
Auf dem U-Kartenkonto ist eindeutig noch Geld vorhanden, trotzdem erscheint beim Bezahlen Card declined oder Insufficient funds. Das ist sehr häufig. Das Problem liegt oft nicht beim auf der Kontoseite angezeigten Guthaben, sondern beim Autorisierungsschritt der Bank. Nachdem der Händler die Belastung ausgelöst hat, prüft der Herausgeber das zu diesem Zeitpunkt verfügbare Guthaben der Karte, den tatsächlich autorisierten Betrag, Ausgabelimits, Kartenberechtigungen und das Transaktionsrisiko. Er schaut nicht einfach nur darauf, wie viel Geld insgesamt auf dem Konto liegt.
Mit anderen Worten: Geld auf dem Konto zu haben, ist nur die Grundvoraussetzung für eine Zahlung. Ob dieses Geld vom aktuellen Händler tatsächlich belastet werden kann, hängt auch davon ab, ob es bereits in das Kartenausgabeguthaben übertragen wurde, ob es durch andere Transaktionen blockiert ist und ob die Karte das aktuelle Nutzungsszenario unterstützt. Im Folgenden prüfen wir den tatsächlichen Zahlungsweg Schritt für Schritt.
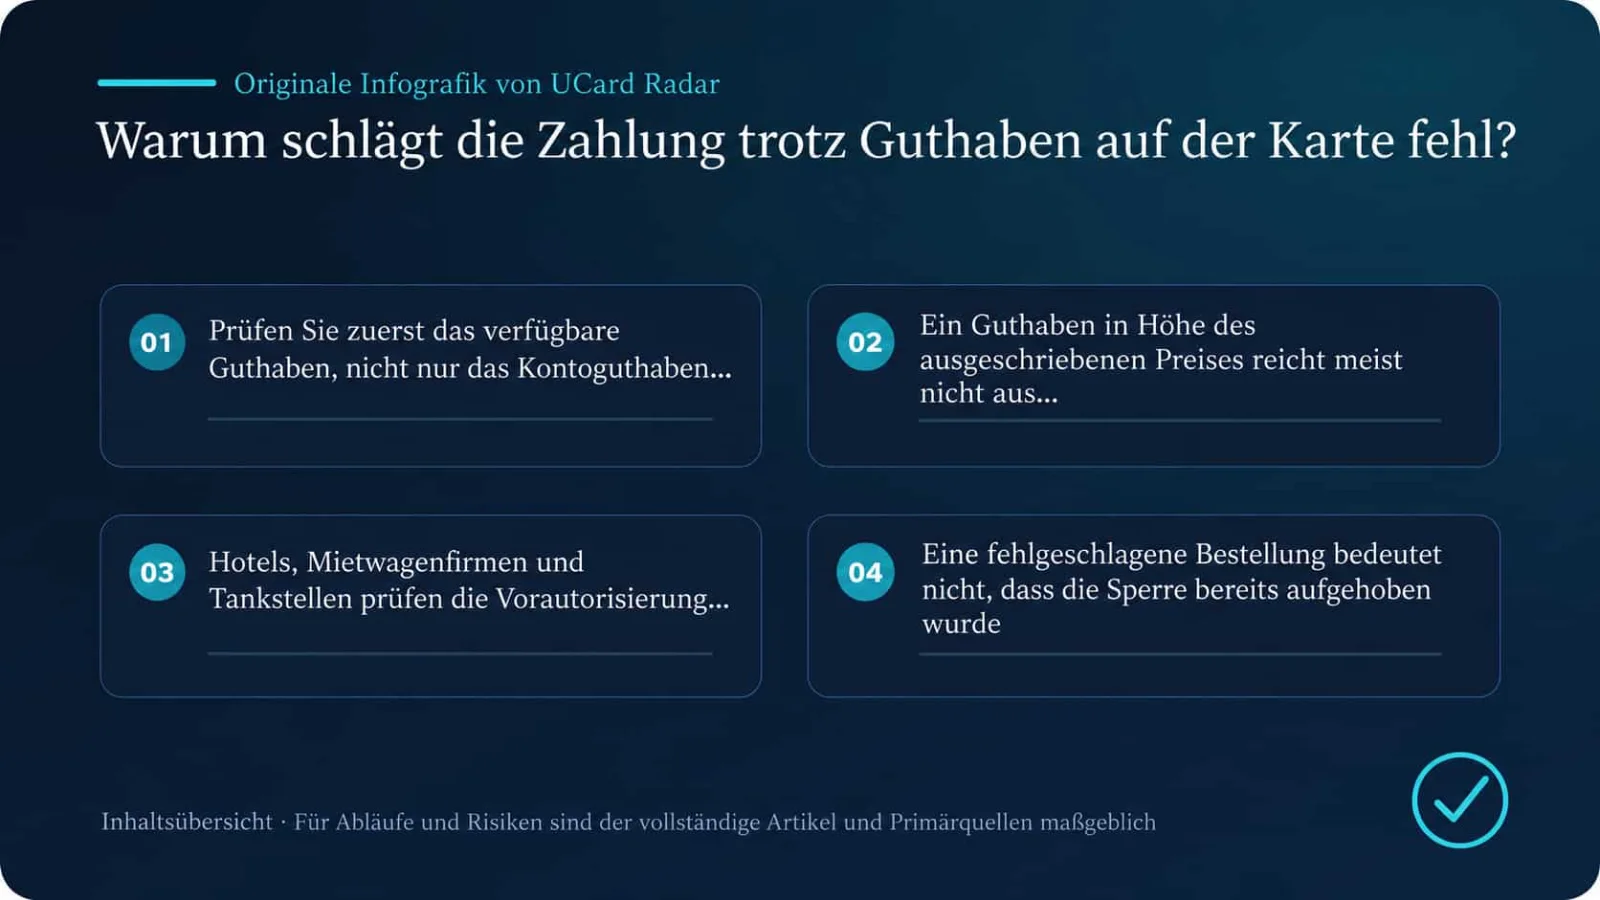
1. Prüfen Sie zuerst das verfügbare Guthaben, nicht nur das gesamte Kontovermögen
Viele U-Kartenplattformen führen Wallet, Handelskonto und Kartenkonto in derselben App zusammen. Die auf der Startseite angezeigten 100 USDT können sich noch in der Krypto-Wallet befinden und noch nicht im Guthaben liegen, das die Bankkarte tatsächlich verwenden kann. Ein üblicher Geldfluss ist:
USDT-Wallet → Umtausch in USD → Übertragung auf Card Balance → wird zu ausgabefähigem Guthaben
Die Bezeichnungen unterscheiden sich je nach Plattform. Vor der Zahlung sollten Sie vor allem auf folgende Felder achten:
Available Balance;
Spendable Balance;
Card Balance;
Available to Spend;
Verfügbares Kartenguthaben.
Wenn die App gleichzeitig Gesamtvermögen, Kartenguthaben und verfügbares Guthaben anzeigt, sollte das verfügbare Guthaben maßgeblich sein. Wallet-Guthaben, Anlagekonten, noch nicht abgewickelte Mittel, gesperrte Beträge und Cashback-Prämien lassen sich nicht unbedingt direkt per Karte ausgeben.
2. Wenn das Guthaben genau dem angezeigten Preis entspricht, ist das meist nicht sicher genug
Dass auf der Produktseite 30 USD stehen, bedeutet nicht, dass beim Herausgeber auch genau eine Autorisierungsanfrage über 30 USD eingeht. Steuern, Auslandsgebühren, Wechselgebühren, Plattformgebühren und Wechselkursschwankungen können den tatsächlich autorisierten Betrag erhöhen. Zum Beispiel:
Produktpreis: 30 USD;
Steuern: 2,40 USD;
Kartenplattformgebühr: 0,60 USD;
Tatsächlich autorisierter Betrag beim Herausgeber: 33 USD.
Wenn auf der Karte nur 30 USD vorhanden sind, kann das System trotzdem unzureichendes Guthaben melden. Auch die Erklärung von Stripe zu insufficient_funds bezieht sich darauf, dass das ausstellende Konto den tatsächlich angeforderten Betrag nicht decken kann. Maßgeblich ist der reale Autorisierungsbetrag, nicht der ursprünglich auf der Zahlungsseite angezeigte Preis.
Auch Kleinbetragsprüfungen verbrauchen verfügbares Guthaben. Manche Händler führen vor der eigentlichen Belastung eine Autorisierung über 1 USD oder einen anderen kleinen Betrag durch, um die Gültigkeit der Karte zu prüfen. Dieser Betrag wird meist wieder aufgehoben, blockiert aber bis zur Freigabe weiterhin verfügbares Guthaben. Deshalb sollte das Guthaben nicht zu knapp bemessen sein, insbesondere bei grenzüberschreitenden oder fremdwährungsbasierten Zahlungen.
3. Hotels, Mietwagen und Tankstellen achten auf den Vorautorisierungsbetrag
Hotels, Mietwagenfirmen und Selbstbedienungstankstellen können den endgültigen Verbrauchsbetrag oft nicht im Voraus bestimmen und reservieren deshalb zunächst einen Vorautorisierungsbetrag. Die Hotelautorisierung kann Zimmerpreis, Steuern, Kaution und andere geschätzte Ausgaben umfassen. Bei einem Zimmerpreis von 200 USD ist eine Autorisierung über 300 USD an der Rezeption nicht ungewöhnlich. Mietwagenfirmen blockieren zusätzlich zum Mietpreis oft eine Kaution, und manche lehnen Prepaid- oder virtuelle Karten ausdrücklich ab. Selbstbedienungstankstellen blockieren zunächst möglicherweise einen festen Betrag und passen ihn später an den tatsächlichen Kraftstoffverbrauch an.
In solchen Szenarien scheitern Zahlungen meist aus drei Gründen:
Das Guthaben deckt den Kaufbetrag, aber nicht die Vorautorisierung;
Eine frühere Autorisierung ist noch nicht freigegeben und das verfügbare Guthaben wurde bereits reduziert;
Der Händler verlangt eine Kreditkarte und akzeptiert keine Prepaid-Karte für Kautionen.
In Karteninhabervereinbarungen wird üblicherweise erklärt, dass Händler wie Hotels, Restaurants, Mietwagenfirmen und Tankstellen Beträge blockieren können, die über dem endgültigen Belastungsbetrag liegen. Wenn Sie Ihre U-Karte für solche Bestellungen verwenden wollen, sollten Sie sich vorher nach Kaution und Kartenrichtlinie des Händlers erkundigen und genügend Spielraum für die Vorautorisierung lassen.
4. Eine fehlgeschlagene Bestellung bedeutet nicht, dass die Blockierung schon aufgehoben wurde
Nachdem auf der Händlerseite „Zahlung fehlgeschlagen“ angezeigt wurde, kann die U-Karten-App weiterhin Pending, Authorized, Processing oder On hold anzeigen. Das bedeutet, dass die Bestellung zwar nicht abgeschlossen wurde, der Herausgeber die Autorisierung aber bereits genehmigt und die entsprechenden Mittel vorübergehend eingefroren hat.
Wenn die Karte zum Beispiel ursprünglich 100 USD hatte und die erste Zahlung 60 USD blockiert hat, kann auf der Startseite der App weiterhin ein Gesamtsaldo von 100 USD angezeigt werden, obwohl in Wirklichkeit nur noch 40 USD verfügbar sind. Wenn Sie dann erneut 50 USD bezahlen möchten, kann die Meldung „unzureichendes Guthaben“ erscheinen.
Wann eine Autorisierung freigegeben wird, hängt vom Händler, vom Acquirer und vom Herausgeber ab. Manchmal dauert es nur wenige Stunden, manchmal mehrere Tage. Wenn Sie Pending sehen, sollten Sie nicht sofort erneut bezahlen. Fragen Sie zuerst beim Händler nach, ob die Bestellung tatsächlich erstellt wurde. Falls es keine Bestellung gibt, fragen Sie bei der Kartenplattform nach, wann die Autorisierung voraussichtlich aufgehoben wird.
5. Die Stablecoin-Konvertierung ist möglicherweise noch nicht abgeschlossen
Eine U-Karte kann Aufladungen mit USDT, USDC, BTC oder ETH unterstützen, aber das bedeutet nicht, dass das Kartennetzwerk direkt in diesen Vermögenswerten abrechnet. Die meisten Transaktionen müssen zunächst in USD oder EUR umgewandelt werden, bevor sie in die Kartenautorisierung eingehen. Folgende Situationen können an dieser Umwandlungsstufe scheitern:
Kein Standard-Abbuchungsasset festgelegt;
Automatische Umwandlung ist nicht aktiviert;
Die Stablecoin befindet sich noch in der Wallet oder im Handelskonto;
Die Aufladung wird noch bestätigt und die Mittel sind vorübergehend gesperrt;
Der Betrag nach Echtzeitumwandlung ist geringer als der Autorisierungsbetrag;
Die Plattform kann vorübergehend nicht genügend Liquidität bereitstellen;
Die Karte unterstützt die vom Händler verwendete Transaktionswährung nicht.
Vor dem Bezahlen sollten Sie prüfen, ob die Basis-Abrechnungswährung der Karte, das Standard-Abbuchungsasset und die Card Balance bereits aktualisiert wurden. Wenn currency_not_supported erscheint, handelt es sich meist nicht nur um ein Guthabenproblem, sondern darum, dass Karte oder Zahlungsdienstleister die aktuelle Währung nicht unterstützen.
6. Selbst mit 500 USD sind 400 USD möglicherweise nicht zahlbar
Kartenguthaben und Ausgabelimits sind zwei verschiedene Systeme. Übliche Beschränkungen bei U-Karten sind Limits pro Transaktion, pro Tag, pro Monat, für Online-Zahlungen und für Auslandszahlungen. Wenn erweitertes KYC nicht abgeschlossen ist, können diese Limits sogar noch niedriger sein.
Angenommen, die Karte enthält 500 USD, aber das Online-Einzellimit beträgt nur 300 USD. Dann wird eine Zahlung über 400 USD zwangsläufig scheitern. Andere bereits abgeschlossene oder noch autorisierte Transaktionen am selben Tag können außerdem das Tageslimit mit verbrauchen. Auch der Zeitpunkt der Limitzurücksetzung wird leicht übersehen. Manche Plattformen rechnen nach UTC, andere nach der Zeitzone der Ausstellungsregion. Nur weil der Nutzerstandort bereits nach Mitternacht ist, bedeutet das nicht, dass das Kartensystem bereits in einen neuen Limitzyklus eingetreten ist. Bei höheren Zahlungen sollten Sie sowohl das Einzellimit als auch den bereits im aktuellen Zeitraum verbrauchten Betrag prüfen.
7. Der Status Active bedeutet nicht, dass alle Funktionen aktiviert sind
Wenn der Kartenstatus Active lautet, bedeutet das nur, dass die Karte nicht vollständig gesperrt ist. Online-Zahlungen, internationale Transaktionen, wiederkehrende Abbuchungen, kontaktloses Bezahlen und ATM-Abhebungen können jeweils eigene Schalter haben. Internationale Websites setzen in der Regel voraus, dass Folgendes aktiviert ist:
Online Payment oder E-commerce;
International Payment;
Card-Not-Present;
3-D Secure-bezogene Verifizierung.
Abonnementdienste können außerdem Recurring Payment, Merchant-Initiated Transaction und Card-on-File erfordern. Wenn die physische Karte offline funktioniert, Online-Abos aber immer wieder scheitern, ist es oft sinnvoller, zuerst diese Berechtigungen zu prüfen, statt einfach mehr Guthaben aufzuladen.
8. Wenn die Rechnungsadresse falsch ist, hilft auch mehr Guthaben nicht
Viele Zahlungs-Gateways prüfen Rechnungsadresse, Postleitzahl und Sicherheitscode. Auch die Kontoverifizierungsdienste von Visa können prüfen, ob Kartenkonto, Adresse und CVV2 zusammenpassen. Häufige Fehler sind:
Lieferadresse statt Rechnungsadresse angeben;
Die aktuelle Wohnadresse verwenden, obwohl diese nicht in den Kartendaten hinterlegt ist;
Eine zufällige US-Adresse eintragen;
Land, Bundesland, Stadt und Postleitzahl passen nicht zusammen;
Das Ausgabeland der Karte unterscheidet sich vom Land der eingegebenen Adresse;
Der Name stimmt nicht mit den Daten des Herausgebers überein.
Manche Händler betrachten eine Adressabweichung als Risikosignal, andere lehnen die Transaktion direkt ab. Die Rechnungsdaten sollten sich nach den Angaben in der U-Karten-App, der Karteninhabervereinbarung oder der Ausstellungsplattform richten. Sie sollten nicht frei erfunden werden.
9. Der Browser speichert möglicherweise noch alte Kartendaten
Nach Kartentausch, BIN-Migration, Herausgeberwechsel oder einer Neugenerierung der virtuellen Karte kann sich nicht nur die Kartennummer ändern. Auch Ablaufdatum, CVC und Rechnungsdaten können aktualisiert worden sein. Vor dem Bezahlen sollten Sie Folgendes erneut prüfen:
Kartennummer;
Ablaufdatum;
CVC oder CVV;
Name des Karteninhabers;
Rechnungsadresse und Postleitzahl.
Browser-Autofill, beim Händler gespeicherte Zahlungsmethoden und Passwortmanager können noch alte Daten enthalten. Wenn Hinweise wie incorrect_cvc oder expired_card erscheinen, sollten Sie am besten die U-Karten-App öffnen und die Daten neu eingeben, statt weiterhin Autofill zu verwenden.
10. Selbst wenn 3-D Secure erfolgreich ist, kann die Transaktion noch abgelehnt werden
3-D Secure ist eine Identitätsprüfung, keine Zahlungsfreigabe. Nachdem der Nutzer SMS-Code, App-Bestätigung, Gesichtserkennung oder Einmalpasswort abgeschlossen hat, prüft der Herausgeber weiterhin Guthaben, Limits, Region, Händlerkategorie und Risikobewertung. Häufige 3DS-Probleme sind:
Der Browser blockiert Pop-ups oder Weiterleitungen;
Werbeblocker unterbrechen die Verifizierungsseite;
Die verknüpfte Mobilnummer erhält keinen Code;
Die U-Karten-App sendet keine Push-Benachrichtigung;
Die Verifizierung läuft ab;
Die Karte unterstützt die vom Händler verlangte 3DS-Version nicht;
Der Händler verarbeitet das Authentifizierungsergebnis nicht korrekt.
authentication_required bedeutet meist, dass die Transaktion eine Authentifizierung benötigt; authentication_failed oder authentication_not_handled bedeuten, dass die Authentifizierung nicht korrekt abgeschlossen wurde. Selbst wenn die Authentifizierungsseite Erfolg anzeigt, kann die endgültige Autorisierung aus anderen Gründen dennoch scheitern.
11. Ein Visa- oder Mastercard-Logo bedeutet nicht, dass jeder Händler die Karte akzeptiert
Viele U-Karten sind virtuelle Prepaid-Karten, E-Geld-Karten oder kryptobezogene Karten. Die Anbindung an das Visa- oder Mastercard-Netzwerk bedeutet nur, dass Transaktionen über dieses Netzwerk weitergeleitet werden können. Es bedeutet nicht, dass jeder Händler die Karte akzeptieren muss. Händler können Prepaid-Karten, virtuelle Karten, im Ausland ausgegebene Karten, Geschäftskarten, bestimmte BINs oder Karten ohne Vorautorisierungs- oder Adressprüfungsunterstützung einschränken. In folgenden Szenarien ist die Prüfung oft strenger:
Hotels und Mietwagen;
Werbeplattformen und Cloud-Server;
Fluggesellschaften und Selbstbedienungstankstellen;
Finanzdienstleistungen und Krypto-Plattformen;
Hochpreisige Elektronik;
Langfristige Software-Abonnements.
Die CFPB erklärt, dass Prepaid-Karten in der Regel online und offline ähnlich wie gewöhnliche Kredit- oder Debitkarten eingesetzt werden können. Wo sie tatsächlich funktionieren, hängt aber weiterhin von den Regeln des Kartenprogramms und von der Akzeptanzpolitik des Händlers ab. Eine U-Karte, die auf einer allgemeinen E-Commerce-Seite funktioniert, kann dennoch bei einer Hotelkaution oder in einem Werbekonto scheitern.
12. Die Händlerkategorie kann vom Herausgeber blockiert sein
Herausgeber entscheiden anhand des Merchant Category Code, also MCC, welche Transaktionen zugelassen werden. Häufig beschränkte Kategorien auf U-Kartenplattformen sind Glücksspiel, Bargeldäquivalente, Überweisungen, Finanzdienstleistungen, Werbeausgaben, Cloud-Computing, Erwachsenenangebote und Kryptokäufe. Wenn die aktuelle Händlerkategorie nicht zugelassen ist, erscheinen oft Hinweise wie:
transaction_not_allowed;
service_not_allowed;
restricted_card;
card_not_supported.
card_not_supported bedeutet meist, dass die Karte diesen Transaktionstyp nicht unterstützt. transaction_not_allowed liegt näher an einem aktiven Verbot durch den Herausgeber. Mehr Guthaben beseitigt keine MCC-Beschränkung. Die einzige Lösung ist, die Unterstützung mit der Plattform zu klären oder eine andere Zahlungsmethode zu verwenden.
13. Ausgabeland, Adresse und Anmeldeumgebung passen möglicherweise nicht zusammen
Risikokontrollen berücksichtigen oft gemeinsam das Ausgabeland, die Rechnungsadresse, die Registrierungsregion des Kontos, den IP-Standort, Geräteinformationen, die Transaktionswährung und das Händlerland. Grenzüberschreitende Zahlungen scheitern nicht automatisch, aber je mehr widersprüchliche Signale vorhanden sind, desto eher wird die Transaktion als risikoreich eingestuft. Zum Beispiel: Die Karte wurde in Europa ausgestellt, die Rechnungsadresse liegt in den USA, das Konto ist in einer anderen Region registriert und die Zahlungs-IP stammt aus Asien. Die Transaktion kann dann schon durch das Risikosystem des Händlers abgefangen werden, bevor sie überhaupt das Kartennetzwerk erreicht.
Solche Probleme lassen sich nicht durch häufiges Wechseln der IP-Adresse oder zufällige Adressen lösen. Der richtige Weg ist, echte Daten zu verwenden und Kontoregion, Rechnungsadresse und Karteninformationen möglichst konsistent zu halten.
14. Nach dem ersten Fehlschlag nicht zehnmal hintereinander klicken
Wird dieselbe Karte in kurzer Zeit wiederholt eingereicht, kann aus einem normalen Fehlschlag ein Risikokontrollproblem werden. Ständiges Ändern von CVC, Rechnungsadresse und Betrag oder das rasche Hintereinander-Hinterlegen derselben Karte in mehreren Konten kann ebenfalls den Risikowert erhöhen. duplicate_transaction von Stripe ist ein typischer Hinweis darauf, dass in jüngster Zeit wiederholte Transaktionen mit derselben Karte und demselben Betrag eingereicht wurden. Der Herausgeber kann dann auch eine allgemeine Ablehnung ohne konkrete Erklärung zurückgeben.
Nach einem Zahlungsausfall sollten Sie zuerst die Transaktionshistorie der Karte und den Bestellstatus beim Händler prüfen. Wenn Sie bestätigt haben, dass keine Pending-Autorisierung vorliegt, die Daten korrekt sind und die Fehlerursache bereits behoben wurde, können Sie es erneut versuchen.
15. Eine erfolgreiche erste Monatsabbuchung bedeutet nicht, dass spätere Verlängerungen immer funktionieren
ChatGPT, Claude, Midjourney, Netflix, Spotify und Cloud-Dienste verwenden häufig wiederkehrende Abbuchungen. Die erste Zahlung wird vom Nutzer ausgelöst, spätere Verlängerungen können jedoch im Hintergrund vom Händler initiiert werden. Die Zahlungsregeln von Mastercard behandeln wiederkehrende Zahlungen und andere vom Händler initiierte Transaktionen als eigene Vertragsszenarien. Verlängerungsfehler treten häufig auf, wenn:
Die Karte wiederkehrende Zahlungen oder händlerinitiierte Transaktionen nicht unterstützt;
Kartennummer, Ablaufdatum oder CVC sich geändert haben;
Beim Händler noch die alte Karte gespeichert ist;
Der Herausgeber eine erneute Authentifizierung verlangt;
Sich der Verlängerungsbetrag geändert hat;
Die Karte vorübergehend gesperrt wurde;
Die Plattform Abonnementberechtigungen deaktiviert hat.
Wenn Sie ein langfristiges Abonnement planen, sollten Sie bestätigen, dass die Karte ausdrücklich Recurring Payment, Merchant-Initiated Transaction oder Card-on-File unterstützt. Ein einmaliger Erfolg beweist nur, dass genau diese eine Autorisierung funktioniert hat.
16. Was bedeutet Do Not Honor eigentlich?
Do Not Honor ist eine sehr häufige generische Ablehnung auf Herausgeberseite. Das bedeutet nur, dass der Herausgeber die Transaktion nicht genehmigt hat und dem Händler den genauen Grund nicht mitgeteilt wurde. Dahinter können Echtzeit-Risikokontrolle, regionale Auffälligkeiten, MCC-Beschränkungen, Änderungen des Kartenstatus, zusätzlicher Authentifizierungsbedarf des Kontos oder interne Richtlinien des Herausgebers stehen. Aus Datenschutz- und Sicherheitsgründen erhalten Zahlungsabwickler und Händler die vollständige Ursache in der Regel nicht. Nur der Herausgeber kann weiter nachforschen.
Wenn Sie den Support kontaktieren, halten Sie Zeitpunkt der Transaktion, Händlername, Betrag, Währung, die letzten vier Ziffern der Karte, die Seiteneinblendung und den Transaktionsstatus in der App bereit. Fragen Sie nicht nur „Warum hat es nicht funktioniert?“, sondern bitten Sie ausdrücklich um den ursprünglichen Autorisierungsantwortcode und den Ablehnungsgrund des Herausgebers.
17. Der Händler meldet einen Fehler, aber in der U-Karten-App gibt es keinen Transaktionseintrag
Wenn in der App überhaupt kein Eintrag vorhanden ist, bedeutet das in der Regel, dass die Autorisierungsanfrage den Herausgeber nie erreicht hat. Die Transaktion wurde möglicherweise bereits vom Händler oder vom Zahlungs-Gateway blockiert. Häufige Ursachen:
Der Händler lehnt Prepaid-Karten, virtuelle Karten oder das aktuelle BIN ab;
Die Vorprüfung der Rechnungsadresse ist fehlgeschlagen;
Die Region des Händlerkontos passt nicht zur Kartenregion;
3DS wurde nicht korrekt gestartet;
Gerät, Konto oder Anzahl der Versuche haben die Risikokontrolle des Händlers ausgelöst;
Die Kartennummer wurde vom Händler eingeschränkt.
In diesem Fall kann der Kundendienst der U-Karte die Transaktion wahrscheinlich ebenfalls nicht finden. Die Fehlersuche sollte sich dann auf die Händlermeldung, das Karten-BIN, das Ausgabeland, die Rechnungsadresse und die 3DS-Umgebung konzentrieren. Wenn die App dagegen bereits Declined anzeigt, bedeutet das, dass die Anfrage das Herausgebersystem erreicht hat, und dann sollte vorrangig der Ablehnungscode des Herausgebers untersucht werden.
18. Warum wird Pending angezeigt, obwohl die Bestellung gescheitert ist?
Pending bedeutet nur, dass die Mittel vorübergehend autorisiert wurden. Es bedeutet nicht, dass der Händler die Zahlung erfolgreich eingezogen hat. Nachdem die Kartenautorisierung genehmigt wurde, muss der Händler die Bestellung noch anlegen und die Transaktion erfassen. Wenn einer dieser Schritte scheitert, kann die Situation entstehen: „Geld ist auf der Karte blockiert, aber die Bestellung wurde nicht erstellt.“ Bitten Sie den Händler zunächst um Bestätigung, ob die Bestellung existiert:
Es gibt eine Bestellung: Fragen Sie nach, ob sie noch bearbeitet wird, und zahlen Sie nicht erneut;
Es gibt keine Bestellung: Warten Sie auf die Aufhebung der Autorisierung und fragen Sie bei der Ausstellungsplattform nach dem Freigabezeitpunkt;
Es gibt mehrere Pending-Einträge: Prüfen Sie jeden einzelnen und entscheiden Sie nicht selbst, welcher bereits hinfällig ist.
Noch einmal zu zahlen, bevor der Status geklärt ist, führt am leichtesten zu mehreren gleichzeitigen Blockierungen.
19. Umgang mit häufigen Fehlercodes
Fehlercode | Häufige Bedeutung | Priorisierte Maßnahme |
|---|---|---|
insufficient_funds | Nicht genug verfügbares Guthaben | Verfügbares Kartenguthaben, Gebühren und Vorautorisierungen prüfen |
authentication_required | 3DS-Authentifizierung erforderlich | SMS-, App- oder Web-Verifizierung abschließen |
authentication_failed | Authentifizierung fehlgeschlagen | Verifizierungsumgebung, Mobilnummer und Kartenunterstützung prüfen |
incorrect_cvc | Sicherheitscode falsch | Aktuellen CVC der Karte neu abrufen |
expired_card | Karte abgelaufen | Karte ersetzen und Zahlungsmethode beim Händler aktualisieren |
card_not_supported | Karte unterstützt diese Transaktionsart nicht | Eine Karte verwenden, die dieses Händlerszenario unterstützt |
transaction_not_allowed | Transaktion vom Herausgeber nicht erlaubt | Berechtigungen, MCC und regionale Beschränkungen prüfen |
currency_not_supported | Karte unterstützt die aktuelle Währung nicht | Abrechnungswährung oder Karte ändern |
duplicate_transaction | Verdacht auf doppelte Zahlung | Keine weiteren Versuche und auf das Ergebnis der ursprünglichen Transaktion warten |
restricted_card | Karte eingeschränkt | U-Kartenplattform kontaktieren und Kontostatus prüfen |
do_not_honor | Allgemeine Herausgeberablehnung | Den Herausgeber um Prüfung der ursprünglichen Ursache bitten |
generic_decline | Grund wurde nicht offengelegt | Wiederholte Versuche stoppen und den Herausgeber kontaktieren |
processing_error | Fehler bei der Zahlungsabwicklung | Später erneut versuchen oder eine andere Zahlungsmethode verwenden |
Händlerseiten zeigen all diese Fälle oft nur pauschal als „Zahlung fehlgeschlagen“ an. Wenn die U-Karten-App detailliertere Informationen anzeigt, sollte der ursprüngliche Code auf Herausgeberseite maßgeblich sein.
20. Eine praktischere Prüfungsreihenfolge
Wenn die Zahlung scheitert, können Sie in dieser Reihenfolge vorgehen:
Zuerst keine weiteren Versuche starten. Klicken Sie nicht immer wieder auf „Bezahlen“ und ändern Sie nicht gleichzeitig Adresse, CVC und Betrag. Halten Sie den Zustand fest und prüfen Sie Händlerbestellung und Kartenprotokoll.
Feststellen, ob die Autorisierung den Herausgeber erreicht hat.
Kein Eintrag: Händlerbeschränkungen, BIN, Rechnungsadresse und 3DS prüfen;
Declined: Guthaben, Limits, Berechtigungen, MCC und Risikokontrolle prüfen;
Pending: Bestellung bestätigen und auf Abschluss oder Freigabe warten;
Reversed: Prüfen, ob die Mittel bereits zurückgestellt wurden;
Completed: Die Transaktionsdaten verwenden, um die Bestellung mit dem Händler abzugleichen.
Das tatsächlich verfügbare Guthaben prüfen. Card Balance, Available Balance, eingefrorene Beträge und Pending-Beträge ansehen und bestätigen, dass Wallet-Mittel bereits übertragen oder konvertiert wurden.
Den tatsächlich erforderlichen Autorisierungsbetrag neu berechnen. Steuern, Transaktionsgebühren, Wechselkurs, Umrechnungsspanne, Kleinbetragsprüfungen und Vorautorisierungen einbeziehen.
Limits und Funktionsschalter prüfen. Einzel-, Tages-, Monats- und Online-Zahlungslimits kontrollieren und sicherstellen, dass Online, International, Recurring und 3DS aktiviert sind.
Kartendaten manuell neu eingeben. Kartennummer, Ablaufdatum, CVC, Karteninhabername, Rechnungsadresse und Postleitzahl erneut aus der U-Karten-App übernehmen. Keine alten, im Browser gespeicherten Daten verwenden.
Beurteilen, ob die Karte für dieses Szenario geeignet ist. Prüfen, ob der Händler Prepaid-Karten, virtuelle Karten, ausländische Karten und das aktuelle BIN akzeptiert. Hotels, Mietwagen, Werbung, Cloud-Dienste und wiederkehrende Abos erfordern besonders oft eine separate Bestätigung.
Mit vollständigen Informationen den Support kontaktieren. Transaktionszeit, Betrag, Währung, Händlername, letzte vier Kartenziffern, Transaktionsstatus und Ablehnungscode angeben und fragen:
Hat das Herausgebersystem die Autorisierungsanfrage erhalten?
Wie lautete der ursprüngliche Ablehnungscode?
Ging es um Guthaben, Limits, MCC oder regionale Beschränkungen?
Unterstützt diese Karte den aktuellen Händler und den aktuellen Transaktionstyp?
Muss eine Risikosperre aufgehoben oder zusätzliche Verifizierung durchgeführt werden?
21. Welche Probleme lassen sich nicht durch Aufladen lösen?
Die folgenden Situationen haben nichts direkt mit der Höhe des Guthabens zu tun:
Der Händler akzeptiert keine Prepaid-Karten, virtuellen Karten oder das aktuelle BIN;
Die Karte unterstützt keine wiederkehrenden Abbuchungen oder 3DS;
Das aktuelle MCC ist vom Herausgeber untersagt;
Das Ausgabeland erfüllt die Anforderungen des Händlers nicht;
Rechnungsadresse oder CVC stimmen nicht überein;
Der Status von Karte, Konto oder KYC ist eingeschränkt;
Das Kartenprogramm wurde bereits eingestellt;
Die Risikokontrolle des Händlers blockiert die Transaktion vor der Autorisierung;
Die Karte unterstützt die aktuelle Währung nicht.
Wenn die Plattform bereits klar erklärt hat, dass eine bestimmte Transaktionsart nicht unterstützt wird, führt weiteres Aufladen nur dazu, dass noch mehr Guthaben auf der Karte gebunden bleibt, ohne die Erfolgsquote zu erhöhen.
22. Wie sich Zahlungsfehler im Alltag verringern lassen
Einige Gewohnheiten sind besonders hilfreich:
Auf verfügbares Guthaben achten, nicht auf das gesamte Kontovermögen;
Puffer für Steuern, Wechselkurs und Vorautorisierungen lassen;
Pending-Transaktionen rechtzeitig bearbeiten;
Die auf der Plattform registrierten echten Rechnungsdaten verwenden;
Online-, internationale und 3DS-Funktionen frühzeitig aktivieren;
Für langfristige Abonnements eine Karte mit Unterstützung für wiederkehrende Zahlungen verwenden;
Vor Hotel- und Mietwagenzahlungen Kaution und Kartenrichtlinie abklären;
Nach einem Fehlschlag nicht immer wieder neu versuchen;
Limits, Ablaufdatum und Hinweise zum Kartentausch regelmäßig prüfen;
Bestellnummern, Transaktionsscreenshots und Ablehnungscodes aufbewahren;
Eine Ersatzkarte eines anderen Herausgebers bereithalten.
Wenn die Karte Guthaben hat, aber nicht zahlen kann, laden Sie nicht vorschnell noch mehr auf. Entscheidend ist, wie viel das Herausgebersystem der Karte aktuell zu zahlen erlaubt und ob es diese konkrete Transaktion akzeptiert. Wenn die App gar keinen Transaktionseintrag zeigt, liegt das Problem wahrscheinlich beim Händler oder Payment Gateway. Wenn Declined angezeigt wird, fragen Sie beim Herausgeber nach dem ursprünglichen Ablehnungscode. Wenn Pending angezeigt wird, klären Sie zuerst die Bestellung und warten Sie auf Abschluss oder Freigabe der Autorisierung. Die Reihenfolge „Transaktionseintrag → verfügbares Guthaben → Blockierungen und Vorautorisierungen → Limits und Berechtigungen → Kartendaten → Händlerbeschränkungen“ führt in der Regel schneller zur Ursache als ständiges Ändern von Adresse, IP oder weiteres Aufladen.
Quellen- und Schlussfolgerungsgrenzen
Primäre Prüfung: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; Why was my credit card declined?.
Die in diesem Artikel überprüfbaren Fakten zu Autorisierung, Händlern und der Verarbeitung im Zahlungsnetzwerk, wenn trotz ausreichenden Guthabens eine Zahlung fehlschlägt, stützen sich auf die oben aufgeführten offiziellen oder regulatorischen Dokumente. Tatsächlicher Servicestatus, Gebühren, Berechtigung und regionaler Umfang sollten sich nach der Seite des Herausgebers oder der Plattform zum Zeitpunkt der Beantragung richten.
Unterschiedliche Herausgeber, Regionen, Kontostufen und Händlerregeln können zu unterschiedlichen Ergebnissen führen. Erfahrungen, Erfolgsquoten, Gebührenvergleiche oder Trendbewertungen, die nicht direkt aus den oben genannten Primärquellen hervorgehen, sind Analysen oder Schlussfolgerungen und wurden von den betreffenden Institutionen für Einzelfälle nicht offiziell bestätigt.