
Nach einer Zahlung mit einer Krypto-Karte kann es vorkommen, dass eine Transaktion über längere Zeit mit dem Status „Pending“ angezeigt wird. Der Händler hat die Bestellung bereits bestätigt und das verfügbare Kartenguthaben ist gesunken, doch die Transaktion wechselt nicht zu „Completed“. Manchmal bleibt der ursprünglich reservierte Betrag sogar nach einer Stornierung der Bestellung zunächst gesperrt.
Das bedeutet nicht zwangsläufig, dass der Händler den Betrag bereits endgültig abgebucht hat oder dass beim Kartenanbieter eine technische Störung vorliegt.
In Kartenzahlungsnetzwerken wie Visa und Mastercard erfolgen die Zahlungsautorisierung und die endgültige Abrechnung nicht gleichzeitig. Wird eine Transaktion als Pending angezeigt, bedeutet dies in der Regel, dass ein bestimmter Betrag reserviert wurde, die weitere Verarbeitung jedoch noch nicht abgeschlossen ist.
Bei Krypto-Karten kommt ein weiterer Faktor hinzu: die Herkunft der Mittel. Wird der Kaufbetrag von einem zuvor aufgeladenen Guthaben abgezogen oder wandelt die Plattform erst beim Bezahlen Krypto-Assets um? Je nach Finanzierungsmodell können sich die Verfahren zur Reservierung, Freigabe und Rückführung von Vermögenswerten unterscheiden.
Um festzustellen, ob Geld tatsächlich endgültig abgebucht wurde, muss zunächst geklärt werden, in welcher Verarbeitungsphase sich die Transaktion befindet.
Was bedeutet Pending bei einer Kartenzahlung? Autorisierung und endgültige Abbuchung unterscheiden
Eine Kartenzahlung durchläuft nicht zwangsläufig sämtliche Verarbeitungsschritte in dem Moment, in dem der Nutzer auf „Pay“ klickt.
Eine typische Kartentransaktion umfasst drei Phasen: die Zahlungsautorisierung (Authorization), die Einreichung der Zahlung durch den Händler (Capture) sowie Clearing und Settlement.
Bei der Zahlungsautorisierung fordert der Händler vom Kartenaussteller die Genehmigung einer Transaktion an. Der Aussteller entscheidet anhand des Kartenstatus, der verfügbaren Mittel, der Transaktionslimits und der Risikoregeln, ob er die Zahlung genehmigt.
Bei Debit- oder Prepaidkarten, deren Zahlungen aus einem Kontoguthaben finanziert werden, wird nach erfolgreicher Autorisierung üblicherweise der entsprechende Betrag reserviert. Dadurch wird verhindert, dass dieselben Mittel für weitere Einkäufe verwendet werden. Diese Reservierung wird als Autorisierungssperre (Authorization Hold) bezeichnet.
Beim Capture bestätigt der Händler den einzuziehenden Betrag und reicht die Transaktion über das Zahlungsabwicklungssystem zur weiteren Belastung ein.
Einige Onlinezahlungen werden automatisch eingereicht und gehen kurz nach der Autorisierung in die nächste Phase über. Andere Händler verzögern diesen Schritt. Ein Onlinehändler kann beispielsweise warten, bis eine Bestellung versandbereit ist, bevor er die Zahlung endgültig einreicht.
Der Zahlungsdienstleister Adyen unterscheidet in seiner offiziellen technischen Dokumentation zum Capture-Verfahren zwischen automatischem, verzögertem automatischem und manuellem Capture. Zudem erläutert Adyen, dass die Mittel des Karteninhabers bereits während der Autorisierung reserviert werden können.
Nach dem Capture muss die Transaktion noch das Clearing und Settlement im Kartennetzwerk durchlaufen. Sobald der Kartenaussteller die endgültigen Transaktionsinformationen erhalten und verarbeitet hat, wechselt die Buchung im Kartenkonto üblicherweise vom ausstehenden in den endgültig verbuchten Status.
Wichtig ist dabei, dass Statusanzeigen wie „Pending“, „Completed“ oder „Settled“ in einer Karten-App nicht zwingend einheitlichen Verarbeitungsstufen der Kartennetzwerke entsprechen. Anbieter verwenden eigene Buchungsverfahren und Regeln zur Darstellung des Transaktionsstatus.
Daher gilt: Pending zeigt lediglich an, dass eine Transaktion den vom jeweiligen System definierten Verarbeitungsprozess noch nicht vollständig durchlaufen hat. Aus dieser Statusanzeige allein lässt sich nicht ableiten, ob der Händler das Geld bereits erhalten hat.
Warum sinkt das verfügbare Kartenguthaben, obwohl die Transaktion noch Pending ist?
Der häufigste Grund ist eine Autorisierungssperre.
Angenommen, eine Prepaid-Krypto-Karte verfügt ursprünglich über ein verfügbares Guthaben von 300 US-Dollar. Beim Check-in in einem Hotel veranlasst das Hotel eine Vorautorisierung über 200 US-Dollar. Nachdem der Kartenaussteller diese genehmigt hat, wird der Betrag vorübergehend reserviert. Das verfügbare Kartenguthaben sinkt dadurch auf 100 US-Dollar.
Das Kartenkonto kann anschließend folgende Werte aufweisen:
Kontoposition | Betrag |
|---|---|
Ursprünglich verfügbares Guthaben | 300 USD |
Vorautorisierter Betrag des Hotels | 200 USD |
Vorübergehend verfügbares Guthaben | 100 USD |
Endgültig bestätigter Hotelumsatz | Noch nicht festgelegt |
Angenommen, die tatsächlichen Hotelkosten betragen am Ende lediglich 78 US-Dollar. Nachdem das Hotel diesen Betrag eingereicht und die verbleibende Autorisierungssperre aufgehoben wurde, sollte das verfügbare Guthaben wieder auf 222 US-Dollar steigen, sofern keine weiteren Transaktionen oder Gebühren anfallen.
Von den ursprünglich reservierten 200 US-Dollar werden somit 78 US-Dollar zur tatsächlichen Ausgabe. Die restlichen 122 US-Dollar werden wieder freigegeben.
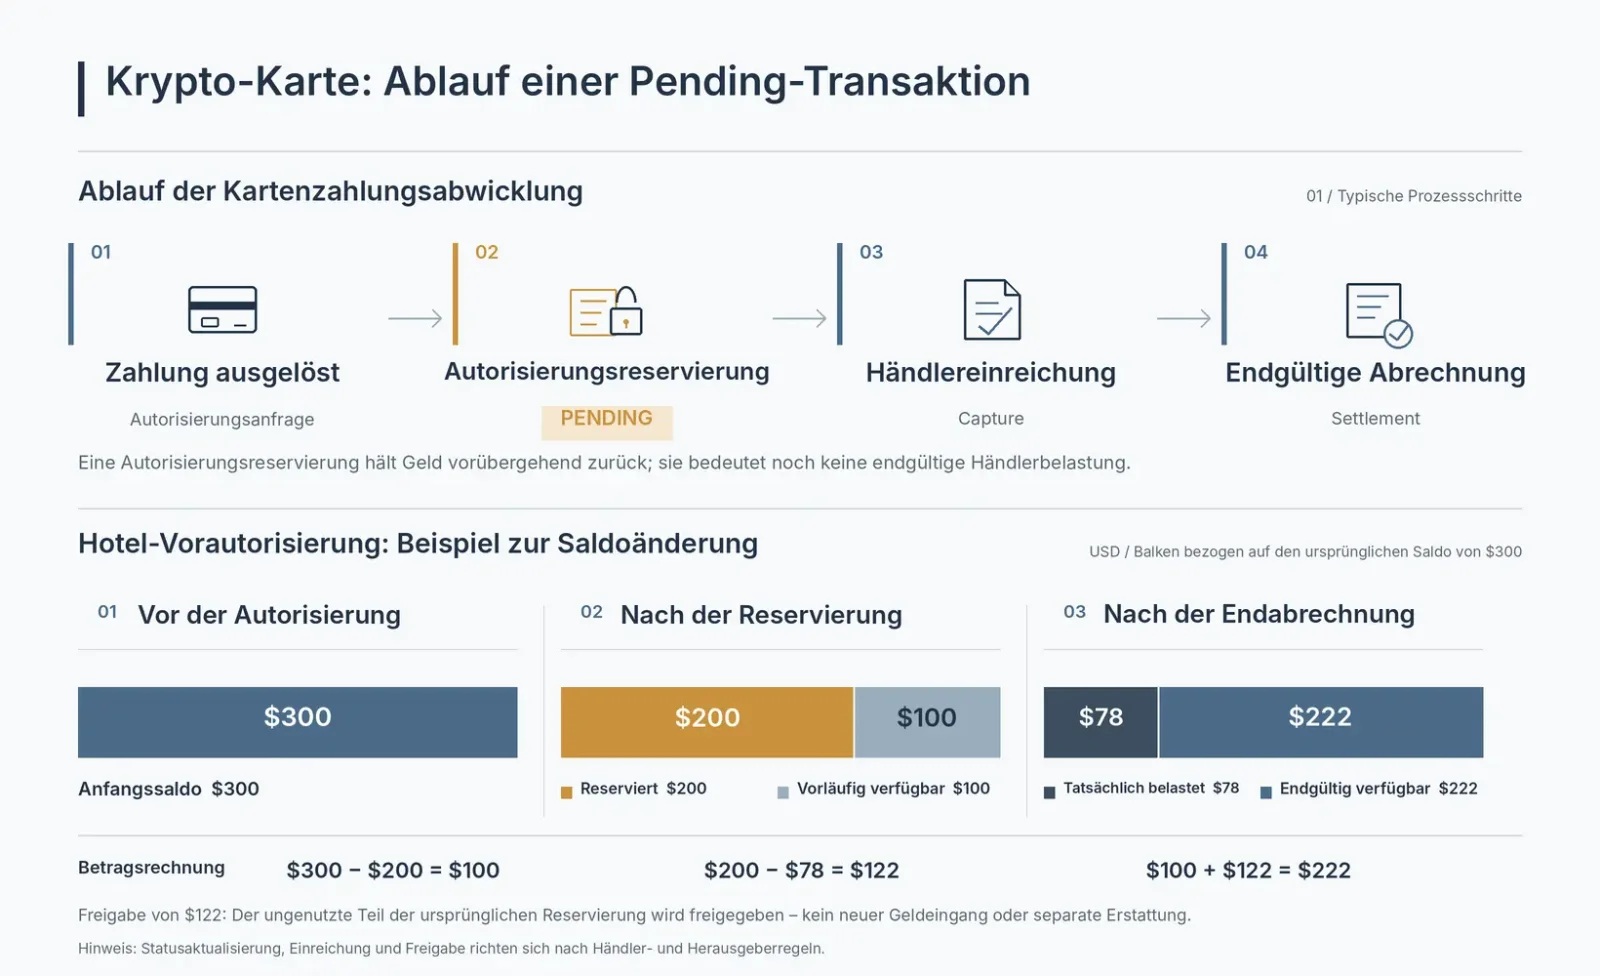
Wie diese Vorgänge im Transaktionsverlauf dargestellt werden, kann unterschiedlich sein. Manche Systeme passen den ursprünglich autorisierten Betrag an, andere geben den verbleibenden Sperrbetrag separat frei. Wieder andere zeigen die vorläufige Autorisierung und die endgültige Buchung als zwei eigenständige Einträge an.
Karteninhaber können deshalb gelegentlich zwei Einträge mit ähnlichen Beträgen sehen: einen für die Vorautorisierung und einen für die endgültige Zahlung. Nach Abschluss der Verarbeitung können diese Einträge zusammengeführt oder angepasst werden. Zwei angezeigte Transaktionen allein sind daher noch kein Beleg für eine Doppelbelastung.
Crypto.com weist in seinen Informationen zu Gebühren und Limits der Prepaidkarte darauf hin, dass Tankstellen, Hotels, Autovermietungen und bestimmte Gastronomiebetriebe Beträge vorautorisieren können, die über den tatsächlichen Kosten liegen. Bis zum endgültigen Abschluss der Transaktion stehen diese Mittel möglicherweise nicht für andere Zahlungen zur Verfügung.
Warum liegt der Pending-Betrag bei Hotels, Autovermietungen und Tankstellen häufig über den tatsächlichen Kosten?
Entscheidend ist, ob der Händler den endgültigen Rechnungsbetrag bereits zum Zeitpunkt der Autorisierungsanfrage kennt. Bei gewöhnlichen Einkäufen steht der Preis meist fest. Hotels, Autovermietungen und Selbstbedienungstankstellen müssen dagegen häufig mit einem geschätzten Endbetrag arbeiten.
Beim Check-in in einem Hotel können neben dem Zimmerpreis und den Steuern weitere Kosten während des Aufenthalts entstehen. Autovermietungen reservieren unter Umständen zusätzliche Beträge, abhängig von der Mietdauer, den Tankregelungen und weiteren vertraglichen Gebühren.
Eine Zapfsäule kann vor Beginn des Tankvorgangs nicht wissen, welche Kraftstoffmenge der Kunde tatsächlich kaufen wird. Deshalb kann sie zunächst eine Autorisierung über einen geschätzten Betrag anfordern.
Solche Händler wickeln Zahlungen unter Berücksichtigung der geltenden Zahlungsregeln und ihrer eigenen Richtlinien über Vorautorisierungen, Autorisierungsanpassungen und anschließende Captures ab.
Dabei müssen zwei Fälle unterschieden werden:
Ein Vorautorisierungsbetrag, der über den tatsächlichen Kosten liegt, bedeutet nicht, dass der Händler eine zusätzliche Gebühr berechnet hat. Die Differenz kann lediglich vorübergehend reserviert sein.
Ein endgültig gebuchter Betrag, der höher ist als der ursprünglich angezeigte Preis, sollte dagegen daraufhin überprüft werden, ob zusätzliche Serviceentgelte, Steuern, Fremdwährungsgebühren oder andere Kosten enthalten sind.
Im ersten Fall geht es um reservierte Mittel, im zweiten um den tatsächlich in Rechnung gestellten Betrag.
Crypto.com weist in seiner offiziellen Dokumentation außerdem darauf hin, dass bestimmte Gastronomiebetriebe einen höheren Betrag als den Rechnungsbetrag reservieren, um ein mögliches Trinkgeld abzudecken.
Beispielsweise kann eine Restaurantrechnung 80 US-Dollar betragen, während die Karte einen Pending-Betrag von 100 US-Dollar anzeigt. Bevor der Karteninhaber von einer zusätzlichen Belastung über 20 US-Dollar ausgeht, sollte er prüfen, ob der Händler bei der Vorautorisierung einen Trinkgeldaufschlag berücksichtigt.
Reicht der Händler schließlich 80 US-Dollar zum Capture ein, sollte der verbleibende Sperrbetrag nach dem jeweils geltenden Autorisierungsverfahren freigegeben werden.
Warum bleibt eine Transaktion nach der Stornierung einer Bestellung weiterhin Pending?
Die Stornierung einer Bestellung und die Aufhebung der zugehörigen Zahlungsautorisierung erfolgen nicht unbedingt gleichzeitig.
Wenn ein Nutzer eine Bestellung in einem Onlineshop storniert, kann der Händler den Bestellstatus unmittelbar auf „Cancelled“ setzen. Die zuvor genehmigte Zahlungsautorisierung kann im System des Kartenausstellers jedoch weiterhin bestehen.
Grundsätzlich gibt es zwei Wege, auf denen die reservierten Mittel wieder verfügbar werden.
Der erste besteht darin, dass der Händler oder sein Zahlungsdienstleister eine Autorisierungsstornierung (Authorization Reversal) übermittelt. Dadurch wird die zuvor eingerichtete Reservierung aufgehoben.
Der zweite tritt ein, wenn eine ursprüngliche Autorisierung nicht wirksam zum Capture eingereicht wird und ihre geltende Gültigkeitsdauer abläuft. Der Kartenaussteller gibt den reservierten Betrag dann nach den entsprechenden Regeln frei.
Adyen erläutert in seiner technischen Dokumentation zu Autorisierungssperren im Issuing-Geschäft, dass autorisierte Mittel in seinem Kartenausgabesystem so lange reserviert bleiben, bis die Transaktion erfasst oder die Sperre aufgehoben wird. Die Freigabe kann durch eine vom Händler veranlasste Autorisierungsstornierung oder durch den Ablauf der Autorisierung erfolgen.
Bei den betreffenden von Adyen beschriebenen Issuing-Modellen muss die Autorisierungsstornierung vom Händler ausgelöst werden, der die Transaktion verarbeitet. Der Kartenaussteller kann die bestehende Autorisierung nicht unmittelbar anstelle des Händlers stornieren.
Die jeweiligen Handlungsmöglichkeiten können sich allerdings zwischen Kartenausstellern und Zahlungsabwicklungssystemen unterscheiden. Diese Regel lässt sich daher nicht ohne Weiteres auf sämtliche Krypto-Karten übertragen.
Autorisierungsstornierung und Rückerstattung sind nicht dasselbe
Hat der Händler das Capture noch nicht abgeschlossen und storniert lediglich die zuvor genehmigte Zahlungsautorisierung, handelt es sich normalerweise um die Aufhebung einer Vorautorisierung. Sobald die Mittel wieder verfügbar sind, muss im Konto nicht zwangsläufig eine separate Rückerstattung als Gutschrift erscheinen.
Hat der Händler die Zahlung dagegen bereits endgültig belastet und wird die Bestellung erst anschließend storniert, erfolgt die Rückführung des Geldes in der Regel über eine Rückerstattung (Refund).
Verfahren | Anwendungsfall | Mögliche Anzeige für den Karteninhaber |
|---|---|---|
Autorisierungsstornierung (Authorization Reversal) | Eine Transaktion wird vor Abschluss des zugehörigen Capture storniert | Pending verschwindet, der reservierte Betrag wird freigegeben und das verfügbare Guthaben wiederhergestellt |
Ablauf der Autorisierung (Authorization Expiry) | Eine nicht wirksam weiterverarbeitete Autorisierung erreicht das Ende ihrer Gültigkeitsdauer | Die Sperre wird aufgehoben und das verfügbare Guthaben wiederhergestellt |
Rückerstattung (Refund) | Ein bereits endgültig belasteter Kauf wird zurückgegeben oder storniert | Eine Rückerstattung erscheint im Transaktionsverlauf und wird nach den Regeln des Kartenausstellers gutgeschrieben |
Einige Zahlungssysteme bieten eine einheitliche Schnittstelle zur Rückabwicklung. Je nachdem, ob die Transaktion bereits erfasst wurde, kann darüber entweder eine Autorisierung storniert oder eine Rückerstattung eingeleitet werden. Die Reversal-Funktion von Adyen folgt diesem Prinzip.
Für Karteninhaber ist entscheidend, auf welchem Weg die Mittel zurückgeführt werden, und nicht, ob die Händleroberfläche „Refund“ oder „Cancel“ anzeigt.
Wie lange dauert es normalerweise, bis eine Pending-Transaktion abgeschlossen ist?
Eine einheitliche Frist für alle Krypto-Karten gibt es nicht.
Bei gewöhnlichen Kartenzahlungen können Capture und anschließende Verbuchung schnell abgeschlossen sein. Verzögert der Händler die Verarbeitung, kann eine Transaktion jedoch länger Pending bleiben. Reservierungen für Hotelkautionen oder Mietwagen können deutlich länger bestehen bleiben als bei üblichen Onlinekäufen.
Die Gültigkeitsdauer einer Autorisierung wird unter anderem vom Kartennetzwerk, der Transaktionsart, der Händlerkategorie, dem Kartenaussteller und den Regeln des Zahlungsabwicklers bestimmt. Auch die Dauer bis zur Freigabe kann sich unterscheiden, je nachdem, ob der Händler die Autorisierung aktiv storniert oder sie regulär abläuft.
Ein Beispiel liefern die von Adyen Issuing veröffentlichten Regeln zu Autorisierungssperren: Bei Transaktionen außerhalb Japans laufen gewöhnliche Visa-Autorisierungen, die keiner der aufgeführten Sonderkategorien angehören, üblicherweise nach 7 Tagen ab. Für Händlerkategorien im Zusammenhang mit Hotelübernachtungen, Autovermietungen und Kreuzfahrten beträgt die Gültigkeitsdauer 31 Tage. Bei Mastercard laufen endgültige Autorisierungen (Final Authorisation) und Standardautorisierungen (Default Authorisation) normalerweise nach 7 Tagen ab, während Vorautorisierungen (Pre-authorisation) eine Gültigkeitsdauer von 30 Tagen haben.
Diese Fristen stammen aus den veröffentlichten Regeln des Issuing-Verarbeitungssystems von Adyen. Sie gelten nicht pauschal für alle Visa- oder Mastercard-Karten oder sämtliche Krypto-Karten. Für Transaktionen in Japan bestehen gesonderte Regelungen. Auch bestimmte Händler-Sonderkategorien und zulässige Verlängerungen einer Autorisierung können die tatsächliche Gültigkeitsdauer beeinflussen.
Die genannten 7, 30 oder 31 Tage beziehen sich auf den Ablauf der jeweiligen Autorisierung. Sie entsprechen weder der Zeit, die ein Händler für Capture und endgültige Verbuchung benötigt, noch garantieren sie, dass das in der Karten-App angezeigte verfügbare Guthaben genau am Ablaufdatum aktualisiert wird.
Laut der offiziellen Prepaidkarten-Hilfe von Crypto.com kann es bei Hotel- und Mietwagentransaktionen bis zu 60 Tage nach dem Check-out beziehungsweise dem Ende der Anmietung dauern, bis vorautorisierte Beträge oberhalb der endgültigen Kosten wieder verfügbar werden. Diese Angabe bezieht sich auf bestimmte Transaktionsszenarien dieses Produkts und stellt keine allgemeine Frist für alle Krypto-Karten dar.
Selbst wenn der Händler bereits eine Stornierungsanfrage übermittelt hat, muss die Änderung nicht sofort in der Karten-App sichtbar sein.
Der Eingang der Stornierungsanfrage beim Zahlungsdienstleister, die Freigabe durch den Kartenaussteller, die Aktualisierung der internen Buchhaltung der Plattform und die Aktualisierung des Transaktionsstatus in der App können zu unterschiedlichen Zeitpunkten erfolgen.
Dass eine Autorisierung abgelaufen ist und die reservierten Mittel wieder verfügbar sind, bedeutet nicht zwangsläufig, dass der Händler auf das Capture verzichtet hat. Die technische Dokumentation von Adyen Issuing stellt ausdrücklich klar, dass das System auch Captures verarbeitet, die Händler nach Ablauf der ursprünglichen Autorisierung einreichen. Deshalb kann ein zuvor freigegebener Betrag später doch noch endgültig belastet werden, wodurch das verfügbare Guthaben erneut sinkt.
In diesem Fall sollte der Karteninhaber prüfen, ob die nachträgliche Buchung dem ursprünglichen tatsächlichen Einkauf entspricht. Stimmt der Betrag nicht mit der Rechnung überein oder war die Transaktion selbst nicht autorisiert, kann der Kartenaussteller zur Prüfung kontaktiert und nach den geltenden Regeln eine Transaktionsreklamation eingereicht werden.
Ob und wann der Kundendienst eingeschaltet werden sollte, richtet sich nach den veröffentlichten Bearbeitungsfristen des jeweiligen Kartenanbieters.
Wenn eine gewöhnliche Zahlung bereits über einen angemessenen Verarbeitungszeitraum hinaus aussteht und die Mittel weiterhin reserviert sind, kann der Karteninhaber den Anbieter um eine Prüfung des Autorisierungsstatus bitten.
Bei größeren Vorautorisierungen, etwa für Hotels oder Mietwagen, sollten zudem die endgültige Rechnung, das Check-out-Datum beziehungsweise der Rückgabetermin des Fahrzeugs sowie die Autorisierungsregeln des Kartenausstellers berücksichtigt werden.
Warum spielt bei Pending-Transaktionen mit Krypto-Karten auch die Umwandlung von Krypto-Assets eine Rolle?
Bei herkömmlichen Prepaidkarten bezieht sich eine Autorisierungssperre normalerweise auf das bereits aufgeladene, für Zahlungen verfügbare Kartenguthaben.
Krypto-Karten können dagegen unterschiedliche Finanzierungsmodelle verwenden.
Bei einem Modell wandelt der Nutzer zunächst USDT, USDC oder andere Krypto-Assets in Fiatgeld um und lädt den entsprechenden Betrag anschließend auf eine Prepaidkarte. Nach der Aufladung werden Kartenzahlungen hauptsächlich nach den Regeln des jeweiligen Fiatgeldkontos abgewickelt.
Bei einem anderen Modell werden die vom Nutzer gehaltenen Krypto-Assets erst im Moment der Zahlung gemäß den Produktregeln umgewandelt. Alternativ kann der verfügbare Ausgabenrahmen durch andere Finanzierungsmechanismen bereitgestellt werden.
Darüber hinaus gibt es Produkte, die Wallet-Verbindungen oder Berechtigungsmechanismen über Smart Contracts nutzen.
Weil sich die Herkunft der Mittel und die Umwandlungsverfahren unterscheiden, können sich hinter demselben Pending-Status unterschiedliche Prozesse zur Verwaltung der Vermögenswerte verbergen.
Vorab aufgeladenes Guthaben: Entscheidend ist das Fiatgeldguthaben der Karte
Bei vorab aufgeladenen Karten, deren Krypto-Assets bereits in ein Guthaben in US-Dollar, Euro oder einer anderen Fiatwährung umgewandelt wurden, folgen Zahlungen normalerweise den üblichen Autorisierungs- und Buchungsverfahren des Kartenzahlungsverkehrs. Wird eine Autorisierung aufgehoben, steht in der Regel das entsprechende Guthaben des Kartenkontos wieder zur Verfügung – nicht zwangsläufig der ursprünglich eingesetzte Krypto-Asset.
Bei diesem Modell bedeutet der Status Pending einer Kartenzahlung auch nicht, dass eine Blockchain-Transaktion noch auf Bestätigungen wartet.
Umwandlung beim Bezahlen: Kursschwankungen können eine Rolle spielen
Verkauft oder konvertiert eine Karte Krypto-Assets beim Bezahlen, kann der Transaktionsdatensatz sowohl einen Autorisierungsbetrag in Fiatwährung als auch den Wert der eingesetzten Krypto-Assets enthalten.
Einige Produkte verarbeiten die Krypto-Assets auf Grundlage des autorisierten Betrags und führen Mittel bei einer späteren Betragsanpassung oder Aufhebung der Autorisierung über ein bestimmtes Verfahren zurück.
Coinbase erläutert in seiner Hilfe zur Fehlerbehebung bei Debitkartenzahlungen, dass bei bestimmten Transaktionen mit einer Vorautorisierung oberhalb der tatsächlichen Ausgaben überschüssige Mittel durch den erneuten Kauf von Krypto-Assets zum jeweils geltenden Marktpreis dem verfügbaren Zahlungsguthaben wieder zugeführt werden können.
Dadurch kann sich die Menge der Krypto-Assets, die der Nutzer nach Aufhebung der Autorisierung zurückerhält, von der ursprünglich abgezogenen Menge unterscheiden.
Dieses Verfahren wird jedoch nicht von allen Krypto-Karten genutzt. Karten mit vorab geladenem Stablecoin-Guthaben, reinen Fiatgeldbeständen oder anderen Abrechnungsstrukturen müssen keinen vergleichbaren Rückkauf von Krypto-Assets durchführen.
Wenn eine Pending-Transaktion zu Veränderungen der gehaltenen Asset-Menge führt, müssen die Finanzierungsquelle, die Umwandlungsregeln und die Richtlinien zur Autorisierungsstornierung des jeweiligen Produkts geprüft werden, um die Ursache der Abweichung zu bestimmen.
Blockchain-Pending und Karten-Pending dürfen nicht verwechselt werden
Wenn ein Nutzer über eine Blockchain Krypto-Assets auf eine Krypto-Kartenplattform einzahlt, kann auch die Einzahlung den Status Pending aufweisen.
Das kann bedeuten, dass die On-Chain-Transaktion noch nicht die von der Plattform geforderte Anzahl an Blockbestätigungen erreicht hat oder dass die interne Prüfung der Einzahlung noch nicht abgeschlossen ist.
Der Pending-Status einer Kartenzahlung bei einem Händler hängt dagegen üblicherweise mit der Zahlungsautorisierung im Kartennetzwerk und der anschließenden Transaktionsverarbeitung zusammen.
Auch wenn beide Statusanzeigen in derselben App erscheinen, können dafür völlig unterschiedliche Systeme zuständig sein.
Bei Problemen mit einer Blockchain-Einzahlung sollten der Transaktionshash, die Anzahl der Blockbestätigungen und der Einzahlungsverlauf der Plattform überprüft werden.
Bei einer ausstehenden Kartenzahlung sollten hingegen die Händlerbestellung, die Kartenautorisierung und der Status der endgültigen Verbuchung kontrolliert werden.
Dass eine Kartenautorisierung in einem Blockchain-Explorer nicht gefunden wird, beweist nicht, dass die betreffende Kartentransaktion nicht existiert.
Eine Pending-Transaktion wird nicht freigegeben: Zuerst den Händler oder den Kartenaussteller kontaktieren?
Zunächst sollte geklärt werden, ob die Transaktion bereits die Phase der endgültigen Belastung erreicht hat. Davon hängt ab, welcher Ansprechpartner zuständig ist.
Wenn eine Bestellung storniert wurde, die Kartentransaktion aber weiterhin Pending bleibt, empfiehlt es sich normalerweise, zuerst beim Händler nachzufragen, ob die Zahlungsautorisierung storniert wurde.
Eine Bestätigung per E-Mail belegt lediglich, dass der Händler die Bestellung storniert hat. Sie bedeutet nicht zwangsläufig, dass bereits eine Anfrage zur Aufhebung der Autorisierung übermittelt wurde.
Der Karteninhaber kann sich den Bearbeitungsstatus der Zahlung bestätigen lassen und, sofern verfügbar, eine Transaktionsreferenz zur Autorisierungsstornierung anfordern.
Bestätigt der Händler die abgeschlossene Stornierung, während der Betrag weiterhin über längere Zeit gesperrt bleibt, sollten die entsprechenden Unterlagen beim Kartenaussteller oder Kartenanbieter eingereicht werden. Dabei lässt sich klären, ob die Stornierungsmitteilung eingegangen ist und wann die Mittel voraussichtlich freigegeben werden.
Hat der Händler das Capture bereits abgeschlossen, während die App noch den ursprünglichen Pending-Eintrag anzeigt, muss der Kartenaussteller prüfen, wie die endgültige Buchung der ursprünglichen Autorisierung zugeordnet wurde.
In der Praxis lassen sich folgende Situationen unterscheiden.
Die Bestellung wurde storniert, aber das Guthaben ist nicht wieder verfügbar
Kontaktieren Sie zunächst den Händler und fragen Sie, ob die Autorisierung bereits storniert wurde. Falls nicht, bitten Sie ihn, die Stornierung über sein Zahlungsabwicklungssystem vorzunehmen.
Hat der Händler die Stornierung bestätigt und ist die vom Kartenaussteller veröffentlichte Bearbeitungsfrist überschritten, sollte der Kartenanbieter mit einer Prüfung beauftragt werden.
Die Zahlung ist fehlgeschlagen, dennoch erscheint eine Pending-Transaktion
Möglicherweise hat der Kartenaussteller die Zahlungsautorisierung genehmigt, während die anschließende Bestellverarbeitung beim Händler fehlgeschlagen ist.
In diesem Fall sollte geprüft werden, ob die Autorisierung zu einer gültigen Bestellung gehört und ob der Händler die Zahlung noch einreichen wird.
Bis dies geklärt ist, sollten identische Zahlungsversuche nicht mehrfach wiederholt werden. Andernfalls können mehrere Autorisierungen entstehen, die das verfügbare Kartenguthaben zusätzlich reduzieren.
Bei demselben Händler erscheinen zwei Transaktionen über den gleichen Betrag
Prüfen Sie zunächst, ob die beiden Einträge eine vorläufige Autorisierung und die endgültige Buchung derselben Zahlung darstellen oder ob mehrere Autorisierungen erfolgt sind.
Handelt es sich lediglich um unterschiedliche Verarbeitungsphasen desselben Einkaufs, liegt nicht zwangsläufig eine Doppelbelastung vor.
Wurden dagegen beide Beträge endgültig gebucht, obwohl der Nutzer nur einen Einkauf getätigt hat, sollte der Sachverhalt als mögliche Doppelbuchung mit dem Händler oder Kartenaussteller geklärt werden.
Eine Pending-Transaktion erscheint bei einem völlig unbekannten Händler
Eine solche Situation darf nicht als gewöhnliche Verzögerung bei der Abrechnung behandelt werden.
Auch wenn die Transaktion noch nicht endgültig gebucht wurde, kann eine unbefugte Kartennutzung vorliegen.
Der Karteninhaber sollte die Karte möglichst schnell über die offiziellen Kanäle sperren oder ihre Nutzung einschränken, den Kartenaussteller zur Überprüfung kontaktieren und die für das jeweilige Kartenprogramm geltenden Verfahren bei nicht autorisierten Transaktionen einleiten.
Welche Transaktionsdaten helfen dem Kundendienst bei der Prüfung?
Um eine Pending-Transaktion untersuchen zu können, muss der Kartenaussteller die ursprüngliche Autorisierung und die zugehörigen weiteren Verarbeitungsschritte eindeutig identifizieren.
Ein einzelner Screenshot, der lediglich ein gesunkenes Guthaben zeigt, reicht dafür normalerweise nicht aus.
Es empfiehlt sich, folgende Informationen vorab zusammenzustellen:
Datum, Uhrzeit und Zeitzone der Transaktion;
Name des Händlers, Transaktionsbetrag und Währung;
Die letzten vier Ziffern der Kartennummer;
Den in der Karten-App angezeigten Transaktionsstatus;
Die zugehörige Bestellnummer oder Transaktionsreferenz;
Die Stornierungsbestätigung, Rückerstattungsmitteilung oder andere Antworten des Händlers.
Je nach Zahlungsabwicklungssystem können bei Kartentransaktionen auch technische Kennungen wie die Retrieval Reference Number (RRN) und die System Trace Audit Number (STAN) eine Rolle spielen.
Wenn eine Transaktion bereits endgültig gebucht wurde oder sich im Rückerstattungsverfahren befindet, kann unter bestimmten Voraussetzungen auch die Acquirer Reference Number (ARN) bei der Nachverfolgung helfen. Allerdings werden diese Kennungen nicht für jede Pending-Autorisierung erzeugt, und nicht jeder Zahlungsdienstleister stellt sie Verbrauchern zur Verfügung.
Karteninhaber müssen nicht sämtliche technischen Kennungen selbst beschaffen. Für die Kommunikation mit dem Kundendienst ist es meist wichtiger, den zu prüfenden Verarbeitungsschritt eindeutig zu benennen.
Wenn die Bestellung bereits storniert wurde, kann die Anfrage beispielsweise so lauten:
Diese Transaktion wird weiterhin als Pending angezeigt, obwohl der Händler die Stornierung der Bestellung bestätigt hat. Können Sie bitte prüfen, ob für die ursprüngliche Autorisierung eine Stornierungsanfrage eingegangen ist und wann der reservierte Betrag wieder verfügbar sein wird?
Wenn der Händler den Verarbeitungsstatus noch nicht bestätigt hat, bietet sich folgende Frage an:
Können Sie bitte bestätigen, ob für diese Transaktion bereits ein Capture erfolgt ist oder ob weiterhin eine Autorisierungssperre (Authorization Hold) besteht?
Diese Fragen sind präziser als die pauschale Aufforderung, den „Pending-Betrag zu erstatten“. Sie helfen dem Kundendienst außerdem, das Problem der Autorisierung, dem Capture oder einer ausstehenden Buchungsaktualisierung zuzuordnen.
Bei der Übermittlung von Unterlagen genügen die letzten vier Ziffern der Karte und die für die Prüfung erforderlichen Transaktionsdaten. Geben Sie niemals die vollständige Kartennummer, den CVV-Code, Kontopasswörter, Einmalpasswörter (OTP) oder die Wiederherstellungsphrase einer Wallet weiter.
Wie lässt sich verhindern, dass Pending-Reservierungen spätere Zahlungen beeinträchtigen?
Wer seine Krypto-Karte regelmäßig für Hotelaufenthalte, Mietwagen oder das Tanken an Selbstbedienungszapfsäulen verwendet, sollte sich vorab über die Vorautorisierungsregeln des jeweiligen Händlers informieren. Außerdem sollten genügend verfügbare Mittel vorhanden sein, um auch eine Reservierung abzudecken, die über den tatsächlichen Kaufbetrag hinausgeht.
Verfügt eine Karte beispielsweise nur über 120 US-Dollar, kann eine geplante Tankzahlung über 40 US-Dollar dennoch abgelehnt werden, wenn die Zapfsäule zunächst eine Vorautorisierung von mehr als 120 US-Dollar verlangt.
Einige Tankstellen ermöglichen es, an der Kasse einen festen Betrag im Voraus zu bezahlen. Ob dies möglich ist, hängt jedoch vom jeweiligen Händler und den lokalen Regeln für Zahlungsterminals ab.
Beim Onlinehandel sollte zunächst der Status der ursprünglichen Transaktion überprüft werden, wenn eine Bestellung noch nicht bestätigt wurde. Wiederholtes Klicken auf die Zahlungsschaltfläche kann mehrere Autorisierungen auslösen.
Bei wiederkehrenden Abonnements sollte außerdem darauf geachtet werden, ob andere noch nicht freigegebene Autorisierungen das verfügbare Guthaben reduzieren. Das gilt besonders dann, wenn die Abonnementgebühr ungefähr dem noch verfügbaren Betrag entspricht. Selbst wenn der insgesamt angezeigte Vermögenswert auf dem Konto ausreichend hoch ist, kann die Abbuchung wegen mangelnder unmittelbar verfügbarer Mittel fehlschlagen.
Auch die offizielle Debitkarten-Hilfe von Coinbase weist darauf hin, dass ausstehende Autorisierungen den für Kartenzahlungen verfügbaren Betrag reduzieren können. Sie empfiehlt, den jeweiligen Status in den Transaktionsdetails zu überprüfen.
Bei der Nutzung einer Krypto-Karte sollten drei Werte auseinandergehalten werden: der in der App angezeigte Gesamtwert der Vermögenswerte, das Guthaben des Kartenkontos und der Betrag, der tatsächlich unmittelbar für die Genehmigung einer Zahlung verfügbar ist.
Befinden sich bestimmte Vermögenswerte noch in der Einzahlungsbestätigung, einer Prüfung zur Umwandlung oder einem anderen Verfahren mit Verfügungsbeschränkungen, bedeutet ihre Anzeige in der Vermögensübersicht nicht zwangsläufig, dass sie sofort zum Bezahlen verwendet werden können.
Muss die endgültige Abrechnung auch geprüft werden, wenn Pending verschwunden ist?
Ja, insbesondere bei grenzüberschreitenden Zahlungen und Transaktionen, deren Vorautorisierungsbetrag über den tatsächlichen Kosten lag.
Das Verschwinden des Status Pending bedeutet normalerweise lediglich, dass sich der bisherige Verarbeitungsstatus geändert hat. Karteninhaber sollten weiterhin prüfen, ob der endgültig gebuchte Betrag mit der Rechnung des Händlers übereinstimmt.
Unterscheiden sich die Währung der Autorisierung, die Transaktionswährung des Händlers und die Abrechnungswährung der Karte, können sich der anwendbare Wechselkurs und die tatsächlich erhobenen Gebühren auf den endgültigen Buchungsbetrag auswirken.
Bei Karten, die Krypto-Assets während des Bezahlvorgangs umwandeln, müssen zudem der im Produkt vorgesehene Umwandlungszeitpunkt und das jeweilige Preisermittlungsverfahren berücksichtigt werden.
Daher muss der endgültig gebuchte Betrag nicht exakt mit dem Betrag der vorläufigen Autorisierung übereinstimmen, der beim Bezahlen angezeigt wurde.
Wenn die Abweichung auf einer Anpassung der Vorautorisierung und der Freigabe überschüssiger Mittel beruht, wird das verfügbare Kontoguthaben normalerweise im weiteren Verlauf der Transaktionsverarbeitung aktualisiert.
Übersteigt der endgültig gebuchte Betrag jedoch die vom Händler tatsächlich bestätigten Kosten, sollten die Händlerrechnung, die Transaktionswährung, mögliche Fremdwährungsgebühren sowie zusätzliche eigenständige Autorisierungen oder andere Entgelte überprüft werden. Nicht erklärbare Differenzen sollten zeitnah mit dem Händler oder Kartenaussteller geklärt und gegebenenfalls als Transaktionsreklamation eingereicht werden.
Bei einer Transaktion, die über längere Zeit Pending bleibt, sind drei Fragen entscheidend: Hat der Händler die Zahlung bereits zum Capture eingereicht? Ist die ursprüngliche Autorisierung noch gültig? Und sind die reservierten Mittel wieder verfügbar?
Wurde die Bestellung storniert, die Autorisierung jedoch nicht aufgehoben, sollte in der Regel zunächst der Händler zur Stornierung aufgefordert werden. Ist das Capture bereits erfolgt, ohne dass die Zahlung korrekt verbucht wurde, muss der Kartenaussteller den Vorgang weiter untersuchen.
Handelt es sich um einen unbekannten Händler oder besteht der Verdacht auf eine nicht autorisierte Transaktion, sollten unverzüglich Maßnahmen zum Schutz des Kontos ergriffen werden, anstatt darauf zu warten, dass der Pending-Status von selbst verschwindet.