
Rückerstattungen bei Krypto-Zahlungskarten werden üblicherweise innerhalb von 5 bis 10 Geschäftstagen auf dem Konto des Karteninhabers angezeigt. Dies ist ein gängiger Richtwert von Dienstleistern wie Stripe und Coinbase Card, jedoch keine einheitliche Gutschriftfrist für sämtliche Krypto-Zahlungskarten von Visa und Mastercard. Wenn ein Händler den Status Refunded anzeigt, bedeutet das nicht zwangsläufig, dass der Kartenaussteller den Betrag bereits gutgeschrieben hat.
Ist nach Ablauf der vom jeweiligen Kartenanbieter veröffentlichten regulären Bearbeitungsfrist noch keine Rückerstattung eingegangen, sollte zunächst geprüft werden, ob der Händler die Erstattung tatsächlich eingereicht hat und ob die Transaktion noch aussteht. Anschließend kann der Kartenaussteller mithilfe einer Erstattungsreferenz um Nachverfolgung gebeten werden. Da Krypto-Zahlungskarten Fiatkonten, Stablecoin-Guthaben und die Umwandlung von Kryptowerten einbeziehen können, müssen Erstattungsbetrag, Gutschriftswährung und Art der gutgeschriebenen Vermögenswerte anhand der konkreten Produktbedingungen geprüft werden.
Wie lange dauert eine Rückerstattung bei einer Krypto-Zahlungskarte normalerweise?
Wurde eine Kartenzahlung bereits endgültig eingezogen, veranlasst der Händler die Rückerstattung üblicherweise über seinen Acquirer oder Zahlungsdienstleister. Die Erstattungsinformationen werden anschließend über das Kartennetzwerk an den Kartenaussteller weitergeleitet, der den Betrag schließlich dem Konto des Karteninhabers gutschreibt.
Betrachten wir einen Einkauf über 120 US-Dollar mit einer Krypto-Zahlungskarte von Visa. Nachdem der Händler einer vollständigen Rückerstattung zugestimmt hat, sieht der typische Ablauf folgendermaßen aus:
Händler veranlasst die Rückerstattung → Acquirer oder Zahlungsdienstleister bearbeitet sie → Kartennetzwerk übermittelt die Erstattungsinformationen → Kartenaussteller empfängt und verbucht die Erstattung → Verfügbares Guthaben des Karteninhabers wird aktualisiert.
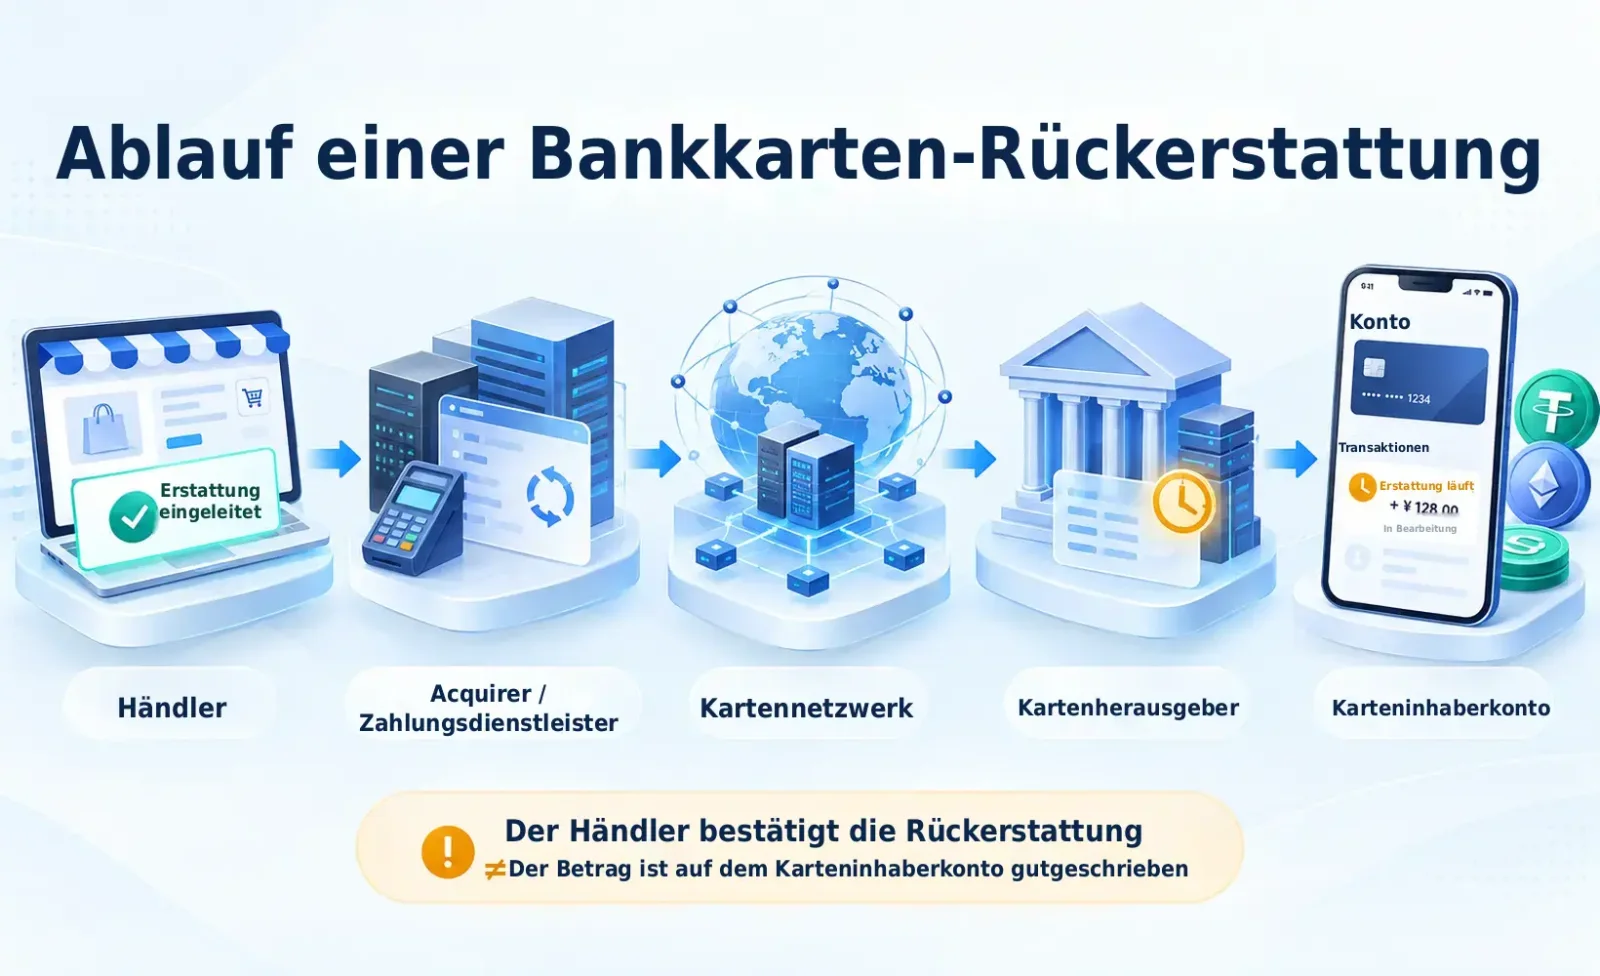
Die Bearbeitungsdauer unterscheidet sich je nach Prozessschritt.
Stripe erklärt in seinen Informationen zur Bearbeitung von Kartenrückerstattungen, dass es normalerweise 5 bis 10 Geschäftstage dauert, bis eine Rückerstattung auf dem Konto des Verbrauchers erscheint.
Auch der offizielle Leitfaden zur Fehlerbehebung für Coinbase Card nennt 5 bis 10 Geschäftstage als üblichen Zeitraum für viele Rückerstattungen. Wird dieser überschritten, empfiehlt Coinbase, sich mit dem Erstattungsbeleg des Händlers an den Support zu wenden.
Allerdings werden nicht alle Rückerstattungen innerhalb dieses Zeitraums abgeschlossen.
In seiner Dokumentation zum Lebenszyklus von Zahlungen erläutert Adyen, dass es bei bestimmten Transaktionen mit dem Status Refunded bis zu 40 Tage dauern kann, bis die Gelder auf dem Konto des Verbrauchers eingehen. Die tatsächliche Dauer hängt von der Bearbeitung durch die beteiligten Finanzinstitute ab.
Diese längere Frist bezieht sich auf die Angaben von Adyen zu bestimmten Erstattungsstatus. Daraus lässt sich nicht ableiten, dass eine Wartezeit von 40 Tagen bei jeder Rückerstattung einer Krypto-Zahlungskarte normal wäre.
Um festzustellen, ob eine Rückerstattung verspätet ist, muss außerdem zwischen der internen Genehmigung durch den Händler und der tatsächlichen Bearbeitung des Erstattungsvorgangs unterschieden werden.
Ein Händler kann beispielsweise am Montag einer Rückerstattung zustimmen, die Transaktion aber erst am Mittwoch über seinen Zahlungsdienstleister einreichen. Die beiden vorangegangenen Tage entfallen dann auf die interne Bearbeitung beim Händler. Sie bedeuten nicht automatisch, dass das Kartennetzwerk bereits mit der Abwicklung der Rückerstattung begonnen hat.
Geschäftstage sind zudem nicht mit Kalendertagen gleichzusetzen. Bei grenzüberschreitenden Transaktionen können Wochenenden und Feiertage der beteiligten Finanzinstitute die tatsächliche Wartezeit verlängern.
Sobald die reguläre Bearbeitungsfrist des jeweiligen Kartenanbieters überschritten ist, kann eine Untersuchung der Rückerstattung eingeleitet werden. Es besteht kein Grund, allein wegen längerer Fristen anderer Anbieter weiter zu warten.
Warum meldet der Händler eine erfolgreiche Rückerstattung, obwohl auf der Karte kein Geld eingegangen ist?
Der im Händlersystem angezeigte Erstattungsstatus beschreibt einen bestimmten Schritt der Zahlungsabwicklung, nicht unbedingt das endgültige Ergebnis auf dem Konto des Karteninhabers.
Teilt der Kundenservice mit „Your refund has been approved“, bestätigt dies normalerweise lediglich, dass der Händler den Erstattungsantrag genehmigt hat. Selbst wenn das System Refunded anzeigt, muss geklärt werden, welche Bedeutung dieser Status beim jeweiligen Zahlungsdienstleister hat.
Die Rückerstattung wurde eingereicht, aber vom Kartenaussteller noch nicht gutgeschrieben
Adyen unterscheidet bei der Bearbeitung von Rückerstattungen mehrere Status.
SentForRefund bedeutet, dass der Erstattungsauftrag an das Finanzinstitut übermittelt wurde und die Bestätigung der weiteren Verarbeitung noch aussteht.
Refunded zeigt an, dass der Erstattungsbetrag auf Händlerseite bereits abgebucht wurde und das zuständige Finanzinstitut die Gelder voraussichtlich an den Verbraucher zurückführen wird. Bis zur tatsächlichen Gutschrift kann dennoch weitere Zeit vergehen.
Hinzu kommt, dass eine Erstattungsanfrage die Prüfungen des Zahlungsdienstleisters erfolgreich durchlaufen und anschließend trotzdem im Kartennetzwerk scheitern kann.
In seiner Dokumentation zu Kartenrückerstattungen erklärt Adyen, dass das Kartennetzwerk eine Rückerstattung noch mehrere Tage später ablehnen kann, selbst wenn der Händler zuvor eine REFUND-Benachrichtigung über die erfolgreiche Erstattungsanfrage erhalten hat. In diesem Fall kann Adyen dem Händler eine REFUND_FAILED-Benachrichtigung senden.
Adyen verwendet außerdem den Status RefundedReversed und die entsprechende Benachrichtigung REFUNDED_REVERSED. Diese zeigen an, dass eine zuvor versuchte Rückerstattung den Verbraucher nicht erfolgreich erreicht hat und die Gelder zurückgeflossen sind. Die offizielle Dokumentation nennt ausdrücklich bestimmte Banküberweisungen sowie die Zahlungsverfahren iDEAL und Bancontact als Anwendungsfälle dieser Benachrichtigung.
REFUNDED_REVERSED darf deshalb nicht als allgemeiner Status verstanden werden, der bei jeder fehlgeschlagenen Kartenrückerstattung auftritt.
Für Verbraucher, die mit Karte bezahlt haben, ist entscheidender, vom Händler bestätigen zu lassen, ob die Rückerstattung an das Kartennetzwerk übermittelt wurde, ob eine Fehlermeldung eingegangen ist und ob die Transaktion erneut bearbeitet werden muss.
Ein dauerhaft ausstehender Pending-Status kann auch auf ein Problem mit dem Händlerkonto hindeuten
Nicht jede Verzögerung bei einer Rückerstattung entsteht beim Kartenaussteller.
In seinen Hinweisen zu ausstehenden Rückerstattungen nennt Stripe mehrere Gründe, weshalb eine Rückerstattung im Status Pending verbleiben kann. Dazu gehören eine noch nicht abgeschlossene Abrechnung der zugehörigen Zahlung, die laufende Bearbeitung durch einen Finanzpartner und ein unzureichendes Guthaben auf dem Stripe-Konto des Händlers.
Verfügt der Händler nicht über genügend verfügbare Mittel für die Rückerstattung, kann diese vorübergehend nicht an den Verbraucher weitergeleitet werden. Der Händler muss dann sein Konto aufstocken oder warten, bis spätere Einnahmen die Finanzierungslücke schließen.
Dies ist ein anderer Fall als eine Rückerstattung, die bereits in das Kartennetzwerk gelangt ist, aber vom Kartenaussteller noch nicht gutgeschrieben wurde.
Stripe weist außerdem darauf hin, dass Rückerstattungen, die über längere Zeit nicht verarbeitet werden können, letztlich fehlschlagen können. In der Supportdokumentation für Händler wird für bestimmte ausstehende Rückerstattungen eine automatische Fehlerbehandlung nach 45 Tagen beschrieben. Diese Regel gilt für den betreffenden Pending-Mechanismus von Stripe und stellt keine allgemeine Wartefrist für Kartenrückerstattungen dar.
Bleibt eine Rückerstattung beim Händler dauerhaft auf Pending, sollte dieser zunächst die Ursache klären. Den Kartenaussteller nach einer möglicherweise noch gar nicht erfolgreich versendeten Rückerstattung suchen zu lassen, ist in dieser Phase wenig sinnvoll.
Die Rückerstattung ist fehlgeschlagen oder die Gelder wurden zurücküberwiesen
Eine Kartenrückerstattung kann auch scheitern, wenn das ursprüngliche Kartenkonto nicht mehr gültig ist, die Transaktionsdaten fehlerhaft sind, ein Zahlungsabwickler die Transaktion ablehnt oder die Verarbeitung im Kartennetzwerk fehlschlägt.
Stripe erläutert in seinen entsprechenden Hinweisen, dass Gelder auf das Stripe-Konto des Händlers zurückfließen können, wenn die Bank des Karteninhabers eine Rückerstattung nicht verarbeiten kann.
Bestätigt der Händler das Scheitern der Rückerstattung, sollte der konkrete Grund angefordert und geprüft werden, ob eine erneute Erstattung über den ursprünglichen Zahlungsweg möglich ist.
Wiederholte Nachfragen beim Kartenaussteller zur ursprünglichen Rückerstattung lösen das Problem in diesem Fall meist nicht, weil der Händler möglicherweise erst eine neue, gültige Erstattungstransaktion einreichen muss.
Nach einer Bestellstornierung erscheint keine Rückerstattung – ist sie fehlgeschlagen?
Die Stornierung einer Bestellung und die Durchführung einer regulären Rückerstattung sind im Kartenzahlungssystem unterschiedliche Vorgänge.
Eine Kartenzahlung umfasst normalerweise die Autorisierung (Authorization) und den anschließenden Zahlungseinzug (Capture). Hat der Händler den Betrag noch nicht endgültig eingezogen, kann die Bestellstornierung durch eine Autorisierungsstornierung (Authorization Reversal) zur Freigabe des zuvor reservierten Betrags führen, ohne dass eine separate Erstattungsgutschrift entsteht.
Angenommen, ein Nutzer hat ursprünglich 200 US-Dollar verfügbares Kartenguthaben und gibt in einem Onlineshop eine Bestellung über 80 US-Dollar auf.
Nach der Zahlungsautorisierung durch den Händler sinkt das verfügbare Guthaben auf 120 US-Dollar. Anschließend storniert der Nutzer die Bestellung, woraufhin der Händler die Autorisierung erfolgreich rückgängig macht. Sobald die Reservierung aufgehoben wurde, steigt das verfügbare Guthaben wieder auf 200 US-Dollar.
Dabei kann die ursprüngliche Pending-Transaktion vollständig verschwinden oder als storniert angezeigt werden. Der Karteninhaber sieht möglicherweise keinen gesonderten Gutschriftposten über „+80 USD“.
Hat der Händler die Zahlung bereits eingezogen, ist für die anschließende Rückgabe des Geldes normalerweise eine Rückerstattung erforderlich.
Eine kurz nach dem endgültigen Einzug veranlasste Rückerstattung kann im Kontoauszug allerdings ebenfalls als Transaktionsstornierung erscheinen.
Stripe erläutert in seiner offiziellen Dokumentation, dass bestimmte frühzeitige Rückerstattungen als Reversal dargestellt werden können: Die ursprüngliche Belastung verschwindet aus dem Kontoauszug, anstatt dass eine separate Erstattungsgutschrift erscheint.
Bei Teilrückerstattungen beschreibt Stripe auch Fälle eines Partial Reversal.
Werden beispielsweise von einer Zahlung über 100 US-Dollar insgesamt 30 US-Dollar zurückgegeben, kann der Karteninhaber am Ende nur eine Belastung über 70 US-Dollar sehen, statt einer Abbuchung über 100 US-Dollar und einer separaten Gutschrift über 30 US-Dollar.
Wenn nach einer Bestellstornierung keine eigenständige Rückerstattung erscheint, sollten daher folgende Punkte geprüft werden:
Ist die ursprüngliche Transaktion von
Pendingzu einer endgültig eingezogenen Zahlung übergegangen?Ist die ursprüngliche Belastung verschwunden oder hat sich ihr Betrag verändert?
Wurde das verfügbare Kartenguthaben wiederhergestellt?
Hat der Händler eine Autorisierungsstornierung oder eine reguläre Rückerstattung vorgenommen?
Hat der Händler die Autorisierung storniert, der reservierte Betrag wird aber über längere Zeit nicht freigegeben, sollte der Händler den Erfolg der Stornierung bestätigen. Falls erforderlich, kann der Kartenaussteller die noch bestehende Autorisierungsreservierung überprüfen.
Wie lässt sich eine überfällige Rückerstattung mithilfe einer ARN nachverfolgen?
Wenn der Händler bestätigt, dass er die Rückerstattung tatsächlich eingereicht hat, das Geld aber auch nach Ablauf der regulären Frist nicht angekommen ist, sollte sich die Untersuchung auf die tatsächlichen Transaktionsdaten statt auf den voraussichtlichen Gutschrifttermin konzentrieren.
Zunächst einen Erstattungsnachweis vom Händler anfordern
Beim Kontakt mit dem Händler sollten das tatsächliche Datum der Rückerstattung, der Betrag, die Währung, der Bearbeitungsstatus und verfügbare Transaktionsreferenzen angefordert werden.
Befindet sich die Rückerstattung noch im Status Pending, muss zunächst geklärt werden, warum sie beim Zahlungsdienstleister des Händlers noch aussteht.
Behauptet der Händler, die Rückerstattung sei abgeschlossen, kann ein Erstattungsbeleg sowie eine Referenznummer zur Nachverfolgung im Kartenzahlungssystem angefordert werden.
Die ARN (Acquirer Reference Number, Referenznummer des Acquirers) gehört zu den wichtigen Kennungen für die Nachverfolgung solcher Transaktionen.
Bei Kartenrückerstattungen, die eine ARN unterstützen, kann der Händler die entsprechende Nummer von seinem Zahlungsdienstleister erhalten. Der Verbraucher kann sie anschließend dem Kartenaussteller übermitteln, um die Untersuchung zu erleichtern.
Stripe beschreibt in seinen Informationen zu Referenznummern für Rückerstattungen drei mögliche Kennungen:
Referenznummer | Bedeutung und wichtigste Verwendung |
|---|---|
ARN | Acquirer Reference Number, Referenznummer des Acquirers zur Nachverfolgung unterstützter Kartenrückerstattungen |
STAN | System Trace Audit Number, Kennung zur Identifizierung von Transaktionen in Kartenzahlungsnachrichten, die bei bestimmten Untersuchungen von Stornierungen hilfreich sein kann |
RRN | Retrieval Reference Number, Referenznummer zur Identifizierung und Recherche bestimmter Transaktionen in Kartennetzwerken |
Diese drei Kennungen sind nicht uneingeschränkt austauschbar.
Bei der Nachverfolgung entsprechender Visa- und Mastercard-Rückerstattungen wird die ARN normalerweise bevorzugt. Eine STAN ist nicht grundsätzlich über sämtliche Transaktionen hinweg eindeutig, während die Verwendung einer RRN vom jeweiligen Kartennetzwerk und dem Abwicklungsverfahren abhängt.
Stripe erklärt, dass einige Netzwerke keine ARN unterstützen und stattdessen eine RRN bereitstellen können. Bei bestimmten Stornierungstransaktionen kann eine STAN erforderlich sein.
Nicht jede Rückerstattung verfügt über eine ARN, auf die der Verbraucher zugreifen kann. Ebenso wenig ist gewährleistet, dass alle Kartenaussteller identische Suchmöglichkeiten anhand dieser Referenzen bieten.
Steht keine ARN zur Verfügung, kann der Händler um eine andere Erstattungsreferenz gebeten werden. Der Kartenaussteller kann anschließend beurteilen, welches Verfahren zur Nachverfolgung geeignet ist.
Welche Informationen benötigt der Kartenaussteller?
Vollständige Transaktionsangaben helfen dabei, wiederholte Rückfragen des Kundenservice zu vermeiden.
Information | Empfohlene Angaben |
|---|---|
Ursprüngliche Zahlung | Händlername, Zahlungsdatum, Betrag, Währung und Transaktionsstatus |
Kartendaten | Nur die letzten vier Ziffern der Kartennummer, nicht die vollständige Nummer |
Angaben zur Rückerstattung | Tatsächliches Einreichungsdatum, Erstattungsbetrag, Währung und Bearbeitungsstatus |
Nachverfolgungsreferenzen | ARN, STAN, RRN oder Erstattungstransaktionsnummer des Zahlungsdienstleisters |
Nachweisdokumente | Erstattungsbeleg, E-Mail zur Bestellstornierung und Bestätigungen des Händlerkundenservice |
Kontounterlagen | Ursprüngliche Belastung, aktueller Kontostand und zugehörige Erstattungsbuchungen |
Bei einer Untersuchungsanfrage an den Kartenaussteller kann folgende Formulierung verwendet werden:
Der Händler hat bestätigt, dass er über den ursprünglichen Zahlungsweg eine Rückerstattung veranlasst hat. Bitte prüfen Sie anhand der Transaktionsreferenz, ob die Rückerstattung das System des Kartenausstellers erreicht hat, ob sie abgelehnt oder zurückgesendet wurde und ob noch eine ausstehende Kontogutschrift bearbeitet werden muss.
Kann der reguläre Kundenservice die Transaktion nicht recherchieren, sollte geklärt werden, ob die Untersuchung an das tatsächlich kartenausgebende Institut oder den zuständigen Kartenprozessor weitergeleitet werden muss.
Viele Krypto-Kartenplattformen stellen die kundenorientierten Dienste bereit, während die zugrunde liegenden Kartenprogramme von Partnerinstituten und Zahlungsabwicklern betrieben werden. Der Kundendienst der Plattform und die für die tatsächliche Rückerstattung zuständige Stelle müssen daher nicht identisch sein.
Außerdem sollten die Ticketnummer, das Datum jeder Antwort und die jeweiligen Untersuchungsergebnisse aufbewahrt werden. Diese Unterlagen können bei einer späteren Eskalation oder einer formellen Transaktionsreklamation hilfreich sein.
Was geschieht mit einer Rückerstattung, wenn die ursprüngliche Karte abgelaufen, gesperrt oder das Konto geschlossen wurde?
Wenn eine Krypto-Zahlungskarte nicht mehr für neue Einkäufe verwendet werden kann, bedeutet das nicht automatisch, dass eine Rückerstattung fehlschlägt.
Entscheidend sind der Status des zugrunde liegenden Kontos und die Frage, ob der Kartenaussteller die auf die alte Karte zurückgeführten Gelder zuordnen und entgegennehmen kann.
Die Karte ist abgelaufen oder wurde ersetzt.
Selbst wenn die alte Kartennummer nicht mehr gültig ist, kann das ursprüngliche Kartenkonto weiterhin bestehen. Einige Aussteller können eingehende Rückerstattungen automatisch dem Konto der Ersatzkarte zuordnen.
Die offizielle Hilfedokumentation von Coinbase Card erläutert, dass Rückerstattungen an eine alte Karte normalerweise automatisch auf das Konto der Ersatzkarte übertragen werden können.
Dieser Mechanismus lässt sich jedoch nicht ohne Weiteres auf sämtliche Krypto-Zahlungskarten übertragen.
Die Karte wurde gesperrt oder eingefroren.
Die Sperrung neuer Kartenzahlungen bedeutet nicht zwangsläufig, dass das Konto keine Rückerstattungen mehr empfangen kann.
Eine vom Nutzer selbst veranlasste Kartensperre, eine Risikokontrollmaßnahme der Plattform oder eine vom Aussteller aus Compliance-Gründen verhängte Kontobeschränkung können unterschiedliche Auswirkungen auf Rückerstattungen haben.
Deshalb sollte der Kartenanbieter den genauen Umfang der Sperre bestätigen, statt von einem zwangsläufigen Scheitern der Rückerstattung auszugehen.
Das Kartenkonto wurde geschlossen.
Nach einer Kontoschließung kann es vorkommen, dass der Kartenaussteller eine Rückerstattung nicht mehr direkt auf dem ursprünglichen Konto verbuchen kann. Dann muss geklärt werden, ob die Erstattung zurückgewiesen wurde und ob eine andere zulässige Methode zur Rückführung des Geldes verfügbar ist.
Die Erstattungsbestimmungen der Visa Core Rules and Visa Product and Service Rules in der Ausgabe vom April 2026 sehen grundsätzlich vor, dass Händler Rückerstattungen nach Möglichkeit auf das ursprünglich verwendete Zahlungsmittel beziehungsweise die ursprünglichen Zahlungsdaten vornehmen.
Ist dieses Zahlungsmittel nicht mehr gültig, wurde das Konto geschlossen oder die Erstattungsautorisierung abgelehnt, können unter bestimmten Voraussetzungen andere zulässige Zahlungsdaten oder genehmigte alternative Erstattungsverfahren verwendet werden.
Daraus folgt nicht, dass der Karteninhaber beliebig eine Bankkarte Dritter oder eine Krypto-Wallet als Empfänger der Rückerstattung bestimmen darf.
Bei einer endgültig gekündigten Krypto-Zahlungskarte sollte zunächst der ursprüngliche Kartenanbieter oder das tatsächlich kartenausgebende Institut kontaktiert werden. Dort muss geklärt werden, ob die Gelder eingegangen oder zurückgeflossen sind und welche zulässigen Rückzahlungswege bestehen. Erst danach sollte das weitere Vorgehen mit dem Händler abgestimmt werden.
Verlangt jemand wegen einer angeblich fehlgeschlagenen Rückerstattung eine On-Chain-Verifizierungsgebühr, die Wiederherstellungsphrase einer Wallet oder einen privaten Schlüssel, sollte der Vorgang sofort abgebrochen und die Behauptung über die offiziellen Kanäle der Kartenplattform überprüft werden. Eine reguläre Untersuchung einer Kartenrückerstattung erfordert keine Offenlegung solcher Informationen.
Warum kann der tatsächlich erstattete Betrag niedriger sein als die ursprüngliche Belastung?
Selbst wenn ein Händler einer vollständigen Rückerstattung zustimmt, kann der endgültig gutgeschriebene Betrag von der ursprünglichen Kartenbelastung abweichen.
Mögliche Ursachen sind Fremdwährungsumrechnungen, die dynamische Währungsumrechnung (DCC), Umwandlungen von Kryptowerten, eigenständige Servicegebühren und der vom Händler tatsächlich genehmigte Erstattungsbetrag.
Diese Faktoren müssen getrennt betrachtet werden. Nicht jede Abweichung lässt sich durch Wechselkursschwankungen erklären.
Bei regulären Erstattungen zwischen unterschiedlichen Währungen können Wechselkursdifferenzen entstehen
Angenommen, ein Nutzer besitzt eine Krypto-Zahlungskarte, deren Umsätze in US-Dollar abgerechnet werden, und bezahlt bei einem europäischen Händler 100 Euro.
Zum Zahlungszeitpunkt werden seinem Kartenkonto nach dem geltenden Wechselkurs und den anwendbaren Gebührenregeln 110 US-Dollar belastet.
Einige Tage später erstattet der Händler die vollen 100 Euro.
Wird die Rückerstattung zu einem neuen geltenden Wechselkurs wieder in US-Dollar umgerechnet, nehmen wir folgenden Kurs an:
1 Euro = 1,08 US-Dollar
Die Rückerstattung von 100 Euro entspricht dann 108 US-Dollar.
Ohne weitere Gebühren und unter der Voraussetzung, dass das Kartenprodukt die Rückerstattung nach diesem Mechanismus eigenständig umrechnet, erhält der Nutzer nach einer ursprünglichen Belastung von 110 US-Dollar nur 108 US-Dollar zurück. Es ergibt sich eine Differenz von 2 US-Dollar.
Eine solche Abweichung kann durch Wechselkursänderungen zwischen Kauf und Rückerstattung entstehen. Sie bedeutet nicht automatisch, dass der Händler einen zu geringen Betrag zurückgezahlt hat.
Tatsächlich können Kartenprodukte jedoch unterschiedliche Verfahren zur Wechselkursberechnung und Verbuchung von Rückerstattungen verwenden. Deshalb müssen die ursprüngliche Transaktionswährung, die Erstattungswährung, die Abrechnungswährung der Karte sowie die bei beiden Transaktionen verwendeten Wechselkurse und Gebühren geprüft werden.
Fehler bei DCC-Rückerstattungen können eine Transaktionsreklamation begründen
Die dynamische Währungsumrechnung (Dynamic Currency Conversion, DCC) kommt normalerweise bei grenzüberschreitenden Kartenzahlungen zum Einsatz, wenn ein Händler oder dessen Zahlungsdienstleister dem Karteninhaber anbietet, in seiner Heimatwährung zu bezahlen.
Dieses Verfahren unterscheidet sich von einer normalen Fremdwährungsumrechnung durch das Kartennetzwerk oder den Kartenaussteller.
Angenommen, ein Inhaber einer auf US-Dollar lautenden Karte bezahlt in Europa 100 Euro. Der Händler bietet DCC an, und der Karteninhaber stimmt einer Zahlung über einen festgelegten Dollarbetrag zu.
Kommt es später zu einer Rückerstattung, darf der Händler die Erstattungswährung oder die Wechselkursbehandlung der ursprünglichen Transaktion nicht beliebig verändern.
Mastercard beschreibt in seinem 2025 veröffentlichten Dynamic Currency Conversion Performance Guide ausdrücklich Anforderungen an die Verwendung der ursprünglichen Transaktionswährung bei DCC-Rückerstattungen.
Bei DCC-Transaktionen können folgende Erstattungsverfahren vorgesehen sein:
Stornierung der ursprünglichen Transaktion;
Rückerstattung in der ursprünglichen DCC-Währung und in entsprechender Höhe;
Durchführung der DCC-Rückerstattung mit exakt demselben Wechselkurs wie bei der ursprünglichen Transaktion.
Der Leitfaden weist außerdem darauf hin, dass Karteninhaber bei Verlusten durch eine zweite Währungsumrechnung infolge einer fehlerhaften Erstattungsabwicklung unter Umständen ein Recht auf Rückbelastung (Chargeback) in Höhe des entstandenen Schadens haben.
Auch die Visa-Regeln von 2026 enthalten Anforderungen hinsichtlich der Wahlmöglichkeit des Karteninhabers bei DCC und der Reklamation von Transaktionen in einer falschen Währung. Der Reklamationsgrund 12.3 (Incorrect Currency) umfasst unter anderem Fälle, in denen DCC ohne ausdrückliche Zustimmung des Karteninhabers angewandt wurde.
Ob eine Reklamation tatsächlich berechtigt ist, hängt jedoch von der verwendeten Transaktionswährung, der DCC-Zustimmung, den Erstattungsunterlagen und den jeweils anwendbaren Regeln des Kartennetzwerks ab.
Fällt der Erstattungsbetrag bei einer Fremdwährungstransaktion niedriger aus, müssen deshalb zwei Sachverhalte unterschieden werden: normale Wechselkursveränderungen bei einer regulären Währungsumrechnung und Fehler bei Währung oder Umrechnung, die durch einen Verstoß des Händlers oder Zahlungsabwicklers gegen geltende Regeln verursacht wurden.
Letztere dürfen nicht pauschal als Wechselkursrisiko eingeordnet werden, das der Verbraucher selbst tragen muss.
Kann die Umwandlung von Kryptowerten den Erstattungsbetrag beeinflussen?
Ein wesentlicher Unterschied zwischen Krypto-Zahlungskarten und herkömmlichen Bankkarten besteht darin, dass die ursprüngliche Finanzierungsquelle und der bei einer Rückerstattung gutgeschriebene Vermögenswert unterschiedlich sein können.
Einige Karten verwenden Fiatguthaben, das zuvor aufgeladen oder durch Umwandlung bereitgestellt wurde. Andere Produkte greifen auf Stablecoin-Guthaben wie USDT oder USDC zurück. Bei weiteren Karten kann die Umwandlung von Kryptowerten erst zum Zeitpunkt des Einkaufs erfolgen.
Bei Karten, für die Kryptowerte bereits vor dem Kauf in Fiatgeld umgewandelt wurden, führt eine Händlererstattung nicht zwangsläufig dazu, dass die ursprünglich gehaltenen digitalen Vermögenswerte automatisch zurückgekauft werden.
Bei anderen Produkten kann die Rückerstattung gemäß den Regeln des Kartenprogramms einem Fiatkonto, einem Stablecoin-Guthaben oder einem anderen Vermögenskonto gutgeschrieben werden.
Welches Verfahren tatsächlich gilt, muss anhand der konkreten Produktmechanik und des Karteninhabervertrags ermittelt werden.
Die europäische Produktdokumentation von Coinbase Card erläutert beispielsweise, dass bei bestimmten Händlerautorisierungen, deren Betrag über dem endgültigen Kaufpreis liegt, der nicht benötigte Restbetrag zum aktuellen Marktpreis für den Rückkauf von Kryptowerten verwendet und dem verfügbaren Guthaben wieder zugeführt werden kann.
Dabei handelt es sich jedoch um ein spezielles Verfahren zur Behandlung nicht genutzter Beträge aus einer Vorautorisierung. Es lässt sich nicht direkt auf reguläre Händlererstattungen nach dem endgültigen Zahlungseinzug übertragen.
Wenn die Plattform nicht ausdrücklich festlegt, dass bei regulären Rückerstattungen BTC oder andere Kryptowerte zurückgekauft werden, lässt sich aus diesem Beispiel keine Veränderung der erstatteten Vermögensmenge ableiten.
Wie sind Gebühren im Zusammenhang mit Rückerstattungen zu unterscheiden?
Eine vollständige Rückerstattung des Kaufpreises bedeutet nicht, dass sämtliche eigenständigen Gebühren, die vor oder nach der Transaktion angefallen sind, automatisch ebenfalls erstattet werden.
So können Blockchain-Netzwerkgebühren, Gebühren für das Aufladen mit Kryptowerten oder bereits angefallene Gebühren für eigenständige Umtauschdienstleistungen zu separaten Vorgängen gehören, die nicht unmittelbar Teil des Einkaufs beim Händler sind.
Ob diese Gebühren zurückgezahlt werden, richtet sich nach den Vereinbarungen der jeweiligen Gebühren erhebenden Stelle und den anwendbaren Bestimmungen.
Gesondert zu beurteilen sind dagegen Händleraufschläge für die Annahme von Kartenzahlungen, sogenannte Surcharges.
Die Visa-Regeln von 2026 enthalten Anforderungen für die Rückerstattung solcher Aufschläge in bestimmten Märkten, darunter Australien, Neuseeland, Kanada, Europa und die USA. Soweit ein Aufschlag unter die jeweilige Regelung fällt, muss er bei einer vollständigen Erstattung ebenfalls vollständig und bei einer Teilerstattung anteilig zurückgezahlt werden.
Auch die Mastercard-Regeln von 2026 sehen für bestimmte kreditkartenbezogene Aufschläge auf Marken- und Produktebene in Kanada und den USA eine vollständige beziehungsweise anteilige Rückerstattung vor.
Diese Anforderungen sind auf bestimmte Regionen und Kartenproduktkategorien beschränkt. Debitkarten und Prepaidkarten, die bei Krypto-Zahlungskarten häufig vorkommen, unterliegen nicht automatisch sämtlichen Regeln für Kreditkartenaufschläge.
Erstattet ein Händler einen bei der Zahlung erhobenen Aufschlag nicht, sollten zunächst dessen Art, der Ort beziehungsweise die Region der Transaktion und die Kartenkategorie festgestellt werden. Erst danach lässt sich beurteilen, welche Erstattungspflichten gelten. Es wäre falsch, grundsätzlich davon auszugehen, dass der Händler solche Gebühren nach eigenem Ermessen einbehalten darf.
Teil- und aufgeteilte Rückerstattungen können ebenfalls zu Betragsabweichungen führen
Ein Händler kann lediglich eine teilweise Erstattung genehmigen. Das kann beispielsweise der Fall sein, wenn bei einer Bestellung mit mehreren Artikeln nur ein Produkt zurückgegeben wird oder ein Hotel beziehungsweise Reiseanbieter nach seiner zuvor offengelegten Regelung nicht erstattungsfähige Kosten einbehält.
In anderen Fällen genehmigt der Händler eine vollständige Rückerstattung, zahlt den Betrag aber in mehreren separaten Transaktionen aus.
Nehmen wir eine Bestellung über 200 US-Dollar, für die der Händler zwei Rückerstattungen über 120 beziehungsweise 80 US-Dollar veranlasst.
Der Karteninhaber erhält möglicherweise zunächst 120 US-Dollar und erst einige Tage später die restlichen 80 US-Dollar.
Zahlungsdienstleister wie Stripe ermöglichen bei geeigneten Ursprungstransaktionen mehrere Teilrückerstattungen, solange deren Gesamtbetrag den noch erstattungsfähigen Betrag nicht übersteigt.
Fällt eine erhaltene Rückerstattung zu niedrig aus, sollte daher zunächst geklärt werden, welchen Gesamtbetrag der Händler tatsächlich genehmigt hat, wie viele Erstattungstransaktionen eingeleitet wurden und ob diese jeweils abgeschlossen sind.
Bietet das Kartenprogramm Cashback, Punkte oder andere Kaufprämien, sollte außerdem geprüft werden, ob diese Vorteile nach einer Rückerstattung zurückgebucht werden. Solche Prämienkorrekturen können getrennt vom eigentlichen Erstattungsbetrag verbucht werden und dürfen nicht automatisch als zusätzliche Erstattungsgebühr gelten.
Wann sollte bei einer fehlenden Rückerstattung ein Kartenumsatz reklamiert werden?
Eine normale Händlerrückerstattung (Refund) und eine formelle Reklamation einer Kartentransaktion (Dispute) sind unterschiedliche Verfahren.
Bei einer regulären Rückerstattung führt der Händler die Gelder eigenständig über den entsprechenden Zahlungsweg zurück.
Eine Rückbelastung (Chargeback) ist dagegen ein formelles Reklamationsverfahren, das der Karteninhaber bei einer Transaktion, die die geltenden Voraussetzungen erfüllt, über den Kartenaussteller einleitet. Die beteiligten Stellen bearbeiten den Fall nach den anwendbaren Regeln des Kartennetzwerks.
Hat der Händler einer Rückerstattung zugestimmt und befindet sich die Transaktion noch innerhalb des normalen Bearbeitungszeitraums, sollte in der Regel zunächst ihr Fortschritt überprüft werden.
In folgenden Situationen ist es dagegen ratsam, sich zeitnah beim Kartenaussteller nach einer möglichen Reklamation zu erkundigen:
Der Händler hat ausdrücklich eine Rückerstattung zugesagt, sie aber auch nach längerer Zeit tatsächlich nicht eingereicht;
Der Händler verweigert eine Erstattung, zu der er nach seinen Rückgabebedingungen oder geltenden Regeln verpflichtet ist;
Der Händler ist über längere Zeit nicht erreichbar und kann keine nachvollziehbaren Bearbeitungsnachweise vorlegen;
Die Rückerstattung wurde abgelehnt oder ist fehlgeschlagen, und der Händler verweigert eine weitere Klärung;
Es bestehen begründete Unstimmigkeiten über den Erstattungsbetrag oder die Währungsbehandlung könnte gegen geltende Regeln des Kartennetzwerks verstoßen;
Die Frist für die Einreichung einer Reklamation läuft in Kürze ab und weiteres Warten könnte die Möglichkeit zur Antragstellung zunichtemachen.
Die Hinweise von Crypto.com zu Reklamationen bei Prepaidkarten verlangen von Karteninhabern, bei gewöhnlichen Streitigkeiten mit Händlern zunächst eine direkte Lösung zu versuchen und entsprechende Nachweise aufzubewahren.
In der Dokumentation wird eine Reklamationsfrist von bis zu 120 Tagen nach der Transaktion oder der Bargeldabhebung am Geldautomaten genannt. Die Bearbeitung eines Streitfalls soll normalerweise etwa 30 bis 45 Tage dauern, wobei die tatsächliche Dauer je nach Komplexität variieren kann.
Dabei handelt es sich um die veröffentlichten Regeln des betreffenden Prepaidkartenprogramms von Crypto.com, nicht um einheitliche Fristen für sämtliche Krypto-Zahlungskarten.
Auch die Reklamationsregeln von Visa und Mastercard enthalten unterschiedliche Anforderungen, abhängig vom Reklamationsgrund, der Transaktionsart, der jeweiligen Region und weiteren Umständen. Bei manchen Streitfällen beginnt die Frist zudem nicht zwangsläufig am ursprünglichen Kaufdatum.
Nähert sich eine Transaktion der maßgeblichen Reklamationsfrist, sollte nicht allein wegen wiederholter Zusagen des Händlers, die Erstattung werde „in Kürze“ erfolgen, unbegrenzt weitergewartet werden.
Es empfiehlt sich, den Kartenaussteller frühzeitig nach der Reklamationsberechtigung, der letzten Einreichungsmöglichkeit und den erforderlichen Nachweisen zu fragen.
Wurde die Händlerrückerstattung bereits erfolgreich gutgeschrieben, darf für denselben Betrag keine doppelte Entschädigung verlangt werden. Laufende Händlererstattungen und Reklamationsverfahren sollten dem Kartenaussteller wahrheitsgemäß offengelegt werden, damit es nicht zu überschneidenden Erstattungsprozessen kommt.
Nicht autorisierte Transaktionen müssen sofort gemeldet werden
Wird eine Belastung durch einen völlig unbekannten Händler festgestellt, besteht der Verdacht einer missbräuchlichen Kartennutzung oder könnten Kartendaten offengelegt worden sein, darf der Fall nicht wie eine gewöhnliche Händlerrückerstattung mit der üblichen Wartezeit behandelt werden.
Die Karte sollte unverzüglich über die offiziellen Kanäle gesperrt, die nicht autorisierte Transaktion gemeldet und entsprechend den Vorgaben des Kartenausstellers eine Sicherheitsuntersuchung oder ein Reklamationsverfahren eingeleitet werden.
Bei solchen Transaktionen kann eine schnelle Meldung entscheidenden Einfluss auf die weitere Risikobegrenzung und die Bearbeitung des Streitfalls haben.
Checkliste zur Untersuchung einer fehlenden Rückerstattung
Bei Problemen mit einer Rückerstattung lässt sich anhand des aktuellen Transaktionsstatus beurteilen, welche Stelle zuerst kontaktiert werden sollte.
Festgestelltes Problem | Zuerst kontaktieren | Empfohlene Maßnahme |
|---|---|---|
Händler hat die Rückerstattung genehmigt, aber keinen Beleg vorgelegt | Händler | Prüfen, ob die Rückerstattung tatsächlich eingereicht wurde, und Bearbeitungsnachweise anfordern |
Rückerstattung bleibt über längere Zeit im Status Pending | Händler und dessen Zahlungsdienstleister | Händlerkontostand, Zahlungsabrechnung und Ursache der ausstehenden Bearbeitung überprüfen |
Nach Bestellstornierung bleibt ein Betrag reserviert | Händler, bei Bedarf Kartenaussteller | Prüfen, ob die Autorisierung storniert wurde und wann die Reservierung aufgehoben wird |
Händler hat Rückerstattung eingereicht, reguläre Frist läuft noch | Händler oder Zahlungsdienstleister | Erstattungsstatus, Datum und Referenznummer anfordern |
Reguläre Frist überschritten, kein Zahlungseingang | Kartenaussteller oder Kartenanbieter | ARN oder andere Referenz bereitstellen und Nachverfolgung verlangen |
Rückerstattung fehlgeschlagen oder Gelder an Händler zurückgeflossen | Händler und dessen Zahlungsdienstleister | Fehlerursache klären und erneute Rückerstattung veranlassen |
Ursprüngliche Karte abgelaufen, gesperrt oder Konto geschlossen | Ursprünglicher Kartenaussteller | Empfangsmöglichkeit des Kontos und alternative Erstattungsverfahren prüfen |
Erstattungsbetrag niedriger als ursprüngliche Belastung | Händler und Kartenaussteller | Erstattungswährung, Wechselkurse, Aufschläge und aufgeteilte Erstattungen prüfen |
Händler verweigert Erstattung, Reklamationsfrist läuft bald ab | Kartenaussteller | Reklamationsvoraussetzungen prüfen und Nachweise rechtzeitig einreichen |
Möglicherweise nicht autorisierte Belastung festgestellt | Sicherheits- und Reklamationsabteilung des Kartenausstellers | Konto sofort sichern und Transaktion melden |
Vor der Kontaktaufnahme mit dem Händler oder Kartenaussteller sollten die ursprüngliche Bestellung, der Zahlungsnachweis, die Bestätigung der Rückerstattung per E-Mail, Transaktionsreferenzen und relevante Antworten des Kundenservice aufbewahrt werden.
Wer eine Karte mit Umwandlung von Kryptowerten nutzt, sollte außerdem dokumentieren, welche Vermögenswerte beim Einkauf abgezogen wurden, welcher Betrag umgerechnet wurde, in welcher Währung die Umrechnung erfolgte und wie die Kontostände vor und nach der Rückerstattung aussahen. Damit lassen sich mögliche Differenzen besser nachvollziehen.
Bei der Übermittlung von Screenshots an den Kundenservice sollten nicht benötigte persönliche Angaben sowie vollständige Kartendaten unkenntlich gemacht werden. CVV, private Wallet-Schlüssel und Wiederherstellungsphrasen dürfen niemals weitergegeben werden.
Hat der Händler die Rückerstattung formell eingereicht, sollte der Kartenaussteller bei der Prüfung helfen, ob die Gelder eingegangen sind und wie der Status der Kontogutschrift lautet. Wurde die Rückerstattung noch nicht erfolgreich versendet, müssen normalerweise der Händler und sein Zahlungsdienstleister die weitere Klärung übernehmen.
Lässt sich das Problem durch eine reguläre Erstattungsuntersuchung nicht lösen, sollte zeitnah der Kartenaussteller für weitere Schritte eingeschaltet werden. Dabei sind die Transaktionsnachweise, die anwendbaren Regeln des Kartennetzwerks und die geltenden Reklamationsfristen zu berücksichtigen.