
Viele Menschen beurteilen eine U-Karten-Plattform danach, ob sie mit WeChat verknüpft werden kann, ob man damit ChatGPT bezahlen kann oder ob auf der Karte Visa- oder Mastercard-Logos zu sehen sind. Eine erfolgreiche Zahlung zeigt höchstens, dass die Karte in diesem Moment funktioniert hat. Sie beantwortet aber nicht, wer das Geld verwahrt, warum ein Konto eingefroren werden kann oder wie ein Guthaben zurückgezahlt würde, wenn die Plattform ihren Betrieb einstellt.
Eine U-Karte wird nur selten von einem einzigen Anbieter allein bereitgestellt. Was der Nutzer sieht, ist eine App, doch dahinter können ein Krypto-Verwahrer, ein Zahlungsinstitut, ein Kartenaussteller und ein Kartennetzwerk stehen. Wenn nur ein Glied dieser Kette unklar bleibt, kann es im Problemfall passieren, dass die Plattform auf den Aussteller verweist und der Aussteller wiederum zurück an die Plattform.
Deshalb sollte man eine U-Karten-Plattform am besten entlang zweier Linien prüfen. Die erste ist die Verantwortlichkeitslinie: Wer betreibt die Plattform, wer gibt die Karte aus und wer bearbeitet Streitfälle? Die zweite ist die Geldlinie: Wohin geht das USDT, wann wird es in Fiat umgetauscht und wer hält das Guthaben? Anschließend sollte man mit einem kleinen Betrag einmal den kompletten Ablauf von Einzahlung, Nutzung und Auszahlung testen.
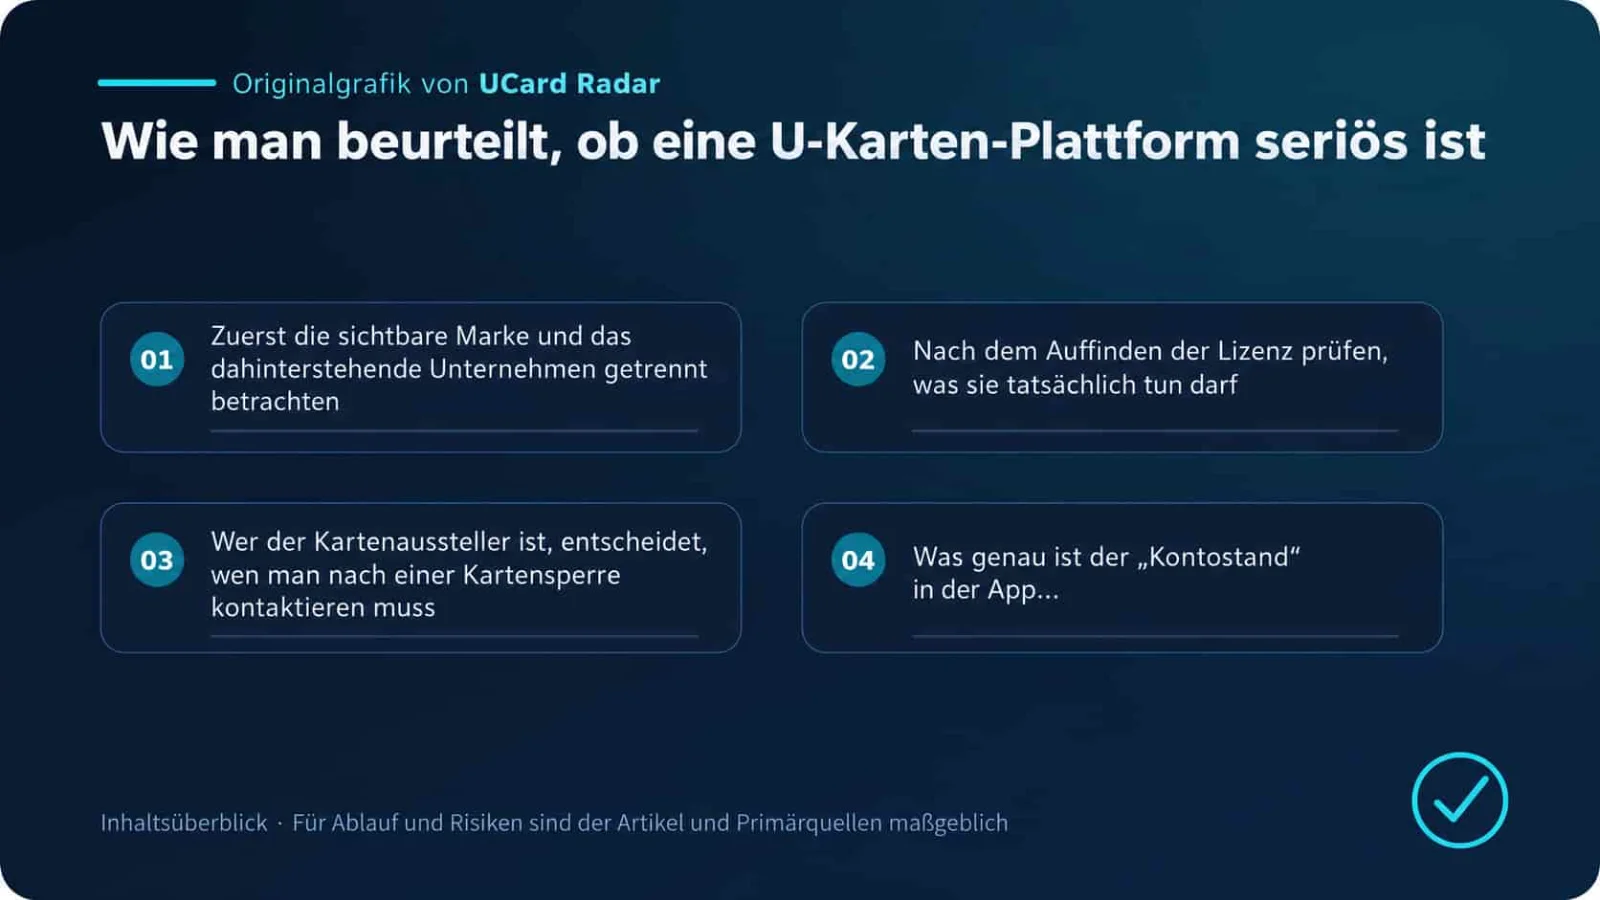
Originalgrafik: Kernpunkte und Prüffluss zur Beurteilung, ob eine U-Karten-Plattform zuverlässig ist
Quellen- und Schlussfolgerungsgrenzen
Primärquellen zur Verifizierung: Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs; Financial Services Register; Liste der Handelsplattformen für virtuelle Vermögenswerte.
Die in diesem Artikel überprüfbaren Tatsachen zu Plattformbetreibern, Lizenzumfang, Verwahrung der Gelder und Risikosignalen beruhen auf den aufgeführten offiziellen oder regulatorischen Dokumenten. Der tatsächliche Servicestatus, Gebühren, Zulassungsvoraussetzungen und regionale Verfügbarkeit sollten jeweils zum Zeitpunkt der Beantragung beim Aussteller oder auf der Plattformseite selbst geprüft werden.
Ein regulatorischer Registereintrag belegt nur die dort eingetragene juristische Person und ihre Berechtigungen. Er ersetzt nicht die Prüfung des tatsächlichen Ausstellers, Verwahrers oder des Karteninhabervertrags. Nutzererfahrungen, Erfolgsquoten, Gebührenvergleiche oder Trendurteile, die nicht direkt in den oben genannten Primärquellen offengelegt sind, stellen Analysen oder Schlussfolgerungen dar und wurden für Einzelfälle nicht offiziell von den betreffenden Institutionen bestätigt.
1. Frontend-Marke und dahinterstehendes Unternehmen getrennt betrachten
Eine sehr häufige Struktur sieht so aus: Der Nutzer registriert sich in der App von Marke A, die Nutzungsbedingungen werden von Unternehmen B abgeschlossen, das USDT wird von Unternehmen C verwahrt, und die Karte wird von Institution D ausgegeben. Diese Parteien können zu derselben Gruppe gehören oder lediglich zusammenarbeiten.
Vor der Registrierung sollte man die folgenden Namen ermitteln.
:---: | :---: | :---: |
|---|---|---|
Rolle | Was geprüft werden sollte | Typisches Risiko |
Frontend-Plattform oder Marke | Vollständiger juristischer Firmenname, Registrierungsort, Büroanschrift, Webdomain | Es erscheint nur ein Markenname, aber kein tatsächlich auffindbares Unternehmen |
Krypto-Asset-Dienstleister | Wer USDT/USDC entgegennimmt und verwahrt und wer die Umwandlung vornimmt | Nach der Einzahlung ist unklar, wer die Vermögenswerte tatsächlich kontrolliert |
Zahlungsinstitut oder E-Geld-Institut | Wer das Fiat-Guthaben verwaltet und wie Kundengelder getrennt werden | Die Plattform stellt ein gewöhnliches Firmenkonto als „Treuhand-/Verwahrungskonto“ dar |
Tatsächlicher Kartenaussteller | Name der Bank oder lizenzierten Institution, geltende Regionen und Kartennetzwerk | Es werden nur Visa- oder Mastercard-Symbole gezeigt, ohne den Aussteller offenzulegen |
Visa und Mastercard stellen hier in erster Linie das Zahlungsnetzwerk bereit. Dass ihre Logos auf der Karte erscheinen, bedeutet nicht, dass sie die Vermögenswerte der Nutzer verwahren oder für das Kreditrisiko der Plattform einstehen.
Der tatsächliche Aussteller ist besonders wichtig. Kartensperren, Betrugsfälle, Chargebacks und Rückerstattungen müssen am Ende von einer konkreten Institution bearbeitet werden. Wenn die Plattform nicht einmal den Namen des Ausstellers nennt, ist man bei späteren Ansprüchen im Wesentlichen auf den Kundendienst angewiesen.
2. Nach dem Auffinden einer Lizenz prüfen, was sie tatsächlich erlaubt
Suchen Sie zunächst in den Nutzungsbedingungen, der Datenschutzerklärung oder im Website-Footer nach dem juristischen Namen des Betreibers. Ein Markenname, eine Übersetzung des Namens oder ein Community-Spitzname reicht nicht aus. Besser strukturierte Plattformen nennen außerdem die Handelsregisternummer, die Aufsichtsbehörde und die Lizenznummer.
Mit diesen Informationen sollte dann in der offiziellen Datenbank der Aufsichtsbehörde geprüft werden. Von der Plattform selbst hochgeladene Zertifikatsbilder können gefälscht sein oder bereits abgelaufen sein. Bei der Prüfung sollten insbesondere diese fünf Punkte beachtet werden:
Stimmt der Firmenname im Aufsichtsregister mit den Nutzungsbedingungen überein?
Ist der Lizenzstatus noch aktiv?
Deckt der erlaubte Geschäftsumfang Zahlungen, E-Geld, Krypto-Umtausch oder Verwahrung ab?
Stimmen offizielle Domain, E-Mail, Telefonnummer und Adresse mit den Angaben der Plattform überein?
Gehört die Lizenz der Plattform selbst oder einem kooperierenden Drittunternehmen?
Mit dem Firm Checker der britischen FCA lässt sich prüfen, ob ein Unternehmen zugelassen ist und ob die Zulassung die angebotenen Dienstleistungen umfasst. Es reicht nicht, wenn nur Name und Registernummer übereinstimmen; auch Domain, E-Mail-Adresse und Telefonnummer sollten überprüft werden. Die FCA hat darauf hingewiesen, dass sogenannte Clone Firms den Namen, die Adresse und sogar die Registernummer eines echten Instituts übernehmen können und nur Website oder Kontaktdaten ändern. FCA Firm Checker · FCA-Hinweis zu Clone Firms
Häufig genutzte offizielle Abfrageportale sind:
:---: | :---: | :---: |
|---|---|---|
Region | Offizielles Prüfportal | Worauf besonders zu achten ist |
Vereinigtes Königreich | FCA Firm Checker | Zulassungsstatus, Erlaubnisumfang, offizielle Kontaktdaten |
Europäische Union | Zentrales EBA-Register für Zahlungs- und E-Geld-Institute | Registrierungsstatus von PI/EMI und zuständiges Land |
Singapur | MAS Financial Institutions Directory | Einstufung des Zahlungsinstituts und konkret erlaubte Dienstleistungen |
Hongkong, China | HKMA-Register lizenzierter Stored Value Facilities | Ob eine SVF-Lizenz vorliegt und wie die lizenzierte Einheit heißt |
Vereinigte Staaten | FinCEN MSB Registrant Search und Datenbanken der Bundesstaaten | MSB-Registrierung sowie staatliche Geldtransfer-/Remittance-Lizenzen |
In der EU kann das zentrale Register der EBA genutzt werden, in Singapur das Financial Institutions Directory der MAS und in Hongkong das SVF-Lizenzregister der HKMA.
Die US-MSब-Registrierung wird in Marketingmaterialien oft überhöht dargestellt. FinCEN hat dies sehr klar erläutert: Dass ein Unternehmen auf der MSB-Registrierungswebsite erscheint, bedeutet weder eine staatliche Empfehlung noch eine Bestätigung der Rechtmäßigkeit. Es zeigt nur, dass das Unternehmen Unterlagen im Zusammenhang mit Geldwäscheprävention eingereicht hat. Es ist keine Banklizenz und belegt für sich allein keine Sicherheit der Gelder. FinCEN MSB Registration
3. Wer der Aussteller ist, entscheidet, an wen man sich bei einer Kartensperre wenden muss
Viele U-Karten nutzen ein gemeinsames Ausstellungsmodell. Die sichtbare Plattform ist für App und Kundenservice zuständig, die lizenzierte Institution für Konto oder Karte, und die Transaktionsautorisierung kann zusätzlich an einen weiteren Prozessor ausgelagert sein.
Wenn dies in den Nutzungsbedingungen nicht klar geregelt ist, kann man dem Kundendienst die folgenden sechs Fragen direkt stellen:
Wer ist die tatsächliche ausstellende Institution der Karte?
Mit welchem Unternehmen schließt der Nutzer den Karteninhabervertrag?
Handelt es sich um eine debit-, prepaid- oder credit-Karte?
Welche Länder und Regionen werden für Anträge unterstützt?
Wenn die Karte deaktiviert wird, wer zahlt das Restguthaben zurück?
Wer bearbeitet im Betrugsfall Streitfälle und Chargeback-Anträge?
Eine ordentliche Antwort sollte konkrete Unternehmensnamen enthalten und sich im Karteninhabervertrag wiederfinden lassen. Wenn der Kundendienst stattdessen nur mit Begriffen wie „internationale Bankenkooperation“, „Premium-Ausstellungskanal“ oder „offizieller Visa-Partner“ antwortet, aber weder die juristische Einheit noch einen Vertragslink nennt, bringt weiteres Nachfragen meist wenig.
4. Was genau ist das „Guthaben“ in der App?
Wenn die App 1.000 USD Guthaben anzeigt, heißt das nicht zwangsläufig, dass es sich um eine Bankeinlage handelt. Es kann USDT sein, die von der Plattform verwahrt werden, nach der Umwandlung entstandenes E-Geld oder einfach nur ein buchhalterisches Guthaben, das für Kartenzahlungen verwendet werden kann. Die Oberfläche mag ähnlich aussehen, doch die rechtliche Natur und die Problembehandlung unterscheiden sich erheblich.
:---: | :---: | :---: |
|---|---|---|
Guthabenart | Was bestätigt werden muss | Hauptrisiken |
Von der Plattform verwahrtes USDT/USDC | Wer die Wallet kontrolliert, ob eine On-Chain-Prüfung möglich ist und wie Vermögenswerte bei Insolvenz behandelt werden | Verwahrungs-, Private-Key-, Einfrierungs-, Stablecoin- und Plattforminsolvenzrisiken |
E-Geld- oder Zahlungskontoguthaben | Ob eine lizenzierte PI/EMI es verwaltet und ob Kundengelder getrennt gehalten werden | Risiken bei der praktischen Trennung, Abwicklungsverzögerung und Institutionsinsolvenz |
Bankeinlage | Ob das Konto tatsächlich bei einer einlagengesicherten Institution geführt wird und ob der Nutzer die Schutzvoraussetzungen erfüllt | Kontostruktur, Durchgriffs-/Pass-through-Buchung und Voraussetzungen der Einlagensicherung |
Sofortige Abwicklung über Non-Custodial-Wallet | Vertragsrechte, Umfang der Freigabe sowie Umtausch- und Abwicklungsmechanismus | Smart-Contract-, Freigabe- und Abwicklungsrisiken |
Die Trennung von Kundengeldern und die Einlagensicherung sind zwei unterschiedliche Mechanismen. Die britische FCA verlangt von Zahlungsinstituten und E-Geld-Instituten safeguarding-Maßnahmen für bestimmte Kundengelder, doch das bedeutet nicht, dass der Nutzer eine bankeinlagengesicherte Einlage hält. FCA-Anforderungen an safeguarding
Die US-amerikanische FDIC stellt ebenfalls klar, dass von nicht-banklichen Kryptounternehmen ausgegebene Krypto-Assets nicht unter die FDIC-Einlagensicherung fallen. Nur Einlagen, die tatsächlich bei versicherten Banken liegen und die Voraussetzungen erfüllen, können geschützt sein. FDIC-Hinweis zu Kryptounternehmen und Einlagensicherung
Wenn Sie Aussagen wie „100 % Fondsschutz“, „bankähnliche Verwahrung“ oder „vollständig versichertes Guthaben“ sehen, sollten Sie vier Dinge nachfragen: Wer bietet den Schutz, deckt er Fiat oder Krypto-Assets ab, ist eine Plattforminsolvenz mitversichert, und kann der Nutzer direkt Ansprüche geltend machen? Wenn die Plattform das nicht klar erklären kann, hat das Wort „Versicherung“ auf der Seite kaum praktischen Wert.
5. Mit einem kleinen Betrag einen vollständigen Testdurchlauf machen
Dass Einzahlungen schnell gutgeschrieben werden, ist der Teil, den die meisten Plattformen am liebsten zeigen. Auszahlungen, Rückerstattungen und Kontoschließungen sagen weit mehr darüber aus, ob der Hintergrundbetrieb tatsächlich ordentlich funktioniert.
Bei der ersten Nutzung sollte der Betrag daher in einem Bereich bleiben, dessen Verlust man verkraften kann, und dann sollte folgender Testdurchlauf erfolgen:
Einen kleinen, verkraftbaren Betrag aus der eigenen Wallet einzahlen;
Gutschriftzeit sowie tatsächlich abgezogene Netzwerk-, Auflade- und Umtauschgebühren beobachten;
Einen echten Kleinbetragskauf durchführen;
Versuchen, die verbleibenden Vermögenswerte auszuzahlen;
Wenn möglich, eine Stornierung oder Rückerstattung testen;
Den Kundendienst einmal kontaktieren und prüfen, ob eine problembezogene Antwort kommt.
Tauchen bei der Auszahlung plötzlich „Sicherheitsleistung“, „Entsperrgebühr“ oder „Kontoverifizierungsgebühr“ auf, sollte man sofort aufhören zu zahlen. Eine öffentlich ausgewiesene Auszahlungsgebühr ist eine Sache; wenn ein Support-Mitarbeiter nach einer Sperre privat verlangt, weiteres Geld an eine unbekannte Wallet zu senden, ist das etwas völlig anderes. Eine AML-Prüfung kann Nachweise zur Herkunft der Mittel verlangen, aber sie rechtfertigt keine wiederholten Aufladungen als „Verifizierung“.
6. Nicht nur die Karteneröffnungsgebühr vergleichen
Manche Karten kosten bei der Ausstellung nur wenige Dollar, sind in der tatsächlichen Nutzung aber teuer. Gebühren werden oft auf mehrere Schritte verteilt:
Kartenausstellungsgebühr und Monatsgebühr;
Krypto-Auflade- oder Umtauschgebühr;
Aufschlag auf den Fiat-Wechselkurs;
Auslandszahlungsgebühr;
ATM-/Geldautomatengebühr;
Bearbeitungsgebühr für Aufladung, Rückerstattung oder fehlgeschlagene Transaktion;
Inaktivitäts-, Kontoschließungs- und Ersatzkartengebühr;
Guthabenbindung durch Händler-Preauthorisierungen.
Man kann die Gesamtkosten anhand eines realistischen Szenarios berechnen: 500 USDT aufladen, in USD umtauschen, 100 USD ausgeben und den Rest zurück in die Wallet auszahlen. Jeden Schritt anhand der veröffentlichten Gebühren berechnen und dann den tatsächlichen Verlust betrachten. Wenn keine vollständige Gebührentabelle auffindbar ist, wenn sich Angaben auf verschiedenen Seiten widersprechen oder der Kundendienst nur behauptet, „die Gesamtgebühren seien sehr niedrig“, deutet das auf mangelnde Gebührentransparenz hin.
7. Besondere Vorsicht, wenn „ohne KYC“ als Verkaufsargument verwendet wird
Zahlungs- und Krypto-Asset-Dienstleistungen müssen normalerweise die Identität des Kunden, die Herkunft der Mittel und das Transaktionsrisiko prüfen. Dass Ausweisdokumente, Liveness-Checks oder Adressnachweise verlangt werden, beweist für sich genommen nicht, dass eine Plattform zuverlässig ist; entscheidend ist auch, wie diese Daten gespeichert werden.
Wenn jedoch gleichzeitig Aussagen wie „anonyme Karte“, „große Aufladungen“, „keine Prüfung“, „Massenkonten unterstützt“ und „Fremdgelder können entgegengenommen werden“ erscheinen, ist das Risiko bereits offensichtlich. Solche Geschäftsmodelle erfüllen die Compliance-Anforderungen von Banken und Ausstellern langfristig nur schwer. Sobald Partnerkanäle eingeschränkt werden, trifft es nicht nur neue Nutzer; auch bestehende Konten können eingefroren werden.
Mindestens die folgenden Sicherheitsfunktionen sollten im Konto vorhanden sein:
Zwei-Faktor-Authentifizierung beim Login;
Whitelist für Auszahlungsadressen und Abkühlfrist für neu hinzugefügte Adressen;
Karte per Klick einfrieren und entsperren;
Limits pro Transaktion und pro Tag;
Warnung bei Login von neuen Geräten;
Transaktionsbenachrichtigungen;
Einsehbare und widerrufbare eingeloggte Geräte;
Ein separater Anti-Phishing-Code oder eine klare Erklärung der offiziellen Domain.
Wenn eine Plattform Reisepässe, Personalausweise und Gesichtsdaten sammelt, aber nicht offenlegt, wer Datenverantwortlicher ist, wie lange die Daten gespeichert werden und wie sie gelöscht werden, werden die Identitätsdaten selbst zum Risiko. Selbst wenn die Karte funktioniert, lohnt es sich nicht, einer solchen Firma dauerhaft vollständige Ausweisdokumente zu überlassen.
8. Bei Bewertungen auf konkrete Vorfälle achten, nicht auf Emotionen
Ein Bewertungsbereich voller Lob kann einfach bedeuten, dass die Plattform gerade erst gestartet ist, oder das Ergebnis von Affiliate-Werbung sein. Viele negative Bewertungen müssen ebenfalls unterschieden werden: echte Störungen, Nutzerverstöße oder bloße Emotion.
Nützlicher als „funktioniert super“ oder „auf keinen Fall benutzen“ sind Details wie diese:
Wie lange Auszahlungen dauern;
Ob Rückerstattungen dem Guthaben wieder gutgeschrieben werden;
Ob Nutzer nach einer Kontosperre Unterlagen zur erneuten Prüfung einreichen können;
Ob der Kundendienst Ticketnummern und Bearbeitungsfristen bereitstellt;
Ob die Plattform einen Wechsel des Ausstellers oder eine Betriebsaussetzung vorab ankündigt;
Ob Nutzer nach Kontoschließung verbleibende Vermögenswerte zurückerhalten können.
„Kann mit WeChat verknüpft werden“, „ChatGPT erfolgreich bezahlt“ und „Cashback erhalten“ dokumentieren nur eine einzelne Transaktion. Daraus lässt sich weder auf einen langfristig stabilen Betrieb noch auf die Sicherheit großer Guthaben schließen.
9. Bei diesen Signalen sollte man keine weiteren Einzahlungen leisten
Wenn nur ein Signal auftaucht, sollte weiter geprüft werden. Wenn mehrere gleichzeitig auftreten, ist es nicht mehr sinnvoll, weiter aufzuladen:
Der juristische Name des Betreibers ist nicht auffindbar;
Die Lizenznummer gehört zu einem anderen Unternehmen, ohne vertragliche Erklärung der Beziehung;
Es werden nur MSB, Handelsregisterauszug oder Kartennetzwerk-Logos gezeigt, während der Erlaubnisumfang umgangen wird;
Der Kartenaussteller und der Karteninhabervertrag werden nicht offengelegt;
Es werden dauerhaft hohe feste Renditen oder ungewöhnlich hohe Cashback-Versprechen gemacht, ohne die Herkunft der Mittel zu erklären;
Der Kauf fertiger Konten, die Nutzung falscher Adressen oder das Umgehen von KYC wird gefördert;
Es wird verlangt, Geld an eine vom Kundendienst vorübergehend genannte private Wallet zu überweisen;
Bei der Auszahlung werden immer neue Sicherheitsleistungen, Steuern oder Entsperrgebühren verlangt;
Domains, App-Download-Links und Empfangs-Wallets werden häufig geändert;
Kommentare werden geschlossen, Auszahlungsfragen gelöscht oder Probleme nur im Privatchat behandelt;
Nach einer Serviceunterbrechung gibt es keine formelle Mitteilung, kein Ticketsystem und keinen Plan für die Auszahlung von Guthaben.
10. Schnelle Bewertungstabelle für U-Karten-Plattformen
Die folgende Punktzahl dient nur der ersten Grobprüfung. Sie misst, wie vollständig die Informationen sind und wie reibungslos ein Ausstieg möglich ist. Sie ist keine Garantie für die zukünftige Sicherheit der Plattform. Regulatorische Änderungen, unterbrochene Ausstellerpartnerschaften, Liquiditätsprobleme und Cyberangriffe können dazu führen, dass selbst eine hoch bewertete Plattform plötzlich nicht mehr funktioniert.
:---: | :---: | :---: |
|---|---|---|
Kriterium | Punkte | Voraussetzung für volle Punktzahl |
Einheit und Lizenzen | 25 | Juristische Einheit ist klar, Lizenz in offizieller Datenbank prüfbar, Erlaubnisumfang passend |
Ausgabekette | 15 | Aussteller, Kartentyp, Karteninhabervertrag und Streitbearbeiter sind klar benannt |
Mittelstruktur | 20 | Verwahrungsweise und Schutzgrenzen für Krypto-Assets, Fiat und Kartenguthaben sind klar erläutert |
Auszahlungen und Rückerstattungen | 15 | Regeln sind öffentlich, Kleinbetrags-Test funktioniert, keine spontanen Zusatzforderungen |
Gebührentransparenz | 10 | Vollständige Gebührentabelle verfügbar, tatsächliche Belastung entspricht den Angaben |
Kontosicherheit | 10 | 2FA, Geräteverwaltung, Auszahlungsschutz, Kartensperre und Transaktionswarnungen vorhanden |
Kundendienst und Bekanntmachungen | 5 | Formelles Ticketsystem, Bearbeitungsfristen und nachvollziehbare Service-Mitteilungen vorhanden |
Die Gesamtpunktzahl kann so interpretiert werden:
:---: | :---: | :---: |
|---|---|---|
Punkte | Erste Einschätzung | Empfehlung |
85–100 | Informationen relativ vollständig | Dennoch zunächst nur mit kleinem Betrag testen und keine großen Guthaben langfristig halten |
70–84 | Grundsätzlich prüfbar, aber mit Lücken | Guthaben begrenzen und erst nach Klärung der fehlenden Informationen über langfristige Nutzung entscheiden |
55–69 | Erhöhtes Risiko | Nur für weitere Untersuchung geeignet; direkte Aufladung nicht empfohlen |
Unter 55 | Schwere Informationslücken | Plattform wechseln |
Am Ende läuft die Prüfung einer U-Karten-Plattform auf zwei Fragen hinaus: Wo ist das Geld, und an wen kann man sich wenden, wenn etwas schiefgeht?
Nur wenn sich Unternehmensstruktur, Lizenzumfang, Ausstellervereinbarung, Verwahrung der Gelder und Ausstiegsregeln alle nachvollziehen lassen, lohnt sich ein Test mit einem kleinen Betrag. Fehlt auch nur einer dieser Punkte, sollte das Guthaben begrenzt werden. Wenn die Plattform nicht einmal klar erklären kann, wer sie betreibt und wer die Karte ausstellt, ist es am besten, direkt Abstand zu nehmen.
Außerdem gibt es noch einen leicht zu übersehenden Punkt: Dass eine Plattform heute zuverlässig wirkt, bedeutet nicht, dass in sechs Monaten Ausstellerkanal, Regulierungsstatus oder Auszahlungsbedingungen noch unverändert sind. Ein U-Karten-Konto eignet sich eher für kurzfristige laufende Ausgaben als für die langfristige Aufbewahrung großer Mengen an USDT oder Fiat. Nur das aufladen, was man braucht, ist in der Praxis meist sinnvoller als hohem Cashback hinterherzulaufen.