
Im Bereich der Krypto-Zahlungskarten ändern sich Gebühren, unterstützte Regionen, KYC-Anforderungen, der Ausgabestatus von Karten und die Zahlungskompatibilität regelmäßig. Bei manchen Produkten sind die Informationen auf offizielle Websites, Hilfecenter, Nutzungsbedingungen, Social-Media-Ankündigungen und Nutzer-Communities verteilt. Hinzu kommt, dass verschiedene Seiten zu unterschiedlichen Zeitpunkten aktualisiert werden können, unterschiedliche regionale Abgrenzungen verwenden oder voneinander abweichende Angaben enthalten.
Wer sich ausschließlich auf die Marketingseiten eines Kartenanbieters verlässt, kann nur schwer zuverlässig beurteilen, ob eine Karte aktuell beantragt werden kann, welche Identitätsprüfung erforderlich ist, welche tatsächlichen Gebühren anfallen und ob das Produkt für ein bestimmtes Land oder einen bestimmten Zahlungseinsatz geeignet ist.
UCard Radar ist eine Informations-, Vergleichs- und Risikoanalyseplattform für Krypto-Zahlungskarten, die sich an chinesischsprachige Nutzer richtet. Die Plattform strukturiert öffentlich verfügbare Informationen zu Kartenprodukten, Betreibergesellschaften, Gebühren, Antragsregionen, KYC-Anforderungen, Zahlungskompatibilität und nutzerbezogenen Risikosignalen.
Zur Verbesserung der Datentransparenz stützt sich UCard Radar hauptsächlich auf folgende Arten öffentlicher Quellen:
Offizielle Websites der Kartenanbieter, Hilfecenter und Nutzungsbedingungen;
Offizielle Ankündigungen und öffentliche Diskussionen auf X;
Beiträge und Kommentare auf Reddit;
Nutzerbewertungen auf Trustpilot;
Bei Bedarf zusätzlich Informationen von Aufsichtsbehörden, Unternehmensregisterdaten, App-Stores und weitere öffentlich zugängliche Quellen.
Die einzelnen Quellen erfüllen unterschiedliche Funktionen. Offizielle Websites dienen vor allem zur Bestätigung von Produktregeln; X wird hauptsächlich zur Verfolgung aktueller Änderungen genutzt; Reddit und Trustpilot helfen dabei, Probleme zu erkennen, die Nutzern bei der tatsächlichen Beantragung und Verwendung einer Karte begegnen.
Diese Quellen sind nicht austauschbar und erhalten auch nicht dasselbe Beweisgewicht.
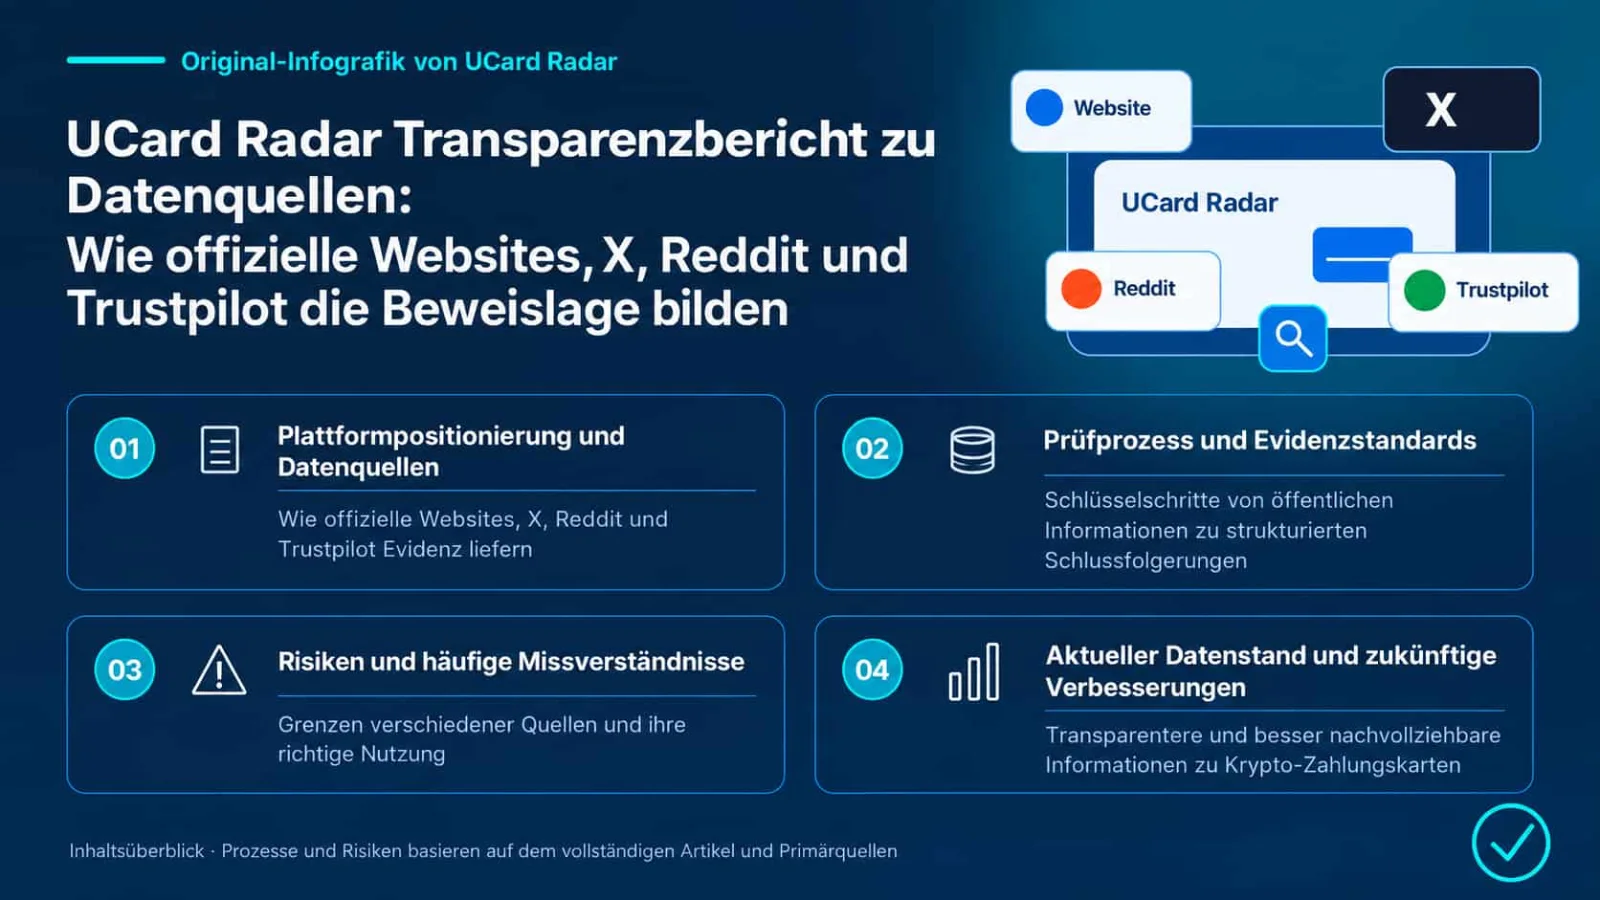
Abgrenzung von Quellen und Schlussfolgerungen
Primärquellen zur Verifizierung: Stablecoin-linked cards and money movement; Visa and Bridge Partner to Make Stablecoins Accessible for Everyday Purchases; FATF Standards on Virtual Assets and VASPs.
Für überprüfbare Tatsachen zu Zahlungsnetzwerken, Kartenausgabe und regulatorischen Prüfkriterien, die in der Kartenrecherche dieser Website verwendet werden, gelten die oben aufgeführten offiziellen oder regulatorischen Dokumente als maßgebliche Grundlage. Der tatsächliche Servicestatus, Gebühren, Teilnahmevoraussetzungen und regionale Verfügbarkeit sollten zum Zeitpunkt der Beantragung auf den Seiten des Kartenherausgebers oder der jeweiligen Plattform überprüft werden.
Die auf dieser Website veröffentlichten Angaben zum Umfang der Abdeckung, zu Labels und zu beobachteten Entwicklungen sind redaktionelle Daten. Sie ersetzen weder Plattformankündigungen noch Register lizenzierter Unternehmen oder Karteninhaberverträge. Erfahrungen, Erfolgsquoten, Gebührenvergleiche oder Trendanalysen, die nicht direkt aus den oben genannten Primärquellen hervorgehen, sind als Analyse oder Schlussfolgerung zu verstehen und wurden von den jeweiligen Institutionen für den konkreten Einzelfall nicht offiziell bestätigt.
1. Positionierung von UCard Radar
UCard Radar gibt selbst keine Krypto-Zahlungskarten aus und ist nicht an der Verarbeitung von Nutzergeldern beteiligt.
Zu den zentralen Aufgaben der Plattform gehören:
Öffentliche Informationen zu Karten zu sammeln und zu strukturieren;
Gebühren, Regionen, KYC-Anforderungen und Kartenfunktionen systematisch aufzubereiten;
Antragsvoraussetzungen und Nutzungsszenarien verschiedener Produkte zu vergleichen;
Änderungen wie Produktaussetzungen, Gebührenanpassungen und regionale Einschränkungen zu verfolgen;
Risikosignale zu Kontosperrungen, Rückerstattungen, fehlgeschlagenen Zahlungen und Streitfällen mit dem Kundendienst zu erfassen;
Quellenangaben und Zeitpunkte der Informationsprüfung bereitzustellen.
UCard Radar bietet Informationsaufbereitung und Risikoanalyse. Die Plattform bietet keine Kartenbeantragung, Aufladung, Währungsumtausch, Auszahlung, Zahlungen im Auftrag Dritter oder Dienstleistungen zur Umgehung von KYC-Anforderungen oder regionalen Beschränkungen an.
Die auf der Plattform dargestellten Inhalte stellen keine Finanz-, Rechts-, Anlage- oder Steuerberatung dar. Vor der Beantragung oder Nutzung einer Karte sollten Nutzer weiterhin die offizielle Produktwebsite, die Nutzungsbedingungen und die in ihrem Land oder ihrer Region geltenden Bestimmungen prüfen.
2. Unterschied zwischen Informationsquellen und formaler Evidenz
Im öffentlichen Internet gibt es eine große Menge an Informationen zu Krypto-Zahlungskarten. Nicht alle Inhalte eignen sich jedoch unmittelbar als Grundlage für Schlussfolgerungen zu einem Produkt.
UCard Radar unterscheidet Informationen grundsätzlich in drei Ebenen.
Informationsebene | Hauptbedeutung | Direkt für öffentliche Schlussfolgerungen nutzbar? |
|---|---|---|
Beobachtungsquelle | Offizielle Website, Konto, Community oder Bewertungsseite, die laufend beobachtet werden soll | Nein |
Rohinformation | Webseite, Ankündigung, Beitrag, Kommentar oder Nutzerbewertung | Nein |
Formale Evidenz | Information, deren Zuordnung, Prüfung und Glaubwürdigkeitsbewertung abgeschlossen ist | Ja |
Die Beobachtung des offiziellen X-Kontos einer Kartenmarke bedeutet beispielsweise nicht, dass sämtliche dort veröffentlichten Inhalte mit dem Kartengeschäft zusammenhängen.
Auch ein Reddit-Beitrag über eine Kontosperrung bedeutet nicht automatisch, dass die Ursache der Sperrung bestätigt wurde. Noch weniger lässt sich daraus ableiten, dass alle Nutzer dasselbe Problem haben werden.
Eine negative Bewertung auf Trustpilot zeigt zunächst nur, dass ein Nutzer eine entsprechende Rückmeldung abgegeben hat. Ob sich die Bewertung tatsächlich auf das Kartengeschäft bezieht, ob es sich um einen aktuellen Vorfall handelt und ob sie mit anderen Berichten übereinstimmt oder diese dupliziert, muss weiter geprüft werden.
Nur Informationen, die die erforderlichen Prüfungen durchlaufen haben und eindeutig einem konkreten Produkt, einem Herausgeber, einer Region, einer Gebühr, einer KYC-Regel, einem Problem der Zahlungskompatibilität oder einem Risikoereignis zugeordnet werden können, werden als formale Evidenz verwendet.
3. Wie UCard Radar öffentliche Schlussfolgerungen bildet
Von der Entdeckung einer öffentlichen Information bis zur Aufnahme auf einer Kartenproduktseite sind normalerweise mehrere Prüfschritte erforderlich.
Der grundlegende Ablauf lautet:
Öffentliche Information entdecken
→ Identität der Quelle prüfen
→ Zugehöriges Produkt oder Betreiberunternehmen bestätigen
→ Zeitpunkt, Region und Produktversion prüfen
→ Auf Duplikate oder Widersprüche prüfen
→ Glaubwürdigkeit der Information bewerten
→ Bei Bedarf Quellen gegeneinander prüfen
→ Strukturierte Schlussfolgerung bilden
→ Quelle und Prüfzeitpunkt dokumentieren
Ziel dieses Prozesses ist es, unter anderem folgende Situationen zu vermeiden:
Eine einzelne Nutzerbeschwerde verändert direkt die Risikobewertung einer Karte;
Eine veraltete Ankündigung überschreibt aktuelle Gebühreninformationen;
Beschwerden über eine Kryptobörse, die nichts mit der Karte zu tun haben, werden als Kartenrisiko erfasst;
Eine von KI generierte Zusammenfassung wird als offizielle Tatsache behandelt;
Eine einzelne Antwort in sozialen Medien wird zu einer weltweit geltenden Richtlinie verallgemeinert;
Eine alte Länderliste bleibt dauerhaft auf der Produktseite bestehen.
Bei grundlegenden Feldern wie Gebühren, unterstützten Regionen, KYC-Anforderungen, Kartenherausgebern und Nutzungsbedingungen bevorzugt UCard Radar grundsätzlich offizielle Quellen.
Bei tatsächlichen Nutzererfahrungen wie Kontosperrungen, Rückerstattungen, fehlgeschlagenen Zahlungen und der Bearbeitung durch den Kundendienst müssen dagegen Community-Berichte, Bewertungstrends und offizielle Stellungnahmen gemeinsam betrachtet werden.
4. Evidenz von offiziellen Websites: wichtigste Grundlage für Produktregeln
Zu den offiziellen Quellen gehören in der Regel:
Produktseiten;
Gebührenseiten;
Seiten zu unterstützten Ländern oder Regionen;
Offizielle Hilfecenter;
Nutzungsbedingungen;
Datenschutzrichtlinien;
Informationen zu KYC und Identitätsprüfung;
Angaben zum Kartenherausgeber;
Offizielle Blogs;
Systemstatusseiten;
Ankündigungen zu Serviceänderungen.
Welche Informationen sich besonders gut über offizielle Websites bestätigen lassen
Informationstyp | Aussagekraft offizieller Website-Quellen |
|---|---|
Kartenausgabegebühr, Monatsgebühr, Jahresgebühr und ATM-Gebühren | Hoch |
Länder, in denen Anträge möglich sind, und gesperrte Regionen | Hoch |
KYC-Dokumente und Verifizierungsanforderungen | Hoch |
Kartentyp und Kartennetzwerk | Hoch |
Unterstützte Fiatwährungen oder Krypto-Assets | Hoch |
Offizielle Unterstützung von Apple Pay und Google Pay | Hoch |
Kartenherausgeber und Rechtsträger | Mittel bis hoch |
Ob das Produkt aktuell beantragt werden kann | Hoch |
Tatsächliche Erfolgsquote von Nutzerzahlungen | Niedrig |
Kontosperrungen, Rückerstattungen und Erfahrungen mit dem Kundendienst | Niedrig |
Offizielle Websites sind die wichtigste Quelle zur Bestätigung von Produktregeln. Auch offizielle Informationen können jedoch unvollständig sein oder nicht rechtzeitig aktualisiert werden.
Typische Fälle sind:
Gebühren sind auf mehrere Hilfeseiten verteilt;
Produktseite und Nutzungsbedingungen enthalten unterschiedliche Formulierungen;
Listen unterstützter Regionen werden nicht rechtzeitig aktualisiert;
Länderspezifische Seiten verwenden unterschiedliche Versionen der Bedingungen;
Alte Seiten bleiben über Suchmaschinen weiterhin erreichbar;
Marketingseiten werden nach einem Wechsel des Kartenherausgebers nicht sofort angepasst;
Eine Seite wirbt mit „weltweiter Verfügbarkeit“, nennt aber keine ausgeschlossenen Länder;
Werbeaktionen enthalten keine klaren Angaben zu Laufzeit oder berechtigten Nutzergruppen.
Deshalb prüft UCard Radar bei Informationen von offiziellen Websites nicht nur den Link selbst, sondern auch die relevante Region, das Veröffentlichungs- oder Aktualisierungsdatum, die Produktversion und den Zeitpunkt der letzten Verifizierung.
Wenn sich mehrere offizielle Seiten widersprechen, sollten grundsätzlich die aktuelleren Informationen mit höherer rechtlicher Verbindlichkeit und klarer abgegrenztem Geltungsbereich bevorzugt werden.
5. Evidenz von X: Verfolgung von Produktänderungen
X ist im Bereich der Krypto-Zahlungskarten ein wichtiger Echtzeit-Informationskanal.
Kartenmarken und Betreiber veröffentlichen dort häufig Informationen zu:
Neueinführungen von Produkten;
Neu unterstützten Ländern;
Vorübergehenden Aussetzungen von Anträgen oder Kartenausgaben;
Systemwartungen;
Einführung von Apple Pay oder Google Pay;
Änderungen bei Gebühren oder Cashback-Programmen;
Änderungen bei Ausgabepartnerschaften;
Vorübergehenden Zahlungsstörungen;
Reaktionen auf Sicherheitsvorfälle oder Serviceausfälle.
Wert von X als Quelle
Der größte Vorteil von X ist die hohe Aktualisierungsgeschwindigkeit.
Wenn die offizielle Website noch nicht aktualisiert wurde, das offizielle Konto aber bereits eine Aussetzung der Kartenausgabe, eine Systemwartung oder eine Änderung der unterstützten Regionen angekündigt hat, kann X als frühes Signal für eine Veränderung des Produktstatus dienen.
Solche Hinweise lösen weitere Prüfungen aus. Dazu gehört insbesondere die Kontrolle, ob offizielle Website, Hilfecenter, Statusseite oder Nutzungsbedingungen die Änderung bereits übernommen haben.
Grenzen von X
Inhalte auf X weisen jedoch auch deutliche Instabilitäten auf:
Beiträge können gelöscht werden;
Konten können umbenannt werden;
Offizielle Konten können mit Nachahmer- oder Fake-Konten verwechselt werden;
Marketingtexte enthalten häufig nicht alle Bedingungen;
Antworten des Kundendienstes können nur für einen einzelnen Nutzer gelten;
Regionale Ankündigungen können irrtümlich als globale Richtlinie verstanden werden;
Eine einzelne Antwort ist nicht mit formalen Nutzungsbedingungen gleichzusetzen;
KOLs oder Werbekonten können Affiliate- oder Provisionsbeziehungen haben.
X eignet sich daher gut für die Frage „Was hat sich zuletzt geändert?“, ist aber allein meist nicht ausreichend für die Frage „Welche Regel gilt langfristig?“.
Anwendungsszenario | Als alleinige Schlussfolgerung geeignet? |
|---|---|
Offizielle Ankündigung einer Systemwartung | Ja |
Offizielle Ankündigung einer Serviceaussetzung | Ja, als Statusnachweis |
Offizielle Ankündigung eines neu unterstützten Landes | Als Änderungssignal geeignet, Bedingungen sollten zusätzlich geprüft werden |
Ein normaler Nutzer behauptet, sein Konto sei gesperrt worden | Nein |
Ein KOL behauptet, eine bestimmte Karte erfordere kein KYC | Nein |
Offizieller Support antwortet einem einzelnen Nutzer | Sollte nicht als allgemeingültige Regel verallgemeinert werden |
Offizielle Ankündigung einer zeitlich begrenzten Gebührenaktion | Laufzeit und Region müssen ebenfalls geprüft werden |
6. Evidenz von Reddit: Erkennung tatsächlicher Nutzungsprobleme
Reddit-Nutzer beschreiben häufig sehr detailliert ihre Erfahrungen bei Beantragung und Verwendung von Karten, darunter:
Registrierung und KYC-Prozess;
Abgelehnte Kartenanträge;
Gesperrte Konten;
Rückerstattungen, die über längere Zeit ausstehen;
ATM-Abbuchungen ohne Bargeldausgabe;
Fehlgeschlagene Verknüpfung mit Apple Pay;
Abgelehnte Zahlungen für ausländische Abonnements;
Bearbeitung von Support-Tickets;
Unterschiede bei Beantragung und Nutzung in verschiedenen Ländern.
Im Vergleich zu kurzen Bewertungen können Reddit-Beiträge teilweise eine deutlich vollständigere Ereigniszeitleiste liefern.
Gleichzeitig gehört Reddit zu den Quellen mit einem hohen Anteil an irrelevanten oder schwer einzuordnenden Informationen.
Beiträge können falsche Produktnamen, veraltete Informationen, emotionale Bewertungen, Werbelinks, Betrugslinks oder Probleme enthalten, die mit dem Kartengeschäft nichts zu tun haben.
Bewertung der Glaubwürdigkeit von Reddit-Inhalten
Inhalte mit geringer Glaubwürdigkeit weisen häufig folgende Merkmale auf:
Nur eine pauschale negative Schlussfolgerung;
Keine Angaben zu Zeitpunkt, Land oder Kartenversion;
Keine Beschreibung des Transaktionsstatus;
Keine Aufzeichnungen zu Kundendienst, E-Mails oder Support-Tickets;
Ein neu registriertes Konto;
Zahlreiche Werbe- oder Referral-Links;
Inhalt passt nicht zum genannten Produkt.
Vergleichsweise aussagekräftigere Inhalte enthalten häufig:
Einen klaren Zeitpunkt des Problems;
Land oder Region des Nutzers;
Genaue Kartenbezeichnung und Version;
Transaktionsbetrag, Status und Zahlungsszenario;
Dokumentation der Kommunikation mit dem Kundendienst;
E-Mails, Screenshots oder Ticketnummern;
Ähnliche Berichte mehrerer unabhängiger Nutzer;
Eine öffentliche Reaktion eines offiziellen Kontos oder des Kundendienstes.
Selbst wenn ein Beitrag relativ vollständige Nachweise enthält, lässt sich daraus in der Regel nur ableiten, dass „der von diesem Nutzer geschilderte Vorfall eine gewisse Glaubwürdigkeit besitzt“. Daraus folgt nicht, dass das Problem alle Nutzer betrifft.
Grundsätze für das Zitieren von Kommentaren
In einem Reddit-Kommentarbereich können gleichzeitig hilfreiche Ergänzungen, emotionale Auseinandersetzungen, themenfremde Diskussionen, Werbeinhalte und offizielle Stellungnahmen enthalten sein.
Daher muss UCard Radar beim Zitieren von Reddit-Kommentaren klar benennen, auf welche konkrete Information sich die Aussage stützt, anstatt den gesamten Diskussionsverlauf als einheitliche Schlussfolgerung zu behandeln.
7. Evidenz von Trustpilot: Beobachtung von Beschwerdetrends auf Markenebene
Trustpilot bildet in erster Linie die Nutzererfahrung auf Markenebene ab.
Häufige Bewertungsthemen sind:
Kontosperrungen;
KYC-Prüfungen;
Reaktionsgeschwindigkeit des Kundendienstes;
Verzögerte Auszahlungen;
Probleme bei Rückerstattungen;
Fehlgeschlagene Kartenzahlungen;
Gebührenstreitigkeiten;
Kontoschließungen;
Allgemeine Bewertung der Plattformdienstleistungen.
Warum die durchschnittliche Sternebewertung nicht ausreicht
Die Durchschnittsbewertung kann nur als ergänzender Indikator dienen.
Zwei Plattformen können beide eine Bewertung von 4,5 Sternen haben und dennoch völlig unterschiedliche Bewertungsstrukturen aufweisen:
Eine Plattform hat nur sehr wenige Bewertungen;
Eine andere verfügt über sehr viele Bewertungen;
Aktuelle Ein-Stern-Bewertungen nehmen deutlich zu, während ältere Fünf-Sterne-Bewertungen den Gesamtschnitt hoch halten;
Ein Unternehmen lädt gezielt zufriedene Nutzer zur Bewertung ein;
Die Bewertungen beziehen sich auf die Kryptobörse insgesamt und nicht auf das Kartengeschäft;
Seiten mehrerer Marken oder Unternehmen wurden zusammengeführt;
Nutzer aus verschiedenen Ländern verwenden dieselbe Bewertungsseite;
Negative Bewertungen betreffen Dienstleistungen, die nichts mit der Karte zu tun haben.
Bei der Analyse von Trustpilot-Trends sollten deshalb zusätzlich folgende Aspekte berücksichtigt werden:
Gesamtzahl der Bewertungen;
Anzahl neu hinzugekommener Bewertungen;
Anteil von Ein- und Zwei-Stern-Bewertungen;
Jüngste Veränderungen der Bewertung;
Ob das Unternehmen antwortet;
Geschwindigkeit der Unternehmensantworten;
Ob sich negative Themen auf bestimmte Probleme konzentrieren;
Ob sich die Bewertung ausdrücklich auf die Karte bezieht;
Land des Nutzers;
Ob kurzfristig ein ungewöhnlicher Anstieg auftritt.
Welche Schlussfolgerungen Trustpilot unterstützen kann
Datenaussage | Aussagekraft |
|---|---|
Allgemeine Zufriedenheit der Nutzer mit der Marke | Mittel |
Ob Beschwerden zuletzt deutlich zugenommen haben | Mittel bis hoch |
Ein bestimmter Nutzer berichtet von einer Kontosperrung | Mittel bis niedrig |
Konkrete Kartengebühren | Niedrig |
Unterstützte Länder | Niedrig |
Ob der Kundendienst allgemein langsam reagiert | Mittel |
Ob wiederholt Beschwerden über Rückerstattungen auftreten | Mittel bis hoch |
Angaben zum Kartenherausgeber | Niedrig |
Eine einzelne Trustpilot-Bewertung reicht nicht aus, um ein systemisches Risiko festzustellen.
Erst wenn mehrere ähnliche Bewertungen gehäuft auftreten, dasselbe Problem betreffen und durch andere Kanäle bestätigt werden können, ist es sinnvoll, den Sachverhalt als formellen Beobachtungspunkt im Risikomanagement hochzustufen.
8. Wie unterschiedliche Quellen gegeneinander geprüft werden
Unterschiedliche Quellen eignen sich für unterschiedliche Fragen.
Nutzerfrage | Bevorzugte Quelle | Ergänzende Quelle |
|---|---|---|
Wie hoch ist aktuell die Kartenausgabegebühr? | Offizielle Gebührenseite | Offizielle X-Ankündigung |
Welche Länder werden unterstützt? | Offizielle Bedingungen, Hilfecenter | Offizielle X-Aktualisierung |
Welche Dokumente sind für KYC erforderlich? | Offizielles Hilfecenter | Tatsächliche Nutzerberichte |
Wurde die Kartenausgabe kürzlich ausgesetzt? | Offizielles X-Konto, Statusseite | Offizielle Produktseite |
Gibt es gehäufte Kontosperrungen? | Reddit, Trustpilot | Offizielle Stellungnahme |
Wie lange dauert eine offizielle Rückerstattung? | Offizielles Hilfecenter | Tatsächliche Nutzerfälle |
Wird Apple Pay offiziell unterstützt? | Offizielles Hilfecenter | X-Ankündigungen, Nutzerfeedback |
Funktionieren internationale Abonnementzahlungen zuverlässig? | Tatsächliche Nutzerberichte | Trustpilot-Trends |
Wer ist der Kartenherausgeber? | Nutzungsbedingungen, regulatorische Daten | Offizielle Ankündigung |
Nehmen Nutzerbeschwerden zu? | Trustpilot, Reddit | Offizielle Antworten des Kundendienstes |
Ein typischer Prozess zur Risikoprüfung lautet:
Auffälligkeit auf Reddit oder Trustpilot entdeckt
→ Prüfen, ob die Meldungen dasselbe Produkt und dasselbe Problem betreffen
→ Prüfen, ob das offizielle X-Konto oder die Statusseite reagiert hat
→ Offizielle Website-Regeln und Nutzungsbedingungen prüfen
→ Ausmaß und Dauer der Auswirkungen einschätzen
→ Entscheiden, ob ein Risikohinweis veröffentlicht werden soll
Umgekehrt gilt: Wenn eine offizielle Website lediglich reguläre Gebührenanpassungen vornimmt und in den Communities keine gehäuften Auffälligkeiten auftreten, sollte dies nicht automatisch als Risikoereignis interpretiert werden.
9. Glaubwürdigkeit von Quellen lässt sich nicht einfach nach Plattform sortieren
Es wäre falsch anzunehmen, Inhalte auf offiziellen Websites seien immer am zuverlässigsten und Reddit-Inhalte grundsätzlich am wenigsten zuverlässig.
Auch innerhalb derselben Plattform kann die Informationsqualität erheblich variieren.
Zum Beispiel:
Offizielle Nutzungsbedingungen sind normalerweise zuverlässiger als eine Marketing-Startseite;
Eine formelle offizielle Ankündigung ist in der Regel belastbarer als eine einzelne Support-Antwort;
Ein Reddit-Beitrag mit vollständigen Transaktionsnachweisen kann aussagekräftiger sein als eine vage Trustpilot-Bewertung;
Eine Unternehmensantwort auf Trustpilot beweist nur, dass das Unternehmen reagiert hat, nicht dass das Problem gelöst wurde;
Eine veraltete offizielle Seite sollte nicht länger als Grundlage für aktuelle Schlussfolgerungen verwendet werden.
Bei der Bewertung der Glaubwürdigkeit berücksichtigt UCard Radar hauptsächlich folgende Faktoren:
Bewertungskriterium | Zentrale Frage |
|---|---|
Verlässlichkeit der Identität | Handelt es sich um einen offiziellen Akteur, ein reales Unternehmen oder einen identifizierbaren Nutzer? |
Vollständigkeit des Inhalts | Sind Zeitpunkt, Region, Produkt und Ablauf des Ereignisses enthalten? |
Überprüfbarkeit | Gibt es Bestellungen, Screenshots, Ankündigungen oder andere Nachweise? |
Aktualität | Gilt die Information noch für das aktuelle Produkt? |
Konsistenz | Stimmt sie mit anderen Quellen überein? |
Unabhängigkeit | Stammen mehrere Berichte von unterschiedlichen Nutzern? |
Genauigkeit der Zuordnung | Bezieht sich die Information eindeutig auf dieselbe Karte oder denselben Herausgeber? |
Interessenkonflikte | Bestehen Werbe-, Affiliate-, Provisions- oder Geschäftsbeziehungen? |
Glaubwürdigkeit ist das Ergebnis einer Gesamtbewertung und kein starres Label, das automatisch allein anhand der Herkunftsplattform vergeben wird.
10. Welche Rolle übernimmt KI bei der Datenverarbeitung?
UCard Radar setzt KI zur Unterstützung bei der Verarbeitung öffentlich verfügbarer, unstrukturierter Informationen ein. KI selbst ist jedoch keine formale Evidenzquelle.
KI darf nicht direkt:
Kartengebühren ändern;
Unterstützte Regionen ändern;
KYC-Anforderungen ändern;
Risikobewertungen verändern;
Öffentliche Risikoereignisse anlegen;
Nutzerbeschwerden als bestätigte Tatsachen kennzeichnen;
Ungeprüfte Schlussfolgerungen automatisch veröffentlichen.
KI kann die Effizienz der Informationsverarbeitung steigern, kann aber allein anhand eines Textes nicht zuverlässig feststellen, ob ein Screenshot authentisch ist. Ebenso kann KI nicht bestätigen, ob der Verfasser eines Beitrags wichtige Hintergrundinformationen ausgelassen hat.
Daher dienen KI-Ergebnisse ausschließlich als Hilfsmittel zur Informationsstrukturierung und zur Unterstützung der menschlichen Prüfung.
11. Aktueller Stand des Datenaufbaus von UCard Radar
UCard Radar hat inzwischen ein Datensystem aufgebaut, dessen Kern aus Produktinformationen, öffentlichen Quellen, Gebühren, Regionen, KYC, Zahlungskompatibilität und Risikoinformationen besteht.
Die Plattform arbeitet kontinuierlich an folgenden Punkten:
Ausbau der Abdeckung wichtiger Krypto-Zahlungskarten;
Ergänzung von Gebühren- und Regionsinformationen;
Prüfung von KYC-Anforderungen und gesperrten Ländern;
Klärung von Betreibergesellschaften, Produktanbietern und Kartenherausgebern;
Verfolgung der Kompatibilität mit Apple Pay, Google Pay und Abonnementzahlungen;
Erfassung von Fällen zu Sperrungen, Rückerstattungen und Zahlungsauffälligkeiten;
Ergänzung von Quellenzeitpunkten und aktuellem Prüfstatus;
Verbesserung der Quellen-übergreifenden Verifizierung.
Dabei ist zu beachten, dass sich der Markt für Krypto-Zahlungskarten schnell verändert und die Datenvollständigkeit je nach Produkt unterschiedlich ausfällt.
Einige etablierte Produkte verfügen über relativ vollständige offizielle Websites, Nutzungsbedingungen und Nutzerberichte. Bei neueren Produkten sind öffentlich zugängliche Informationen dagegen teilweise begrenzt, oder vollständige Gebühren- und Regionsrichtlinien wurden noch nicht veröffentlicht.
Bei unzureichenden oder widersprüchlichen Nachweisen kennzeichnet UCard Radar die betreffenden Informationen entsprechend. Spekulationen aus Communities, Marketingaussagen oder KI-Schlussfolgerungen werden nicht direkt als bestätigte Tatsachen veröffentlicht.
12. Bereiche, in denen sich die Plattform weiter verbessern muss
Der Wert einer öffentlichen Informationsplattform hängt nicht nur von der Zahl der erfassten Produkte ab, sondern auch davon, ob für jedes wichtige Datenfeld ausreichend belastbare Nachweise vorhanden sind.
UCard Radar muss sich insbesondere in folgenden Bereichen weiter verbessern.
1. Abdeckung grundlegender Datenfelder erhöhen
Gebühren, Regionen, KYC, Kartenherausgeber und Zahlungskompatibilität gehören zu den wichtigsten Informationen bei der Auswahl einer Karte.
Künftig müssen fehlende Felder weiter ergänzt und der Anteil von Angaben mit offiziellen Quellen erhöht werden.
2. Aktualitätsmanagement der Informationen stärken
Gebühren und regionale Richtlinien für Krypto-Zahlungskarten können sich häufig ändern.
Die Plattform muss deshalb fortlaufend kennzeichnen:
Den letzten Verifizierungszeitpunkt;
Den Zeitraum, für den eine Information gilt;
Nicht mehr gültige Quellen;
Alte Informationen, die durch neue Regeln ersetzt wurden;
Felder, die seit längerer Zeit nicht erneut geprüft wurden.
3. Markenprobleme von kartenbezogenen Problemen unterscheiden
Einige Unternehmen betreiben gleichzeitig Kryptobörsen, Wallets, Zahlungsdienste und Kartenprodukte.
Beschwerden über Auszahlungen einer Börse oder über Kontotransaktionen dürfen nicht ohne belastbare Zuordnung automatisch als Kartenrisiko gewertet werden.
4. Standards für die Gegenprüfung von Risikoereignissen erhöhen
Wichtige Risiken wie Kontosperrungen, fehlgeschlagene Rückerstattungen oder gehäufte Zahlungsstörungen dürfen nicht auf Grundlage einer einzelnen Bewertung festgestellt werden.
Die Plattform muss die Mehrquellen-Verifizierung und die Beurteilung des tatsächlichen Ausmaßes eines Vorfalls weiter verbessern.
5. Öffentliche Transparenzkennzahlen verbessern
Aussagekräftiger als die bloße Veröffentlichung der Zahl erfasster Datensätze sind beispielsweise folgende Kennzahlen:
Anteil der Karten mit offizieller Gebührenquelle;
Anteil der Karten mit klarer Quelle zu Regionen;
Anteil der Karten mit KYC-Quelle;
Anteil der Karten mit Quelle zum Kartenherausgeber;
Anteil der Karten mit Quelle zur Zahlungskompatibilität;
Anteil der Informationen, die über mehrere unabhängige Quellen gegengeprüft wurden;
Anteil der Informationen, die kürzlich erneut verifiziert wurden.
Solche Kennzahlen zeigen besser, ob die Daten der Plattform für tatsächliche Recherche und Produktvergleiche geeignet sind.
13. Wie Nutzer Informationen von UCard Radar lesen sollten
Beim Betrachten von Karteninformationen, Vergleichsergebnissen oder Risikohinweisen sollten Nutzer vor allem vier Fragen beachten.
1. Woher stammt die Information?
Kommt die Information von der offiziellen Website, einem offiziellen X-Konto, einem Reddit-Nutzer oder einem Trustpilot-Bewerter?
Je nach Quellenart lassen sich unterschiedliche Schlussfolgerungen stützen.
2. Was kann die Quelle tatsächlich belegen?
Eine Quelle kann möglicherweise nur belegen, dass „jemand ein Problem gemeldet hat“. Daraus folgt nicht automatisch, dass „auf der gesamten Plattform ein verbreitetes Problem besteht“.
3. Ist die Information noch aktuell?
Frühere unterstützte Regionen, Gebühren oder KYC-Anforderungen gelten möglicherweise nicht mehr für das aktuelle Produkt.
Nutzer sollten deshalb auf den zuletzt angezeigten Verifizierungszeitpunkt achten.
4. Gibt es Quellen-übergreifende Belege?
Folgende wichtige Schlussfolgerungen sollten in der Regel über mehrere Kanäle geprüft werden:
Großflächige Kontosperrungen;
Vollständiger Stopp der Kartenausgabe;
Wechsel des Kartenherausgebers;
Deutliche Verschärfung der KYC-Richtlinien;
Störungen im Rückerstattungssystem;
Einstellung des Services in einem bestimmten Land oder einer Region;
Unterbrechung der Unterstützung eines Zahlungsnetzwerks oder einer mobilen Wallet.
Wenn eine Schlussfolgerung nur auf einem einzelnen Community-Beitrag basiert, sollte die Plattform dies klar als „Nutzerbericht“, „Risikosignal“ oder „weitere Verifizierung erforderlich“ kennzeichnen, anstatt eine endgültig wirkende offizielle Formulierung zu verwenden.
UCard Radar sammelt und überprüft Informationen zu Krypto-Zahlungskarten mithilfe offizieller Websites, offizieller Hilfecenter, X, Reddit, Trustpilot und weiterer öffentlicher Quellen.
Die verschiedenen Kanäle erfüllen innerhalb des Datensystems unterschiedliche Funktionen:
Offizielle Websites dienen zur Bestätigung von Produktregeln;
X dient zur Verfolgung aktueller Änderungen;
Reddit dient zur Identifizierung detaillierter Praxisfälle;
Trustpilot dient zur Beobachtung von Beschwerde- und Erfahrungstrends auf Markenebene;
Regulatorische und unternehmensbezogene Quellen ergänzen Informationen zu Betreibergesellschaften und Ausgabebeziehungen.
Die Plattform setzt gesammelte Informationen nicht automatisch mit Tatsachen gleich und interpretiert eine einzelne Nutzerbeschwerde nicht unmittelbar als Nachweis eines systemischen Risikos.
Ob eine Information veröffentlicht werden sollte, hängt nicht allein davon ab, ob sie online auffindbar ist, sondern auch von folgenden Fragen:
Ist die Identität der Quelle eindeutig?
Bezieht sich die Information auf ein konkretes Produkt?
Sind Zeitpunkt und Region klar?
Ist die Information noch aktuell?
Gibt es weitere unabhängige Quellen, die sie stützen?
Passt die Schlussfolgerung zum vorhandenen Beweismaterial?
UCard Radar wird die Datenabdeckung, Quellenkennzeichnung, Verifizierungszeitpunkte und Risikoevidenzketten weiter verbessern, um chinesischsprachigen Nutzern klarere, besser vergleichbare und nachvollziehbare Informationen zu Krypto-Zahlungskarten bereitzustellen.
Die Plattform bietet ausschließlich die Aufbereitung öffentlicher Informationen, Produktvergleiche und Risikoanalysen. Sie beteiligt sich weder an der Kartenausgabe noch an der Verarbeitung von Geldern oder an der Umgehung regulatorischer Beschränkungen. Vor der Beantragung oder Nutzung eines Produkts sollten Nutzer die offiziellen Bedingungen selbst prüfen und ihre Entscheidungen im Einklang mit den gesetzlichen Anforderungen ihres Landes oder ihrer Region treffen.