
Il peut rester de l’argent sur votre compte de carte U, mais au moment de payer, le système affiche Card declined ou Insufficient funds. C’est une situation très courante. Le problème ne vient souvent pas du solde affiché sur la page du compte, mais de l’étape d’autorisation bancaire. Après que le marchand a lancé le débit, l’émetteur vérifie le solde disponible de la carte à cet instant, le montant réellement autorisé, les plafonds de dépense, les autorisations de la carte et le risque de transaction. Il ne se contente pas de regarder le montant total présent sur le compte.
Autrement dit, avoir de l’argent sur le compte n’est que la condition de base pour payer. Pour que cet argent puisse effectivement être débité par le marchand concerné, il faut aussi qu’il ait déjà été versé dans le solde de la carte, qu’il ne soit pas bloqué par d’autres transactions et que la carte soit compatible avec le scénario en question. Nous allons donc examiner le parcours réel du paiement point par point.
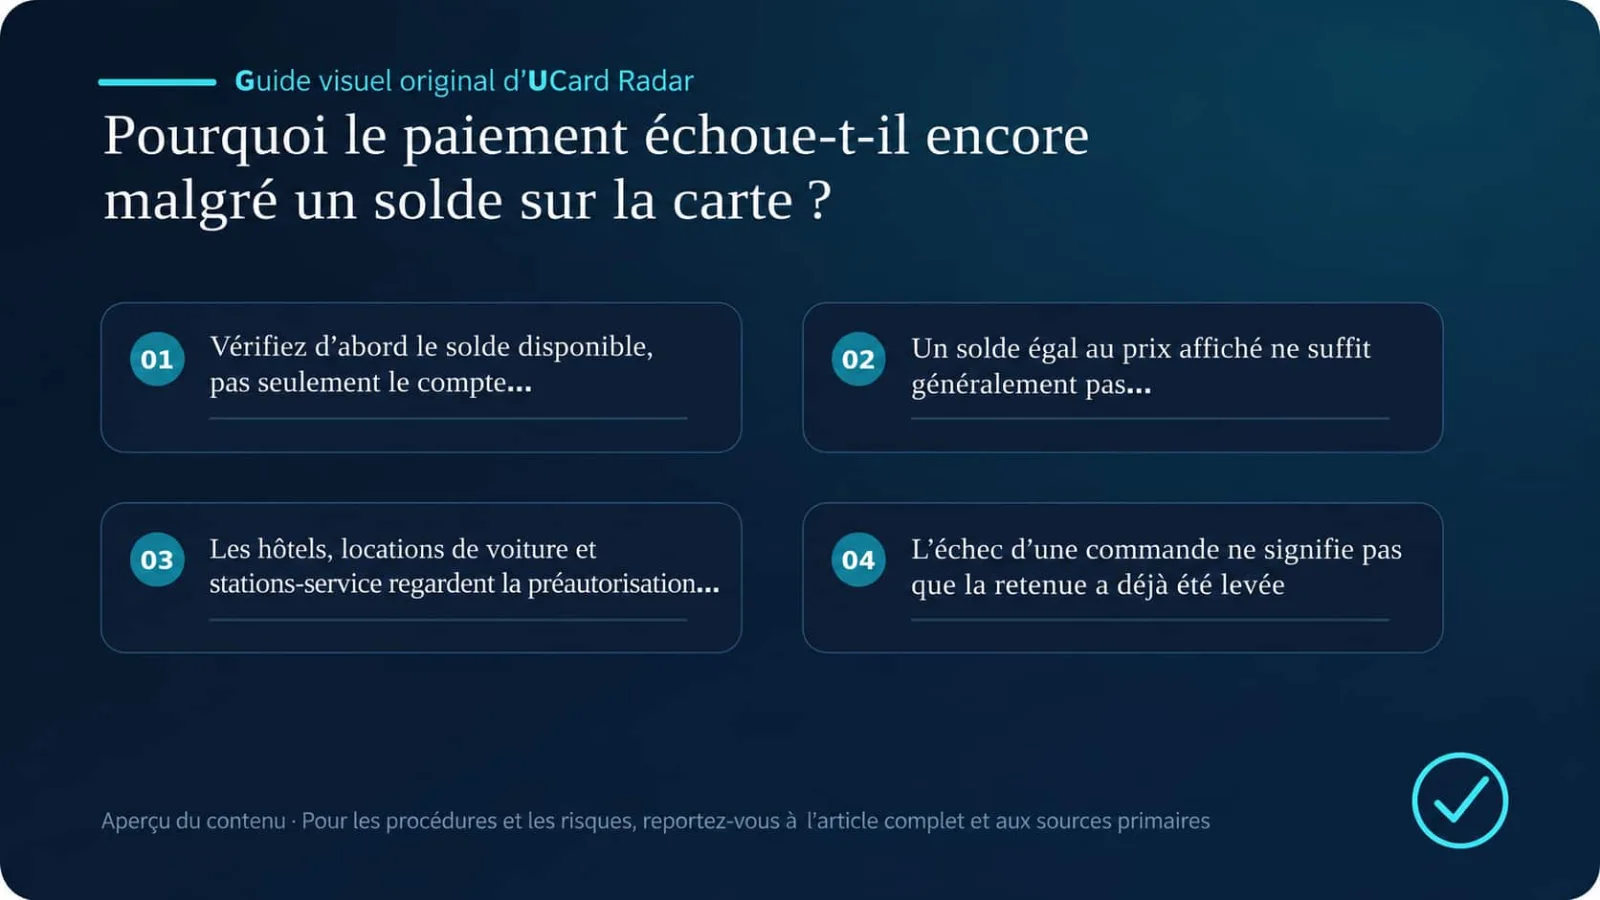
1. Vérifiez d’abord le solde disponible, pas seulement le total des avoirs du compte
De nombreuses plateformes de cartes U regroupent le portefeuille, le compte de trading et le compte de carte dans la même application. Les 100 USDT affichés sur la page d’accueil peuvent encore se trouver dans le portefeuille crypto et ne pas avoir encore été transférés vers le solde réellement utilisable par la carte bancaire. Un chemin de fonds courant est le suivant :
Portefeuille USDT → conversion en USD → transfert vers Card Balance → devient le solde dépensable
Les appellations varient selon les plateformes ; avant de payer, vérifiez surtout les champs suivants :
Available Balance ;
Spendable Balance ;
Card Balance ;
Available to Spend ;
Solde disponible de la carte.
Si l’application affiche à la fois le total des avoirs, le solde de la carte et le solde disponible, il faut se référer au solde disponible. Les fonds du portefeuille, les comptes d’épargne ou de placement, les fonds en attente de règlement, les fonds bloqués et les récompenses cashback ne sont pas forcément dépensables directement avec la carte.
2. Si le solde est exactement égal au prix affiché, ce n’est généralement pas suffisant
Le fait qu’une page produit affiche 30 USD ne signifie pas que l’émetteur recevra une demande d’autorisation de exactement 30 USD. Les taxes, les frais transfrontaliers, les frais de change, les frais de plateforme et les variations de taux de change peuvent augmenter le montant réellement autorisé. Par exemple :
Prix du produit : 30 USD ;
Taxes : 2,40 USD ;
Frais de plateforme de la carte : 0,60 USD ;
Montant d’autorisation final reçu par l’émetteur : 33 USD.
Si la carte ne contient que 30 USD, le système peut tout de même renvoyer un solde insuffisant. L’explication de Stripe pour insufficient_funds repose également sur le fait que le compte émetteur ne peut pas couvrir le montant réellement demandé. Le critère est le montant réel de l’autorisation, et non le prix initial affiché sur la page de paiement.
Les micro-vérifications peuvent elles aussi consommer le solde disponible. Certains marchands lancent une autorisation de 1 USD ou d’un autre petit montant avant le débit final afin de vérifier que la carte est valide. Ce montant est généralement annulé, mais tant que l’autorisation n’est pas libérée, il continue à occuper une partie du solde disponible. C’est pourquoi il ne faut pas laisser le solde trop juste, surtout pour les transactions transfrontalières ou en devise étrangère.
3. Les hôtels, les locations de voiture et les stations-service regardent le montant de préautorisation
Les hôtels, les sociétés de location de voiture et les stations-service automatiques ne peuvent généralement pas déterminer à l’avance le montant final de la dépense ; ils commencent donc par bloquer une préautorisation. Le montant d’autorisation d’un hôtel peut inclure le prix de la chambre, les taxes, le dépôt de garantie et d’autres dépenses estimées. Pour une chambre à 200 USD, une préautorisation de 300 USD à la réception n’a rien d’inhabituel. Les loueurs de voitures peuvent aussi bloquer un dépôt en plus du prix de location, et certains refusent explicitement les cartes prépayées ou virtuelles. Les pompes automatiques peuvent d’abord bloquer un montant fixe puis ajuster ensuite au montant réel du carburant.
Dans ce type de situation, les échecs de paiement proviennent généralement de trois causes :
Le solde couvre l’achat, mais pas la préautorisation ;
Une autorisation précédente n’a pas encore été libérée et le solde disponible a déjà diminué ;
Le marchand exige une carte de crédit et n’accepte pas une carte prépayée pour la garantie.
Les contrats porteurs précisent généralement que des marchands comme les hôtels, restaurants, loueurs de voiture et stations-service peuvent bloquer des montants supérieurs à la dépense finale. Si vous comptez utiliser une carte U dans ce type de situation, demandez à l’avance au marchand sa politique de dépôt et de cartes, et gardez une marge pour la préautorisation.
4. Une commande échouée ne signifie pas que le blocage a déjà été levé
Après qu’une page marchand a indiqué que le paiement a échoué, l’application de la carte U peut encore afficher Pending, Authorized, Processing ou On hold. Cela signifie que la commande n’a pas été finalisée, mais que l’émetteur avait déjà approuvé l’autorisation et gelé temporairement les fonds correspondants.
Par exemple, si la carte contenait à l’origine 100 USD et que le premier paiement a gelé 60 USD, l’écran d’accueil de l’application peut encore afficher un solde total de 100 USD, alors qu’en réalité seuls 40 USD restent disponibles. Si vous essayez ensuite de payer 50 USD supplémentaires, vous risquez de recevoir un message de solde insuffisant.
Le délai de libération de l’autorisation dépend du marchand, de l’acquéreur et de l’émetteur. Cela peut prendre quelques heures, ou plusieurs jours. Si vous voyez Pending, ne repassez pas immédiatement le paiement. Commencez par demander au marchand si la commande a bien été créée. S’il n’y a pas de commande, demandez alors à la plateforme émettrice quand l’autorisation devrait être annulée.
5. La stablecoin n’a peut-être pas encore été complètement convertie
La carte U peut permettre un rechargement en USDT, USDC, BTC ou ETH, mais cela ne signifie pas que le réseau de cartes règle directement dans ces actifs. La plupart des transactions doivent d’abord être converties en USD ou en EUR avant de passer par l’autorisation de carte. Les situations suivantes peuvent bloquer l’étape de conversion :
Aucun actif de débit par défaut n’a été défini ;
La conversion automatique n’est pas activée ;
La stablecoin se trouve encore dans le portefeuille ou le compte de trading ;
Le rechargement est encore en cours de confirmation et les fonds sont temporairement gelés ;
Le montant obtenu après conversion en temps réel est inférieur au montant d’autorisation ;
La plateforme ne peut pas temporairement fournir une liquidité suffisante ;
La carte ne prend pas en charge la devise utilisée par le marchand.
Avant de payer, vérifiez que la devise de règlement de base de la carte, l’actif de débit par défaut et le Card Balance ont bien été mis à jour. Si vous voyez currency_not_supported, il ne s’agit généralement pas d’un simple problème de solde, mais du fait que la carte ou le prestataire de paiement ne prend pas en charge la devise utilisée.
6. Même avec 500 USD, il se peut qu’un paiement de 400 USD soit impossible
Le solde de la carte et les plafonds de dépense sont deux systèmes différents. Les restrictions courantes des cartes U comprennent des plafonds par transaction, par jour, par mois, pour les paiements en ligne et pour les paiements internationaux. Si le KYC avancé n’est pas terminé, ces limites peuvent être encore plus basses.
Supposons que la carte contienne 500 USD, mais que le plafond d’une transaction en ligne soit de seulement 300 USD. Dans ce cas, un paiement de 400 USD échouera forcément. D’autres transactions déjà effectuées ou encore en cours d’autorisation dans la journée peuvent également consommer le plafond quotidien. Le moment de réinitialisation des plafonds est aussi souvent négligé. Certaines plateformes calculent selon l’UTC ; d’autres utilisent le fuseau horaire de la région d’émission. Le fait que l’heure locale de l’utilisateur soit déjà passée après minuit ne signifie pas que le système de carte est déjà entré dans un nouveau cycle de plafonds. Pour un paiement important, il faut vérifier à la fois le plafond unitaire et le montant déjà utilisé dans la période en cours.
7. Le statut Active ne signifie pas que toutes les fonctions sont activées
Si le statut de la carte indique Active, cela signifie seulement que la carte n’est pas entièrement gelée. Les paiements en ligne, les transactions internationales, les prélèvements récurrents, les paiements sans contact et les retraits ATM peuvent chacun avoir leurs propres interrupteurs. Les sites internationaux exigent généralement l’activation des éléments suivants :
Online Payment ou E-commerce ;
International Payment ;
Card-Not-Present ;
Les vérifications liées au 3-D Secure.
Les services d’abonnement peuvent également impliquer Recurring Payment, Merchant-Initiated Transaction et Card-on-File. Si la carte physique fonctionne hors ligne mais que les abonnements en ligne échouent sans cesse, vérifier ces autorisations est souvent plus utile que recharger davantage.
8. Si l’adresse de facturation est erronée, un solde plus élevé ne servira à rien
De nombreuses passerelles de paiement vérifient l’adresse de facturation, le code postal et le code de sécurité. Les services de vérification de compte Visa peuvent également vérifier si le compte carte, l’adresse et le CVV2 correspondent. Parmi les erreurs fréquentes :
Utiliser l’adresse de livraison comme adresse de facturation ;
Utiliser l’adresse de résidence actuelle alors qu’elle n’est pas enregistrée dans les données de la carte ;
Saisir une adresse américaine aléatoire ;
Le pays, l’État, la ville et le code postal ne correspondent pas entre eux ;
Le pays d’émission de la carte est différent du pays saisi pour l’adresse ;
Le nom ne correspond pas aux informations enregistrées par l’émetteur.
Certains marchands considèrent un défaut de correspondance d’adresse comme un signal de risque, d’autres rejettent directement la transaction. Les informations de facturation doivent suivre ce qui est indiqué dans l’application de la carte U, le contrat porteur ou la plateforme émettrice. Il ne faut pas les inventer.
9. Le navigateur peut encore conserver d’anciennes données de carte
Après un remplacement de carte, une migration BIN, un changement d’émetteur ou la régénération d’une carte virtuelle, le numéro de carte n’est pas nécessairement le seul champ à changer. La date d’expiration, le CVC et les données de facturation peuvent également être mis à jour. Avant de payer, revérifiez :
Le numéro de carte ;
La date d’expiration ;
Le CVC ou CVV ;
Le nom du titulaire ;
L’adresse de facturation et le code postal.
Le remplissage automatique du navigateur, les moyens de paiement enregistrés chez le marchand et les gestionnaires de mots de passe peuvent encore contenir d’anciennes informations. Si vous voyez des messages comme incorrect_cvc ou expired_card, il est préférable d’ouvrir l’application de la carte U et de ressaisir les données au lieu de continuer à utiliser l’auto-remplissage.
10. Même si 3-D Secure passe, la transaction peut encore être refusée
3-D Secure est une authentification d’identité, pas une approbation de paiement. Après que l’utilisateur a terminé la vérification par SMS, la confirmation dans l’application, la reconnaissance faciale ou le mot de passe à usage unique, l’émetteur continue de vérifier le solde, les plafonds, la région, la catégorie du marchand et le score de risque. Problèmes courants liés à 3DS :
Le navigateur bloque les fenêtres pop-up ou les redirections ;
Un bloqueur de publicité empêche l’ouverture de la page de vérification ;
Le numéro de téléphone lié ne reçoit pas le code ;
L’application de la carte U n’envoie pas de notification push ;
La vérification expire ;
La carte ne prend pas en charge la version de 3DS exigée par le marchand ;
Le marchand ne traite pas correctement le résultat de l’authentification.
authentication_required signifie généralement que la transaction a besoin d’une authentification ; authentication_failed ou authentication_not_handled indiquent que l’authentification n’a pas été correctement menée à bien. Même si la page d’authentification affiche un succès, l’autorisation finale peut encore échouer pour d’autres raisons.
11. Le logo Visa ou Mastercard ne signifie pas que tous les marchands acceptent la carte
De nombreuses cartes U sont des cartes prépayées virtuelles, des cartes de monnaie électronique ou des cartes liées à des crypto-actifs. Être sur le réseau Visa ou Mastercard signifie seulement que la transaction peut transiter par ce réseau. Cela ne signifie pas que chaque marchand est obligé de l’accepter. Les marchands peuvent restreindre les cartes prépayées, les cartes virtuelles, les cartes émises à l’étranger, les cartes commerciales, certains BIN ou les cartes qui ne prennent pas en charge la préautorisation ou la vérification d’adresse. Les situations suivantes font généralement l’objet d’un contrôle plus strict :
Hôtels et locations de voiture ;
Plateformes publicitaires et serveurs cloud ;
Compagnies aériennes et stations-service automatiques ;
Services financiers et plateformes de crypto-actifs ;
Produits électroniques de grande valeur ;
Abonnements logiciels de longue durée.
La CFPB explique que les cartes prépayées peuvent généralement être utilisées en ligne et hors ligne comme des cartes de crédit ou de débit ordinaires, mais que les lieux où elles fonctionnent réellement dépendent toujours des règles du programme de carte et de la politique d’acceptation du marchand. Une carte U qui fonctionne sur un site e-commerce classique peut quand même échouer pour une caution d’hôtel ou un compte publicitaire.
12. La catégorie du marchand peut être bloquée par l’émetteur
Les émetteurs décident quelles transactions peuvent être acceptées en fonction du code de catégorie marchand, c’est-à-dire le MCC. Sur les plateformes de cartes U, les restrictions fréquentes portent sur les jeux d’argent, les équivalents de liquidités, les transferts d’argent, les services financiers, les dépenses publicitaires, le cloud computing, les contenus pour adultes et l’achat de crypto-actifs. Si la catégorie du marchand n’est pas autorisée, les messages courants sont :
transaction_not_allowed ;
service_not_allowed ;
restricted_card ;
card_not_supported.
card_not_supported signifie le plus souvent que la carte ne prend pas en charge ce type de transaction. transaction_not_allowed se rapproche davantage d’une interdiction active imposée par l’émetteur. Ajouter du solde ne peut pas lever une restriction MCC. Il faut soit faire confirmer la compatibilité par la plateforme, soit utiliser un autre moyen de paiement.
13. Le pays d’émission, l’adresse et l’environnement de connexion peuvent ne pas correspondre
Le contrôle du risque peut prendre en compte ensemble le pays d’émission, l’adresse de facturation, la région d’enregistrement du compte, la localisation IP, les informations de l’appareil, la devise de transaction et le pays du marchand. Les paiements transfrontaliers n’échouent pas automatiquement, mais plus les signaux sont contradictoires, plus la transaction risque d’être classée comme à haut risque. Par exemple, la carte est émise en Europe, l’adresse de facturation est aux États-Unis, le compte est enregistré dans une autre région, et l’IP de paiement vient d’Asie. La transaction peut être bloquée par le système antifraude du marchand avant même d’atteindre le réseau de cartes.
Ce type de problème ne se résout pas en changeant sans cesse d’adresse IP ou en saisissant des adresses au hasard. La bonne approche consiste à utiliser des informations réelles et à maintenir autant que possible la cohérence entre la région du compte, l’adresse de facturation et les données de la carte.
14. Après un premier échec, n’essayez pas dix fois de suite
Soumettre la même carte à répétition en peu de temps peut transformer un échec ordinaire en problème de contrôle du risque. Modifier constamment le CVC, l’adresse de facturation et le montant, ou lier la même carte à plusieurs comptes à la suite, peut également augmenter le score de risque. Le message duplicate_transaction de Stripe est un signal typique indiquant que des transactions répétées avec la même carte et le même montant ont été soumises récemment. L’émetteur peut aussi renvoyer un refus générique sans explication détaillée.
Après un échec de paiement, vérifiez d’abord l’historique des transactions de la carte et le statut de la commande chez le marchand. Lorsque vous avez confirmé qu’il n’existe pas d’autorisation Pending, que les données sont exactes et que la cause de l’échec a déjà été traitée, vous pouvez alors retenter.
15. Le succès du premier débit mensuel ne garantit pas le bon déroulement des renouvellements
ChatGPT, Claude, Midjourney, Netflix, Spotify et les services cloud utilisent souvent des paiements récurrents. Le premier paiement est initié par l’utilisateur, alors que les renouvellements suivants peuvent être initiés par le marchand en arrière-plan. Les règles de paiement Mastercard traitent les paiements récurrents et les autres transactions initiées par le marchand comme des scénarios contractuels distincts. Les échecs de renouvellement se produisent souvent lorsque :
La carte ne prend pas en charge les paiements récurrents ou les transactions initiées par le marchand ;
Le numéro de carte, la date d’expiration ou le CVC a changé ;
Le marchand conserve encore l’ancienne carte ;
L’émetteur demande une nouvelle authentification ;
Le montant du renouvellement a changé ;
La carte a été temporairement gelée ;
La plateforme a désactivé les autorisations d’abonnement.
Si vous prévoyez un abonnement de longue durée, vérifiez que la carte prend explicitement en charge Recurring Payment, Merchant-Initiated Transaction ou Card-on-File. Un succès ponctuel ne prouve que le passage de cette autorisation-là.
16. Que signifie exactement Do Not Honor ?
Do Not Honor est un refus générique très courant du côté émetteur. Cela signifie simplement que l’émetteur n’a pas approuvé la transaction et n’a pas communiqué la cause précise au marchand. L’origine peut être un contrôle du risque en temps réel, une anomalie régionale, une restriction MCC, un changement de statut de la carte, un besoin d’authentification supplémentaire du compte ou une politique interne de l’émetteur. Pour des raisons de confidentialité et de sécurité, les processeurs de paiement et les marchands n’ont généralement pas accès à la cause complète. Seul l’émetteur peut enquêter davantage.
Lorsque vous contactez le support, préparez l’heure de la transaction, le nom du marchand, le montant, la devise, les quatre derniers chiffres de la carte, le message affiché sur la page et le statut de la transaction dans l’application. Ne demandez pas seulement « pourquoi cela n’a pas fonctionné ? ». Demandez explicitement le code de réponse d’autorisation d’origine et la raison du refus de l’émetteur.
17. Le marchand affiche une erreur, mais l’application de la carte U ne contient aucun enregistrement
S’il n’y a absolument aucun enregistrement dans l’application, cela signifie généralement que la demande d’autorisation n’a jamais atteint l’émetteur. La transaction a peut-être déjà été bloquée par le marchand ou la passerelle de paiement. Causes courantes :
Le marchand refuse les cartes prépayées, les cartes virtuelles ou le BIN actuel ;
La pré-vérification de l’adresse de facturation a échoué ;
La région du compte marchand ne correspond pas à la région de la carte ;
3DS ne s’est pas lancé correctement ;
L’appareil, le compte ou le nombre de tentatives a déclenché le contrôle du risque du marchand ;
Le numéro de carte a été placé sous restriction par le marchand.
Dans ce cas, le service client de la carte U peut lui aussi ne trouver aucune transaction. L’analyse doit se concentrer sur le message d’erreur du marchand, le BIN de la carte, le pays d’émission, l’adresse de facturation et l’environnement 3DS. À l’inverse, si l’application affiche déjà Declined, cela signifie que la demande a atteint le système émetteur, et qu’il faut alors examiner en priorité le code de refus de l’émetteur.
18. Pourquoi voit-on Pending alors que la commande a quand même échoué ?
Pending signifie seulement que les fonds ont été temporairement autorisés. Cela ne signifie pas que le marchand a bien encaissé le paiement. Une fois l’autorisation de la carte approuvée, le marchand doit encore créer la commande et capturer la transaction. Si une étape échoue, on peut se retrouver dans la situation suivante : « de l’argent est bloqué sur la carte, mais aucune commande n’a été créée ». Commencez par demander au marchand si la commande existe :
Si une commande existe : demandez si elle est encore en traitement et ne repassez pas le paiement ;
S’il n’y a pas de commande : attendez l’annulation de l’autorisation et demandez à la plateforme émettrice quand les fonds seront libérés ;
S’il y a plusieurs lignes Pending : vérifiez-les une par une et ne décidez pas vous-même laquelle est devenue caduque.
Repayer avant d’avoir clarifié le statut est le moyen le plus simple de se retrouver avec plusieurs blocages simultanés.
19. Comment traiter les codes d’erreur les plus courants
Code d’erreur | Signification courante | Action prioritaire |
|---|---|---|
insufficient_funds | Solde disponible insuffisant | Vérifier le solde disponible de la carte, les frais et les préautorisations |
authentication_required | Authentification 3DS requise | Effectuer la vérification par SMS, application ou page web |
authentication_failed | Authentification échouée | Vérifier l’environnement d’authentification, le numéro de mobile et la compatibilité de la carte |
incorrect_cvc | Code de sécurité erroné | Récupérer de nouveau le CVC actuel de la carte |
expired_card | Carte expirée | Remplacer la carte et mettre à jour le moyen de paiement chez le marchand |
card_not_supported | La carte ne prend pas en charge ce type de transaction | Utiliser une carte compatible avec ce scénario marchand |
transaction_not_allowed | Transaction non autorisée par l’émetteur | Vérifier les autorisations, le MCC et les restrictions régionales |
currency_not_supported | La carte ne prend pas en charge la devise actuelle | Changer la devise de règlement ou la carte |
duplicate_transaction | Paiement potentiellement dupliqué | Arrêter de réessayer et attendre le résultat de la transaction initiale |
restricted_card | Carte restreinte | Contacter la plateforme de carte U pour vérifier l’état du compte |
do_not_honor | Refus générique de l’émetteur | Demander à l’émetteur de vérifier la cause initiale |
generic_decline | Motif non communiqué publiquement | Arrêter les tentatives répétées et contacter l’émetteur |
processing_error | Erreur de traitement du paiement | Réessayer plus tard ou utiliser un autre moyen de paiement |
Les pages des marchands affichent souvent tous ces cas simplement comme « paiement échoué ». Si l’application de la carte U affiche des détails plus complets, il faut se fier au code d’origine côté émetteur.
20. Un ordre de diagnostic plus pratique
En cas d’échec du paiement, vous pouvez suivre cet ordre :
Arrêtez d’abord de réessayer. Ne cliquez pas plusieurs fois sur Payer et ne modifiez pas en même temps l’adresse, le CVC et le montant. Conservez le contexte et vérifiez la commande du marchand ainsi que les enregistrements de la carte.
Déterminez si l’autorisation a atteint l’émetteur.
Aucun enregistrement : vérifiez les restrictions du marchand, le BIN, l’adresse de facturation et 3DS ;
Declined : vérifiez le solde, les plafonds, les autorisations, le MCC et le contrôle du risque ;
Pending : confirmez la commande et attendez la finalisation ou la libération ;
Reversed : confirmez si les fonds ont été recrédités ;
Completed : utilisez les informations de transaction pour vérifier la commande avec le marchand.
Vérifiez le montant réellement dépensable. Consultez le Card Balance, l’Available Balance, les montants gelés et les montants Pending, et assurez-vous que les fonds du portefeuille ont déjà été transférés ou convertis.
Recalculez le montant réellement nécessaire à l’autorisation. Incluez les taxes, les frais de transaction, les taux de change, l’écart de conversion, les micro-vérifications et les préautorisations.
Vérifiez les plafonds et les interrupteurs fonctionnels. Contrôlez les plafonds par transaction, quotidiens, mensuels et de paiement en ligne, et assurez-vous que Online, International, Recurring et 3DS sont activés.
Ressaisissez manuellement les informations de la carte. Relisez dans l’application de la carte U le numéro de carte, la date d’expiration, le CVC, le nom du titulaire, l’adresse de facturation et le code postal. N’utilisez pas d’anciennes données enregistrées dans le navigateur.
Déterminez si la carte convient à ce scénario. Vérifiez si le marchand accepte les cartes prépayées, les cartes virtuelles, les cartes émises à l’étranger et le BIN actuel. Les hôtels, locations de voiture, publicités, services cloud et abonnements récurrents demandent une vérification particulière.
Contactez le support avec toutes les informations utiles. Fournissez l’heure de la transaction, le montant, la devise, le nom du marchand, les quatre derniers chiffres de la carte, l’état de la transaction et le code de refus, puis demandez :
Le système émetteur a-t-il reçu la demande d’autorisation ?
Quel était le code de refus d’origine ?
Le problème concerne-t-il le solde, les plafonds, le MCC ou les restrictions régionales ?
Cette carte prend-elle en charge le marchand et le type de transaction actuels ?
Faut-il lever un blocage de risque ou effectuer une vérification supplémentaire ?
21. Quels problèmes ne peuvent pas être résolus en rechargeant plus ?
Les situations suivantes ne dépendent pas directement du montant du solde :
Le marchand n’accepte pas les cartes prépayées, les cartes virtuelles ou le BIN actuel ;
La carte ne prend pas en charge les prélèvements récurrents ou 3DS ;
Le MCC actuel est interdit par l’émetteur ;
Le pays d’émission ne répond pas aux exigences du marchand ;
L’adresse de facturation ou le CVC ne correspond pas ;
Le statut de la carte, du compte ou du KYC est restreint ;
Le programme de carte a déjà été interrompu ;
Le système antifraude du marchand bloque la transaction avant l’autorisation ;
La carte ne prend pas en charge la devise actuelle.
Si la plateforme a déjà clairement indiqué qu’un type de transaction n’est pas pris en charge, continuer à recharger ne fera que laisser davantage de fonds immobilisés sur la carte sans améliorer le taux de réussite.
22. Comment réduire les échecs de paiement au quotidien
Quelques habitudes sont très utiles :
Regardez le solde disponible, pas le total des avoirs du compte ;
Laissez une marge pour les taxes, le change et les préautorisations ;
Traitez rapidement les transactions Pending ;
Utilisez les vraies informations de facturation enregistrées sur la plateforme ;
Activez à l’avance les fonctions en ligne, internationales et 3DS ;
Pour les abonnements de longue durée, utilisez une carte prenant en charge les paiements récurrents ;
Avant un hôtel ou une location de voiture, renseignez-vous sur le dépôt et la politique de carte ;
Après un échec, ne réessayez pas en boucle ;
Vérifiez régulièrement les plafonds, la date d’expiration et les avis de remplacement de carte ;
Conservez le numéro de commande, les captures de transaction et les codes de refus ;
Gardez une carte de secours émise par un autre établissement.
Si la carte a du solde mais ne parvient pas à payer, inutile de vous précipiter pour la recharger à nouveau. Ce qui compte vraiment, c’est combien le système émetteur autorise actuellement cette carte à dépenser et s’il accepte cette transaction. Si l’application n’affiche aucun enregistrement, le problème s’est probablement produit côté marchand ou passerelle de paiement. Si elle affiche Declined, demandez à l’émetteur le code de refus d’origine. Si elle affiche Pending, confirmez d’abord la commande et attendez que l’autorisation soit finalisée ou libérée. Suivre l’ordre « enregistrement de transaction → solde disponible → blocages et préautorisations → plafonds et autorisations → données de carte → restrictions marchand » permet généralement de trouver la cause plus vite que de changer sans cesse d’adresse, d’IP ou de recharger davantage.
Périmètre des sources et des conclusions
Vérification primaire : Visa Core Rules and Visa Product and Service Rules ; Mastercard Transaction Processing Rules ; Why was my credit card declined?.
Les faits vérifiables de cet article concernant les limites de traitement liées à l’autorisation, aux marchands et aux réseaux de paiement lorsqu’il y a un solde suffisant mais que le paiement échoue reposent sur les documents officiels ou réglementaires listés ci-dessus. L’état réel du service, les frais, l’éligibilité et le périmètre régional doivent être confirmés sur la page de l’émetteur ou de la plateforme au moment de la demande.
Des émetteurs, régions, niveaux de compte et règles marchandes différents peuvent aboutir à des résultats différents. Les retours d’expérience, estimations de taux de réussite, comparaisons de frais ou jugements de tendance qui ne sont pas directement divulgués par les sources primaires ci-dessus relèvent de l’analyse ou de l’inférence et n’ont pas été officiellement confirmés par les institutions concernées pour des cas individuels.