
Après un paiement par carte crypto, il arrive qu'une transaction reste affichée avec le statut « Pending » pendant une période prolongée. Le commerçant a confirmé la commande et le solde disponible de la carte a diminué, mais la transaction ne passe toujours pas au statut « Completed ». Parfois, même après l'annulation d'une commande, le montant initialement immobilisé n'est pas immédiatement remis à disposition.
Cela ne signifie pas nécessairement que le commerçant a déjà encaissé le paiement, ni que la plateforme émettrice de la carte rencontre un dysfonctionnement.
Sur les réseaux de paiement par carte, notamment Visa et Mastercard, l'autorisation de paiement et le règlement définitif n'interviennent pas simultanément. Lorsqu'une transaction apparaît avec le statut Pending, cela signifie généralement qu'un montant a été réservé, mais que les étapes suivantes du traitement ne sont pas encore terminées.
Dans le cas des cartes crypto, il faut également tenir compte de la provenance des fonds : le montant de l'achat est-il prélevé sur un solde préalablement approvisionné, ou la plateforme convertit-elle des cryptoactifs au moment du paiement ? Selon le modèle de financement, les mécanismes de blocage des fonds, de rétablissement du solde et de restitution des actifs peuvent différer.
Pour déterminer si les fonds ont réellement été débités, il faut d'abord identifier l'étape à laquelle se trouve la transaction.
Que signifie une transaction Pending ? Distinguer l'autorisation du débit définitif
Un paiement par carte ne franchit pas nécessairement toutes les étapes de son traitement au moment où l'utilisateur clique sur « Pay ».
Une transaction par carte classique comprend généralement trois étapes : l'autorisation de paiement (Authorization), la capture par le commerçant (Capture), puis la compensation et le règlement (Clearing and Settlement).
L'autorisation de paiement intervient lorsque le commerçant demande à l'émetteur de la carte d'approuver une transaction. L'émetteur décide de l'autoriser ou non en fonction de l'état de la carte, des fonds disponibles, des plafonds de transaction et des règles de gestion des risques.
Pour les cartes de débit ou prépayées qui utilisent le solde d'un compte, une autorisation approuvée entraîne généralement la mise en réserve du montant correspondant, afin d'empêcher que ces fonds soient utilisés une seconde fois pour d'autres achats. Cette immobilisation est appelée blocage de fonds lié à une autorisation (Authorization Hold).
La capture par le commerçant correspond à l'étape au cours de laquelle celui-ci confirme le montant à encaisser et transmet la demande de débit pour la suite du traitement.
Certaines transactions en ligne utilisent la capture automatique et passent rapidement à l'étape suivante après l'autorisation. D'autres commerçants diffèrent la capture. Par exemple, un site de commerce électronique peut attendre que la commande soit prête à être expédiée avant de confirmer l'encaissement.
Le prestataire de services de paiement Adyen distingue la capture automatique, la capture automatique différée et la capture manuelle dans sa documentation technique officielle consacrée à la capture des paiements. Il précise également que les fonds du titulaire peuvent être réservés dès l'étape d'autorisation.
Après la capture, la transaction doit encore passer par les processus de compensation et de règlement du réseau de cartes. Une fois les informations définitives reçues et traitées par l'émetteur, l'opération inscrite sur le compte du titulaire passe généralement d'un état provisoire à une comptabilisation définitive.
Il convient toutefois de noter que les statuts « Pending », « Completed » ou « Settled » affichés dans l'application d'une carte ne correspondent pas nécessairement à des étapes de traitement identiques sur tous les réseaux. Chaque prestataire peut appliquer ses propres procédures comptables et règles d'affichage des statuts.
Ainsi, le statut Pending indique uniquement que la transaction n'a pas encore achevé le processus défini par le système concerné. Il ne permet pas, à lui seul, de déterminer si le commerçant a déjà reçu les fonds.
Pourquoi le solde de la carte diminue-t-il alors que la transaction est toujours Pending ?
L'explication la plus fréquente est le blocage de fonds lié à une autorisation.
Prenons l'exemple d'une carte crypto prépayée disposant initialement de 300 dollars de solde utilisable. Lors de l'arrivée du titulaire dans un hôtel, l'établissement demande une préautorisation de 200 dollars. Une fois celle-ci approuvée par l'émetteur, ce montant est temporairement immobilisé et le solde disponible de la carte tombe à 100 dollars.
Le compte peut alors présenter la situation suivante :
Élément du compte | Montant |
|---|---|
Solde initial disponible | 300 USD |
Montant préautorisé par l'hôtel | 200 USD |
Solde temporairement disponible | 100 USD |
Dépense hôtelière définitivement confirmée | Pas encore déterminée |
Supposons que la facture finale de l'hôtel ne s'élève qu'à 78 dollars. Une fois que le commerçant a effectué la capture du montant correspondant et que le reste des fonds réservés a été libéré, le solde disponible devrait remonter à 222 dollars, en l'absence d'autres transactions ou frais.
Sur les 200 dollars initialement réservés, 78 dollars correspondent à la dépense réelle et les 122 dollars restants sont libérés.
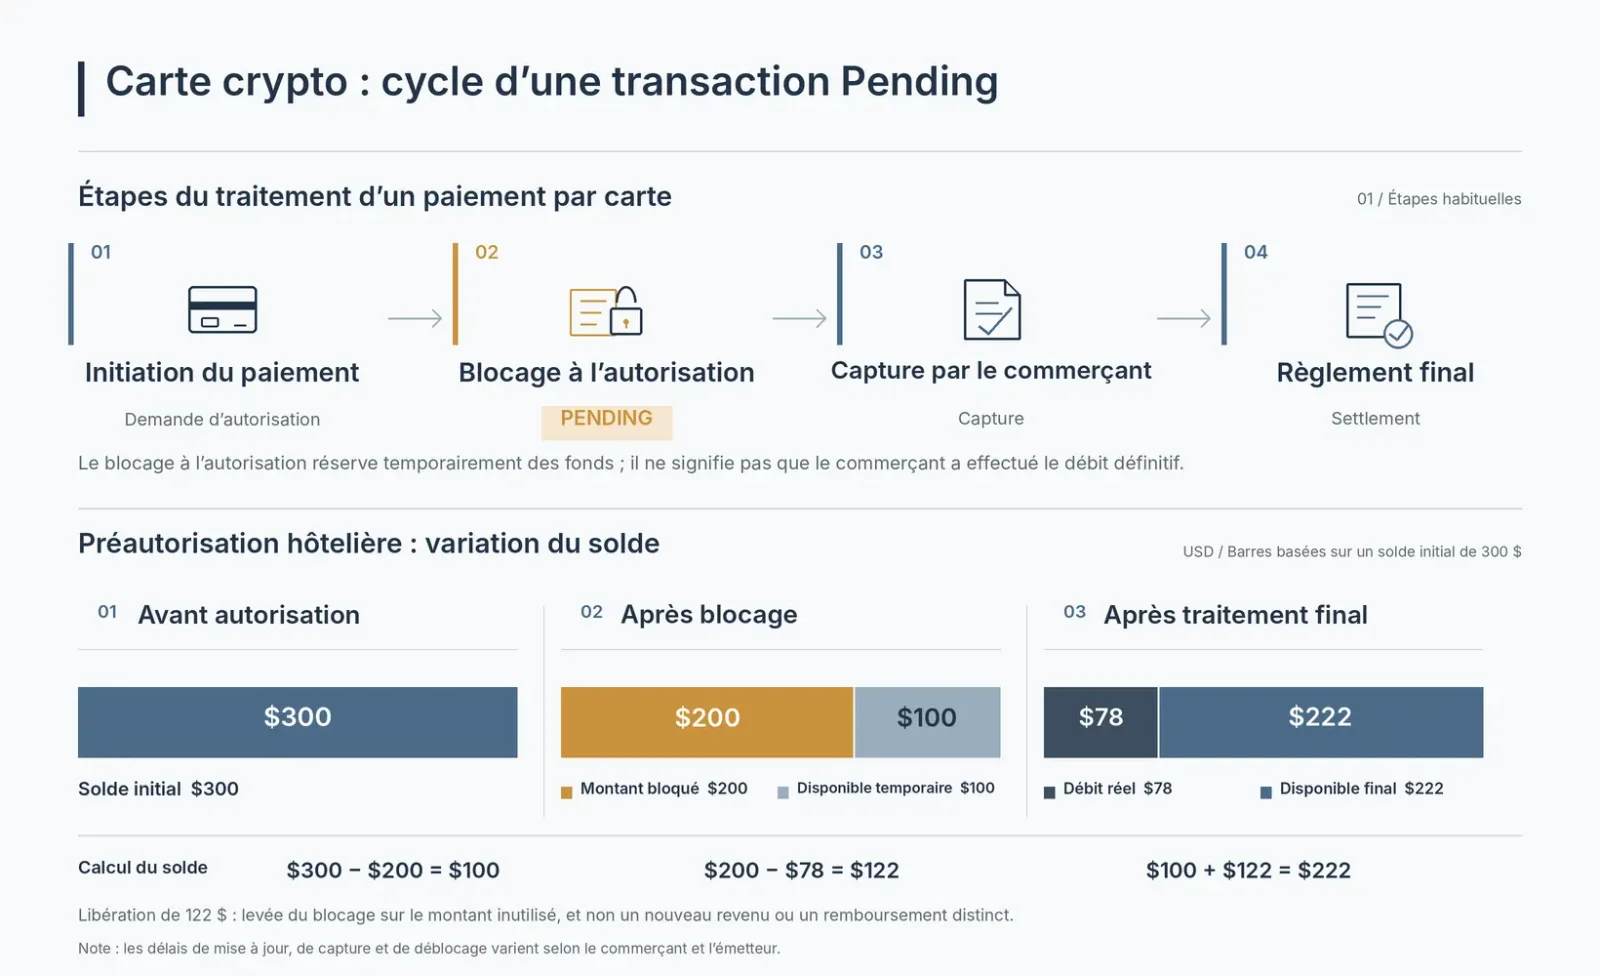
La présentation des opérations dans l'historique peut varier. Certains systèmes ajustent le montant de l'autorisation initiale, d'autres libèrent séparément les fonds réservés excédentaires, tandis que d'autres encore affichent l'autorisation provisoire et l'opération définitivement comptabilisée sous deux entrées distinctes.
Le titulaire peut donc voir apparaître deux opérations d'un montant proche : l'une correspondant à la préautorisation, l'autre à la dépense définitive. Ces écritures peuvent ensuite être regroupées ou ajustées à la fin du traitement. Leur simple présence ne prouve pas qu'un double débit a eu lieu.
Crypto.com indique dans sa documentation relative aux frais et plafonds des cartes prépayées que les stations-service, les hôtels, les agences de location de véhicules et certains restaurants peuvent demander une préautorisation supérieure au montant réel de l'achat. Tant que la transaction définitive n'est pas finalisée, ces fonds peuvent rester indisponibles pour d'autres dépenses.
Pourquoi le montant Pending est-il souvent supérieur à la dépense réelle dans les hôtels, les agences de location et les stations-service ?
Tout dépend de la capacité du commerçant à déterminer le montant définitif au moment de la demande d'autorisation. Pour un achat classique, le prix est généralement connu à l'avance. En revanche, les hôtels, les agences de location de véhicules et les stations-service en libre-service doivent souvent estimer le coût final.
Lors de l'enregistrement à l'hôtel, la facture définitive peut inclure le prix de la chambre, les taxes et les dépenses supplémentaires effectuées pendant le séjour. Les agences de location de véhicules peuvent également réserver des fonds additionnels en fonction de la durée de location, de la politique de carburant et d'autres conditions tarifaires.
Une pompe à carburant en libre-service ne peut pas connaître la quantité de carburant que l'utilisateur achètera avant le début du plein. Elle peut donc demander une autorisation portant sur un montant estimé.
Ces commerçants traitent les paiements au moyen de préautorisations, d'ajustements d'autorisation et de captures ultérieures, conformément aux règles de paiement applicables et à leurs propres politiques.
Deux situations doivent être distinguées :
Une préautorisation supérieure à la dépense réelle ne signifie pas que le commerçant a facturé des frais supplémentaires. La différence peut simplement faire l'objet d'un blocage temporaire.
Un montant définitivement comptabilisé supérieur au prix initialement affiché nécessite en revanche de vérifier la présence éventuelle de frais de service, de taxes, de frais de change ou d'autres suppléments.
Dans le premier cas, il s'agit de fonds réservés. Dans le second, la question porte sur le montant effectivement facturé.
La documentation officielle de Crypto.com précise également que certains restaurants réservent un montant supérieur à celui de l'addition pour tenir compte d'un éventuel pourboire.
Par exemple, une dépense de restauration peut réellement s'élever à 80 dollars, alors que la carte affiche un montant Pending de 100 dollars. Avant de conclure qu'un supplément de 20 dollars a été prélevé, il convient de vérifier si le commerçant applique une préautorisation incluant une provision pour pourboire.
Si le commerçant capture finalement 80 dollars, le montant restant bloqué devrait être libéré selon la procédure d'autorisation applicable.
Pourquoi une transaction reste-t-elle Pending après l'annulation de la commande ?
L'annulation d'une commande et la levée de l'autorisation de paiement ne se produisent pas nécessairement au même moment.
Lorsqu'un utilisateur annule une commande sur un site de commerce électronique, le commerçant peut immédiatement faire passer son statut à « Cancelled », alors que l'autorisation de paiement précédemment approuvée reste active dans le système de l'émetteur.
Les fonds réservés peuvent généralement redevenir disponibles de deux façons.
La première consiste, pour le commerçant ou son prestataire de services de paiement, à transmettre une demande d'annulation d'autorisation (Authorization Reversal), afin de libérer les fonds initialement réservés.
La seconde intervient lorsqu'une autorisation qui n'a pas fait l'objet d'une capture valide atteint sa date d'expiration. L'émetteur libère alors les fonds immobilisés conformément aux règles applicables.
Adyen explique dans sa documentation technique sur les blocages de fonds liés aux autorisations des cartes émises que, dans son système d'émission, les fonds autorisés restent réservés jusqu'à la capture de la transaction ou à la levée du blocage. Cette levée peut résulter d'une annulation d'autorisation initiée par le commerçant ou de l'expiration de l'autorisation.
Dans les dispositifs d'émission concernés décrits par Adyen, l'annulation de l'autorisation doit être initiée par le commerçant qui traite la transaction. L'émetteur ne peut pas annuler directement une autorisation existante à la place du commerçant.
Toutefois, les droits d'intervention peuvent varier selon les émetteurs et les systèmes de traitement des paiements. Cette règle ne doit donc pas être considérée comme applicable à toutes les cartes crypto.
Annulation d'autorisation et remboursement : deux opérations différentes
Si le commerçant n'a pas encore effectué la capture et se contente d'annuler l'autorisation précédemment accordée, il s'agit généralement d'une annulation de préautorisation. Lorsque les fonds redeviennent disponibles, le compte ne fait pas nécessairement apparaître un crédit de remboursement distinct.
En revanche, si le commerçant a déjà effectué le débit définitif et que la commande est annulée par la suite, la restitution des fonds passe généralement par une procédure de remboursement (Refund).
Procédure | Situation concernée | Résultat possible pour le titulaire |
|---|---|---|
Annulation d'autorisation (Authorization Reversal) | Une transaction est annulée avant la capture correspondante | Le statut Pending disparaît, les fonds réservés sont libérés et le solde disponible est rétabli |
Expiration de l'autorisation (Authorization Expiry) | Une autorisation n'ayant pas fait l'objet d'un traitement valide atteint sa date d'expiration | Le blocage est levé et le solde disponible est rétabli |
Remboursement (Refund) | Un achat déjà débité fait l'objet d'un retour ou d'une annulation | Une écriture de remboursement apparaît et les fonds sont crédités selon les règles de l'émetteur |
Certains systèmes de paiement proposent une interface unifiée permettant, selon que la transaction a déjà été capturée ou non, d'annuler l'autorisation ou de déclencher un remboursement. La fonctionnalité Reversal d'Adyen repose sur cette logique.
Pour le titulaire de la carte, l'essentiel est de savoir par quelle procédure les fonds seront restitués, et non si l'interface du commerçant affiche « Refund » ou « Cancel ».
Combien de temps une transaction Pending met-elle généralement à être finalisée ?
Il n'existe pas de délai unique applicable à toutes les cartes crypto.
Un achat courant par carte peut être capturé puis comptabilisé rapidement, mais il peut également rester Pending si le commerçant tarde à le traiter. Les blocages liés aux dépôts de garantie des hôtels ou aux préautorisations de location de véhicules peuvent durer nettement plus longtemps que ceux d'un achat en ligne classique.
La durée de validité d'une autorisation dépend du réseau de cartes, du type de transaction, de la catégorie du commerçant, de l'émetteur et des règles du prestataire de traitement des paiements. Le délai de libération des fonds peut également varier selon que le commerçant annule activement l'autorisation ou attend son expiration naturelle.
À titre d'exemple, selon les règles relatives aux blocages d'autorisation publiées par Adyen Issuing, pour les transactions effectuées hors du Japon, les autorisations Visa ordinaires qui ne relèvent pas des catégories particulières répertoriées expirent généralement après 7 jours. Les autorisations liées aux catégories de commerçants correspondant notamment à l'hébergement hôtelier, à la location de véhicules et aux croisières ont une durée de validité de 31 jours. Pour Mastercard, les autorisations finales (Final Authorisation) et les autorisations par défaut (Default Authorisation) expirent généralement après 7 jours, tandis que les préautorisations (Pre-authorisation) sont valables 30 jours.
Ces délais correspondent aux règles d'expiration publiées pour le système de traitement des cartes émises par Adyen. Ils ne constituent pas des délais universels pour toutes les cartes Visa, Mastercard ou crypto. Les transactions effectuées au Japon sont soumises à des règles spécifiques. Certaines catégories particulières de commerçants et certaines prolongations d'autorisation admissibles peuvent également modifier la durée de validité effective.
Les périodes de 7, 30 ou 31 jours mentionnées ci-dessus correspondent à l'expiration des autorisations concernées. Elles ne représentent ni le temps nécessaire au commerçant pour effectuer la capture et obtenir la comptabilisation définitive, ni une garantie que le solde disponible affiché dans l'application sera actualisé le jour même de l'expiration.
La documentation officielle de Crypto.com consacrée aux cartes prépayées indique que, pour les hôtels et les locations de véhicules, les fonds préautorisés dépassant le montant définitif de la dépense peuvent mettre jusqu'à 60 jours après le départ de l'hôtel ou la fin de la location pour redevenir disponibles. Cette indication concerne certains scénarios propres à ce produit et ne constitue pas un délai général applicable à toutes les cartes crypto.
Même lorsqu'un commerçant a transmis une demande d'annulation d'autorisation, le titulaire peut ne constater aucun changement immédiat du solde dans l'application.
La réception de la demande par le prestataire de paiement, la levée de l'autorisation par l'émetteur, la mise à jour des écritures comptables internes de la plateforme et l'actualisation du statut dans l'application peuvent intervenir à des moments différents.
L'expiration d'une autorisation et la remise à disposition des fonds bloqués ne signifient pas nécessairement que le commerçant a renoncé à présenter le débit. La documentation technique d'Adyen Issuing précise expressément que son système continue de traiter les captures soumises par les commerçants après l'expiration de l'autorisation initiale. Par conséquent, des fonds précédemment libérés peuvent ensuite faire l'objet d'un débit définitif, réduisant à nouveau le solde disponible.
Dans une telle situation, le titulaire doit vérifier que l'opération comptabilisée ultérieurement correspond bien à l'achat initial. Si le montant ne correspond pas à la facture ou si la transaction elle-même n'était pas autorisée, il peut contacter l'émetteur pour demander une vérification et, selon les règles applicables, contester la transaction.
Pour déterminer à quel moment contacter le service client, il convient de se référer aux délais de traitement publiés par le prestataire de la carte concernée.
Si un achat courant dépasse un délai de traitement raisonnable et que les fonds restent immobilisés, le titulaire peut demander au prestataire de la carte de vérifier le statut de l'autorisation.
Pour les préautorisations de montants élevés liées notamment aux hôtels ou aux locations de véhicules, il faut également tenir compte de la facture définitive, de la date de départ de l'hôtel ou de restitution du véhicule, ainsi que des règles de traitement des autorisations appliquées par l'émetteur.
Pourquoi faut-il aussi tenir compte de la conversion des cryptoactifs lorsqu'une carte crypto affiche Pending ?
Avec une carte prépayée traditionnelle, le blocage lié à une autorisation porte généralement sur les fonds déjà chargés dans le solde utilisable de la carte.
Les cartes crypto peuvent reposer sur d'autres modèles de financement.
Dans un premier modèle, l'utilisateur convertit préalablement des USDT, des USDC ou d'autres cryptoactifs en monnaie fiduciaire, puis charge le montant obtenu sur le solde d'une carte prépayée. Une fois l'approvisionnement effectué, les achats sont principalement traités selon les règles applicables au compte correspondant libellé en monnaie fiduciaire.
Dans un autre modèle, le produit convertit les cryptoactifs détenus par l'utilisateur au moment du paiement, conformément à ses règles, ou met à disposition une capacité de dépense au moyen d'autres mécanismes de financement.
Certains produits utilisent également des connexions à des portefeuilles ou des mécanismes d'autorisation reposant sur des contrats intelligents.
Les sources de financement et les méthodes de conversion étant différentes, un même statut Pending peut recouvrir des processus de traitement des actifs distincts.
Modèle préapprovisionné : surveiller principalement le solde en monnaie fiduciaire
Pour les cartes préapprovisionnées dont les cryptoactifs ont déjà été convertis en soldes libellés en dollars, en euros ou dans d'autres monnaies fiduciaires, les achats suivent généralement les procédures d'autorisation et de comptabilisation des paiements par carte. Lorsque l'autorisation est levée, ce sont normalement les fonds correspondants du compte de carte qui redeviennent disponibles, et pas nécessairement les cryptoactifs d'origine.
Dans ce modèle, le statut Pending d'un achat par carte ne signifie pas non plus qu'une transaction sur la blockchain attend encore d'être confirmée.
Modèle de conversion au moment de l'achat : les variations de prix peuvent intervenir
Si une carte vend ou convertit des cryptoactifs lors d'un achat, l'enregistrement de la transaction peut faire intervenir à la fois le montant de l'autorisation en monnaie fiduciaire et la valeur des cryptoactifs utilisés.
Certains produits traitent les cryptoactifs sur la base du montant autorisé et restituent ensuite les fonds selon un mécanisme particulier lorsque le montant est ajusté ou que l'autorisation est levée.
Coinbase explique dans son guide de dépannage de la carte de débit que, pour certaines transactions dont le montant préautorisé dépasse la dépense réelle, les fonds excédentaires peuvent être restitués au solde de dépenses par le rachat de cryptoactifs au prix du marché en vigueur à ce moment-là.
Cela signifie qu'après la levée de l'autorisation, la quantité de cryptoactifs finalement restituée à l'utilisateur peut différer de celle initialement déduite.
Ce mécanisme n'est toutefois pas utilisé par toutes les cartes crypto. Les cartes préapprovisionnées en stablecoins, celles reposant exclusivement sur des soldes en monnaie fiduciaire ou celles utilisant d'autres architectures de règlement n'impliquent pas nécessairement un processus de rachat d'actifs comparable.
Si une transaction Pending entraîne une variation de la quantité de cryptoactifs, il faut examiner la source de financement, les règles de conversion et la politique d'annulation des autorisations propres au produit concerné afin d'en déterminer la cause.
Ne pas confondre Pending sur la blockchain et Pending pour un paiement par carte
Lorsqu'un utilisateur effectue un transfert sur une blockchain pour approvisionner une plateforme de cartes crypto, l'opération de dépôt peut également apparaître avec le statut Pending.
Cela peut signifier que la transaction sur la blockchain n'a pas encore atteint le nombre de confirmations exigé par la plateforme, ou que le contrôle interne du dépôt n'est pas terminé.
En revanche, le statut Pending d'un achat par carte est généralement lié à l'autorisation du paiement sur le réseau de cartes et aux étapes ultérieures du traitement.
Même si ces deux statuts apparaissent dans une seule et même application, ils peuvent être gérés par des systèmes entièrement différents.
Pour un problème de dépôt sur la blockchain, il convient de vérifier le hash de la transaction, le nombre de confirmations des blocs et l'historique des dépôts de la plateforme.
Pour un achat par carte qui reste Pending, il faut examiner la commande auprès du commerçant, l'autorisation de paiement et le statut de comptabilisation définitive.
L'absence d'une autorisation de paiement par carte dans un explorateur de blockchain ne prouve pas que la transaction par carte n'existe pas.
Une transaction reste Pending trop longtemps : faut-il contacter le commerçant ou l'émetteur ?
Il faut d'abord déterminer si la transaction a atteint l'étape du débit définitif, puis choisir l'interlocuteur approprié.
Si la commande a été annulée mais que la carte affiche toujours Pending, il est généralement préférable de demander d'abord au commerçant s'il a procédé à l'annulation de l'autorisation de paiement.
Un courriel confirmant l'annulation de la commande prouve uniquement que le commerçant a annulé celle-ci. Il ne prouve pas nécessairement qu'une demande d'annulation de l'autorisation a été transmise.
Le titulaire peut demander au commerçant de confirmer le statut du traitement du paiement et, lorsque cela est possible, de fournir une référence de la transaction liée à l'annulation d'autorisation.
Si le commerçant confirme que l'annulation a été effectuée, mais que le montant reste bloqué pendant une période prolongée, le titulaire peut transmettre les justificatifs à l'émetteur ou au prestataire de la carte. Il peut lui demander de vérifier si la notification d'annulation a bien été reçue et à quelle date les fonds devraient redevenir disponibles.
Si le commerçant a déjà effectué la capture, mais que l'application continue d'afficher l'entrée Pending initiale, l'émetteur doit vérifier le rapprochement entre l'opération définitivement comptabilisée et l'autorisation d'origine.
La démarche dépend de la situation rencontrée.
La commande a été annulée, mais le solde n'a pas été rétabli
Contactez d'abord le commerçant pour vérifier si l'annulation de l'autorisation a été effectuée. Dans le cas contraire, demandez-lui de la traiter selon sa procédure de paiement.
Si le commerçant confirme l'annulation et que la transaction dépasse le délai de traitement publié par l'émetteur, demandez une vérification au prestataire de la carte.
Le paiement a échoué, mais une transaction Pending est apparue
Il est possible que l'autorisation de la carte ait été approuvée, mais que le traitement ultérieur de la commande ait échoué chez le commerçant.
Il faut alors vérifier si l'autorisation correspond à une commande valide et si le commerçant prévoit encore de procéder à la capture.
Tant que ces éléments ne sont pas confirmés, mieux vaut éviter de soumettre plusieurs fois la même demande de paiement. Cela pourrait générer plusieurs autorisations et réduire davantage le solde disponible de la carte.
Deux transactions du même montant apparaissent chez un même commerçant
Vérifiez d'abord si les deux écritures correspondent respectivement à une autorisation provisoire et à une opération définitivement comptabilisée, ou si plusieurs autorisations ont été créées par erreur.
S'il s'agit simplement de deux étapes de traitement d'un même achat, cela ne constitue pas nécessairement un double débit.
En revanche, si les deux montants ont été définitivement comptabilisés alors que l'utilisateur n'a réalisé qu'un seul achat, il faut contacter le commerçant ou l'émetteur pour faire examiner une éventuelle transaction en double.
Une transaction Pending apparaît chez un commerçant totalement inconnu
Cette situation ne doit pas être traitée comme un simple retard de règlement.
Même si la transaction n'a pas encore été définitivement comptabilisée, elle peut révéler une utilisation non autorisée de la carte.
Le titulaire doit rapidement bloquer sa carte ou en restreindre l'utilisation par les canaux officiels, contacter l'émetteur pour demander une vérification et suivre les procédures applicables aux transactions non autorisées du programme de cartes concerné.
Quelles informations fournir au service client pour faciliter les vérifications ?
Pour enquêter sur une transaction Pending, l'émetteur doit pouvoir identifier précisément l'autorisation initiale et les enregistrements correspondant à son traitement ultérieur.
Une simple capture d'écran montrant une diminution du solde ne suffit généralement pas.
Il est conseillé de préparer les informations suivantes :
La date, l'heure et le fuseau horaire de la transaction ;
Le nom du commerçant, le montant et la devise de l'opération ;
Les quatre derniers chiffres du numéro de carte ;
Le statut de la transaction affiché dans l'application ;
Le numéro de commande ou la référence de transaction correspondante ;
La confirmation d'annulation de la commande, l'avis de remboursement ou toute autre réponse fournie par le commerçant.
Certaines transactions par carte peuvent également comporter des identifiants techniques, tels que le numéro de référence de recherche (RRN, Retrieval Reference Number) et le numéro de suivi système (STAN, System Trace Audit Number), selon le système de traitement utilisé.
Si la transaction a déjà été définitivement comptabilisée ou est entrée dans une procédure de remboursement, le numéro de référence de l'acquéreur (ARN, Acquirer Reference Number) peut aussi faciliter le suivi dans certains cas. Toutefois, toutes les autorisations Pending ne génèrent pas ces identifiants, et tous les prestataires de paiement ne les communiquent pas aux consommateurs.
Le titulaire n'a pas besoin de réunir lui-même l'ensemble de ces informations techniques. Lorsqu'il contacte le service client, il est généralement plus utile d'indiquer clairement l'étape du traitement qui doit être vérifiée.
Si la commande a déjà été annulée, il peut formuler sa demande ainsi :
Cette transaction apparaît toujours avec le statut Pending, alors que le commerçant a confirmé l'annulation de la commande. Pourriez-vous vérifier si une demande d'annulation de l'autorisation initiale a été reçue et m'indiquer quand les fonds bloqués pourront redevenir disponibles ?
Si le commerçant n'a pas encore confirmé l'état du traitement, il peut demander :
Pourriez-vous confirmer si cette transaction a déjà fait l'objet d'une capture (Capture) ou si elle se trouve toujours au stade du blocage de fonds lié à l'autorisation (Authorization Hold) ?
Ces questions sont plus précises qu'une simple demande de « remboursement du montant Pending ». Elles permettent aussi au service client de déterminer plus facilement si le problème concerne l'autorisation, la capture ou la mise à jour comptable.
Lors de la transmission des justificatifs, les quatre derniers chiffres de la carte et les informations nécessaires sur la transaction suffisent. Ne communiquez jamais le numéro complet de la carte, le CVV, le mot de passe du compte, un code à usage unique (OTP) ou la phrase de récupération d'un portefeuille crypto.
Comment éviter que les blocages Pending perturbent les achats suivants ?
Si vous utilisez régulièrement une carte crypto pour payer des hôtels, des locations de véhicules ou du carburant dans des stations-service en libre-service, renseignez-vous à l'avance sur les politiques de préautorisation des commerçants. Conservez également un solde disponible suffisant pour couvrir une préautorisation potentiellement supérieure à la dépense réelle.
Par exemple, si votre carte ne dispose que de 120 dollars, un achat de carburant estimé à 40 dollars peut tout de même être refusé si la pompe exige une préautorisation initiale supérieure à 120 dollars.
Certaines stations-service permettent de régler un montant précis directement à la caisse, mais cette possibilité dépend du commerçant et des règles applicables au terminal de paiement local.
Pour les achats en ligne, si la commande n'est pas encore confirmée, vérifiez d'abord le statut de la transaction initiale avant de tenter un nouveau paiement. Des clics répétés sur le bouton de paiement peuvent entraîner plusieurs autorisations.
Pour les abonnements récurrents, il est également important de vérifier si d'autres autorisations non encore libérées réduisent le solde disponible. Cette précaution est particulièrement utile lorsque le montant de l'abonnement est proche du solde disponible actuel. Même si la valeur totale des actifs affichée sur le compte semble suffisante, le paiement peut échouer faute de fonds immédiatement utilisables.
La documentation officielle de Coinbase relative à sa carte de débit indique également que les autorisations en attente peuvent réduire le solde disponible pour les achats. Elle recommande de consulter les détails des transactions pour vérifier leur statut.
Lors de l'utilisation d'une carte crypto, il est essentiel de distinguer trois montants : la valeur totale des actifs affichée dans l'application, le solde du compte associé à la carte et le montant réellement disponible à cet instant pour autoriser un paiement.
Si certains actifs sont encore soumis à une confirmation de dépôt, à une vérification de conversion ou à d'autres restrictions, leur présence dans la liste des actifs du compte ne signifie pas nécessairement qu'ils peuvent être immédiatement utilisés pour payer.
Faut-il encore vérifier le débit définitif après la disparition du statut Pending ?
Oui, en particulier pour les achats transfrontaliers et les transactions dont le montant préautorisé était supérieur à la dépense réelle.
La disparition du statut Pending signifie généralement seulement que l'état de traitement précédent a changé. Le titulaire doit toujours vérifier que le montant définitivement comptabilisé correspond à la facture du commerçant.
Si la devise de l'autorisation, celle utilisée par le commerçant et celle de facturation de la carte sont différentes, le montant définitif peut être influencé par les taux de change applicables et les frais effectivement prélevés.
Pour les cartes qui permettent de convertir des cryptoactifs au moment de l'achat, il faut également tenir compte du moment de conversion et du mécanisme de fixation du prix prévus par le produit.
Le montant définitivement comptabilisé ne correspond donc pas nécessairement exactement au montant de l'autorisation provisoire affichée lors du paiement.
Si l'écart résulte d'un ajustement de la préautorisation et de la libération des fonds excédentaires, le solde disponible du compte sera généralement actualisé au fil du traitement de la transaction.
En revanche, si le montant définitivement débité dépasse la somme effectivement confirmée par le commerçant, il faut examiner la facture, la devise de la transaction, les frais de change ainsi que l'existence éventuelle d'autres autorisations ou frais distincts. Tout écart inexpliqué doit être rapidement signalé au commerçant ou à l'émetteur pour vérification et, si nécessaire, faire l'objet d'une contestation.
Pour une transaction qui reste Pending pendant une période prolongée, trois éléments sont essentiels : le commerçant a-t-il effectué la capture, l'autorisation initiale est-elle toujours valide et les fonds bloqués sont-ils redevenus disponibles ?
Si la commande a été annulée mais que l'autorisation reste active, il convient généralement de demander d'abord au commerçant de procéder à son annulation. Si le paiement a déjà été capturé mais n'a pas été correctement comptabilisé, une vérification supplémentaire par l'émetteur est nécessaire.
En présence d'un commerçant inconnu ou d'une transaction potentiellement non autorisée, il faut immédiatement prendre des mesures de sécurité pour protéger le compte, plutôt que d'attendre que le statut Pending disparaisse de lui-même.