
Les remboursements sur les cartes de paiement en cryptomonnaies mettent généralement 5 à 10 jours ouvrés à apparaître sur le compte du titulaire. Il s'agit d'un délai indicatif courant chez des prestataires comme Stripe et Coinbase Card, et non d'un délai de remboursement uniforme applicable à toutes les cartes crypto Visa et Mastercard. Lorsqu'un commerçant affiche le statut Refunded, cela ne signifie pas nécessairement que l'émetteur a déjà crédité le compte du titulaire.
Si le remboursement n'apparaît toujours pas après le délai de traitement habituel publié par le prestataire de la carte, il faut d'abord vérifier que le commerçant l'a effectivement soumis et que l'opération n'est plus en attente. Le numéro de référence du remboursement peut ensuite être utilisé pour demander à l'émetteur de rechercher la transaction. Les cartes crypto pouvant faire intervenir des comptes en monnaie fiduciaire, des soldes en stablecoins et des conversions de cryptoactifs, le montant remboursé, la devise créditée et la nature des actifs reçus doivent être vérifiés selon le fonctionnement propre à chaque produit.
Quel est le délai habituel d'un remboursement sur une carte crypto ?
Lorsqu'un paiement par carte a déjà été capturé, le commerçant lance généralement le remboursement par l'intermédiaire de son acquéreur ou de son prestataire de services de paiement. Les informations sont ensuite transmises au réseau de cartes, puis à l'émetteur, qui crédite finalement le compte du titulaire.
Prenons l'exemple d'un achat de 120 dollars effectué avec une carte crypto Visa. Une fois le remboursement intégral approuvé par le commerçant, le circuit habituel est le suivant :
Le commerçant lance le remboursement → L'acquéreur ou le prestataire de services de paiement le traite → Le réseau de cartes transmet les informations → L'émetteur reçoit le remboursement et le comptabilise → Le solde du titulaire est actualisé.
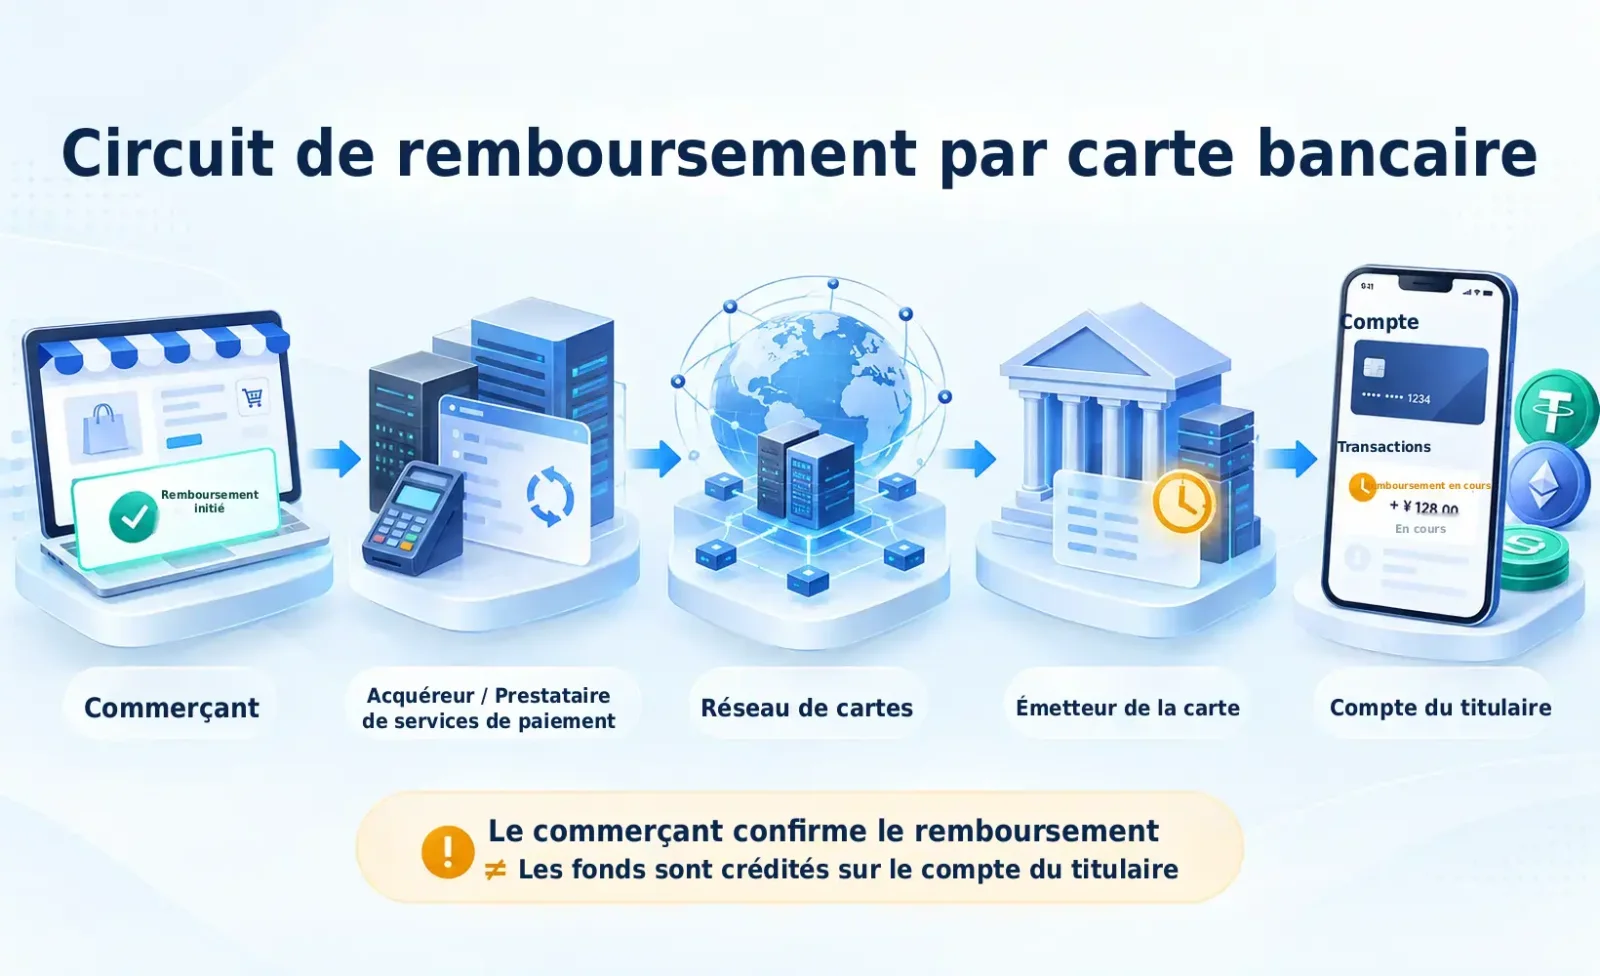
Les délais de traitement varient d'une étape à l'autre.
Stripe indique dans sa documentation sur le traitement des remboursements par carte qu'il faut généralement 5 à 10 jours ouvrés pour qu'un remboursement apparaisse sur le compte du consommateur.
Le guide officiel de dépannage de Coinbase Card présente également 5 à 10 jours ouvrés comme un délai courant pour de nombreux remboursements. Si ce délai est dépassé, Coinbase recommande de contacter son assistance en fournissant le justificatif de remboursement du commerçant.
Tous les remboursements ne sont toutefois pas effectués dans cet intervalle.
La documentation d'Adyen sur le cycle de vie des paiements précise que, pour certaines transactions déjà au statut Refunded, les fonds peuvent mettre jusqu'à 40 jours à parvenir sur le compte du consommateur. Le délai effectif dépend notamment du traitement effectué par les établissements financiers concernés.
Ce délai plus long correspond aux indications d'Adyen pour certains états de remboursement. Il ne signifie pas qu'une attente de 40 jours soit normale pour toutes les cartes crypto.
Pour déterminer si un remboursement est en retard, il faut également distinguer la procédure d'approbation interne du commerçant du traitement effectif de la transaction de remboursement.
Par exemple, un commerçant peut accepter un remboursement le lundi, mais ne soumettre l'opération à son prestataire de services de paiement que le mercredi. Les deux premiers jours relèvent alors du traitement interne du commerçant : ils ne correspondent pas nécessairement à une période pendant laquelle le réseau de cartes a déjà commencé à traiter le remboursement.
Les jours ouvrés ne sont pas non plus équivalents aux jours calendaires. Dans le cas d'une transaction transfrontalière, les week-ends et les jours fériés observés par les établissements financiers concernés peuvent prolonger l'attente.
Dès que le délai habituel publié par le prestataire de la carte est dépassé, une recherche du remboursement peut être engagée. Il n'est pas nécessaire de continuer à attendre au seul motif qu'un autre établissement prévoit un délai de traitement plus long.
Pourquoi le commerçant indique-t-il que le remboursement a réussi alors que la carte n'a rien reçu ?
Le statut de remboursement affiché dans l'interface du commerçant correspond à une étape particulière du traitement du paiement, et non nécessairement au résultat final sur le compte du titulaire.
Lorsque le service client répond « Your refund has been approved », cela confirme généralement seulement que le commerçant a approuvé la demande. Même si l'interface affiche Refunded, il faut comprendre ce que ce statut signifie dans le système du prestataire de services de paiement concerné.
Le remboursement a été envoyé, mais l'émetteur n'a pas encore crédité le compte
Adyen distingue plusieurs états dans le traitement des remboursements.
Le statut SentForRefund signifie que la demande de remboursement a été transmise à l'établissement financier et qu'une confirmation des étapes suivantes est encore attendue.
Le statut Refunded indique que le montant du remboursement a été débité du côté du commerçant et que l'établissement financier concerné est censé restituer les fonds au consommateur. Le titulaire peut néanmoins devoir patienter avant que l'argent ne soit effectivement crédité sur son compte.
Autre difficulté : une demande de remboursement peut passer les vérifications du prestataire de services de paiement, puis échouer au niveau du réseau de cartes.
Dans sa documentation consacrée aux remboursements par carte, Adyen explique que, même après la réception par le commerçant d'une notification REFUND signalant le succès de la demande, le réseau de cartes peut rejeter le remboursement plusieurs jours plus tard. Adyen peut alors envoyer au commerçant une notification REFUND_FAILED.
Adyen utilise également le statut RefundedReversed et la notification correspondante REFUNDED_REVERSED. Ils indiquent qu'une tentative de remboursement antérieure n'a pas pu aboutir auprès du consommateur et que les fonds ont été renvoyés. La documentation officielle mentionne expressément certains virements bancaires ainsi que les moyens de paiement iDEAL et Bancontact parmi les cas concernés par cette notification.
Il ne faut donc pas considérer REFUNDED_REVERSED comme un statut universel apparaissant chaque fois qu'un remboursement par carte échoue.
Pour un consommateur ayant payé par carte, il est plus utile de demander au commerçant de confirmer si le remboursement a été transmis au réseau de cartes, si une notification d'échec a été reçue et si la transaction doit être traitée de nouveau.
Un remboursement longtemps bloqué au statut Pending peut aussi révéler un problème sur le compte du commerçant
Un retard de remboursement ne provient pas nécessairement de l'émetteur de la carte.
La documentation de Stripe sur les remboursements en attente présente plusieurs situations pouvant maintenir un remboursement au statut Pending : le paiement initial n'a pas encore été réglé, un établissement financier partenaire poursuit son traitement ou le compte Stripe du commerçant ne dispose pas d'un solde suffisant.
Si le commerçant ne dispose pas des fonds nécessaires pour couvrir le remboursement, celui-ci peut temporairement ne pas être transmis au consommateur. Le commerçant doit alors alimenter son compte ou attendre que de nouvelles recettes comblent le manque de fonds.
Cette situation est différente de celle d'un remboursement déjà transmis au réseau de cartes, mais pas encore crédité par l'émetteur.
Stripe précise aussi qu'un remboursement qui reste en attente trop longtemps sans pouvoir être traité peut finalement échouer. Sa documentation destinée aux commerçants mentionne un délai de 45 jours avant l'échec automatique de certains remboursements en attente. Cette règle concerne le mécanisme Pending correspondant de Stripe : elle ne constitue pas un délai général applicable à tous les remboursements par carte.
Si le remboursement reste au statut Pending chez le commerçant, il convient de lui demander d'en rechercher la cause, plutôt que de solliciter directement l'émetteur pour retrouver une transaction qui n'a peut-être pas encore été envoyée avec succès.
Le remboursement a échoué ou les fonds ont été renvoyés
Un remboursement par carte peut également échouer lorsque le compte associé à la carte d'origine n'est plus valide, que les données de la transaction présentent des anomalies, que le prestataire de traitement des paiements refuse l'opération ou qu'un incident survient sur le réseau de cartes.
Les explications de Stripe indiquent que, lorsqu'un établissement bancaire du titulaire ne peut pas traiter le remboursement, les fonds peuvent être renvoyés sur le compte Stripe du commerçant.
Si le commerçant confirme l'échec du remboursement, il faut obtenir le motif précis et vérifier s'il peut lancer une nouvelle opération par le canal de paiement d'origine.
Dans cette situation, interroger à plusieurs reprises l'émetteur sur le remboursement initial ne résoudra généralement pas le problème : le commerçant doit peut-être soumettre une nouvelle transaction de remboursement valide.
Une commande a été annulée, mais aucun remboursement n'apparaît : est-ce un échec ?
L'annulation d'une commande et un remboursement définitif sont deux opérations distinctes dans le système des paiements par carte.
Un paiement par carte comprend généralement une autorisation (Authorization) et une capture (Capture). Si le commerçant n'a pas encore capturé le paiement, l'annulation de la commande peut entraîner la libération du montant réservé au moyen d'une annulation d'autorisation (Authorization Reversal), sans créer de nouveau crédit de remboursement.
Supposons qu'un utilisateur dispose initialement de 200 dollars sur sa carte et passe une commande de 80 dollars sur un site de commerce électronique.
Après l'obtention de l'autorisation par le commerçant, le solde disponible passe à 120 dollars. L'utilisateur annule ensuite sa commande et le commerçant annule correctement l'autorisation. Une fois les fonds réservés libérés, le solde disponible revient à 200 dollars.
Dans ce cas, la transaction initialement affichée comme Pending peut simplement disparaître ou apparaître comme annulée. Le titulaire ne verra pas nécessairement une ligne de remboursement de « +80 $ ».
Si le commerçant a déjà capturé le paiement, la restitution ultérieure des fonds nécessite normalement une opération de remboursement.
Un remboursement lancé peu après la capture peut toutefois apparaître sur le relevé sous la forme d'une annulation de transaction.
Stripe indique dans sa documentation officielle que certains remboursements effectués très rapidement peuvent être présentés sous la forme d'un Reversal : le débit initial disparaît du relevé au lieu d'être compensé par une ligne de crédit distincte.
Stripe signale également des cas de Partial Reversal, ou annulation partielle.
Par exemple, lorsqu'un remboursement de 30 dollars est effectué sur un achat de 100 dollars, le titulaire peut finalement voir un seul débit de 70 dollars au lieu d'un débit de 100 dollars et d'un crédit distinct de 30 dollars.
Par conséquent, lorsqu'une commande a été annulée sans qu'un remboursement distinct apparaisse, il faut vérifier :
Si la transaction initiale est passée du statut
Pendingà un débit effectivement capturé ;Si le débit initial a disparu ou si son montant a changé ;
Si le solde disponible de la carte a été rétabli ;
Si le commerçant a procédé à une annulation d'autorisation ou à un remboursement définitif.
Si le commerçant a annulé l'autorisation, mais que les fonds restent bloqués pendant une période anormalement longue, il faut lui demander de confirmer que l'annulation a abouti. Si nécessaire, l'émetteur peut être sollicité pour vérifier l'enregistrement de l'autorisation et des fonds encore réservés.
Comment suivre un remboursement avec un ARN lorsque le délai normal est dépassé ?
Lorsque le commerçant confirme avoir effectivement soumis le remboursement et que le titulaire n'a toujours rien reçu après le délai habituel, la recherche doit porter sur les enregistrements réels de la transaction, plutôt que sur la seule date estimée de réception.
Commencer par obtenir un justificatif de remboursement du commerçant
Lors du contact avec le commerçant, il convient de demander la date effective du remboursement, son montant, sa devise, son statut de traitement ainsi que les éventuels numéros de référence disponibles.
Si le remboursement est toujours au statut Pending, il faut d'abord déterminer auprès du prestataire de services de paiement du commerçant pourquoi il reste en attente.
Si le commerçant affirme que le remboursement est terminé, il est possible de demander un reçu ainsi qu'un numéro de référence permettant de retrouver la transaction dans le système des cartes bancaires.
L'ARN (Acquirer Reference Number, numéro de référence de l'acquéreur) est l'un des identifiants importants utilisés pour ce suivi.
Pour les remboursements par carte prenant en charge l'ARN, le commerçant peut obtenir ce numéro auprès de son prestataire de services de paiement. Le consommateur peut ensuite le transmettre à l'émetteur pour faciliter la recherche du remboursement.
La documentation de Stripe sur les références de remboursement décrit trois identifiants pouvant servir au suivi :
Référence | Signification et utilisation principale |
|---|---|
ARN | Acquirer Reference Number, numéro de référence de l'acquéreur utilisé pour rechercher les remboursements par carte compatibles avec cet identifiant |
STAN | System Trace Audit Number, numéro d'audit de suivi servant à identifier les transactions dans les messages de paiement par carte, notamment utile pour certaines recherches concernant des annulations |
RRN | Retrieval Reference Number, numéro de référence permettant d'identifier et de rechercher certaines transactions sur les réseaux de cartes |
Ces trois identifiants ne sont pas entièrement interchangeables.
L'ARN est généralement la référence à privilégier pour suivre les remboursements Visa et Mastercard compatibles. Le STAN n'est pas intrinsèquement unique pour l'ensemble des transactions, tandis que l'utilisation du RRN dépend du réseau de cartes et du mode de traitement.
Stripe précise que certains réseaux ne prennent pas en charge l'ARN et peuvent fournir un RRN à la place. Pour certaines opérations d'annulation, un STAN peut être nécessaire.
Tous les remboursements ne disposent pas d'un ARN accessible au consommateur, et rien ne garantit que tous les émetteurs proposent les mêmes possibilités de recherche à partir de ces numéros.
En l'absence d'ARN, il est possible de demander au commerçant une autre référence de remboursement et de laisser l'émetteur déterminer la méthode de suivi disponible.
Quelles informations fournir à l'émetteur de la carte ?
Rassembler les données complètes de la transaction permet de limiter les demandes de vérification répétées du service client.
Informations | Éléments à fournir |
|---|---|
Paiement initial | Nom du commerçant, date du paiement, montant, devise et statut de la transaction |
Informations sur la carte | Quatre derniers chiffres du numéro de carte, sans communiquer le numéro complet |
Informations sur le remboursement | Date effective de lancement, montant, devise et statut de traitement |
Références de suivi | ARN, STAN, RRN ou identifiant de remboursement du prestataire de services de paiement |
Justificatifs | Reçu de remboursement, courriel d'annulation de la commande et confirmations écrites du service client du commerçant |
Relevés du compte | Débit initial, solde actuel et écritures liées au remboursement |
Pour demander une recherche à l'émetteur, le titulaire peut formuler sa demande ainsi :
Le commerçant a confirmé avoir lancé un remboursement par le canal de paiement d'origine. Merci d'utiliser la référence de cette transaction pour vérifier si le remboursement est parvenu au système de l'émetteur, s'il a été refusé ou renvoyé, et si une opération de crédit sur le compte reste à finaliser.
Si le premier niveau du service client ne peut pas effectuer cette recherche, il est possible de demander si le dossier doit être transmis à l'établissement réellement émetteur de la carte ou au prestataire chargé de son traitement.
De nombreuses plateformes de cartes crypto fournissent les services accessibles aux utilisateurs, tandis que les cartes sous-jacentes sont émises et exploitées par des établissements partenaires et leurs processeurs. Le service client de la plateforme n'est donc pas nécessairement l'organisme qui traite directement le remboursement.
Il est également conseillé de conserver le numéro de dossier, la date de chaque réponse et les conclusions des investigations, afin de pouvoir faire remonter le problème ou engager ultérieurement une contestation de transaction.
Carte expirée, bloquée ou compte clôturé : que devient le remboursement ?
Le fait qu'une carte crypto ne puisse plus être utilisée pour effectuer de nouveaux paiements n'entraîne pas nécessairement l'échec d'un remboursement.
Les éléments déterminants sont l'état du compte sous-jacent et la capacité de l'émetteur à identifier et recevoir les fonds renvoyés vers l'ancienne carte.
La carte a expiré ou a été remplacée.
Même si l'ancien numéro de carte n'est plus valide, le compte d'origine peut rester actif. Certains émetteurs peuvent automatiquement associer le remboursement au compte lié à la carte de remplacement.
La documentation officielle de Coinbase Card indique que les remboursements envoyés vers une ancienne carte peuvent généralement être transférés automatiquement vers le compte de la carte de remplacement.
Ce mécanisme ne doit toutefois pas être généralisé à toutes les cartes crypto.
La carte a été bloquée ou gelée.
Le blocage de nouveaux paiements ne signifie pas nécessairement que le compte ne peut plus recevoir de remboursements.
Un blocage demandé volontairement par l'utilisateur, une mesure de contrôle des risques appliquée par la plateforme ou une restriction imposée par l'émetteur pour des raisons de conformité peuvent ainsi avoir des conséquences différentes sur le traitement des remboursements.
Il convient de demander au prestataire de la carte de préciser l'étendue de la restriction, plutôt que de supposer que le remboursement échouera nécessairement.
Le compte de la carte a été clôturé.
Après la clôture, l'émetteur peut ne plus être en mesure de créditer directement le compte d'origine. Il faut alors vérifier si le remboursement a été rejeté et si une autre méthode autorisée permet de restituer les fonds.
Dans leur édition d'avril 2026, les Visa Core Rules and Visa Product and Service Rules prévoient, en principe, que les commerçants doivent autant que possible rembourser les fonds sur l'identifiant de paiement utilisé initialement.
Si cet identifiant n'est plus valide, si le compte a été clôturé ou si l'autorisation du remboursement a été refusée, d'autres identifiants de paiement conformes aux exigences ou certaines méthodes alternatives autorisées peuvent être utilisés, sous réserve du respect des conditions applicables.
Cela ne signifie pas que le titulaire peut librement désigner la carte bancaire d'un tiers ou un portefeuille de cryptomonnaies pour recevoir les fonds.
Dans le cas d'une carte crypto définitivement résiliée, il faut d'abord contacter le prestataire d'origine ou l'établissement effectivement émetteur pour vérifier si les fonds sont arrivés, s'ils ont été renvoyés et quelles solutions de restitution sont possibles. Une coordination avec le commerçant peut ensuite être engagée.
Si une personne prétend qu'un remboursement échoué nécessite le paiement de frais de vérification sur la blockchain ou la communication d'une phrase de récupération ou d'une clé privée de portefeuille, il faut immédiatement interrompre la procédure et vérifier l'information par les canaux officiels de la plateforme. Une recherche légitime de remboursement par carte ne nécessite jamais de divulguer ces informations.
Pourquoi le montant réellement remboursé peut-il être inférieur au débit initial ?
Même lorsqu'un commerçant approuve un remboursement intégral, le montant finalement crédité sur le compte peut différer de celui du paiement d'origine.
Les principales causes possibles comprennent la conversion de devises, la conversion dynamique de devises (DCC), la conversion de cryptoactifs, les frais liés à des services distincts et le montant effectivement approuvé par le commerçant.
Ces facteurs doivent être analysés séparément. Toute différence ne peut pas être automatiquement imputée à la variation des taux de change.
Un remboursement dans une autre devise peut entraîner un écart de change normal
Supposons qu'un utilisateur possède une carte crypto dont les opérations sont comptabilisées en dollars américains et effectue un achat de 100 euros auprès d'un commerçant européen.
Au moment du paiement, son compte est débité de 110 dollars, conformément au taux de change et aux règles tarifaires alors applicables.
Quelques jours plus tard, le commerçant rembourse intégralement les 100 euros.
Si le remboursement est reconverti en dollars au nouveau taux applicable, supposons que celui-ci soit devenu :
1 euro = 1,08 dollar américain
Le remboursement de 100 euros correspond alors à 108 dollars.
En l'absence d'autres frais et à condition que le produit effectue une conversion distincte du remboursement selon ce mécanisme, l'utilisateur, initialement débité de 110 dollars, reçoit finalement 108 dollars, soit un écart de 2 dollars.
Cette différence peut provenir de l'évolution du taux de change entre le paiement et le remboursement. Elle ne prouve pas, à elle seule, que le commerçant a remboursé un montant insuffisant.
Dans la pratique, les produits peuvent appliquer des méthodes différentes de calcul des taux et de comptabilisation des remboursements. Il faut donc vérifier la devise de la transaction commerciale, celle du remboursement, la devise de comptabilisation de la carte, ainsi que les taux de change et les frais appliqués aux deux opérations.
Une erreur de traitement d'un remboursement DCC peut justifier une contestation
La conversion dynamique de devises (Dynamic Currency Conversion, DCC) intervient généralement lors d'un paiement transfrontalier, lorsqu'un commerçant ou son prestataire de services de paiement propose au titulaire de régler dans sa propre devise.
Ce mécanisme est différent de la conversion de devises normalement effectuée par le réseau de cartes ou l'émetteur.
Supposons qu'un titulaire d'une carte libellée en dollars américains effectue un achat de 100 euros en Europe. Le commerçant lui propose la DCC et le titulaire accepte de régler la transaction pour un montant déterminé en dollars.
Si un remboursement intervient ensuite, le commerçant ne peut pas modifier arbitrairement la devise du remboursement ni la méthode de conversion appliquée à l'opération initiale.
Le Dynamic Currency Conversion Performance Guide publié par Mastercard en 2025 précise les exigences relatives à la devise de la transaction d'origine lors du traitement des remboursements DCC.
Pour une transaction DCC, les modalités de remboursement peuvent notamment comprendre :
L'annulation de la transaction initiale ;
Le remboursement du montant correspondant dans la devise DCC d'origine ;
Le traitement du remboursement DCC en appliquant exactement le même taux de change que lors de la transaction initiale.
Le guide précise également que, lorsqu'un traitement incorrect du remboursement entraîne une perte liée à une seconde conversion monétaire, le titulaire peut disposer d'un droit de rétrofacturation portant sur le montant de cette perte.
Les règles Visa de 2026 établissent elles aussi des exigences relatives au choix du titulaire en matière de DCC et aux contestations portant sur une devise incorrecte. Le motif de contestation 12.3 (Incorrect Currency) concerne notamment les situations dans lesquelles une conversion DCC a été appliquée sans le consentement explicite du titulaire.
La recevabilité d'une contestation dépend néanmoins de la devise réellement utilisée, de l'autorisation de la DCC, des enregistrements du remboursement et des règles applicables du réseau de cartes.
Lorsqu'un remboursement entre deux devises aboutit à un montant inférieur, il faut donc distinguer deux situations : une variation du taux de change résultant d'une conversion ordinaire et une erreur de devise ou de conversion imputable au non-respect des règles applicables par le commerçant ou le prestataire de traitement des paiements.
Dans le second cas, la différence ne doit pas être simplement présentée comme un risque de change que le consommateur serait nécessairement tenu de supporter.
La conversion de cryptoactifs peut-elle modifier le montant remboursé ?
Une différence importante entre les cartes crypto et les cartes bancaires classiques réside dans le fait que la source des fonds et la nature des actifs crédités lors du remboursement peuvent être différentes.
Certaines cartes utilisent des soldes en monnaie fiduciaire préalablement approvisionnés ou obtenus par conversion. D'autres produits reposent sur des soldes en stablecoins, notamment en USDT ou en USDC. D'autres encore peuvent convertir les cryptoactifs au moment de l'achat.
Pour une carte dont les cryptoactifs ont été convertis en monnaie fiduciaire avant le paiement, le remboursement du commerçant n'entraîne pas nécessairement le rachat automatique des actifs numériques détenus à l'origine.
Pour d'autres produits, le remboursement peut être crédité sur un compte en monnaie fiduciaire, un solde en stablecoins ou un autre compte d'actifs, conformément aux règles du programme de cartes.
Le mécanisme effectivement utilisé doit être vérifié dans les conditions de fonctionnement du produit et dans le contrat du titulaire.
Par exemple, la documentation de Coinbase Card pour l'Europe indique que, lorsque certains commerçants préautorisent un montant supérieur à celui de la dépense définitive, la somme restante peut servir à racheter des cryptoactifs au prix du marché du moment, puis être restituée au solde destiné aux dépenses.
Il s'agit toutefois d'un mécanisme particulier concernant le solde non utilisé d'une préautorisation. Il ne peut pas être directement transposé à un remboursement définitif effectué après la capture du paiement par le commerçant.
Si la plateforme ne prévoit pas expressément que les remboursements définitifs donnent lieu au rachat de BTC ou d'autres cryptoactifs, cet exemple ne permet pas de déduire une éventuelle variation de la quantité d'actifs restituée.
Comment distinguer les différents frais liés à un remboursement ?
Le remboursement intégral d'un achat ne signifie pas que tous les frais indépendants engagés avant ou après la transaction seront automatiquement restitués.
Par exemple, les frais de réseau blockchain, les frais d'approvisionnement en cryptoactifs ou les frais d'un service de conversion distinct déjà exécuté peuvent correspondre à des prestations différentes de l'achat effectué auprès du commerçant.
Leur éventuel remboursement dépend des contrats des prestataires qui les ont facturés et des dispositions applicables.
Les suppléments facturés par un commerçant pour l'acceptation d'un paiement par carte, désignés par le terme Surcharge, nécessitent en revanche une analyse distincte.
Les règles Visa de 2026 comportent des exigences relatives au remboursement de ces suppléments dans plusieurs marchés concernés, notamment l'Australie, la Nouvelle-Zélande, le Canada, l'Europe et les États-Unis. Lorsqu'un supplément relève de ces règles, il doit être intégralement restitué en cas de remboursement total, ou remboursé proportionnellement en cas de remboursement partiel.
Les règles Mastercard de 2026 prévoient également le remboursement intégral ou proportionnel de certains suppléments applicables aux cartes de crédit, selon la marque ou la catégorie de produit, au Canada et aux États-Unis.
Ces exigences dépendent du marché et de la catégorie de carte. Les cartes de débit et les cartes prépayées, fréquentes parmi les cartes crypto, ne sont pas automatiquement soumises à l'ensemble des règles prévues pour les suppléments sur les cartes de crédit.
Si un commerçant exclut un supplément du remboursement, il faut d'abord établir la nature de ces frais, le territoire dans lequel la transaction a été réalisée et la catégorie de carte utilisée. Ce n'est qu'ensuite qu'il est possible de déterminer les règles applicables, au lieu de supposer que le commerçant peut librement conserver le montant facturé.
Les remboursements partiels ou fractionnés peuvent également expliquer un écart de montant
Un commerçant peut n'approuver qu'un remboursement partiel, par exemple lorsqu'un client retourne un seul article d'une commande comportant plusieurs produits ou lorsqu'un hôtel ou un prestataire de voyages retient des frais non remboursables conformément à une politique préalablement communiquée.
Dans d'autres cas, le commerçant approuve un remboursement intégral, mais restitue les fonds en plusieurs transactions distinctes.
Prenons une commande de 200 dollars remboursée en deux opérations, l'une de 120 dollars et l'autre de 80 dollars.
Le titulaire peut recevoir les 120 premiers dollars, puis les 80 dollars restants quelques jours plus tard.
Des prestataires de services de paiement comme Stripe permettent d'effectuer plusieurs remboursements partiels sur une même transaction initiale éligible, à condition que leur montant cumulé ne dépasse pas le solde encore remboursable.
Lorsqu'un remboursement semble insuffisant, il faut donc d'abord vérifier le montant total réellement approuvé par le commerçant, le nombre de transactions de remboursement lancées et leur état d'achèvement respectif.
Si le programme de cartes accorde du cashback, des points ou d'autres récompenses liées aux achats, il convient également de vérifier si ces avantages font l'objet d'une reprise après le remboursement. Un ajustement de récompenses peut être comptabilisé séparément du montant principal remboursé et ne doit pas être automatiquement considéré comme des frais supplémentaires de remboursement.
À quel moment faut-il contester une transaction lorsque le remboursement n'arrive pas ?
Un remboursement commercial classique (Refund) et une contestation de transaction par carte (Dispute) relèvent de deux procédures différentes.
Dans le cadre d'un remboursement ordinaire, le commerçant restitue les fonds de sa propre initiative par le canal de paiement correspondant.
La rétrofacturation (Chargeback) est une procédure formelle de contestation engagée par le titulaire auprès de l'émetteur pour une transaction remplissant les conditions applicables. Les organismes concernés traitent alors le dossier conformément aux règles du réseau de cartes.
Si le commerçant a accepté le remboursement et que l'opération se trouve toujours dans le délai normal de traitement, il convient généralement de commencer par vérifier son avancement.
En revanche, il est recommandé de contacter rapidement l'émetteur afin de se renseigner sur la possibilité d'engager une contestation lorsque :
Le commerçant a explicitement promis un remboursement, mais ne l'a toujours pas soumis après une période prolongée ;
Le commerçant refuse d'honorer une obligation de remboursement prévue par sa politique ou les règles applicables ;
Le commerçant demeure injoignable et ne peut fournir aucun enregistrement valable du traitement ;
Le remboursement a été refusé ou a échoué, et le commerçant refuse de poursuivre la résolution du problème ;
Il existe une contestation fondée concernant le montant remboursé, ou le traitement de la devise pourrait contrevenir aux règles applicables du réseau de cartes ;
La date limite de contestation approche et toute attente supplémentaire risque de faire perdre la possibilité d'agir.
Les instructions de Crypto.com concernant les contestations de transactions sur cartes prépayées demandent aux titulaires de tenter d'abord de résoudre les litiges commerciaux ordinaires directement avec le commerçant et de conserver les preuves correspondantes.
La documentation prévoit un délai de dépôt pouvant aller jusqu'à 120 jours après la transaction ou le retrait à un distributeur automatique. Le règlement d'un litige est généralement estimé entre 30 et 45 jours, mais sa durée réelle peut varier selon la complexité du dossier.
Ces dispositions correspondent au programme de cartes prépayées concerné de Crypto.com. Elles ne constituent pas des délais uniformes pour toutes les cartes crypto.
Les règles de contestation de Visa et Mastercard prévoient également des exigences différentes selon le motif du litige, la nature de la transaction, la région applicable et d'autres critères. Pour certains litiges, le point de départ du délai de contestation ne correspond pas nécessairement à la date de l'achat initial.
Lorsqu'une transaction approche de la date limite applicable, il ne faut pas attendre indéfiniment au seul motif que le commerçant répète que le remboursement arrivera « prochainement ».
Il est préférable de demander au plus tôt à l'émetteur de confirmer l'éligibilité à une contestation, sa date limite et les justificatifs nécessaires.
Si le remboursement du commerçant a déjà été crédité avec succès, il n'est pas possible de demander une seconde indemnisation pour les mêmes fonds. Tout remboursement commercial et toute contestation en cours doivent être signalés à l'émetteur afin d'éviter des procédures de recouvrement qui se chevauchent.
Les transactions non autorisées doivent être signalées immédiatement
Si un débit provient d'un commerçant totalement inconnu, si une utilisation frauduleuse de la carte est suspectée ou si les données de la carte ont potentiellement été compromises, il ne faut pas appliquer les délais d'attente prévus pour un remboursement commercial ordinaire.
Il convient de bloquer immédiatement la carte par les canaux officiels, de signaler la transaction non autorisée et d'engager l'enquête de sécurité ou la procédure de contestation prévue par l'émetteur.
Dans ce type de situation, la rapidité du signalement peut directement influer sur les mesures de maîtrise des risques et sur le traitement du litige.
Tableau de diagnostic d'un remboursement non reçu
Lorsqu'un remboursement pose problème, l'état actuel de la transaction permet de déterminer quel intervenant contacter en priorité.
Problème constaté | Interlocuteur prioritaire | Action recommandée |
|---|---|---|
Le commerçant a accepté le remboursement, mais ne fournit aucun justificatif | Commerçant | Vérifier si le remboursement a été officiellement soumis et demander les enregistrements correspondants |
Le remboursement reste longtemps au statut Pending | Commerçant et son prestataire de services de paiement | Vérifier le solde du compte du commerçant, le règlement du paiement et la cause du blocage |
Des fonds restent réservés après l'annulation de la commande | Commerçant, puis émetteur si nécessaire | Vérifier si l'autorisation a été annulée et quand les fonds seront libérés |
Le commerçant a soumis le remboursement, encore dans le délai normal | Commerçant ou prestataire de services de paiement | Obtenir le statut, la date et la référence du remboursement |
Le délai normal est dépassé et les fonds ne sont pas arrivés | Émetteur ou prestataire de la carte | Fournir l'ARN ou une autre référence et demander une recherche du remboursement |
Le remboursement a échoué ou les fonds ont été renvoyés au commerçant | Commerçant et son prestataire de services de paiement | Identifier la cause de l'échec et organiser un nouveau remboursement |
La carte initiale a expiré, a été bloquée ou le compte a été clôturé | Émetteur d'origine | Vérifier si le compte peut recevoir le remboursement et quelles solutions alternatives existent |
Le montant remboursé est inférieur au débit initial | Commerçant et émetteur | Vérifier la devise, les taux de change, les suppléments et les remboursements fractionnés |
Le commerçant refuse le remboursement et la date limite de contestation approche | Émetteur | Vérifier les conditions de contestation et soumettre rapidement les preuves |
Un débit potentiellement non autorisé apparaît | Service de sécurité et de gestion des litiges de l'émetteur | Sécuriser immédiatement le compte et signaler la transaction |
Avant de contacter un commerçant ou un émetteur, il est conseillé de conserver la commande initiale, les enregistrements du paiement, le courriel de confirmation du remboursement, les références de transaction et les réponses pertinentes du service client.
Pour une carte impliquant une conversion de cryptoactifs, il faut également conserver la trace des actifs débités lors de l'achat, le montant converti, la devise et les soldes du compte avant et après le remboursement. Ces éléments permettent de vérifier les éventuels écarts.
Lorsque des captures d'écran sont transmises au service client, les informations personnelles sans rapport avec la demande et les données complètes de la carte doivent être masquées. Il ne faut jamais communiquer le CVV, une clé privée de portefeuille ou une phrase de récupération.
Si le commerçant a formellement soumis le remboursement, l'émetteur doit contribuer à vérifier si les fonds sont arrivés et s'ils ont été crédités sur le compte. Si le remboursement n'a pas été envoyé avec succès, sa résolution relève généralement du commerçant et de son prestataire de services de paiement.
Lorsque les recherches ordinaires ne permettent pas de résoudre le problème, il convient de solliciter rapidement l'émetteur pour examiner les suites possibles, en tenant compte des justificatifs de transaction, des règles applicables du réseau de cartes et des délais de contestation.