
Oui, il y a des risques, et ils ne proviennent pas seulement de la fraude ou des utilisations non autorisées. Les cartes U résolvent bien certains problèmes concrets. Elles peuvent servir pour des abonnements à l’étranger, des services en ligne que les cartes bancaires locales ne couvrent pas, des dépenses de voyage et même des paiements du quotidien. Le problème est qu’une carte U n’est pas simplement une carte bancaire ordinaire avec une autre méthode de recharge. L’utilisateur charge des actifs numériques comme l’USDT ou l’USDC, mais la dépense passe par le réseau Visa ou Mastercard, avec au milieu des plateformes, des dépositaires, des émetteurs et des processeurs de paiement.
Un changement à n’importe quel niveau peut affecter le résultat d’utilisation.
Ainsi, pour savoir si une carte U peut être utilisée, il faut regarder le taux de réussite des paiements ; pour savoir si elle vaut la peine d’être utilisée à long terme, il faut examiner l’endroit où les fonds sont conservés, la relation avec l’émetteur, le mécanisme de sortie et les règles du compte. Ce sont deux questions différentes qu’il ne faut pas confondre.
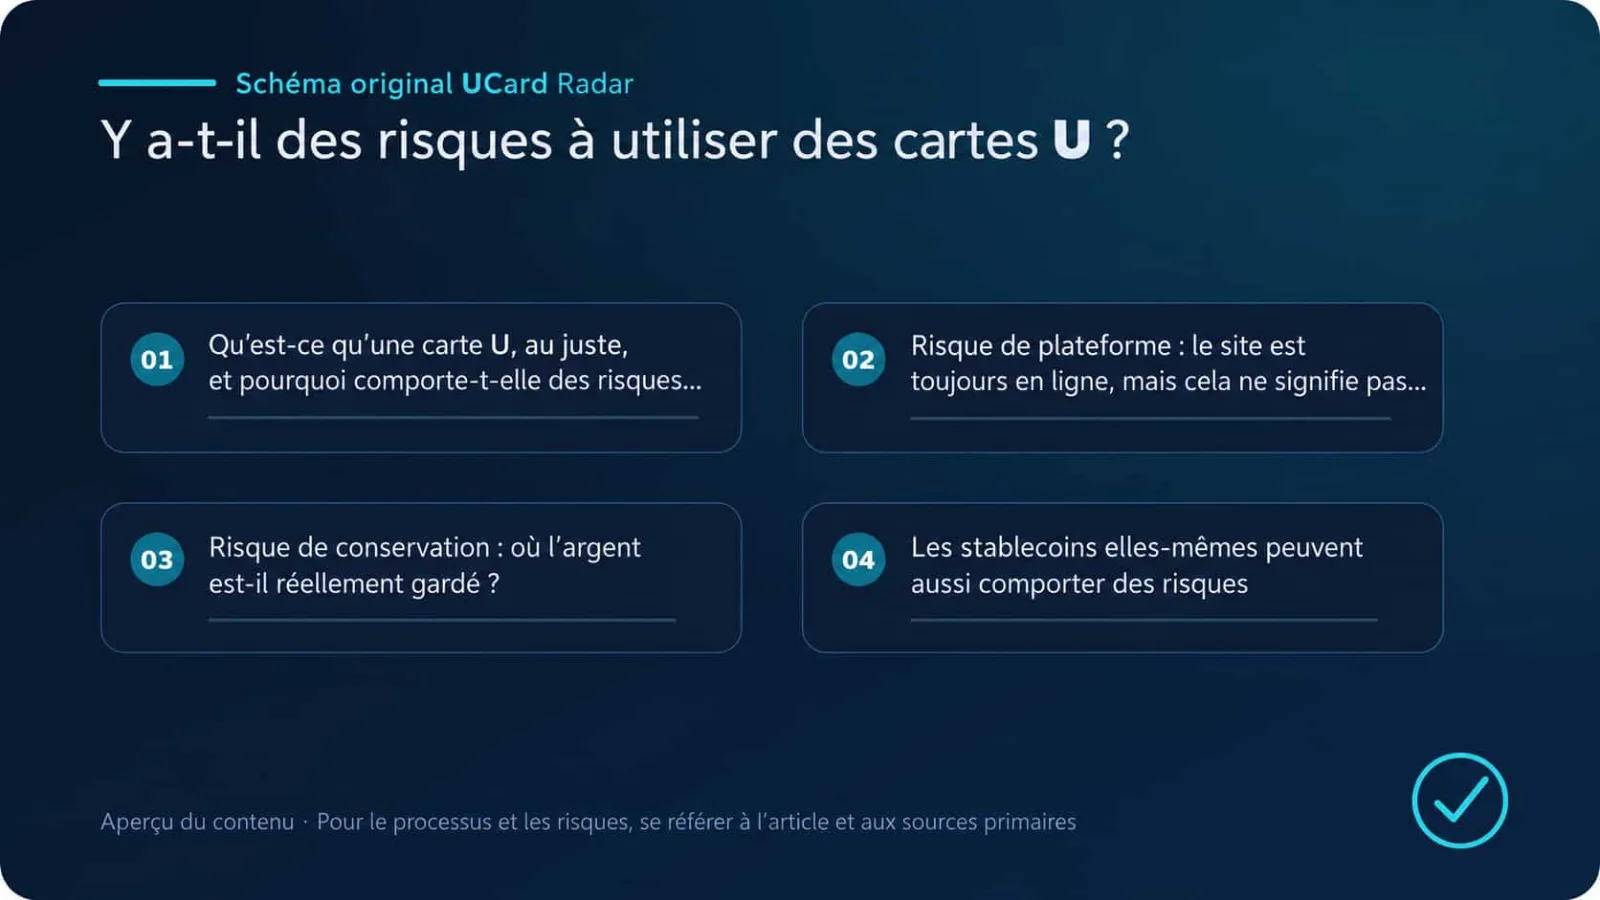
1. Qu’est-ce qu’une carte U exactement, et pourquoi sa structure de risque est-elle plus complexe ?
Ce que le marché appelle généralement une carte U désigne, en principe, une carte de paiement crypto, une carte de stablecoins ou une carte virtuelle rechargée avec des actifs numériques comme l’USDT ou l’USDC, puis utilisée pour des dépenses via le réseau de cartes.
Visa qualifie ces produits de cartes liées à des stablecoins, et Mastercard dispose également d’un Crypto Card Program. Lorsqu’un utilisateur paie, le commerçant reçoit généralement de la monnaie fiduciaire réglée via le réseau de cartes, et non directement des stablecoins.
Ce modèle peut fonctionner normalement, mais il implique davantage d’acteurs qu’une carte bancaire traditionnelle. Une seule carte U peut mobiliser simultanément :
la plateforme opérationnelle qui fournit le site web ou l’application ;
le portefeuille ou l’institution de conservation qui reçoit les stablecoins ;
le système de règlement chargé de la conversion des actifs et de la comptabilisation du solde ;
le fournisseur d’infrastructure de cartes ;
la banque ou l’établissement de monnaie électronique qui émet réellement la carte ;
le processeur de paiement, le réseau de cartes et l’acquéreur du commerçant.
Ce que voit l’utilisateur, ce n’est qu’un numéro de carte, un solde et un bouton de recharge, alors qu’en arrière-plan plusieurs entreprises peuvent intervenir ensemble.
Le fait d’être connecté à Visa ou Mastercard signifie seulement que la carte peut transmettre et traiter des transactions via ce réseau. Les réseaux de cartes n’assument généralement pas les pertes d’exploitation de la plateforme et n’indemnisent pas automatiquement la dépréciation des stablecoins, les pertes d’actifs en conservation ou les pertes de solde causées par la faillite de la plateforme.
2. Risque lié à la plateforme : le fait que le site soit encore en ligne ne signifie pas que les fonds sont en sécurité
La plupart des utilisateurs sont en contact avec la plateforme de la carte U, et non avec la banque émettrice. L’inscription, le KYC, les recharges, la consultation du solde et le service client sont tous gérés côté plateforme.
Mais la plateforme ne détient pas nécessairement une licence d’émission. Beaucoup de plateformes gèrent la marque et l’exploitation côté utilisateur, tandis que la carte elle-même est émise par une autre institution. Une fois la relation entre la plateforme et le partenaire sous-jacent interrompue, le site peut encore être accessible alors que la carte ne fonctionne déjà plus.
Il peut être difficile de savoir qui exploite réellement la plateforme
Certaines plateformes n’affichent que leur marque, sans indiquer le nom complet de l’entreprise, la juridiction d’enregistrement, l’adresse du bureau ou la loi applicable en cas de litige. Ce n’est qu’après avoir déposé des fonds que l’utilisateur découvre qu’il ne sait pas avec qui il a réellement contracté ni vers quel canal formel de réclamation se tourner.
Une plateforme relativement transparente devrait au minimum fournir des conditions d’utilisation, une politique de confidentialité, des informations sur l’entité opérationnelle et des informations sur l’émission de la carte. Si le service client n’existe que sur Telegram ou WhatsApp et qu’aucune entité juridique n’est trouvable sur le site, il n’est pas prudent d’y conserver des montants importants.
Une plateforme peut échouer sans « partir avec l’argent »
Lorsqu’un projet de carte U cesse de fonctionner, ce n’est pas toujours parce que ses opérateurs se sont enfuis avec les fonds. Les pertes liées à la fraude, le taux de rétrofacturation, les coûts d’émission et les dépenses de conformité peuvent faire tomber une petite plateforme.
Si l’émetteur sous-jacent ou le processeur de paiement met fin au partenariat, le projet peut soudainement perdre sa capacité à continuer d’opérer.
Ce type de problème s’accompagne souvent de signaux avant-coureurs : baisse du taux de réussite des paiements, dépôts et retraits plus lents, réponses du support répétant « maintenance du système », et annonces de remplacement de carte de plus en plus fréquentes. Un incident isolé ne signifie pas nécessairement qu’il y a un problème, mais plusieurs signaux en même temps doivent inciter à la prudence.
Le solde affiché dans l’application peut n’être qu’une écriture interne
Un solde affiché de 100 USD peut représenter des stablecoins dans un portefeuille de conservation, de la monnaie fiduciaire déjà convertie, des fonds prépayés du programme de carte, ou simplement un solde interne que la plateforme promet d’honorer.
Si la plateforme n’explique pas la structure des fonds, l’utilisateur ne peut pas savoir si le montant affiché est réellement adossé à des actifs suffisants. Le fait que le compte s’affiche normalement ne signifie pas que la plateforme puisse rembourser tout le monde en même temps.
3. Risque de conservation : où l’argent est-il réellement détenu ?
Avant d’utiliser une carte U, la question essentielle n’est pas le montant des frais d’ouverture, mais de savoir qui détient les fonds après le rechargement.
Les établissements de paiement correctement réglementés séparent généralement les fonds des clients des fonds d’exploitation de l’entreprise. En principe, cela signifie que les actifs des clients ne devraient pas être utilisés directement pour rembourser les dettes ordinaires de l’entreprise, même si celle-ci rencontre des difficultés.
Dans la pratique, ce n’est pas si simple. Si la plateforme mélange les recharges des utilisateurs, les fonds d’agents, les revenus de l’entreprise et les fonds d’exploitation quotidiens dans le même portefeuille ou le même compte, alors si ce compte est gelé ou si la plateforme entre en procédure d’insolvabilité, il peut être difficile pour l’utilisateur de prouver quelle part lui appartient.
La FCA du Royaume-Uni impose aux établissements de paiement et de monnaie électronique de mettre en place des mesures de protection des fonds des clients, et les évolutions réglementaires récentes continuent de porter sur la ségrégation, le rapprochement et les mécanismes de restitution en cas d’insolvabilité. Le fait que les régulateurs continuent de perfectionner ces règles montre que la protection des fonds clients ne se résume pas à la formule « conservation de niveau bancaire ».
L’existence d’un compte bancaire ne signifie pas automatiquement l’existence d’une assurance-dépôts
Lorsqu’une plateforme affirme que les fonds sont conservés dans une banque, l’utilisateur devrait encore demander : au nom de qui le compte est-il ouvert ? Les utilisateurs sont-ils les véritables bénéficiaires ? S’agit-il de dépôts bancaires éligibles, ou de fonds de plateforme et du produit de conversion de stablecoins ?
La Federal Deposit Insurance Corporation (FDIC) des États-Unis a clairement indiqué que l’assurance FDIC protège les dépôts éligibles détenus auprès d’établissements assurés ; elle ne protège pas les crypto-actifs et ne compense pas les pertes liées à la défaillance d’une entreprise crypto non bancaire.
« Les fonds passent par une banque », « les fonds des clients sont séparés » et « une assurance-dépôts s’applique » ne sont pas la même chose. Lorsque les pages promotionnelles mélangent ces notions, les utilisateurs peuvent facilement surestimer le niveau de protection réel.
4. Les stablecoins eux-mêmes apportent aussi des risques
L’USDT et l’USDC se négocient généralement autour de 1 USD, si bien que beaucoup de personnes les considèrent comme des dollars numériques sans volatilité. Il est vrai que les stablecoins cherchent à maintenir une parité, mais cet objectif n’est pas une garantie inconditionnelle.
Décrochage de parité et rachat
Lorsque le marché doute de l’émetteur, des actifs de réserve ou de la capacité de rachat, le prix d’un stablecoin peut s’écarter de 1 USD. Si l’utilisateur recharge ou convertit ses fonds à ce moment-là, le solde final disponible pour la dépense peut être inférieur à ce qui était attendu.
Dans ses recommandations sur la supervision mondiale des stablecoins, le Financial Stability Board met l’accent sur la capacité des utilisateurs à obtenir un rachat clair et rapide. La composition des réserves, la personne qui en assure la conservation et l’existence ou non d’un droit de rachat direct pour les utilisateurs ordinaires sont plus importantes que le fait que « le prix a été stable la plupart du temps ».
Les adresses peuvent être gelées
Certains émetteurs centralisés de stablecoins peuvent geler des adresses spécifiques sur la blockchain. Si les fonds sont liés à des actifs volés, des escroqueries, des adresses sanctionnées ou d’autres portefeuilles à haut risque, des restrictions peuvent s’ensuivre.
Cela ne concerne pas seulement les utilisateurs qui participent activement à des activités illicites. Recevoir des fonds de personnes inconnues, recharger pour le compte de tiers ou accepter des stablecoins d’origine incertaine peut aussi déclencher un examen en raison de flux de fonds inhabituels en amont.
Envoyer sur le mauvais réseau est difficile à corriger
Un même stablecoin peut exister simultanément sur Ethereum, Tron, Solana et d’autres réseaux. Le fait qu’une plateforme prenne en charge l’USDT ne signifie pas qu’elle prenne en charge tous les réseaux USDT.
Si le mauvais réseau est choisi, si l’adresse est incorrecte ou si un Memo est omis, une transaction on-chain ne peut généralement pas être annulée. Certaines plateformes peuvent proposer une récupération manuelle, mais le délai et le coût restent incertains. Effectuer d’abord un petit test est la mesure de protection la plus simple.
5. Les changements d’émetteur peuvent directement affecter la durée de vie de la carte
Une plateforme de carte U ne peut généralement pas générer à elle seule des numéros de carte utilisables sur le réseau Visa ou Mastercard. Les vraies cartes de paiement doivent être émises par une banque, un établissement de monnaie électronique ou un autre émetteur qualifié.
L’émetteur est responsable du BIN, de l’autorisation des transactions, des plafonds de paiement, du 3-D Secure, du gel des cartes et du traitement des litiges. Lorsque la coopération entre la plateforme et l’émetteur prend fin, il est courant que la carte d’origine cesse de fonctionner, que les cartes soient remplacées en masse ou que les utilisateurs soient invités à traiter leur solde dans un délai limité.
Les abonnements déjà liés peuvent également cesser de fonctionner, et Apple Pay et Google Pay peuvent devoir être reconfigurés. Même les utilisateurs n’ayant jamais enfreint de règles peuvent être affectés par un ajustement à l’échelle du projet.
Le risque BIN ne doit être ni exagéré ni ignoré
Les premiers chiffres d’une carte correspondent au BIN, qui peut refléter l’émetteur, la région et le type de carte.
Si un BIN présente durablement des taux élevés de fraude ou de rétrofacturation, les émetteurs, processeurs ou commerçants peuvent renforcer le niveau de contrôle des risques, et les utilisateurs ordinaires peuvent se heurter à davantage de vérifications et de refus.
Mais il n’est pas exact de dire que « si une personne enfreint les règles une fois, tout le BIN est immédiatement bloqué par le réseau de cartes ». La décision d’imposer des restrictions plus larges dépend des taux de fraude du projet, des taux de rétrofacturation, des problèmes de conformité, de la politique de l’émetteur et des règles des commerçants. Le risque BIN est réel, mais il ne s’agit pas d’un simple mécanisme de responsabilité collective.
6. Le KYC et le contrôle de conformité peuvent intervenir après le chargement des fonds
L’argument « sans KYC » peut sembler pratique, mais dans l’usage réel il peut créer davantage d’incertitude.
Les cartes U relient à la fois des actifs numériques et des réseaux de cartes, de sorte que les plateformes doivent généralement mettre en œuvre une vérification d’identité, un filtrage des sanctions, un examen de l’origine des fonds et un suivi des transactions inhabituelles. Les normes anti-blanchiment fondées sur le risque de la FATF et la Travel Rule influencent également la manière dont les prestataires de services sur actifs virtuels collectent et transmettent les informations de transaction.
Les situations suivantes sont susceptibles de déclencher un contrôle :
augmentation soudaine du montant rechargé ;
fréquence des transactions ou zone de dépense manifestement inhabituelle ;
incohérence durable entre pièce d’identité, numéro de téléphone, adresse IP et adresse résidentielle ;
utilisation de l’identité d’autrui ou d’un compte prêt à l’emploi acheté ;
plusieurs comptes partageant le même appareil ;
stablecoins provenant d’une adresse à haut risque ;
incapacité à expliquer l’origine des fonds.
Un KYC normal ne signifie pas qu’une plateforme est dangereuse. Le cas le plus problématique est celui d’une plateforme qui répète avant le dépôt qu’« aucune vérification n’est nécessaire », puis qui, après réception des fonds, exige soudain des documents difficiles à fournir et bloque les retraits pendant longtemps.
Le risque lié à l’achat de comptes tout faits est encore plus direct. La personne initialement vérifiée peut récupérer le compte via l’e-mail, le numéro de téléphone ou une vérification d’identité, et lors d’un réexamen, l’utilisateur réel ne peut pas non plus prouver qu’il est le propriétaire du compte.
7. Un échec de paiement ne signifie pas forcément que la plateforme a un problème
Le fait qu’une carte U soit activée avec succès ne signifie pas que tous les commerçants vont l’accepter.
Un paiement passe par l’émetteur, le processeur de paiement, l’acquéreur et les contrôles de risque du commerçant. Le fait qu’une carte soit classée comme carte virtuelle ou prépayée, qu’il y ait une discordance d’adresse de facturation, un conflit entre la région d’émission et la région du compte, ou une prise en charge insuffisante des paiements récurrents peut entraîner un refus.
Les hôtels, les locations de voitures, les plateformes publicitaires et les services cloud imposent souvent davantage de restrictions. Certains commerçants n’acceptent que les cartes de crédit, d’autres refusent les cartes émises à l’étranger, et d’autres encore exigent une capacité de préautorisation plus élevée.
EMV 3-D Secure vise à réduire la fraude sur les paiements sans présentation physique de la carte. Lors de l’authentification, le commerçant soumet à l’émetteur des informations sur la transaction et sur l’appareil, et l’émetteur décide si un SMS, une confirmation dans l’application ou une autre vérification est nécessaire. Même si le 3DS est effectué, l’autorisation finale n’est pas garantie.
Un échec ponctuel est généralement un problème de compatibilité ou de contrôle des risques en temps réel. En revanche, si de nombreux utilisateurs constatent simultanément que les cartes ne fonctionnent plus chez tous les commerçants, que les retraits sont limités et que le support a disparu, la situation est d’une autre nature.
8. Les remboursements, préautorisations et rétrofacturations sont souvent plus compliqués que le paiement lui-même
Une ouverture de carte fluide et des paiements réussis montrent seulement que la première moitié de la chaîne fonctionne. Le véritable test d’une plateforme réside dans le traitement des remboursements et des litiges.
Les remboursements ne reviennent pas immédiatement
Une fois qu’un commerçant lance un remboursement, les fonds doivent encore passer par l’acquéreur, le réseau de cartes, le processeur de paiement, l’émetteur et la plateforme de carte U. Tout retard comptable à l’un de ces niveaux a un impact sur le délai d’arrivée.
Si la carte d’origine a déjà été annulée ou remplacée, le traitement du remboursement devient plus complexe. L’utilisateur doit vérifier si la plateforme peut réaffecter le remboursement destiné à l’ancienne carte vers la nouvelle carte ou vers le solde du compte.
Les préautorisations consomment le solde disponible
Les hôtels, les locations de voitures et les stations-service en libre-service bloquent généralement d’abord une préautorisation, dont le montant peut être supérieur à la dépense finale. Si la commande échoue ensuite, le blocage peut ne pas être levé immédiatement.
L’application peut continuer à afficher un solde, mais le montant réellement disponible pour dépenser a déjà diminué. Répéter le paiement dans ces conditions peut créer plusieurs blocages.
Les droits de rétrofacturation varient selon la carte
Les protections en matière de litige applicables aux cartes crypto étrangères, aux cartes prépayées et aux cartes de crédit traditionnelles ne sont pas exactement les mêmes. Voir un logo Visa ou Mastercard ne signifie pas automatiquement que la carte bénéficie de toutes les protections de rétrofacturation d’une carte de crédit bancaire locale.
Le contrat de carte doit préciser la responsabilité en cas de transaction non autorisée, les délais de contestation, les preuves requises, les délais d’enquête et les frais. Si la plateforme ferme, il devrait également être clairement établi qui continuera à traiter les remboursements et les litiges.
9. Fuite des données de compte et des données personnelles
Une partie du risque des cartes U vient de la plateforme, et une autre partie vient de l’e-mail, du téléphone et du navigateur de l’utilisateur lui-même.
Les faux sites, les faux services clients et les extensions malveillantes sont des points d’entrée fréquents. Si le numéro de carte, la date d’expiration, le CVC et le code de vérification sont exposés en même temps, un attaquant peut réaliser directement des paiements sans présentation de la carte.
Les documents d’identité et les données faciales soumis pour le KYC sont tout aussi sensibles. S’ils sont conservés par un intermédiaire inconnu ou par une plateforme disposant de faibles capacités de sécurité, les conséquences ne se limitent pas à la perte du solde ; elles peuvent aussi inclure l’usurpation d’identité et la fraude ciblée.
Au minimum, il convient de respecter les pratiques suivantes :
utiliser une adresse e-mail distincte et des mots de passe différents ;
activer l’authentification à deux facteurs et les notifications de transaction ;
ne jamais envoyer le numéro complet de la carte ni un code de vérification au support ;
ne jamais publier pièce d’identité, données faciales ou justificatif de recharge dans des groupes de discussion ;
ne pas installer d’applications, d’extensions ou de fichiers de configuration provenant de sources inconnues ;
désactiver les paiements en ligne ou réduire les plafonds lorsque la carte n’est pas utilisée.
PCI DSS fournit des exigences de sécurité pour les institutions qui traitent les données des comptes de cartes de paiement, mais aucune norme de conformité ne peut protéger les mots de passe et les codes de vérification à la place de l’utilisateur.
10. Quels signaux doivent inciter à réduire le solde ?
Un problème isolé ne signifie pas forcément qu’une plateforme va échouer immédiatement. Mais lorsque plusieurs des situations suivantes se produisent en même temps, il n’est pas conseillé de continuer à recharger.
Impossible de trouver des informations sur l’entreprise et des conditions formelles
Le site n’affiche qu’une marque, sans entité juridique, adresse enregistrée, droit applicable ni canal de réclamation.
L’émetteur n’est pas divulgué
La plateforme parle seulement de « carte Visa officielle » ou de « canal bancaire international », sans indiquer qui est responsable de l’émission de la carte et de l’autorisation des transactions.
Elle promet que toutes les transactions réussiront
Des affirmations comme « 100 % de réussite chez tous les commerçants », « jamais gelée », « accessible dans tous les pays » ou « totalement anonyme avec des limites illimitées » ne correspondent pas au fonctionnement réel des paiements par carte.
Elle demande d’envoyer les fonds vers un portefeuille personnel
Les recharges légitimes sont généralement générées dans le système de la plateforme et indiquent clairement l’actif et le réseau. Si un agent du support envoie à la volée une adresse de portefeuille personnel, le risque est élevé.
On peut recharger, mais il est difficile de sortir
La plateforme ne prend pas en charge les retraits et n’explique pas comment fonctionnent les remboursements liés à l’annulation de carte, les remboursements vers l’ancienne carte ou le traitement des soldes après l’arrêt du service. Il est facile d’y faire entrer de l’argent, mais il n’y a pas de voie claire pour le récupérer.
Maintenance fréquente et changements répétés d’entité
Le taux de réussite des paiements continue de baisser, tandis que le domaine, l’application, le compte du support ou l’entité juridique changent fréquemment. L’utilisateur doit vérifier rapidement si le solde peut encore être transféré normalement.
Les frais sont manifestement incohérents avec la communication commerciale
Après un faible prix d’ouverture, apparaissent ensuite des frais de recharge, de conversion, de transaction transfrontalière, d’échec de transaction, de remboursement et de fermeture de carte. Cela suggère que la plateforme n’a pas pleinement divulgué le coût réel au préalable.
11. Comment déterminer avant l’inscription si une carte U mérite d’être utilisée
Commencez par vérifier l’entité opérationnelle et l’institution émettrice. Si ces deux points ne sont pas clairs, inutile de se précipiter pour étudier le cashback ou les avantages d’inscription.
Ensuite, il faut clarifier le statut des fonds après le rechargement :
si les stablecoins restent dans un portefeuille on-chain ;
si la conversion se fait en temps réel au moment de la dépense ;
si, après rechargement, les fonds deviennent directement un solde en monnaie fiduciaire ou en monnaie électronique ;
si la plateforme met les fonds en commun dans un pool unique ;
si l’utilisateur peut retirer les fonds ou clôturer la carte pour récupérer le solde.
Il ne faut pas regarder uniquement les frais d’ouverture. Les frais de recharge, de conversion, de transaction transfrontalière, d’ATM, d’abonnement mensuel, de remboursement, d’échec de transaction et de clôture de carte peuvent tous affecter le coût réel.
Lors de la première utilisation, ne commencez pas par un montant élevé. Effectuez d’abord un petit test en boucle complète :
vérifier si le rechargement arrive normalement ;
vérifier si un paiement en ligne ordinaire passe ;
vérifier si la validation 3DS fonctionne correctement ;
vérifier si le remboursement du commerçant revient ;
vérifier si le solde restant peut être retiré avec succès ;
vérifier si le support peut retrouver l’historique précis de la transaction.
Une capture d’écran publiée par quelqu’un d’autre montrant un paiement réussi prouve uniquement que cette transaction précise a réussi. Ce n’est que lorsque le rechargement, la dépense, le remboursement et le retrait fonctionnent tous que l’on peut se faire une idée de la capacité réelle de la plateforme.
12. Comment réduire les risques liés à l’utilisation d’une carte U
Les cartes U sont adaptées au paiement, pas à l’épargne de long terme. Charger uniquement le montant nécessaire pour les dépenses à court terme et ne pas conserver de gros soldes sur la carte pendant longtemps est la méthode de contrôle du risque la plus directe.
N’utilisez pas de comptes nominatifs achetés, n’effectuez pas de recharges pour des inconnus, ne payez pas pour des inconnus et n’acceptez pas de stablecoins d’origine douteuse. De nombreux gels de compte ne sont pas causés par l’acte de paiement lui-même, mais par des problèmes d’identité, d’appareil ou d’origine des fonds qui ne peuvent pas être expliqués.
Il convient de conserver les enregistrements des recharges, des dépenses, des remboursements, des retraits et des échanges avec le support. Si des anomalies de paiement apparaissent, commencez par en vérifier la cause ; si, en même temps, les retraits sont retardés, le support disparaît et les partenariats sous-jacents changent, cessez d’ajouter des fonds et réduisez le solde dès que possible.
Un cashback élevé, des bonus de recharge et des commissions de parrainage peuvent réduire le coût d’utilisation, mais ils ne devraient pas être une raison pour laisser des fonds dans le système à long terme.
L’utilisation des cartes U comporte des risques, mais les écarts entre plateformes peuvent être très importants.
Si l’entité opérationnelle, l’institution émettrice et la structure des fonds sont claires, si les règles de retrait et de litige sont explicitement indiquées, et si la plateforme permet de boucler le cycle de recharge, dépense, remboursement et retrait, ce type de produit convient davantage comme outil de paiement quotidien.
À l’inverse, si l’entité de la plateforme est obscure, si elle n’autorise que les recharges mais pas les retraits, si elle repose sur plusieurs couches d’intermédiaires et si elle met en avant « anonyme, illimité, jamais gelé » comme principal argument commercial, alors l’utilisateur supporte plus qu’un simple risque d’échec de paiement.
Avant d’utiliser la carte, il faut répondre à quelques questions concrètes : qui détient l’argent, qui émet la carte, pourquoi le compte pourrait être gelé, où vont les remboursements si la carte d’origine cesse de fonctionner, et comment récupérer le solde si la plateforme arrête son service.
Si ces questions trouvent des réponses claires, commencez avec de petits montants. Dans le cas contraire, ne laissez pas de grosses sommes sur la carte simplement parce qu’elle est peu chère à ouvrir ou qu’elle offre un cashback élevé.
Sources et limites des conclusions
Vérification primaire : Visa Core Rules and Visa Product and Service Rules ; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges? ; FATF Standards on Virtual Assets and VASPs.
Les faits vérifiables de cet article concernant les fonds des cartes U, l’autorisation des transactions et les risques de transactions non autorisées reposent sur les documents officiels ou réglementaires listés. L’état réel du service, les frais, l’éligibilité et le périmètre géographique doivent être déterminés en fonction des pages de l’émetteur ou de la plateforme au moment de la demande.
Des émetteurs, régions, niveaux de compte et règles commerçantes différents peuvent conduire à des résultats différents. Les expériences d’utilisation, les taux de réussite, les comparaisons de frais ou les jugements de tendance qui ne sont pas directement divulgués par les sources primaires ci-dessus relèvent de l’analyse ou de l’inférence et n’ont pas fait l’objet d’une confirmation officielle par les institutions concernées pour des cas individuels.