
Il n’existe pas de réponse universelle à la question de savoir si les cartes U sont légales.
Une même carte peut être émise par un établissement agréé en Europe et accessible aux utilisateurs locaux éligibles ; dans une autre juridiction qui restreint les activités liées aux monnaies virtuelles, la promotion de la plateforme, la conversion de stablecoins ou les services de recharge pour compte de tiers peuvent franchir des limites réglementaires. Même si la plateforme elle-même dispose d’une licence, un utilisateur qui s’en sert pour effectuer des retraits artificiels, blanchir de l’argent ou réaliser des transactions fictives peut toujours commettre une infraction.
C’est aussi l’une des principales sources de confusion lorsqu’on parle des cartes U : le fait qu’une carte fonctionne ne signifie pas que toute la chaîne d’activité est conforme ; et le fait qu’une plateforme soit enregistrée à l’étranger ne signifie pas qu’elle peut fournir ses services à des utilisateurs du monde entier.
Ce que le marché appelle généralement une carte U désigne une carte de paiement crypto, une carte de stablecoins ou une carte virtuelle alimentée par des actifs numériques tels que l’USDT ou l’USDC et utilisée via les réseaux Visa ou Mastercard. Pour déterminer si elle est légale, il faut au minimum distinguer quatre questions :
La plateforme est-elle autorisée à fournir des services de conservation, de conversion et de paiement en stablecoins ?
La carte est-elle émise par un établissement qualifié ?
Les services concernés sont-ils autorisés dans la juridiction de l’utilisateur ?
L’origine des fonds et la finalité des transactions de l’utilisateur sont-elles légales ?
Demander simplement « une carte U est-elle légale ? » est trop large. La réponse ne devient pertinente qu’après avoir séparé ces quatre questions.
1. Une carte U n’est pas une seule activité, mais plusieurs activités combinées
L’utilisateur ordinaire voit une fonction de recharge et de paiement, mais en arrière-plan peuvent avoir lieu simultanément des transferts de stablecoins, de la conservation d’actifs, de la conversion en monnaie fiduciaire, de la comptabilisation en monnaie électronique, de l’émission de cartes et des paiements transfrontaliers.
Une transaction type peut suivre approximativement ce parcours :
L’utilisateur obtient de l’USDT ou de l’USDC → le dépose sur la plateforme → la plateforme ou un partenaire le convertit et crédite le solde de la carte → l’émetteur autorise la transaction → le commerçant reçoit le paiement via le réseau de cartes
Ces étapes ne sont pas nécessairement réalisées par la même société, et les licences applicables peuvent également différer.
Une plateforme peut être autorisée comme prestataire de services sur actifs virtuels sans disposer d’une licence de monnaie électronique ou de paiement. Elle peut aussi travailler avec un émetteur de cartes agréé tandis qu’une autre société chargée de la conversion des stablecoins ne possède pas l’autorisation nécessaire. La présentation d’un seul certificat de licence ne prouve pas que toute la chaîne est réglementée.
Lorsqu’on vérifie la conformité d’une carte U, il faut au minimum savoir qui assure la conservation, qui effectue la conversion, qui émet la carte et quelles activités chaque société est effectivement autorisée à exercer.
2. La légalité de la plateforme et celle de l’utilisateur sont deux questions distinctes
La légalité de la plateforme dépend principalement de l’entité juridique, de l’étendue des licences, des zones desservies et de la relation avec l’émetteur.
La légalité de l’utilisateur dépend de ses informations d’identité, de l’origine des stablecoins, de la finalité des transactions, du fait qu’il reçoive ou envoie des fonds pour le compte de tiers, et d’une éventuelle volonté de contourner les règles de change, fiscales, anti-blanchiment ou de sanctions.
Une plateforme conforme peut être utilisée par un client pour effectuer une transaction illégale. À l’inverse, une plateforme qui n’est pas autorisée à servir les résidents d’une certaine région peut utiliser une carte émise par une banque réelle. Les deux situations existent.
Ainsi, « je peux payer normalement » signifie seulement que la transaction a été temporairement acceptée par le système de paiement. Cela ne permet pas de déterminer sa nature juridique.
3. Que prouve le logo Visa ou Mastercard ?
Visa et Mastercard fournissent des réseaux de cartes, des règles de transaction et la gestion de programmes. Le fait qu’une carte soit connectée à ces réseaux signifie qu’elle peut transmettre des informations d’autorisation et de règlement conformément à leurs normes.
Cela ne signifie pas que le réseau de cartes a délivré une « certification de légalité » couvrant toutes les activités de la plateforme.
Les réseaux de cartes ne déterminent généralement pas pour l’utilisateur :
comment les stablecoins ont été obtenus ;
si la plateforme est autorisée à opérer dans la juridiction de l’utilisateur ;
si l’utilisateur a enfreint des règles locales de change ou fiscales ;
si les services de conservation et de conversion de la plateforme sont couverts par sa licence ;
si une transaction concerne des biens illicites, une opération de retrait artificiel ou du blanchiment d’argent.
Le logo Visa ou Mastercard constitue un élément d’une relation d’émission réelle, mais ce n’est pas un passeport juridique valable dans toutes les juridictions.
4. Comment comprendre les cartes U en Chine continentale ?
Pour les utilisateurs de Chine continentale, la partie la plus sensible d’une carte U n’est pas la dépense avec une carte bancaire étrangère en elle-même, mais l’obtention, la conversion, la promotion et le transfert de stablecoins.
Le 6 février 2026, la Banque populaire de Chine et sept autres administrations ont publié l’Avis Yinfa [2026] n° 42. Le document réaffirme que les monnaies virtuelles telles que Bitcoin, Ether et Tether n’ont pas cours légal et ne doivent ni ne peuvent circuler comme monnaie sur le marché ; il précise également que les activités réalisées sur le territoire impliquant la conversion entre monnaie légale et monnaies virtuelles, la conversion entre monnaies virtuelles, l’intermédiation, la fixation de prix ou la négociation de produits financiers liés constituent des activités financières illégales. Il prévoit aussi que les entités et particuliers étrangers ne peuvent fournir illégalement, sous quelque forme que ce soit, des services liés aux monnaies virtuelles à des entités nationales. Texte original de l’avis de la Banque populaire de Chine
Dans le contexte des cartes U, les activités suivantes présentent un risque juridique relativement élevé :
proposer à des utilisateurs de Chine continentale des services de conversion RMB-USDT ;
ouvrir ou recharger régulièrement des cartes pour des tiers contre rémunération ;
agir publiquement en tant qu’agent, promouvoir ou orienter des utilisateurs vers des services liés aux monnaies virtuelles en Chine continentale ;
regrouper les fonds d’autres personnes puis les transférer à l’étranger au moyen de cartes U ;
solliciter des clients ou aider une plateforme étrangère en sachant qu’elle fournit de manière irrégulière des services liés aux monnaies virtuelles à des entités nationales.
L’enregistrement d’une société à l’étranger et l’émission des cartes à l’étranger n’éliminent pas automatiquement ces risques. Les autorités examinent les services réellement fournis et les personnes auxquelles ils sont destinés, et pas seulement l’emplacement des serveurs ou du siège social.
L’utilisation personnelle d’une carte U constitue-t-elle nécessairement une infraction pénale ?
On ne peut pas transformer l’interdiction d’activités commerciales liées aux monnaies virtuelles en affirmation selon laquelle « utiliser une carte U une seule fois à titre personnel constitue nécessairement une infraction pénale ».
L’exploitation d’une plateforme, les actes civils individuels et les infractions pénales appartiennent à des niveaux juridiques différents. La responsabilité pénale doit être évaluée en fonction de la conduite, du montant, de la finalité, de l’origine des fonds et de la réunion des éléments constitutifs d’une infraction déterminée.
L’Avis Yinfa [2026] n° 42 prévoit également que lorsque des personnes physiques ou morales investissent dans des monnaies virtuelles ou des produits connexes en violation de l’ordre public et des bonnes mœurs, les actes juridiques civils concernés sont invalides et les pertes sont supportées par les participants eux-mêmes ; lorsqu’un comportement est soupçonné de perturber l’ordre financier ou de menacer la sécurité financière, il est traité conformément à la loi. Cela signifie que même si un comportement individuel ne constitue pas encore une infraction pénale, les litiges liés à une recharge, une conversion ou une faillite de plateforme peuvent ne pas bénéficier de la même protection civile qu’un dépôt bancaire ordinaire ou une transaction classique par carte.
Le risque augmente nettement dans les situations suivantes :
acheter ou vendre de l’USDT pour des utilisateurs indéterminés ou recharger régulièrement pour des tiers ;
vendre ou louer des comptes U vérifiés au nom réel ;
utiliser l’identité d’une autre personne pour obtenir une carte ;
aider sciemment à dépenser, retirer ou transférer des fonds suspects ;
utiliser de fausses commandes, des commerçants liés ou des remboursements massifs pour retirer des fonds ;
recevoir au moyen d’une carte U des fonds provenant d’escroqueries, de jeux d’argent ou d’autres activités illégales ;
fractionner des transactions afin de contourner le contrôle des changes ;
utiliser des stablecoins et des cartes U pour blanchir de l’argent ou dissimuler des produits illicites.
Le rapport de travail 2026 de la Cour populaire suprême a expressément mentionné la nécessité de sanctionner sévèrement les infractions telles que le blanchiment d’argent et l’évasion des contrôles de change utilisant les monnaies virtuelles comme moyen, et de prévenir les transferts transfrontaliers illégaux de fonds. Explication correspondante de la Cour populaire suprême
5. Les dépenses réelles à l’étranger ne sont pas la même chose que le contournement des contrôles de change
La Chine continentale autorise ses résidents à effectuer des dépenses courantes réelles et raisonnables à l’étranger.
Dans une interprétation de politique publiée en 2024, l’Administration d’État des changes a indiqué que plus de 90 % des catégories de commerçants étrangers étaient entièrement ouvertes, et que les résidents pouvaient utiliser des cartes bancaires pour l’alimentation, l’hébergement, le transport, les achats et d’autres dépenses liées aux voyages, aux affaires ou aux études à l’étranger. Ces paiements ne consomment pas le quota annuel facilité de 50 000 USD d’achat de devises par personne. Interprétation de politique de l’Administration d’État des changes
Il s’agit ici de dépenses courantes réelles effectuées dans un système bancaire réglementé. On ne peut pas en déduire que toutes les transactions étrangères effectuées avec des cartes U financées par des stablecoins ont la même nature juridique.
Payer de vrais hôtels, billets d’avion, abonnements logiciels ou biens du quotidien est juridiquement différent de créer de fausses transactions, retirer des fonds par l’intermédiaire de commerçants, multiplier artificiellement les paiements ou transférer de l’argent via des retraits à un distributeur.
Le point essentiel n’est pas le nom de la carte, mais le caractère réel de la transaction, la possibilité d’expliquer l’origine des fonds et l’absence de contournement des règles de change ou de lutte contre le blanchiment.
6. Comment les cartes U sont-elles généralement réglementées ailleurs ?
Certains pays et régions n’interdisent pas totalement les paiements en crypto-actifs, mais réglementent séparément les stablecoins, la conservation, la conversion et l’émission de cartes dans le cadre de régimes de licence.
Cela ne signifie pas que « puisque les crypto-actifs sont autorisés localement, toutes les cartes U sont légales ». Au contraire, plus le cadre réglementaire est formel, plus il est nécessaire de vérifier quelle entité détient la licence pour chaque activité.
Union européenne
Le règlement européen sur les marchés de crypto-actifs (MiCA) impose aux prestataires de services sur crypto-actifs d’obtenir une autorisation et réglemente notamment l’émission de stablecoins, la conservation des actifs des clients, la divulgation d’informations et la gouvernance. L’article 59 de MiCA prévoit que, sauf pour certains établissements financiers remplissant les conditions légales, aucune entité non autorisée ne peut fournir de services sur crypto-actifs dans l’UE. Texte original du règlement MiCA
Toutefois, une autorisation MiCA n’équivaut pas à une licence d’émission de cartes bancaires. Un programme de carte U peut également impliquer de la monnaie électronique, des services de paiement et des règles de cartes, qui doivent être traités par des établissements dûment qualifiés.
États-Unis
Les orientations de FinCEN sur les monnaies virtuelles convertibles distinguent les utilisateurs, les échangeurs et les administrateurs. Une personne qui acquiert de la monnaie virtuelle et l’utilise pour acheter des biens ou services ne devient généralement pas, du seul fait de cette activité, une entreprise de services monétaires soumise à enregistrement. En revanche, accepter, échanger et transmettre des monnaies virtuelles dans le cadre d’une activité professionnelle peut constituer une activité réglementée de transmission de fonds. Orientations de FinCEN
Il s’agit uniquement d’une classification fondée sur le Bank Secrecy Act américain et les règles de FinCEN. Elle ne remplace pas l’analyse des licences de transmission de fonds au niveau des États, des sanctions, de la fiscalité ou d’autres lois fédérales. L’affichage d’un enregistrement FinCEN par une plateforme ne signifie pas que l’ensemble du programme de carte U dispose de toutes les autorisations nécessaires.
Hong Kong
L’ordonnance sur les stablecoins de Hong Kong est entrée en vigueur le 1er août 2025, établissant un régime de licences pour les activités réglementées liées aux stablecoins référencés à des monnaies fiduciaires. Annonce du gouvernement de la RAS de Hong Kong
Ce régime réglemente principalement l’émission de stablecoins et les activités connexes. Il ne constitue pas une licence unique pour toutes les cartes crypto ou U. Lorsqu’une carte U implique également le commerce d’actifs virtuels, les paiements ou l’émission de cartes, les cadres de la SFC, de la HKMA et d’autres autorités doivent également être vérifiés.
Singapour
Le Payment Services Act de Singapour soumet notamment l’émission de comptes, les transferts nationaux et transfrontaliers, l’émission de monnaie électronique et les services de jetons de paiement numériques à la réglementation des services de paiement, avec des exigences correspondantes en matière de licence et d’exploitation. Payment Services Act de Singapour
La conformité d’une carte U particulière dépend de la nature réelle des services qu’elle fournit : services de jetons numériques, monnaie électronique, transfert transfrontalier ou autres services de paiement. Le simple enregistrement d’une société à Singapour ne suffit pas.
7. Que prouvent respectivement un KYC, une société enregistrée et une licence ?
Les plateformes mélangent souvent ces trois concepts dans leur communication.
KYC validé
Le KYC montre que la plateforme a collecté et vérifié l’identité de l’utilisateur dans le cadre de ses contrôles anti-blanchiment. Cela ne prouve pas qu’elle dispose de toutes les autorisations nécessaires ni qu’elle peut fournir ses services dans la juridiction de l’utilisateur.
Enregistrement d’une société
L’enregistrement d’une société prouve seulement qu’une personne morale a été constituée. Un enregistrement commercial ordinaire ne confère pas automatiquement le droit d’émettre des cartes, de convertir des stablecoins, de conserver les fonds des clients, d’émettre de la monnaie électronique ou d’effectuer des transferts transfrontaliers.
Licence réglementaire
Une licence réglementaire est plus significative qu’un simple enregistrement de société, mais il faut encore vérifier l’entité titulaire, l’état de validité, les activités autorisées et les zones desservies. Une licence détenue par une société partenaire ne signifie pas que la marque U elle-même est soumise à la même supervision ; et une autorisation sur les actifs virtuels ne signifie pas automatiquement qu’elle dispose aussi d’autorisations de paiement et d’émission de cartes.
Il ne faut donc pas vérifier une licence à partir d’une simple capture d’écran. Il convient de consulter le site du régulateur pour vérifier le nom du titulaire, le numéro, le statut et le périmètre d’activité autorisé.
8. Quels usages risquent le plus de franchir les limites légales ?
Le risque lié à l’usage personnel n’est pas le même que celui d’une activité commerciale.
Utiliser un compte vérifié acheté
Acheter un compte U enregistré au nom d’une autre personne enfreint généralement les règles de la plateforme et peut également constituer une usurpation d’identité et un contournement du KYC. Si la personne initialement vérifiée récupère le compte ou passe une nouvelle vérification, l’utilisateur réel aura beaucoup de mal à faire valoir ses droits.
Louer ou vendre des comptes
Donner à une autre personne un compte vérifié, un numéro de carte virtuelle ou une autorisation de paiement peut faciliter des escroqueries, des dépôts liés aux jeux d’argent ou du blanchiment. Les enquêtes commencent généralement par la traçabilité de l’identité vérifiée et des transactions afin d’identifier la personne qui contrôle le compte.
Exploiter des services d’ouverture, de recharge ou de change
Aider ponctuellement un membre de sa famille est différent du fait de fournir régulièrement ce type de service à des utilisateurs indéterminés en facturant des frais. Ce dernier cas peut relever de services non autorisés de change de monnaies virtuelles, de transmission de fonds ou de paiement.
Recevoir des stablecoins d’origine inconnue
Si les fonds proviennent d’une escroquerie, d’actifs volés, de plateformes de jeux d’argent, de mixers ou d’adresses sanctionnées, la plateforme ou l’émetteur du stablecoin peut les geler et l’utilisateur peut être tenu d’expliquer leur origine.
Retraits et transferts transfrontaliers
Convertir des stablecoins en monnaie fiduciaire étrangère au moyen de dépenses fictives, de commerçants liés, de remboursements en masse ou de retraits en distributeur peut relever d’activités illégales de change, d’évasion du contrôle des changes, de blanchiment ou d’autres infractions.
Paiement de biens ou services illégaux
Le fait qu’une carte soit émise par un établissement agréé ne rend pas légales les transactions portant sur les jeux d’argent, les escroqueries, les drogues ou les biens interdits. La conformité du moyen de paiement ne modifie pas la nature juridique de l’opération sous-jacente.
9. Comment vérifier avant la demande si une carte U est relativement conforme ?
Commencez par identifier la société opératrice, puis l’émetteur de la carte. S’il s’agit de deux entités différentes, précisez le rôle de chacune.
Vérifiez ensuite les licences :
s’agit-il d’un simple enregistrement de société ou d’une autorisation financière ;
le titulaire de la licence correspond-il aux informations publiées par la plateforme ;
la licence est-elle toujours valide ;
le périmètre autorisé couvre-t-il la conservation, la conversion, les paiements ou l’émission de cartes ;
l’entité est-elle autorisée à servir les utilisateurs de la juridiction concernée.
Le circuit de recharge doit aussi être clair. Qui reçoit l’USDT ou l’USDC ? Qui effectue la conversion ? Le solde de la carte reste-t-il en stablecoins, devient-il de la monnaie fiduciaire, de la monnaie électronique ou simplement une écriture interne de la plateforme ? Si la carte est résiliée ou la plateforme cesse ses activités, comment le solde peut-il être retiré ?
Les promesses verbales d’agents ne remplacent pas ces informations. Des expressions telles que « légal à l’étranger », « Visa officiel », « utilisable en Chine continentale » ou « totalement hors réglementation » ne constituent pas des conclusions juridiques précises.
La légalité d’une carte U dépend de la juridiction, de la plateforme, du circuit des fonds et du mode d’utilisation.
Dans les régions qui autorisent et réglementent les paiements en crypto-actifs, une carte U peut fonctionner dans le cadre réglementaire lorsque des prestataires de services sur actifs virtuels, des établissements de paiement et des émetteurs agréés coopèrent dans les limites de leurs autorisations respectives. Même dans ce cas, cela ne signifie pas qu’elle peut être commercialisée légalement auprès d’utilisateurs du monde entier.
La Chine continentale adopte une position clairement restrictive à l’égard des activités commerciales liées aux monnaies virtuelles. Les services de conversion de stablecoins fournis par des plateformes étrangères à des entités nationales, ainsi que l’activité d’agents, les recharges pour compte de tiers, la sollicitation de clients et le regroupement de fonds, présentent un risque de conformité relativement élevé.
Une utilisation personnelle ponctuelle ne peut être qualifiée de crime sans examen des faits précis. Mais cela ne signifie pas non plus que les recharges, conversions et transactions correspondantes sont automatiquement légales. Le risque augmente rapidement lorsqu’il s’agit d’ouverture ou de recharge pour autrui, de location de comptes, de consommation fictive, d’évasion du contrôle des changes, de blanchiment, de jeux d’argent ou d’escroquerie.
Avant de demander une carte U, les vraies questions sont : qui exploite le service, qui émet la carte, qui convertit les stablecoins, si la plateforme peut légalement servir la juridiction de l’utilisateur, et si la transaction et l’origine des fonds peuvent résister à un contrôle.
Cet article fournit uniquement des informations générales et une analyse des risques et ne constitue pas un conseil juridique pour une personne, une plateforme ou une transaction déterminée. En cas de montants importants, d’activité commerciale de recharge, d’organisation transfrontalière de fonds ou de gel de compte, il convient de consulter un avocat qualifié connaissant la juridiction concernée.
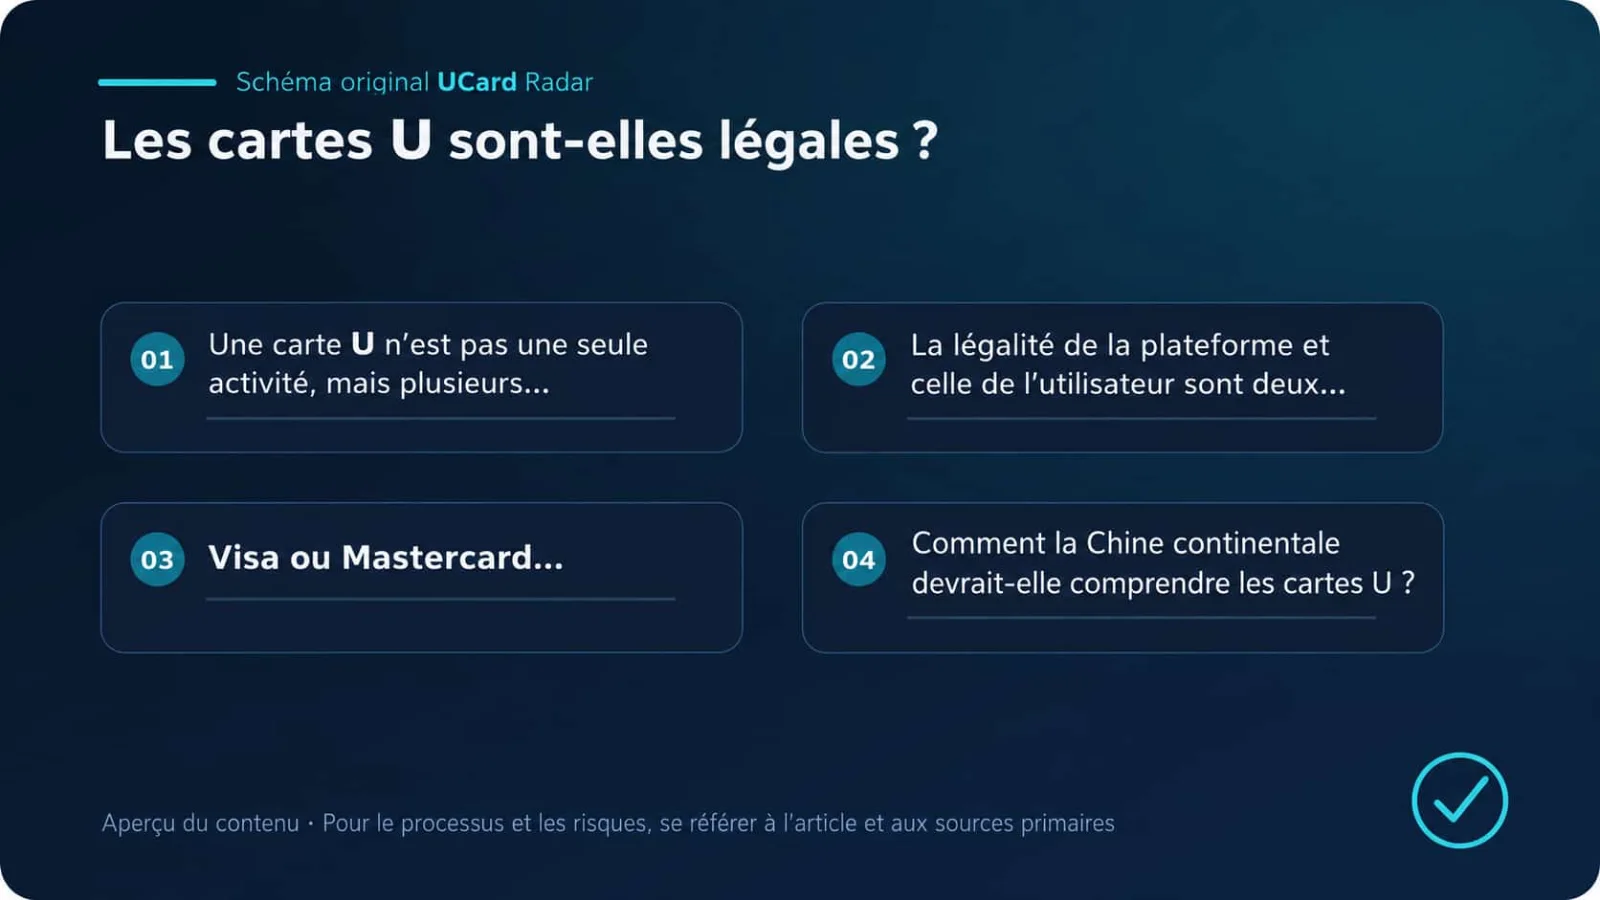
Infographie originale : points clés et processus d’évaluation de la légalité des cartes U
Sources et limites des conclusions
Vérification primaire : Notice on Further Preventing and Handling the Risks of Speculation in Virtual Currency Trading ; Implementation of the new licensing regime for virtual asset trading platform operators ; Regulations Governing Anti-Money Laundering and Countering the Financing of Terrorism for Virtual Asset Service Providers.
La légalité d’une carte U doit être évaluée séparément en fonction de la juridiction de l’utilisateur, de l’entité opérationnelle, de la chaîne d’émission et de conversion ainsi que de l’utilisation concrète des fonds. Les documents réglementaires ci-dessus étayent les conclusions régionales de cet article et ne constituent pas un conseil juridique individuel.
Toute conclusion propre à un cas impliquant le droit pénal, le contrôle des changes, la fiscalité ou des flux de fonds transfrontaliers doit être évaluée selon les faits avec un avocat local dûment autorisé. Cet article ne considère ni le logo d’un réseau de paiement ni l’enregistrement d’une société à l’étranger comme une preuve suffisante de conformité.