
암호화폐 결제카드로 슈퍼마켓이나 음식점, 일반 온라인 쇼핑몰에서는 정상적으로 결제할 수 있지만, 일부 금융 서비스나 디지털 플랫폼, 특정 업종의 가맹점에서는 결제가 거절될 수 있다. 잔액이 충분하고 3D Secure 인증을 성공적으로 마쳤더라도 거래가 반드시 승인되는 것은 아니다.
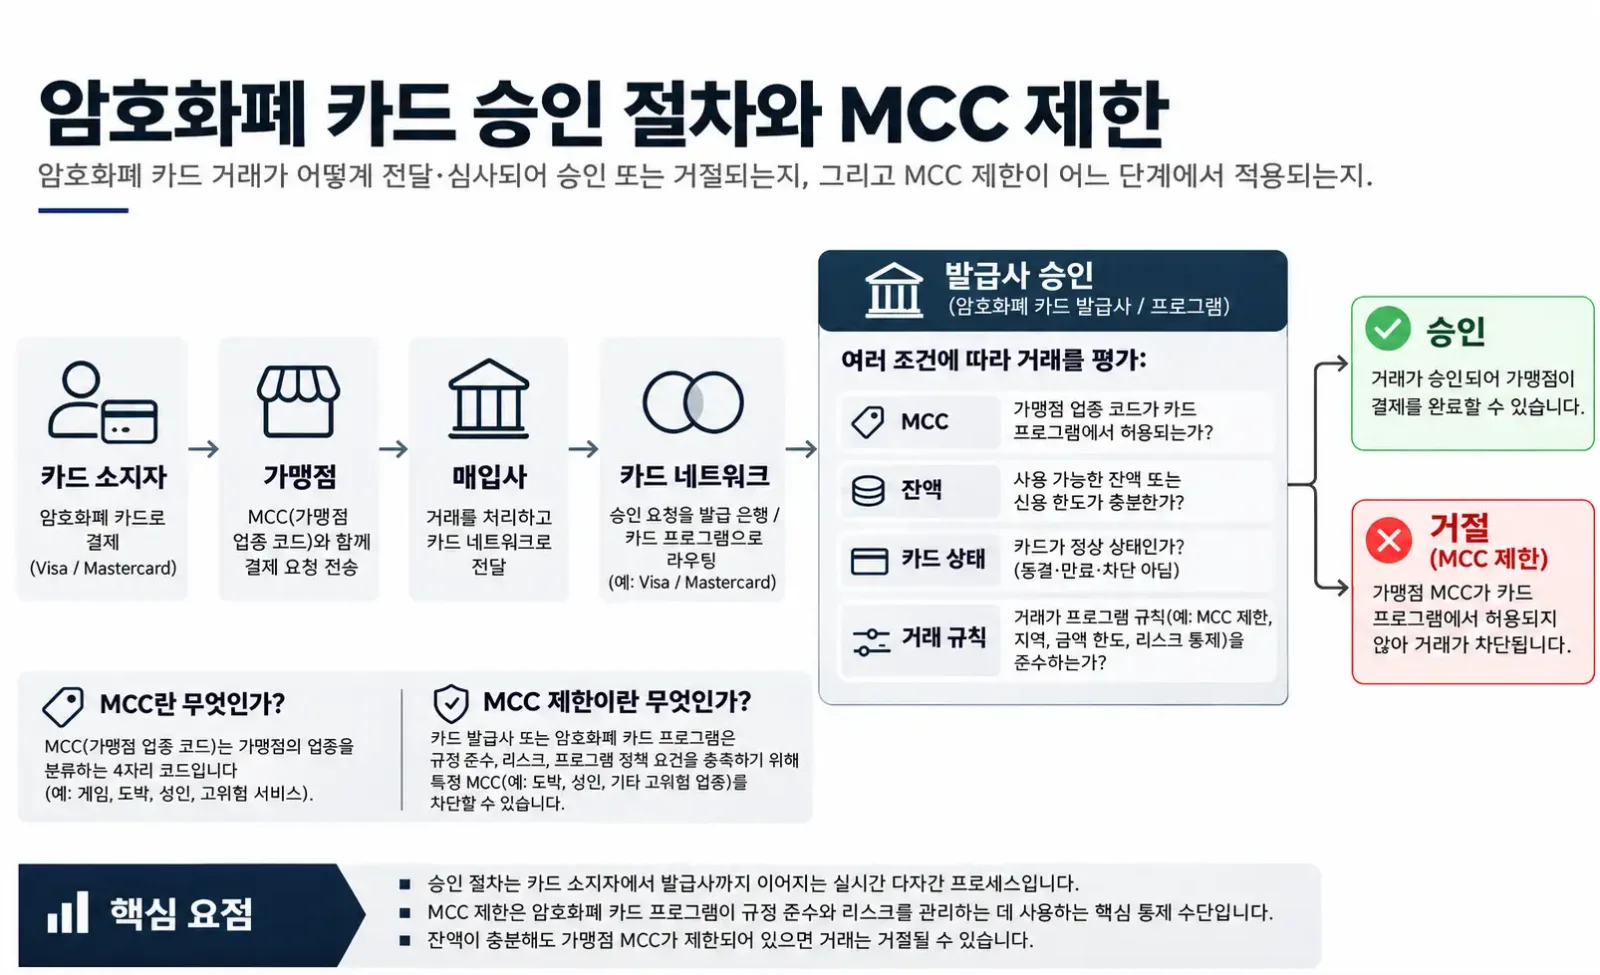
가능한 원인 중 하나는 가맹점 업종 제한(Merchant Category Restrictions)이다. 카드 거래에는 일반적으로 가맹점 업종 코드(Merchant Category Code, MCC)가 포함되며, 카드 발급사는 이 정보를 활용해 특정 업종의 거래를 제한할 수 있다. 암호자산 구매, 자금 이체, 도박 관련 거래 등은 일부 카드 프로그램에서 금지될 수 있다.
하지만 결제 실패는 가맹점의 카드 수납 단계, 본인 인증 또는 다른 승인 절차에서도 발생할 수 있다. 거절 원인이 MCC인지 판단하려면 먼저 카드 결제 과정에서 MCC가 어떤 역할을 하는지 이해해야 한다.
1. 암호화폐 결제카드가 일부 가맹점에서 거절되는 이유는?
MCC는 카드 결제 시스템에서 가맹점의 영업 활동이나 특정 거래 유형을 식별하는 네 자리 숫자 코드다. 예를 들어 슈퍼마켓에는 일반적으로 5411, 음식점에는 5812가 사용되며, 증권 중개업체에는 6211이 적용될 수 있다.
MCC는 보통 소비자가 구매한 개별 상품이 아니라 가맹점의 사업 유형을 나타낸다. 슈퍼마켓에서 기프트카드를 판매한다고 해서 해당 구매 거래마다 자동으로 다른 MCC가 적용되는 것은 아니다.
가맹점 업종 분류는 카드 네트워크의 규정에 따라 매입사(Acquirer) 또는 관련 매입 서비스 사업자가 지정하고 관리한다. 카드 소지자가 직접 선택하는 코드가 아니다. 동일한 사업장에서 서로 다른 사업을 운영하거나 특정 거래를 별도로 식별해야 하는 경우에는 다른 MCC를 사용하도록 요구될 수도 있다. Visa의 「Merchant Data Standards Manual」에는 가맹점 정보와 업종 분류에 관한 규정이 명시되어 있다.
결제가 이루어지면 가맹점은 결제 게이트웨이 또는 결제 처리업체, 매입사, 카드 네트워크를 거쳐 승인 요청을 전송한다. 카드 발급사(Issuer) 또는 발급사의 승인 처리 시스템은 이 요청을 바탕으로 거래 승인 여부를 결정한다. 요청에 포함된 가맹점 업종, 거래 금액, 지역, 통화, 결제 방식 등의 정보가 판단에 활용될 수 있다.
어떤 카드 프로그램이 카드 결제를 통한 암호자산 구매를 금지한다고 가정해 보자. 승인 요청에 포함된 MCC가 해당 프로그램의 제한 규칙에 해당하면 카드 발급사는 거래를 거절할 수 있다.
이러한 통제 기능은 이미 결제 인프라에 구현되어 있다. Visa의 Commercial Payment Controls는 가맹점 업종에 따른 거래 관리를 지원하며, Adyen의 카드 발급 승인 규칙 예시에서는 국가와 MCC를 기준으로 규칙을 설정하는 방법을 보여준다.
MCC는 승인 판단에 사용되는 여러 조건 중 하나일 뿐이며, 최종 거래 결과 자체를 의미하지는 않는다. 카드 상태, 사용 가능 잔액, 한도 및 기타 위험 관리 규칙도 결제 승인 여부에 영향을 줄 수 있다.
2. 암호화폐 결제카드에서 제한되기 쉬운 MCC는?
자금 이체, 금융계좌 충전, 암호자산 구매, 도박, 증권 거래 등은 특히 제한 여부를 확인해야 하는 업종이다. 아래 표는 대표적인 MCC 여섯 가지를 정리한 것이다. 모든 암호화폐 결제카드에 공통으로 적용되는 금지 거래 목록은 아니다.
MCC | 가맹점 업종 | 해당할 수 있는 거래 |
|---|---|---|
4829 | Money Transfer | 송금, 전자자금이체 및 관련 서비스 |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | 금융기관이 제공하는 금융상품, 계좌 충전, 외화 또는 암호자산 구매, 채무 상환 등 |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | 비금융기관이 제공하는 외화 또는 암호자산 구매, 일부 계좌 충전 및 관련 서비스 |
6211 | Security Brokers/Dealers | 증권 중개 및 관련 거래 서비스 |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | 비금융기관이 제공하는 선불형 가치저장 카드 또는 계좌의 구매·충전 |
7995 | Betting and Gambling | 도박, 카지노 및 관련 베팅 활동 |
표에 사용된 업종 명칭은 이해를 돕기 위해 간략히 표현했다. 실제 분류는 해당 카드 네트워크의 적용 규정을 따른다.
암호자산 구매와 카드 계좌 충전은 서로 다른 거래다
사용자가 암호화폐 결제카드 계좌에 USDT를 입금할 때는 블록체인상의 전송 방식을 이용할 수 있다. 이 경우 카드 매입 네트워크를 거치지 않으므로 해당 입금 자체에는 카드 거래의 MCC가 발생하지 않는다. 반면 이후 카드로 일반 상품을 구매하면 카드 승인 절차를 거치게 된다.
같은 카드로 암호자산 거래 플랫폼에서 BTC나 USDT를 구매한다면 거래의 성격이 달라진다. Visa의 가맹점 분류 규정에 따르면 암호자산 구매는 사업 주체와 거래 구조에 따라 MCC 6012 또는 6051에 해당할 수 있다. 적용 규정에 명시된 다른 비전통적 법정통화 취득 거래에서는 4829나 6540 등의 코드가 관련될 수도 있다. 따라서 모든 암호자산 구매 거래를 일률적으로 MCC 6051로 분류해서는 안 된다.
카드 발급사가 이러한 거래를 제한하는 이유에는 현금성 자산 거래, 자금의 반복적인 순환, 카드 프로그램의 사용 목적에 맞지 않는 결제를 관리하려는 목적이 있을 수 있다. 암호자산을 이용해 카드 결제 잔액을 마련할 수 있다고 해서 카드 네트워크를 통한 암호자산 재구매까지 허용되는 것은 아니다.
송금, 계좌 충전 및 특수 금융 서비스
MCC 4829는 주로 자금 이체와 관련된다. MCC 6012, 6051, 6540은 금융기관 또는 비금융기관이 제공하는 계좌 충전, 선불형 가치저장 상품 및 기타 관련 서비스에 적용될 수 있다.
거래에 '충전'이 포함된다는 이유만으로 이 코드들을 서로 대체할 수는 없다. 실제 분류에는 가맹점의 사업 성격, 거래 내용, 처리 규정 등이 고려되어야 한다.
일부 캐시백 제공 카드는 자금 이체에 특히 엄격한 제한을 적용한다. 반복적인 자금 이체를 통해 리워드 정책에 부합하지 않는 캐시백을 받을 가능성이 있기 때문이다.
도박과 증권 거래는 카드 발급사의 정책뿐 아니라 매입 관련 요건과 현지 법률의 적용도 받을 수 있다. 따라서 이용자는 카드 프로그램의 Prohibited Transactions, Account Funding, Money Transfer 등에 관한 구체적인 규정을 확인해야 한다.
3. Crypto.com과 Coinbase의 실제 카드 정책
Crypto.com USD Card: 공식 문서에 MCC 제한을 명시.
Crypto.com은 공식 도움말 「Why was my transaction with the Crypto.com USD Card declined?」에서 가맹점의 MCC가 카드 사용 정책에 부합하지 않는 경우를 거래 거절 원인 중 하나로 제시한다.
해당 페이지에는 카드 잠금, 미국 달러 잔액 부족, 잘못된 PIN 또는 온라인 결제용 카드 정보, 지원하지 않는 결제 방식 사용, 할부 결제 미지원 등의 사유도 설명되어 있다.
이러한 거절 사유는 해당 공식 문서에서 다루는 USD Card 상품에 적용된다.
Coinbase Card: 금지되는 가맹점 업종을 공개.
Coinbase의 Card 사용 안내에는 증권 중개, 도박, 자금 이체, 송금 서비스, 암호화폐 관련 사업 등이 금지 업종으로 명시되어 있다. 또한 미국에서는 Venmo, PayPal, Cash App 등의 플랫폼으로 자금을 이체하거나 인출하는 기능을 지원하지 않는다고 설명한다.
다만 이 페이지는 특정 카드 상품의 사업 유형별 제한을 안내하는 문서이지, 금지 업종마다 적용되는 MCC 차단 코드를 개별적으로 공개한 자료가 아니다. 따라서 업종 이름만으로 Coinbase Card의 전체 MCC 차단 목록을 임의로 작성해서는 안 된다.
4. 동일한 카드라도 가맹점이나 거래에 따라 결과가 다른 이유는?
두 웹사이트에서 비슷한 상품을 판매하더라도 카드 네트워크에 전달되는 가맹점 정보는 서로 다를 수 있다.
한 소프트웨어 회사는 직접 결제를 받을 수 있지만, 다른 회사는 Merchant of Record를 통해 구독 서비스를 제공할 수 있다. Merchant of Record는 공식 판매 주체로서 관련 판매 및 대금 수취 책임을 맡는 사업자를 뜻한다. 사업 주체, 매입 계약 구조, 업종이 다르면 거래에 표시되는 가맹점명, 소재지, MCC에도 차이가 생길 수 있다.
소비자가 같은 브랜드를 보고 있더라도 대형 플랫폼의 클라우드 서비스, 소프트웨어 구독, 디지털 콘텐츠 결제는 각각 다른 가맹점 계정으로 처리될 수 있다. 그렇다고 Merchant of Record를 이용하면 반드시 MCC가 달라지는 것은 아니다. 분류는 여전히 실제 사업 활동과 매입사의 업종 지정에 따라 결정된다.
같은 결제 게이트웨이를 사용한다고 해서 MCC도 같다는 뜻은 아니다. Stripe와 Adyen 같은 결제 서비스 사업자는 다양한 업종의 가맹점에 서비스를 제공한다. Stripe를 사용하는 한 웹사이트에서는 결제에 성공하고 다른 웹사이트에서는 실패했다고 해서, Stripe가 해당 카드를 전반적으로 거절한다고 단정할 수는 없다.
동일한 가맹점에서도 거래에 따라 결과가 달라질 수 있다. 최초 카드 등록을 확인할 때는 소액 승인만 발생하고, 실제 청구에는 다른 금액이 적용될 수 있다. 일회성 구매와 가맹점이 시작하는 자동 구독 갱신 역시 본인 인증과 승인 조건이 다를 수 있다. 계좌 충전 거래에는 별도의 처리 방식이나 가맹점 설정이 사용되기도 한다.
MCC가 변경되지 않았더라도 거래 금액, 지역, 결제 방식, 카드 잔액, 위험 관리 규칙에 따라 결제가 거절될 수 있다. 따라서 '카드 등록은 성공했지만 실제 청구는 실패했다'는 사실만으로 가맹점 업종이 금지되어 있다고 판단해서는 안 된다.
5. MCC 거래 제한과 캐시백 제외는 어떻게 다른가?
MCC는 거래 승인 통제에도, 리워드 계산에도 사용될 수 있다. 하지만 두 규칙의 목적은 다르다. 전자는 거래 승인 여부를 결정하고, 후자는 완료된 거래가 리워드 지급 조건을 충족하는지 판단한다.
규칙 | 직접적인 영향 | 발생 가능한 결과 |
|---|---|---|
가맹점 업종별 승인 제한 | 거래 승인 여부 | 결제 거절 |
리워드 제외(Rewards Exclusions) | 캐시백 또는 포인트 지급 자격 | 결제는 성공하지만 리워드는 지급되지 않음 |
특정 가맹점에 대한 수수료 규정 | 거래 비용 | 결제는 성공하지만 추가 수수료 발생 |
Crypto.com의 선불카드 CRO 리워드 제외 규정에는 일부 자금 이체, 금융 서비스, 공공요금 관련 업종을 포함해 리워드 지급 대상에서 제외되는 여러 MCC가 명시되어 있다.
이 문서는 CRO 리워드 지급 자격에 관한 규정이다. 여기에 기재된 제외 항목을 카드 결제 자체의 금지 사항으로 해석해서는 안 된다.
카드를 비교할 때는 Card Usage Restrictions, Prohibited Transactions, Rewards Exclusions 및 수수료 약관을 각각 확인해야 한다. 캐시백이 지급되지 않는 거래와 결제 자체가 불가능한 거래는 구분해야 한다.
6. 결제가 거절됐을 때 MCC 제한 때문인지 확인하는 방법
일반적인 결제 화면에는 Declined 또는 Payment Failed와 같은 간단한 메시지만 표시되는 경우가 많다. 가맹점이나 매입 서비스 사업자가 받은 상세 응답 정보가 카드 소지자에게 그대로 전달되는 것은 아니다.
다음 순서로 원인을 확인할 수 있다.
어느 단계에서 실패했는지 확인한다. 카드번호를 입력하자마자 Card Not Supported가 표시된다면, 가맹점이나 결제 서비스 사업자가 발급사에 승인 요청을 보내기 전에 해당 카드를 거절했을 수 있다. 3D Secure(3DS) 인증 실패가 발생했다면 우선 본인 인증 문제를 해결해야 한다. 3DS는 온라인 카드 결제에서 소지자 본인 여부를 확인하는 절차이며, 인증 성공이 발급사의 거래 승인을 의미하지는 않는다.
카드 앱을 확인한다. 해당 거래의 실패 내역이나 승인 요청 기록이 있는지 살펴본다. 기록이 보이지 않는다는 사실만으로 발급사가 요청을 받지 않았다고 단정할 수는 없으므로 서비스 사업자에게 확인을 요청해야 한다.
일반적인 거절 원인을 점검한다. 사용 가능 잔액, 통화, 카드 동결 또는 잠금 상태, 온라인 결제 설정, 건별 및 누적 결제 한도를 확인한다. 일부 가맹점은 최종 결제 금액보다 높은 금액으로 사전 승인을 요청할 수 있다.
공식 제한 규정을 확인한다. 카드 이용 약관에서 Merchant Category Restrictions, Prohibited Transactions, Restricted Merchants 등의 조항을 찾아본다. 특히 자금 이체, 금융계좌 충전, 암호자산 구매와 관련된 제한을 살펴봐야 한다.
카드 서비스 사업자에게 문의한다. 거래 시간과 시간대, 가맹점명, 금액, 통화, 카드번호 끝 네 자리, 민감정보를 가린 오류 화면을 제공한다. 승인 기록을 조회해 MCC 또는 다른 규칙으로 인해 거절됐는지 확인해 달라고 요청한다.
자주 나타나는 결제 거절 메시지는 무엇을 의미할까?
메시지 | 기본적인 의미 | 해석 시 유의점 |
|---|---|---|
Transaction Not Permitted | 현재 거래가 특정 허용 조건을 충족하지 않음 | 반드시 MCC 제한을 의미하지는 않음 |
Restricted Card | 카드 사용에 제한이 적용됨 | 어떤 제한인지 특정할 수 없음 |
Do Not Honor | 카드 발급사가 거래를 승인하지 않음 | 구체적인 거절 사유는 명시되지 않음 |
Insufficient Funds | 사용 가능 자금이 부족할 수 있음 | 잔액과 사전 승인 금액을 먼저 확인해야 함 |
Authentication Failed | 본인 인증이 성공적으로 완료되지 않음 | MCC에 따른 승인 거절과는 구분해야 함 |
Adyen의 매입사 응답 코드 설명에서는 여러 승인 거절 응답과 해당 코드의 매핑 방식을 확인할 수 있다.
예를 들어 응답 코드 57은 일반적으로 'Transaction Not Permitted to Cardholder'를 나타내지만, 이 코드만으로 MCC 제한이 거절 원인이라고 확정할 수는 없다.
서비스 사업자에게 문의할 때는 다음 문구를 사용할 수 있다.
해당 거래의 승인 기록을 확인해 주시기 바랍니다. 가맹점 업종 코드(MCC)가 카드 프로그램의 제한 규칙에 해당해 거래가 거절된 것인지 확인 부탁드립니다. MCC가 원인이 아니라면 실제 거절 사유를 알려주시고, 가능하다면 해당 거래에 사용된 MCC도 제공해 주시기 바랍니다.
카드의 BIN(Bank Identification Number, 은행 식별 번호)은 카드 발급 출처와 관련 카드 정보를 식별하는 데 사용된다. 가맹점 업종을 분류하는 MCC와는 목적이 다르다.
가맹점은 BIN, 카드 발급 국가·지역, 선불카드 여부 등을 기준으로 승인 요청 이전 단계에서 카드를 거절할 수도 있다. 이런 경우를 발급사의 MCC 규칙에 따른 거절로 바로 해석해서는 안 된다.
7. 결제 전에 가맹점의 MCC를 조회할 수 있을까?
일부 카드 앱은 거래 내역에 가맹점 업종을 표시한다. 하지만 아직 발생하지 않은 거래의 실제 MCC를 웹사이트 이름만으로 정확하게 알아내기는 일반적으로 어렵다. 가맹점이 여러 매입 주체, 가맹점 계정 또는 지역별 결제 설정을 운영할 수 있기 때문이다.
특정 거래를 확인할 때는 카드 발급사 또는 매입사가 확인한 승인 기록을 우선해야 한다. 제3자 MCC 데이터베이스는 참고 자료로 활용할 수 있지만, 데이터 출처와 갱신일, 해당 가맹점의 실제 사업 주체를 검증해야 한다.
브랜드명이나 다른 사용자의 결제 경험만으로 특정 거래에 실제로 적용된 MCC를 신뢰성 있게 확인할 수는 없다.
다른 카드 소지자가 같은 웹사이트에서 결제에 성공했더라도, 다른 지역이나 가맹점 계정, 다른 카드 프로그램을 통해 처리되는 거래에 동일한 분류가 적용된다는 보장은 없다.
UCard Radar와 같은 정보 플랫폼에서는 공개된 가맹점 업종 정보, 카드 프로그램의 금지 거래 규정, 실제 결제 호환성을 뒷받침하는 증거를 구분해 기록해야 한다. 검증 가능한 거래 자료가 없다면 특정 MCC를 확인된 사실로 표시하는 것은 적절하지 않다.
8. MCC 제한을 해결할 수 있을까? 다른 카드로 바꾸면 될까?
카드 발급사가 특정 거래 유형을 명시적으로 금지한 경우, 고객센터가 개별 결제에 대해 카드 프로그램의 정책을 임의로 변경하기는 일반적으로 어렵다.
다만 발급사마다 규정은 다를 수 있다. 합법적인 거래이고 다른 카드의 사용 조건에도 부합한다면, 다른 카드로 결제에 성공할 가능성은 있다.
그렇지만 카드 교체가 모든 문제를 해결하는 것은 아니다. 가맹점이 선불카드나 가상카드를 받지 않는 경우, 지원되지 않는 지역, 본인 인증 실패, 법률 또는 규제 준수 관련 제한 등은 각각 별도로 해결해야 한다.
가맹점의 MCC가 실제로 잘못 지정됐다면 가맹점이 매입사에 연락해 관련 규정에 따른 검토를 요청해야 한다. 거래 내용을 허위로 설명해 업종 분류를 변경하는 방식은 적절하지 않다.
클라우드 서비스, 소프트웨어 구독 또는 특정 비용을 정기적으로 결제하는 이용자는 카드 선택 시 수수료, 카드 네트워크, 결제 한도뿐 아니라 금지 거래 유형, 실제 사용 이력, 서비스 사업자의 승인 거절 사유 조회 가능 여부까지 살펴봐야 한다.
결제 거절이 반복된다면 먼저 구체적인 승인 거절 원인을 확인해야 한다. 그 결과를 바탕으로 계정 문제를 해결할지, 가맹점에 문의할지, 아니면 해당 용도에 더 적합한 결제 수단을 사용할지 판단하는 것이 합리적이다.