
암호화폐 결제카드 플랫폼이 서비스 종료를 발표했을 때 가장 먼저 확인해야 할 것은 카드를 언제까지 사용할 수 있는지가 아니다. 계정에 남아 있는 자금을 최종적으로 어느 기관이 책임지고 처리하는지가 더 중요하다.
일부 플랫폼은 특정 국가에서만 서비스를 철수하며 기존 이용자가 정해진 기한 내에 자금을 인출할 수 있도록 한다. 카드 발급사를 변경하는 과정에서 카드 결제만 일시적으로 중단되고, 브랜드 운영사와 자산 계정은 계속 정상적으로 운영되는 경우도 있다. 더 심각한 상황은 서비스 제공업체 자체가 영업을 중단하거나 고객 자금을 보관하는 기관이 지급불능, 파산 또는 청산 절차에 들어가는 경우다.
이러한 상황에서는 모두 카드 결제가 불가능해질 수 있지만, 고객 자금에 미치는 영향은 서로 다르다.
암호화폐 결제카드 서비스 종료 안내를 받았다면 다음 여섯 가지 사항부터 확인해야 한다.
카드 사용 종료일: 신규 거래가 언제 중단되는가? 기존 카드로 결제하거나 ATM에서 현금을 인출할 수 있는가?
계정 상태: 플랫폼 지갑, 자산 계정, 출금 기능을 계속 이용할 수 있는가?
자금 처리 기한: 잔액 환전, 출금 또는 계정 폐쇄에 최종 기한이 설정되어 있는가?
법적 책임 주체: 카드 잔액과 디지털 자산을 각각 어느 법인이 관리하고 책임지는가?
미완료 거래: 가맹점 환불, 최종 정산되지 않은 승인 거래, 거래 분쟁은 어떻게 처리되는가?
공식 자료: 서비스 종료 공지, 카드회원 약관, 자산 내역, 고객지원팀과의 상담 기록을 보관했는가?
서비스 제공업체가 아직 정상적인 출금을 허용한다면 공식 안내에 따라 신속하게 처리하는 것이 바람직하다. 마지막 영업일까지 기다릴 필요는 없다. 이미 법적 제한이나 공식 청산 절차의 대상이 된 자금은 지정된 절차에 따라 처리해야 하며, 확인되지 않은 경로를 통한 자산 이동은 피해야 한다.
카드 사용 중단, 카드 프로그램 종료, 플랫폼 파산은 어떻게 다른가?
암호화폐 결제카드는 카드에 표시된 브랜드 운영사가 직접 발급하는 상품이 아닐 수 있다.
암호화폐 플랫폼이 이용자 가입, 자산 환전, 애플리케이션 운영을 담당하더라도 실제 카드는 제휴 발급사가 발급할 수 있다. 전자화폐 잔액은 또 다른 규제 대상 금융기관이 관리할 수도 있다.
따라서 하나의 카드 브랜드 뒤에 여러 계약 관계와 서비스 제공 주체가 존재할 수 있다.
서비스 중단 유형 | 예상되는 영향 | 카드 이용자가 확인할 사항 |
|---|---|---|
Service Discontinued | 특정 국가 또는 지역에서 카드 서비스 중단 | 해당 지역, 종료일, 잔액 처리 방안 확인 |
Card Program Terminated | 카드 프로그램 전체의 운영 종료 | 잔액 환급·이전 여부 및 기존 기관의 처리 책임 확인 |
카드 발급사 제휴 종료 | 브랜드 운영은 계속되지만 기존 카드를 사용할 수 없을 수 있음 | 신규 발급사 도입 여부와 기존 카드 자금의 정산 방법 확인 |
플랫폼 전체 폐쇄 | 카드, 계정, 거래 및 출금 서비스가 단계적으로 종료될 수 있음 | 자산 기록을 보관하고 공식 폐쇄 절차 확인 |
Provider Insolvency / Administration | 실제 고객 자금을 보관하는 기관이 지급불능 또는 법정 관리 절차에 진입 | 감독기관, 법원, 관리인의 공지를 확인하고 청구 요건 파악 |
표의 영어 표현은 일반적인 서비스 중단 상황을 구분하기 위한 것이다. 모든 카드 제공업체가 공통으로 사용하는 시스템 상태나 공식 공지 명칭은 아니다.
가장 주의해야 할 오해 중 하나는 카드 발급사와의 제휴 종료를 암호화폐 플랫폼 자체의 파산으로 받아들이는 것이다.
예를 들어 플랫폼이 Visa 또는 Mastercard 카드 발급을 중단하더라도 암호화폐 거래와 수탁 서비스에는 영향이 없을 수 있다. 반대로 플랫폼의 지갑 서비스에 심각한 문제가 발생했다면 카드 관리 화면에 접속할 수 있더라도 수탁 자산을 정상적으로 출금할 수 있다는 뜻은 아니다.
자금 위험을 평가하려면 카드에 표시된 브랜드 이름이 아니라 자금을 실제로 보관하는 법적 주체를 확인해야 한다.
다른 이용자는 정상적으로 서비스를 이용하는 가운데 특정 이용자의 계정만 KYC, 강화된 고객확인(EDD), 계정 보안 문제로 제한되었다면 「암호화폐 결제카드가 동결되었을 때: 계정 제한 해제, 자금 출금 및 이의신청 가이드」를 참고할 수 있다. 개별 계정의 동결과 서비스 제공업체 전체의 운영 중단은 서로 다른 대응이 필요하다.
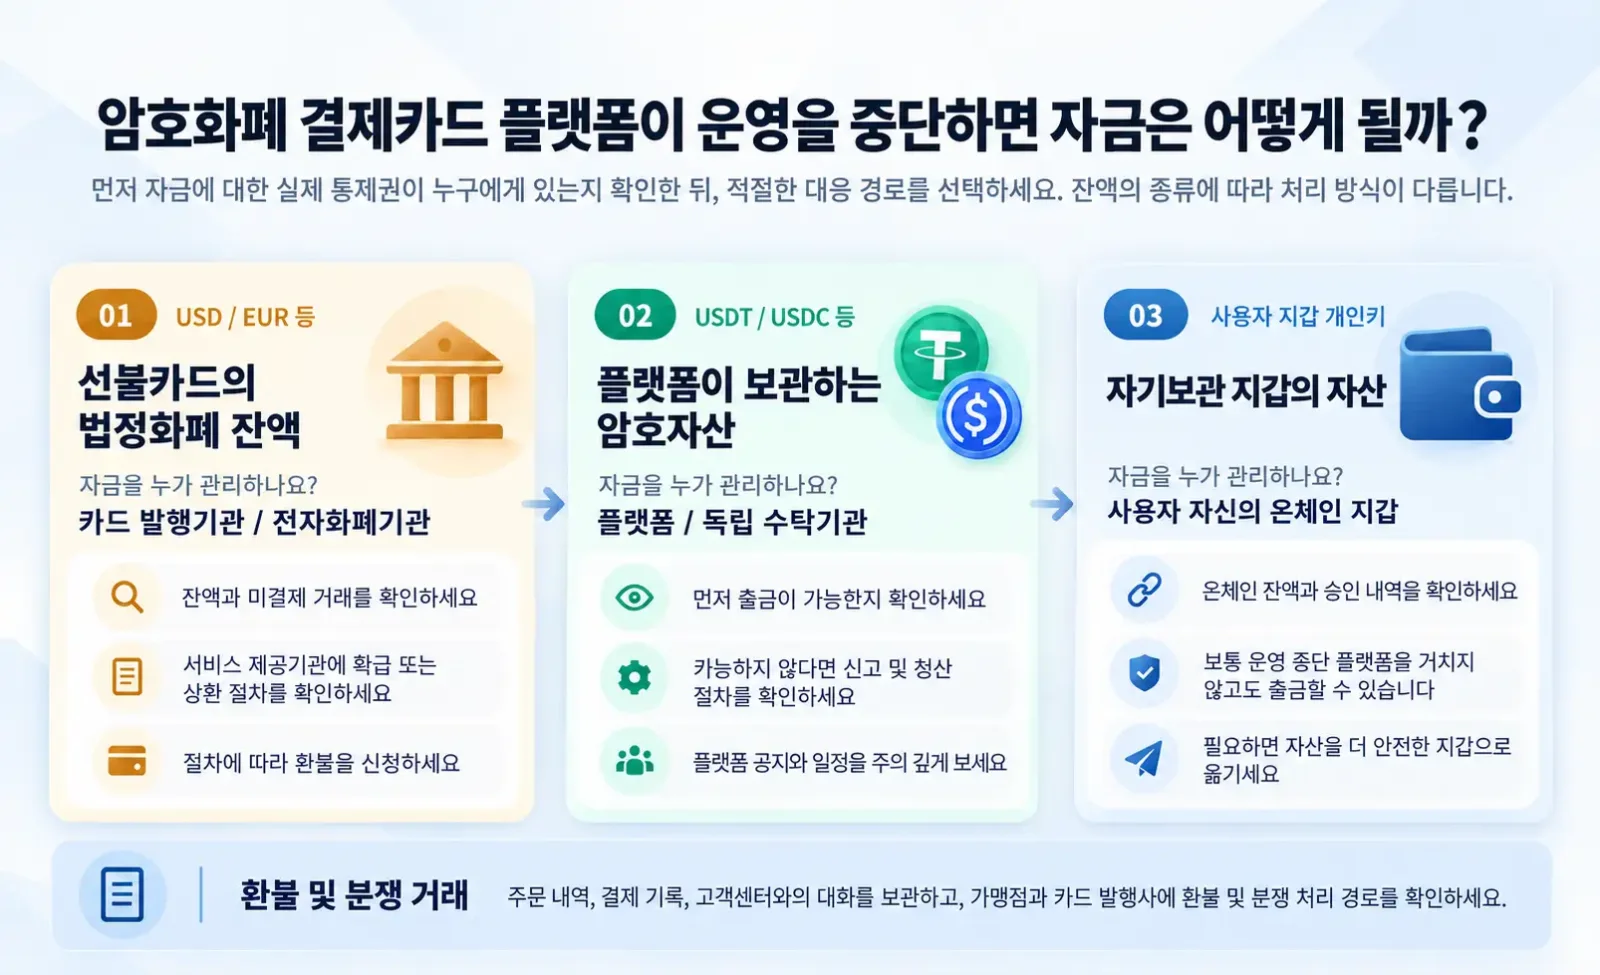
플랫폼 종료 후 카드 잔액과 USDT·USDC를 돌려받을 수 있을까?
암호화폐 결제카드 플랫폼의 운영이 중단되었을 때 가장 중요한 질문이다.
두 이용자의 계정에 각각 미화 1,000달러 상당의 자산이 표시되어 있더라도 실제 자산의 성격은 다를 수 있다. 하나는 법정화폐로 표시된 선불카드 잔액이고, 다른 하나는 플랫폼이 수탁하는 스테이블코인이거나 이용자가 직접 통제하는 온체인 자산일 수 있다.
이들 자산의 수탁 구조와 법적 처리 절차는 크게 다를 수 있다.
선불카드에 이미 충전된 법정화폐 잔액
일부 암호화폐 결제카드는 선불 방식으로 운영된다. 이용자가 USDT, USDC 또는 다른 자산을 먼저 미국 달러나 유로 등 법정화폐 표시 잔액으로 전환한 뒤 해당 잔액으로 카드 결제를 하는 구조다.
전환이 완료된 자금은 일반적으로 해당 선불카드 또는 전자화폐 서비스의 계약 조건에 따라 관리된다. 더 이상 원래의 암호화폐 형태로 보유되지 않을 수도 있다.
카드 프로그램이 종료된다면 다음 사항을 확인해야 한다.
남은 잔액을 환전하거나 출금할 수 있는지
브랜드 운영사와 실제 카드 발급 서비스 제공업체 중 누가 환급을 담당하는지
대체 카드 프로그램으로 잔액을 이전할 수 있는지
환급 수수료, 최소 처리 금액, 신청 기한이 있는지
특히 잔액 환급 수수료의 적용 조건을 구체적으로 확인할 필요가 있다.
예를 들어 Crypto.com은 선불카드 공식 안내에서 해당 문서가 설명하는 Crypto.com Prepaid Card 상품의 카드회원이 자발적으로 카드 계정을 폐쇄하고 잔액 환급을 요청할 경우 미화 50달러의 처리 수수료가 발생한다고 명시하고 있다.
다만 이는 특정 상품의 자발적인 계정 폐쇄에 관한 규정이다. 모든 지역의 Crypto.com 카드에 동일한 수수료가 적용된다고 판단할 수 없으며, 서비스 제공업체가 카드 프로그램을 강제로 종료할 때도 반드시 적용되는 수수료라고 볼 수 없다.
자발적인 계정 폐쇄, 발급사의 서비스 중단, 카드 프로그램 전체의 종료에는 서로 다른 계약 조건과 처리 절차가 적용될 수 있다.
또한 플랫폼의 통상적인 최소 출금액 및 수수료는 관련 법률에 따른 전자화폐의 법정 상환청구권과 구분해야 한다. 영국의 Electronic Money Regulations 2011 적용 대상인 전자화폐 보유자는 법정 상환청구권을 가진다. 일반적인 출금 화면에 최소 출금액이 설정되어 있다는 이유만으로 해당 잔액을 돌려받을 수 없다고 단정할 수는 없다.
구체적인 법적 요건은 뒤의 자주 묻는 질문에서 설명한다.
플랫폼이 계속 수탁하고 있는 USDT·USDC 등 암호화폐 자산
일부 암호화폐 결제카드는 별도의 선불 잔액을 두지 않는다. 대신 카드로 결제할 때 플랫폼 계정에 있는 지정 자산을 차감하거나 환전한다.
서비스 제공업체가 카드 사업만 중단하는 경우 플랫폼 계정에 있는 암호화폐 자산은 계속 거래하거나 출금할 수 있다.
그러나 암호화폐 수탁기관 자체가 영업을 중단했다면 자금 처리 방식은 수탁 계약, 자산 분리 보관 체계, 적용 법률에 따라 달라진다.
이용자는 세 가지 질문에 답할 수 있어야 한다.
자산은 누가 보관하는가? 카드 브랜드 운영사인가, 암호화폐 거래 플랫폼인가, 아니면 독립적인 수탁기관인가?
자산은 법적으로 어떤 방식으로 보유되는가? 계약상 해당 디지털 자산이 고객 자산으로 관리되는가? 자산의 사용, 이전 또는 처분에 관한 별도 약정이 있는가?
파산할 경우 어떤 권리를 갖는가? 특정 자산의 반환을 요구할 수 있는가, 아니면 관련 도산 절차에 따라 채권을 신고해야 하는가?
이러한 사항은 애플리케이션에 표시되는 자산 잔액만으로 판단할 수 없다.
특히 플랫폼이 인가받은 전자화폐기관과 제휴하고 있다는 이유만으로 플랫폼이 수탁하는 모든 USDT나 USDC가 전자화폐 고객자금 보호제도의 적용을 받는다고 판단해서는 안 된다.
규제 대상 카드·전자화폐 서비스와 암호화폐 수탁 서비스에는 서로 다른 규제 체계와 고객자금 관리 규칙이 적용될 수 있다.
자기수탁 지갑에 보관된 자산
또 다른 유형의 암호화폐 결제카드는 이용자가 실제 결제할 때까지 온체인 자산에 대한 통제권을 유지할 수 있도록 한다.
MetaMask Card가 이러한 결제 방식을 제공하지만, 결제 자금이 어느 계정에서 공급되는지에 따라 세부 구조가 달라진다.
MetaMask의 공식 카드 자금 조달 안내에 따르면, 이용자는 지원되는 자기수탁 MetaMask 계정의 토큰으로 결제할 수 있다. 이때 Spending Limit(지출 한도)을 설정해 카드가 특정 토큰을 사용하도록 승인한다.
이러한 계정에서는 실제 결제가 이루어지기 전까지 자산이 해당 지갑에 남아 있으며, 이용자는 승인 한도를 조정하거나 권한을 철회할 수 있다.
MetaMask Card는 연결된 Money Account를 결제 자금원으로 사용하는 방식도 지원한다.
미국 시장용 현행 제품 안내에 따르면 이용자는 Money Account를 MetaMask Card에 연결할 수 있다. 연결 후에는 Money Account가 카드의 기본 자금원이 되며, Spending Limit은 기본적으로 계정의 전체 사용 가능 잔액으로 설정된다.
이용자가 직접 한도를 지정할 수도 있다. 기본 한도 승인은 온체인 네트워크 수수료가 발생하지 않지만, 한도를 수동으로 설정하는 경우 네트워크 수수료가 발생할 수 있다.
다른 MetaMask 계정의 자산으로 결제하려면 먼저 Money Account와 카드의 연결을 해제해야 한다. 관련 조작과 한도 관리 방법은 공식 카드 관리 가이드에서 확인할 수 있다.
따라서 모든 MetaMask Card 이용자가 동일한 자기수탁 토큰 승인 방식으로 결제한다고 설명하는 것은 정확하지 않다. 또한 Money Account라는 이름만으로 일반적인 플랫폼 수탁 잔액에 해당한다고 추정해서도 안 된다.
자산의 통제 구조와 법적 취급은 해당 상품의 설명서와 계정 약관을 기준으로 판단해야 한다.
카드 서비스가 종료되더라도 자기수탁 지갑에 있는 자산에 대한 이용자의 통제권은 직접적인 영향을 받지 않을 수 있다.
카드에 이전에 부여한 토큰 사용 권한은 공식 카드 관리 기능을 통해 확인하거나 철회할 수 있다. MetaMask에 따르면 특정 토큰의 Spending Limit을 0으로 설정하거나 관련 도구를 사용해 토큰 승인을 취소할 수 있다. 이러한 온체인 작업에는 네트워크 수수료가 발생할 수 있다.
디지털 자산을 실제로 통제할 수 있는지는 자금의 보관 위치, 지갑의 통제권, 구체적인 승인 구조에 따라 판단해야 한다. 카드 브랜드 이름만으로 결정할 수 있는 문제가 아니다.
서비스 종료 공지에서 가장 중요한 날짜는?
Crypto Card Shutdown이 발표되었다고 해서 모든 서비스가 같은 날 종료되는 것은 아니다.
플랫폼이 신규 고객 신청을 먼저 중단하고, 몇 주 뒤 충전과 카드 결제를 중지한 다음, 마지막으로 잔액 출금 채널을 폐쇄할 수도 있다.
따라서 카드 이용자는 최종 종료일만 기억할 것이 아니라 공지에 포함된 각 서비스의 일정과 처리 방식을 확인해야 한다.
공지 항목 | 이용자에게 미치는 실제 영향 |
|---|---|
New Applications End | 신규 신청 접수 중단. 기존 카드는 계속 사용할 수 있음 |
Card Issuance End | 신규 카드 발급 및 재발급 중단. 기존 카드에는 영향이 없을 수 있음 |
Top-Ups Disabled | 지정된 카드나 계정에 추가 충전 불가 |
Card Transactions End | 신규 카드 결제 및 현금 인출 중단 |
Withdrawal Deadline | 특정 자산 또는 잔액을 지정된 경로로 출금할 수 있는 최종 기한 |
Refund / Dispute Period | 과거 거래의 환불 및 분쟁 처리 방안 |
Account Closure Date | 계정 서비스의 최종 종료 또는 후속 처리 절차 개시 |
모든 서비스 제공업체가 위의 일곱 가지 항목을 포함하는 완전한 일정을 공개하는 것은 아니다. 공지에 명시되지 않은 사항은 공식 채널에 문의해 확인하는 것이 좋다.
자금의 유형에 따라 마감일이 서로 다를 수 있다. 카드의 법정화폐 잔액, 암호화폐 출금, 가맹점 환불은 각각 다른 기관과 업무 시스템을 통해 처리될 수 있기 때문이다.
관련 법률의 적용을 받는 전자화폐라면 일반 출금 채널의 폐쇄와 법정 상환청구권도 구분해야 한다. 플랫폼이 특정 출금 방식을 중단하더라도 이용자의 법적 잔액 상환청구권까지 동시에 소멸하는 것은 아닐 수 있다.
예를 들어 영국 Electronic Money Regulations 2011의 제39조부터 제43조까지는 전자화폐 상환, 수수료, 계약 종료 후 청구에 관한 규정을 담고 있다.
다만 이러한 규정이 모든 잔액을 무기한 회수할 수 있다는 의미는 아니다. 기관이 파산한 뒤에도 일반적인 절차로 즉시 지급받을 수 있다는 보장도 아니다.
공지에 사용된 시간대 역시 중요하다. 국제 서비스 제공업체는 UTC, 카드 발급사 소재지 시간 또는 이용자 현지 시간을 기준으로 삼을 수 있다.
출금 마감이 임박한 상황에서 시간대를 잘못 환산하면 기한을 놓칠 수 있다.
서비스 제공업체가 계정 접근 기능을 폐쇄할 예정이라면 현재 잔액의 스크린샷만 저장할 것이 아니라, 마감일 전에 전체 거래 내역을 내보내야 한다.
카드가 사용 중단된 뒤에도 이전 거래의 환불을 받을 수 있을까?
카드로 신규 결제를 할 수 없게 되었더라도 과거 거래에서 발생한 환불은 기존 카드 결제 네트워크를 통해 계속 처리해야 할 수 있다.
그러나 실제 환불금이 입금되는지는 기존 카드 계정의 유지 여부, 발급사의 환불 처리 지속 여부, 카드 프로그램 종료 후의 정산 체계에 따라 달라진다.
여기에서는 네 가지 자금 이동 유형을 구분해야 한다.
가맹점 환불: 가맹점이 실제로 환불을 시작했는지 확인
카드가 중단되기 전에 호텔 예약, 온라인 주문 또는 구독 서비스를 취소했다면 가맹점의 환불 확인서와 원래 거래 기록을 보관해야 한다.
예를 들어 Bybit의 카드 거래 FAQ에 따르면 정상적인 서비스 운영 중 적격 카드 환불은 일반적으로 해당 Funding Account로 반환되며, 일부 환불에는 추가 서류 제출과 심사가 필요할 수 있다.
그러나 이 규정이 이미 종료된 Bybit Card 프로그램에서도 같은 방식으로 환불이 처리된다는 것을 보장하지는 않는다. 다른 카드에도 일률적으로 적용할 수 없다.
가맹점이 환불을 완료했다고 확인했지만 돈이 들어오지 않았다면 거래일, 금액, 확보할 수 있는 환불 참조번호를 카드 서비스 제공업체에 전달하고 처리 상황을 조회해야 한다.
카드 계정 폐쇄: 기존 거래의 환불 경로 확인
카드 프로그램이 종료되면 기존 카드 계정이 일반적인 경로로 환불금을 받을 수 없을 수 있다.
이 경우 원래의 카드 발급 서비스 제공업체에 문의해 환불금이 기존 계정으로 돌아오는지, 대체 계정으로 이전되는지, 또는 별도의 절차를 거쳐야 하는지 확인해야 한다.
브랜드가 카드 발급사를 변경했다고 해서 새로운 발급사가 기존 카드의 모든 거래 환불에 대한 책임을 자동으로 승계한다고 생각해서는 안 된다.
Chargeback: 요건을 충족하는 카드 거래 분쟁에 적용
Chargeback(차지백)은 카드 결제 시스템 내에서 거래에 이의를 제기하는 분쟁 해결 절차다. 플랫폼이 파산한 뒤 모든 자금을 회수할 수 있는 일반적인 수단은 아니다.
Visa의 카드회원 지원 안내와 Mastercard의 공식 분쟁 처리 안내는 모두 실제 카드를 발급한 기관을 통해 거래 분쟁을 제기하도록 안내한다.
관련 규정에 따라 이의를 제기할 수 있는 원래의 카드 거래가 존재할 때에만 차지백 적용 여부를 검토할 필요가 있다.
신청 가능 여부는 원래 거래의 성격, 분쟁 사유, 증빙자료, 카드 네트워크 규정 및 신청 기한에 따라 달라진다. 이의를 제기하더라도 환불이 보장되는 것은 아니다.
예를 들어 이용자가 은행카드로 플랫폼에 자금을 충전하거나 서비스를 구매했지만 이후 해당 서비스가 제공되지 않았다면, 결제에 사용한 은행카드의 발급사에 해당 거래가 분쟁 신청 요건을 충족하는지 문의할 수 있다.
반면 암호화폐 플랫폼 내부에 표시된 USDT, USDC 또는 다른 자산 잔액 자체는 카드 네트워크에 직접 차지백을 신청할 수 있는 거래가 아니다.
암호화폐 결제카드를 보유했다는 사실만으로 플랫폼 내 모든 자산을 해당 카드의 차지백 절차로 회수할 수 있는 것은 아니다.
온체인 송금: 카드 차지백으로 직접 전환할 수 없다
이용자가 블록체인 네트워크를 통해 플랫폼에 USDT 또는 USDC를 송금했고 해당 온체인 거래가 확정되었다면 일반적으로 그 송금을 대상으로 Visa나 Mastercard에 직접 차지백을 신청할 수 없다.
이러한 자금은 플랫폼과의 수탁 관계, 수취 주소, 거래 내역 및 적용 법률을 토대로 회수 가능성을 검토해야 한다.
가맹점 환불, 카드 차지백, 카드 잔액 환급, 수탁 자산 회수는 서로 다른 네 가지 절차다. 자금을 돌려받기 위한 방법을 결정하기 전에 원래의 결제 경로부터 정확히 확인해야 한다.
Wirecard 사태: 한 발급사의 문제가 왜 여러 카드 브랜드에 영향을 미쳤나?
2020년 Wirecard 사태는 기반 결제기관의 위험이 여러 서비스로 확산될 수 있음을 보여준다.
2020년 6월 26일 영국 금융감독청(FCA)은 Wirecard Card Solutions Limited에 업무상 제한 조치를 부과하고 관련 규제 대상 활동을 중단시켰다.
이로 인해 일부 고객은 결제하거나 자금을 인출할 수 없었다.
6월 29일 FCA는 관련 서비스의 재개를 허용했으며 제한 조치는 6월 30일 해제되었다. 이후 8월 28일 Wirecard Card Solutions는 영국 내 규제 대상 사업을 단계적으로 종료하고 그 과정에서 고객과 상품을 다른 서비스 제공업체로 이전할 계획을 발표했다.
해당 회사는 실제 전자화폐 및 결제 서비스를 제공하는 기관이었지만, 이용자에게 노출되는 모든 카드 브랜드를 직접 운영한 것은 아니었다.
이 사례는 여러 카드 브랜드가 동일한 기반 서비스 제공업체를 이용할 수 있으며, 한 기관의 운영 중단이 여러 카드 프로그램에 영향을 미칠 수 있음을 보여준다.
구체적인 경과는 FCA의 서비스 재개 관련 공지와 사업의 단계적 종료에 관한 발표에서 확인할 수 있다.
플랫폼이 파산하거나 청산 절차에 들어가면 자금을 회수할 수 있을까?
고객 자금을 보관하는 기관이 정식 파산, 청산 또는 특별관리 절차에 들어가면 자금 처리를 일반 고객지원팀이 직접 결정하지 못할 수 있다.
이용자는 법적으로 선임된 관리인이나 청산인이 있는지, 기존 계약상 자금에 관한 권리가 어떻게 처리되는지를 확인해야 한다.
영국 전자화폐 산업에는 참고할 만한 실제 사례가 있다.
ePayments Systems Limited: 고객 자금은 누가 처리하는가?
2026년 10월 15일 영국 FCA는 전자화폐기관 **ePayments Systems Limited(EPS)**가 특별관리 절차(Special Administration)에 들어갔다고 발표했다.
FCA 공지에 따르면 Opus Restructuring LLP 소속 Mark Boast와 Allister Manson이 공동 특별관리인으로 선임되었다.
공식 발표에 따르면 특별관리인은 EPS에 대한 고객의 청구를 처리하고 가능한 경우 고객 자금을 반환하는 역할을 맡는다. 개별 고객의 결과는 공식 관리 절차를 통해 결정된다.
자료: FCA — ePayments Systems Limited Enters Special Administration.
이 사건은 암호화폐 결제카드 플랫폼이 종료된 사례가 아니다. 규제 대상 전자화폐기관에 심각한 경영상 문제가 발생했을 때 고객 자금의 처리 책임이 어떻게 이전되는지를 보여주기 위한 사례다.
공식 관리 절차가 시작되면 이용자는 종전의 일반 출금 방법으로 잔액 전액을 즉시 인출할 수 있다고 가정해서는 안 된다.
전자화폐 고객자금 보호는 은행 예금보험과 다르다
영국에서는 관련 법령의 적용을 받는 전자화폐기관 및 지급결제기관이 고객자금 보호조치(Safeguarding)를 시행해야 한다.
이 제도는 특정 고객 자금을 기관 자체 자금과 분리해 관리하거나, 규제상 허용되는 다른 보호 방식을 사용해 기관의 영업 실패로 인한 고객 손실을 줄이기 위한 것이다.
FCA는 고객자금 보호조치 관련 안내에서 적용 기관의 의무를 설명하고 있다.
2026년 5월 7일 시행된 개정 규정은 고객자금의 기록 관리, 대사 및 운영 관리 요건을 강화했다. 관련 내용은 FCA Handbook CASS 15에서 확인할 수 있다.
그러나 Safeguarding은 영국 금융서비스보상제도(Financial Services Compensation Scheme, FSCS)가 제공하는 은행 예금 보호와 동일하지 않다.
FCA는 소비자 안내 자료에서 비은행 지급결제 서비스 제공업체와 전자화폐기관에 보관된 고객 자금은 일반적으로 FSCS의 예금 보호 대상이 아니며, 대신 해당 고객자금 보호조치의 적용을 받는다고 설명한다.
기관이 파산한 경우 보호조치의 대상이 된 자금이라도 반환 전에 자산 확인, 잔액 대사, 법정 분배 절차를 거쳐야 할 수 있다.
관리 비용이나 자산 부족이 발생하면 최종적으로 돌려받는 금액이 줄어들 수도 있다.
정상 영업 중인 전자화폐기관의 법정 상환 의무와 기관이 지급불능 상태가 된 이후의 실제 지급 능력은 서로 다른 문제다.
예를 들어 영국 Electronic Money Regulations 2011 제39조는 요건을 충족하는 전자화폐에 대해 액면가에 따른 상환을 요구한다.
그러나 기관이 파산하거나 특별관리 절차에 들어간 뒤에도 모든 보유자가 즉시 전액을 돌려받을 수 있다고 보장하는 규정은 아니다.
이러한 규정은 영국법이 적용되는 지급결제 및 전자화폐 사업에 관한 것이다. 다른 국가에서 발급된 암호화폐 결제카드에는 다른 제도가 적용될 수 있다.
플랫폼이 수탁하는 암호화폐 자산도 제휴 카드 발급사가 규제 대상 기관이라는 이유만으로 동일한 보호를 자동으로 받지는 않는다.
정식 자금 반환 청구에는 어떤 자료가 필요한가?
감독기관이나 법원이 해당 기관의 관리·청산 절차 개시를 확인했다면 지정된 관리인이 발표한 지침을 따라야 한다.
일반적으로 다음과 같은 자료가 필요하다.
카드회원 약관, 계정 계약서, 실제 서비스 제공 법인의 명칭
계정 식별정보, 카드번호 끝 네 자리, 고객 신원확인 자료
계정 폐쇄 또는 서비스 종료 당시의 잔액 기록
충전, 환전, 출금 및 거래 내역
미완료 환불, 미정산 거래, 자금 이전 기록
암호화폐 거래의 트랜잭션 해시, 블록체인 네트워크, 토큰 정보
이미 제출한 청구의 접수 확인서, 사건번호 및 관련 연락 기록
청구할 때는 자금의 종류, 표시 통화, 청구권의 법적 근거, 제출 마감일도 확인해야 한다.
선불카드 잔액과 플랫폼이 수탁하는 암호화폐 자산을 모두 보유하고 있다면 두 자산이 동일한 관리인에 의해 같은 규정으로 처리될 것이라고 가정해서는 안 된다.
정식 관리 절차가 시작된 후에는 확인된 감독기관 공지, 법원 문서, 관리인 통지를 기준으로 대응해야 한다. 과거 고객지원팀이 안내한 일반적인 출금 일정에 계속 의존하는 것은 적절하지 않다.
서비스 종료 후 어디에 민원을 제기하거나 자금 회수를 신청해야 할까?
자금의 종류와 분쟁 내용에 따라 책임 주체가 달라질 수 있다.
문제 유형 | 우선 연락할 대상 |
|---|---|
카드 프로그램은 운영 중이지만 잔액 출금 방식이 불분명한 경우 | 브랜드 운영사 및 실제 카드 발급 서비스 제공업체 |
사용 중단된 카드의 과거 거래에 대한 환불 | 기존 카드 서비스 제공업체, 발급사 및 관련 가맹점 |
플랫폼이 수탁하는 암호화폐 자산을 출금할 수 없는 경우 | 디지털 자산 수탁기관 또는 플랫폼 계정 서비스 제공 법인 |
전자화폐 잔액이 정식 관리 절차의 대상인 경우 | 법적으로 선임된 관리인 또는 청산인 |
관련 지급결제 서비스에 대한 적격 민원이 해결되지 않은 경우 | 관할권이 있는 금융 민원·분쟁 해결 기관 |
실제 카드 발급사의 이름은 일반적으로 카드회원 약관, 전자화폐 서비스 약관, 공식 계정 서류 또는 감독기관 등록 자료에서 확인할 수 있다.
서비스 제공업체가 계속 정상적으로 운영되고 있으며 잔액 환급 방안만 불분명하다면 우선 해당 기관에 정식 민원을 제기하는 것이 적절하다.
이미 법정 청산 또는 관리 절차에 들어간 기관이라면 일반적으로 지정된 관리인이 공지한 자금 청구 절차를 따라야 한다.
민원 제기와 정식 자산·채권 신고는 서로 다른 절차다. 일반 고객지원 문의를 제출했다고 해서 채권이나 고객자금에 대한 법적 신고가 완료되는 것은 아니다.
영국과 미국에는 어떤 공식 민원·분쟁 처리 경로가 있나?
영국에서는 접수 요건을 충족하는 전자화폐 및 지급결제 서비스 분쟁에 대해 먼저 관련 기관에 민원을 제기한 뒤, 적용 규정에 따라 Financial Ombudsman Service에 분쟁 해결을 요청할 수 있다.
이 기관은 일부 전자화폐 분쟁을 심사할 수 있지만, 관련 민원 절차가 암호화폐에 관한 일반적인 분쟁까지 모두 포괄하는 것은 아니다.
관련 기업이 이미 파산하거나 특별관리 절차에 들어갔다면 고객 자금 반환은 일반적으로 지정된 관리인이 법정 절차에 따라 처리해야 한다. 통상적인 민원 절차로 정식 청구를 대신할 수 없다.
미국 소비자금융보호국(CFPB)은 금융상품 및 서비스 민원 접수 페이지를 운영한다. 선불카드, 자금 이체, 가상화폐 및 관련 금융서비스 등이 접수 항목에 포함된다.
개별 사건이 접수·처리 대상에 해당하는지는 서비스의 성격, 법적 주체, 관할 범위에 따라 결정된다.
어떤 경로를 이용하든 플랫폼의 홍보자료에만 의존해서는 안 된다. 자금 기록과 계약상 근거를 명확히 준비하는 것이 중요하다.
플랫폼 종료로 인한 추가 손실을 줄이려면?
기존 잔액을 처리하는 것뿐 아니라 서비스 종료가 다른 결제나 진행 중인 업무에 영향을 주지 않도록 해야 한다.
전체 거래명세를 보관한다. 계정에 접속할 수 있을 때 잔액 내역, 카드 거래, 자산 환전, 온체인 송금 기록을 내보내야 한다. 스크린샷은 보조 증빙자료로 활용할 수 있지만 공식 기록을 완전히 대체하지는 못한다.
미완료 거래를 추적한다. 호텔 보증금, 사전 승인 거래, 가맹점 환불, 미정산 결제 목록을 작성하고 원래 금액, 가맹점, 참조번호를 기록한다.
중요한 구독 서비스의 결제수단을 변경한다. 해당 카드로 클라우드 서버, 도메인, 기업용 소프트웨어 또는 다른 정기 서비스를 결제하고 있다면 신속하게 결제수단을 교체해야 한다. 카드 사용 중단으로 결제가 실패하더라도 가맹점과의 구독 계약이 자동으로 해지되는 것은 아니다.
자산 회수를 빙자한 사기를 경계한다. 사기범은 고객지원 직원, 감독기관 관계자, 청산인 등을 사칭하며 이른바 동결 해제 수수료, 세금, 자금 확인 보증금 등을 요구할 수 있다. 확인되지 않은 링크로 지갑을 연결하거나 복구 문구, 개인키, 일회용 인증코드를 제공해서는 안 된다.
FCA 역시 ePayments Systems Limited의 특별관리 절차 공지에서 해당 기관이나 관리인을 사칭하는 사기에 주의하라고 경고했다.
여러 암호화폐 결제카드를 사용하는 이용자라면 각 카드의 실제 발급사와 지급결제 서비스 제공업체도 확인할 필요가 있다.
서로 다른 브랜드가 동일한 기반 기관을 이용할 수 있기 때문이다. 여러 카드 브랜드로 결제를 분산했다고 해서 기반 인프라 위험까지 충분히 분산된 것은 아닐 수 있다.
자주 묻는 질문
플랫폼이 신규 카드 발급을 중단하면 기존 카드도 즉시 사용할 수 없게 되나?
반드시 그렇지는 않다.
신규 카드 발급 중단, 기존 카드의 결제 중단, 최종 계정 폐쇄는 각각 다른 날짜에 진행될 수 있다. 기존 카드 이용자를 대상으로 한 공식 서비스 공지를 기준으로 확인해야 한다.
플랫폼이 발급사를 변경하고 있다면 이전 기간에 기존 카드를 사용할 수 있는 조건도 살펴봐야 한다.
카드 잔액이 최소 출금액보다 적어도 환급을 신청할 수 있나?
서비스 제공업체에 잔액 처리 방법을 설명해 달라고 요청할 수 있다. 다만 일반적인 최소 출금액과 전자화폐의 법정 상환청구권은 구분해야 한다.
영국 Electronic Money Regulations 2011 제38조의 적용 대상에 해당하는 전자화폐에 대해 제39조는 원칙적으로 보유자의 요청이 있을 때 발행기관이 언제든 액면가로 상환하도록 규정한다.
따라서 일반 출금 서비스에 설정된 최소 금액이 법적으로 인정되는 최소 상환 금액을 자동으로 의미하는 것은 아니다.
상환 조건과 수수료에도 법적 제한이 있다.
계약 종료 전: 제42조에 따라 보유자는 전액 또는 일부 상환을 요구할 수 있다. 제41조의 요건을 충족하면 발행기관은 계약에 명확하게 공개되어 있고 실제 비용에 비례하는 상환 수수료를 부과할 수 있다.
계약 종료 시점과 종료 후 1년 이내: 제42조의 적용 대상 보유자에 대해 발행기관은 원칙적으로 전자화폐 잔액 전액을 상환 수수료 없이 돌려줘야 한다.
계약 종료 후 1년 초과: 제41조에서 허용하는 경우 발행기관이 상환 수수료를 부과할 수 있다. 다만 계약상 사전 고지와 실제 비용에 대한 비례성 요건을 충족해야 한다.
이는 상환청구권에 시간적 제한이 없다는 뜻이 아니다. 제43조는 계약 종료 후 6년이 넘어서 제출된 상환 요청에 대해 발행기관이 거절할 수 있도록 규정한다.
기관이 이미 파산하거나 특별관리 절차에 들어갔다면 보유자에게 법정 상환청구권이 있더라도 실제 자금 반환은 공식 청구, 자산 확인, 분배 절차에 따라 진행될 수 있다.
즉각적인 지급이나 전액 상환이 보장되는 것은 아니다.
이러한 규정은 모든 국가에서 발급된 선불카드에 자동으로 적용되지 않으며, 플랫폼이 수탁하는 USDT, USDC 등의 암호화폐 자산에도 당연히 적용되는 것은 아니다.
관련 법령: The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
Visa나 Mastercard가 파산한 플랫폼의 카드 잔액을 직접 보상하나?
일반적으로 카드 네트워크에 플랫폼 잔액의 직접 반환을 요구할 수는 없다.
Visa와 Mastercard는 카드 결제 네트워크의 규칙과 거래 처리 인프라를 제공한다. 통상적으로 카드회원 계정의 자금을 직접 보관하는 기관은 아니다.
카드 잔액 환급은 실제 발급사, 전자화폐 관련 계약 및 적용 약관에 따라 처리된다. 적격 카드 거래 분쟁은 관련 규정에 따라 발급사를 통해 제기해야 한다.
새로운 발급사가 카드 프로그램을 인수하면 기존 잔액도 자동으로 이전되나?
자동 이전을 전제로 해서는 안 된다.
카드 프로그램의 이전에는 신규 카드 발급, 새로운 계약 체결, 잔액 이전, 기존 기관의 별도 환급 등 여러 방식이 포함될 수 있다.
이용자는 기존 카드에 연결된 자금에 대한 책임이 실제로 이전되었는지, 과거 거래의 환불·분쟁·계정 기록을 앞으로 어느 기관이 관리하는지 확인해야 한다.
새 카드가 이미 정상적으로 작동하더라도 모든 잔액과 미완료 거래가 적절히 처리될 때까지 기존 카드 기록을 보관하는 것이 바람직하다.
참고 자료
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
자료 확인일: 2026년 10월 29일