
U카드가 합법인지에 대해 전 세계에 동일하게 적용되는 단일한 답은 없습니다.
같은 카드라도 유럽의 인가된 기관에서 발급되어 현지 적격 사용자가 신청할 수 있는 경우가 있는 반면, 가상화폐 관련 사업을 제한하는 다른 지역에서는 플랫폼의 홍보, 스테이블코인 환전, 대리 충전 등이 규제 한계를 넘을 수 있습니다. 플랫폼 자체가 라이선스를 보유하고 있더라도 사용자가 이를 현금화, 자금세탁 또는 허위 거래에 이용하면 해당 행위는 여전히 불법일 수 있습니다.
이것이 U카드를 논의할 때 가장 많이 혼동되는 부분입니다. 카드가 결제된다고 해서 전체 사업 구조가 적법한 것은 아니며, 플랫폼이 해외에 등록되어 있다고 해서 전 세계 사용자에게 서비스를 제공할 수 있는 것도 아닙니다.
시장에서 말하는 U카드는 일반적으로 USDT, USDC 같은 디지털 자산을 충전한 뒤 Visa 또는 Mastercard 네트워크를 통해 사용하는 암호화폐 결제카드, 스테이블코인 카드 또는 가상카드를 뜻합니다. 합법성을 판단하려면 적어도 다음 네 가지를 분리해야 합니다.
플랫폼이 스테이블코인 수탁, 환전 및 결제 서비스를 제공할 자격이 있는가.
카드가 적격 기관에서 발급되는가.
사용자의 소재지에서 관련 서비스가 허용되는가.
사용자의 자금 출처와 거래 목적이 합법적인가.
단순히 “U카드는 합법인가”라고 묻는 것은 범위가 너무 넓습니다. 이 네 가지를 나누어야 답이 의미를 갖습니다.
1. U카드는 하나의 사업이 아니라 여러 사업이 결합된 구조
일반 사용자가 보는 것은 충전과 카드 결제이지만, 그 뒤에서는 스테이블코인 송금, 자산 수탁, 법정화폐 환전, 전자화폐 장부 처리, 카드 발급, 해외 결제가 동시에 이루어질 수 있습니다.
전형적인 거래는 대략 다음과 같은 흐름을 거칩니다.
사용자가 USDT 또는 USDC를 확보 → 플랫폼에 충전 → 플랫폼 또는 제휴사가 환전 후 카드 잔액으로 기록 → 발급사가 거래 승인 → 가맹점이 카드 네트워크를 통해 대금 수령
이 과정이 반드시 같은 회사에서 이루어지는 것은 아니며, 필요한 라이선스도 서로 다를 수 있습니다.
플랫폼은 가상자산 서비스 자격을 가지고 있으면서 전자화폐 또는 결제 라이선스는 없을 수 있습니다. 또 인가된 카드 발급사와 제휴하고 있더라도 스테이블코인 환전을 담당하는 별도 회사가 필요한 허가를 보유하지 않을 수도 있습니다. 라이선스 인증서 하나만 보여주는 것으로 전체 체인이 규제 대상이라는 사실을 증명할 수는 없습니다.
U카드의 컴플라이언스를 확인할 때는 최소한 누가 수탁을 담당하는지, 누가 환전을 하는지, 누가 카드를 발급하는지, 각 회사가 구체적으로 어떤 업무를 허가받았는지를 확인해야 합니다.
2. 플랫폼의 합법성과 사용자의 합법성은 별개의 문제
플랫폼이 합법적인지는 주로 법인 주체, 라이선스 범위, 서비스 지역, 카드 발급 관계를 봅니다.
사용자가 합법적인지는 신원 정보, 스테이블코인의 출처, 거래 목적, 타인을 대신한 송금·수금 여부, 외환·세무·자금세탁방지·제재 규정 회피 여부 등을 봅니다.
적법한 플랫폼도 사용자가 불법 거래에 이용할 수 있습니다. 반대로 특정 지역 주민에게 서비스를 제공할 자격이 없는 플랫폼이라도 카드 자체는 실제 은행이 발급한 것일 수 있습니다. 두 경우 모두 존재합니다.
따라서 “정상적으로 결제된다”는 사실은 거래가 일시적으로 결제 시스템을 통과했다는 의미일 뿐, 법적 성격을 판단하는 기준이 될 수 없습니다.
3. Visa 또는 Mastercard 로고는 무엇을 증명하나
Visa와 Mastercard는 카드 네트워크, 거래 규칙, 프로그램 관리를 제공합니다. 카드가 해당 네트워크에 연결되어 있다는 것은 관련 기준에 따라 승인 및 정산 정보를 전송할 수 있다는 의미입니다.
이는 카드 네트워크가 U카드 플랫폼의 모든 사업에 대해 “합법 인증”을 해주었다는 뜻이 아닙니다.
카드 네트워크는 일반적으로 사용자를 대신하여 다음 사항을 판단하지 않습니다.
스테이블코인을 어떤 방식으로 취득했는지
플랫폼이 사용자의 지역에서 영업할 수 있는지
사용자가 현지 외환 또는 세무 규정을 위반했는지
플랫폼의 수탁 및 환전 업무가 라이선스 범위에 포함되는지
특정 거래가 불법 상품, 현금화 또는 자금세탁과 관련되어 있는지
Visa 또는 Mastercard 로고는 실제 카드 발급 관계의 한 요소이지, 모든 관할권에서 통용되는 법적 통행증은 아닙니다.
4. 중국 본토에서 U카드를 어떻게 이해해야 하나
중국 본토 사용자에게 U카드에서 가장 민감한 부분은 해외 카드 소비 자체가 아니라 스테이블코인의 취득, 환전, 홍보 및 자금 이동입니다.
2026년 2월 6일, 중국인민은행 등 8개 부처는 은발〔2026〕42호 통지를 발표했습니다. 문서는 Bitcoin, Ether, Tether 등의 가상화폐는 법정통화로서의 지위를 갖지 않으며 시장에서 화폐로 유통되어서는 안 되고 유통될 수도 없다고 재확인했습니다. 또한 중국 내에서 법정통화와 가상화폐 간 환전, 가상화폐 상호 간 환전, 거래 중개, 가격 설정, 관련 금융상품 거래 등을 수행하는 것은 불법 금융활동에 해당한다고 명시했습니다. 아울러 해외 기관과 개인은 어떠한 형식으로도 국내 주체에 불법적으로 가상화폐 관련 서비스를 제공해서는 안 된다고 규정했습니다. 중국인민은행 통지 원문
U카드 상황에 적용하면 다음 활동은 법적 위험이 상대적으로 높습니다.
중국 본토 사용자에게 위안화와 USDT 환전을 제공
장기간 타인을 대신해 카드 개설·충전을 하고 수수료를 수취
중국 내에서 가상화폐 관련 서비스를 공개적으로 대리·홍보·유도
타인의 자금을 모은 뒤 U카드를 통해 해외로 이전
해외 플랫폼이 국내에 관련 서비스를 불법 제공하고 있음을 알면서도 고객 유치 또는 지원
해외 법인 등록과 해외 카드 발급이 이러한 위험을 자동으로 없애주는 것은 아닙니다. 규제기관이 보는 것은 실제로 누구에게 어떤 서비스를 제공했는지이며, 단순히 서버나 회사가 어디에 등록되어 있는지가 아닙니다.
개인이 U카드를 사용하면 반드시 범죄가 되는가
“가상화폐 관련 영업활동이 금지된다”는 것을 곧바로 “개인이 U카드를 한 번 사용하면 반드시 범죄”라고 바꿔 말할 수는 없습니다.
플랫폼 운영, 개인의 민사행위, 형사범죄는 서로 다른 법적 단계에 있습니다. 형사책임은 행위 방식, 금액, 목적, 자금 출처, 구체적인 범죄 구성요건 충족 여부를 종합해 판단해야 합니다.
은발〔2026〕42호는 또한 기관과 개인이 가상화폐 및 관련 상품에 투자하여 공서양속에 위배되는 경우 관련 민사법률행위는 무효이고 손실은 참가자가 스스로 부담하며, 금융질서를 훼손하거나 금융안전을 위협하는 혐의가 있는 경우 법에 따라 처리한다고 규정합니다. 이는 어떤 개인 행위가 아직 형사범죄 수준에 이르지 않았더라도, 충전·환전·플랫폼 파산 관련 분쟁이 발생하면 일반 은행예금이나 카드 거래와 동일한 민사상 보호를 받지 못할 수 있음을 의미합니다.
다음 행위에서는 위험이 뚜렷하게 증가합니다.
불특정 다수를 대상으로 USDT를 매매하거나 장기간 대리 충전
실명 U카드 계정을 판매 또는 대여
타인의 신원으로 카드 신청
자금 이상을 알면서도 소비·출금·이체를 지원
허위 주문, 연관 가맹점, 대량 환불 등을 이용한 현금화
U카드로 사기, 도박 또는 기타 불법 자금을 수령
거래 분할을 통해 외환관리 회피
스테이블코인과 U카드를 이용한 자금세탁 또는 불법 수익 은닉
2026년 최고인민법원 업무보고는 가상화폐를 매개로 한 자금세탁, 외환도피 등의 범죄를 엄벌하고 불법적인 해외 자금 이전을 방지해야 한다고 명시했습니다. 최고인민법원 관련 설명
5. 정상적인 해외 소비와 외환관리 우회는 같은 것이 아니다
중국 본토는 주민의 진실하고 합리적인 해외 경상거래 소비를 허용합니다.
국가외환관리국은 2024년 정책 해설에서 해외 가맹점 유형의 90% 이상이 완전 개방 분야에 해당하며, 개인의 해외여행, 비즈니스, 유학 관련 식사, 숙박, 교통, 쇼핑 등의 소비에 은행카드를 사용할 수 있고, 개인 연간 5만 달러의 편리한 외환매입 한도를 소진하지 않는다고 설명했습니다. 국가외환관리국 정책 해설
여기서 말하는 것은 규제된 은행카드 체계 아래의 진정한 경상거래 소비입니다. 이를 근거로 “스테이블코인으로 충전한 모든 해외 U카드 거래도 동일한 성격”이라고 볼 수는 없습니다.
실제 호텔, 항공권, 소프트웨어 구독, 일상용품을 결제하는 것과 허위 거래, 가맹점 현금화, 대량 카드 결제, ATM을 통한 자금 이동은 법적 평가가 뚜렷하게 다릅니다.
판단의 핵심은 카드 이름이 아니라 거래가 실제인지, 자금 출처를 설명할 수 있는지, 결제라는 명목으로 외환관리 및 자금세탁방지 규정을 회피하고 있는지입니다.
6. 다른 지역에서는 보통 U카드를 어떻게 규제하나
일부 국가와 지역은 암호화폐 결제를 전면 금지하지 않고, 스테이블코인, 수탁, 환전, 카드 발급을 각각 별도의 라이선스 체계에 포함시킵니다.
그렇다고 해서 “현지에서 암호화폐가 허용되므로 모든 U카드가 합법”이라는 뜻은 아닙니다. 오히려 정식 규제 체계가 구축된 지역일수록 각 업무를 누가 허가받아 수행하는지 확인해야 합니다.
유럽연합
EU의 암호자산시장규정(MiCA)은 암호자산 서비스 제공자에게 허가를 요구하고, 스테이블코인 발행, 고객자산 수탁, 정보공시, 경영관리 등을 규정합니다. MiCA 제59조는 법정요건을 충족한 일부 금융기관을 제외하고, 허가받지 않은 주체가 EU에서 암호자산 서비스를 제공할 수 없다고 규정합니다. MiCA 원문
그러나 MiCA 허가는 카드 발급 허가와 같지 않습니다. U카드 사업에는 전자화폐, 결제서비스, 카드 규정이 추가로 관련될 수 있으며, 해당 자격을 가진 기관이 담당해야 합니다.
미국
미국 FinCEN은 전환 가능한 가상화폐 가이드라인에서 사용자, 환전업자, 관리자 등을 구분합니다. 개인이 가상화폐를 취득하여 상품이나 서비스 구매에 사용하는 행위만으로는 일반적으로 등록이 필요한 자금서비스사업자가 되지 않습니다. 반면 사업 형태로 가상화폐를 수취, 환전, 전송하면 규제 대상 자금이체업에 해당할 수 있습니다. FinCEN 가이드라인
이는 미국 Bank Secrecy Act 및 FinCEN 규칙상 분류일 뿐이며, 주별 자금이체 라이선스, 제재, 세무 또는 기타 연방법 판단을 대체하지 않습니다. 플랫폼이 FinCEN 등록을 표시하더라도 U카드 사업 전체가 포괄적인 허가를 받았다는 뜻은 아닙니다.
홍콩
홍콩의 《Stablecoins Ordinance》는 2025년 8월 1일 시행되어 규제 대상 법정화폐 연동 스테이블코인 활동에 라이선스 제도를 도입했습니다. 홍콩특별행정구 정부 공고
이 제도는 주로 스테이블코인 발행 및 관련 활동을 규제하며, 모든 암호화폐 카드나 U카드에 대한 통합 허가가 아닙니다. U카드가 가상자산 거래, 결제, 카드 발급까지 포함한다면 SFC, HKMA 및 기타 관련 제도도 확인해야 합니다.
싱가포르
싱가포르 Payment Services Act는 계정 발행, 국내외 송금, 전자화폐 발행, 디지털 결제 토큰 서비스 등을 결제서비스 규제에 포함하고 관련 라이선스 및 운영 요건을 설정합니다. 싱가포르 Payment Services Act
구체적인 U카드의 적법성은 실제로 디지털 토큰 서비스, 전자화폐, 해외송금 또는 기타 결제서비스 중 무엇을 제공하는지에 따라 판단해야 합니다. 싱가포르 회사를 등록했다는 사실만으로는 충분하지 않습니다.
7. KYC, 회사 등록, 라이선스는 각각 무엇을 증명하나
이 세 개념은 플랫폼 홍보에서 자주 섞여 사용됩니다.
KYC 통과
KYC는 플랫폼이 자금세탁방지의 일환으로 사용자의 신원을 수집하고 검증했다는 뜻입니다. 플랫폼이 모든 사업 허가를 보유하고 있다는 뜻도 아니고, 사용자의 지역에서 서비스를 제공할 수 있다는 증명도 아닙니다.
회사 등록
회사 등록은 법인이 설립되었다는 사실만 증명합니다. 일반적인 상업등록만으로 카드 발급, 스테이블코인 환전, 고객자금 수탁, 전자화폐 발행, 해외송금 자격이 자동으로 생기지는 않습니다.
규제 라이선스
규제 라이선스는 단순 회사등록보다 의미가 있지만, 여전히 라이선스 보유 주체, 유효 상태, 허가 업무, 서비스 지역을 확인해야 합니다. 라이선스가 제휴회사 소유라고 해서 U카드 브랜드 자체가 동일한 규제를 받는 것은 아닙니다. 또한 가상자산 라이선스 하나가 있다고 해서 결제 및 카드 발급 자격까지 있는 것은 아닙니다.
따라서 라이선스 확인을 스크린샷만으로 끝내서는 안 됩니다. 규제기관 웹사이트에서 보유자 이름, 번호, 상태, 업무 범위를 확인해야 합니다.
8. 어떤 사용 방식이 법적 경계를 가장 쉽게 넘나
개인적 사용과 영업적 활동의 위험은 다릅니다.
구매한 실명 계정 사용
타인 명의로 등록된 U카드를 구매하는 것은 일반적으로 플랫폼 규정을 위반하며, 신원 도용 및 KYC 회피 문제가 발생할 수 있습니다. 원래 실명 인증자가 계정을 다시 인증하거나 되찾으면 실제 사용자는 권리를 주장하기 어렵습니다.
계정 대여 또는 판매
실명 계정, 가상카드 번호, 결제 권한을 타인에게 넘기면 사기, 도박 충전, 자금세탁에 이용될 수 있습니다. 수사기관은 보통 실명정보와 거래기록을 따라 계정 통제자를 찾습니다.
대리 개설·충전·환전 사업
가끔 가족을 돕는 것과 장기간 불특정 다수에게 서비스를 제공하고 수수료를 받는 것은 성격이 다릅니다. 후자는 무허가 가상화폐 환전, 자금이체 또는 결제서비스에 해당할 수 있습니다.
출처 불명의 스테이블코인 수령
충전 자금이 사기, 도난 자산, 도박 플랫폼, 믹서, 제재 주소 등에서 오면 플랫폼이나 스테이블코인 발행사가 동결 조치를 할 수 있으며, 사용자는 자금 출처 설명을 요구받을 수 있습니다.
현금화 및 해외 자금 이전
허위 소비, 연관 가맹점, 대량 환불, ATM 출금 등을 통해 스테이블코인을 해외 법정화폐로 바꾸는 행위는 불법 외환업, 외환도피, 자금세탁 또는 기타 위법행위에 해당할 수 있습니다.
불법 상품과 서비스 결제
카드가 인가된 기관에서 발급되었더라도 도박, 사기, 마약, 금지품 거래가 합법이 되는 것은 아닙니다. 결제도구의 적법성이 기초 거래 자체의 법적 성격을 바꾸지는 않습니다.
9. 신청 전에 U카드가 비교적 합법적인지 어떻게 판단할까
먼저 운영회사를 확인하고, 그다음 카드 발급기관을 확인합니다. 두 곳이 다른 회사라면 각각 무엇을 담당하는지 분명히 해야 합니다.
그다음 라이선스를 확인합니다.
일반 회사등록인지 금융규제 허가인지
라이선스 보유자가 플랫폼 공개정보와 일치하는지
라이선스가 현재도 유효한지
허가범위가 수탁, 환전, 결제, 카드 발급을 포함하는지
사용자 소재지에서 서비스를 제공할 수 있는지
충전 경로도 명확해야 합니다. USDT 또는 USDC를 누가 받는지, 누가 환전하는지, 카드 잔액이 스테이블코인인지 법정화폐인지 전자화폐인지 플랫폼 내부 장부인지 확인해야 합니다. 카드가 해지되거나 플랫폼이 서비스를 중단하면 잔액을 어떻게 회수하는지도 봐야 합니다.
대리인의 구두 약속은 이런 정보를 대신할 수 없습니다. “해외에서 합법”, “Visa 공식”, “중국 본토 사용 가능”, “완전 무규제” 같은 표현은 정확한 법적 결론이 아닙니다.
U카드의 합법성은 지역, 플랫폼, 자금 경로, 사용 방식에 따라 달라집니다.
암호자산 결제를 허용하고 규제하는 지역에서는 인가된 가상자산 서비스 사업자, 결제기관, 카드 발급기관이 각자의 허가범위 안에서 협력하면 U카드가 규제체계 내에서 운영될 수 있습니다. 그렇더라도 전 세계 사용자에게 판매할 수 있다는 뜻은 아닙니다.
중국 본토는 가상화폐 관련 영업활동에 명확하게 제한적인 입장을 취하고 있습니다. 해외 플랫폼이 국내 주체에 스테이블코인 환전 등 관련 서비스를 제공하거나, 국내에서 대리, 대리충전, 고객유치, 자금집약을 하는 것은 컴플라이언스 위험이 상대적으로 높습니다.
개인이 한 번 스스로 소비했다는 사실만으로 구체적인 사실관계 없이 곧바로 형사범죄로 볼 수는 없습니다. 하지만 관련 충전, 환전, 거래가 당연히 합법이라는 뜻도 아닙니다. 대리개설, 대리충전, 계정대여, 허위소비, 외환도피, 자금세탁, 도박, 사기가 관련되면 위험은 급격히 높아집니다.
U카드를 신청하기 전에 정말 확인해야 할 것은 누가 운영하는지, 누가 카드를 발급하는지, 누가 스테이블코인을 환전하는지, 플랫폼이 자신의 지역에서 서비스를 제공할 수 있는지, 거래와 자금 출처가 심사를 견딜 수 있는지입니다.
이 글은 일반적인 정보와 위험분석만 제공하며, 개인·플랫폼·특정 거래에 대한 법률의견을 구성하지 않습니다. 고액, 영업성 대리충전, 해외 자금배치, 계정 동결 등이 관련된 경우 해당 관할권에 익숙한 자격 있는 변호사와 상담해야 합니다.
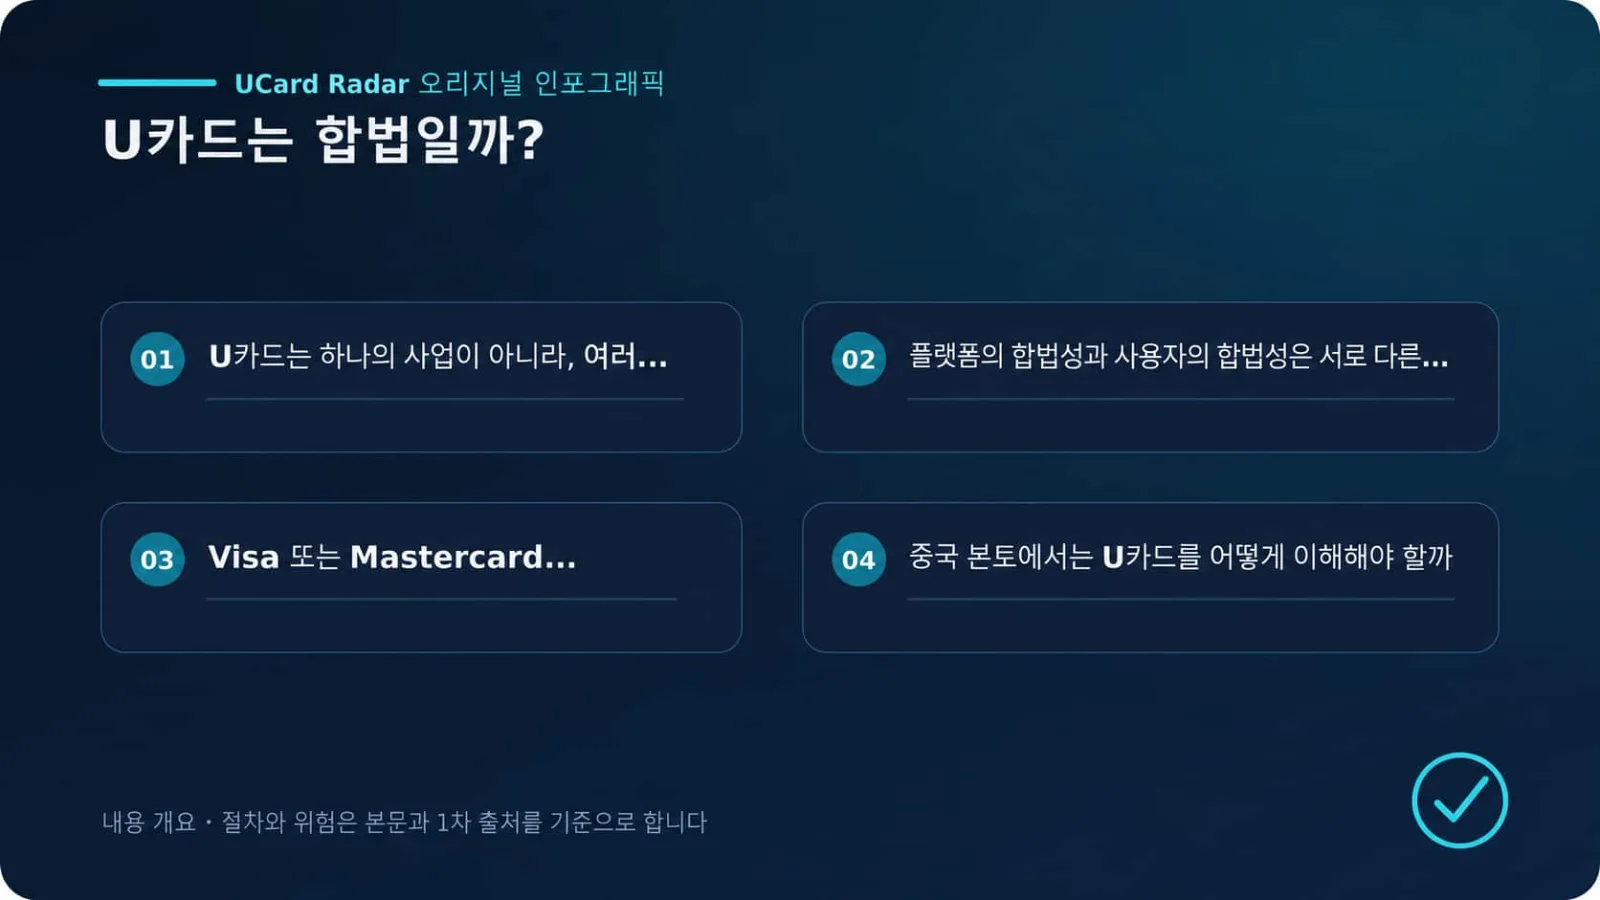
U카드의 합법성에 관한 핵심 포인트와 판단 절차 오리지널 도해
자료 및 결론의 범위
1차 검증 자료: Notice on Further Preventing and Handling the Risks of Speculation in Virtual Currency Trading;Implementation of the new licensing regime for virtual asset trading platform operators;Regulations Governing Anti-Money Laundering and Countering the Financing of Terrorism for Virtual Asset Service Providers。
“U카드가 합법인가”라는 질문은 사용자의 소재지, 운영주체, 카드 발급 및 환전 구조, 구체적인 자금 용도에 따라 각각 판단해야 합니다. 위 규제 문서는 본문의 지역별 결론을 뒷받침하지만 개인에 대한 법률의견을 구성하지 않습니다.
형사, 외환, 세무, 해외 자금과 관련된 개별 사건의 결론은 사실관계를 토대로 현지의 자격 있는 변호사와 상담해야 합니다. 본 글은 결제 네트워크 로고 또는 해외 법인 등록 자체를 컴플라이언스의 증거로 보지 않습니다.