
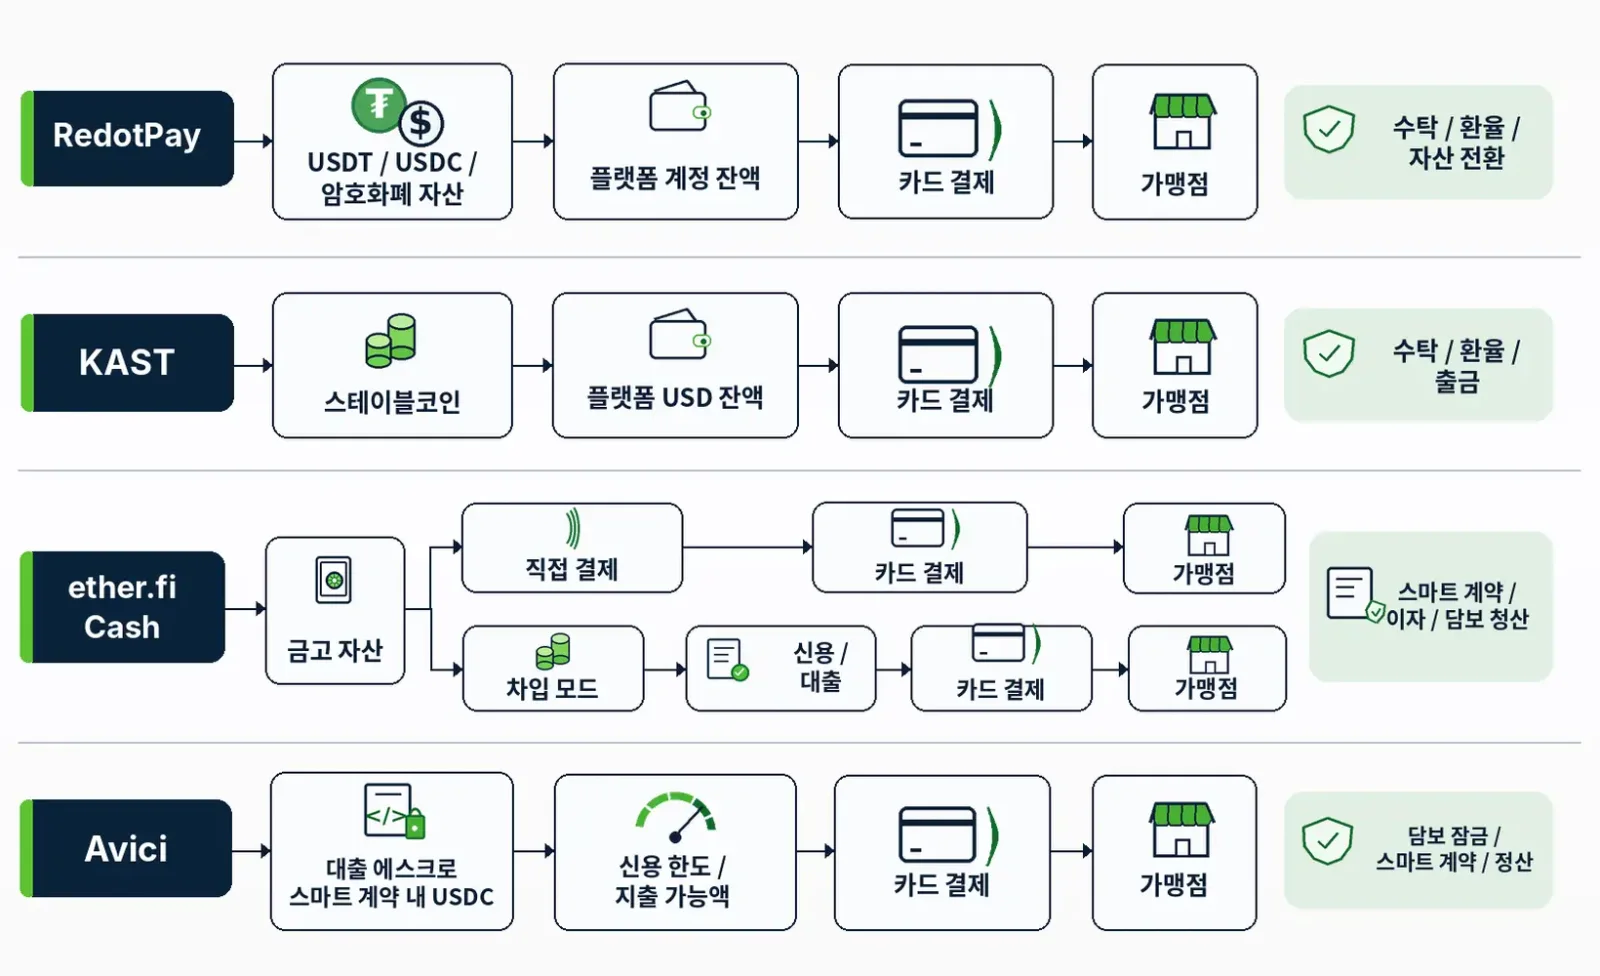
아랍에미리트(UAE) 거주자가 암호화폐 결제카드를 선택할 때 가장 먼저 확인해야 할 것은 캐시백 비율이 아니라 실제로 카드를 발급받을 자격이 있는지다. 현재 확인할 수 있는 공식 정책에 따르면, 여기서 비교하는 네 가지 상품은 동일한 방식으로 작동하는 결제 수단이 아니다. RedotPay와 KAST는 주로 플랫폼 계정에 보유한 디지털 자산이나 스테이블코인 잔액을 결제에 사용한다. ether.fi Cash는 보유 자산으로 직접 결제하거나 자산을 담보로 대출받아 소비할 수 있다. Avici는 스마트 계약에 예치된 USDC를 기반으로 카드 신용한도를 설정한다.
1. UAE 거주자의 카드 신청 자격부터 확인해야 한다
상품 | UAE 거주자의 신청 가능성을 뒷받침하는 근거 | 근거 평가 | 실물 카드 배송 |
|---|---|---|---|
ether.fi Cash | 공식 지원 국가 목록에 UAE가 명시되어 있음 | 공식 지원 확인 | UAE가 배송 가능 지역에 포함됨 |
Avici Card | 개인용 카드의 공식 지원 지역에 UAE가 포함되어 있음 | 공식 지원 확인 | 구체적인 주소의 배송 가능 여부는 별도 확인 필요 |
RedotPay Card | 카드 발급 및 배송 제한 목록에 UAE가 포함되어 있지 않음 | 간접적인 지원 근거 | UAE가 배송 금지 지역으로 지정되어 있지 않음 |
KAST Card | 글로벌 홍보 자료와 플랫폼 내 상품 정보에서 UAE가 언급됨 | 간접적인 지원 근거 | UAE로 실물 카드를 배송할 수 있는지는 미확인 |
판단 근거는 ether.fi 지원 국가, Avici 지원 지역, RedotPay의 카드 발급 제한과 배송 제한, KAST 국가별 이용 가능 여부 안내에서 확인할 수 있다. 여기서는 개인 명의 계정의 개설 자격을 다룬다.
2. 네 가지 카드는 실제로 어떻게 다를까?
RedotPay: 발급 경로는 비교적 명확하지만 AED 결제에는 여러 비율형 수수료가 발생할 수 있다
RedotPay는 USDT, USDC 등 지원되는 자산을 플랫폼 계정에 입금한 뒤 가상카드나 실물 카드로 결제할 수 있는 서비스다. 가장 큰 장점은 수수료가 저렴하다는 점이 아니라 신청 제한과 기본 수수료가 비교적 구체적으로 공개되어 있다는 것이다. 2026년 8월 기준 카드 발급 제한 목록에 UAE가 없으며, 실물 카드 배송 제한 목록에도 포함되어 있지 않다. 이는 현지 거주자가 신청 가능성을 판단할 수 있는 간접적인 근거가 된다.
공식 카드 발급 수수료에 따르면 가상카드 발급 비용은 10달러, 실물 카드는 100달러다. 온라인 쇼핑이 주된 목적이라면 가상카드가 초기 비용을 줄일 수 있는 선택지다. 오프라인에서 실물 카드를 사용하거나 ATM에서 현금을 인출해야 할 때 비로소 더 높은 초기 비용을 부담할 이유가 생긴다.
장기적인 이용 비용에는 거래 수수료가 더 큰 영향을 준다. 카드 청구 통화와 다른 통화로 결제하면 1.2%, 디지털 자산을 환전하면 **1%**의 수수료가 부과된다. 달러 표시 카드의 ATM 인출 수수료는 월 누적 인출액 10,000달러까지 2%, 초과분에는 **3%**가 적용된다. 달러로 청구되는 카드로 AED 결제 가맹점에서 소비하면 외화 결제 수수료가 확실한 비용 항목이 된다. 결제 과정에서 USDT를 결제 재원으로 전환해야 한다면 별도의 자산 전환 수수료도 발생할 수 있다. 두 수수료는 서로 다른 처리 단계에 적용된다.
RedotPay의 자금 흐름은 위험 구조도 결정한다. 이용자는 자산을 플랫폼 계정에 맡기므로 개인 키를 항상 직접 통제하는 것은 아니다. 계정에 대한 위험관리 조치, 암호화폐 출금 경로, 카드 프로그램 중단, 거래 분쟁에 따른 환불은 모두 관련 서비스 제공업체에 의존한다. RedotPay는 스테이블코인 잔액을 직접 소비하고 싶고 자산 전환 비용을 감수할 수 있는 이용자에게 적합하다.
ether.fi Cash: 대출 없이 결제하거나 자산을 담보로 대출받아 소비할 수 있다
ether.fi 공식 지원 국가 목록에는 United Arab Emirates가 명시되어 있으며, 실물 카드 배송도 지원한다.
Cash를 단순한 선불카드로 분류하는 것은 적절하지 않다. 공식 결제 방식 안내에 따르면 Direct Pay는 Vault에 보관된 적격 스테이블코인이나 기타 지원 자산을 사용해 결제한다. 결제 금액이 해당 잔액에서 직접 차감되므로 대출 이자는 발생하지 않는다. 반면 Borrow Mode는 자산을 담보로 제공하고 소비에 필요한 대출을 자동으로 발생시키는 방식이다. 보유 자산을 먼저 매도할 필요는 없지만 대출에는 이자가 계속 붙는다. 담보 가치가 하락해 담보인정비율과 관련된 대출금 대비 담보가치 비율(LTV)이 상승하면 추가 자금 납입, 대출 상환 또는 담보 청산 위험이 발생한다. ether.fi는 Vault가 일반 은행의 요구불예금 계좌가 아닌 스마트 계약 기반 계정이라고 설명한다.
두 방식은 사용 목적이 근본적으로 다르다. 기존에 보유한 USDC나 USDT를 소비하려는 거주자에게는 Direct Pay가 부채를 관리하기 더 쉽다. 보유 자산을 매도하지 않고 소비에 필요한 유동성을 확보하려는 이용자라면 Borrow Mode의 금리, LTV, 청산 기준과 환불 처리 방식을 살펴볼 필요가 있다. 특히 Borrow Mode에서 발생한 환불은 주의해야 한다. 공식 설명에 따르면 환불금은 먼저 Vault로 돌아가며, 앞서 발생한 대출금을 자동으로 상환하지 않는다.
비용 측면에서 카드 한도 및 수수료 문서에 따르면 Core에는 원칙적으로 무료 가상카드 한 장이 포함되고 실물 카드는 50달러다. 일부 지역에 적용되는 가상카드 유료 발급 예외 목록에 UAE는 포함되지 않지만, 최종 신청 비용은 실제 계정 화면에서 확인해야 한다. AED 결제에 환전이 수반되면 공식 추가 환율 가산 수수료는 Core 0.5%, Luxe 0.25%, Pinnacle 및 VIP **0%**다. 모두 기본 환율에 추가되는 비용이다.
UAE 신청 자격을 뒷받침하는 공식 자료와 공개 수수료를 기준으로 보면 ether.fi Cash는 우선 비교할 만한 선택지다. 일상 결제에서는 대출 기능을 무료 신용한도로 여기기보다 Direct Pay부터 검토하는 편이 합리적이다.
Avici: 스마트 계약에 담보를 보관해도 수탁 및 신용 위험이 사라지는 것은 아니다
Avici의 개인용 카드 지원 지역 문서에는 UAE가 명시되어 있다. 이 회사의 Secured Credit Card가 일반적인 카드와 다른 점은 결제 자금을 실행 가능한 규칙에 따라 관리되는 USDC 담보 스마트 계약에 배치한다는 것이다.
공식 기술 문서에 따르면 이용자가 Loan Escrow 스마트 계약에 USDC를 예치하면 카드 계정에 이에 상응하는 달러 표시 소비한도가 설정된다. 카드로 결제하면 사용 가능 한도가 줄어들고, 소비 금액에 해당하는 USDC는 이후 정산 절차에 따라 스마트 계약을 통해 처리된다. Avici는 이용자 지갑이 계약에 대한 통제권을 유지하며, 서비스 제공업체는 결제 증빙과 계약 규칙에 근거해서만 관련 자금을 처리할 수 있다고 설명한다. 이는 자산 전체를 플랫폼의 통합 수탁 계정으로 이전한 다음 미리 법정화폐 잔액으로 전환하는 방식과 실질적으로 다르다.
그러나 '자가 수탁(Self-custody)'이라고 해서 담보 자산을 언제든 자유롭게 인출할 수 있는 것은 아니다. 정산이 끝나지 않은 거래는 이용 가능 한도를 점유하며, 스마트 계약과 결제 증빙 체계 역시 인출 가능 금액에 영향을 준다. 계약에는 지급 의무, 담보 부족 및 청산에 관한 조항도 포함된다. 스마트 계약 취약점, 접근 권한 설정 오류, 크로스체인 거래 역시 위험 요인이다. Avici 카드를 신청하려면 Sumsub를 통한 본인 확인도 완료해야 한다. 온체인 자산 통제권이 발급기관의 KYC 요건을 대신하지는 않는다.
현재 수수료 안내 페이지에 따르면 Platinum 가상카드는 첫 번째 카드 15달러, 추가 카드 한 장당 10달러다. Signature 가상카드는 첫해 30달러, 이후 매년 20달러이며, Platinum 실물 카드는 50달러다. Signature 실물 카드는 75달러이고 2년 차부터 매년 20달러가 부과된다.
Avici의 가치는 일반 결제카드보다 편리하다는 데 있지 않고, 스마트 계약을 통한 자산 통제 구조에 있다. 지갑 권한 관리와 담보 정산에 익숙한 이용자라면 검토할 만하다. 반면 식료품 구매, 정기 구독, 온라인 쇼핑만을 위해 카드를 만들려는 사람이라면 추가적인 스마트 계약과 신용 관계를 도입할 필요성이 크지 않다.
KAST: 스테이블코인 충전은 편리하지만 포인트와 유료 멤버십을 수익으로 간주해서는 안 된다
KAST는 플랫폼 계정을 통해 스테이블코인 자금과 Visa 결제를 연결한다. 공식 카드 페이지에 따르면 USDT, USDC 등 스테이블코인을 지원하며 가상카드, 실물 카드, 모바일 지갑 결제도 제공한다. 스테이블코인을 입금하면 달러 잔액으로 표시된다. 수수료표에 따르면 적격 스테이블코인 입금은 1:1 비율로 달러 잔액에 반영되며 플랫폼의 입금 수수료는 무료다. 다만 송금 과정에서 발생하는 블록체인 네트워크 수수료는 별도로 부담해야 한다. 스테이블코인 이외의 자산을 입금할 때 적용되는 전환 수수료는 자산별로 다르다.
KAST의 공식 국가별 지원 안내에는 지원 국가의 전체 목록이 공개되어 있지 않다. 가입 화면의 국가 선택 메뉴에 해당 국가가 표시되는지 확인하라고 안내할 뿐이다.
AED 결제 비용 역시 0이 아니다. 11월 10일 업데이트된 공식 수수료표에 따르면 달러가 아닌 통화로 카드 결제 시 거주지, 소비 지역, 카드 프로그램에 따라 **0.5%~1.75%**의 외환 수수료가 부과된다. 25달러 미만의 비달러 거래에는 0.10달러가 추가되며, 잔액 부족으로 거래가 거절되면 0.50달러가 부과된다. 달러 잔액을 AED 은행 계좌로 송금하는 경우에는 별도의 AED 지급 수수료인 **3달러+1%**가 적용된다. 이는 카드 결제 시 발생하는 외환 수수료와 구분해야 한다. 계정에서 자금을 인출할 때 블록체인 출금 수수료가 발생할 수도 있다.
KAST가 현재 공개한 멤버십 요금과 캐시백 적용 한도는 다음과 같다.
등급 | 연회비 | 적격 소비에 대한 달러 캐시백 비율 | 월별 캐시백 적용 소비한도 |
|---|---|---|---|
Standard | 0달러 | 1.5% | 2,000달러 |
Premium | 1,000달러 | 2% | 10,000달러 |
Private | 10,000달러 | 3% | 40,000달러 |
이 금액은 캐시백을 받을 수 있는 소비 금액의 상한이지 카드 자체의 결제한도가 아니다. ATM 인출, 현금성 거래, 일부 금융 서비스, 정부기관 납부금 및 기타 제외된 가맹점 업종은 캐시백 대상이 아니다. 환불도 보상 금액에 영향을 준다. 또한 달러 캐시백에는 잠금 해제 및 교환 절차가 있어 결제 직후 바로 인출할 수 있는 현금과 같지 않다. 공식 리워드 프로그램 약관에 이러한 제한이 명시되어 있다.
KAST Points를 달러 캐시백처럼 계산해서는 안 된다. KAST는 2026년 11월 30일 포인트 적립을 종료한다고 공식 발표했다. 포인트 제도 전환 공지에 따르면 적격 포인트는 12월에 거래할 수 없는 KAST Pioneer Units(KPU)로 전환될 예정이며, 일부 이용자는 소비 바우처를 받게 된다. KPU는 현금이나 주식, 거래 가능한 토큰과 동일하지 않으며 구체적인 권리와 가치 실현 조건도 아직 완전히 확정되지 않았다.
Premium의 캐시백 비율은 무료 Standard보다 0.5%포인트 높을 뿐이지만, 월별 캐시백 적용 소비한도는 훨씬 크다. 이용자가 12개월 연속 동일한 금액을 적격 소비에 지출하고, 해당 캐시백을 모두 현금으로 받으며, 기타 혜택과 추가 비용은 고려하지 않는다고 가정해 보자. 매월 5,000달러를 소비하면 Standard의 연간 캐시백은 360달러다. Premium은 연회비를 차감하고 200달러만 남으므로 오히려 160달러 적다. 매월 6,000달러를 소비하면 Premium의 연회비 차감 후 수익은 440달러로 Standard보다 80달러 많다. 손익분기점은 월 약 5,667달러의 적격 소비다. Premium의 월별 캐시백 적용 한도인 10,000달러를 모두 사용하더라도 연회비 차감 후 Standard 대비 연간 추가 수익은 1,040달러에 불과하다. 이 계산에는 AED 결제에 따른 외환 비용도 아직 반영되지 않았다.
일상 소비 규모가 크지 않은 UAE 거주자 대부분에게는 KAST의 유료 멤버십보다 무료 Standard가 합리적이다. UAE 개인 신청 자격이 확인되지 않은 상황에서 예상 캐시백만을 믿고 연회비 1,000달러를 선납하는 것은 더욱 신중해야 한다.
3. 실제 비용과 자산 위험을 같은 기준으로 비교하기
상품 | 가상카드 또는 초기 고정 비용 | 자산 전환 비용 | AED 결제의 주요 비용 | 자금 통제 방식 및 주요 제한 |
|---|---|---|---|---|
RedotPay | 가상카드 10달러, 실물 카드 100달러 | 디지털 자산 전환이 발생하면 1% | 외화 결제 수수료 1.2% | 플랫폼 수탁 계정, 자산 전환 및 출금 비용 |
ether.fi Cash | Core는 원칙적으로 가상카드 한 장 무료, 실물 카드 50달러 | Direct Pay는 지원 자산과 정산 환율에 따라 달라짐 | Core 추가 외환 수수료 0.5%, 상위 등급은 더 낮음 | Vault 자산, Borrow Mode의 이자 및 청산 위험 |
Avici | 첫 Platinum 가상카드 15달러 | USDC 담보 및 스마트 계약 정산, 별도 온체인 비용 | 수수료 페이지에는 0.4%~1%가 표시되어 있고 당시 약관에는 1%로 기재됨. 실제 적용 기준은 추가 확인 필요 | 스마트 계약 담보, 결제 증빙, 청산 및 신용 관련 의무 |
KAST | Standard 연회비 무료, 일부 지역의 가상카드 발급비 2달러 | 적격 스테이블코인 입금에 대한 플랫폼 수수료 0%, 기타 자산은 별도 | 비달러 결제 외환 수수료 0.5%~1.75%, 소액 거래 추가 수수료 | 플랫폼 계정 잔액, 리워드 제한 및 미확인 UAE 신청 자격 |
매월 AED로 3,000달러 상당을 소비한다고 가정하자. 기본 환율의 차이, 프로모션 할인, 추가 온체인 비용은 제외한다. RedotPay는 1.2%의 외화 결제 수수료만으로도 월 36달러가 발생한다. 모든 결제에 별도의 1% 디지털 자산 전환 수수료가 적용된다면 같은 금액을 기준으로 약 30달러가 추가된다. ether.fi Core의 추가 외환 수수료 0.5%는 월 15달러다. KAST의 공개 수수료 구간을 적용하면 외환 비용은 월 15~52.50달러이며, 실제 캐시백 대상 거래에서 발생하는 보상은 아직 차감하지 않은 수치다. Avici는 현재 공개된 수수료 기준이 일치하지 않아 확정적인 비용 순위에 포함할 수 없다.
RedotPay의 가상카드 발급비가 10달러에 불과하더라도 매월 큰 금액을 AED로 반복 결제하는 이용자에게 적합하다는 뜻은 아니다. KAST 역시 캐시백을 제공한다는 사실만으로 유리하다고 볼 수 없다. 실제 소비 업종이 캐시백 대상인지, 적용 수수료가 공개된 구간 중 어느 수준인지가 중요하다. AED로 자주 결제하는 이용자는 가맹점이 동적 통화 변환(DCC)을 제안하는지도 살펴봐야 한다. 가맹점이 결제 금액을 달러로 직접 환산하면 가맹점이나 매입사 측의 추가 환율 가산금이 포함되는 경우가 많다. 이를 카드 플랫폼의 수수료로 혼동해서는 안 된다.
비용 외에도 플랫폼 계정, Vault, 담보 스마트 계약은 서로 다른 자산 관련 책임을 수반한다. 플랫폼 수탁 잔액에서는 계정 동결, 출금, 서비스 제공업체 파산 시 이용자의 권리가 중요하다. 스마트 계약 자산에서는 권한, 취약점, 청산 위험을 고려해야 한다. 신용 기반 결제 방식에는 미상환 대출금을 갚아야 할 의무도 추가된다.
4. UAE 거주 자격과 현지 규제는 카드 선택에 어떤 영향을 줄까?
UAE에는 외국 국적 거주자가 많다. Emirates ID는 거주 신분을 증명하지만 여권 국적에 따른 제한까지 해제하지는 않는다. UAE 거주허가증과 외국 여권을 함께 보유한 사람이라도 카드 발급 시스템에서는 각각 별도의 심사 항목으로 평가될 수 있다. 관광비자 소지자에게도 'UAE residents' 대상 정책이 자동으로 적용되는 것은 아니다. 신청 과정에서는 거주지 주소, 실제 생체 여부를 확인하는 라이브니스 검사, 자금 출처를 추가로 확인할 수 있다. Avici는 Sumsub를 통한 본인 확인을 명시하고 있으며 ether.fi, RedotPay, KAST 역시 각각 계정 및 카드 심사 요건을 운영한다.
현지 규제 상황도 브랜드의 라이선스만으로 판단할 수 없다. UAE 중앙은행의 Payment Token Services Regulation은 지급 토큰의 발행, 교환, 수탁 및 이전에 관한 인허가 또는 등록 체계를 규정하며, 가맹점이 특정 가상자산을 상품이나 서비스의 대가로 직접 수취하는 행위도 제한한다. 소비자가 USDT를 가맹점에 직접 전송하는 것과 디지털 자산을 결제 재원으로 사용하는 Visa 카드로 결제하고 카드 네트워크와 매입 시스템을 통해 가맹점에 정산하는 것은 서로 다른 업무 경로다.
또한 세 주체를 구분해야 한다. 암호화폐 계정을 운영하는 회사, 실제로 결제카드를 발급하는 기관, 고객 자금을 보관하거나 처리하는 기관이다. KAST는 스스로를 은행이 아닌 핀테크 기업으로 설명하며 계정, 카드, 수탁 서비스는 제휴업체를 통해 제공한다고 밝힌다. Avici에서도 이용자 지갑의 통제권과 제휴 카드 발급기관의 거래상 책임은 동일하지 않다. 계정 동결, 환불, 잔액 상환에 대한 이용자의 권리는 카드에 표시된 Visa 로고가 아니라 적용되는 계약과 자금 보관 관계에 따라 최종적으로 결정된다.
5. 어떤 카드를 선택해야 할까?
가장 먼저 UAE 지원 정책이 명확한 상품을 우선해야 하며, ether.fi Cash와 Avici부터 비교하는 것이 합리적이다. ether.fi의 Direct Pay는 기존 스테이블코인 잔액을 일상 소비에 직접 사용하는 방식에 가깝다. Avici는 USDC 스마트 계약 담보 방식을 의도적으로 선택하고 승인과 정산 구조를 이해할 수 있는 이용자에게 적합하다. DeFi에 익숙하지 않은 거주자가 Avici의 자가 수탁이라는 특징만을 이유로 가장 높은 순위를 부여할 필요는 없다.
USDT나 USDC를 주로 보유하고 가상카드 결제 수단을 빠르게 마련하려는 이용자에게 RedotPay는 고려할 만한 후보다. 10달러의 발급 비용은 명확하지만, AED 결제를 장기간 반복한다면 1.2%의 외화 결제 수수료와 조건에 따라 발생하는 자산 전환 비용을 함께 계산해야 한다. 초기 발급비만 비교하기보다 실제 월 소비액을 기준으로 연간 총비용을 추산하는 편이 유용하다.
캐시백이 목적이라면 KAST의 무료 Standard부터 검토하고 Premium 가입은 미루는 것이 좋다. 앞서 제시한 가정에 따르면 Premium의 현금 캐시백이 Standard 대비 손익분기점에 도달하려면 매월 약 5,667달러의 적격 소비를 지속해야 한다. 포인트 적립도 11월 말 종료되므로 향후 포인트 혜택을 기대해 지금 연회비를 낼 이유는 부족하다.
자료 기준일: 2026년 11월 11일. 이 글은 공식 정책과 공개된 수수료 문서를 바탕으로 작성했다.