
BIN(Bank Identification Number, 카드 발급사 식별 번호) 서비스는 BIN 데이터를 관리하고 외부 조회 기능을 제공함으로써 카드의 발급 은행, 카드 네트워크, 카드 등급을 식별하고 판단할 수 있도록 하는 서비스입니다.
주변에서 사용하는 은행카드나 U카드를 보면, 모든 카드 번호는 고유하며 발급사 식별 번호, 발급사가 자체적으로 설정하는 숫자 영역, 검증 숫자의 세 부분으로 구성됩니다.
구체적인 구조는 다음과 같습니다.
1~6번째 숫자인 xxxxxx가 해당 은행 직불카드의 BIN입니다. 62로 시작하는 은행카드는 UnionPay 카드이며, 이는 카드 네트워크인 UnionPay가 China Merchants Bank에 할당한 BIN이라는 뜻입니다.
7~15번째 숫자는 카드 발급사가 자체적으로 정하는 영역입니다. 여기에서 XXXXXXXX는 China Merchants Bank가 특정 이용자에게 부여한 식별자로, 서로 다른 카드와 이용자를 구분하는 데 사용됩니다.
마지막 숫자인 16번째 자리는 검증 숫자입니다. 카드 번호가 실제로 유효한지 확인하기 위해 사용되며, 예를 들어 Luhn 알고리즘을 이용해 검증할 수 있습니다.
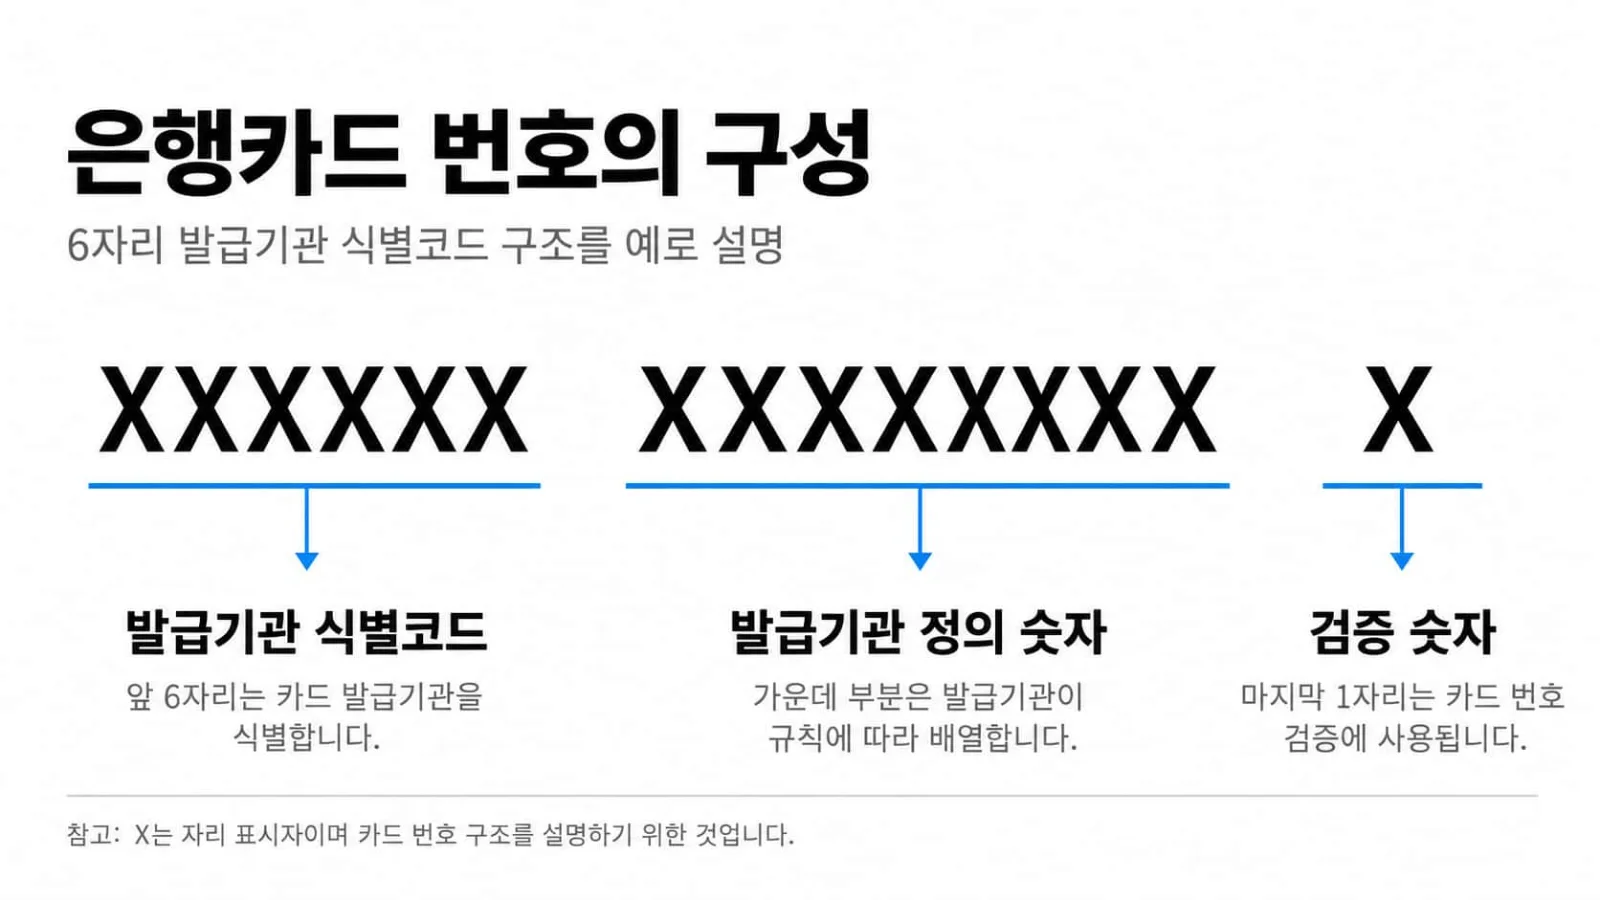
위 그림의 카드 번호 구조에서 BIN은 가장 기본적이면서도 중요한 구성 요소 중 하나로, 카드가 어느 은행에 속하는지를 식별하는 데 사용됩니다.
BIN을 통해 카드가 어느 은행에서 발급되었는지뿐만 아니라 카드 유형과 상품 종류도 확인할 수 있습니다. 일부 웹사이트에서 결제하거나 카드를 등록할 때 카드 번호의 앞부분 몇 자리만 입력해도 구체적인 카드 이름이나 발급 은행이 표시되는 이유가 여기에 있습니다.
BIN은 전통적으로 6자리 숫자로 구성됩니다. 2014년 말, 국제표준화기구(ISO)는 BIN 체계를 6자리에서 8자리로 확대했습니다. 현재 중국에서 발급되는 대부분의 은행카드는 여전히 6자리 BIN을 사용하고 있습니다.
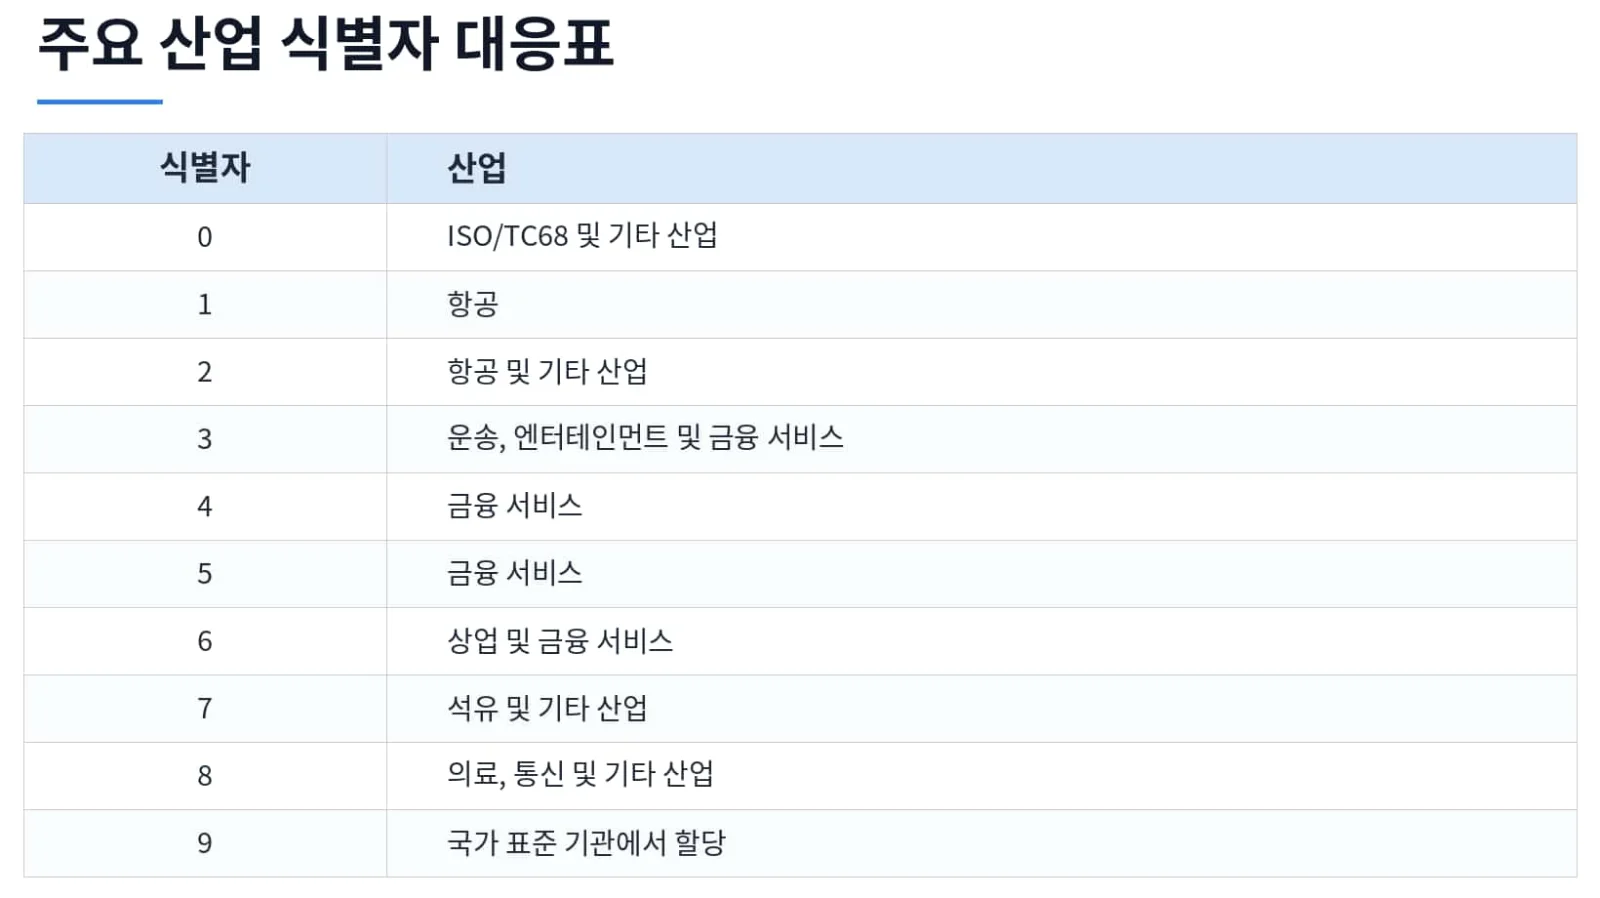
BIN의 첫 번째 숫자는 Major Industry Identifier(MII, 주요 산업 식별자)로, 카드 발급 기관이 속한 산업을 나타냅니다. MII 값에 따라 서로 다른 산업이 구분되며, 아래와 같습니다.
China UnionPay가 설립되기 전에는 중국 각 은행이 발급한 은행카드를 기본적으로 중국 국내에서만 사용할 수 있었습니다. 국제 표준을 따르지 않았거나, 위 그림에서 설명한 것처럼 중국의 자체 표준 기관이 번호를 배정했기 때문입니다. 당시 발급된 카드 번호 대부분은 9로 시작했습니다.
현재는 9로 시작하는 카드 번호를 거의 볼 수 없지만, 당시에는 중요한 역사적 의미가 있었습니다. 중국의 ‘골든 카드 프로젝트’를 추진하고 전국의 은행카드 업무 규정과 표준을 통일하기 위해 중국인민은행은 2000년 제342호 문서인 「은행카드 발급사 식별 코드 및 카드 번호」와 「은행카드 마그네틱 스트라이프 정보 형식 및 사용 규범」 두 가지 산업 표준 공포에 관한 중국인민은행 통지를 발표했습니다. 이 문서에서는 발급사 식별 코드의 첫 번째 숫자를 9로 고정하도록 규정했습니다.
2000년 제342호 문서가 시행된 이후 표준과 규범이 정비되면서 중국 내 은행카드 시스템의 상호 연동이 빠르게 발전했습니다. 2001년 말까지 중국의 은행카드 발급량은 3억 8,300만 장에 달했고, 가맹점은 15만 곳을 넘었으며, POS 단말기는 21만 8,000대, ATM은 3만 8,000대에 이르렀습니다. 같은 해 총 거래액은 8조 4,300억 위안에 달했고, 은행카드 소비가 사회소비품 소매총액에서 차지하는 비중도 2.7%까지 높아졌습니다. 이러한 수치는 은행카드에 대한 사회적 수용도가 높아지고 사용 범위도 빠르게 확대되고 있었음을 보여줍니다. 당시의 역사적 배경에서 제342호 문서는 매우 중요한 의미를 가졌습니다.
BIN은 국제표준화기구(International Organization for Standardization, ISO)가 은행 간 스위칭과 거래 교환을 담당하는 카드 네트워크에 할당하고, 이후 각 카드 네트워크가 네트워크에 참여하는 은행에 다시 BIN을 배정하는 구조입니다.
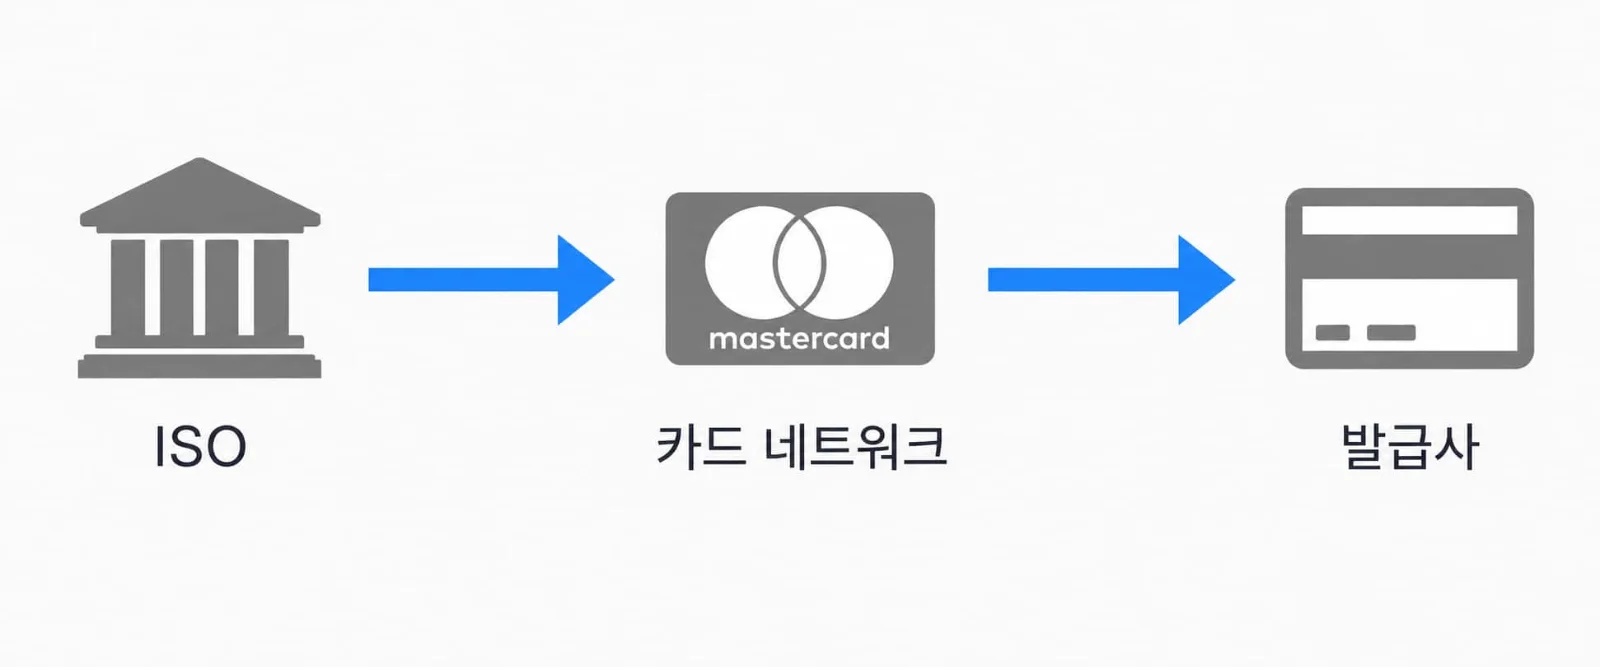
2002년 이전까지 중국에는 자체 카드 네트워크가 없었기 때문에 은행카드는 기본적으로 중국 국내에서만 사용할 수 있었습니다. 국제 결제용 은행카드는 주로 Visa, Mastercard, JCB, American Express 등의 카드 네트워크를 이용했습니다.
2002년 3월, 국무원의 동의를 거쳐 중국인민은행은 China UnionPay, 즉 UnionPay의 설립을 승인했습니다. UnionPay는 여러 기능을 담당하는데, 그중 하나가 은행카드의 은행 간 기술 표준과 업무 규정을 통일하고 시스템 간 상호 연결과 자원 공유를 실현해 은행 간, 지역 간, 국경 간 카드 사용을 가능하게 하는 것입니다.
이러한 목표와 기능을 바탕으로 UnionPay는 2003년 8월 ‘62’ BIN을 사용하는 UnionPay 표준 카드를 출시했습니다. 이후 중국 내 은행이 발급하는 카드는 점차 이 통일된 표준을 채택했고, 카드 번호도 62로 시작하게 되었습니다. UnionPay는 BIN 등록 기관 역할도 맡게 되었으며, 중국 내 은행은 카드를 발급할 때 UnionPay에 BIN 할당을 신청해야 합니다.
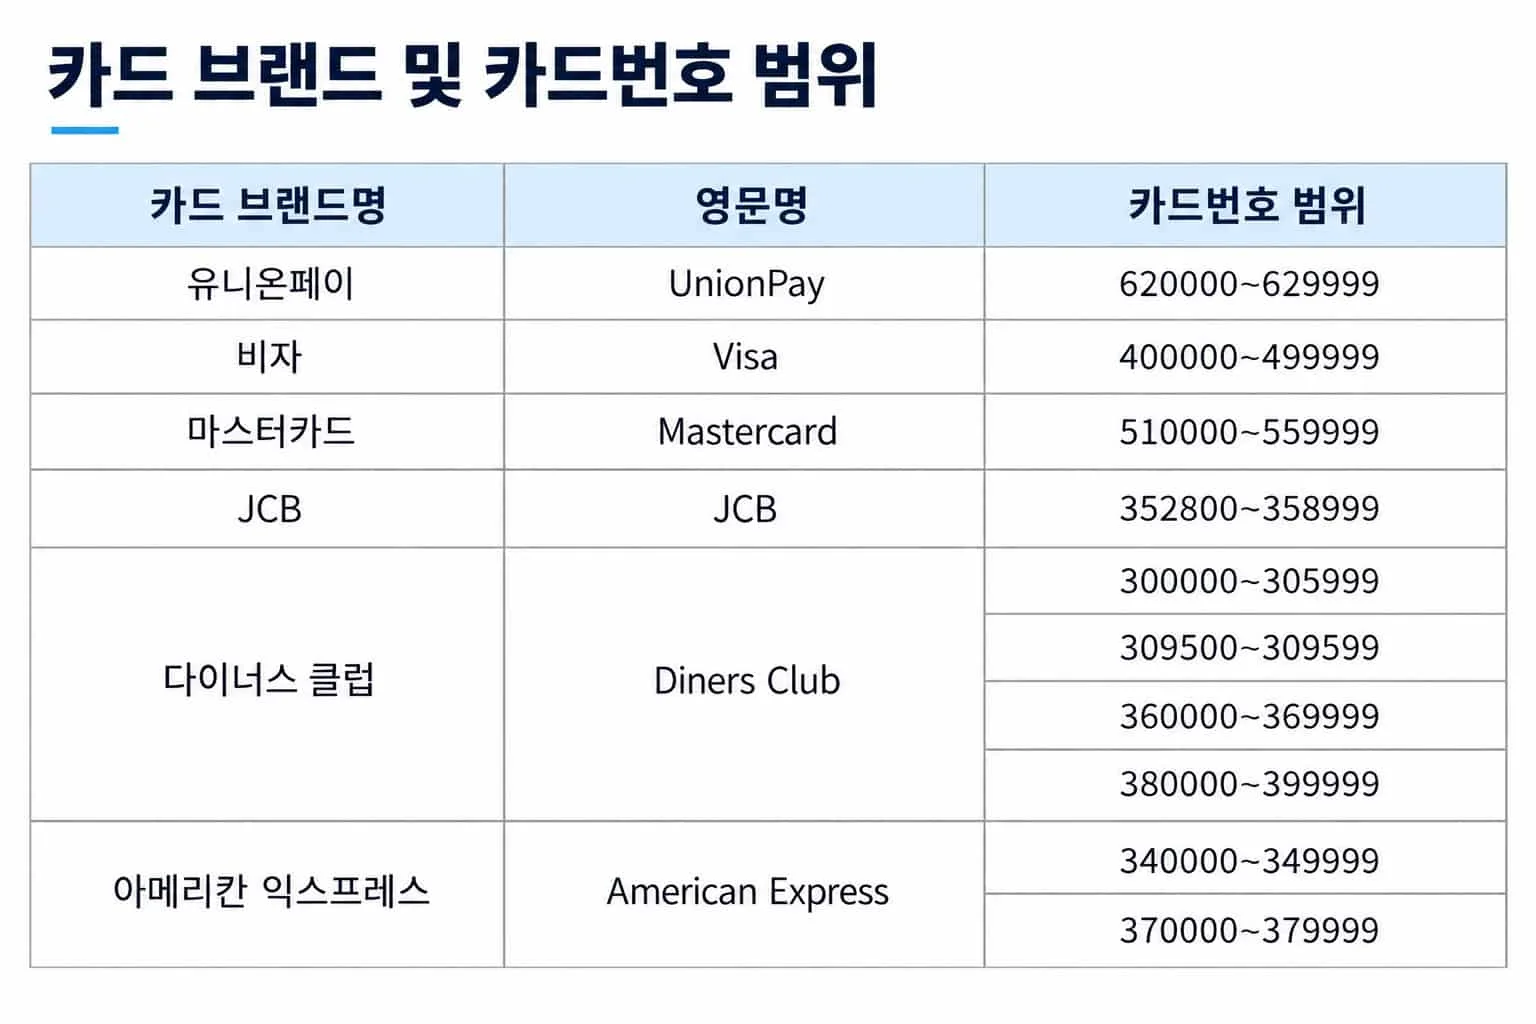
UnionPay 표준 카드의 62 BIN은 중국 은행카드 표준을 통일했다는 의미뿐만 아니라, 중국 은행카드가 국내 사용 중심에서 국제적으로 사용할 수 있는 체계로 전환되는 중요한 단계였습니다. UnionPay는 ISO 국제 표준에 따라 BIN을 신청했고, ISO는 UnionPay에 62로 시작하는 BIN을 할당했습니다. 이후 UnionPay가 이를 각 카드 발급 은행에 다시 배정했습니다. 당시 국제적으로는 China UnionPay(UnionPay), Mastercard, Visa, American Express(AE), Japan Credit Bureau(JCB), Diners Club의 6대 카드 네트워크가 주요 조직으로 인식되었습니다. ISO 기준에 따른 BIN 범위는 아래와 같습니다.
은행카드가 발급되는 표준 절차에서는 카드 발급사가 해당 카드 네트워크에 BIN을 신청하고, 카드 네트워크가 사용하는 BIN 자원 자체는 ISO로부터 할당받습니다. 카드 발급사가 BIN을 확보한 뒤 카드 번호를 생성하고 카드 소지자에게 카드를 발급합니다.
하지만 현재 많은 U카드 사업자는 법인카드용 BIN 하나를 확보한 뒤 수만 명의 개인 이용자를, 암호화폐 거래자이든 이른바 회색 산업에 종사하는 사람이든 관계없이 시스템상 특정 페이퍼컴퍼니의 ‘직원’으로 일괄 등록합니다. 많은 U카드가 ‘KYC 불필요’ 또는 매우 빠른 심사를 내세우는 이유가 여기에 있습니다. Visa나 Mastercard 시스템에서는 이러한 지출이 기업 내부 비용처럼 보이도록 처리되기 때문에, 개인 이용자에게 적용되는 자금세탁방지 규제를 우회하는 구조가 됩니다.