
Um cartão de pagamento com criptomoedas pode funcionar normalmente em supermercados, restaurantes e lojas virtuais, mas ser recusado em determinados serviços financeiros, plataformas digitais ou estabelecimentos de segmentos específicos. Mesmo com saldo suficiente e autenticação 3D Secure concluída com sucesso, a transação ainda pode ser negada.
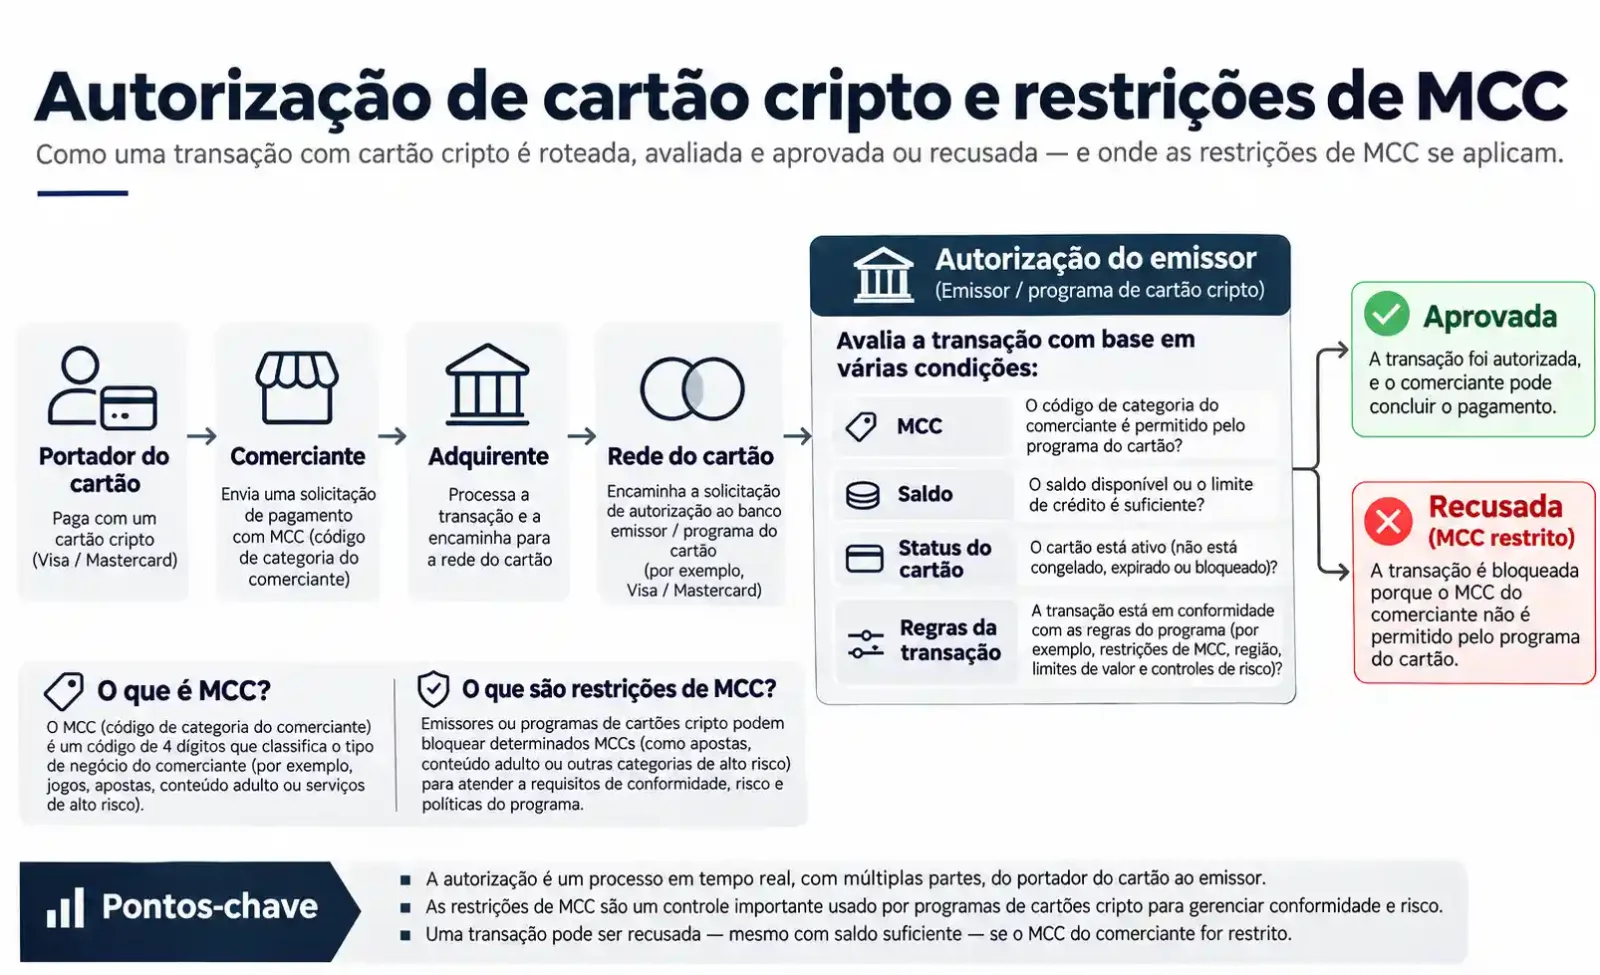
Uma das possíveis causas são as restrições por categoria do estabelecimento (Merchant Category Restrictions). As transações com cartão geralmente incluem um código de categoria do estabelecimento (Merchant Category Code, MCC), que o emissor pode utilizar para restringir determinados tipos de atividade comercial. Alguns programas de cartões proíbem operações como a compra de criptoativos, transferências de recursos e apostas.
No entanto, um pagamento também pode falhar na etapa de aceitação pelo estabelecimento, durante a autenticação ou em outras fases da autorização. Para identificar se a recusa está relacionada ao MCC, é necessário primeiro entender a função desse código no fluxo de pagamento.
1. Por que cartões de criptomoedas são recusados em determinados estabelecimentos?
O MCC é um código de quatro dígitos utilizado no sistema de cartões para identificar a atividade de um estabelecimento comercial ou determinadas categorias de transações. Supermercados, por exemplo, geralmente utilizam o código 5411; restaurantes, o 5812; e corretoras de valores podem utilizar o 6211. Em geral, o código representa a atividade do estabelecimento, não cada produto adquirido pelo consumidor. O fato de um supermercado vender cartões-presente não significa que todas essas compras passem automaticamente a utilizar outro MCC.
A classificação é atribuída e administrada pelo credenciador (Acquirer) ou por outros prestadores de serviços de credenciamento, conforme as regras das bandeiras de cartão. Não cabe ao titular escolher o MCC. Atividades distintas realizadas no mesmo estabelecimento, assim como transações que exigem identificação específica, também podem precisar de códigos diferentes. O Merchant Data Standards Manual, da Visa, estabelece regras para as informações cadastrais e a classificação dos estabelecimentos.
No momento do pagamento, o estabelecimento envia uma solicitação de autorização por meio de um gateway ou processador de pagamentos, do credenciador e da rede da bandeira. O emissor (Issuer), ou seu sistema de processamento de autorizações, decide então se aprova a transação. Informações como categoria do estabelecimento, valor, localização, moeda e modalidade da operação podem ser consideradas nessa análise.
Considere um programa de cartões que proíba a compra de criptoativos por meio de cartões de pagamento. Se o MCC associado à solicitação de autorização acionar uma restrição do programa, o emissor poderá recusar a transação. Esse tipo de controle já está disponível na infraestrutura de pagamentos: o Commercial Payment Controls, da Visa, permite gerenciar transações por categoria de estabelecimento, enquanto os exemplos de regras de autorização para emissão de cartões da Adyen mostram como configurar restrições por país e MCC.
O MCC é apenas um dos critérios de autorização e não determina, isoladamente, o resultado de uma transação. A situação do cartão, o saldo disponível, os limites e outros controles de risco também podem definir se o pagamento será aprovado.
2. Quais MCCs estão mais sujeitos a restrições em cartões de criptomoedas?
Transferências de recursos, aportes em contas financeiras, compras de criptoativos, apostas e negociações de valores mobiliários estão entre as categorias que exigem atenção especial. A tabela a seguir apresenta seis MCCs representativos. Ela não constitui uma lista universal de transações proibidas aplicável a todos os cartões de criptomoedas.
MCC | Categoria do estabelecimento | Atividades que podem estar incluídas |
|---|---|---|
4829 | Money Transfer | Remessas, transferências eletrônicas de recursos e serviços relacionados |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | Produtos financeiros oferecidos por instituições financeiras, aportes em contas, compra de moedas estrangeiras ou criptoativos, pagamento de dívidas e operações relacionadas |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | Compra de moedas estrangeiras ou criptoativos por meio de instituições não financeiras, determinados aportes em contas e serviços relacionados |
6211 | Security Brokers/Dealers | Corretagem de valores mobiliários e serviços relacionados à negociação de títulos e valores |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | Compra e recarga de cartões de valor armazenado ou contas pré-pagas oferecidos por instituições não financeiras |
7995 | Betting and Gambling | Apostas, cassinos e outras atividades de jogos de azar |
As denominações da tabela foram simplificadas para facilitar a leitura. A classificação efetiva depende das regras aplicáveis da respectiva bandeira de cartão.
Comprar criptoativos não é a mesma transação que adicionar saldo à conta do cartão
Quando um usuário deposita USDT na conta vinculada ao cartão de criptomoedas, a transferência pode ocorrer diretamente na blockchain, sem passar pela rede de credenciamento de cartões. Nesse caso, o depósito não gera um MCC de transação com cartão. Já uma compra posterior de produtos comuns utilizando o cartão passa pelo fluxo de autorização da rede de pagamentos.
Se o usuário utilizar o mesmo cartão para comprar BTC ou USDT em uma plataforma de negociação, a natureza da operação será diferente. Conforme as regras de classificação de estabelecimentos da Visa, a compra de criptoativos pode ser enquadrada no MCC 6012 ou 6051, dependendo da entidade responsável pela operação e da estrutura da transação. Em outras situações de aquisição de moedas fiduciárias não tradicionais previstas nas regras aplicáveis, também podem ser utilizados códigos como 4829 e 6540. Portanto, não é correto classificar automaticamente todas as compras de criptoativos no MCC 6051.
Os emissores podem restringir essas transações para controlar operações com equivalentes de caixa, circulação recorrente de recursos ou pagamentos incompatíveis com a finalidade do programa de cartões. Permitir que criptoativos sejam utilizados para formar um saldo disponível para compras não significa permitir novas aquisições de criptoativos pela rede de cartões.
Transferências, aportes em contas e serviços financeiros específicos
O MCC 4829 está relacionado principalmente à transferência de recursos. Os MCCs 6012, 6051 e 6540 podem aparecer em operações de aporte em contas, produtos de valor armazenado e outros serviços prestados por instituições financeiras ou não financeiras. Esses códigos não são intercambiáveis apenas porque a operação envolve adicionar recursos a uma conta. O enquadramento depende também da natureza do estabelecimento, da transação efetiva e das regras de processamento.
Alguns cartões de consumo com cashback adotam controles mais rigorosos sobre transferências de recursos, pois transferências repetidas podem ser utilizadas para obter recompensas que não atendem às condições do programa. Operações de apostas e negociações de valores mobiliários também podem estar sujeitas às políticas do emissor, aos requisitos de credenciamento e à legislação local. Por isso, o usuário deve consultar as disposições específicas sobre Prohibited Transactions, Account Funding, Money Transfer e outras atividades relacionadas.
3. Casos reais: políticas de cartões da Crypto.com e da Coinbase
Crypto.com USD Card: restrições por MCC expressamente previstas nas orientações oficiais.
No artigo Why was my transaction with the Crypto.com USD Card declined?, a Crypto.com identifica como uma das possíveis causas de recusa o fato de o MCC do estabelecimento não atender à política de uso do cartão. A página também menciona outras situações, como cartão bloqueado, saldo insuficiente em USD, PIN ou dados incorretos para pagamentos on-line, métodos de pagamento não aceitos e operações parceladas não permitidas.
Esses motivos de recusa dizem respeito ao produto USD Card abrangido pela orientação oficial citada.
Coinbase Card: categorias de atividades comerciais proibidas divulgadas publicamente.
As orientações de uso do Coinbase Card apresentam categorias proibidas, incluindo corretagem de valores mobiliários, apostas, transferências de recursos, serviços de remessas e atividades relacionadas a criptomoedas. A documentação também informa que, nos Estados Unidos, não são permitidas transferências ou retiradas para plataformas como Venmo, PayPal e Cash App.
A página descreve restrições comerciais aplicáveis a um produto específico. Ela não apresenta os códigos MCC bloqueados individualmente para cada atividade. Assim, não é possível elaborar uma lista negra completa de MCCs do Coinbase Card apenas com base nos nomes dessas categorias.
4. Por que o mesmo cartão pode funcionar em um estabelecimento e falhar em outro?
Dois sites podem vender produtos semelhantes, mas transmitir informações comerciais diferentes à rede de cartões. Uma empresa de software pode receber pagamentos diretamente, enquanto outra oferece assinaturas por meio de um Merchant of Record, entidade que atua como vendedora formal e assume as responsabilidades correspondentes pela venda e pelo recebimento. Diferenças entre as entidades comerciais, os contratos de credenciamento e os modelos de negócio podem afetar o nome, a localização e o MCC associados à transação.
Mesmo quando o consumidor vê a mesma marca, uma grande plataforma pode processar serviços em nuvem, assinaturas de software e conteúdos digitais por diferentes contas de estabelecimento. No entanto, utilizar um Merchant of Record não altera necessariamente o MCC. A classificação continua dependendo da atividade efetiva e do enquadramento realizado pelo credenciador.
Utilizar o mesmo gateway de pagamento não significa utilizar o mesmo MCC. Prestadores de serviços de pagamento como Stripe e Adyen atendem estabelecimentos de diversos setores. Se um cartão funciona em um site que utiliza Stripe, mas é recusado em outro, isso não demonstra que a Stripe rejeita aquele cartão de forma generalizada.
Transações diferentes realizadas no mesmo estabelecimento também podem apresentar resultados distintos. A verificação inicial de um cartão pode envolver apenas uma autorização de pequeno valor, enquanto a cobrança efetiva utiliza outro montante. Uma compra avulsa e uma renovação automática iniciada pelo estabelecimento também podem estar sujeitas a condições distintas de autenticação e autorização. Operações de aporte em contas, por sua vez, podem utilizar procedimentos específicos de processamento ou configurações próprias do estabelecimento.
Mesmo quando o MCC permanece inalterado, uma transação pode ser recusada devido ao valor, à localização, à modalidade de pagamento, ao saldo disponível ou às regras de gerenciamento de risco. Portanto, conseguir cadastrar um cartão, mas não concluir uma cobrança, não é prova suficiente de que a categoria do estabelecimento esteja proibida.
5. Qual é a diferença entre restrições de transação por MCC e exclusões de cashback?
Os MCCs podem ser utilizados tanto no controle de autorizações quanto no cálculo de recompensas, mas essas regras têm finalidades distintas. As restrições de autorização determinam se uma transação pode ser aprovada. Já as exclusões de recompensas definem se uma transação concluída atende aos requisitos para receber benefícios.
Regra | Impacto direto | Possível resultado |
|---|---|---|
Restrição de autorização por categoria de estabelecimento | Aprovação da transação | Pagamento recusado |
Exclusões de recompensas (Rewards Exclusions) | Elegibilidade para cashback ou pontos | Pagamento aprovado, mas sem recompensas |
Regras de cobrança para determinados estabelecimentos | Custos da transação | Pagamento aprovado, mas com taxas adicionais |
A política de exclusões de recompensas CRO para cartões pré-pagos da Crypto.com apresenta diversos MCCs que não geram recompensas, incluindo determinadas categorias de transferências de recursos, serviços financeiros e serviços públicos. O documento trata da elegibilidade para recompensas CRO. Suas exclusões não devem ser interpretadas diretamente como proibições de pagamento com cartão.
Ao comparar cartões, é importante analisar separadamente as condições de Card Usage Restrictions, Prohibited Transactions, Rewards Exclusions e as regras de tarifas. Não receber cashback por uma compra não significa que o pagamento seja proibido.
6. Como identificar se uma recusa de pagamento foi causada por uma restrição de MCC?
As páginas de pagamento geralmente exibem apenas mensagens genéricas, como Declined ou Payment Failed. A resposta detalhada recebida pelo estabelecimento ou pelo prestador de serviços de credenciamento nem sempre é repassada ao titular do cartão. A investigação pode seguir esta sequência:
Identifique em qual etapa ocorreu a falha. Se a mensagem Card Not Supported aparecer imediatamente após a inserção do número do cartão, o estabelecimento ou o prestador de serviços de pagamento pode ter recusado o cartão antes de encaminhar a solicitação de autorização ao emissor. Se houver falha na autenticação 3D Secure (3DS), esse problema deve ser resolvido primeiro. O 3DS é utilizado para autenticar o titular em pagamentos on-line, mas a autenticação bem-sucedida não garante a aprovação da transação pelo emissor.
Consulte o aplicativo do cartão. Verifique se existe um registro correspondente à transação recusada ou à tentativa de autorização. A ausência de registro não prova, por si só, que o emissor não recebeu a solicitação. Peça ao prestador do serviço que faça a verificação.
Verifique as causas mais comuns. Confira o saldo disponível, a moeda, se o cartão está congelado ou bloqueado, as configurações de pagamentos on-line e os limites por transação ou acumulados. Alguns estabelecimentos solicitam uma pré-autorização superior ao valor final da compra.
Consulte as restrições oficiais. Procure nos termos de uso disposições como Merchant Category Restrictions, Prohibited Transactions e Restricted Merchants. Dê atenção especial às regras sobre transferências de recursos, aportes em contas financeiras e compras de criptoativos.
Entre em contato com o prestador do serviço do cartão. Informe a data e o horário da transação, o fuso horário, o nome do estabelecimento, o valor, a moeda, os quatro últimos dígitos do cartão e uma captura de tela do erro com os dados sensíveis ocultos. Solicite a localização do registro de autorização e a confirmação de eventual recusa por MCC ou por outra regra.
O que significam as mensagens de recusa mais comuns?
Mensagem | Significado inicial | Limites da interpretação |
|---|---|---|
Transaction Not Permitted | A transação não atende a alguma condição de uso permitido | Não indica especificamente uma restrição por MCC |
Restricted Card | O cartão está sujeito a restrições de utilização | Não identifica qual restrição foi aplicada |
Do Not Honor | O emissor não aprovou a transação | O motivo específico não foi informado |
Insufficient Funds | Pode não haver saldo disponível suficiente | Verifique primeiro o saldo e o valor de eventual pré-autorização |
Authentication Failed | A autenticação não foi concluída com sucesso | Não equivale a uma recusa de autorização por MCC |
A documentação da Adyen sobre respostas de adquirência apresenta diferentes respostas de recusa de autorização e suas correspondências. Por exemplo, o código de resposta 57 é frequentemente utilizado para indicar "Transaction Not Permitted to Cardholder", mas não permite concluir, isoladamente, que a recusa foi causada por uma restrição de MCC.
Ao entrar em contato com o prestador do serviço, é possível utilizar a seguinte mensagem:
Poderiam verificar o registro de autorização desta transação e confirmar se ela foi recusada porque o código de categoria do estabelecimento (MCC) acionou uma restrição do programa de cartões? Caso contrário, solicito a identificação do motivo real da recusa e, se disponível, a informação sobre o MCC utilizado na operação.
O número de identificação bancária (Bank Identification Number, BIN) permite identificar a origem da emissão e determinados dados associados ao cartão. Sua finalidade é diferente da do MCC, utilizado para classificar estabelecimentos. Um estabelecimento também pode recusar antecipadamente um cartão com base no BIN, no país de emissão ou no fato de ser pré-pago. Nesses casos, a recusa não deve ser atribuída automaticamente às regras de MCC do emissor.
7. É possível consultar o MCC de um estabelecimento antes de pagar?
Alguns aplicativos de cartões mostram a categoria do estabelecimento no histórico de transações. No entanto, quando uma compra ainda não ocorreu, normalmente não é possível determinar com precisão o MCC que será utilizado apenas pelo nome do site. Um mesmo estabelecimento pode operar com diferentes entidades de adquirência, contas comerciais ou configurações regionais.
Para verificar uma transação específica, devem ser priorizados os registros de autorização confirmados pelo emissor ou pelo credenciador. Bases de dados de MCC de terceiros podem servir como referência, mas é necessário conferir a origem dos dados, a data da última atualização e a entidade comercial correspondente. O nome de uma marca ou a experiência de pagamento de outros usuários não basta para confirmar qual MCC foi efetivamente utilizado.
Mesmo que outros titulares tenham conseguido pagar no mesmo site, isso não significa que uma transação realizada em outra região, por outra conta comercial ou com outro programa de cartões receberá a mesma classificação.
Para uma plataforma de informações como a UCard Radar, as classificações públicas de estabelecimentos, as regras de transações proibidas dos programas de cartões e as evidências de compatibilidade real de pagamentos devem ser registradas separadamente. Sem dados verificáveis da transação, não é adequado apresentar um MCC específico como informação confirmada.
8. É possível resolver restrições por MCC? Trocar de cartão funciona?
Se o emissor proíbe expressamente determinada categoria de transações, o atendimento ao cliente normalmente não pode alterar livremente a política do programa para aprovar um pagamento individual. As regras podem variar entre emissores, de modo que uma operação legal e compatível com as condições de uso de outro cartão pode ser concluída com esse segundo cartão.
No entanto, trocar de cartão não resolve todos os problemas. A recusa de cartões pré-pagos ou virtuais pelo estabelecimento, a falta de suporte à região, as falhas de autenticação e as restrições legais ou de conformidade precisam ser tratadas separadamente. Se o MCC de um estabelecimento tiver sido atribuído incorretamente, cabe ao próprio estabelecimento solicitar uma revisão ao credenciador conforme as regras aplicáveis, e não tentar alterar a classificação mediante uma descrição falsa da transação.
Para usuários que pagam regularmente por serviços em nuvem, assinaturas de software ou outras despesas específicas, a escolha do cartão deve considerar mais do que tarifas, bandeiras e limites de gastos. É importante verificar também as categorias de transações proibidas, os registros de uso efetivo e a capacidade do prestador do serviço de investigar os motivos das recusas de autorização. Diante de recusas recorrentes, o primeiro passo é obter a causa concreta da negativa antes de decidir se o problema deve ser resolvido na conta, junto ao estabelecimento ou por meio de uma forma de pagamento mais adequada.