
Depois de pagar com um cartão cripto, uma transação pode permanecer com o status "Pending" por um período prolongado. O estabelecimento já confirmou o pedido e o saldo disponível do cartão diminuiu, mas a transação continua sem mudar para "Completed". Em alguns casos, mesmo após o cancelamento do pedido, o valor anteriormente bloqueado não volta a ficar disponível imediatamente.
Isso não significa necessariamente que o estabelecimento já tenha efetuado a cobrança ou que exista uma falha na plataforma emissora do cartão.
Nas redes de pagamento com cartões, como Visa e Mastercard, a autorização do pagamento e a liquidação final não ocorrem ao mesmo tempo. Quando uma transação aparece como Pending, geralmente significa que determinado valor foi reservado, mas as etapas posteriores do processamento ainda não foram concluídas.
No caso dos cartões cripto, também é necessário considerar a origem dos fundos: o valor da compra é descontado de um saldo previamente carregado ou a plataforma converte criptoativos no momento do pagamento? Dependendo da estrutura de financiamento, os procedimentos de bloqueio de autorização, recomposição do saldo e devolução de ativos podem ser diferentes.
Para determinar se os fundos foram efetivamente debitados, o primeiro passo é identificar em qual etapa do processamento a transação se encontra.
O que significa uma transação Pending? Entenda a diferença entre autorização e cobrança definitiva
Um pagamento com cartão nem sempre passa por todas as etapas de processamento no momento em que o usuário clica em "Pay".
Uma transação comum com cartão geralmente envolve três etapas: autorização do pagamento (Authorization), captura pelo estabelecimento (Capture) e compensação e liquidação (Clearing and Settlement).
A autorização do pagamento ocorre quando o estabelecimento solicita ao emissor do cartão a aprovação de uma transação. O emissor decide se autoriza o pagamento com base na situação do cartão, nos fundos disponíveis, nos limites de transação e nas regras de gerenciamento de riscos.
Nos cartões de débito ou pré-pagos que utilizam o saldo de uma conta, a aprovação da autorização normalmente faz com que o sistema reserve o valor correspondente, impedindo que esses fundos sejam utilizados novamente em outras compras. Essa reserva é conhecida como bloqueio de autorização (Authorization Hold).
A captura pelo estabelecimento é o processo pelo qual o comerciante confirma o valor a receber e envia a solicitação de cobrança para as etapas seguintes do processamento de pagamentos.
Algumas transações on-line utilizam captura automática, avançando rapidamente para a etapa seguinte após a autorização. Outros estabelecimentos adiam a captura. Uma loja virtual, por exemplo, pode esperar até que o pedido esteja pronto para envio antes de confirmar a cobrança.
A provedora de serviços de pagamento Adyen diferencia captura automática, captura automática com atraso e captura manual em sua documentação técnica oficial sobre captura de pagamentos. A empresa também explica que os fundos do titular do cartão podem ser reservados durante a etapa de autorização.
Após a captura, a transação ainda precisa passar pelos processos de compensação e liquidação da rede de cartões. Quando o emissor recebe e processa as informações definitivas da transação, o registro na conta do titular geralmente deixa o estado pendente e passa a constar como uma transação efetivamente lançada.
É importante observar que os status "Pending", "Completed" e "Settled" exibidos no aplicativo do cartão não correspondem necessariamente a etapas padronizadas de processamento em todas as redes de pagamento. Cada prestador de serviços pode adotar seus próprios procedimentos contábeis e critérios para apresentar o status das transações.
Portanto, Pending indica apenas que a transação ainda não concluiu o fluxo de processamento definido pelo sistema correspondente. Esse status, isoladamente, não permite determinar se o estabelecimento já recebeu os fundos.
Por que o saldo do cartão diminuiu se a transação ainda está Pending?
A explicação mais comum é um bloqueio de autorização.
Imagine que um cartão cripto pré-pago tenha inicialmente US$ 300 disponíveis para compras. Ao fazer o check-in em um hotel, o usuário tem uma pré-autorização de US$ 200 solicitada pelo estabelecimento. Depois que o emissor aprova a operação, esse valor fica temporariamente reservado, reduzindo o saldo disponível do cartão para US$ 100.
Nesse momento, a conta pode apresentar a seguinte situação:
Item da conta | Valor |
|---|---|
Saldo inicial disponível para compras | US$ 300 |
Valor da pré-autorização do hotel | US$ 200 |
Saldo temporariamente disponível | US$ 100 |
Valor definitivo da hospedagem | Ainda não determinado |
Suponha que o valor final da hospedagem seja de apenas US$ 78. Depois que o estabelecimento captura o valor correspondente e libera o restante dos fundos reservados, o saldo disponível deve voltar a US$ 222, desde que não existam outras transações ou tarifas.
Dos US$ 200 inicialmente reservados, US$ 78 correspondem à despesa efetiva, enquanto os US$ 122 restantes deixam de ficar bloqueados.
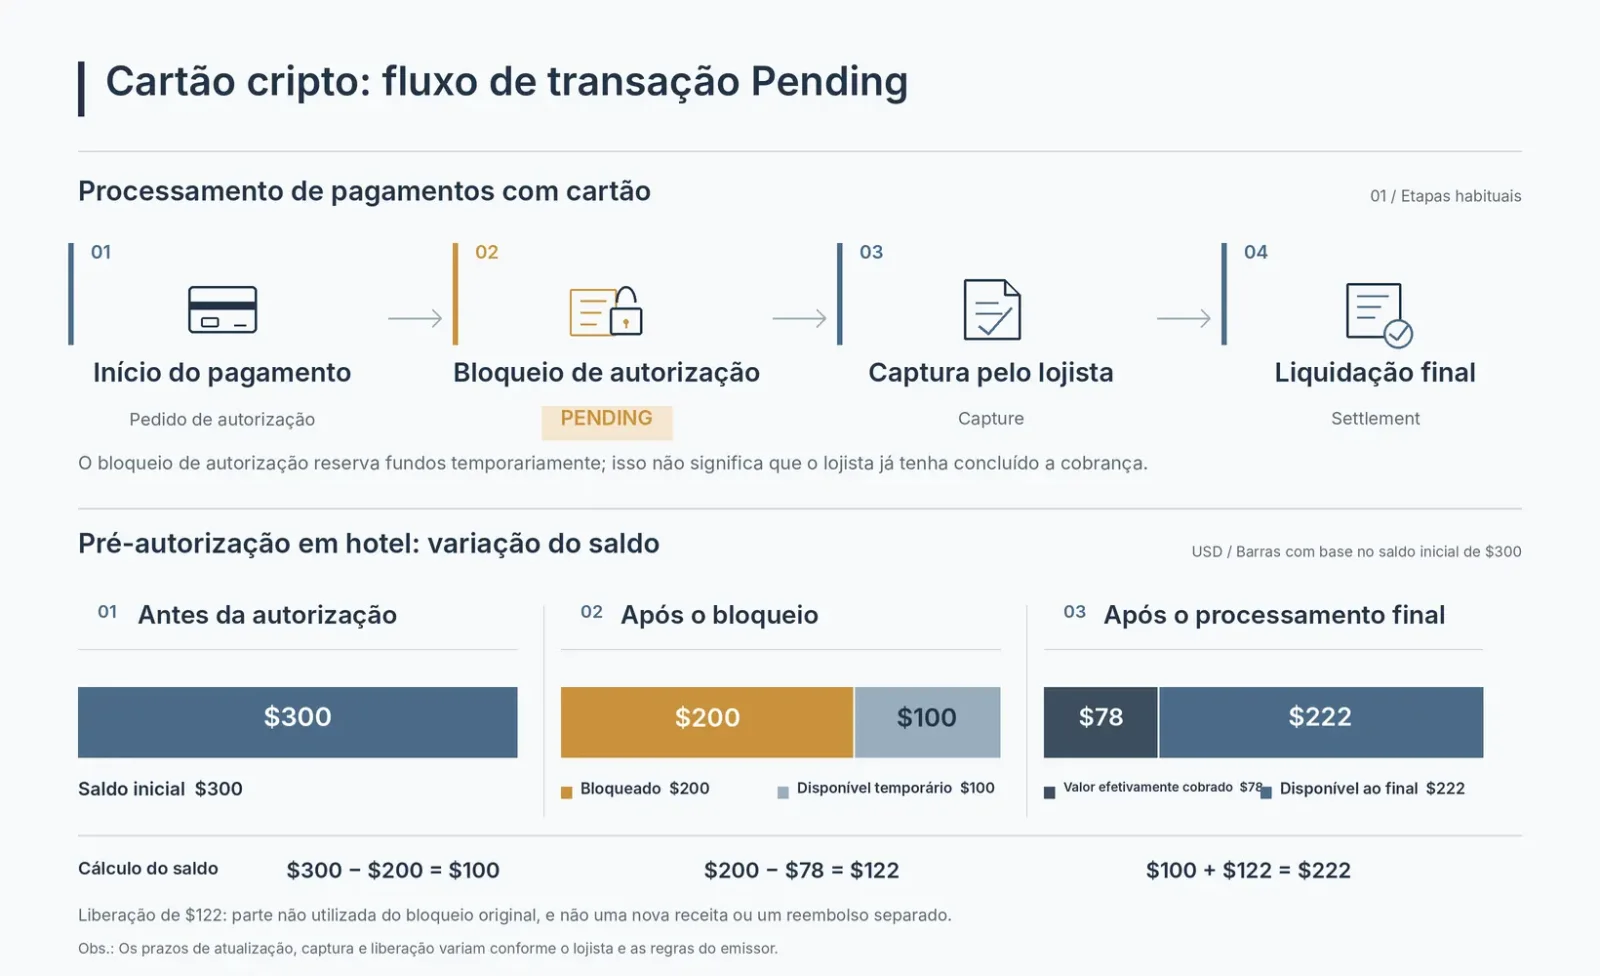
A forma como essas operações aparecem no histórico pode variar. Alguns sistemas ajustam o valor da autorização original, outros liberam separadamente o saldo bloqueado restante, enquanto outros exibem a autorização temporária e o lançamento definitivo como registros distintos.
Por isso, o titular pode encontrar duas transações de valores semelhantes: uma referente à pré-autorização e outra à despesa definitiva. Esses registros podem ser combinados ou ajustados após a conclusão do processamento. A existência de dois lançamentos, por si só, não comprova que houve uma cobrança duplicada.
A Crypto.com informa em sua documentação sobre tarifas e limites dos cartões pré-pagos que postos de combustível, hotéis, locadoras de veículos e determinados restaurantes podem solicitar pré-autorizações superiores ao valor efetivo da compra. Até a conclusão da transação definitiva, esses fundos podem permanecer indisponíveis para outras despesas.
Por que o valor Pending em hotéis, locadoras de veículos e postos de combustível costuma ser maior que a despesa efetiva?
A principal questão é saber se o estabelecimento consegue determinar o valor final da cobrança no momento em que solicita a autorização. Em compras convencionais, o preço geralmente já está definido. Em hotéis, locadoras de veículos e postos de combustível com autoatendimento, porém, muitas vezes é necessário estimar o custo final.
No check-in de um hotel, a conta definitiva pode incluir diárias, impostos e despesas adicionais realizadas durante a estadia. As locadoras de veículos também podem reservar valores extras de acordo com o período de locação, a política de combustível e outras condições de cobrança.
Antes do início do abastecimento, uma bomba de combustível de autoatendimento não consegue determinar quanto o cliente vai gastar. Por isso, pode solicitar inicialmente uma autorização por um valor estimado.
Esses estabelecimentos processam as transações por meio de pré-autorizações, ajustes de autorização e capturas posteriores, de acordo com as regras de pagamento aplicáveis e suas próprias políticas.
É necessário distinguir duas situações:
Uma pré-autorização superior ao valor efetivo da compra não significa que o estabelecimento tenha cobrado uma tarifa adicional. A diferença pode representar apenas um bloqueio temporário.
Um valor definitivamente lançado superior ao preço apresentado inicialmente exige verificar se a cobrança inclui taxas de serviço, impostos, custos de conversão cambial ou outros encargos.
No primeiro caso, trata-se de uma reserva de fundos. No segundo, a questão envolve o valor efetivamente cobrado.
A documentação oficial da Crypto.com também informa que alguns restaurantes reservam um valor superior ao da conta para contemplar possíveis gorjetas.
Por exemplo, uma refeição pode custar efetivamente US$ 80, enquanto o valor Pending exibido no cartão é de US$ 100. Antes de concluir que houve uma cobrança adicional de US$ 20, o titular deve verificar se o restaurante utiliza uma regra de pré-autorização que inclui uma estimativa de gorjeta.
Se o estabelecimento capturar definitivamente US$ 80, o valor restante bloqueado deverá ser liberado conforme o procedimento de autorização aplicável.
Por que uma transação continua Pending depois que o pedido foi cancelado?
O cancelamento de um pedido e a liberação da autorização de pagamento não necessariamente acontecem ao mesmo tempo.
Quando um usuário cancela um pedido em uma loja virtual, o estabelecimento pode alterar imediatamente o status para "Cancelled", enquanto a autorização de pagamento anteriormente aprovada permanece ativa no sistema do emissor.
Em geral, existem duas maneiras de fazer com que os fundos reservados voltem a ficar disponíveis.
A primeira é o estabelecimento ou seu provedor de serviços de pagamento enviar uma solicitação de reversão de autorização (Authorization Reversal), liberando os fundos reservados anteriormente.
A segunda ocorre quando a autorização original não é capturada de forma válida e atinge seu prazo de validade. Nesse caso, o emissor libera o valor bloqueado de acordo com as regras aplicáveis.
A Adyen explica em sua documentação técnica sobre bloqueios de autorização na emissão de cartões que, em seu sistema de emissão, os fundos autorizados permanecem reservados até que a transação seja capturada ou o bloqueio seja liberado. A liberação pode ocorrer por meio de uma reversão iniciada pelo estabelecimento ou pelo vencimento da autorização.
Nos modelos de emissão descritos pela Adyen, a reversão da autorização precisa ser iniciada pelo estabelecimento responsável pelo processamento da transação. O emissor não pode cancelar diretamente uma autorização existente em nome do comerciante.
No entanto, as permissões operacionais podem variar entre emissores e sistemas de processamento de pagamentos. Essa regra não deve ser considerada aplicável a todos os cartões cripto.
Reversão de autorização não é a mesma coisa que reembolso
Se o estabelecimento ainda não concluiu a captura e apenas reverte a autorização previamente aprovada, o procedimento geralmente corresponde ao cancelamento de uma pré-autorização. Quando os fundos voltam a ficar disponíveis, a conta não necessariamente apresenta um crédito separado de reembolso.
Se o estabelecimento já concluiu a cobrança definitiva e o pedido é cancelado posteriormente, a devolução dos fundos geralmente precisa ocorrer por meio de um reembolso (Refund).
Procedimento | Situação aplicável | O que o titular pode observar |
|---|---|---|
Reversão de autorização (Authorization Reversal) | Uma transação é cancelada antes da conclusão da captura correspondente | O status Pending desaparece, o valor autorizado é liberado e o saldo disponível é restabelecido |
Vencimento da autorização (Authorization Expiry) | Uma autorização não processada de forma válida atinge seu prazo de validade | O bloqueio é liberado e o saldo disponível é restabelecido |
Reembolso (Refund) | Uma compra cuja cobrança já foi concluída é devolvida ou cancelada | Surge um registro de reembolso, com crédito efetuado conforme as regras do emissor |
Alguns sistemas de pagamento oferecem uma interface unificada de reversão que, dependendo de a transação já ter sido capturada ou não, permite cancelar a autorização ou iniciar um reembolso. A funcionalidade Reversal da Adyen utiliza essa lógica.
Para o titular do cartão, o mais importante é identificar por qual procedimento os fundos serão devolvidos, e não se a interface do estabelecimento mostra "Refund" ou "Cancel".
Quanto tempo uma transação Pending costuma levar para ser concluída?
Não existe um prazo único aplicável a todos os cartões cripto.
Uma compra comum com cartão pode passar rapidamente pela captura e pelo lançamento definitivo, mas também pode permanecer Pending quando o estabelecimento demora a processá-la. Os bloqueios relacionados a depósitos em hotéis e pré-autorizações de locadoras de veículos podem durar consideravelmente mais do que aqueles de compras on-line convencionais.
O prazo de validade de uma autorização depende da rede de cartões, do tipo de transação, da categoria do estabelecimento, do emissor e das regras do processador de pagamentos. O tempo necessário para liberar os fundos também pode variar conforme o estabelecimento solicite ativamente a reversão ou aguarde o vencimento natural da autorização.
Por exemplo, de acordo com as regras de bloqueio de autorização publicadas pela Adyen Issuing, para transações realizadas fora do Japão, as autorizações convencionais da Visa que não se enquadram nas categorias especiais listadas geralmente expiram após 7 dias. As autorizações vinculadas a categorias de estabelecimentos como hotéis, locadoras de veículos e cruzeiros têm prazo de validade de 31 dias. Na Mastercard, as autorizações finais (Final Authorisation) e as autorizações padrão (Default Authorisation) geralmente expiram após 7 dias, enquanto as pré-autorizações (Pre-authorisation) têm prazo de 30 dias.
Esses são os prazos de vencimento de autorizações publicados para o sistema de processamento de emissão da Adyen. Eles não representam prazos universais para todos os cartões Visa, Mastercard ou cartões cripto. As transações realizadas no Japão seguem regras próprias, e determinadas categorias especiais de estabelecimentos ou extensões de autorização que atendam aos requisitos também podem afetar o prazo efetivo.
Os períodos de 7, 30 ou 31 dias mencionados acima correspondem ao vencimento das respectivas autorizações. Eles não indicam quanto tempo o estabelecimento precisa para concluir a captura e o lançamento definitivo, nem garantem que o saldo disponível mostrado no aplicativo seja atualizado exatamente no dia do vencimento.
A documentação oficial de ajuda sobre cartões pré-pagos da Crypto.com informa que, em transações envolvendo hotéis e locadoras de veículos, os fundos pré-autorizados que excedem o valor final da despesa podem levar até 60 dias após o checkout ou o encerramento da locação para voltar a ficar disponíveis. Essa orientação se refere a situações específicas daquele produto, não sendo um prazo geral aplicável a todos os cartões cripto.
Mesmo quando o estabelecimento já enviou uma solicitação de reversão, o titular pode não perceber uma alteração imediata no saldo exibido pelo aplicativo.
O recebimento da solicitação pelo provedor de pagamentos, a liberação da autorização pelo emissor, a atualização dos registros contábeis internos da plataforma e a atualização do status da transação no aplicativo podem ocorrer em momentos distintos.
O vencimento de uma autorização e a liberação dos fundos bloqueados não significam necessariamente que o estabelecimento tenha desistido de apresentar a cobrança. A documentação técnica da Adyen Issuing afirma expressamente que seu sistema continua processando capturas enviadas por estabelecimentos após o vencimento da autorização original. Assim, um valor cujo bloqueio já havia sido liberado ainda pode se transformar posteriormente em uma cobrança definitiva, reduzindo novamente o saldo disponível.
Se isso acontecer, o titular deve verificar se o lançamento posterior corresponde à compra original. Caso o valor não coincida com a conta apresentada pelo estabelecimento ou a própria transação não tenha sido autorizada, é possível entrar em contato com o emissor para solicitar uma investigação e, conforme as regras aplicáveis, contestar a transação.
A decisão sobre quando entrar em contato com o suporte deve considerar os prazos de processamento publicados pelo provedor específico do cartão.
Se uma compra comum já ultrapassou um período razoável de processamento e os fundos continuam bloqueados, o titular pode solicitar ao provedor do cartão uma verificação do status da autorização.
No caso de pré-autorizações de valores elevados, como as relacionadas a hotéis e locadoras de veículos, também é necessário considerar a conta definitiva, a data de checkout ou devolução do veículo e as regras de autorização do emissor.
Por que o status Pending de um cartão cripto também depende da conversão de ativos?
Nos cartões pré-pagos tradicionais, o bloqueio de autorização normalmente ocorre sobre o saldo disponível para compras que já foi carregado na conta do cartão.
Os cartões cripto podem utilizar diferentes estruturas de financiamento.
Em um modelo, o usuário primeiro converte USDT, USDC ou outros criptoativos em moeda fiduciária e depois carrega o valor no saldo de um cartão pré-pago. Após essa operação, as compras são processadas principalmente conforme as regras da conta correspondente denominada em moeda fiduciária.
Em outro modelo, no momento do pagamento, o produto converte os criptoativos mantidos pelo usuário de acordo com suas próprias regras ou disponibiliza capacidade de gasto por meio de outras estruturas de financiamento.
Também existem produtos que utilizam conexões com carteiras digitais e mecanismos de permissão de contratos inteligentes.
Como a origem dos fundos e os métodos de conversão variam, o mesmo status Pending pode envolver processos de tratamento de ativos bastante diferentes.
Modelo pré-carregado: o foco está no saldo em moeda fiduciária do cartão
Nos cartões pré-carregados em que os criptoativos já foram convertidos em saldos denominados em dólares, euros ou outras moedas fiduciárias, as compras geralmente seguem os procedimentos de autorização e contabilização das redes de cartões. Quando uma autorização é liberada, o valor que volta a ficar disponível normalmente corresponde ao saldo da conta do cartão, e não necessariamente aos criptoativos originalmente utilizados.
Nesse modelo, uma compra com cartão marcada como Pending também não significa que uma transação em blockchain esteja aguardando confirmação.
Conversão no momento da compra: pode haver variação no preço dos ativos
Se o cartão vende ou converte criptoativos no momento da compra, o registro da transação pode envolver tanto o valor da autorização em moeda fiduciária quanto o valor dos criptoativos utilizados.
Alguns produtos processam os criptoativos com base no valor autorizado e, quando esse valor é ajustado posteriormente ou a autorização é liberada, devolvem os fundos por meio de mecanismos específicos.
A Coinbase explica em sua documentação de solução de problemas do cartão de débito que, em determinadas transações nas quais o valor pré-autorizado supera a despesa efetiva, os fundos excedentes podem ser devolvidos ao saldo para compras por meio da recompra de criptoativos ao preço de mercado vigente naquele momento.
Isso significa que, após a liberação da autorização, a quantidade de criptoativos efetivamente recuperada pelo usuário pode ser diferente da quantidade originalmente descontada.
Esse mecanismo, porém, não é utilizado por todos os cartões cripto. Cartões com carregamento prévio em stablecoins, saldos exclusivamente em moeda fiduciária ou outras estruturas de liquidação não necessariamente envolvem o mesmo processo de recompra de ativos.
Se uma transação Pending envolver alterações na quantidade de criptoativos, será necessário consultar a origem dos fundos, as regras de conversão de ativos e as políticas de reversão de autorização do produto específico para identificar a causa da diferença.
Pending em blockchain não deve ser confundido com Pending em pagamentos com cartão
Quando um usuário transfere criptoativos por uma blockchain para carregar sua conta em uma plataforma de cartões cripto, o registro do depósito também pode aparecer como Pending.
Isso pode indicar que a transação on-chain ainda não atingiu o número de confirmações exigido pela plataforma ou que a análise interna do depósito ainda não foi concluída.
Já o status Pending de uma compra com cartão geralmente está relacionado à autorização do pagamento e às etapas posteriores do processamento na rede de cartões.
Mesmo que os dois tipos de status apareçam no mesmo aplicativo, os sistemas responsáveis por processá-los podem ser completamente diferentes.
Se o problema estiver relacionado a um depósito on-chain, é necessário verificar o hash da transação, as confirmações de blocos e o histórico de depósitos da plataforma.
Se o problema for uma compra com cartão que permanece Pending, devem ser verificados o pedido no estabelecimento, a autorização do cartão e o status do lançamento definitivo.
Não encontrar uma autorização de pagamento com cartão em um explorador de blockchain não comprova que a transação com cartão não exista.
Se uma transação permanece Pending por muito tempo, devo procurar primeiro o estabelecimento ou o emissor?
O primeiro passo é confirmar se a transação já chegou à etapa de cobrança definitiva. Depois disso, é possível decidir quem deve ser contatado.
Se o pedido foi cancelado, mas o cartão continua mostrando Pending, geralmente é recomendável perguntar primeiro ao estabelecimento se a autorização de pagamento foi revertida.
Um e-mail de cancelamento de pedido comprova apenas que o estabelecimento cancelou o pedido. Ele não confirma necessariamente que uma solicitação de reversão de autorização tenha sido enviada.
O titular pode pedir ao estabelecimento que confirme o status do processamento do pagamento e, quando possível, forneça as informações de referência da reversão.
Se o estabelecimento confirmar que a reversão foi concluída, mas o valor permanecer bloqueado por um período prolongado, o próximo passo é apresentar os registros ao emissor ou provedor do cartão. Convém solicitar a verificação do recebimento da notificação de reversão e uma estimativa de quando os fundos voltarão a ficar disponíveis.
Se o estabelecimento já concluiu a captura, mas o aplicativo do cartão ainda mantém o registro Pending original, o emissor precisará verificar a correspondência entre o lançamento definitivo e a autorização inicial.
Na prática, as situações podem ser diferenciadas da seguinte forma.
O pedido foi cancelado, mas o saldo não foi restabelecido
Entre primeiro em contato com o estabelecimento para confirmar se a reversão da autorização foi concluída. Caso ainda não tenha sido realizada, solicite que o procedimento seja processado pelo sistema de pagamentos utilizado pelo comerciante.
Se o estabelecimento confirmar a reversão e a transação já tiver ultrapassado o prazo de processamento divulgado pelo emissor, solicite uma investigação ao provedor do cartão.
O pagamento falhou, mas apareceu uma transação Pending
É possível que a autorização do cartão tenha sido aprovada, embora o processamento posterior do pedido pelo estabelecimento tenha falhado.
Nesse caso, é necessário verificar se a autorização corresponde a um pedido válido e se o estabelecimento ainda pretende capturar o pagamento.
Antes dessa confirmação, não é recomendável repetir várias vezes a mesma tentativa de pagamento. Isso pode gerar múltiplas autorizações e comprometer ainda mais o saldo disponível do cartão.
Aparecem duas transações do mesmo valor no mesmo estabelecimento
Primeiro, verifique se os dois registros correspondem, respectivamente, a uma autorização temporária e ao lançamento definitivo, ou se ocorreram autorizações duplicadas.
Se forem apenas registros de diferentes etapas de processamento da mesma compra, isso não significa necessariamente que houve cobrança em duplicidade.
No entanto, se os dois valores já tiverem sido lançados definitivamente e o usuário tiver realizado apenas uma compra, será necessário entrar em contato com o estabelecimento ou o emissor para investigar uma possível transação duplicada.
Aparece uma transação Pending de um estabelecimento desconhecido
Essa situação não deve ser tratada como um simples atraso na liquidação.
Mesmo que a transação ainda não tenha sido lançada definitivamente, ela pode envolver o uso não autorizado do cartão.
O titular deve bloquear ou restringir o cartão o quanto antes pelos canais oficiais, entrar em contato com o emissor para solicitar uma investigação e adotar as medidas previstas no procedimento de transações não autorizadas do programa de cartões correspondente.
Quais informações são úteis ao entrar em contato com o suporte?
Para investigar uma transação Pending, o emissor precisa identificar corretamente a autorização original e os registros das etapas posteriores de processamento.
Enviar apenas uma captura de tela mostrando a redução do saldo geralmente não é suficiente.
É recomendável reunir antecipadamente as seguintes informações:
Data, horário e fuso horário da transação;
Nome do estabelecimento, valor da transação e moeda utilizada;
Quatro últimos dígitos do cartão;
Status da transação exibido no aplicativo;
Número do pedido ou referência da transação;
Confirmação de cancelamento, aviso de reembolso ou outras respostas fornecidas pelo estabelecimento.
Algumas transações com cartão também podem envolver identificadores técnicos, como o número de referência para recuperação (RRN, Retrieval Reference Number) e o número de rastreamento do sistema (STAN, System Trace Audit Number), dependendo do sistema de processamento de pagamentos.
Se a transação já tiver sido lançada definitivamente ou estiver em processo de reembolso, o número de referência do adquirente (ARN, Acquirer Reference Number) também poderá ajudar no rastreamento em determinadas circunstâncias. Entretanto, nem todas as autorizações Pending geram esses identificadores, e nem todos os provedores de serviços de pagamento os disponibilizam aos consumidores.
O titular não precisa obter todos esses dados técnicos por conta própria. Ao entrar em contato com o suporte, geralmente é mais importante explicar claramente qual etapa do processamento precisa ser verificada.
Se o pedido já foi cancelado, é possível perguntar:
Esta transação ainda aparece como Pending, embora o estabelecimento já tenha confirmado o cancelamento do pedido. Poderiam verificar se foi recebida uma solicitação de reversão da autorização original e quando os fundos bloqueados voltarão a ficar disponíveis?
Se o estabelecimento ainda não confirmou a situação do processamento, a pergunta pode ser:
Poderiam confirmar se esta transação já passou pela captura (Capture) ou se ainda está sujeita a um bloqueio de autorização (Authorization Hold)?
Essas perguntas são mais precisas do que simplesmente solicitar a "devolução do valor Pending". Elas também ajudam a equipe de suporte a identificar se o problema envolve a autorização, a captura ou a atualização dos registros contábeis.
Ao enviar as informações, forneça apenas os quatro últimos dígitos do cartão e os dados da transação necessários para a investigação. Nunca compartilhe o número completo do cartão, o CVV, a senha da conta, códigos de uso único (OTP) ou a frase de recuperação da carteira.
Como evitar que bloqueios Pending prejudiquem compras futuras?
Se você utiliza frequentemente um cartão cripto para pagar hotéis, locação de veículos ou abastecimento em postos de autoatendimento, é recomendável consultar previamente as políticas de pré-autorização dos estabelecimentos e manter fundos disponíveis suficientes para cobrir uma retenção que possa superar o valor efetivo da despesa.
Por exemplo, se o cartão tiver apenas US$ 120 disponíveis, mesmo que você pretenda gastar somente US$ 40 em combustível, a transação poderá ser recusada caso a bomba exija uma pré-autorização inicial superior a US$ 120.
Alguns postos permitem que o cliente pague um valor determinado diretamente no caixa, mas a disponibilidade dessa opção depende do estabelecimento e das regras dos terminais de pagamento locais.
Nas compras on-line, se um pedido ainda não tiver sido confirmado, verifique primeiro o status da transação original antes de tentar pagar novamente. Clicar repetidamente no botão de pagamento pode gerar múltiplas autorizações.
Em serviços de assinatura recorrente, também é importante observar se existem outras autorizações ainda não liberadas comprometendo o saldo disponível. Isso merece atenção especial quando o valor da assinatura está próximo do saldo disponível atual. Mesmo que o valor total dos ativos exibido na conta pareça suficiente, a cobrança poderá falhar por falta de fundos efetivamente disponíveis.
A documentação oficial de ajuda sobre o cartão de débito da Coinbase também informa que autorizações pendentes podem reduzir o saldo disponível para compras e recomenda verificar os detalhes das transações para consultar seus respectivos status.
Ao utilizar um cartão cripto, é importante distinguir três valores: o total de ativos exibido no aplicativo, o saldo da conta do cartão e o montante efetivamente disponível naquele momento para autorizar uma compra.
Se parte dos ativos ainda estiver passando por confirmação de depósito, análise de conversão ou outros procedimentos de restrição de fundos, sua presença na lista de ativos da conta não significa necessariamente que possam ser utilizados imediatamente para pagamentos.
Depois que Pending desaparece, ainda é necessário conferir a cobrança definitiva?
Sim, especialmente em compras internacionais e transações nas quais o valor pré-autorizado foi superior à despesa efetiva.
O desaparecimento do status Pending geralmente indica apenas que a situação anterior de processamento mudou. O titular ainda deve verificar se o valor definitivamente lançado corresponde à conta apresentada pelo estabelecimento.
Se a moeda da autorização, a moeda utilizada na transação pelo estabelecimento e a moeda de faturamento do cartão forem diferentes, o valor final poderá ser afetado pelas taxas de câmbio aplicáveis e pelas tarifas efetivamente cobradas.
Nos cartões que permitem converter criptoativos no momento da compra, também é necessário considerar o momento da conversão e o mecanismo de formação de preços previsto nas regras do produto.
Por isso, o valor lançado definitivamente não será necessariamente idêntico ao valor da autorização temporária exibido no momento do pagamento.
Se a diferença decorrer de um ajuste no valor pré-autorizado e da liberação dos fundos excedentes, o saldo disponível da conta geralmente será atualizado conforme o processamento da transação avançar.
No entanto, se o valor definitivamente lançado superar a quantia efetivamente confirmada pelo estabelecimento, será necessário verificar a conta do comerciante, a moeda da transação, as tarifas cambiais e a possível existência de outras autorizações independentes ou cobranças adicionais. Qualquer diferença sem explicação deve ser investigada prontamente com o estabelecimento ou o emissor e, quando necessário, resultar em uma contestação da transação.
Para uma transação que permanece Pending por muito tempo, o mais importante é confirmar três fatos: se o estabelecimento já realizou a captura do pagamento, se a autorização original continua válida e se os fundos bloqueados já voltaram a ficar disponíveis.
Se o pedido foi cancelado, mas a autorização permanece ativa, normalmente o primeiro passo é solicitar ao estabelecimento que processe a reversão. Se o pagamento já foi capturado, mas a transação não foi lançada corretamente, será necessária uma investigação adicional pelo emissor.
Se a transação envolver um estabelecimento desconhecido ou houver suspeita de uso não autorizado, medidas de segurança da conta devem ser tomadas imediatamente, em vez de aguardar que o status Pending desapareça por conta própria.