
Os reembolsos de cartões de criptomoedas geralmente levam de 5 a 10 dias úteis para aparecer na conta do titular. Esse é um prazo de referência comum entre provedores como Stripe e Coinbase Card, mas não representa um período de crédito uniforme para todos os cartões de criptomoedas Visa e Mastercard. Quando um estabelecimento exibe o status Refunded, isso não significa necessariamente que o emissor já tenha creditado o valor na conta do titular.
Se o reembolso não aparecer após o prazo normal divulgado pelo provedor do cartão, o primeiro passo é confirmar se o estabelecimento realmente enviou a solicitação e se a transação continua pendente. Em seguida, é possível utilizar o número de referência do reembolso para solicitar seu rastreamento ao emissor. Como os cartões de criptomoedas podem envolver contas em moeda fiduciária, saldos em stablecoins e conversões de criptoativos, o valor final, a moeda de crédito e o tipo de ativo recebido devem ser verificados conforme o funcionamento específico de cada produto.
Quanto tempo normalmente demora o reembolso de um cartão de criptomoedas?
Quando uma compra com cartão já teve o pagamento capturado, o estabelecimento normalmente inicia o reembolso por meio da credenciadora ou de seu prestador de serviços de pagamento. As informações seguem pela rede de cartões até o emissor, que finalmente credita os recursos na conta do titular.
Considere uma compra de US$ 120 realizada com um cartão de criptomoedas Visa. Após a aprovação do reembolso integral pelo estabelecimento, o fluxo habitual de processamento é:
Estabelecimento inicia o reembolso → Credenciadora ou prestador de serviços de pagamento processa a solicitação → Rede de cartões transmite as informações → Emissor recebe e credita o reembolso → Saldo do titular é atualizado.
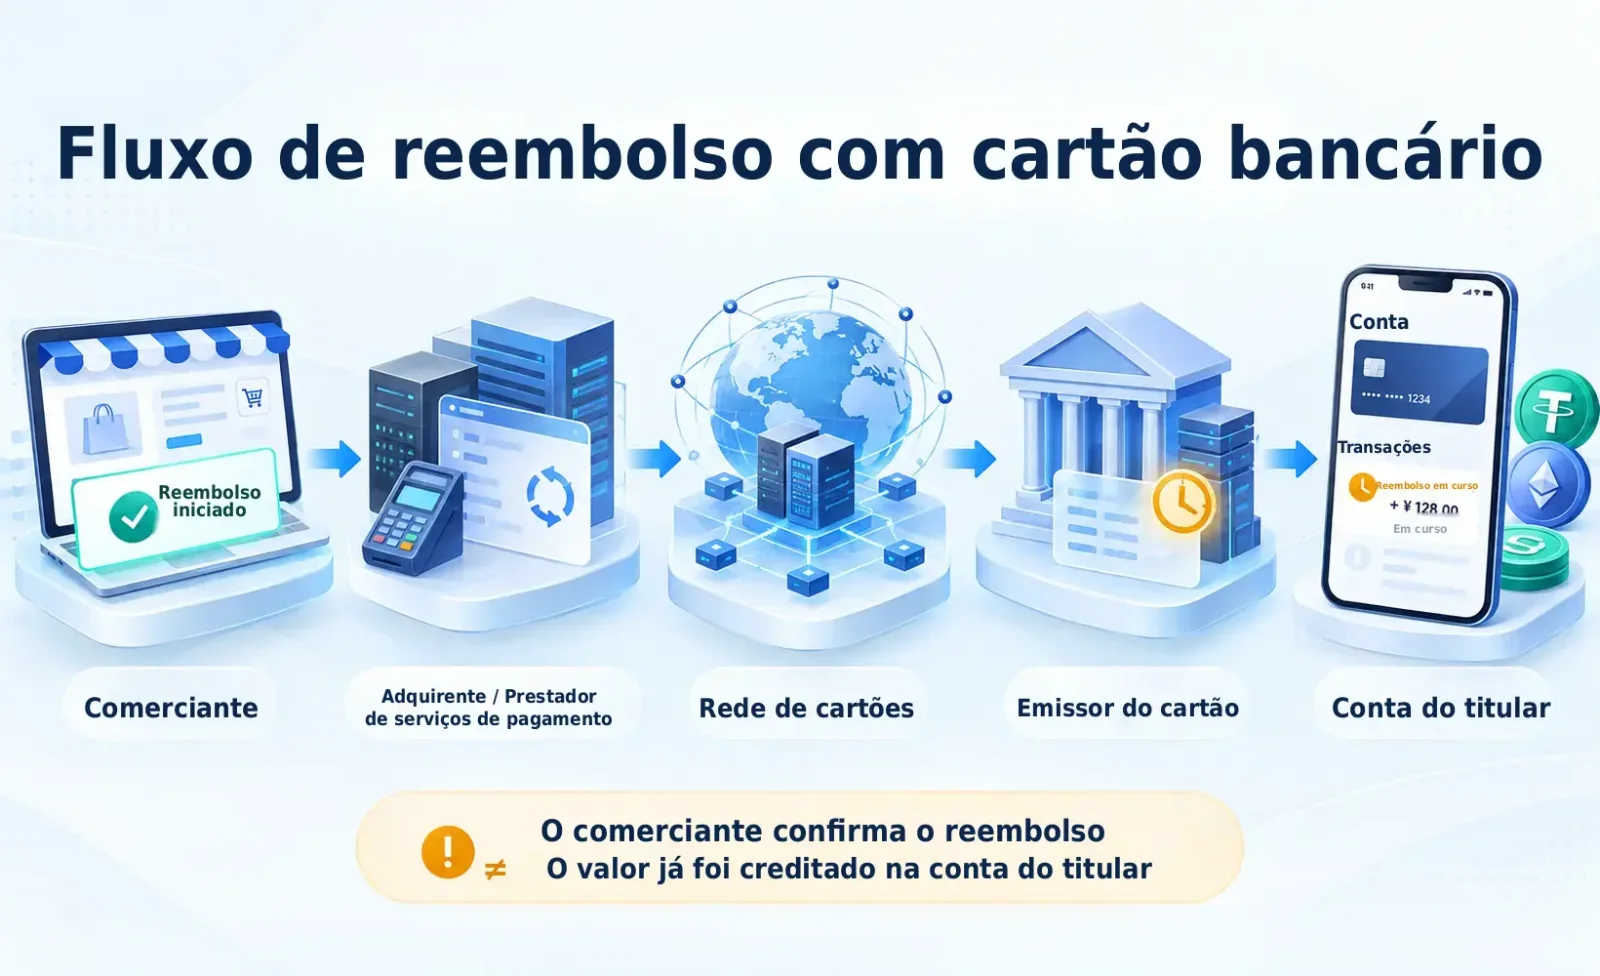
Cada etapa possui seu próprio prazo de processamento.
A Stripe informa, em suas orientações sobre o processamento de reembolsos com cartão, que os valores normalmente levam de 5 a 10 dias úteis para aparecer na conta do consumidor.
O guia oficial de solução de problemas do Coinbase Card também apresenta o intervalo de 5 a 10 dias úteis como prazo comum para diversos reembolsos. Caso esse período seja ultrapassado, recomenda entrar em contato com o suporte e apresentar o comprovante de reembolso fornecido pelo estabelecimento.
Entretanto, nem todos os reembolsos são concluídos nesse intervalo.
A documentação da Adyen sobre o ciclo de vida dos pagamentos explica que, em determinadas transações já identificadas com o status Refunded, os recursos podem levar até 40 dias para chegar à conta do consumidor. O prazo efetivo depende do processamento realizado pelas instituições financeiras envolvidas.
Esse período mais longo corresponde às orientações da Adyen para estados específicos de reembolso. Não significa que uma espera de 40 dias seja normal para qualquer cartão de criptomoedas.
Para determinar se houve atraso, também é necessário distinguir a aprovação interna do estabelecimento do processamento efetivo da transação de reembolso.
Por exemplo, um estabelecimento pode aprovar o reembolso na segunda-feira, mas só enviar a transação ao prestador de serviços de pagamento na quarta-feira. Os dois primeiros dias correspondem ao processamento interno do estabelecimento e não devem ser considerados automaticamente como tempo de processamento pela rede de cartões.
Além disso, dias úteis não são o mesmo que dias corridos. Finais de semana e feriados observados pelas instituições financeiras envolvidas em operações internacionais podem prolongar a espera.
Depois que o prazo normal divulgado pelo provedor do cartão é ultrapassado, já é possível iniciar uma investigação. Não é necessário continuar aguardando apenas porque outras instituições preveem períodos de processamento mais longos.
Por que o estabelecimento informa que o reembolso foi concluído, mas o dinheiro não chegou ao cartão?
O status de reembolso apresentado no sistema do estabelecimento reflete uma etapa específica do processamento do pagamento, e não necessariamente o resultado final na conta do titular.
Uma resposta do atendimento informando "Your refund has been approved" normalmente comprova apenas que o estabelecimento aprovou a solicitação. Mesmo quando o sistema mostra Refunded, é importante entender o significado desse status no ambiente do prestador de serviços de pagamento responsável.
O reembolso foi enviado, mas o emissor ainda não creditou os recursos
A Adyen distingue diferentes estados no processamento de reembolsos.
SentForRefund indica que a solicitação foi encaminhada à instituição financeira e ainda aguarda confirmação das etapas seguintes.
Refunded significa que os recursos do reembolso já foram debitados do lado do estabelecimento e que a instituição financeira correspondente deverá devolvê-los ao consumidor. O titular, porém, ainda pode precisar aguardar o crédito efetivo em sua conta.
Há outra complicação: uma solicitação de reembolso pode passar pelas verificações do prestador de serviços de pagamento e, mesmo assim, falhar posteriormente na rede de cartões.
A documentação da Adyen sobre reembolsos com cartão explica que, mesmo após o estabelecimento receber uma notificação REFUND indicando o processamento bem-sucedido da solicitação, a bandeira pode rejeitar o reembolso alguns dias depois. Nessa situação, a Adyen pode enviar ao estabelecimento uma notificação REFUND_FAILED.
A Adyen também utiliza o status RefundedReversed e a notificação correspondente REFUNDED_REVERSED, que indicam que uma tentativa anterior de reembolso não conseguiu entregar os recursos ao consumidor e que o dinheiro foi devolvido. Sua documentação menciona especificamente determinadas transferências bancárias, pagamentos iDEAL e Bancontact, entre outros métodos aos quais essa notificação se aplica.
Portanto, REFUNDED_REVERSED não deve ser tratado como um status universal de falha em reembolsos com cartão.
Para o consumidor que pagou com cartão, o mais útil é solicitar ao estabelecimento a confirmação de que o reembolso foi enviado à rede de cartões, verificar se houve alguma notificação de falha e identificar se a transação precisa ser processada novamente.
Um reembolso que permanece em Pending também pode indicar um problema na conta do estabelecimento
Nem todo atraso de reembolso tem origem no emissor do cartão.
As orientações da Stripe sobre reembolsos pendentes descrevem diferentes situações que podem manter uma operação com o status Pending, incluindo um pagamento relacionado que ainda não foi liquidado, o processamento em andamento por uma instituição financeira parceira ou saldo insuficiente na conta Stripe do estabelecimento.
Se o estabelecimento não tiver recursos disponíveis suficientes para cobrir o reembolso, a operação poderá ficar temporariamente impedida de ser enviada ao consumidor. Nesse caso, o estabelecimento precisa adicionar fundos ou aguardar que receitas posteriores cubram o valor faltante.
Essa situação é diferente de um reembolso que já entrou na rede de cartões, mas ainda não foi creditado pelo emissor.
A Stripe também explica que reembolsos pendentes que não conseguem ser processados por um período prolongado podem acabar falhando. Sua documentação de suporte a estabelecimentos menciona um prazo de 45 dias para a falha automática de determinados reembolsos pendentes. Essa regra se aplica ao mecanismo específico de reembolsos Pending da Stripe e não estabelece um prazo geral para todos os reembolsos com cartão.
Se o reembolso permanecer em Pending, o correto é solicitar ao estabelecimento que investigue a causa da pendência, em vez de pedir diretamente ao emissor que localize uma transação que talvez ainda não tenha sido enviada com sucesso.
O reembolso falhou ou os recursos foram devolvidos
Um reembolso com cartão também pode falhar porque a conta original deixou de ser válida, existem inconsistências nos dados da transação, o processador de pagamentos rejeitou a operação ou ocorreu uma falha na rede de cartões.
As orientações da Stripe explicam que, quando o banco do titular não consegue processar um reembolso, os recursos podem retornar à conta Stripe do estabelecimento.
Se o estabelecimento confirmar a falha, solicite o motivo específico e verifique se o reembolso pode ser enviado novamente pelo canal de pagamento original.
Nessas circunstâncias, consultar repetidamente o emissor sobre a transação anterior geralmente não resolve o problema, pois o estabelecimento pode precisar apresentar uma nova operação de reembolso válida.
O pedido foi cancelado, mas não há registro de reembolso. Isso significa que a devolução falhou?
Cancelar um pedido e realizar um reembolso formal são operações diferentes no sistema de pagamentos com cartão.
Uma compra com cartão normalmente envolve a autorização do pagamento (Authorization) e sua captura (Capture). Se o estabelecimento ainda não capturou o valor, o cancelamento do pedido pode liberar os recursos reservados por meio de uma reversão de autorização (Authorization Reversal), em vez de gerar um novo crédito de reembolso.
Imagine que um usuário tenha US$ 200 de saldo disponível e realize um pedido de US$ 80 em uma loja virtual.
Depois que o estabelecimento obtém a autorização, o saldo disponível cai para US$ 120. O usuário cancela o pedido e o estabelecimento reverte a autorização com sucesso. Quando a retenção é liberada, o saldo disponível retorna a US$ 200.
Nesse processo, a transação original com status Pending pode simplesmente desaparecer ou passar a constar como revertida. O titular não necessariamente verá um lançamento separado de reembolso de "+US$ 80".
Se o estabelecimento já capturou o pagamento, a devolução posterior dos recursos normalmente exige o processamento de um reembolso.
Entretanto, um reembolso iniciado pouco tempo após a captura também pode aparecer no extrato como uma reversão da transação.
A documentação oficial da Stripe explica que determinados reembolsos realizados logo após o pagamento podem ser apresentados como Reversal: a cobrança original desaparece do extrato, em vez de surgir um crédito de reembolso independente.
Para reembolsos parciais, a Stripe também descreve situações de Partial Reversal.
Por exemplo, se US$ 30 forem devolvidos de uma compra de US$ 100, o titular poderá visualizar apenas uma cobrança final de US$ 70, e não um débito de US$ 100 acompanhado de um crédito separado de US$ 30.
Portanto, quando um pedido é cancelado e não aparece um lançamento independente de reembolso, convém verificar:
Se a transação original passou de
Pendingpara uma cobrança efetivamente capturada;Se o lançamento original desapareceu ou teve seu valor alterado;
Se o saldo disponível do cartão foi restabelecido;
Se o estabelecimento realizou uma reversão de autorização ou um reembolso formal.
Se o estabelecimento já reverteu a autorização, mas os recursos permanecem retidos por um período prolongado, é necessário confirmar se a reversão foi concluída corretamente. Se necessário, entre em contato com o emissor para verificar o registro da autorização pendente.
Como rastrear um reembolso pelo ARN depois do prazo normal?
Quando o estabelecimento confirma que enviou formalmente o reembolso e o valor não chega após o prazo habitual, a investigação deve deixar de se concentrar apenas na previsão de crédito e passar a examinar os registros reais da transação.
Primeiro, obtenha o comprovante de reembolso do estabelecimento
Ao entrar em contato com o estabelecimento, solicite a data efetiva do reembolso, o valor, a moeda, o status de processamento e os números de referência disponíveis.
Se a operação ainda estiver em Pending, primeiro é necessário esclarecer a causa da pendência junto ao prestador de serviços de pagamento do estabelecimento.
Se o estabelecimento afirmar que o reembolso foi concluído, solicite o comprovante e o número de referência que possa ser utilizado para rastrear a operação no sistema de cartões.
ARN (Acquirer Reference Number, número de referência da credenciadora) é um dos identificadores importantes para esse rastreamento.
Nos reembolsos com cartão que oferecem suporte ao ARN, o estabelecimento pode obter o número junto ao prestador de serviços de pagamento. O consumidor pode então fornecê-lo ao emissor para auxiliar na investigação.
As orientações da Stripe sobre números de referência de reembolso apresentam três identificadores que podem ser utilizados no rastreamento:
Referência | Significado e principal finalidade |
|---|---|
ARN | Acquirer Reference Number, número de referência da credenciadora utilizado para rastrear reembolsos com cartão que oferecem suporte a esse identificador |
STAN | System Trace Audit Number, número de auditoria de rastreamento utilizado na identificação de transações em mensagens de pagamento com cartão; pode auxiliar em determinadas investigações de reversão |
RRN | Retrieval Reference Number, número de referência de recuperação que pode ser utilizado para identificar e consultar determinadas transações nas redes de cartões |
Esses três identificadores não são totalmente intercambiáveis.
O ARN geralmente é a referência preferencial para rastrear reembolsos Visa e Mastercard quando está disponível. O STAN não é necessariamente único entre todas as transações, enquanto a utilização do RRN depende da rede de cartões e da forma de processamento.
A Stripe explica que algumas redes não oferecem suporte ao ARN e podem disponibilizar um RRN em seu lugar. Determinadas transações de reversão podem exigir um STAN.
Nem todos os reembolsos possuem um ARN acessível ao consumidor, e não há garantia de que todos os emissores ofereçam os mesmos métodos de consulta por número de referência.
Se não houver um ARN, o consumidor pode solicitar ao estabelecimento outro identificador de reembolso e permitir que o emissor determine qual método de rastreamento está disponível.
Quais informações devem ser fornecidas ao emissor do cartão?
Reunir os dados completos da transação ajuda a reduzir verificações repetidas pelo atendimento ao cliente.
Informação | Dados recomendados |
|---|---|
Pagamento original | Nome do estabelecimento, data do pagamento, valor, moeda e status da transação |
Dados do cartão | Apenas os quatro últimos dígitos, sem informar o número completo |
Informações do reembolso | Data efetiva de início, valor, moeda e status de processamento |
Referências de rastreamento | ARN, STAN, RRN ou identificador de reembolso do prestador de serviços de pagamento |
Documentos comprobatórios | Comprovante de reembolso, e-mail de cancelamento do pedido e confirmações do atendimento do estabelecimento |
Registros da conta | Lançamento original, saldo atual e registros relacionados ao reembolso |
Ao solicitar uma investigação ao emissor, é possível explicar:
O estabelecimento confirmou que iniciou um reembolso pelo canal de pagamento original. Solicito que verifiquem, utilizando a referência da transação, se o reembolso chegou ao sistema emissor, se foi rejeitado ou devolvido e se existe algum crédito em conta ainda pendente de processamento.
Se o atendimento inicial não conseguir consultar a operação, pergunte se a investigação precisa ser encaminhada ao emissor efetivo do cartão ou ao processador responsável.
Muitas plataformas de cartões de criptomoedas oferecem os serviços e a interface utilizados pelos clientes, enquanto a emissão e o processamento subjacentes são realizados por instituições parceiras. A equipe de suporte da plataforma pode não pertencer à entidade que efetivamente processa o reembolso.
Também é recomendável guardar o número de protocolo, a data de cada resposta e as conclusões das investigações. Esses registros podem ser úteis para escalar o problema ou apresentar uma contestação de transação.
O que acontece com o reembolso se o cartão original venceu, foi bloqueado ou a conta foi encerrada?
O fato de um cartão de criptomoedas não poder mais ser utilizado em novas compras não significa necessariamente que o reembolso será recusado.
O que realmente importa é a situação da conta subjacente e a capacidade do emissor de identificar e receber os recursos enviados ao cartão antigo.
O cartão venceu ou foi substituído.
Mesmo que o número do cartão anterior não seja mais válido, a conta associada pode continuar ativa. Alguns emissores conseguem vincular automaticamente o reembolso à conta do cartão substituto.
A documentação oficial de suporte do Coinbase Card informa que reembolsos enviados a cartões antigos normalmente podem ser transferidos automaticamente para a conta do cartão substituto.
Entretanto, esse mecanismo não deve ser considerado válido para todos os cartões de criptomoedas.
O cartão foi bloqueado ou congelado.
O bloqueio de novas compras não significa necessariamente que a conta está impedida de receber reembolsos.
Por exemplo, um bloqueio voluntário solicitado pelo usuário, uma restrição imposta pela plataforma para controle de riscos ou uma limitação aplicada pelo emissor por questões de conformidade regulatória podem produzir resultados diferentes.
O recomendado é solicitar ao provedor do cartão que esclareça o alcance do bloqueio, em vez de presumir que o reembolso necessariamente falhará.
A conta do cartão foi encerrada.
Após o encerramento da conta, o emissor pode não conseguir creditar o reembolso diretamente no destino original. Será necessário verificar se os recursos foram recusados e se existe alguma alternativa permitida para sua devolução.
As disposições sobre reembolsos da edição de abril de 2026 das Visa Core Rules and Visa Product and Service Rules estabelecem, como princípio geral, que os estabelecimentos devem procurar processar o reembolso para a credencial de pagamento original sempre que possível.
Se essa credencial deixou de ser válida, a conta foi encerrada ou a autorização do reembolso foi recusada, outras credenciais qualificadas ou formas alternativas de devolução podem ser utilizadas, desde que sejam atendidas as condições aplicáveis.
Isso não significa que o titular tenha liberdade para indicar qualquer cartão bancário de terceiros ou carteira de criptomoedas como destino dos recursos.
No caso de um cartão de criptomoedas definitivamente cancelado, o primeiro passo é procurar o provedor original ou o emissor efetivo. É necessário confirmar se os fundos chegaram, se foram devolvidos e quais alternativas de restituição estão disponíveis antes de coordenar os próximos passos com o estabelecimento.
Se alguém alegar que um reembolso malsucedido exige o pagamento de uma taxa de verificação on-chain ou o fornecimento da frase de recuperação ou da chave privada de uma carteira, interrompa imediatamente o procedimento e confirme as informações pelos canais oficiais da plataforma. Uma investigação legítima de reembolso com cartão não exige a divulgação desses dados.
Por que o valor efetivamente reembolsado pode ser menor que a cobrança original?
Mesmo quando um estabelecimento aprova o reembolso integral de uma compra, o valor finalmente creditado na conta pode ser diferente do débito inicial.
Entre as possíveis causas estão a conversão de moedas estrangeiras, a conversão dinâmica de moeda (DCC), a conversão de criptoativos, tarifas de serviços independentes e o valor que o estabelecimento efetivamente aprovou para devolução.
Essas situações precisam ser analisadas separadamente. Nem toda diferença pode ser atribuída à variação cambial.
Reembolsos entre moedas diferentes podem gerar diferenças cambiais normais
Suponha que um usuário tenha um cartão de criptomoedas com contabilização em dólares americanos e realize uma compra de 100 euros em um estabelecimento europeu.
No momento da compra, a conta do cartão é debitada em US$ 110, considerando a cotação e as regras de tarifas então aplicáveis.
Alguns dias depois, o estabelecimento reembolsa integralmente os 100 euros.
Se o reembolso for convertido novamente para dólares com base em uma nova cotação aplicável, suponha que a taxa de câmbio passe a ser:
1 euro = US$ 1,08
Nesse caso, o reembolso de 100 euros corresponderia a US$ 108.
Desconsiderando outras tarifas e supondo que o produto converta o reembolso separadamente por esse mecanismo, o usuário teria pago inicialmente US$ 110 e receberia US$ 108, uma diferença de US$ 2.
Essa diferença pode decorrer da variação cambial entre a data da compra e a do reembolso. Por si só, não significa que o estabelecimento tenha devolvido menos do que devia.
Na prática, os produtos podem utilizar diferentes métodos de cálculo cambial e contabilização de reembolsos. Por isso, devem ser conferidas a moeda da compra, a moeda do reembolso, a moeda de contabilização do cartão e as cotações e tarifas aplicadas às duas transações.
Erros no processamento de reembolsos DCC podem justificar uma contestação
A conversão dinâmica de moeda (Dynamic Currency Conversion, DCC) geralmente ocorre em pagamentos internacionais quando um estabelecimento ou seu prestador de serviços de pagamento oferece ao titular a opção de pagar na moeda de seu país de origem.
Esse mecanismo é diferente da conversão cambial convencional realizada pela rede de cartões ou pelo emissor.
Imagine que um titular de cartão denominado em dólares faça uma compra de 100 euros na Europa. O estabelecimento oferece DCC e o titular concorda em concluir a operação por um valor determinado em dólares.
Se houver um reembolso posteriormente, o estabelecimento não pode alterar arbitrariamente a moeda de devolução nem o tratamento cambial da transação original.
O Dynamic Currency Conversion Performance Guide de 2025 da Mastercard estabelece expressamente requisitos relativos à moeda original da transação no processamento de reembolsos DCC.
Para transações DCC, o reembolso pode ser processado pelas seguintes modalidades:
Reverter a transação original;
Reembolsar o valor correspondente na moeda DCC originalmente utilizada;
Processar o reembolso DCC utilizando exatamente a mesma taxa de câmbio da transação original.
O guia também informa que, se um processamento inadequado provocar prejuízos decorrentes de uma segunda conversão cambial, o titular poderá ter direito a solicitar um chargeback referente ao valor dessas perdas.
As regras da Visa de 2026 também estabelecem requisitos relacionados ao direito de escolha do titular em operações DCC e às contestações envolvendo moedas incorretas. A condição de disputa 12.3 (Incorrect Currency) abrange, entre outras situações, a aplicação de DCC sem o consentimento expresso do titular.
Entretanto, a validade de uma contestação depende da moeda efetivamente utilizada, da autorização do DCC, dos registros de reembolso e das regras aplicáveis da rede de cartões.
Portanto, quando um reembolso entre moedas diferentes apresenta valor inferior ao esperado, é necessário distinguir duas situações: a variação cambial resultante de uma conversão normal e os erros de moeda ou conversão decorrentes do descumprimento de regras aplicáveis pelo estabelecimento ou processador de pagamentos.
O segundo caso não deve ser simplesmente tratado como um risco cambial que o consumidor obrigatoriamente precisa assumir.
A conversão de criptoativos pode afetar o valor do reembolso?
Uma diferença importante entre cartões de criptomoedas e cartões bancários convencionais está no fato de que a origem dos recursos e o ativo utilizado para creditar o reembolso podem ser diferentes.
Alguns cartões utilizam saldos em moeda fiduciária previamente carregados ou convertidos. Outros produtos operam com saldos em stablecoins, como USDT e USDC, enquanto determinados cartões podem realizar a conversão de criptoativos no momento da compra.
Nos cartões que convertem criptoativos em moeda fiduciária antes do pagamento, o reembolso do estabelecimento não necessariamente provoca uma recompra automática dos ativos digitais originalmente mantidos pelo usuário.
Em outros tipos de produto, o reembolso pode ser creditado em uma conta fiduciária, em um saldo de stablecoins ou em outra conta de ativos, conforme as regras do programa de cartões.
A modalidade efetivamente utilizada deve ser verificada no funcionamento do produto e no contrato do titular.
Por exemplo, a documentação do Coinbase Card para a Europa explica que, quando determinados estabelecimentos realizam uma pré-autorização superior ao valor final da compra, o saldo excedente pode ser utilizado para recomprar criptoativos ao preço de mercado vigente e retornar ao saldo disponível para gastos.
Entretanto, esse é um mecanismo específico para tratar o valor não utilizado de uma pré-autorização. Ele não deve ser aplicado automaticamente aos reembolsos formais de pagamentos já capturados pelo estabelecimento.
Se a plataforma não estabelece expressamente que reembolsos formais envolvem a recompra de BTC ou outros criptoativos, não é correto inferir mudanças na quantidade de ativos devolvidos com base nesse exemplo.
Como distinguir as tarifas relacionadas a reembolsos?
O reembolso integral de um produto não significa que todas as tarifas independentes cobradas antes ou depois da compra serão automaticamente devolvidas.
Por exemplo, taxas de rede blockchain, tarifas para carregar criptoativos ou cobranças por serviços independentes de conversão já realizados podem pertencer a etapas de serviço distintas da compra efetuada no estabelecimento.
A possibilidade de reembolso dessas tarifas depende dos contratos dos respectivos prestadores de serviços e das normas aplicáveis.
Já os acréscimos cobrados pelo estabelecimento em razão da aceitação de pagamentos com cartão, conhecidos como Surcharge, exigem uma avaliação específica.
As regras da Visa de 2026 contêm requisitos para a devolução de acréscimos aplicáveis em mercados como Austrália, Nova Zelândia, Canadá, Europa e Estados Unidos. Quando esses acréscimos estão abrangidos pelas regras, devem ser devolvidos integralmente em um reembolso total ou proporcionalmente em um reembolso parcial.
As regras da Mastercard de 2026 também estabelecem requisitos de devolução integral ou proporcional para determinados acréscimos de cartões de crédito aplicados por bandeira ou categoria de produto no Canadá e nos Estados Unidos.
Essas exigências estão sujeitas a restrições geográficas e de categoria de cartão. Cartões de débito e pré-pagos, comuns entre os produtos de criptomoedas, não estão automaticamente sujeitos a todas as disposições referentes aos acréscimos em cartões de crédito.
Se o estabelecimento excluir um acréscimo do reembolso, é necessário primeiro identificar a natureza da cobrança, o país ou região da operação e a categoria do cartão. Só então será possível determinar quais regras de devolução se aplicam, em vez de presumir que o estabelecimento pode decidir livremente reter o valor.
Reembolsos parciais e divididos também podem explicar diferenças de valor
O estabelecimento pode aprovar apenas uma devolução parcial. Isso ocorre, por exemplo, quando o consumidor devolve somente um item de um pedido com vários produtos ou quando um hotel ou prestador de serviços de viagem desconta cobranças não reembolsáveis previstas em suas políticas divulgadas.
Em outras situações, o estabelecimento aprova o reembolso integral, mas devolve os recursos por meio de várias transações separadas.
Considere um pedido de US$ 200 reembolsado em duas parcelas: uma de US$ 120 e outra de US$ 80.
O titular pode receber primeiro os US$ 120, enquanto os US$ 80 restantes chegam alguns dias depois.
Prestadores de serviços de pagamento como a Stripe permitem múltiplos reembolsos parciais de transações originais elegíveis, desde que o valor acumulado não ultrapasse o saldo disponível para reembolso.
Assim, quando o valor recebido é inferior ao esperado, é importante confirmar o total efetivamente aprovado pelo estabelecimento, quantas transações de reembolso foram iniciadas e se cada uma foi concluída individualmente.
Se o programa do cartão oferece cashback, pontos ou outras recompensas por compras, também é necessário verificar se esses benefícios são revertidos após o reembolso. Ajustes de recompensas podem ser contabilizados separadamente do principal devolvido e não devem ser classificados automaticamente como uma tarifa adicional de reembolso.
Quando solicitar uma contestação de transação por um reembolso não recebido?
Um reembolso normal do estabelecimento (Refund) e uma contestação de transação com cartão (Dispute) são procedimentos diferentes.
No reembolso comum, o estabelecimento devolve voluntariamente os recursos pelo canal de pagamento correspondente.
O chargeback é um procedimento formal de contestação iniciado pelo titular por meio do emissor, quando a transação atende às condições de disputa aplicáveis. As instituições envolvidas analisam o caso segundo as regras da rede de cartões.
Se o estabelecimento já concordou com a devolução e a transação continua dentro do prazo normal de processamento, geralmente o primeiro passo é verificar o andamento do reembolso.
Entretanto, é recomendável procurar o emissor prontamente para consultar a possibilidade de contestação nas seguintes circunstâncias:
O estabelecimento prometeu expressamente um reembolso, mas não apresentou efetivamente a solicitação após um período prolongado;
O estabelecimento se recusa a cumprir uma obrigação de devolução prevista em sua política ou nas regras aplicáveis;
O estabelecimento permanece inacessível e não fornece registros válidos do processamento;
O reembolso foi rejeitado ou falhou, e o estabelecimento se recusa a continuar resolvendo o problema;
Existe uma divergência fundamentada sobre o valor devolvido, ou o tratamento da moeda pode violar as regras aplicáveis da rede de cartões;
O prazo para apresentar a contestação está próximo do vencimento, e continuar aguardando pode resultar na perda da oportunidade de solicitar a análise.
As orientações da Crypto.com sobre contestação de transações com cartões pré-pagos exigem que, em disputas comerciais comuns, o titular primeiro tente resolver o problema diretamente com o estabelecimento e preserve as provas correspondentes.
A documentação informa um prazo de até 120 dias após a transação ou saque em caixa eletrônico (ATM) para apresentar a contestação. Em geral, a resolução é estimada entre 30 e 45 dias, embora o período efetivo possa variar conforme a complexidade do caso.
Essas são as condições publicadas para o programa de cartões pré-pagos correspondente da Crypto.com e não representam prazos uniformes para todos os cartões de criptomoedas.
As regras de contestação da Visa e da Mastercard também estabelecem exigências diferentes conforme o motivo da disputa, o tipo de transação, a região aplicável e outros fatores. Em certos casos, o início da contagem do prazo pode não coincidir com a data da compra original.
Quando uma transação está próxima do limite para contestação, o titular não deve continuar aguardando indefinidamente apenas porque o estabelecimento afirma repetidamente que o reembolso ocorrerá "em breve".
O recomendado é pedir ao emissor, o quanto antes, a confirmação da elegibilidade para contestação, da data-limite e dos documentos necessários.
Se o reembolso do estabelecimento já foi creditado com sucesso, não é permitido buscar uma compensação duplicada pelo mesmo valor. Reembolsos comerciais e contestações em andamento devem ser informados corretamente ao emissor, evitando procedimentos de recuperação sobrepostos.
Transações não autorizadas devem ser comunicadas imediatamente
Se aparecer uma cobrança de um estabelecimento completamente desconhecido, houver suspeita de fraude ou existir a possibilidade de comprometimento dos dados do cartão, não se deve seguir o prazo de espera previsto para reembolsos comerciais comuns.
É necessário bloquear imediatamente o cartão pelos canais oficiais, comunicar a transação não autorizada e iniciar a investigação de segurança ou o procedimento de contestação conforme as orientações do emissor.
Nesses casos, a rapidez da comunicação pode influenciar diretamente as medidas posteriores de controle de riscos e o tratamento da contestação.
Checklist para investigar um reembolso não recebido
Ao enfrentar um problema de reembolso, o status atual da transação pode ajudar a identificar qual entidade deve ser procurada primeiro.
Problema identificado | Quem contatar primeiro | Medida recomendada |
|---|---|---|
O estabelecimento aprovou o reembolso, mas não forneceu comprovante | Estabelecimento | Confirmar se o reembolso foi formalmente enviado e solicitar registros de processamento |
O reembolso permanece em Pending por muito tempo | Estabelecimento e seu prestador de serviços de pagamento | Verificar o saldo da conta do estabelecimento, a liquidação do pagamento e o motivo da pendência |
O valor continua retido após o cancelamento do pedido | Estabelecimento; emissor se necessário | Confirmar se a autorização foi revertida e quando os recursos serão liberados |
O estabelecimento enviou o reembolso e ele ainda está dentro do prazo normal | Estabelecimento ou prestador de serviços de pagamento | Obter o status, a data e o número de referência do reembolso |
O prazo normal foi ultrapassado e o valor não chegou | Emissor ou provedor do cartão | Fornecer o ARN ou outra referência e solicitar o rastreamento do reembolso |
O reembolso falhou ou os fundos retornaram ao estabelecimento | Estabelecimento e seu prestador de serviços de pagamento | Identificar a causa da falha e providenciar um novo reembolso |
O cartão original venceu, foi bloqueado ou a conta foi encerrada | Emissor original | Verificar se a conta pode receber o reembolso e quais alternativas estão disponíveis |
O valor reembolsado é menor que a cobrança original | Estabelecimento e emissor | Conferir a moeda, a taxa de câmbio, os acréscimos e possíveis reembolsos divididos |
O estabelecimento recusa o reembolso e o prazo de contestação está próximo | Emissor | Confirmar a elegibilidade e apresentar as provas dentro do prazo |
Foi identificada uma possível cobrança não autorizada | Equipe de segurança e contestação do emissor | Proteger imediatamente a conta e comunicar a transação |
Antes de entrar em contato com o estabelecimento ou com o emissor, é recomendável conservar o pedido original, o registro do pagamento, o e-mail de confirmação do reembolso, os números de referência e as respostas relevantes do atendimento ao cliente.
Ao utilizar um cartão que envolve conversão de criptoativos, também devem ser preservados os registros dos ativos descontados no momento da compra, o valor convertido, a moeda e os saldos da conta antes e depois do reembolso. Essas informações ajudam a conferir eventuais diferenças.
Ao enviar capturas de tela ao suporte, oculte dados pessoais desnecessários e informações completas do cartão. Nunca forneça o CVV, a chave privada de uma carteira ou a frase de recuperação.
Se o estabelecimento já enviou formalmente o reembolso, o emissor deve auxiliar na verificação de sua chegada e do status do crédito em conta. Se a transação ainda não foi enviada com sucesso, normalmente cabe ao estabelecimento e ao seu prestador de serviços de pagamento continuar a resolução.
Quando a investigação normal do reembolso não resolve o problema, é importante recorrer oportunamente ao emissor com os comprovantes da transação, as regras aplicáveis da rede de cartões e os prazos de contestação pertinentes para solicitar providências adicionais.