
Depois de ativar um U Card, muitas pessoas deixam USDT diretamente na plataforma e esperam que as despesas sejam debitadas desse saldo. Isso é prático e evita recargas repetidas. O problema é que o saldo mostrado no app não é igual a um depósito bancário. Se a plataforma suspender saques, encerrar a parceria de emissão do cartão, a conta cair em controle de risco ou a empresa entrar em liquidação, a possibilidade de recuperar esse dinheiro dependerá de onde ele realmente estava mantido naquele momento.
Uma forma mais adequada de uso é a seguinte: mantenha no U Card apenas o saldo necessário para gastos de curto prazo. Não use a plataforma para guardar por muito tempo grandes quantias, fundos de emergência ou todos os seus ativos virtuais.
A plataforma pode nunca apresentar problemas. No entanto, depois que o usuário transfere ativos para lá, normalmente passa a assumir ao mesmo tempo várias camadas de risco: risco da plataforma, do custodiante, da stablecoin, do emissor do cartão e de revisão de conformidade. O fato de o cartão continuar funcionando só mostra que a cadeia de pagamento ainda está operando. Isso não prova que os ativos e passivos da plataforma, a segregação dos fundos dos clientes e os procedimentos de insolvência estejam sem problemas.
Limites das fontes e das conclusões
Fontes primárias verificadas: Legal;Safeguarding requirements for authorised payment institutions and electronic money institutions;Fact Sheet: What the Public Needs to Know About FDIC Deposit Insurance and Crypto Companies。
Os fatos verificáveis deste artigo sobre custódia de saldo de U Card, stablecoins, congelamentos e riscos de proteção de fundos de clientes baseiam-se nos documentos oficiais ou regulatórios listados acima. O status real do serviço, taxas, elegibilidade e cobertura regional devem ser confirmados nas páginas do emissor ou da plataforma vigentes no momento da solicitação.
Emissores, regiões, níveis de conta e regras de comerciantes diferentes podem gerar resultados diferentes. Experiências de uso, taxas de sucesso, comparações de custos ou julgamentos de tendência que não tenham sido divulgados diretamente nas fontes primárias acima são análises ou inferências e não contam com confirmação oficial das instituições relevantes para casos específicos.
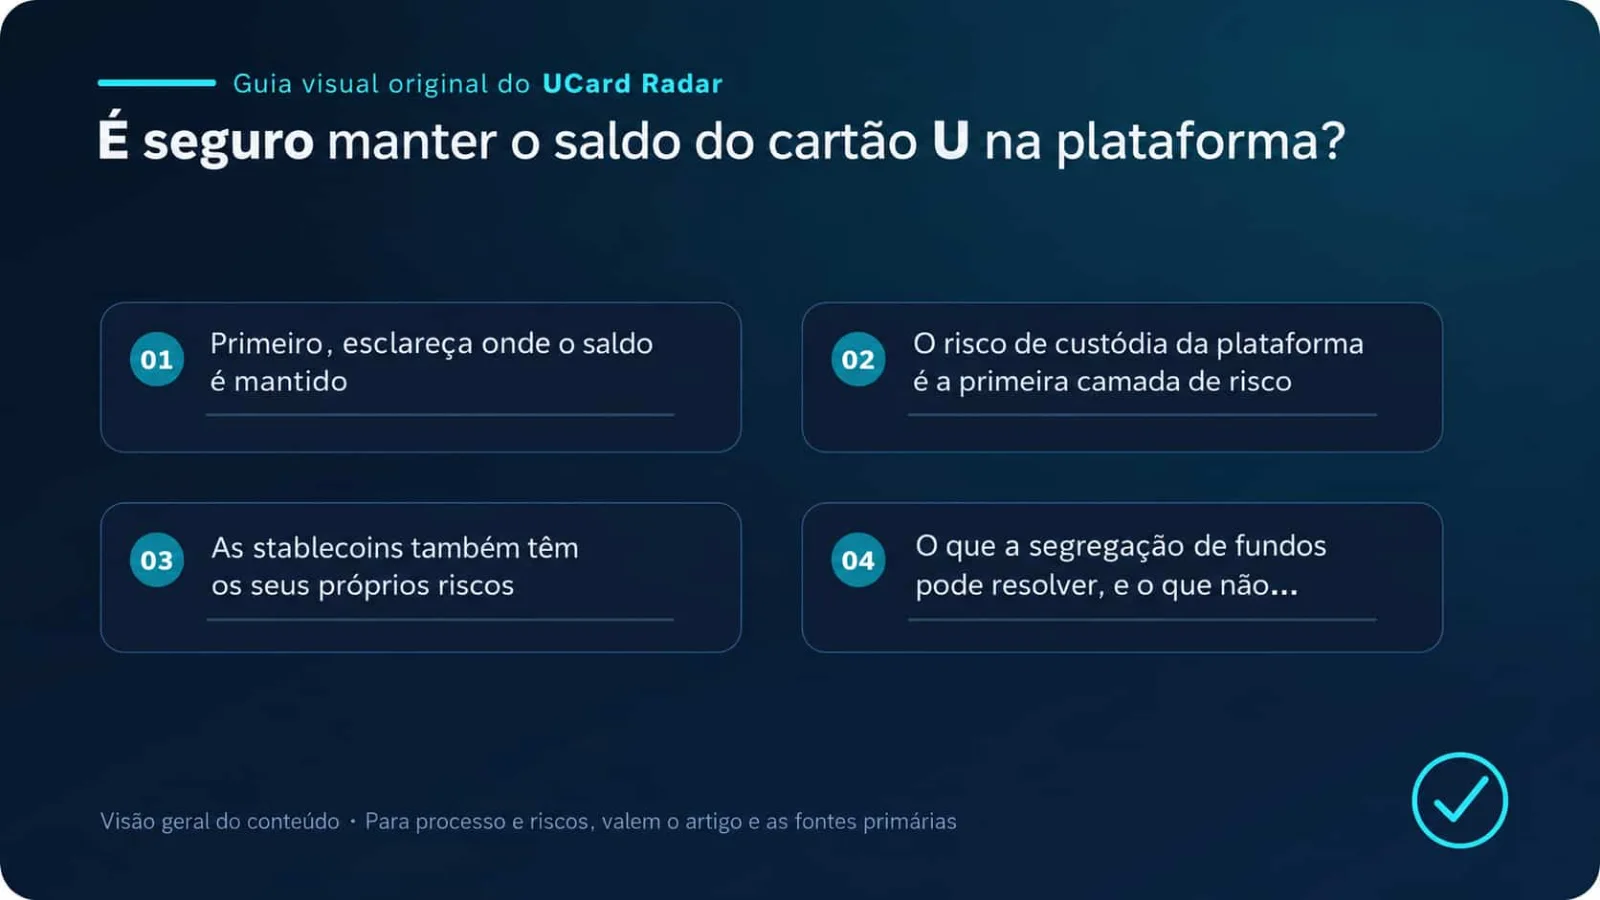
Primeiro, entenda onde o saldo está
Mesmo que a tela mostre “100 USDT” ou “100 USD”, a relação jurídica por trás disso pode ser completamente diferente. Antes de julgar a segurança, é preciso confirmar primeiro qual é a estrutura do produto.
Modelo de U Card | Onde o saldo costuma ficar | Principais riscos |
|---|---|---|
Modelo custodial com pré-recarga | Carteira controlada pela plataforma ou por um custodiante parceiro | Insolvência da plataforma, desvio de ativos, ataques hackers ou suspensão de saques |
Modelo de conversão automática | O usuário deposita ativos virtuais na plataforma e eles são convertidos em moeda fiduciária no momento do gasto | Risco de custódia, stablecoin, perda de conversão e liquidez |
Modelo pré-pago em moeda fiduciária | Conta de dinheiro eletrônico ou saldo de cartão pré-pago | Falência do emissor ou da instituição de dinheiro eletrônico, além de risco de liquidação posterior |
Modelo de autocustódia ou contrato inteligente | Os ativos permanecem na carteira do usuário e são autorizados ou transferidos no momento do pagamento | Falhas de contrato inteligente, autorizações maliciosas, risco de oráculo e falhas de liquidação |
Modelo vinculado a conta bancária | Conta bancária de depósito em nome do próprio usuário | Risco bancário, congelamento de conta e risco regulatório regional; no geral, aproxima-se mais de um cartão bancário comum |
Os dois primeiros são os mais comuns e também os que mais facilmente fazem o usuário acreditar que os ativos ainda “continuam sendo dele on-chain”. Se a plataforma controla as chaves privadas, o que o usuário normalmente possui é apenas um direito de solicitar saque à plataforma. O saldo exibido na tela não significa que o usuário possa ignorar a plataforma e recuperar diretamente os ativos on-chain.
A autocustódia reduz o tempo em que a plataforma mantém os ativos sob sua posse, mas não é livre de risco. O usuário pode precisar conceder permissão a um contrato inteligente e, ao gastar, ainda haverá cotação, conversão, crédito na conta do cartão e liquidação em moeda fiduciária. Falhas de contrato, aprovações maliciosas ou interrupção do serviço de liquidação podem afetar o uso.
O risco de custódia da plataforma é a primeira camada de risco
Depois de carregar USDT em um U Card custodial, a plataforma controla a carteira e os direitos de saque. Enquanto os saques funcionarem normalmente, o usuário talvez nem perceba a diferença; quando ocorre um incidente, a diferença fica evidente.
A plataforma pode restringir saques por prejuízos operacionais, falta de liquidez, cobrança de parceiros ou investigações regulatórias. Se os ativos dos clientes não estiverem estritamente segregados, também pode surgir uma diferença entre o saldo contábil da plataforma e os ativos realmente disponíveis. Os usuários geralmente não conseguem ver essas mudanças em tempo real.
A Financial Conduct Authority do Reino Unido, em suas orientações ao consumidor sobre criptoativos, lista falência da empresa, segregação inadequada dos fundos dos clientes e ataques cibernéticos como riscos dos criptoativos. A FCA também lembra que a maioria das atividades diretas com criptoativos normalmente não é protegida pelo Financial Services Compensation Scheme (FSCS) do Reino Unido. Veja FCA: Investing in crypto.
Uma plataforma grande e com longo histórico de operação pode reduzir parte da incerteza, mas isso não substitui a segregação de ativos nem uma estrutura jurídica clara. Mesmo plataformas grandes podem ajustar de forma repentina serviços de recarga, saque e emissão de cartões por problemas com parceiros, regulação ou liquidez.
A cadeia de emissão é mais longa do que parece
Um U Card normalmente envolve mais do que a marca do cartão. A cadeia completa pode incluir:
a plataforma U Card voltada ao usuário final;
um custodiante ou provedor de conversão de ativos virtuais;
uma instituição de dinheiro eletrônico ou gestora do programa;
o banco emissor real ou a instituição emissora do cartão;
bandeiras como Visa e Mastercard;
processadores de pagamento e adquirentes de comerciantes.
Se qualquer uma dessas partes encerrar a cooperação, recargas podem ser fechadas, cartões podem ser suspensos, saldos podem precisar ser migrados ou reembolsos podem atrasar. O logotipo da bandeira do cartão apenas indica por qual rede a transação é processada. Isso não significa que Visa ou Mastercard garantam o saldo mantido na plataforma.
O usuário deve distinguir entre “a conta da plataforma ainda permite login” e “o cartão ainda funciona”. Às vezes o cartão já não funciona, mas a carteira da plataforma ainda permite saques; em outros casos, o cartão ainda funciona, mas as recargas e a conversão já foram suspensas. Manter todo o dinheiro em uma única plataforma que depende de várias contrapartes naturalmente concentra o risco.
As stablecoins também têm seus próprios riscos
Os saldos do U Card costumam ser denominados em USDT ou USDC. A variação de preço das stablecoins normalmente é menor que a de BTC ou ETH, mas o fato de serem “atreladas a 1 dólar” não equivale a uma promessa incondicional de resgate.
O usuário ainda assume riscos relacionados ao emissor da stablecoin, aos ativos de reserva, ao banco custodiante, aos canais de resgate, aos contratos on-chain e aos congelamentos ligados a sanções. Se a stablecoin perder a paridade temporariamente, a cotação de conversão da plataforma pode piorar. Se a liquidez do mercado for insuficiente, o pagamento com cartão pode ser recusado ou pode ocorrer uma perda de conversão maior que a habitual.
A Federal Deposit Insurance Corporation dos Estados Unidos esclarece que o seguro de depósitos não protege ativos virtuais emitidos por instituições não bancárias. Mesmo que uma plataforma de ativos virtuais trabalhe com um banco segurado, isso não significa que os próprios ativos virtuais mantidos na plataforma sejam protegidos pela FDIC. Veja a ficha informativa da FDIC sobre criptoativos.
Portanto, quando a plataforma afirma que uma stablecoin possui reservas, isso não significa que “o saldo do usuário tem seguro de depósito”. Ativos de reserva, segregação de fundos de clientes e seguro de depósito são mecanismos diferentes.
O que a segregação de fundos pode resolver e o que não pode
Alguns U Cards mantêm saldos em moeda fiduciária sob a gestão de uma instituição de dinheiro eletrônico licenciada. As regras locais podem exigir que a instituição mantenha os fundos dos clientes em contas separadas, sem misturá-los com os recursos operacionais do dia a dia da empresa. Esse arranjo é frequentemente chamado de safeguarding.
Isso de fato é melhor do que não haver segregação alguma. Se a plataforma falir, em princípio os fundos segregados não deveriam ser usados diretamente para pagar dívidas corporativas comuns. Ainda assim, isso não equivale a seguro de depósito bancário.
A FCA do Reino Unido explica que os fundos de clientes mantidos por instituições de dinheiro eletrônico e instituições de pagamento não bancárias não são protegidos diretamente pelo FSCS. Se a instituição falir, normalmente um liquidante faz a reconciliação das contas e devolve os fundos. Esse processo pode levar algum tempo, e o valor final ainda pode ser afetado por eventual insuficiência de fundos e pelos custos de liquidação. Veja FCA: Using payment service providers. As regras reforçadas do Reino Unido para proteção de fundos de pagamento entraram em vigor em 7 de maio de 2026, exigindo reconciliações mais frequentes dos fundos dos clientes e melhor planejamento para falhas. No entanto, as novas regras ainda não transformam dinheiro eletrônico em depósito bancário. Veja o anúncio da FCA sobre as novas regras.
“S egregação de fundos” trata principalmente do problema de insolvência da plataforma e da mistura de ativos. Em geral, não compensa perdas causadas por perda de paridade de stablecoin, roubo de conta, transferência equivocada, disputa com comerciante, congelamento por conformidade ou vazamento de senha pelo usuário.
Um banco parceiro segurado não significa que todo o saldo da plataforma esteja segurado
Alguns U Cards anunciam que “os fundos são mantidos em banco segurado”. Essa afirmação pode ser verdadeira, mas ainda faltam algumas condições decisivas:
se os fundos já foram convertidos de ativos virtuais em moeda fiduciária;
se a moeda fiduciária realmente entrou em um banco participante de um sistema de proteção de depósitos;
se a conta bancária está no nome do usuário ou em uma conta agrupada em nome da plataforma;
se o banco e a plataforma conseguem identificar com precisão cada usuário final e o respectivo saldo;
se a jurisdição local permite proteção de depósito por repasse individual;
se outros depósitos do usuário no mesmo banco são somados a esse saldo.
A FDIC alerta que, depois que o usuário transfere dinheiro para um app não bancário, o seguro de depósito pode se aplicar apenas quando os fundos tiverem sido efetivamente depositados em um banco segurado pela FDIC e todas as condições relevantes forem atendidas. A falência de uma plataforma não bancária, por si só, não é um evento coberto pela FDIC. Veja FDIC: Banking With Third-Party Apps.
O Conselho de Proteção de Depósitos de Hong Kong também esclarece que ativos virtuais e instrumentos de pagamento de valor armazenado estão fora do escopo do esquema de proteção de depósitos de Hong Kong. Mesmo que o produto relacionado seja emitido ou distribuído por um banco, isso por si só não significa que o saldo do cartão esteja segurado. Veja o escopo de proteção do esquema de proteção de depósitos de Hong Kong.
Congelamentos de conta costumam ser mais comuns do que a falência da plataforma
Para usuários comuns, o problema mais realista talvez não seja o desaparecimento repentino da plataforma, mas sim o fato de o saldo ainda existir enquanto a conta fica temporariamente indisponível.
Os gatilhos mais comuns incluem:
necessidade de reanálise de documentos de identidade, endereço residencial ou informações fiscais;
vinculação on-chain do endereço de recarga com fraude, jogos de azar, sanções ou serviços de alto risco;
recargas, gastos com cartão, saques ou compra de bens de alta liquidez com muita frequência em curto período;
várias pessoas transferindo fundos para a mesma conta, com transações incompatíveis com a renda do usuário;
uso de cadastro por terceiros, endereço falso ou documentos de identidade de outra pessoa;
mudanças frequentes de dispositivo de login, região ou endereço de cobrança;
recebimento, pela plataforma, de pedidos de investigação por autoridades, Judiciário ou instituições parceiras.
Um congelamento não significa automaticamente perda definitiva dos fundos, mas o usuário pode precisar apresentar comprovante de renda, registros de compra de criptoativos, hashes on-chain, finalidade das transações e pedidos de comerciantes. Se a origem dos fundos não estiver clara, a análise tende a demorar mais. Em casos graves, pode haver inclusive investigação por autoridades.
Usuários da China continental também precisam considerar a política interna sobre moedas virtuais e a dificuldade de medidas de cobrança transfronteiriças. O documento Yinfa [2026] No. 42, emitido em fevereiro de 2026, deixa claro que moedas virtuais não têm status de moeda legal e que, quando a atividade de investimento relacionada viola a ordem pública e os bons costumes, o ato jurídico civil pode ser considerado inválido, com as perdas arcadas pelo próprio participante. Após uma disputa em uma plataforma offshore, o usuário também pode enfrentar questões sobre lei aplicável ao contrato, litígios no exterior e custos de execução. Veja o aviso do Banco Popular da China e de outros oito órgãos.
Quais formas de manter saldo têm maior risco
Forma de uso | Risco aproximado | Motivo |
|---|---|---|
Recarregar conforme o valor necessário para gastos próximos e repor depois que acabar | Baixo, mas não zero | Os fundos permanecem menos tempo na plataforma, então a exposição ao risco é menor |
Saldo em moeda fiduciária gerido por uma EMI licenciada claramente identificada e com arranjo público de segregação | Médio | Existe um regime de segregação de fundos, mas normalmente não há proteção por seguro de depósito |
Ativos permanecem na própria carteira e só são autorizados para liquidação no momento do gasto | Médio | O risco de custódia da plataforma é menor, mas ainda existem riscos de contrato inteligente, autorização e liquidação |
Manter por muito tempo grande quantidade de USDT em uma conta custodial de U Card | Alto | Combina risco da plataforma, do custodiante, da stablecoin e de congelamento da conta |
A plataforma oferece alto rendimento sobre o saldo, mas não revela o uso dos fundos | Muito alto | Pode envolver empréstimos, investimentos ou descasamento de prazos |
A plataforma não revela o emissor real, a entidade licenciada nem as regras de saque | Muito alto | Não é possível confirmar a titularidade dos ativos, o destino dos recursos nem contra quem recorrer em caso de problema |
Usar KYC falso ou comprar contas prontas para armazenar fundos | Muito alto | A conta pode ser congelada a qualquer momento, e o usuário real também terá dificuldade para provar a titularidade da conta e dos fundos |
Os níveis de risco são apenas juízos gerais. A jurisdição da plataforma, o tipo de ativo, a estrutura contratual e o comportamento transacional do usuário podem alterar o resultado.
Como avaliar se a plataforma é adequada para manter saldo
Não é preciso estudar dezenas de páginas jurídicas logo de início. Primeiro, esclareça as questões abaixo. Se a plataforma nem sequer divulga as informações básicas, ela não é adequada para guardar um saldo elevado.
Quem faz a custódia dos ativos virtuais
Verifique no contrato do usuário o nome jurídico completo da empresa que faz a custódia dos ativos virtuais. Confirme se a própria plataforma controla a carteira ou se a entrega a um custodiante independente. Expressões vagas como “solução de custódia líder do setor” não têm valor prático de decisão.
Quem emite o cartão
Confirme o banco emissor, a instituição de dinheiro eletrônico ou a gestora do programa, bem como os países e regiões em que o cartão é aplicável. Consulta de BIN só fornece pistas. A referência final deve continuar sendo o contrato do cartão e as divulgações do emissor.
Qual é a natureza jurídica do saldo em moeda fiduciária
Procure no contrato expressões como e-money, prepaid balance, custodial account, safeguarded funds, not a bank account e not deposit insured. O fato de o app exibir dólares não basta para provar que se trata de um depósito bancário.
Se é possível sacar normalmente
A segurança não pode ser julgada apenas testando recarga e gasto com cartão. Depois de uma recarga pequena, o usuário deve testar também saque de ativos virtuais, resgate em moeda fiduciária e o fluxo de reembolso, além de entender prazo de processamento, taxas e valor mínimo.
Se a plataforma divulga restrições e estados anormais
Plataformas sérias também fazem manutenção, recusam transações e trocam parceiros. O importante é saber se ela publica o status a tempo, explica quais funções foram afetadas e oferece um plano de saída para o saldo. Se a plataforma apenas divulga a abertura de cartão, mas não informa status do serviço nem o processo de reembolso, o usuário ficará em posição passiva quando surgirem problemas.
Se os fundos dos clientes são contabilizados separadamente
“Prova de reservas” reflete apenas um momento específico e um escopo específico de ativos. Também é preciso verificar se os passivos estão completos, se os ativos dos clientes são segregados, quem é a entidade de auditoria e se o relatório cobre emissão de cartões e contas em moeda fiduciária. Exibir apenas alguns endereços on-chain não basta para provar que a plataforma, como um todo, é solvente.
Uma forma mais prudente de gerenciar o saldo
A finalidade do U Card é pagamento. A gestão do saldo também deve ser organizada em torno dessa necessidade.
Manter no cartão apenas o valor já planejado para gastos próximos;
Separar os ativos virtuais mantidos no longo prazo da conta usada para pagamentos diários;
Não colocar salário, reserva de emergência ou capital de giro integralmente em uma plataforma U Card;
Retirar regularmente o saldo não utilizado para uma carteira sob seu controle ou uma conta bancária qualificada;
Guardar o contrato de abertura, extratos, registros de recarga e hashes de transações on-chain;
Ativar senha independente, autenticação em dois fatores, lista branca de saques e alertas de dispositivo;
Se a plataforma trocar de emissor, pausar recargas ou tornar os saques mais lentos, reduzir o saldo rapidamente;
Não receber fundos para terceiros, não fazer pagamentos por terceiros e não guardar USDT de origem duvidosa para outras pessoas.
Não existe um limite fixo de saldo adequado para todos. O critério pode ser bem simples: se esse dinheiro ficar congelado por um mês, isso afetará aluguel, custo de vida ou a operação do negócio? Se a resposta for sim, ele não deve ficar por muito tempo em uma plataforma U Card.
O que fazer quando surgirem anomalias
Se perceber que uma recarga não caiu, que um saque atrasou ou que o cartão foi repentinamente desativado, não continue enviando mais fundos e não repita a mesma transação diversas vezes.
Salve em ordem o saldo da conta, os registros de transação, os hashes on-chain, as notificações do sistema e os tickets de atendimento. Em seguida, confirme se o problema é falha na transação do cartão, manutenção da carteira da plataforma, revisão de KYC ou interrupção do serviço pelo parceiro emissor. Cada problema tem um canal de solução diferente.
Se a plataforma solicitar documentos adicionais, envie-os apenas pelo app oficial ou pelo site oficial. Não envie documentos de identidade nem códigos de verificação para “atendentes” em grupos de chat. Se houver valores altos envolvidos, perda de contato prolongada ou congelamento por autoridades, procure o quanto antes um advogado familiarizado com ativos virtuais e disputas transfronteiriças. Não falsifique prova da origem dos recursos nem tente desbloquear a conta por “canais internos”.
Perguntas frequentes
Se a plataforma do U Card tem licença, o saldo está seguro?
Uma licença apenas significa que uma determinada entidade jurídica foi autorizada a exercer um negócio específico. Isso não significa que a plataforma não possa falir, nem que todas as empresas afiliadas e produtos estejam sob a mesma licença. Também é preciso verificar se a empresa licenciada é exatamente a entidade que contrata com o usuário e guarda o saldo.
Se a plataforma fornece prova de reservas, posso deixar fundos lá no longo prazo?
Prova de reservas é uma informação útil, mas não é uma auditoria completa, nem equivale a segregação de ativos de clientes ou seguro de depósito. Também é necessário verificar o escopo dos passivos, a estrutura de custódia, a situação dos saques e a explicação da auditoria.
Se o saldo é mostrado em dólares, ele é mais seguro do que USDT?
Não necessariamente. Pode ser dinheiro eletrônico, saldo pré-pago ou apenas uma unidade contábil interna exibida em dólares pela plataforma. Somente o contrato e a estrutura da conta podem esclarecer sua natureza jurídica.
Um U Card de autocustódia elimina totalmente o risco de plataforma?
Não. O fato de os ativos não ficarem com a plataforma por longo tempo pode reduzir o risco de custódia, mas o usuário ainda depende de autorizações de contrato inteligente, serviços de conversão, emissores de cartão e processadores de pagamento. A autocustódia também exige que o próprio usuário proteja suas chaves privadas.
Se a plataforma suspender novos cartões, ainda posso sacar?
As duas funções podem ser independentes. É preciso verificar a página oficial de status e os avisos, além de testar separadamente gasto com cartão, recarga, conversão e saque. Enquanto os saques continuarem abertos, vale considerar reduzir primeiro o saldo, em vez de esperar que todas as funções sejam retomadas ao mesmo tempo.
O saldo de um U Card não é inerentemente inseguro, mas geralmente envolve mais riscos do que um depósito bancário comum. Uma plataforma custodial controla os ativos e os direitos de saque; o saldo em dinheiro eletrônico depende da segregação de fundos e do processo de liquidação; e produtos de autocustódia também têm riscos de contrato, autorização e liquidação.
Para avaliar se um U Card é adequado para manter saldo, o foco deve estar em quatro pontos: quem guarda os ativos, quem emite o cartão, qual é a natureza jurídica do saldo e se o usuário consegue sair com facilidade. Plataformas com informações transparentes, saques estáveis e segregação clara de fundos são mais adequadas para pagamentos cotidianos de pequeno valor, mas ainda assim não são apropriadas como conta de poupança de longo prazo.
Para a maioria dos usuários, a prática mais útil é recarregar apenas o necessário e retirar regularmente os saldos ociosos. Isso não evita todos os problemas, mas pode manter as perdas dentro de um nível suportável se a plataforma enfrentar dificuldades.
Principais referências
Reino Unido FCA: Investing in crypto
Reino Unido FCA: Using payment service providers
Reino Unido FCA: Novas regras de proteção de fundos para instituições de pagamento e de dinheiro eletrônico
Estados Unidos FDIC: Ficha informativa sobre criptoativos e seguro de depósitos
Estados Unidos FDIC: Banking With Third-Party Apps
Conselho de Proteção de Depósitos de Hong Kong: Escopo do sistema de proteção de depósitos
Banco Popular da China e outros oito órgãos: Aviso sobre o reforço da prevenção e do tratamento de riscos relacionados a moedas virtuais(银发〔2026〕42号)