
Para quem mora nos Emirados Árabes Unidos (EAU) e pretende contratar um cartão de pagamento com criptomoedas, a primeira questão não deveria ser o percentual de cashback, mas se existe elegibilidade para obter o cartão. Com base nas políticas oficiais disponíveis atualmente, os quatro produtos analisados não funcionam da mesma maneira. RedotPay e KAST permitem principalmente utilizar ativos digitais ou saldos de stablecoins mantidos em contas nas respectivas plataformas. O ether.fi Cash oferece tanto pagamentos diretos quanto a possibilidade de financiar compras por meio de empréstimos com garantia em ativos. Já o Avici utiliza USDC depositados em contratos inteligentes para estabelecer um limite de crédito vinculado ao cartão.
1. Primeiro, verifique os critérios de elegibilidade para residentes dos EAU
Produto | Base para elegibilidade de residentes dos EAU | Avaliação das evidências | Disponibilidade de cartão físico |
|---|---|---|---|
ether.fi Cash | Os EAU constam da lista oficial de países atendidos | Suporte confirmado | Os EAU estão incluídos na área de entrega |
Avici Card | Os EAU constam das regiões atendidas para cartões pessoais | Suporte confirmado | A entrega depende de confirmação para o endereço específico |
RedotPay Card | Os EAU não aparecem nas listas de restrições de emissão ou entrega | Indícios indiretos de suporte | Os EAU não constam entre os destinos com entrega proibida |
KAST Card | Os EAU são mencionados na divulgação global e nas informações de produtos da plataforma | Indícios indiretos de suporte | A entrega aos EAU ainda não foi verificada |
As avaliações se baseiam nos países atendidos pelo ether.fi, nas regiões atendidas pelo Avici, nas restrições de emissão e de entrega do RedotPay, além das orientações de disponibilidade por país do KAST. A comparação trata da elegibilidade para abertura de contas individuais.
2. Quais são as diferenças práticas entre os quatro cartões?
RedotPay: critérios relativamente claros, mas as compras em AED podem acumular taxas percentuais
O RedotPay permite depositar ativos aceitos, como USDT e USDC, em uma conta da plataforma e utilizá-los em compras com cartão virtual ou físico. Sua principal vantagem não está nas menores tarifas, mas na divulgação relativamente detalhada das restrições de solicitação e das taxas básicas. Os Emirados Árabes Unidos não aparecem na lista de restrições de emissão de agosto de 2026 nem na lista de restrições de entrega de cartões físicos. Isso oferece uma base indireta para que residentes do país considerem solicitar o produto.
Segundo as tarifas oficiais de emissão, o cartão virtual custa US$ 10, enquanto o físico custa US$ 100. Para quem pretende fazer principalmente compras on-line, o cartão virtual representa uma alternativa inicial de menor custo. O investimento mais elevado em um cartão físico faz sentido quando há necessidade efetiva de pagamentos presenciais ou saques em caixas eletrônicos.
No longo prazo, as taxas de transação têm maior impacto. Operações em moeda diferente da moeda de faturamento do cartão estão sujeitas a uma cobrança de 1,2%, enquanto a conversão de ativos digitais custa 1%. Nos cartões denominados em dólares, os saques em caixas eletrônicos têm tarifa de 2% sobre os primeiros US$ 10.000 retirados no mês e de 3% sobre o valor excedente. Portanto, utilizar um cartão denominado em USD em estabelecimentos que cobram em AED implica um custo cambial definido. Se o pagamento também exigir a conversão de USDT em recursos utilizados na liquidação, outra taxa poderá ser aplicada. São cobranças referentes a etapas diferentes da operação.
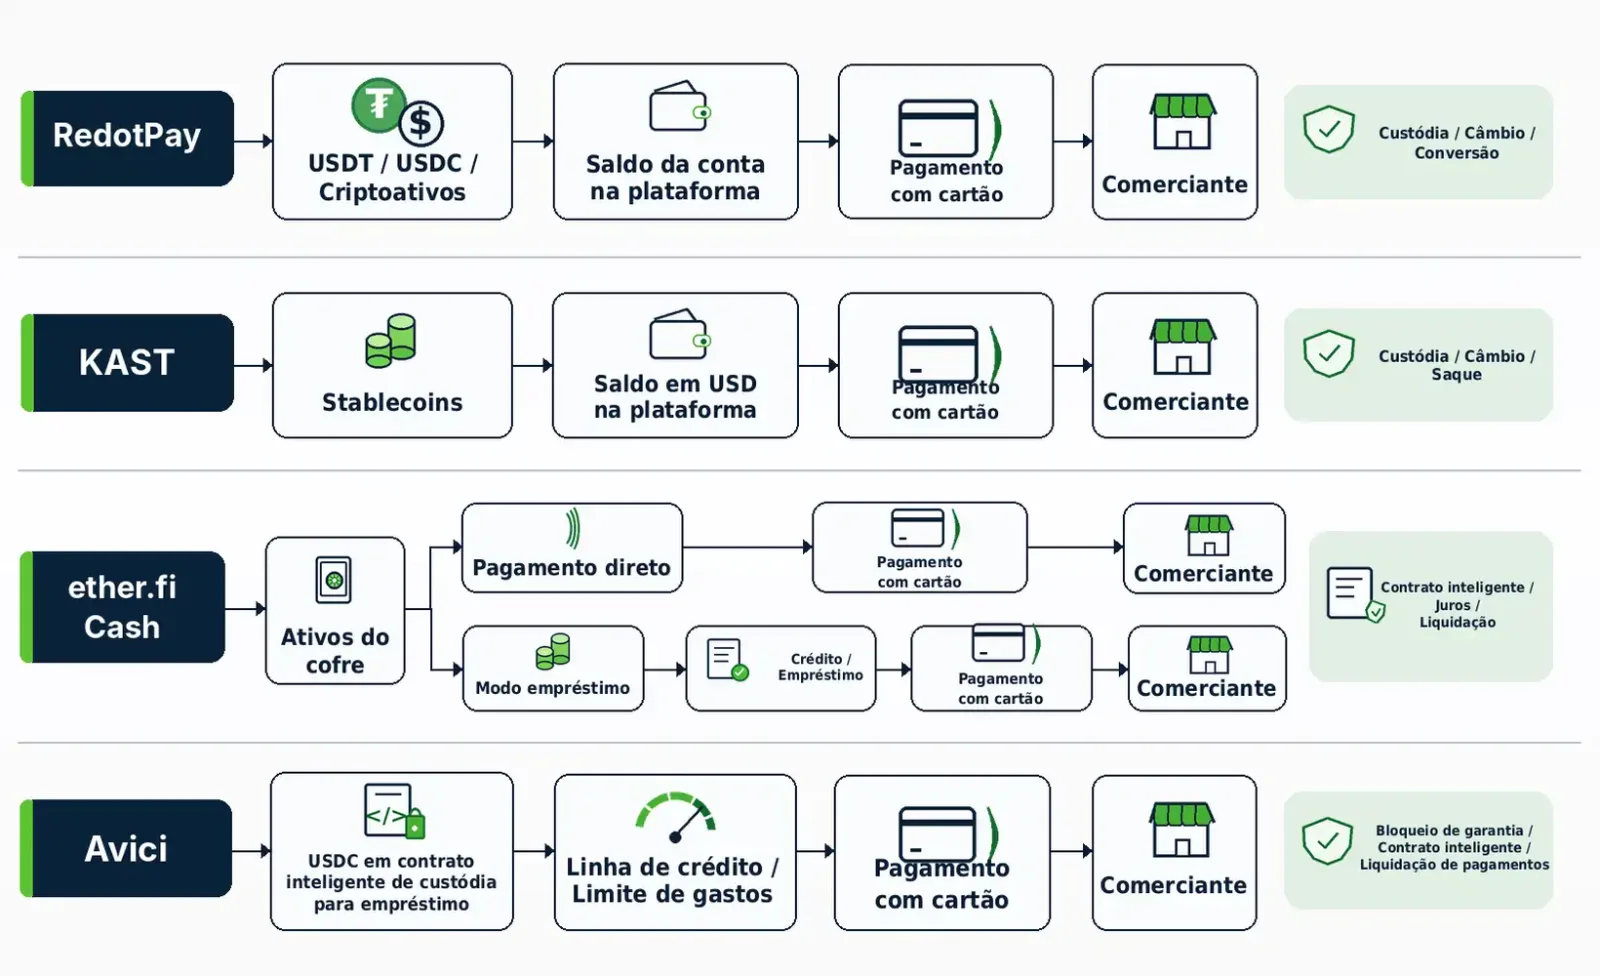
A estrutura de movimentação dos recursos também determina o perfil de risco do RedotPay. Os usuários depositam ativos em uma conta administrada pela plataforma, em vez de manter o controle direto das chaves privadas durante todo o processo. Os mecanismos de controle de risco da conta, os canais de retirada de criptomoedas, eventuais suspensões do programa de cartões e os reembolsos decorrentes de contestações dependem dos respectivos prestadores de serviço. O RedotPay é adequado para usuários que desejam gastar diretamente seus saldos em stablecoins e aceitam arcar com os custos de conversão.
ether.fi Cash: pagar sem empréstimo ou financiar compras com ativos em garantia
A lista oficial de países do ether.fi inclui expressamente United Arab Emirates e confirma a possibilidade de entrega de cartões físicos.
O Cash não pode ser classificado simplesmente como um cartão pré-pago. De acordo com a explicação oficial dos modos de pagamento, o Direct Pay utiliza stablecoins elegíveis ou outros ativos aceitos mantidos no Vault para financiar as compras. O valor gasto é debitado diretamente do saldo correspondente, sem gerar juros de empréstimo. Já o Borrow Mode utiliza ativos como garantia para financiar automaticamente as compras por meio de empréstimos. Não é necessário vender previamente os ativos, mas a dívida continua acumulando juros. Se o valor das garantias cair e a relação entre empréstimo e valor da garantia (LTV) aumentar, o usuário poderá precisar aportar mais recursos, amortizar a dívida ou enfrentar a liquidação das garantias. O ether.fi esclarece que o Vault é uma conta baseada em contrato inteligente, não um depósito bancário à vista convencional.
Os dois modos atendem a necessidades bastante diferentes. Para residentes que pretendem apenas gastar USDC ou USDT que já possuem, o Direct Pay facilita o controle do endividamento. Quem busca liquidez para consumir sem vender suas posições tem mais motivos para analisar as taxas de juros, o LTV, os limites de liquidação e o tratamento dos reembolsos no Borrow Mode. Há um detalhe especialmente importante: segundo o ether.fi, os valores reembolsados por compras realizadas no Borrow Mode retornam primeiro ao Vault e não amortizam automaticamente o empréstimo contraído anteriormente.
Quanto às tarifas, a documentação de limites e custos do cartão informa que o Core inclui, em princípio, um cartão virtual gratuito, enquanto o cartão físico custa US$ 50. Os EAU não aparecem na lista de exceções regionais relacionadas à cobrança por cartões virtuais, mas o preço definitivo deve ser confirmado na interface da conta. Quando uma compra em AED envolve conversão de moeda, o acréscimo cambial oficial é de 0,5% para Core, 0,25% para Luxe e 0% para Pinnacle e VIP. Esses percentuais são cobrados além da taxa de câmbio base.
Pela clareza das informações sobre elegibilidade nos EAU e pelas tarifas divulgadas, o ether.fi Cash merece prioridade na comparação. Para despesas cotidianas, vale avaliar primeiro o Direct Pay, em vez de tratar a modalidade de empréstimo como um limite de crédito gratuito.
Avici: garantias em contratos inteligentes não eliminam riscos de custódia e crédito
A documentação do Avici sobre regiões atendidas pelos cartões pessoais inclui expressamente os EAU. O que diferencia seu Secured Credit Card de um cartão convencional é a manutenção dos recursos que respaldam os pagamentos em um contrato de garantia denominado em USDC, sujeito a regras executáveis.
A documentação técnica oficial descreve o seguinte funcionamento: o usuário deposita USDC em um contrato inteligente Loan Escrow, e a conta do cartão recebe um limite de gastos correspondente em dólares. Após uma compra, o limite disponível diminui, e os USDC relativos ao valor gasto são posteriormente processados pelo contrato, conforme os procedimentos de liquidação. O Avici afirma que a carteira do usuário mantém o controle sobre o contrato, enquanto os prestadores de serviço só podem movimentar os recursos correspondentes com base em comprovantes de gastos e nas regras contratuais. Isso difere substancialmente da transferência integral dos ativos para uma conta de custódia centralizada da plataforma, com conversão antecipada para um saldo em moeda fiduciária.
Entretanto, autocustódia não significa que as garantias possam ser retiradas livremente a qualquer momento. Transações ainda não liquidadas comprometem parte do limite disponível, e os mecanismos do contrato e de comprovação de gastos também influenciam o valor que pode ser retirado. O acordo envolve obrigações de pagamento, situações de garantia insuficiente e procedimentos de liquidação. Vulnerabilidades de contratos inteligentes, configurações incorretas de permissões e operações entre blockchains também representam riscos. A solicitação de um cartão Avici continua exigindo a verificação de identidade pela Sumsub. O controle de recursos on-chain não substitui os procedimentos KYC da instituição emissora.
A página atual de tarifas informa: US$ 15 pelo primeiro cartão virtual Platinum e US$ 10 por cada cartão virtual adicional; US$ 30 pelo cartão virtual Signature no primeiro ano e US$ 20 anuais a partir de então; US$ 50 pelo cartão físico Platinum; e US$ 75 pelo cartão físico Signature, com anuidade de US$ 20 a partir do segundo ano.
O valor do Avici está na estrutura de controle baseada em contratos inteligentes, não em oferecer mais praticidade que um cartão de pagamento convencional. Usuários familiarizados com autorizações de carteiras e liquidação de garantias podem considerar a solução. Para quem deseja apenas comprar alimentos, pagar assinaturas ou fazer compras pela internet, normalmente não há motivo para acrescentar um contrato inteligente e uma relação de crédito às operações do dia a dia.
KAST: recargas convenientes com stablecoins, mas recompensas e planos pagos exigem cautela
O KAST conecta recursos em stablecoins a pagamentos pela rede Visa por meio de uma conta na plataforma. Sua página oficial de cartões informa suporte a stablecoins como USDT e USDC, além de oferecer cartões virtuais, cartões físicos e pagamentos por carteiras digitais em dispositivos móveis. Os depósitos em stablecoins aparecem como saldos em dólares. Segundo a tabela de tarifas, depósitos elegíveis em stablecoins são creditados na proporção de 1:1 em USD, sem cobrança de taxa de recarga pela plataforma. As taxas de rede blockchain associadas à transferência são cobradas separadamente. Os custos de conversão de outros criptoativos variam conforme o ativo utilizado.
A página oficial do KAST sobre disponibilidade por país não apresenta uma lista completa dos países atendidos. A orientação é apenas verificar se o país aparece no menu de seleção durante o cadastro.
As compras em AED também não estão livres de custos cambiais. A tabela oficial de tarifas atualizada em 10 de novembro estabelece uma taxa de câmbio de 0,5% a 1,75% para transações com cartão em moedas diferentes do USD, dependendo do país de residência, do local da compra e do programa do cartão. Transações em moeda estrangeira inferiores a US$ 25 têm cobrança adicional de US$ 0,10. Operações recusadas por saldo insuficiente geram uma tarifa de US$ 0,50. Já a transferência de saldo em dólares para uma conta bancária em AED está sujeita a uma taxa separada de US$ 3 mais 1% pelo pagamento em AED. Essa cobrança não deve ser confundida com a taxa cambial aplicada às compras com cartão. A retirada de recursos da conta também pode gerar taxas de saque em blockchain.
Atualmente, o KAST divulga os seguintes preços de assinatura e limites de cashback:
Categoria | Anuidade | Cashback em USD sobre compras elegíveis | Limite mensal de compras elegíveis para cashback |
|---|---|---|---|
Standard | US$ 0 | 1,5% | US$ 2.000 |
Premium | US$ 1.000 | 2% | US$ 10.000 |
Private | US$ 10.000 | 3% | US$ 40.000 |
Esses valores representam limites de gastos elegíveis para recompensas, não os limites efetivos de compras dos cartões. Saques em caixas eletrônicos, equivalentes de dinheiro, determinados serviços financeiros, pagamentos ao governo e outras categorias de estabelecimentos excluídas não geram cashback. Estornos também podem afetar as recompensas. Além disso, o cashback em USD depende de procedimentos de desbloqueio e resgate, não correspondendo necessariamente a dinheiro disponível para saque no momento da compra. Os termos do programa de recompensas estabelecem essas restrições.
Os KAST Points não devem ser contabilizados como cashback em dólares. A empresa anunciou expressamente que o acúmulo de pontos será encerrado em 30 de novembro de 2026. Segundo o comunicado sobre a transição, está prevista para dezembro a conversão dos pontos elegíveis em KAST Pioneer Units (KPU) não negociáveis, enquanto determinados usuários receberão vouchers de compras. Os KPU não equivalem a dinheiro, ações ou tokens negociáveis. Os benefícios específicos e as condições de conversão em valor ainda não foram totalmente definidos.
O Premium oferece uma taxa de cashback apenas 0,5 ponto percentual superior à do Standard gratuito, embora permita acumular recompensas sobre um volume mensal de gastos significativamente maior. Considere que um usuário mantenha o mesmo nível de compras elegíveis durante 12 meses consecutivos, receba integralmente o cashback previsto e que outros benefícios ou custos adicionais sejam desconsiderados. Com US$ 5.000 em gastos mensais, o Standard gera US$ 360 por ano, enquanto o Premium entrega apenas US$ 200 após o desconto da anuidade, uma diferença negativa de US$ 160. Com US$ 6.000 mensais, o Premium proporciona US$ 440 após a anuidade, US$ 80 a mais que o Standard. O ponto de equilíbrio fica em aproximadamente US$ 5.667 de compras elegíveis por mês. Mesmo atingindo o limite mensal de US$ 10.000 do Premium, o benefício anual adicional em relação ao Standard, após a cobrança da anuidade, seria de apenas US$ 1.040. Esse valor ainda não considera os custos cambiais das compras em AED.
Para a maioria dos residentes com despesas cotidianas moderadas, o plano gratuito Standard do KAST é mais razoável que uma assinatura paga. Enquanto a elegibilidade individual nos EAU não estiver confirmada, antecipar US$ 1.000 de anuidade contando com um retorno futuro em cashback é ainda menos justificável.
3. Comparação dos custos reais e dos riscos sobre os recursos
Produto | Custo fixo inicial ou do cartão virtual | Custo de conversão de ativos | Principais custos de compras em AED | Controle de recursos e principais limitações |
|---|---|---|---|---|
RedotPay | Cartão virtual: US$ 10; cartão físico: US$ 100 | 1% quando ocorre conversão de ativos digitais | 1,2% por transação em moeda diferente da moeda do cartão | Conta sob custódia da plataforma; custos de conversão e retirada |
ether.fi Cash | Core inclui, em princípio, um cartão virtual gratuito; cartão físico: US$ 50 | Direct Pay depende dos ativos aceitos e das taxas de câmbio de liquidação | Acréscimo cambial de 0,5% no Core; menor nas categorias superiores | Ativos em Vault; Borrow Mode envolve juros e risco de liquidação |
Avici | Primeiro cartão virtual Platinum: US$ 15 | Garantia em USDC e liquidação por contratos; custos adicionais de blockchain | Página de tarifas indica 0,4%–1%; os termos informavam 1% naquele momento. O critério aplicável ainda precisa ser confirmado | Garantias contratuais; comprovação de gastos, liquidação e obrigações de crédito |
KAST | Standard sem anuidade; cartão virtual de US$ 2 em algumas regiões | Taxa de plataforma de 0% para depósitos elegíveis em stablecoins; outros ativos cobrados separadamente | Taxa cambial de 0,5%–1,75% em transações não denominadas em USD, com adicionais para compras pequenas | Saldo em conta da plataforma; restrições de recompensas e elegibilidade não confirmada nos EAU |
Considere um usuário que gaste mensalmente o equivalente a US$ 3.000 em AED, desconsiderando diferenças nas taxas de câmbio base, descontos promocionais ou custos adicionais de blockchain. No RedotPay, apenas a taxa de 1,2% por transação em moeda estrangeira representa US$ 36 por mês. Se todos os pagamentos também exigirem uma conversão adicional de ativos digitais de 1%, isso acrescentaria aproximadamente US$ 30 sobre a mesma base de cálculo. O acréscimo cambial de 0,5% do ether.fi Core corresponde a US$ 15 mensais. Pelas tarifas divulgadas, os custos cambiais do KAST ficariam entre US$ 15 e US$ 52,50 por mês, antes de descontar qualquer cashback efetivamente elegível. Como as informações atuais de tarifas do Avici ainda não estão totalmente alinhadas, o produto não pode ser incluído em uma classificação definitiva de custos.
O cartão virtual do RedotPay custa apenas US$ 10, mas isso não significa que seja a melhor opção para compras frequentes e de valor elevado em AED. O KAST pode oferecer cashback, mas o resultado depende da elegibilidade das categorias comerciais e da taxa efetivamente aplicada dentro do intervalo divulgado. Quem utiliza AED com frequência também deve prestar atenção à conversão dinâmica de moeda (DCC) oferecida pelos estabelecimentos. Permitir que o comerciante converta o valor da compra para USD frequentemente envolve uma margem adicional cobrada pelo próprio estabelecimento ou pelo adquirente, que não deve ser confundida com a tarifa da plataforma do cartão.
Além dos custos, contas em plataformas, Vaults e contratos de garantia representam diferentes responsabilidades sobre os ativos. No caso de saldos sob custódia da plataforma, é importante avaliar os direitos do usuário diante de bloqueios de conta, retiradas e eventual insolvência do prestador. Para ativos mantidos em contratos inteligentes, os principais pontos são permissões, vulnerabilidades e liquidação de garantias. Modalidades de crédito acrescentam ainda a obrigação de pagar empréstimos pendentes.
4. Como a residência nos EAU e a regulamentação influenciam a escolha?
Uma parcela significativa dos residentes dos Emirados Árabes Unidos é formada por estrangeiros. O Emirates ID comprova a residência, mas não elimina restrições relacionadas à nacionalidade indicada no passaporte. Uma pessoa que possua autorização de residência nos EAU e passaporte estrangeiro poderá ser avaliada segundo critérios distintos nos sistemas da instituição emissora. Portadores de visto de turista também não podem presumir que as políticas destinadas a "UAE residents" se apliquem automaticamente a eles. O processo de solicitação pode incluir verificação do endereço residencial, prova de vida e análise da origem dos recursos. O Avici exige expressamente a verificação de identidade pela Sumsub; ether.fi, RedotPay e KAST também possuem seus próprios procedimentos de aprovação de contas e cartões.
A situação regulatória local também não pode ser determinada apenas pelas licenças associadas à marca. O Payment Token Services Regulation, do Banco Central dos Emirados Árabes Unidos, estabelece estruturas de licenciamento ou registro para emissão, conversão, custódia e transferência de tokens de pagamento. A regulamentação também restringe a aceitação direta de determinados ativos virtuais pelos comerciantes como pagamento por bens e serviços. Um consumidor que transfere USDT diretamente a um estabelecimento realiza uma operação diferente daquela em que utiliza um cartão Visa financiado por ativos digitais, com a liquidação ao comerciante processada pela rede de cartões e pela infraestrutura de adquirência.
Também é necessário distinguir três participantes: a empresa que opera a conta de criptoativos, a instituição que efetivamente emite o cartão e a entidade responsável pela custódia ou execução das movimentações dos recursos do cliente. O KAST se apresenta como uma empresa de tecnologia financeira, não como banco, e informa que contas, cartões e serviços de custódia são fornecidos por parceiros. Da mesma forma, o controle da carteira no Avici não equivale às responsabilidades sobre transações assumidas pela instituição emissora parceira. Os direitos relativos a bloqueios de contas, reembolsos ou resgates de saldos dependem, em última instância, dos contratos aplicáveis e das relações de custódia, não do logotipo da Visa impresso no cartão.
5. Qual cartão escolher?
O primeiro critério deve ser a existência de uma política clara para residentes dos EAU. Por isso, ether.fi Cash e Avici merecem prioridade na comparação. O Direct Pay do ether.fi se aproxima mais do uso de saldos já existentes em stablecoins para despesas cotidianas. O Avici é mais adequado para quem deseja deliberadamente utilizar garantias em USDC por meio de contratos inteligentes e compreende os mecanismos de autorização e liquidação envolvidos. Residentes sem familiaridade com DeFi não deveriam colocar o Avici em primeiro lugar apenas porque o produto destaca a autocustódia.
Para quem mantém principalmente USDT ou USDC e deseja obter rapidamente um cartão virtual para pagamentos, o RedotPay é uma alternativa razoável. A taxa inicial de US$ 10 é clara, mas o uso recorrente em AED exige considerar a cobrança de 1,2% por moeda estrangeira e eventuais taxas de conversão de ativos. Em vez de escolher apenas pelo baixo custo de emissão, é mais útil estimar as despesas anuais com base nos gastos mensais efetivos.
Para quem busca cashback, vale analisar primeiro o Standard gratuito do KAST e adiar a contratação do Premium. Sob as premissas utilizadas, o Premium exige aproximadamente US$ 5.667 mensais em compras elegíveis recorrentes apenas para alcançar o ponto de equilíbrio em relação ao Standard nas recompensas em dinheiro. Como o acúmulo de pontos será encerrado no fim de novembro, essa expectativa não deveria servir de justificativa para pagar uma anuidade agora.
Informações atualizadas até 11 de novembro de 2026. Este artigo examina políticas oficiais e documentos de tarifas publicados.