
قد يكون في حساب بطاقة U مالٌ متبقٍ بوضوح، ومع ذلك يظهر عند الدفع Card declined أو Insufficient funds. هذه حالة شائعة جدًا. وغالبًا لا تكون المشكلة في الرصيد المعروض في صفحة الحساب، بل في مرحلة التفويض البنكي. فعندما يرسل التاجر طلب الخصم، يفحص المُصدر الرصيد المتاح على البطاقة في تلك اللحظة، ومبلغ التفويض الفعلي، وحدود الإنفاق، وصلاحيات البطاقة، ومخاطر المعاملة. ولا يكتفي بالنظر إلى إجمالي الأموال الموجودة في الحساب.
بمعنى آخر، وجود المال في الحساب هو الشرط الأساسي فقط لإتمام الدفع. أمّا إمكانية خصم هذا المال فعلًا من قِبل التاجر الحالي، فتعتمد أيضًا على ما إذا كان قد دخل بالفعل إلى رصيد البطاقة القابل للإنفاق، وما إذا كان محجوزًا بسبب معاملات أخرى، وما إذا كانت البطاقة تدعم هذا السيناريو الحالي. وفيما يلي نراجع سلسلة الدفع الفعلية بندًا بندًا.
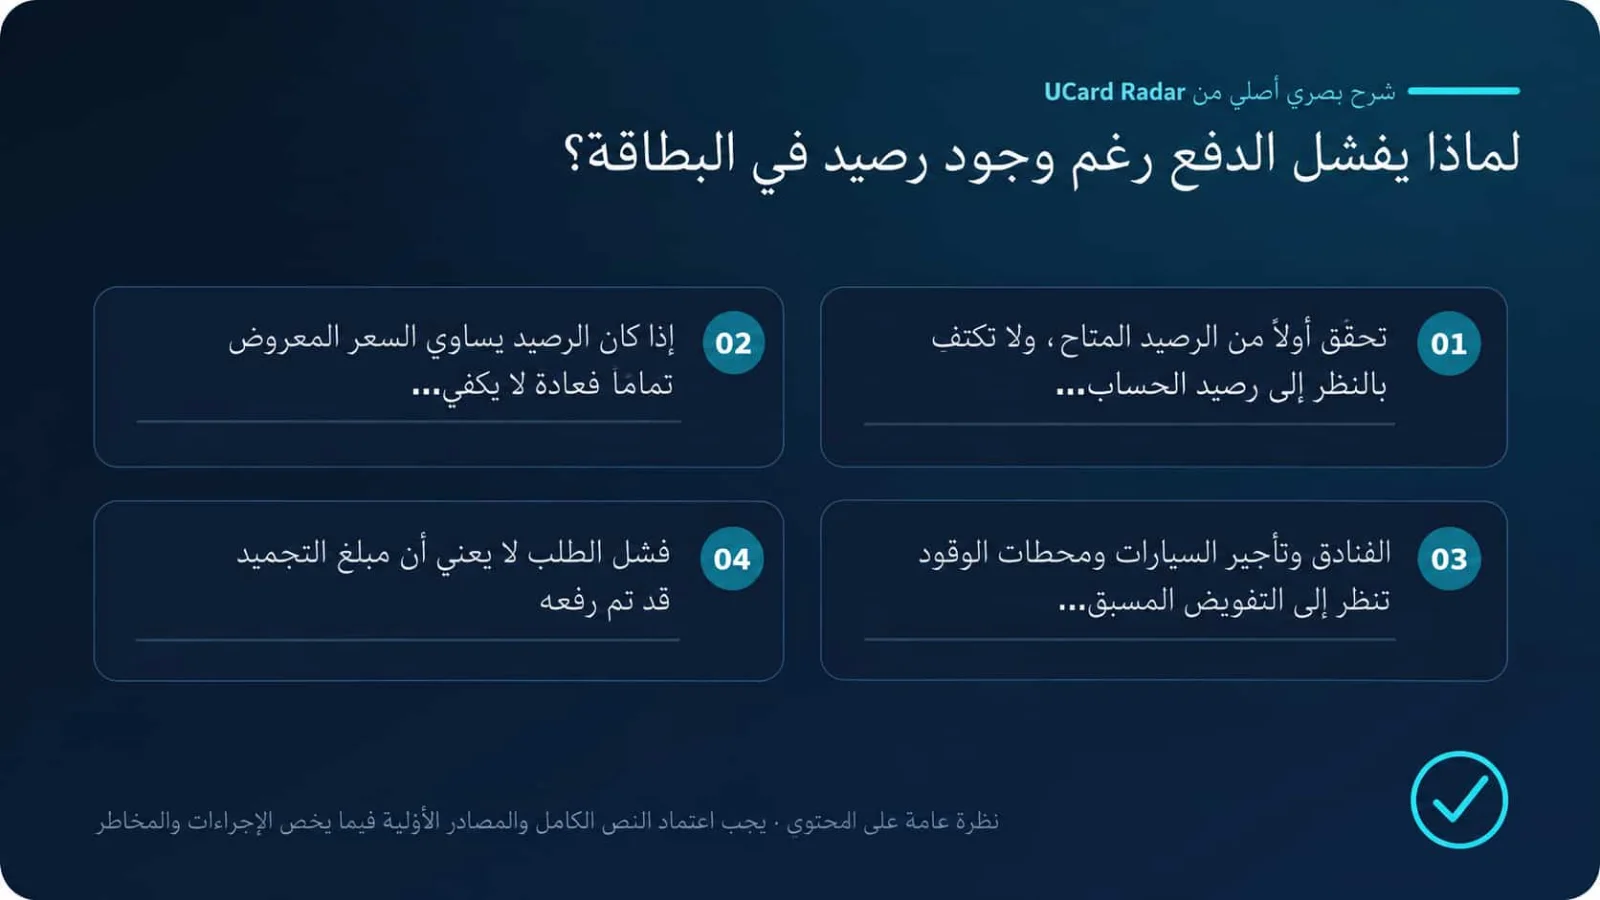
1. انظر أولًا إلى الرصيد المتاح، وليس فقط إلى إجمالي أصول الحساب
تضع كثير من منصات بطاقات U المحفظة، وحساب التداول، وحساب البطاقة داخل التطبيق نفسه. وقد يكون مبلغ 100 USDT الظاهر على الصفحة الرئيسية لا يزال داخل محفظة العملات الرقمية ولم يدخل بعد إلى الرصيد الذي يمكن للبطاقة المصرفية استخدامه فعليًا. والمسار الشائع للأموال يكون كالتالي:
محفظة USDT → التحويل إلى USD → النقل إلى Card Balance → يصبح رصيدًا قابلًا للإنفاق
تختلف التسميات من منصة إلى أخرى، لكن قبل الدفع ينبغي التركيز على الحقول التالية:
Available Balance;
Spendable Balance;
Card Balance;
Available to Spend;
الرصيد المتاح للبطاقة.
إذا كان التطبيق يعرض في الوقت نفسه إجمالي الأصول، ورصيد البطاقة، والرصيد المتاح، فيجب اعتماد الرصيد المتاح كمرجع. فالأموال الموجودة في المحفظة، أو حسابات الاستثمار، أو الأموال قيد التسوية، أو الأموال المجمّدة، أو مكافآت الاسترداد النقدي، قد لا تكون قابلة للإنفاق مباشرة بالبطاقة.
2. إذا كان الرصيد مساويًا تمامًا للسعر المعروض، فعادةً لا يكون ذلك كافيًا بأمان
كون صفحة المنتج تعرض 30 دولارًا لا يعني أن المُصدر سيتلقى طلب تفويض بقيمة 30 دولارًا بالضبط. فالضرائب، والرسوم العابرة للحدود، ورسوم تحويل العملات، ورسوم المنصة، وتقلبات سعر الصرف، كلها قد ترفع مبلغ التفويض الفعلي. على سبيل المثال:
سعر المنتج: 30 دولارًا;
الضرائب: 2.40 دولار;
رسوم منصة البطاقة: 0.60 دولار;
مبلغ التفويض النهائي الذي استلمه المُصدر: 33 دولارًا.
إذا كانت البطاقة تحتوي على 30 دولارًا فقط، فقد يُرجع النظام مع ذلك رسالة تفيد بعدم كفاية الرصيد. كما أن تفسير Stripe لرمز insufficient_funds يعتمد أيضًا على أن حساب المُصدر لا يستطيع تغطية المبلغ المطلوب فعليًا. والمعيار هنا هو مبلغ التفويض الفعلي، وليس السعر الأولي المعروض في صفحة الدفع.
كما أن عمليات التحقق بالمبالغ الصغيرة تشغل جزءًا من الرصيد. فبعض التجار يجرون تفويضًا بمبلغ 1 دولار أو مبلغ صغير آخر قبل الخصم الفعلي للتأكد من صلاحية البطاقة. وغالبًا ما يُلغى هذا المبلغ لاحقًا، لكنه يظل يشغل جزءًا من الرصيد المتاح إلى أن يتم تحريره. لذلك، عند الدفع لا تترك رصيدك على الحافة تمامًا، خصوصًا في المعاملات الدولية أو المعاملات بالعملات الأجنبية.
3. الفنادق، وتأجير السيارات، ومحطات الوقود تنظر إلى مبلغ التفويض المسبق
غالبًا لا تستطيع الفنادق وشركات تأجير السيارات ومحطات الوقود ذاتية الخدمة تحديد المبلغ النهائي للاستهلاك مسبقًا، لذلك تقوم أولًا بحجز مبلغ كتفويض مسبق. وقد يشمل مبلغ تفويض الفندق سعر الغرفة، والضرائب، والتأمين، واستهلاكات تقديرية أخرى. وليس غريبًا أن يكون سعر الغرفة 200 دولار بينما يجري مكتب الاستقبال تفويضًا بقيمة 300 دولار. كما قد تقوم شركات تأجير السيارات بحجز مبلغ تأمين فوق رسوم الإيجار، وبعضها يرفض صراحة البطاقات مسبقة الدفع أو البطاقات الافتراضية. أما أجهزة التزود الذاتي بالوقود فقد تحجز مبلغًا ثابتًا أولًا، ثم تسوّي لاحقًا على أساس قيمة الوقود الفعلية.
وفي هذه السيناريوهات، يحدث فشل الدفع عادة لثلاثة أسباب:
الرصيد يغطي مبلغ الشراء، لكنه لا يغطي مبلغ التفويض المسبق;
هناك تفويض سابق لم يُفرج عنه بعد، لذلك انخفض الرصيد المتاح بالفعل;
التاجر يشترط بطاقة ائتمان، ولا يقبل بطاقة مسبقة الدفع كضمان.
وتوضح اتفاقيات حاملي البطاقات عادة أن بعض التجار مثل الفنادق والمطاعم وشركات التأجير ومحطات الوقود قد يجمّدون مبالغ أعلى من قيمة الاستهلاك النهائي. وعند الاستعداد لاستخدام بطاقة U في مثل هذه الطلبات، ينبغي سؤال التاجر مسبقًا عن سياسة التأمين والبطاقة، وترك مساحة كافية للتفويض المسبق.
4. فشل الطلب لا يعني أن التجميد قد أُلغي بالفعل
بعد أن تعرض صفحة التاجر أن الدفع قد فشل، قد يستمر تطبيق بطاقة U في إظهار حالات مثل Pending أو Authorized أو Processing أو On hold. وهذا يعني أنه رغم عدم اكتمال الطلب، فإن جهة الإصدار كانت قد وافقت بالفعل على التفويض وجمّدت الأموال المقابلة مؤقتًا.
فعلى سبيل المثال، إذا كانت البطاقة تحتوي أصلًا على 100 دولار، وتم تجميد 60 دولارًا في المحاولة الأولى، فقد يستمر التطبيق في عرض رصيد إجمالي قدره 100 دولار على الصفحة الرئيسية، بينما لا يكون المتاح فعليًا سوى 40 دولارًا فقط. وفي هذه الحالة، إذا حاولت دفع 50 دولارًا مرة أخرى، فقد تتلقى إشعارًا بعدم كفاية الرصيد.
وتوقيت الإفراج عن التفويض يعتمد على التاجر، وجهة الاكتساب، والجهة المُصدرة. فقد يستغرق الأمر ساعات قليلة، وقد يستغرق عدة أيام. وعند رؤية Pending، لا تعاود الدفع فورًا. اسأل التاجر أولًا هل تم إنشاء الطلب بالفعل. وإذا لم يكن هناك طلب، فاسأل منصة البطاقة عن الموعد المتوقع لإلغاء التفويض.
5. قد لا يكون تحويل العملة المستقرة قد اكتمل بعد
قد تسمح بطاقة U بالشحن باستخدام USDT أو USDC أو BTC أو ETH، لكن هذا لا يعني أن شبكة البطاقات تسوّي المعاملة مباشرة بهذه الأصول. فمعظم المعاملات ما زالت تحتاج إلى التحويل أولًا إلى USD أو EUR قبل الدخول في تفويض البطاقة. ويمكن أن تتعطل هذه المرحلة في الحالات التالية:
لم يتم تعيين أصل الخصم الافتراضي;
لم يتم تفعيل التحويل التلقائي;
ما تزال العملة المستقرة في المحفظة أو حساب التداول;
الشحن ما زال قيد التأكيد والأموال مجمّدة مؤقتًا;
المبلغ بعد التحويل الفوري أقل من مبلغ التفويض;
المنصة لا تستطيع مؤقتًا توفير سيولة كافية;
البطاقة لا تدعم العملة التي يستخدمها التاجر.
قبل الدفع، يمكن التحقق مما إذا كانت عملة التسوية الأساسية للبطاقة، وأصل الخصم الافتراضي، و Card Balance قد تم تحديثها بالفعل. وإذا ظهر الرمز currency_not_supported، فغالبًا لا تكون المشكلة مجرد مشكلة رصيد، بل تكون إشارة إلى أن البطاقة أو مزود خدمة الدفع لا يدعم العملة الحالية.
6. قد يكون لديك 500 دولار ومع ذلك لا تستطيع دفع 400 دولار
رصيد البطاقة وحدود الإنفاق نظامان مختلفان. وتشمل القيود الشائعة في بطاقات U حدودًا لكل معاملة، وحدودًا يومية، وشهرية، وحدودًا للدفع عبر الإنترنت، وحدودًا للإنفاق الدولي. وإذا لم يكتمل KYC المتقدم، فقد تكون الحدود أقل من ذلك.
لنفترض أن البطاقة تحتوي على 500 دولار، لكن الحد الأقصى للمعاملة الواحدة عبر الإنترنت هو 300 دولار فقط. عندها ستفشل معاملة بقيمة 400 دولار حتمًا. كما أن معاملات أخرى أُنجزت في اليوم نفسه أو لا تزال قيد التفويض قد تستهلك الحد اليومي أيضًا. كما يسهل تجاهل وقت إعادة ضبط الحدود. فبعض المنصات تعتمد توقيت UTC، وأخرى تعتمد المنطقة الزمنية لجهة الإصدار. وكون التوقيت المحلي للمستخدم قد تجاوز منتصف الليل لا يعني بالضرورة أن نظام البطاقة دخل دورة حدود جديدة. وعند إجراء دفعات كبيرة، يجب التحقق في الوقت نفسه من الحد الأقصى للمعاملة الواحدة ومن المبلغ المستخدم بالفعل في الدورة الحالية.
7. ظهور حالة البطاقة Active لا يعني أن كل الوظائف مفعّلة
إذا كانت حالة البطاقة Active، فهذا يعني فقط أن البطاقة غير مجمّدة بالكامل. لكن الدفع عبر الإنترنت، والمعاملات الدولية، والخصم المتكرر، والدفع اللاتلامسي، والسحب من ATM، قد يكون لكل منها مفتاح تشغيل مستقل. وعادةً ما تحتاج المواقع الدولية إلى تفعيل ما يلي:
Online Payment أو E-commerce;
International Payment;
Card-Not-Present;
التحقق المرتبط بـ 3-D Secure.
كما أن خدمات الاشتراك قد تتعلق أيضًا بوظائف Recurring Payment و Merchant-Initiated Transaction و Card-on-File. فإذا كانت البطاقة المادية تعمل في المتاجر الفعلية، لكن الاشتراكات عبر الإنترنت تفشل باستمرار، فإن فحص هذه الصلاحيات غالبًا يكون أكثر فائدة من مجرد شحن رصيد إضافي.
8. إذا كان عنوان الفوترة خاطئًا، فلن يفيدك وجود رصيد أكبر
تتحقق كثير من بوابات الدفع من عنوان الفوترة، والرمز البريدي، ورمز الأمان. كما يمكن لخدمات التحقق من الحساب لدى Visa أن تتحقق مما إذا كان حساب البطاقة، والعنوان، وCVV2 متطابقة. ومن الأخطاء الشائعة:
استخدام عنوان الشحن بدلًا من عنوان الفوترة;
استخدام عنوان السكن الحالي مع أنه غير مسجل في بيانات البطاقة;
إدخال عنوان أمريكي عشوائي;
عدم تطابق الدولة، والولاية، والمدينة، والرمز البريدي مع بعضها;
اختلاف دولة إصدار البطاقة عن الدولة المدخلة في العنوان;
عدم تطابق الاسم مع سجلات الجهة المُصدرة.
بعض التجار يعتبرون عدم تطابق العنوان إشارة خطر، بينما يرفض بعضهم المعاملة مباشرة. ويجب أن تستند بيانات الفوترة إلى المعلومات التي تظهر في تطبيق بطاقة U أو في اتفاقية حامل البطاقة أو في منصة الإصدار. ولا ينبغي اختلاق هذه البيانات من عندك.
9. قد يحتفظ المتصفح ببيانات بطاقة قديمة
بعد استبدال البطاقة، أو ترحيل BIN، أو تغيير الجهة المصدرة، أو إعادة إنشاء بطاقة افتراضية، قد لا يكون رقم البطاقة هو الحقل الوحيد الذي تغيّر. فقد تتغير أيضًا صلاحية البطاقة، وCVC، وبيانات الفوترة. وقبل الدفع، أعد التحقق من:
رقم البطاقة;
تاريخ الانتهاء;
CVC أو CVV;
اسم حامل البطاقة;
عنوان الفوترة والرمز البريدي.
فقد يظل الملء التلقائي في المتصفح، أو وسيلة الدفع المحفوظة لدى التاجر، أو مدير كلمات المرور، يحتفظ ببيانات قديمة. وإذا ظهرت لك رسائل مثل incorrect_cvc أو expired_card، فمن الأفضل فتح تطبيق بطاقة U وإدخال البيانات من جديد، بدلًا من الاستمرار في استخدام الملء التلقائي.
10. حتى إذا نجح 3-D Secure، فقد تُرفض المعاملة
إن 3-D Secure هو وسيلة للتحقق من الهوية، وليس موافقةً نهائية على الدفع. فبعد أن يكمل المستخدم رمز الرسالة النصية، أو تأكيد التطبيق، أو التعرف على الوجه، أو كلمة المرور لمرة واحدة، تواصل جهة الإصدار فحص الرصيد، والحدود، والمنطقة، وفئة التاجر، ودرجة المخاطر. ومن مشكلات 3DS الشائعة:
المتصفح يحظر النوافذ المنبثقة أو إعادة التوجيه;
إضافات حظر الإعلانات تمنع صفحة التحقق;
رقم الهاتف المرتبط لا يتلقى رمز التحقق;
تطبيق بطاقة U لا يرسل إشعارًا فوريًا;
انتهت مهلة التحقق;
البطاقة لا تدعم إصدار 3DS الذي يطلبه التاجر;
التاجر لم يتعامل بشكل صحيح مع نتيجة المصادقة.
عادةً ما يعني authentication_required أن هذه المعاملة تحتاج إلى مصادقة؛ أما authentication_failed أو authentication_not_handled فيعنيان أن المصادقة لم تُستكمل بشكل صحيح. وحتى إذا أظهرت صفحة المصادقة نجاح العملية، فقد يفشل التفويض النهائي لأسباب أخرى.
11. وجود شعار Visa أو Mastercard لا يعني أن جميع التجار سيقبلون البطاقة
كثير من بطاقات U هي بطاقات افتراضية مسبقة الدفع، أو بطاقات أموال إلكترونية، أو بطاقات مرتبطة بالأصول المشفرة. ووجودها على شبكة Visa أو Mastercard يعني فقط أن المعاملات يمكن تمريرها عبر هذه الشبكة، وليس أن كل تاجر ملزم بقبولها. فقد يفرض التجار قيودًا على البطاقات مسبقة الدفع، أو البطاقات الافتراضية، أو البطاقات المصدرة من الخارج، أو البطاقات التجارية، أو بعض أرقام BIN المحددة، أو البطاقات التي لا تدعم التفويض المسبق أو التحقق من العنوان. وعادةً ما تكون المراجعة أشد في الحالات التالية:
الفنادق وتأجير السيارات;
منصات الإعلانات والخوادم السحابية;
شركات الطيران ومحطات الوقود ذاتية الخدمة;
الخدمات المالية ومنصات الأصول المشفرة;
الإلكترونيات مرتفعة الثمن;
اشتراكات البرمجيات طويلة الأجل.
وتوضح CFPB أن البطاقات مسبقة الدفع يمكن استخدامها عادة عبر الإنترنت وخارجه مثل بطاقات الائتمان أو الخصم العادية، لكن أماكن استخدامها الفعلية تظل خاضعة لقواعد برنامج البطاقة ولسياسة قبول التاجر. فقد تعمل بطاقة U في موقع تجارة إلكترونية عادي، لكنها قد لا تعمل لدفع تأمين فندق أو على حساب إعلاني.
12. قد تكون فئة التاجر محجوبة من جهة الإصدار
تقرر الجهات المُصدرة أي المعاملات يُسمح بمرورها استنادًا إلى رمز فئة التاجر، أي MCC. وتشمل القيود الشائعة في منصات بطاقات U مجالات مثل المقامرة، ومكافئات النقد، والتحويلات، والخدمات المالية، والإنفاق الإعلاني، والحوسبة السحابية، والمحتوى المخصص للبالغين، وشراء الأصول المشفرة. وإذا كانت فئة التاجر الحالية غير مسموح بها، فغالبًا ما تظهر الرسائل التالية:
transaction_not_allowed;
service_not_allowed;
restricted_card;
card_not_supported。
غالبًا ما يعني card_not_supported أن البطاقة لا تدعم هذا النوع من المعاملات. أما transaction_not_allowed فهو أقرب إلى حظر مباشر من جهة الإصدار. وزيادة الرصيد لا تغيّر قيود MCC. والحل الوحيد هو التأكد من المنصة ما إذا كانت تدعم هذا التاجر، أو استخدام وسيلة دفع أخرى.
13. قد لا تتطابق دولة الإصدار والعنوان وبيئة تسجيل الدخول
قد تنظر أنظمة إدارة المخاطر بشكل مشترك إلى دولة الإصدار، وعنوان الفوترة، ومنطقة تسجيل الحساب، وموقع الـ IP، ومعلومات الجهاز، وعملة المعاملة، وبلد التاجر. ولا تفشل المدفوعات العابرة للحدود تلقائيًا، لكن كلما زادت الإشارات المتعارضة، زادت احتمالية تصنيف المعاملة على أنها عالية المخاطر. على سبيل المثال: البطاقة صادرة في أوروبا، وعنوان الفوترة في الولايات المتحدة، والحساب مسجل في منطقة أخرى، بينما عنوان الـ IP وقت الدفع من آسيا. في هذه الحالة قد تُحجب المعاملة بواسطة نظام المخاطر الخاص بالتاجر قبل أن تصل أصلًا إلى شبكة البطاقات.
ولا يمكن حل هذا النوع من المشاكل بتغيير عنوان الـ IP بشكل متكرر أو بإدخال عناوين عشوائية. فالطريقة الصحيحة هي استخدام بيانات حقيقية، وجعل منطقة الحساب، وعنوان الفوترة، ومعلومات البطاقة متسقة قدر الإمكان.
14. بعد أول فشل، لا تضغط عشر مرات متتالية
قد يؤدي إرسال البطاقة نفسها مرارًا خلال فترة قصيرة إلى تحويل فشل عادي إلى مشكلة في مكافحة المخاطر. كما أن تغيير CVC أو عنوان الفوترة أو المبلغ باستمرار، أو ربط البطاقة نفسها بعدة حسابات تباعًا، قد يرفع أيضًا درجة المخاطرة. ويُعد duplicate_transaction من Stripe مثالًا نموذجيًا على وجود معاملات مكررة حديثة باستخدام البطاقة نفسها والمبلغ نفسه. كما قد تُرجع جهة الإصدار رفضًا عامًا بلا تفسير مفصل.
بعد فشل الدفع، تحقّق أولًا من سجل معاملات البطاقة ومن حالة الطلب لدى التاجر. وبعد التأكد من عدم وجود تفويض Pending، وأن البيانات صحيحة، وأن سبب الفشل قد تمت معالجته، يمكنك حينها فقط المحاولة مرة أخرى.
15. نجاح أول خصم شهري لا يعني أن التجديدات ستنجح دائمًا
تعتمد خدمات مثل ChatGPT و Claude و Midjourney و Netflix و Spotify والخدمات السحابية عادةً على الخصم المتكرر. فالدفعة الأولى يطلقها المستخدم، بينما قد تكون الدفعات اللاحقة الخاصة بالتجديد مُبادرة من التاجر في الخلفية. وتعامل قواعد الدفع لدى Mastercard المدفوعات المتكررة وغيرها من المعاملات التي يبدأها التاجر كسيناريوهات تعاقدية منفصلة. وغالبًا ما يحدث فشل التجديد في الحالات التالية:
البطاقة لا تدعم المدفوعات المتكررة أو المعاملات التي يبدأها التاجر;
تغير رقم البطاقة، أو تاريخ الانتهاء، أو CVC;
ما زال التاجر يحتفظ ببيانات البطاقة القديمة;
تطلب الجهة المُصدرة إعادة المصادقة;
تغير مبلغ التجديد;
جُمّدت البطاقة مؤقتًا;
أغلقت المنصة صلاحيات الاشتراك.
إذا كنت تخطط لاشتراك طويل الأمد، فاحرص على التأكد من أن البطاقة تدعم صراحة Recurring Payment أو Merchant-Initiated Transaction أو Card-on-File. ونجاح عملية واحدة أحيانًا لا يثبت إلا أن ذلك التفويض المحدد قد مرّ بنجاح.
16. ماذا يعني Do Not Honor بالضبط؟
يُعد Do Not Honor أحد أشهر رموز الرفض العامة من جانب الجهة المُصدرة. وهو يعني فقط أن الجهة المُصدرة لم توافق على المعاملة، من دون إبلاغ التاجر بالسبب المحدد. وقد يكون السبب الحقيقي هو نظام مخاطر لحظي، أو شذوذ إقليمي، أو قيود MCC، أو تغيّر في حالة البطاقة، أو الحاجة إلى توثيق إضافي للحساب، أو سياسة داخلية لدى المُصدر. ولأسباب تتعلق بالخصوصية والأمان، لا يحصل عادةً معالجو الدفع والتجار على السبب الكامل. والجهة الوحيدة القادرة على التحقق أكثر هي الجهة المُصدرة.
عند التواصل مع خدمة العملاء، جهّز وقت المعاملة، واسم التاجر، والمبلغ، والعملة، وآخر أربعة أرقام من البطاقة، والتنبيه الذي ظهر على الصفحة، وحالة المعاملة في التطبيق. ولا تكتفِ بالسؤال: «لماذا لم تنجح؟»، بل اطلب بوضوح رمز استجابة التفويض الأصلي وسبب الرفض من الجهة المُصدرة.
17. يظهر خطأ لدى التاجر، لكن لا يوجد سجل معاملة في تطبيق بطاقة U
إذا لم يظهر أي سجل في التطبيق إطلاقًا، فهذا يعني عادةً أن طلب التفويض لم يصل أصلًا إلى الجهة المُصدرة. وربما تم حجب المعاملة مسبقًا من التاجر أو من بوابة الدفع. ومن الأسباب الشائعة:
التاجر يرفض البطاقات مسبقة الدفع، أو البطاقات الافتراضية، أو الـ BIN الحالي;
فشل الفحص المسبق لعنوان الفوترة;
منطقة حساب التاجر لا تتطابق مع منطقة البطاقة;
لم يبدأ 3DS بشكل صحيح;
الجهاز أو الحساب أو عدد المحاولات فعّل نظام المخاطر لدى التاجر;
تم تقييد رقم البطاقة من جانب التاجر.
في هذه الحالة، من المحتمل أيضًا ألا تتمكن خدمة عملاء بطاقة U من العثور على المعاملة. ولذلك ينبغي أن يتركز الفحص على رسالة الخطأ لدى التاجر، وBIN البطاقة، ودولة الإصدار، وعنوان الفوترة، وبيئة 3DS. أما إذا كان التطبيق يعرض بالفعل Declined، فهذا يعني أن الطلب وصل إلى نظام الجهة المُصدرة، وعندها ينبغي التركيز على رمز الرفض الصادر عنها.
18. لماذا يظهر Pending بينما ما يزال الطلب فاشلًا؟
تعني حالة Pending فقط أن الأموال جرى تفويضها مؤقتًا. ولا تعني أن التاجر نجح في تحصيل الدفعة. فبعد الموافقة على تفويض البطاقة، يظل على التاجر إنشاء الطلب واستكمال التقاط المعاملة. وإذا حدث خطأ في أي مرحلة، فقد تظهر حالة «تم تجميد المال على البطاقة، لكن الطلب لم يُنشأ». اسأل التاجر أولًا عما إذا كان الطلب موجودًا:
إذا وُجد طلب: اسأل إن كان لا يزال قيد المعالجة، ولا تدفع مرة أخرى;
إذا لم يوجد طلب: انتظر إلغاء التفويض، واسأل منصة البطاقة عن موعد تحريره;
إذا ظهرت عدة حالات Pending: راجعها واحدةً واحدة، ولا تفترض بنفسك أيّها قد أُلغي بالفعل.
إعادة الدفع قبل اتضاح الحالة هي أسهل طريقة لحدوث عدة عمليات تجميد في الوقت نفسه.
19. كيفية التعامل مع رسائل الخطأ الشائعة
رمز الخطأ | المعنى الشائع | الإجراء ذو الأولوية |
|---|---|---|
insufficient_funds | الرصيد المتاح غير كافٍ | تحقق من الرصيد المتاح للبطاقة، والرسوم، والتفويضات المسبقة |
authentication_required | يلزم توثيق 3DS | أكمل التحقق عبر الرسائل أو التطبيق أو الويب |
authentication_failed | فشل التوثيق | تحقق من بيئة التوثيق، ورقم الهاتف، ودعم البطاقة |
incorrect_cvc | رمز الأمان غير صحيح | احصل على CVC الحالي للبطاقة من جديد |
expired_card | البطاقة منتهية الصلاحية | استبدل البطاقة وحدّث وسيلة الدفع لدى التاجر |
card_not_supported | البطاقة لا تدعم هذا النوع من المعاملات | استخدم بطاقة تدعم هذا سيناريو التاجر |
transaction_not_allowed | المُصدر لا يسمح بهذه المعاملة | تحقق من الصلاحيات وMCC والقيود الإقليمية |
currency_not_supported | البطاقة لا تدعم العملة الحالية | غيّر عملة التسوية أو البطاقة |
duplicate_transaction | اشتباه في دفع مكرر | توقف عن إعادة المحاولة وانتظر نتيجة المعاملة الأصلية |
restricted_card | البطاقة مقيّدة | تواصل مع منصة بطاقة U للتحقق من حالة الحساب |
do_not_honor | رفض عام من جهة الإصدار | اطلب من الجهة المُصدرة التحقق من السبب الأصلي |
generic_decline | السبب غير مُعلن | توقف عن المحاولات المتتالية وتواصل مع الجهة المُصدرة |
processing_error | خطأ في معالجة الدفع | أعد المحاولة لاحقًا أو استخدم وسيلة دفع أخرى |
غالبًا ما تعرض صفحات التجار كل هذه الحالات ببساطة على أنها «فشل في الدفع». وإذا كان تطبيق بطاقة U يعرض تفاصيل أكثر اكتمالًا عن المعاملة، فيجب الاعتماد على الرمز الأصلي من جهة الإصدار.
20. ترتيب أكثر عملية للفحص
إذا فشلت عملية الدفع، فيمكن اتباع الترتيب التالي:
أوقف إعادة المحاولة أولًا. لا تضغط على زر الدفع مرارًا، ولا تغيّر العنوان وCVC والمبلغ في الوقت نفسه. احتفظ بالحالة كما هي، وراجع طلب التاجر وسجلات البطاقة.
حدّد ما إذا كان طلب التفويض قد وصل إلى الجهة المُصدرة.
لا يوجد سجل: راجع قيود التاجر وBIN وعنوان الفوترة و3DS;
Declined: راجع الرصيد والحدود والصلاحيات وMCC وإدارة المخاطر;
Pending: أكّد الطلب وانتظر الإكمال أو الإفراج;
Reversed: تحقّق هل عادت الأموال بالفعل;
Completed: استخدم معلومات المعاملة لمطابقة الطلب مع التاجر.
تحقق من الرصيد الحقيقي القابل للإنفاق. راجع Card Balance وAvailable Balance والمبالغ المجمّدة ومبالغ Pending، وتأكد من أن أموال المحفظة قد نُقلت أو حُولت بالفعل.
أعد حساب المبلغ المطلوب فعليًا للتفويض. أدرج الضرائب، ورسوم المعاملة، وسعر الصرف، وفروق التحويل، وعمليات التحقق الصغيرة، والتفويضات المسبقة.
تحقق من الحدود ومفاتيح الوظائف. راجع حدود المعاملة الواحدة، واليومية، والشهرية، وحدود الدفع عبر الإنترنت، وتأكد من تفعيل Online وInternational وRecurring و3DS.
أدخل بيانات البطاقة يدويًا من جديد. أعد قراءة رقم البطاقة، وتاريخ الانتهاء، وCVC، واسم حامل البطاقة، وعنوان الفوترة، والرمز البريدي من تطبيق بطاقة U، ولا تستخدم البيانات القديمة المحفوظة في المتصفح.
احكم ما إذا كانت البطاقة مناسبة لهذا السيناريو. تأكد مما إذا كان التاجر يقبل البطاقات مسبقة الدفع، والبطاقات الافتراضية، والبطاقات الصادرة من الخارج، وBIN الحالي. والفنادق، وتأجير السيارات، والإعلانات، والخدمات السحابية، والاشتراكات المتكررة تحتاج خصوصًا إلى تأكيد منفصل.
تواصل مع الدعم وأنت تملك المعلومات الكاملة. قدّم وقت المعاملة، والمبلغ، والعملة، واسم التاجر، وآخر أربعة أرقام من البطاقة، وحالة المعاملة، ورمز الرفض، واسأل:
هل تلقى نظام الجهة المُصدرة طلب التفويض؟
ما هو رمز الرفض الأصلي؟
هل تتعلق المشكلة بالرصيد، أو الحدود، أو MCC، أو القيود الإقليمية؟
هل تدعم هذه البطاقة التاجر الحالي ونوع المعاملة الحالي؟
هل يلزم رفع إجراء من إجراءات المخاطر أو استكمال توثيق إضافي؟
21. ما المشكلات التي لا يمكن حلها بمجرد الشحن؟
الحالات التالية لا ترتبط مباشرةً بحجم الرصيد:
التاجر لا يقبل البطاقات مسبقة الدفع، أو البطاقات الافتراضية، أو الـ BIN الحالي;
البطاقة لا تدعم الخصم المتكرر أو 3DS;
تم حظر MCC الحالي من جهة الإصدار;
دولة الإصدار لا تلبّي متطلبات التاجر;
عنوان الفوترة أو CVC غير متطابق;
حالة البطاقة أو الحساب أو KYC مقيّدة;
تم إيقاف برنامج البطاقة بالفعل;
نظام مخاطر التاجر يحجب المعاملة قبل التفويض;
البطاقة لا تدعم العملة الحالية.
إذا كانت المنصة قد أوضحت بالفعل أنها لا تدعم نوعًا معينًا من المعاملات، فإن الاستمرار في شحن الرصيد لن يؤدي إلا إلى إبقاء مزيد من الأموال داخل البطاقة، ولن يرفع معدل النجاح.
22. كيف تقلل فشل الدفع في الاستخدام اليومي
هناك بعض العادات المفيدة جدًا:
انظر إلى الرصيد المتاح، لا إلى إجمالي أصول الحساب;
اترك هامشًا للضرائب، وسعر الصرف، والتفويضات المسبقة;
تعامل مع معاملات Pending في الوقت المناسب;
استخدم بيانات الفوترة الحقيقية المسجلة على المنصة;
فعّل مسبقًا وظائف الدفع عبر الإنترنت، والدفع الدولي، و3DS;
في الاشتراكات الطويلة، استخدم بطاقة تدعم الخصم المتكرر;
قبل الفنادق وتأجير السيارات، استفسر مسبقًا عن التأمين وسياسة البطاقة;
لا تكرر المحاولة مباشرة بعد الفشل;
افحص الحدود، وتاريخ الانتهاء، وإشعارات استبدال البطاقة بانتظام;
احتفظ برقم الطلب، ولقطات المعاملة، ورموز الرفض;
جهّز بطاقة احتياطية من جهة إصدار مختلفة.
إذا كان في البطاقة رصيد لكن الدفع لا ينجح، فلا تتعجل في شحنها مرة أخرى. ما يهم حقًا هو مقدار الإنفاق الذي يسمح به نظام الجهة المُصدرة لهذه البطاقة حاليًا، وما إذا كان يقبل هذه المعاملة. إذا لم يظهر في التطبيق أي سجل للمعاملة، فغالبًا حدثت المشكلة عند التاجر أو بوابة الدفع. وإذا ظهر Declined، فاسأل الجهة المُصدرة عن رمز الرفض الأصلي. وإذا ظهر Pending، فأكّد الطلب أولًا وانتظر اكتمال التفويض أو الإفراج عنه. وعادةً ما يكون الفحص بالترتيب التالي: «سجل المعاملة → الرصيد المتاح → التجميدات والتفويضات المسبقة → الحدود والصلاحيات → بيانات البطاقة → قيود التاجر» أسرع في الوصول إلى السبب من تكرار تغيير العنوان أو الـ IP أو مواصلة الشحن.
حدود المصادر والاستنتاجات
المصادر الأساسية للتحقق: Visa Core Rules and Visa Product and Service Rules؛ Mastercard Transaction Processing Rules؛ Why was my credit card declined?.
إن الوقائع القابلة للتحقق في هذه المقالة بشأن حدود المعالجة المتعلقة بالتفويض، والتجار، وشبكات الدفع عندما يكون الرصيد كافيًا لكن الدفع يفشل، تستند إلى الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الإقليمي، فينبغي أن تعتمد على صفحة الجهة المُصدرة أو المنصة وقت التقديم.
وقد تؤدي اختلافات الجهة المُصدرة، والمنطقة، ومستوى الحساب، وقواعد التاجر، إلى نتائج مختلفة. أما التجارب، أو تقديرات نسب النجاح، أو مقارنات الرسوم، أو أحكام الاتجاهات التي لم تكشف عنها المصادر الأساسية المذكورة أعلاه بشكل مباشر، فهي مجرد تحليلات أو استنتاجات ولم تحصل على تأكيد رسمي من الجهات المعنية بالنسبة للحالات الفردية.