
يمكن استخدام بعض بطاقات الدفع بالعملات المشفرة لسحب النقود من أجهزة الصراف الآلي، لكن هذه الميزة ليست متاحة لجميع البطاقات. ويتوقف نجاح عملية السحب على نوع البطاقة، وصلاحيات السحب النقدي التي يتيحها مُصدرها، وشبكة الصراف الآلي، والأموال المتاحة في الحساب، والقيود المطبقة في المنطقة المعنية.
تدعم بعض البطاقات الفعلية الصادرة ضمن برامج RedotPay وBybit Card وCrypto.com السحب النقدي من أجهزة الصراف الآلي. ويمكن لحامليها الحصول على أوراق نقدية بالعملات الورقية التي توفرها الأجهزة المتوافقة. ويُخصم مبلغ المعاملة من رصيد مسبق الدفع أو من حساب أصول مشفرة مؤهلة، وفقًا لآلية تمويل البطاقة.
ومع ذلك، فإن إمكانية إجراء المدفوعات عبر شبكتي Visa أو Mastercard لا تعني بالضرورة إمكانية سحب النقود من أي جهاز صراف آلي. فقد تختلف صلاحيات السحب بين البطاقات الفعلية والافتراضية، كما قد تخضع بطاقات العلامة التجارية نفسها لرسوم وحدود مختلفة بحسب منطقة الإصدار.
1. هل يمكن سحب النقود من جهاز الصراف الآلي باستخدام بطاقة عملات مشفرة؟
تُعد عملية السحب من الصراف الآلي باستخدام بطاقة دفع بالعملات المشفرة، في جوهرها، معاملة سحب نقدي تُعالج عبر شبكة بطاقات دفع. وهي تختلف عن شراء Bitcoin أو غيرها من الأصول الرقمية وبيعها عبر أجهزة الصراف المخصصة للعملات المشفرة.
لا تتصل أجهزة الصراف الآلي المصرفية التقليدية مباشرة بمحافظ البلوكشين، ولا تستقبل تحويلات USDT أو USDC المرسلة من المستخدمين.
عندما يُدخل حامل البطاقة مبلغ السحب، يُرسل طلب المعاملة عبر شبكة البطاقات المعنية إلى مُصدر البطاقة أو نظام معالجة التفويضات. ويتحقق النظام من حالة البطاقة، وصلاحيات السحب، والأموال المتاحة، وحدود المعاملة. وإذا تمت الموافقة عليها، يصرف الجهاز النقود.
تختلف بطاقات الدفع بالعملات المشفرة في الطريقة التي توفر بها الأموال اللازمة للسحب.
نموذج الرصيد المسبق الدفع بالعملة الورقية
يحوّل المستخدم أصوله المشفرة مسبقًا إلى عملة ورقية، ثم يشحن رصيد البطاقة بالأموال الناتجة عن التحويل. وتُموَّل عمليات السحب من الصراف الآلي مباشرة من هذا الرصيد.
تعتمد بعض بطاقات Visa مسبقة الدفع من Crypto.com هذا النموذج. فعادةً ما يحدث تحويل الأصول المشفرة عند شحن البطاقة، وليس من خلال بيع جديد للعملات المشفرة عند كل عملية سحب.
نموذج التحويل عند تنفيذ المعاملة
يحتفظ المستخدم بعملات ورقية أو أصول مشفرة مؤهلة في حساب تمويل مخصص. وعند تنفيذ معاملة، إذا لم يكن الرصيد المتاح بالعملة الورقية كافيًا، فقد يحوّل النظام أصولًا مشفرة محددة وفقًا لقواعد المنتج.
تستخدم بعض برامج Bybit Card هذه الآلية، إذ تسمح بتمويل المعاملات من الأصول المؤهلة الموجودة في حساب Funding Account.
نموذج رصيد الأصول المحتفظ بها على المنصة
يحتفظ المستخدم على منصة دفع بالعملات المشفرة بأصول يمكن استخدامها لتمويل الإنفاق بالبطاقة. وتوفر المنصة الأموال بالعملة الورقية اللازمة لتسوية معاملات البطاقة، وفقًا لأسعار الصرف وقواعد الرسوم المعمول بها.
تعمل بعض برامج بطاقات RedotPay وفق هذا النموذج.
تؤثر الاختلافات بين هذه الآليات بصورة مباشرة في تكلفة السحب.
فعلى سبيل المثال، لا يعني ظهور رصيد قدره 200 USDT في الحساب بالضرورة إمكانية سحب نقود تعادل 200 دولار أمريكي من جهاز الصراف الآلي. فإذا استلزمت المعاملة تحويل الأصول أو صرف العملات أو دفع رسوم، فقد يكون المبلغ القابل للسحب فعليًا أقل من القيمة الاسمية للأصول.
كذلك، لا ينبغي اعتبار إجمالي الأصول المعروض على المنصة مساويًا تلقائيًا للرصيد المتاح للاستخدام عبر البطاقة.
في حالة Bybit Card، على سبيل المثال، تعتمد القدرة الشرائية Spending Power على الأموال الورقية المتاحة في حساب Funding Account، والأصول المحددة للدفع، ومصادر التمويل المؤهلة الأخرى. ويمكن للمستخدم الاطلاع على المبالغ ذات الصلة وترتيب استخدام الأصول من واجهة إدارة البطاقة.
2. الفرق بين البطاقات الافتراضية والفعلية في السحب من أجهزة الصراف الآلي
تتطلب عمليات السحب النقدي التقليدية من أجهزة الصراف الآلي عادةً بطاقة مصرفية فعلية. وتبدأ المعاملة باستخدام الشريحة الإلكترونية أو الشريط المغناطيسي أو وسيلة دفع غير تلامسية مدعومة، ثم يُستخدم رمز PIN لإتمام المصادقة.
لذلك، فإن معظم بطاقات الدفع الافتراضية بالعملات المشفرة والمخصصة للشراء عبر الإنترنت فقط لا تسمح بسحب النقود من أجهزة الصراف الآلي بمجرد إدخال رقم البطاقة وتاريخ انتهاء صلاحيتها ورمز CVV.
توضح RedotPay صراحةً في تعليماتها الرسمية أن السحب من الصراف الآلي يتطلب بطاقة فعلية. وتؤكد Crypto.com كذلك أن بطاقاتها الافتراضية مسبقة الدفع لا تدعم معاملات الصراف الآلي، وأن استخدام بطاقة فعلية ضروري لهذا الغرض.
لكن تطور تقنيات السحب دون بطاقة يعني أن وجود بطاقة فعلية لم يعد شرطًا مطلقًا لجميع خدمات أجهزة الصراف الآلي.
تدعم بعض الأجهزة تقنية NFC أو المحافظ الرقمية على الهواتف أو خدمات محددة للسحب دون بطاقة. ومع ذلك، فإن توفر خاصية الدفع غير التلامسي في الجهاز لا يعني إمكانية استخدام كل بطاقة دفع بالعملات المشفرة مضافة إلى Apple Pay أو Google Wallet.
وتعتمد إمكانية السحب النقدي باستخدام المحفظة الرقمية على دعم مشغّل جهاز الصراف الآلي وشبكة البطاقات ومُصدر البطاقة لطريقة المعاملة المعنية.
حالة البطاقة أو ميزتها | دلالتها بالنسبة إلى السحب من الصراف الآلي |
|---|---|
امتلاك رقم بطاقة افتراضية من Visa أو Mastercard | لا يثبت أن البطاقة تدعم السحب النقدي |
إمكانية إضافة البطاقة إلى Apple Pay أو Google Wallet | لا تعني بالضرورة إمكانية السحب من الصراف الآلي |
طلب بطاقة فعلية وتفعيلها | لا يزال من الضروري التأكد من صلاحية السحب النقدي |
تأكيد رسمي لدعم السحب من الصراف الآلي | يجب أيضًا التحقق من المنطقة والشبكة ورمز PIN والحدود |
ظهور شعار شبكة البطاقات المعنية على الجهاز | لا يضمن الموافقة على معاملات جميع البطاقات |
إذا كان الحصول على النقود من أجهزة الصراف الآلي هو الغرض الأساسي من البطاقة، فمن الأفضل التأكد من توفر هذه الخدمة في المنطقة المطلوبة قبل طلب البطاقة الفعلية. وبذلك يمكن تجنب دفع رسوم الإصدار والشحن، ثم اكتشاف تعذر سحب النقود بعد استلامها.
3. كيفية سحب النقود باستخدام بطاقة عملات مشفرة: التفعيل ورمز PIN وخطوات التنفيذ
الفحوص اللازمة قبل السحب
1. التأكد من تفعيل البطاقة الفعلية
تحتاج البطاقات الفعلية الجديدة عادةً إلى التفعيل قبل استخدامها.
فعلى سبيل المثال، تطلب RedotPay من المستخدم إدخال رمز التفعيل المرفق بالبطاقة الفعلية في التطبيق. وبعد إتمام التفعيل، يمكن استخدام البطاقة في عمليات السحب المدعومة من أجهزة الصراف الآلي والمدفوعات المباشرة لدى المتاجر.
تتيح بعض منصات إصدار البطاقات للمستخدم التحكم بصورة مستقلة في وظيفة ATM Withdrawals. وتوفر كل من RedotPay وBybit Card إعدادات أمنية مرتبطة بهذه الوظيفة.
إذا كانت صلاحية السحب النقدي معطلة، فقد تُرفض المعاملة في جهاز الصراف الآلي حتى وإن كانت البطاقة تعمل بصورة طبيعية عند الشراء عبر الإنترنت.
2. إعداد رمز PIN الخاص بالبطاقة والتحقق منه
رمز PIN، وهو اختصار لعبارة Personal Identification Number، هو رقم تعريف شخصي يُستخدم للمصادقة على معاملات البطاقات.
ليس بالضرورة أن يكون رمز PIN المستخدم في أجهزة الصراف الآلي مطابقًا لكلمة مرور تسجيل الدخول إلى المنصة أو كلمة المرور الخاصة بمعاملات الأموال أو رمز التحقق المستخدم في 3D Secure.
تسمح RedotPay لحاملي البطاقات الفعلية بإعداد رمز PIN مكوّن من أربعة أو ستة أرقام عبر التطبيق. ولا توفر بطاقاتها الافتراضية وظيفة إعداد PIN نفسها.
تتيح Bybit Card أيضًا إعادة تعيين رمز PIN، لكن الإجراءات الدقيقة تعتمد على برنامج البطاقة المعني.
ينص دليل Bybit الرسمي لإدارة البطاقات على أنه بعد إعادة تعيين رمز PIN، يجب على المستخدم أولًا إتمام معاملة في جهاز صراف آلي باستخدام الرمز الجديد. ويمكن الاكتفاء بالاستعلام عن الرصيد لهذه الخطوة. وبعد ذلك، يجب إتمام معاملة لدى أحد التجار باستخدام شريحة البطاقة ورمز PIN لاستكمال إجراءات التحديث ذات الصلة.
إذا نسي المستخدم رمز PIN، فعليه إعادة تعيينه من خلال القنوات الرسمية لمُصدر البطاقة. ويُنصح بعدم تجربة أرقام مختلفة بصورة متكررة في جهاز الصراف الآلي، لأن ذلك قد يؤدي إلى تفعيل قفل أمني.
3. التحقق من الأموال القابلة للسحب والحدود المتبقية
يجب التأكد من أن الأموال المتاحة للبطاقة تكفي لتغطية مبلغ النقد المطلوب سحبه وأي رسوم محتملة.
إذا كانت البطاقة تستخدم أصولًا مثل USDT أو USDC لتمويل المعاملات، فمن الضروري أيضًا التأكد من وجود هذه الأصول في الحساب المحدد، واختيارها أصولًا للدفع عند الاقتضاء، وعدم وجود أرصدة مجمدة أو عمليات تفويض مسبق لم تُستكمل بعد.
حتى إذا كان الرصيد المتاح مساويًا تمامًا للمبلغ المطلوب سحبه، فإن ذلك لا يضمن الحصول على موافقة على المعاملة.
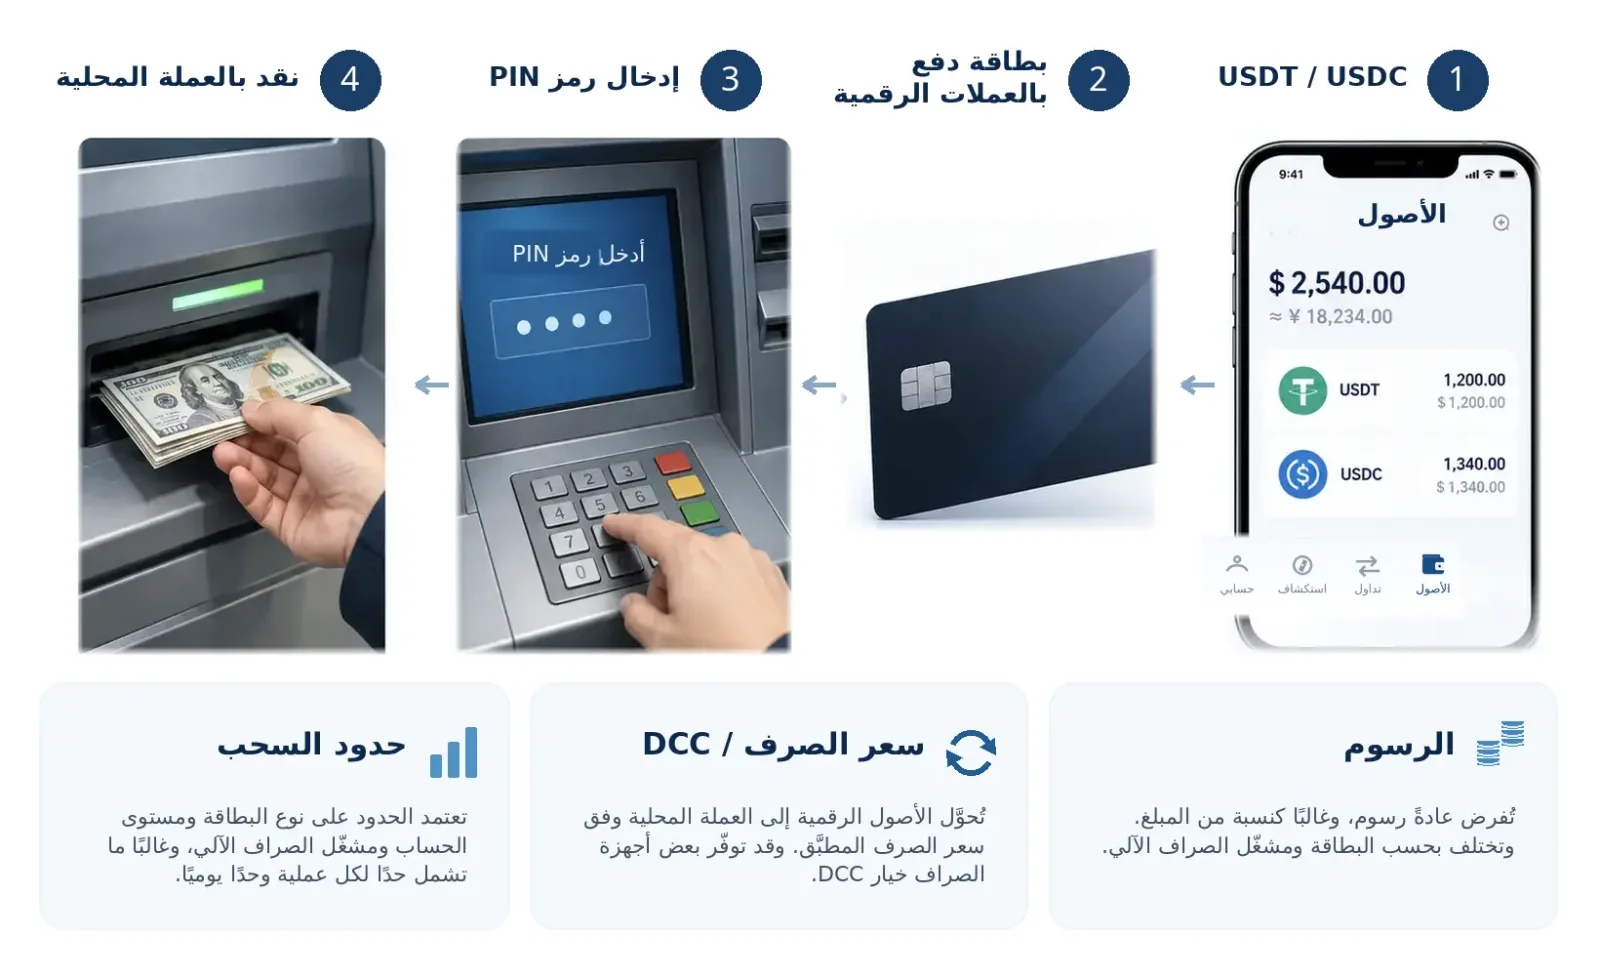
خطوات السحب من جهاز الصراف الآلي
بعد الانتهاء من الفحوص السابقة، تكون خطوات السحب مشابهة إلى حد كبير لاستخدام بطاقة الخصم التقليدية.
العثور على جهاز صراف آلي متوافق. يمكن استخدام الأجهزة التي يوصي بها مُصدر البطاقة أو البحث عن أجهزة مناسبة عبر Visa Global ATM Locator. وبالنسبة إلى بطاقات Mastercard، يجب التأكد من أن الجهاز يدعم شبكة السحب النقدي المناسبة من Mastercard أو Cirrus.
إدخال البطاقة أو تمريرها بطريقة غير تلامسية. تُستخدم شريحة البطاقة الفعلية، أو الطريقة غير التلامسية المعتمدة إذا كانت البطاقة والجهاز يدعمانها.
اختيار Cash Withdrawal. تُتبع التعليمات الظاهرة على الجهاز لإدخال رمز PIN ومبلغ السحب.
اختيار نوع الحساب عند الطلب. تعرض بعض الأجهزة خيارات Checking أو Savings أو Credit. ولا ترتبط بطاقة الدفع بالعملات المشفرة بالضرورة بحساب مصرفي تقليدي، لذلك يجب اتباع تعليمات برنامج البطاقة المعني.
مراجعة الرسوم وخيارات تحويل العملة. قد يعرض الجهاز رسومًا إضافية يفرضها المشغّل أو عرضًا للتحويل الديناميكي للعملات. ويجب مراجعة هذه المعلومات بعناية قبل التأكيد النهائي.
إتمام المعاملة ومراجعة السجلات. بعد استلام النقود، يُحتفظ بإيصال المعاملة ويُراجع المبلغ المخصوم فعليًا في تطبيق البطاقة.
إذا كانت الرسوم أو أسعار الصرف المعروضة على جهاز الصراف الآلي تختلف بصورة ملحوظة عما كان متوقعًا، فيمكن إلغاء العملية قبل تأكيدها.
وفي عمليات السحب التي تتضمن تحويلًا بين العملات، قد يتأثر المبلغ النهائي المُقيّد بموعد المقاصة وتغيرات أسعار الصرف. ويُعتمد على تفاصيل معاملة البطاقة للتحقق من المبلغ النهائي.
4. رسوم السحب من الصراف الآلي: مقارنة RedotPay وBybit Card وCrypto.com
تتكون تكاليف السحب النقدي باستخدام بطاقات الدفع بالعملات المشفرة عادةً من عدة فئات:
نوع الرسوم أو التكلفة | الجهة أو العامل الرئيسي |
|---|---|
رسوم السحب من الصراف الآلي | مُصدر البطاقة أو برنامجها |
رسوم إضافية يفرضها مشغّل الصراف الآلي | البنك المالك للجهاز أو مشغّل مستقل |
رسوم المعاملات بالعملات الأجنبية | مُصدر البطاقة أو برنامجها |
رسوم تحويل الأصول المشفرة | مقدم خدمة تحويل الأصول |
هامش سعر الصرف | الفرق بين سعر التحويل الفعلي والسعر المرجعي |
ليس من الضروري أن تنطبق جميع هذه التكاليف على المعاملة نفسها.
فعلى سبيل المثال، قد لا يؤدي السحب من رصيد مسبق الدفع ومحوّل بالفعل إلى عملة ورقية إلى فرض رسوم جديدة لتحويل الأصول المشفرة. أما استخدام USDT لتمويل السحب عند تنفيذ المعاملة، فقد يترتب عليه تكاليف تحويل إضافية.
عادةً ما يعني حد السحب المعفى من الرسوم إعفاء المبلغ المعني من رسوم السحب التي يفرضها مُصدر البطاقة فقط، ولا يعني أن المعاملة بأكملها خالية من التكاليف.
RedotPay: رسوم مختلفة بحسب عملة البطاقة
وفقًا لجدول رسوم السحب الرسمي الذي نشرته RedotPay في 27 يوليو 2026، تخضع بطاقاتها الفعلية للرسوم التالية:
بند الرسوم | القاعدة الرسمية |
|---|---|
رسوم السحب لبطاقات الدولار الهونغ كونغي HKD | 2% |
رسوم السحب لبطاقات الدولار الأمريكي USD | 2% على إجمالي السحوبات الشهرية حتى 10,000 دولار أمريكي، و3% على الجزء المتجاوز لهذا المبلغ |
المعاملات بعملة إصدار البطاقة | لا تُفرض رسوم المعاملات المقابلة للتحويل بين العملات |
المعاملات بعملات أخرى | 1.2% |
تحويل الأصول المشفرة عند انطباقه | 1% |
فعلى سبيل المثال، قد تختلف بنود الرسوم عند السحب ببطاقة مقوّمة بالدولار الأمريكي من خلال معاملة بالدولار، مقارنةً بالسحب في منطقة تستخدم اليورو.
وإذا تطلب السحب بعملة مختلفة تحويل USDT أيضًا لتمويل المعاملة، فقد تؤثر رسوم السحب ورسوم المعاملات بالعملات الأجنبية وتكاليف تحويل الأصول المشفرة مجتمعةً في المبلغ النهائي المخصوم.
Bybit Card: حد شهري معفى من الرسوم ورسوم على المبالغ الزائدة
وفقًا للوثائق الرسمية للرسوم والحدود لدى Bybit، التي حُدثت في سبتمبر 2026، تُعفى أول 100 دولار أمريكي من السحوبات الشهرية عبر الصراف الآلي من رسوم السحب التي تفرضها Bybit، وذلك في بعض برامج البطاقات في أستراليا ومنطقة آسيا والمحيط الهادئ. وتُفرض رسوم بنسبة 2% على المبلغ المتجاوز لهذا الحد.
تقدم Bybit مثالًا توضيحيًا للحساب.
لنفترض أن حامل بطاقة خاضعة لهذه القاعدة سحب 60 دولارًا أمريكيًا في المرة الأولى خلال الشهر، ثم سحب 110 دولارات أمريكية في معاملة لاحقة:
تقع أول 60 دولارًا ضمن الحد المعفى من الرسوم.
تستهلك أول 40 دولارًا من السحب الثاني الجزء المتبقي من الحد المعفى.
تخضع الدولارات السبعون المتبقية من السحب الثاني لرسوم بنسبة 2%.
يبلغ إجمالي رسوم السحب التي تفرضها Bybit على المعاملتين 1.40 دولار أمريكي.
لا يشمل مبلغ 1.40 دولار أي رسوم إضافية محتملة يفرضها مشغّل الصراف الآلي أو تكاليف صرف العملات أو تحويل الأصول المشفرة.
تختلف قواعد Bybit بصورة كبيرة بين المناطق. فعلى سبيل المثال، يحدد جدول الرسوم الرسمي للبطاقات الأرجنتينية إعفاءً شهريًا حتى 95,000 ARS من رسوم السحب، بينما يبلغ الحد المقابل للبطاقات البرازيلية 550 BRL شهريًا. وتُفرض رسوم بنسبة 2% على الجزء المتجاوز لكل حد.
لذلك، لا ينبغي افتراض أن الحد المعفى من الرسوم في منطقة معينة ينطبق على برامج Bybit Card في المناطق الأخرى.
Crypto.com: حد السحب المعفى من الرسوم بحسب فئة البطاقة
تقدم بطاقات Visa الأوروبية مسبقة الدفع من Crypto.com حدودًا شهرية مختلفة للسحب من أجهزة الصراف الآلي دون رسوم، بحسب فئة البطاقة.
تنطبق الأرقام التالية على المستخدمين المشمولين بجدول الرسوم الأوروبي الرسمي، ممن لديهم عنوان إقامة في أوروبا:
فئة البطاقة | حد السحب الشهري المعفى من رسوم الصراف الآلي |
|---|---|
Midnight | 200 يورو |
Ruby | 400 يورو |
Indigo / Jade | 800 يورو |
Icy / Rose | 800 يورو |
Obsidian | 1,000 يورو |
تُفرض رسوم سحب بنسبة 2% على المبالغ التي تتجاوز الحد الشهري المعفى، وفقًا للقواعد المعمول بها.
وهناك تفصيل يسهل إغفاله:
ينص جدول الرسوم الأوروبي لدى Crypto.com صراحةً على أن الرسوم الإضافية التي يفرضها مشغّل جهاز الصراف الآلي، إن وُجدت، تُحتسب أيضًا ضمن حد السحب من الصراف الآلي.
لا يعني ذلك أن Crypto.com تعفي المستخدم من رسوم مشغّل الجهاز، كما لا يجوز الاستنتاج أن جهات إصدار البطاقات الأخرى تعتمد طريقة الحساب نفسها.
تحدد قواعد معاملات العملات الأجنبية المطبقة على بطاقات Crypto.com الأوروبية اعتبارًا من 1 أكتوبر 2026 رسومًا مختلفة حسب فئة البطاقة وموقع المعاملة. فعلى سبيل المثال، تختلف شروط بعض الفئات عند إجراء معاملات بعملات غير اليورو داخل الاتحاد الأوروبي والمملكة المتحدة، مقارنةً بمعاملات مماثلة خارج هاتين المنطقتين.
يمكن الرجوع إلى التفاصيل في جدول رسوم وحدود Crypto.com للبطاقات الأوروبية.
ينبغي للمستخدمين الذين يسحبون النقود باستمرار مراعاة الرسوم الثابتة التي قد تفرضها أجهزة الصراف الآلي المختلفة، إلى جانب النسب المذكورة. فإذا كانت هناك رسوم ثابتة على كل عملية، فقد تؤدي السحوبات الصغيرة المتكررة إلى زيادة التكلفة الإجمالية بصورة ملحوظة.
5. أسعار الصرف والتحويل الديناميكي للعملات (DCC) عند السحب دوليًا: كيف تتجنب التكاليف الإضافية؟
عند استخدام بطاقة دفع بالعملات المشفرة لسحب النقود خارج بلد إصدارها، قد يسأل جهاز الصراف الآلي حامل البطاقة عما إذا كان يفضل معالجة المعاملة بالعملة المحلية أو بعملة البطاقة.
يتعلق هذا الخيار بخدمة التحويل الديناميكي للعملات (Dynamic Currency Conversion)، المعروفة اختصارًا باسم DCC.
لنفترض أن مستخدمًا يحمل بطاقة دفع بالعملات المشفرة مقوّمة بالدولار الأمريكي، ويريد سحب 100 يورو في بلد يستخدم اليورو.
قد يعرض جهاز الصراف الآلي خيارين:
معالجة المعاملة باليورو: تتولى شبكة البطاقات ومُصدر البطاقة المعني تحويل العملة وفقًا للقواعد المطبقة.
معالجة المعاملة بالدولار الأمريكي: يحوّل مشغّل جهاز الصراف الآلي مبلغ 100 يورو إلى الدولار أولًا، ثم يرسل المعاملة بالمبلغ الناتج بالدولار الأمريكي.
يمثل الخيار الثاني عادةً معاملة تتضمن خدمة DCC.
قد يتضمن سعر الصرف الذي يقدمه مشغّل جهاز الصراف الآلي هامشًا إضافيًا. كما يؤدي قبول DCC إلى تغيير مسار تحويل العملة وهيكل التكاليف المطبق على المعاملة.
وفقًا لإرشادات Visa الرسمية بشأن DCC، ينبغي للتجار وأجهزة الصراف الآلي التي تقدم التحويل الديناميكي للعملات عرض المبالغ قبل التحويل وبعده، وسعر الصرف، والرسوم ذات الصلة، مع إتاحة خيار قبول التحويل أو رفضه لحامل البطاقة.
في معظم حالات السحب النقدي الدولي، يُعد اختيار معالجة المعاملة بالعملة المحلية عادةً وسيلة معقولة لتجنب القبول المباشر بعرض التحويل الديناميكي للعملات الذي يقدمه جهاز الصراف الآلي.
لكن اختيار العملة المحلية لا يعني بالضرورة عدم وجود تكاليف صرف. فقد يفرض مُصدر البطاقة رسومًا على المعاملات بالعملات الأجنبية، كما تحدد شبكة البطاقات سعر التحويل وفقًا للقواعد المعمول بها.
إذا عرض الجهاز سعرين واضحين، فينبغي لحامل البطاقة مقارنة التكلفة الفعلية لكل منهما، بدلًا من اتخاذ القرار اعتمادًا على عملة البطاقة وحدها.
ويمكن للمستخدمين الذين يحتاجون بانتظام إلى مبالغ كبيرة بالعملات الورقية مقارنة التكلفة الكاملة للتحويلات المصرفية المتوافقة مع المتطلبات التنظيمية، والسحب بالعملات الورقية من المنصات، والسحب النقدي من أجهزة الصراف الآلي. وتوفر أجهزة الصراف وسيلة مباشرة نسبيًا للحصول على النقود، لكنها ليست بالضرورة الأنسب للتحويلات المتكررة أو الكبيرة.
6. حدود السحب من الصراف الآلي: لكل معاملة ويوميًا وشهريًا
تكون حدود السحب من أجهزة الصراف الآلي عادةً منفصلة عن حدود المشتريات العادية بالبطاقة.
وقد يحدد مُصدر البطاقة مبالغ قصوى للسحب لكل معاملة أو يوم أو شهر أو سنة، إلى جانب قيود على عدد عمليات السحب خلال فترات محددة.
حدود السحب لدى المنتجات المختلفة
بطاقات Visa الأوروبية مسبقة الدفع من Crypto.com
ينص جدول الرسوم الرسمي على ما يلي:
الحد اليومي للسحب من الصراف الآلي: 2,000 يورو؛
الحد الشهري للسحب من الصراف الآلي: 10,000 يورو؛
الحد السنوي للسحب من الصراف الآلي: 75,000 يورو؛
عدد عمليات السحب: بحد أقصى 3 عمليات يوميًا، و30 عملية شهريًا، و360 عملية سنويًا.
Bybit Card
تعتمد حدود السحب من الصراف الآلي لدى Bybit Card على منطقة إصدار البطاقة وفئتها.
وفقًا لجدول الرسوم الرسمي، تخضع بعض البطاقات الفعلية في منطقة آسيا والمحيط الهادئ للحدود التالية بحسب المستوى:
مستوى البطاقة | حد السحب اليومي | حد السحب الشهري | حد السحب السنوي |
|---|---|---|---|
Level 1 | غير مدعوم | غير مدعوم | غير مدعوم |
Level 2 | 3,000 دولار أمريكي | 10,000 دولار أمريكي | 75,000 دولار أمريكي |
Level 3 | 3,000 دولار أمريكي | 10,000 دولار أمريكي | 100,000 دولار أمريكي |
تنطبق هذه الحدود على برامج البطاقات المعنية في منطقة آسيا والمحيط الهادئ فقط، ولا تمثل سياسة موحدة لجميع بطاقات Bybit Card حول العالم.
تطبق أستراليا والبرازيل والأرجنتين ومناطق الإصدار الأخرى قواعد مختلفة. كما تتضمن وثائق Bybit الرسمية للرسوم قيودًا محددة تتعلق بالسحب من أجهزة الصراف الآلي في بر الصين الرئيسي.
قد تفرض أجهزة الصراف الآلي قيودًا مستقلة على السحب
حتى إذا كانت البطاقة تسمح بسحب مبالغ مرتفعة، فقد يفرض جهاز الصراف الآلي قيودًا على:
الحد الأقصى للمبلغ الذي يمكن سحبه في معاملة واحدة؛
عدد الأوراق النقدية التي يمكن للجهاز صرفها في المرة الواحدة؛
مبالغ المعاملات المسموح بها للبطاقات المصرفية الدولية؛
العملات والفئات النقدية المدعومة وكمية النقود المتاحة داخل الجهاز.
فعلى سبيل المثال، قد تسمح البطاقة بسحب 2,000 دولار أمريكي يوميًا، لكن أحد أجهزة الصراف الآلي قد لا يستطيع صرف هذا المبلغ في معاملة واحدة، مما قد يضطر حامل البطاقة إلى تقسيم السحب على عدة عمليات.
لا يسمح تقسيم المعاملات بتجاوز الحدود التراكمية التي يحددها مُصدر البطاقة، وقد يؤدي أيضًا إلى زيادة رسوم الصراف الآلي المفروضة على كل عملية.
7. ماذا تفعل إذا فشل السحب من الصراف الآلي أو ظهر خصم غير صحيح؟
لا يعني رفض بطاقة دفع بالعملات المشفرة في جهاز الصراف الآلي بالضرورة تجميد الحساب. وينبغي أولًا مراجعة رسالة الجهاز، وحالة البطاقة، وسجلات المعاملات لتحديد السبب.
الأسباب الشائعة لفشل السحب النقدي
رسالة جهاز الصراف الآلي | السبب المحتمل | الإجراء المقترح |
|---|---|---|
Incorrect PIN | رمز PIN غير صحيح أو لم يدخل التحديث حيز التنفيذ بعد | مراجعة إجراءات إعداد PIN وإعادة تعيينه، وتجنب المحاولات المتكررة |
Insufficient Funds | الرصيد المتاح غير كافٍ أو لا يغطي الرسوم المرتبطة بالمعاملة | التحقق من المبلغ القابل للسحب فعليًا وتقليل مبلغ السحب عند الحاجة |
Transaction Not Permitted | وظيفة السحب معطلة أو أن برنامج البطاقة أو المنطقة لا يدعم العملية | مراجعة إعداد ATM Withdrawals في التطبيق |
Limit Exceeded | تجاوز حد المبلغ أو عدد عمليات السحب | التحقق من الحدود المتبقية لكل معاملة ويوميًا وشهريًا |
Card Not Accepted | عدم توافق الشبكة أو نوع البطاقة أو الجهاز | تجربة جهاز صراف آلي آخر موثوق ومتوافق |
Transaction Declined | قيود تتعلق بالتفويض أو مكافحة الاحتيال أو غيرها | التواصل مع مُصدر البطاقة لمعرفة السبب المحدد للرفض |
تكون رسائل الخطأ التي تعرضها أجهزة الصراف الآلي مختصرة في كثير من الأحيان. وقد يتطلب تحديد السبب الفعلي مراجعة سجلات التفويض لدى مُصدر البطاقة.
إذا أعادت أجهزة صراف آلي تابعة لمشغلين مختلفين رسائل رفض متشابهة، فمن الأفضل التواصل مع مُصدر البطاقة أولًا بدلًا من الاستمرار في تجربة أجهزة أخرى بصورة متكررة.
لم يصرف الجهاز النقود، لكن رصيد الحساب انخفض
في هذه الحالة، ينبغي التمييز بين معاملة لم تكتمل بعد وأخرى سُجلت باعتبارها مكتملة.
1. ظهور حالة Pending أو Authorization Hold
إذا لم يصرف جهاز الصراف الآلي أي نقود، لكن التطبيق يعرض Pending أو Authorization Hold، فقد تكون الأموال محجوزة مؤقتًا نتيجة عملية تفويض، دون أن يتحول ذلك إلى خصم نهائي.
يشير Authorization Hold عادةً إلى حجز الأموال عقب التفويض بالمعاملة. أما Pending فهو وصف أوسع لحالة قيد المعالجة، وينبغي تحديد معناه الدقيق من سجلات مُصدر البطاقة.
فعلى سبيل المثال، تميز Bybit في سجلاتها بين Authorization وTransaction. وقد يشير الأول إلى حجز الأموال المرتبط بالتفويض، بينما يُستخدم الثاني لتسجيل المعاملات الفعلية وحالات معالجتها.
ينبغي في هذه المرحلة مراجعة سجلات التفويض وحالة المعاملة. ويمكن التواصل مع مُصدر البطاقة عند الحاجة لمعرفة ما إذا كان التفويض سيُلغى أو سيُرفع الحجز عن الأموال.
لا تُكرر سحب مبلغ كبير فورًا قبل التأكد من حالة المعاملة الأصلية.
2. اكتمال المعاملة دون صرف النقود
إذا أظهرت تفاصيل معاملات البطاقة اكتمال الخصم، لكن جهاز الصراف الآلي لم يصرف النقود، فيجب طلب التحقيق في المعاملة.
قد تحدث مشكلة مشابهة إذا صرف الجهاز جزءًا من المبلغ المطلوب فقط. وفي هذه الحالة، يجب تسجيل المبلغ النقدي الذي تم استلامه فعليًا، وليس الاكتفاء بتسجيل المبلغ المطلوب سحبه.
يُنصح بالاحتفاظ بالأدلة التالية:
اسم مشغّل جهاز الصراف الآلي ورقم تعريف الجهاز؛
تاريخ المعاملة ووقتها والمنطقة الزمنية المحلية؛
مبلغ السحب المطلوب وعملته؛
المبلغ النقدي الذي تم استلامه فعليًا؛
رسالة الخطأ أو إيصال المعاملة من الجهاز؛
سجل المعاملة في تطبيق البطاقة؛
صور للموقع أو الجهاز لا تكشف معلومات حساسة مثل رمز PIN أو رقم البطاقة الكامل.
بعد ذلك، ينبغي التواصل مع مُصدر البطاقة ومشغّل جهاز الصراف الآلي، وتوضيح ما إذا كان الجهاز قد صرف أي نقود والمبلغ الذي تم استلامه، وطلب مراجعة سجلات صرف النقد ومعلومات تفويض المعاملة.
قد توفر شبكات البطاقات آليات لتسوية النزاعات المتعلقة بالسحب النقدي من أجهزة الصراف الآلي. لكن إمكانية تعديل المعاملة وتوقيت إعادة الأموال يعتمدان على اتفاقية البطاقة والقواعد المعمول بها ونتائج التحقيق.
لا يُعد النزاع المتعلق بالسحب النقدي باستخدام بطاقة عملات مشفرة مماثلًا لتحويل عبر البلوكشين لا يمكن التراجع عنه. ولا يجوز الاستنتاج أن الاعتراض على عملية سحب غير صحيحة غير ممكن لمجرد أن أموال البطاقة مصدرها USDT أو USDC.
ماذا تفعل إذا احتجز جهاز الصراف الآلي بطاقتك؟
إذا احتجز جهاز الصراف الآلي البطاقة، فينبغي تجميدها فورًا من خلال التطبيق الرسمي أو اتخاذ إجراءات الحماية التي يطلبها مُصدر البطاقة.
ويجب أيضًا التواصل مع البنك أو المشغّل المسؤول عن الجهاز للاستفسار عن إمكانية استرداد البطاقة وفقًا للإجراءات المطبقة.
إذا تعذر على المشغّل إعادة البطاقة أو وُجد خطر وصولها إلى شخص آخر، فينبغي التواصل سريعًا مع مُصدر البطاقة للإبلاغ عن المشكلة واتخاذ إجراءات الإيقاف أو الإلغاء أو إصدار بطاقة بديلة حسب الحاجة.
8. الأسئلة الشائعة
هل يمكن سحب USDT أو USDC مباشرةً كنقود من جهاز الصراف الآلي؟
لا تعالج أجهزة الصراف الآلي المصرفية التقليدية معاملات USDT أو USDC على البلوكشين بصورة مباشرة.
إذا كانت بطاقة الدفع بالعملات المشفرة تدعم السحب من الصراف الآلي وتسمح باستخدام أرصدة هذه العملات المستقرة لتمويل المعاملات، فيمكن للمستخدم الحصول على نقود بالعملات الورقية التي يصرفها الجهاز، من خلال شبكة بطاقات الدفع.
وقد تُحوَّل العملات المستقرة إلى عملة ورقية عند شحن البطاقة أو أثناء تنفيذ المعاملة، وفقًا لآلية التمويل المعتمدة في المنتج.
هل يمكن السحب من الصراف الآلي عبر Apple Pay عند امتلاك بطاقة افتراضية فقط؟
إمكانية الشراء باستخدام Apple Pay لا تثبت بمفردها أن السحب النقدي مسموح به.
تدعم بعض أجهزة الصراف الآلي السحب غير التلامسي أو السحب دون بطاقة فعلية، لكن يجب أيضًا أن يسمح مُصدر البطاقة وشبكة البطاقات المعنية باستخدام البطاقة لتلك المعاملات عبر الطريقة المدعومة.
وتعتمد الإتاحة الفعلية على برنامج البطاقة وخدمات جهاز الصراف الآلي المحدد.
لماذا خُصم مقدار من USDT أكبر من المتوقع بعد نجاح السحب؟
قد يكون السبب سعر الصرف المستخدم لتحويل الأصول، أو رسوم التحويل، أو رسوم السحب من الصراف الآلي، أو رسوم المعاملات بالعملات الأجنبية، أو الرسوم الإضافية التي يفرضها مشغّل الجهاز.
يجب مراجعة سعر التحويل المطبق فعليًا وبنود الرسوم في تفاصيل المعاملة قبل تحديد مصدر الفرق. ولا ينبغي اعتبار أي فرق في المبلغ رسومًا خفية بصورة تلقائية.
هل يُحتسب السحب من الصراف الآلي ضمن حدود الإنفاق العادية للبطاقة؟
يعتمد ذلك على برنامج البطاقة.
تضع بعض المنتجات حدودًا منفصلة للسحب من أجهزة الصراف الآلي ولمشتريات نقاط البيع (POS). وقد تفرض منتجات أخرى حدودًا مشتركة للتمويل أو قيودًا على إجمالي الإنفاق.
وقبل إجراء السحب، ينبغي التحقق من حد السحب المخصص للصراف الآلي ومن الأموال المتاحة في الحساب.
هل يمكن أن تترتب رسوم على عملية سحب فاشلة؟
لا تؤدي جميع عمليات السحب الفاشلة إلى فرض رسوم سحب نهائية. ومع ذلك، قد تفرض بعض برامج البطاقات رسومًا على معاملات مرفوضة محددة أو استعلامات الرصيد أو خدمات أخرى.
إذا انخفض رصيد الحساب، فينبغي أولًا تحديد ما إذا كان الانخفاض ناتجًا عن حجز مؤقت مرتبط بالتفويض أم عن رسوم خُصمت فعليًا. وبعد ذلك، تُتخذ الخطوات المناسبة وفقًا لجدول رسوم مُصدر البطاقة وسجلات المعاملة.
المصادر
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
تاريخ التحقق من المعلومات: 27 أكتوبر 2026