
بعد الدفع باستخدام بطاقة دفع مشفرة، قد تظل المعاملة معروضة في سجل العمليات بحالة «Pending» لفترة طويلة. فقد يؤكد التاجر الطلب وينخفض الرصيد المتاح على البطاقة، ومع ذلك لا تتغير حالة المعاملة إلى «Completed». وفي بعض الحالات، يُلغى الطلب بالفعل، لكن المبلغ الذي كان محجوزًا لا يعود فورًا إلى الرصيد المتاح.
ولا يعني ذلك بالضرورة أن التاجر قد حصّل المبلغ نهائيًا، أو أن هناك عطلًا في المنصة المصدرة للبطاقة.
في شبكات الدفع بالبطاقات، مثل Visa وMastercard، لا يحدث تفويض الدفع والتسوية النهائية في الوقت نفسه. وعندما تظهر المعاملة بحالة Pending، فهذا يعني عادةً أن مبلغًا معينًا قد خُصص أو حُجز مؤقتًا، بينما لم تكتمل مراحل المعالجة اللاحقة بعد.
أما بطاقات الدفع المشفرة، فتتطلب النظر أيضًا إلى مصدر الأموال المستخدمة في الدفع. فهل يُخصم المبلغ من رصيد شُحن مسبقًا، أم تحوّل المنصة الأصول المشفرة عند إجراء عملية الدفع؟ قد تختلف آليات حجز الأموال وإعادة إتاحة الرصيد وإرجاع الأصول باختلاف طريقة تمويل البطاقة.
ولتحديد ما إذا كانت الأموال قد خُصمت فعليًا بصورة نهائية، يجب أولًا معرفة المرحلة التي وصلت إليها المعاملة.
ماذا تعني حالة Pending؟ الفرق بين تفويض الدفع والخصم النهائي
لا تمر عملية الدفع بالبطاقة بالضرورة بجميع مراحل المعالجة بمجرد نقر المستخدم على زر «Pay».
تمر معاملة البطاقة المعتادة بثلاث مراحل رئيسية: تفويض الدفع (Authorization)، وتقديم التاجر لطلب تحصيل المبلغ (Capture)، ثم المقاصة والتسوية (Clearing and Settlement).
تفويض الدفع هو المرحلة التي يطلب فيها التاجر من الجهة المصدرة للبطاقة الموافقة على المعاملة. وتقرر الجهة المصدرة قبول الطلب أو رفضه بناءً على حالة البطاقة والأموال المتاحة وحدود المعاملات وقواعد إدارة المخاطر.
في بطاقات الخصم والبطاقات مسبقة الدفع التي تعتمد على رصيد الحساب، تؤدي الموافقة على التفويض عادةً إلى حجز المبلغ المقابل مؤقتًا، حتى لا تُستخدم الأموال نفسها مرة أخرى في مشتريات أخرى. ويُعرف هذا الإجراء باسم حجز الأموال بموجب التفويض (Authorization Hold).
أما تحصيل المبلغ من جانب التاجر (Capture)، فهو المرحلة التي يؤكد فيها التاجر المبلغ المستحق ويقدم طلب التحصيل من خلال نظام معالجة المدفوعات لاستكمال الإجراءات اللاحقة.
تستخدم بعض المدفوعات عبر الإنترنت التحصيل التلقائي، فتنتقل سريعًا إلى المرحلة التالية بعد الموافقة على التفويض. بينما تؤخر متاجر أخرى عملية التحصيل. فعلى سبيل المثال، قد ينتظر متجر إلكتروني حتى يصبح الطلب جاهزًا للشحن قبل تأكيد تحصيل قيمته.
تميّز شركة خدمات الدفع Adyen، في وثائقها التقنية الرسمية المتعلقة بتحصيل المدفوعات، بين التحصيل التلقائي، والتحصيل التلقائي المؤجل، والتحصيل اليدوي. وتوضح أيضًا إمكانية حجز أموال حامل البطاقة مسبقًا خلال مرحلة التفويض.
بعد تقديم طلب التحصيل، لا تزال المعاملة بحاجة إلى المرور بعمليات المقاصة والتسوية عبر شبكة البطاقات. وعندما تتلقى الجهة المصدرة للبطاقة معلومات المعاملة النهائية وتعالجها، ينتقل سجل العملية في حساب حامل البطاقة عادةً من حالة الانتظار إلى قيد محاسبي نهائي.
ومن المهم الانتباه إلى أن الحالات «Pending» و«Completed» و«Settled» المعروضة في تطبيق البطاقة لا تتطابق بالضرورة مع مراحل موحدة ومحددة بدقة في جميع شبكات الدفع. فلكل مزود خدمة قواعده الخاصة لمعالجة القيود المحاسبية وعرض حالات المعاملات.
لذلك، تشير حالة Pending فقط إلى أن المعاملة لم تستكمل بعد مسار المعالجة الذي يحدده النظام المعني. ولا يمكن الاعتماد على هذه الحالة وحدها لتحديد ما إذا كان التاجر قد تسلم الأموال بالفعل.
لماذا ينخفض الرصيد المتاح على البطاقة رغم بقاء المعاملة بحالة Pending؟
السبب الأكثر شيوعًا هو الحجز المؤقت للأموال بموجب تفويض الدفع.
لنفترض أن بطاقة دفع مشفرة مسبقة الدفع تحتوي في الأصل على رصيد متاح للإنفاق قدره 300 دولار أمريكي. وعند تسجيل الوصول إلى أحد الفنادق، يطلب الفندق تفويضًا مسبقًا بقيمة 200 دولار. وبعد موافقة الجهة المصدرة للبطاقة، يُحجز هذا المبلغ مؤقتًا، فينخفض الرصيد المتاح على البطاقة إلى 100 دولار.
وقد يظهر الحساب حينها على النحو التالي:
بند الحساب | المبلغ |
|---|---|
الرصيد المتاح للإنفاق قبل المعاملة | 300 دولار |
مبلغ التفويض المسبق للفندق | 200 دولار |
الرصيد المتاح مؤقتًا | 100 دولار |
المبلغ النهائي المؤكد للإقامة | لم يُحدد بعد |
لنفترض الآن أن التكلفة الفعلية للإقامة بلغت 78 دولارًا فقط. بعد أن يقدم الفندق طلب تحصيل المبلغ المستحق وتُحرر الأموال المتبقية من التفويض، يفترض أن يعود الرصيد المتاح إلى 222 دولارًا، بشرط عدم وجود معاملات أو رسوم أخرى.
فمن أصل 200 دولار حُجزت في البداية، يصبح 78 دولارًا مبلغ الإنفاق الفعلي، بينما يُرفع الحجز عن المبلغ المتبقي البالغ 122 دولارًا.
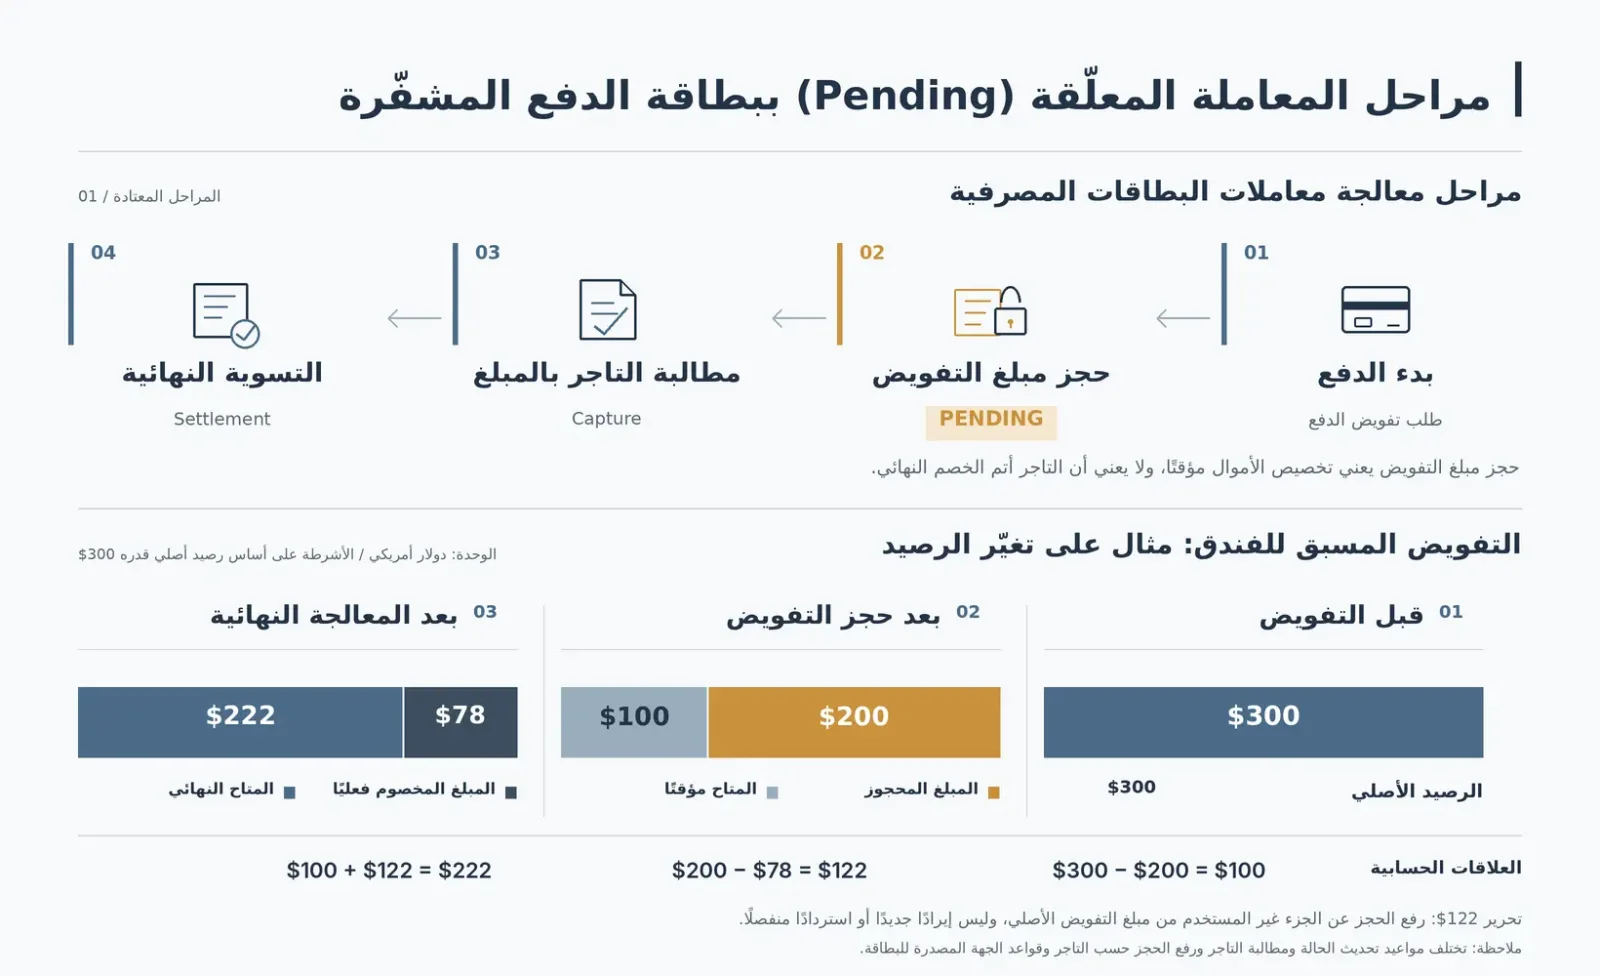
قد تختلف طريقة عرض هذه العمليات في سجل المعاملات. فبعض الأنظمة تعدّل مبلغ التفويض الأصلي، وأخرى تحرر المبلغ المتبقي بصورة منفصلة، بينما تعرض أنظمة أخرى التفويض المؤقت والقيد النهائي كعمليتين مستقلتين.
لهذا السبب، قد يرى حامل البطاقة سجلين بمبلغين متقاربين: أحدهما للتفويض المسبق والآخر للإنفاق النهائي. وقد يُدمج السجلان أو يُعدّلا بعد اكتمال المعالجة. لذلك، لا يكفي ظهور سجلين للاستنتاج بأن المبلغ خُصم مرتين.
تشير Crypto.com في وثائق الرسوم والحدود الخاصة ببطاقاتها مسبقة الدفع إلى أن محطات الوقود والفنادق وشركات تأجير السيارات وبعض المطاعم قد تطلب تفويضًا مسبقًا بمبلغ يتجاوز قيمة الإنفاق الفعلي. وقد تظل هذه الأموال غير متاحة للاستخدام في أغراض أخرى حتى الانتهاء من المعاملة النهائية.
لماذا يتجاوز مبلغ Pending الإنفاق الفعلي في الفنادق وتأجير السيارات ومحطات الوقود؟
تتمثل المسألة الأساسية في قدرة التاجر على تحديد المبلغ النهائي عند طلب التفويض. ففي المشتريات العادية يكون السعر معروفًا غالبًا، بينما تحتاج الفنادق وشركات تأجير السيارات ومحطات الوقود ذاتية الخدمة إلى تقدير التكلفة النهائية مسبقًا.
عند تسجيل الوصول إلى الفندق، قد تشمل الفاتورة النهائية رسوم الإقامة والضرائب والمصروفات الإضافية التي تنشأ خلال فترة الإقامة. وقد تحتجز شركات تأجير السيارات أموالًا إضافية وفقًا لمدة الإيجار وسياسة الوقود وشروط الرسوم الأخرى.
ولا تستطيع مضخة الوقود ذاتية الخدمة معرفة كمية الوقود التي سيشتريها العميل قبل بدء التعبئة، ولذلك قد تطلب أولًا تفويضًا بمبلغ تقديري.
تعالج هذه الجهات المعاملات باستخدام التفويض المسبق وتعديل مبالغ التفويض وطلبات التحصيل اللاحقة، وفقًا لقواعد الدفع المعمول بها وسياساتها الخاصة.
ويجب هنا التمييز بين حالتين:
إذا كان مبلغ التفويض المسبق أعلى من قيمة الإنفاق الفعلي، فهذا لا يعني أن التاجر قد فرض رسومًا إضافية. فقد يكون الفرق مجرد مبلغ محجوز مؤقتًا.
أما إذا تجاوز المبلغ المقيد نهائيًا السعر المعروض في البداية، فيجب التحقق مما إذا كان يشمل رسوم خدمات إضافية أو ضرائب أو رسوم صرف عملات أجنبية أو أي تكاليف أخرى.
تتعلق الحالة الأولى بأموال محجوزة، بينما تتعلق الثانية بالمبلغ الذي جرى تحصيله فعليًا.
وتوضح الإرشادات الرسمية لـ Crypto.com أيضًا أن بعض المطاعم تحتجز مبلغًا أعلى من قيمة الفاتورة لتغطية إكرامية محتملة.
فعلى سبيل المثال، قد تبلغ قيمة وجبة في مطعم 80 دولارًا، بينما يظهر المبلغ بحالة Pending على البطاقة بقيمة 100 دولار. في هذه الحالة، ينبغي أولًا التحقق مما إذا كان المطعم يستخدم تفويضًا مسبقًا يتضمن مبلغًا تقديريًا للإكرامية، بدلًا من افتراض أنه خصم 20 دولارًا إضافية.
إذا قدم التاجر طلب التحصيل النهائي بقيمة 80 دولارًا، فيفترض تحرير المبلغ المتبقي وفقًا لإجراءات معالجة التفويض المعمول بها.
لماذا تظل المعاملة Pending بعد إلغاء الطلب؟
لا يحدث إلغاء الطلب وإلغاء تفويض الدفع بالضرورة في الوقت نفسه.
عندما يلغي المستخدم طلبًا في متجر إلكتروني، قد يغير التاجر حالة الطلب فورًا إلى «Cancelled»، بينما يظل تفويض الدفع الذي تمت الموافقة عليه سابقًا قائمًا في نظام الجهة المصدرة للبطاقة.
وتوجد عادةً طريقتان لإعادة إتاحة الأموال المحجوزة.
الأولى أن يرسل التاجر أو مزود خدمات الدفع التابع له طلب إلغاء التفويض (Authorization Reversal)، مما يؤدي إلى رفع الحجز عن الأموال التي خُصصت سابقًا.
أما الثانية فتحدث عندما لا يُقدم طلب تحصيل صالح بموجب التفويض الأصلي، وتنتهي مدة صلاحيته المحددة. عندئذ تحرر الجهة المصدرة للبطاقة الأموال المحجوزة وفقًا للقواعد ذات الصلة.
توضح Adyen في وثائقها التقنية المتعلقة بحجز أموال التفويض في أنظمة إصدار البطاقات أن الأموال المصرح بها تظل محجوزة في نظام إصدار البطاقات الخاص بها حتى يجري تحصيل المعاملة أو رفع الحجز. ويمكن رفع الحجز من خلال إلغاء التفويض بمبادرة من التاجر أو عند انتهاء صلاحية التفويض.
وفي ترتيبات إصدار البطاقات ذات الصلة التي تصفها Adyen، يجب أن يبدأ التاجر الذي يعالج المعاملة إجراء إلغاء التفويض. ولا تستطيع الجهة المصدرة للبطاقة إلغاء التفويض القائم مباشرةً نيابةً عن التاجر.
لكن صلاحيات تنفيذ هذه الإجراءات قد تختلف بين جهات إصدار البطاقات وأنظمة معالجة المدفوعات. ولذلك، لا ينبغي تعميم هذه القاعدة على جميع بطاقات الدفع المشفرة.
إلغاء التفويض ليس هو نفسه استرداد المبلغ
إذا لم يكن التاجر قد أكمل تحصيل المبلغ، واكتفى بإلغاء تفويض الدفع الذي تمت الموافقة عليه سابقًا، فإن الإجراء يُعد عادةً إلغاءً للتفويض المسبق. وعندما تعود الأموال إلى الرصيد المتاح، قد لا يظهر في الحساب مبلغ مستقل وارد بوصفه استردادًا.
أما إذا كان التاجر قد أكمل الخصم النهائي ثم أُلغي الطلب لاحقًا، فعادةً ما تتطلب إعادة الأموال تنفيذ عملية استرداد (Refund).
طريقة المعالجة | الحالة التي تنطبق عليها | النتيجة المحتملة لحامل البطاقة |
|---|---|---|
إلغاء التفويض (Authorization Reversal) | إلغاء معاملة قبل اكتمال تحصيل المبلغ المرتبط بها | اختفاء Pending، وتحرير المبلغ المحجوز، واستعادة الرصيد المتاح |
انتهاء صلاحية التفويض (Authorization Expiry) | وصول تفويض لم تُستكمل معالجته بصورة صالحة إلى نهاية مدة صلاحيته | رفع الحجز واستعادة الرصيد المتاح |
استرداد المبلغ (Refund) | إرجاع أو إلغاء عملية شراء اكتمل خصم قيمتها | ظهور سجل استرداد وإضافة المبلغ إلى الحساب وفقًا لقواعد الجهة المصدرة |
توفر بعض أنظمة الدفع واجهة موحدة لعكس المعاملات، تختار بين إلغاء التفويض أو بدء عملية استرداد بناءً على ما إذا كان المبلغ قد حُصّل بالفعل. وتعمل وظيفة Reversal لدى Adyen وفق هذا المنطق.
وبالنسبة إلى حامل البطاقة، فإن الأهم هو معرفة الإجراء الذي ستعود الأموال من خلاله، وليس ما إذا كانت واجهة التاجر تعرض كلمة «Refund» أو «Cancel».
كم يستغرق اكتمال معالجة معاملة Pending عادةً؟
لا توجد مدة موحدة تنطبق على جميع بطاقات الدفع المشفرة.
قد تُستكمل طلبات التحصيل والقيود النهائية لعمليات الشراء العادية بسرعة، وقد تظل المعاملة Pending بسبب تأخر التاجر في معالجتها. وقد تستمر حجوزات الأموال المرتبطة بضمانات الفنادق أو التفويضات المسبقة لتأجير السيارات فترة أطول بكثير من عمليات التسوق المعتادة عبر الإنترنت.
تتأثر صلاحية التفويض بشبكة البطاقات ونوع المعاملة وفئة التاجر والجهة المصدرة للبطاقة وقواعد معالج المدفوعات. كما قد يختلف توقيت تحرير الأموال بحسب ما إذا كان التاجر يلغي التفويض بنفسه أو ينتظر انتهاء صلاحيته تلقائيًا.
على سبيل المثال، وفقًا لـ قواعد حجز الأموال بموجب التفويض المنشورة لدى Adyen Issuing، فإن تفويضات Visa العادية للمعاملات خارج اليابان، التي لا تندرج ضمن الفئات الخاصة المحددة في الجدول، تنتهي صلاحيتها عادةً بعد 7 أيام. أما التفويضات المرتبطة بفئات التجار الخاصة بالإقامة الفندقية وتأجير السيارات والرحلات البحرية، فتبلغ مدة صلاحيتها 31 يومًا. وبالنسبة إلى Mastercard، تنتهي عادةً صلاحية التفويض النهائي (Final Authorisation) والتفويض الافتراضي (Default Authorisation) بعد 7 أيام، بينما تبلغ صلاحية التفويض المسبق (Pre-authorisation) مدة 30 يومًا.
هذه المدد هي ترتيبات انتهاء صلاحية التفويضات المنشورة لنظام معالجة إصدار البطاقات لدى Adyen. ولا تمثل مددًا موحدة لجميع بطاقات Visa أو Mastercard أو بطاقات الدفع المشفرة. وتخضع المعاملات في اليابان لقواعد منفصلة، كما قد تؤثر بعض فئات التجار الخاصة أو تمديدات التفويض المستوفية للشروط في مدة الصلاحية الفعلية.
تشير مدد 7 أيام و30 يومًا و31 يومًا المذكورة إلى انتهاء صلاحية التفويضات المعنية. وهي لا تعبر عن الوقت اللازم للتاجر لاستكمال التحصيل والقيد النهائي، ولا تضمن تحديث الرصيد المتاح في تطبيق البطاقة في يوم انتهاء صلاحية التفويض نفسه.
تشير وثائق المساعدة الرسمية للبطاقات مسبقة الدفع لدى Crypto.com إلى أنه في معاملات الفنادق وتأجير السيارات، قد يستغرق المبلغ المحجوز مسبقًا الذي يتجاوز قيمة الإنفاق النهائي ما يصل إلى 60 يومًا بعد مغادرة الفندق أو انتهاء فترة الإيجار حتى يصبح متاحًا مرة أخرى. وهذه إرشادات تخص حالات استخدام معينة لذلك المنتج، وليست مدة عامة تسري على جميع بطاقات الدفع المشفرة.
وحتى إذا أرسل التاجر بالفعل طلب إلغاء التفويض، فقد لا يلاحظ حامل البطاقة تغيرًا فوريًا في الرصيد داخل التطبيق.
فقد تتم عملية استلام طلب الإلغاء لدى مزود خدمات الدفع، ورفع التفويض لدى الجهة المصدرة، وتحديث السجلات المحاسبية الداخلية للمنصة، وتحديث حالة المعاملة في التطبيق في أوقات مختلفة.
ولا يعني انتهاء صلاحية التفويض وإعادة إتاحة الأموال المحجوزة بالضرورة أن التاجر قد تخلى عن تحصيل المبلغ. إذ توضح الوثائق التقنية لـ Adyen Issuing صراحةً أن نظامها يواصل معالجة طلبات التحصيل التي يقدمها التجار بعد انتهاء صلاحية التفويض الأصلي. ولذلك، قد يتحول مبلغ سبق تحريره إلى خصم نهائي لاحقًا، مما يؤدي إلى انخفاض الرصيد المتاح مرة أخرى.
إذا حدث ذلك، ينبغي لحامل البطاقة التحقق من أن القيد اللاحق يطابق عملية الشراء الفعلية الأصلية. وإذا لم يتطابق المبلغ مع الفاتورة، أو كانت المعاملة نفسها غير مصرح بها، فيمكن التواصل مع الجهة المصدرة للبطاقة لطلب التحقيق وتقديم اعتراض على المعاملة وفقًا للقواعد المعمول بها.
ويجب تحديد توقيت التواصل مع خدمة العملاء بالاستناد إلى مدد المعالجة التي يعلنها مزود البطاقة المعني.
إذا تجاوزت معاملة شراء عادية مدة معالجة معقولة وظلت الأموال مرتبطة بها محجوزة، فيمكن مطالبة مزود خدمة البطاقة بالتحقق من حالة التفويض.
أما في التفويضات المسبقة ذات المبالغ الكبيرة، مثل معاملات الفنادق وتأجير السيارات، فينبغي أيضًا مراعاة الفاتورة النهائية وتاريخ مغادرة الفندق أو إعادة السيارة وقواعد معالجة التفويض لدى الجهة المصدرة للبطاقة.
لماذا يجب مراعاة تحويل الأصول المشفرة عند التعامل مع حالة Pending؟
في البطاقات التقليدية مسبقة الدفع، يحدث حجز الأموال بموجب التفويض عادةً على الرصيد المتاح للإنفاق الذي سبق شحنه في حساب البطاقة.
أما بطاقات الدفع المشفرة، فقد تستخدم ترتيبات مختلفة لتوفير الأموال.
في أحد النماذج، يحوّل المستخدم USDT أو USDC أو أصولًا مشفرة أخرى إلى عملة ورقية أولًا، ثم يشحن الرصيد الناتج في بطاقة مسبقة الدفع. وبعد اكتمال الشحن، تُعالج مشتريات البطاقة أساسًا وفقًا للقواعد الخاصة بحساب العملة الورقية المعني.
وفي نموذج آخر، تُحوّل الأصول المشفرة التي يمتلكها المستخدم عند إجراء الدفع وفقًا لقواعد المنتج، أو تُوفر قدرة على الإنفاق من خلال ترتيبات تمويل أخرى.
وهناك أيضًا منتجات تستخدم آليات ربط المحافظ وصلاحيات العقود الذكية.
ونظرًا لاختلاف مصادر الأموال وأساليب تحويلها، فقد تختلف عمليات معالجة الأصول المرتبطة بالمعاملة رغم ظهور حالة Pending نفسها.
نموذج الشحن المسبق: التركيز على رصيد البطاقة بالعملة الورقية
في البطاقات المشحونة مسبقًا التي حُولت فيها الأصول المشفرة بالفعل إلى أرصدة بالدولار أو اليورو أو غيرهما من العملات الورقية، تتبع عمليات الشراء عادةً إجراءات تفويض المدفوعات والقيود المحاسبية المعمول بها في شبكات البطاقات. وعند رفع التفويض، تكون الأموال التي تعود إلى الاستخدام عادةً هي الرصيد المقابل في حساب البطاقة، وليس بالضرورة الأصول المشفرة الأصلية.
وفي هذا النموذج، لا يعني ظهور معاملة شراء بالبطاقة بحالة Pending أن معاملة على شبكة البلوكشين لم تحصل بعد على التأكيدات اللازمة.
نموذج التحويل عند الشراء: قد تتأثر النتيجة بتغير أسعار الأصول
إذا كانت البطاقة تبيع الأصول المشفرة أو تحوّلها عند الشراء، فقد يتضمن سجل المعاملة كلًا من مبلغ التفويض بالعملة الورقية وقيمة الأصول المشفرة المستخدمة.
تعالج بعض المنتجات الأصول المشفرة بناءً على المبلغ المصرح به، ثم تعيد الأموال من خلال آلية محددة عند تعديل المبلغ لاحقًا أو رفع التفويض.
توضح Coinbase في إرشادات استكشاف مشكلات بطاقة الخصم وإصلاحها أنه في بعض المعاملات التي يتجاوز فيها مبلغ التفويض المسبق الإنفاق الفعلي، قد يُعاد المبلغ الزائد إلى رصيد الإنفاق من خلال إعادة شراء الأصول المشفرة بسعر السوق السائد في ذلك الوقت.
وهذا يعني أن كمية الأصول المشفرة التي يستعيدها المستخدم في نهاية المطاف بعد رفع التفويض قد تختلف عن الكمية التي خُصمت أصلًا.
لكن هذه الآلية لا تستخدمها جميع بطاقات الدفع المشفرة. فالبطاقات التي تعتمد على شحن العملات المستقرة مسبقًا، أو على أرصدة العملات الورقية فقط، أو على هياكل تسوية أخرى، لا تتضمن بالضرورة عملية إعادة شراء مماثلة للأصول.
إذا أدت معاملة Pending إلى تغير في كمية الأصول المشفرة، فيجب مراجعة مصدر تمويل المنتج وقواعد تحويل الأصول وسياسة إلغاء التفويض الخاصة به لتحديد سبب الفرق.
لا ينبغي الخلط بين Pending على البلوكشين وPending في معاملات البطاقات
عندما يحوّل المستخدم أصولًا مشفرة عبر شبكة بلوكشين إلى منصة بطاقة الدفع المشفرة لشحن الرصيد، قد تظهر معاملة الإيداع أيضًا بحالة Pending.
وقد يعني ذلك أن المعاملة على الشبكة لم تصل بعد إلى عدد التأكيدات الذي تشترطه المنصة، أو أن المراجعة الداخلية للإيداع لم تكتمل.
أما حالة Pending الناتجة عن الشراء بالبطاقة، فترتبط عادةً بتفويض الدفع عبر شبكة البطاقات ومراحل معالجة المعاملة اللاحقة.
وحتى إذا ظهرت الحالتان داخل التطبيق نفسه، فقد تكون الأنظمة المسؤولة عن معالجتهما مختلفة تمامًا.
إذا كانت المشكلة تتعلق بإيداع على البلوكشين، فينبغي مراجعة تجزئة المعاملة (Transaction Hash)، وحالة تأكيد الكتل، وسجل الإيداعات لدى المنصة.
أما إذا كانت مرتبطة بعملية شراء لدى تاجر باستخدام البطاقة، فينبغي التحقق من طلب الشراء وتفويض البطاقة وحالة القيد النهائي.
وعدم العثور على تفويض عملية شراء بالبطاقة في مستكشف البلوكشين لا يثبت أن معاملة البطاقة غير موجودة.
إذا استمرت حالة Pending طويلًا، فهل يجب التواصل مع التاجر أم الجهة المصدرة للبطاقة أولًا؟
يجب أولًا تحديد ما إذا كانت المعاملة قد وصلت إلى مرحلة الخصم النهائي، ثم اختيار الجهة المناسبة للتواصل معها.
إذا أُلغي الطلب لكن البطاقة لا تزال تعرض Pending، فمن الأفضل عادةً سؤال التاجر أولًا عما إذا كان قد ألغى تفويض الدفع.
فالبريد الإلكتروني الذي يؤكد إلغاء الطلب يثبت أن التاجر ألغى الطلب، لكنه لا يثبت بالضرورة أن طلب إلغاء التفويض قد أُرسل بالفعل.
يمكن مطالبة التاجر بتأكيد حالة معالجة الدفع، وتوفير المعلومات المرجعية المتعلقة بإلغاء التفويض متى كانت متاحة.
إذا أكد التاجر اكتمال الإلغاء بينما ظلت الأموال محجوزة لفترة طويلة، فينبغي تقديم السجلات ذات الصلة إلى الجهة المصدرة للبطاقة أو مزود خدمات البطاقة، وطلب التحقق مما إذا كان إشعار الإلغاء قد وصل، وموعد تحرير الأموال المتوقع.
وإذا أكمل التاجر تحصيل المبلغ لكن التطبيق لا يزال يعرض سجل Pending الأصلي، فيجب على الجهة المصدرة التحقق من مطابقة القيد النهائي مع التفويض الأولي.
ويمكن التعامل مع الحالات العملية على النحو التالي.
أُلغي الطلب، لكن الرصيد لم يعد متاحًا
تواصل أولًا مع التاجر للتأكد من اكتمال إلغاء التفويض. وإذا لم يُلغَ بعد، فاطلب منه تنفيذ الإجراء وفقًا لنظام معالجة المدفوعات الذي يستخدمه.
إذا أكد التاجر إتمام الإلغاء وتجاوزت المعاملة مدة المعالجة المعلنة لدى الجهة المصدرة للبطاقة، فاطلب من مزود خدمة البطاقة التحقيق في الأمر.
فشل الدفع، لكن ظهرت معاملة Pending
ربما تمت الموافقة على تفويض البطاقة، بينما فشلت عملية معالجة الطلب اللاحقة لدى التاجر.
في هذه الحالة، يجب التأكد مما إذا كان التفويض مرتبطًا بطلب صالح، وما إذا كان التاجر سيواصل إجراءات تحصيل المبلغ.
وقبل التحقق من ذلك، لا يُنصح بتكرار محاولة الدفع نفسها مرات متتالية، لأن هذا قد يؤدي إلى إنشاء عدة تفويضات وزيادة المبالغ المحجوزة من الرصيد المتاح.
ظهور معاملتين بالقيمة نفسها لدى التاجر نفسه
تحقق أولًا مما إذا كان السجلان يمثلان تفويضًا مؤقتًا وقيدًا نهائيًا للمعاملة نفسها، أو ما إذا كانت هناك تفويضات مكررة.
إذا كان الأمر مجرد عرض لعملية الشراء نفسها في مرحلتين مختلفتين، فلا يعني ذلك بالضرورة حدوث خصم مزدوج.
أما إذا قُيد المبلغان نهائيًا، بينما أجرى المستخدم عملية شراء واحدة فقط، فيجب التواصل مع التاجر أو الجهة المصدرة للتحقيق في احتمال وجود معاملة مكررة.
ظهور معاملة Pending لدى تاجر لا تعرفه إطلاقًا
لا ينبغي التعامل مع هذه الحالة على أنها مجرد تأخير عادي في التسوية.
فحتى إن لم تُقيد المعاملة نهائيًا، فقد تكون مرتبطة باستخدام غير مصرح به للبطاقة.
يجب الإسراع إلى تجميد البطاقة أو تقييد استخدامها عبر القنوات الرسمية، والتواصل مع الجهة المصدرة لطلب التحقيق، واتباع إجراءات معالجة المعاملات غير المصرح بها المعمول بها في برنامج البطاقة المعني.
ما المعلومات المفيدة التي ينبغي تقديمها إلى خدمة العملاء؟
تحتاج الجهة المصدرة للبطاقة، عند التحقيق في معاملة Pending، إلى تحديد التفويض الأصلي وسجلات المعالجة اللاحقة بدقة.
وعادةً لا تكفي لقطة شاشة واحدة تُظهر انخفاض الرصيد.
يُنصح بتجهيز المعلومات التالية مسبقًا:
تاريخ المعاملة ووقتها والمنطقة الزمنية.
اسم التاجر ومبلغ المعاملة وعملتها.
الأرقام الأربعة الأخيرة من رقم البطاقة.
حالة المعاملة المعروضة في تطبيق البطاقة.
رقم الطلب أو المرجع الخاص بالمعاملة.
تأكيد إلغاء الطلب أو إشعار الاسترداد أو أي رد آخر مقدم من التاجر.
قد تتضمن بعض معاملات البطاقات أيضًا معرفات تقنية مثل الرقم المرجعي للاسترجاع (RRN، Retrieval Reference Number) ورقم تتبع النظام (STAN، System Trace Audit Number)، بحسب نظام معالجة المدفوعات المستخدم.
إذا كانت المعاملة قد قُيدت نهائيًا أو دخلت في إجراءات الاسترداد، فقد يساعد الرقم المرجعي لجهة الاستحواذ (ARN، Acquirer Reference Number) على تتبعها في حالات معينة. لكن هذه المعرفات لا تُنشأ بالضرورة لجميع تفويضات Pending، كما أن جميع مزودي خدمات الدفع لا يتيحونها للمستهلكين.
ولا يحتاج حامل البطاقة إلى الحصول بنفسه على جميع المعلومات التقنية. فغالبًا ما يكون توضيح مرحلة المعالجة المطلوب التحقق منها أكثر فائدة عند التواصل مع خدمة العملاء.
إذا أُلغي الطلب بالفعل، يمكن طرح السؤال التالي:
لا تزال هذه المعاملة تظهر بحالة Pending، رغم أن التاجر أكد إلغاء الطلب. يُرجى التحقق مما إذا كان قد تم استلام طلب إلغاء التفويض الأصلي، وإبلاغي بالموعد المتوقع لعودة المبلغ المحجوز إلى الرصيد المتاح.
أما إذا لم يؤكد التاجر بعد حالة معالجة الدفع، فيمكن السؤال:
يُرجى تأكيد ما إذا كانت هذه المعاملة قد وصلت إلى مرحلة تحصيل المبلغ (Capture)، أم أنها لا تزال في حالة حجز الأموال بموجب التفويض (Authorization Hold).
هذه الأسئلة أكثر تحديدًا من مجرد المطالبة «بإعادة مبلغ Pending»، كما تساعد فريق الدعم على تحديد ما إذا كانت المشكلة تتعلق بالتفويض أو التحصيل أو تحديث السجلات المحاسبية.
عند إرسال المستندات، يكفي تقديم الأرقام الأربعة الأخيرة من البطاقة ومعلومات المعاملة الضرورية للتحقيق. ولا ترسل أبدًا رقم البطاقة كاملًا أو رمز CVV أو كلمة مرور الحساب أو رمز التحقق لمرة واحدة (OTP) أو عبارة استرداد المحفظة.
كيف يمكن منع الأموال المحجوزة بحالة Pending من التأثير في المدفوعات اللاحقة؟
إذا كنت تستخدم بطاقة دفع مشفرة بصورة متكررة لدفع تكاليف الفنادق أو تأجير السيارات أو الوقود في المحطات ذاتية الخدمة، فمن الأفضل معرفة سياسة التفويض المسبق لدى التاجر مقدمًا، والاحتفاظ بأموال متاحة تكفي لتغطية مبلغ تفويض قد يكون أعلى من التكلفة الفعلية.
على سبيل المثال، إذا كان المتاح في البطاقة 120 دولارًا فقط، وكنت تتوقع إنفاق 40 دولارًا على الوقود، فقد تُرفض المعاملة إذا طلبت مضخة الوقود تفويضًا مسبقًا أوليًا يتجاوز 120 دولارًا.
تتيح بعض محطات الوقود الدفع بمبلغ محدد مباشرةً لدى صندوق المحاسبة، لكن توفر هذه الطريقة يعتمد على التاجر المحلي وقواعد أجهزة الدفع.
في التسوق الإلكتروني، إذا لم يُؤكد الطلب بعد، فمن الأفضل التحقق من حالة المعاملة الأصلية قبل محاولة الدفع مرة أخرى. فقد يؤدي النقر المتكرر على زر الدفع إلى إنشاء عدة تفويضات.
وفي خدمات الاشتراك المتكرر، يجب الانتباه إلى وجود تفويضات أخرى لم تُرفع حجوزاتها بعد وتستهلك جزءًا من الرصيد المتاح. ويكتسب ذلك أهمية خاصة عندما تكون قيمة الاشتراك قريبة من الرصيد المتاح حاليًا. فحتى إذا كان إجمالي الأصول الظاهر في الحساب كافيًا، قد تفشل عملية الخصم بسبب نقص الأموال القابلة للاستخدام فعليًا.
وتوضح وثائق المساعدة الرسمية لبطاقة الخصم لدى Coinbase أيضًا أن التفويضات المعلقة قد تقلل المبلغ المتاح للإنفاق بالبطاقة، وتوصي بمراجعة تفاصيل المعاملات للتحقق من حالتها.
عند استخدام بطاقة دفع مشفرة، ينبغي التمييز بين ثلاثة أرقام: إجمالي قيمة الأصول المعروض في التطبيق، ورصيد حساب البطاقة، والمبلغ المتاح فعليًا في الوقت الحالي للموافقة على معاملة دفع جديدة.
إذا كانت بعض الأصول لا تزال خاضعة لتأكيد الإيداع أو مراجعة التحويل أو غير ذلك من القيود على الأموال، فإن ظهورها في قائمة أصول الحساب لا يعني بالضرورة إمكانية استخدامها فورًا في الدفع.
هل يجب مراجعة المبلغ النهائي حتى بعد اختفاء حالة Pending؟
نعم، خصوصًا في معاملات الدفع عبر الحدود والمعاملات التي يتجاوز فيها مبلغ التفويض المسبق التكلفة الفعلية.
فاختفاء Pending يعني عادةً أن حالة المعالجة السابقة قد تغيرت فحسب. ولا يزال على حامل البطاقة التأكد من أن المبلغ المقيد نهائيًا يطابق فاتورة التاجر.
إذا اختلفت عملة التفويض وعملة معاملة التاجر وعملة الفوترة الخاصة بالبطاقة، فقد يتأثر المبلغ النهائي بأسعار الصرف المطبقة والرسوم الفعلية.
وبالنسبة إلى البطاقات التي تدعم تحويل الأصول المشفرة وقت الشراء، يجب أيضًا مراعاة توقيت التحويل وآلية تحديد السعر المنصوص عليهما في قواعد المنتج.
لذلك، ليس من الضروري أن يتطابق المبلغ المقيد نهائيًا تمامًا مع مبلغ التفويض المؤقت الذي ظهر عند إجراء الدفع.
إذا كان الفرق ناتجًا عن تعديل مبلغ التفويض المسبق وتحرير الأموال الزائدة، فعادةً ما يُحدث الرصيد المتاح في الحساب تدريجيًا مع تقدم معالجة المعاملة.
لكن إذا تجاوز المبلغ المقيد نهائيًا التكاليف التي أكدها التاجر فعليًا، فيجب مراجعة فاتورة التاجر وعملة المعاملة ورسوم صرف العملات الأجنبية وأي تفويضات مستقلة أو رسوم إضافية أخرى. وينبغي التحقيق سريعًا في أي فرق لا يمكن تفسيره بالتواصل مع التاجر أو الجهة المصدرة للبطاقة، وتقديم اعتراض على المعاملة عند الضرورة.
بالنسبة إلى معاملة تظل بحالة Pending لفترة طويلة، فإن الأهم هو التحقق من ثلاث حقائق: هل أكمل التاجر طلب تحصيل المبلغ؟ وهل لا يزال التفويض الأصلي ساريًا؟ وهل أصبحت الأموال المحجوزة متاحة للاستخدام مرة أخرى؟
إذا أُلغي الطلب لكن التفويض لم يُرفع، فمن المناسب عادةً مطالبة التاجر أولًا باتخاذ إجراء إلغاء التفويض. أما إذا كان التاجر قد أكمل التحصيل لكن المعاملة لم تُقيد بصورة صحيحة، فستكون هناك حاجة إلى تحقيق إضافي من الجهة المصدرة للبطاقة.
وإذا كانت المعاملة مرتبطة بتاجر مجهول أو بعملية يُشتبه في أنها غير مصرح بها، فيجب اتخاذ إجراءات فورية لحماية الحساب، بدلًا من انتظار اختفاء حالة Pending تلقائيًا.