
تستغرق عمليات استرداد الأموال عبر بطاقات الدفع بالعملات المشفرة عادةً من 5 إلى 10 أيام عمل حتى تظهر في حساب حامل البطاقة. وهذه مدة مرجعية شائعة لدى مزودي خدمات مثل Stripe وCoinbase Card، وليست مهلة موحدة تنطبق على جميع بطاقات الدفع بالعملات المشفرة التابعة لشبكتي Visa وMastercard. كما أن ظهور الحالة Refunded لدى التاجر لا يعني بالضرورة أن الجهة المصدرة للبطاقة قد أتمت قيد المبلغ في حساب حاملها.
إذا انقضت مدة المعالجة المعتادة التي يعلنها مزود خدمة البطاقة دون وصول المبلغ، فينبغي أولًا التأكد مما إذا كان التاجر قد أرسل طلب الاسترداد رسميًا، وما إذا كانت المعاملة لا تزال قيد المعالجة. بعد ذلك، يمكن استخدام الرقم المرجعي للاسترداد لطلب تتبع المعاملة من الجهة المصدرة. ونظرًا إلى أن بطاقات الدفع بالعملات المشفرة قد تتعامل مع حسابات بالعملات التقليدية وأرصدة العملات المستقرة وتحويل الأصول المشفرة، يجب التحقق من مبلغ الاسترداد وعملة القيد ونوع الأصل الذي سيُعاد إلى الحساب وفق آلية عمل المنتج المعني.
كم تستغرق عادةً عملية استرداد الأموال عبر بطاقة دفع بالعملات المشفرة؟
عندما يكون التاجر قد أتم تحصيل قيمة معاملة البطاقة، فإنه يبدأ عادةً عملية الاسترداد من خلال الجهة المستحوذة أو مزود خدمات الدفع. ثم تنتقل معلومات الاسترداد عبر شبكة البطاقات إلى الجهة المصدرة، التي تتولى في النهاية قيد المبلغ في حساب حامل البطاقة.
لنفترض أن مستخدمًا أجرى عملية شراء بقيمة 120 دولارًا باستخدام بطاقة دفع بالعملات المشفرة من Visa. بعد موافقة التاجر على استرداد المبلغ كاملًا، تسير العملية المعتادة على النحو التالي:
يبدأ التاجر عملية الاسترداد ← تعالج الجهة المستحوذة أو مزود خدمات الدفع الطلب ← تنقل شبكة البطاقات معلومات الاسترداد ← تتلقى الجهة المصدرة المبلغ وتقيده في الحساب ← يُحدَّث رصيد حامل البطاقة.
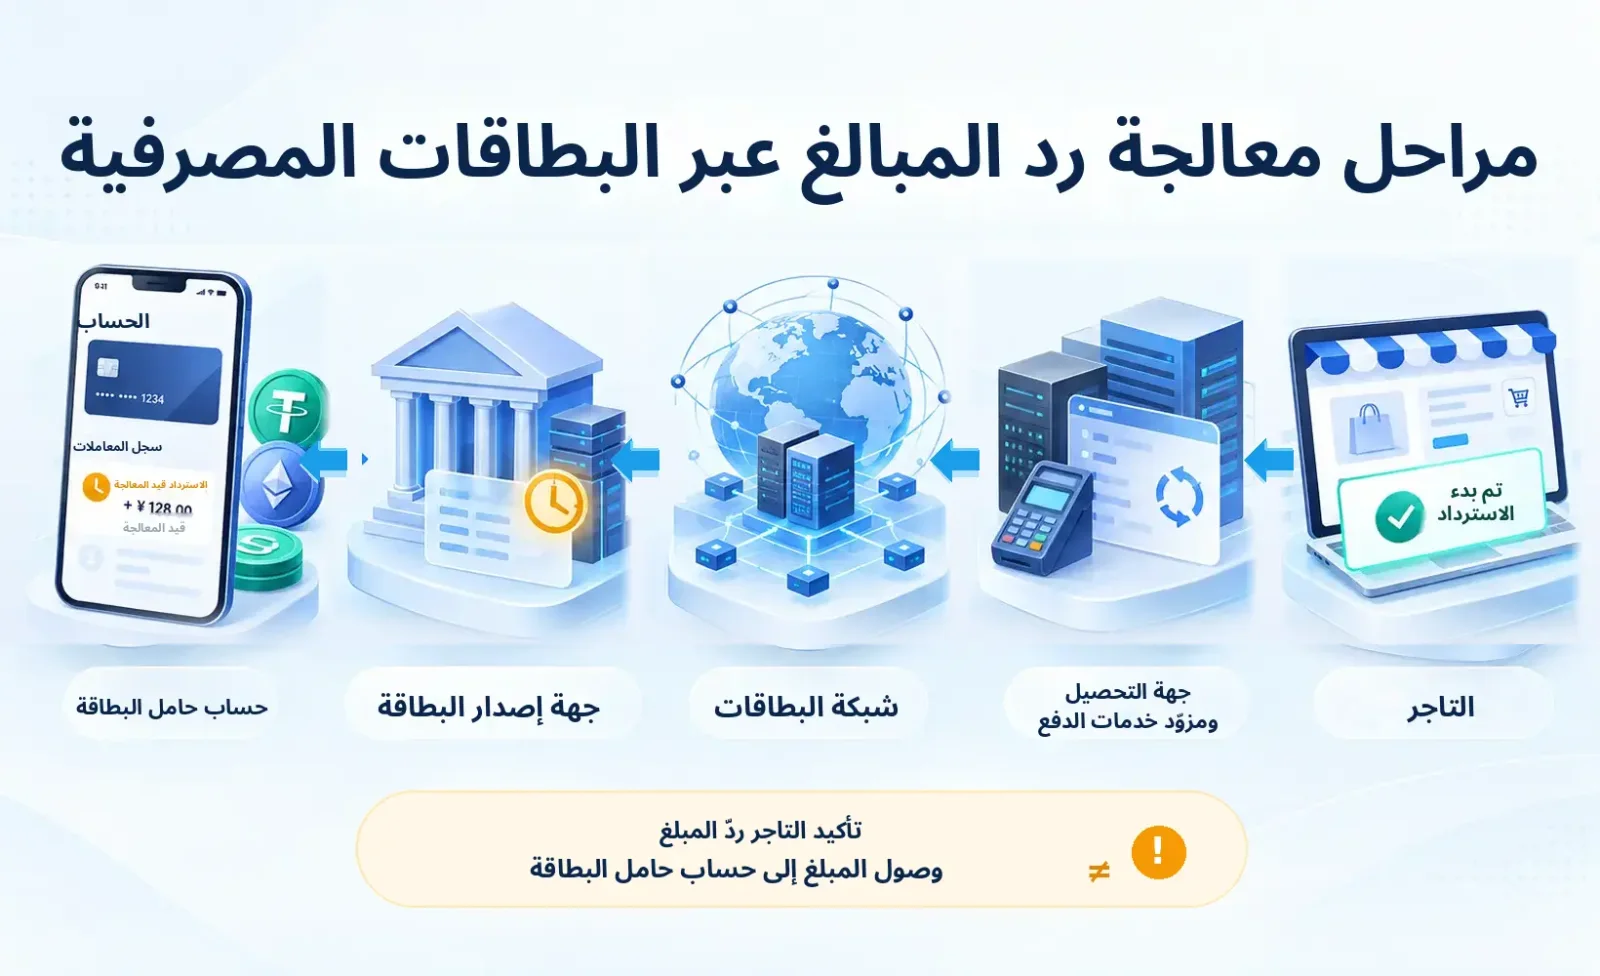
تختلف المدة اللازمة للمعالجة من مرحلة إلى أخرى.
توضح Stripe في إرشادات معالجة استرداد المدفوعات بالبطاقات أن المبلغ يستغرق عادةً من 5 إلى 10 أيام عمل حتى يظهر في حساب المستهلك.
وتشير الإرشادات الرسمية لاستكشاف مشكلات Coinbase Card وإصلاحها أيضًا إلى أن مدة تتراوح بين 5 و10 أيام عمل تُعد شائعة لوصول كثير من المبالغ المستردة. وتوصي بالتواصل مع فريق الدعم وتقديم إيصال الاسترداد الصادر عن التاجر إذا تجاوزت العملية المدة المتوقعة.
لكن بعض عمليات الاسترداد قد تستغرق وقتًا أطول.
توضح وثائق Adyen المتعلقة بدورة حياة المدفوعات أن بعض المعاملات التي وصلت بالفعل إلى الحالة Refunded قد تستغرق حتى 40 يومًا لوصول الأموال إلى حساب المستهلك، بحسب إجراءات المعالجة لدى المؤسسات المالية المعنية.
وترتبط هذه المدة الأطول بتفسير Adyen لحالات محددة من عمليات الاسترداد. ولا يجوز اعتبار انتظار 40 يومًا أمرًا طبيعيًا لجميع عمليات استرداد الأموال عبر بطاقات الدفع بالعملات المشفرة.
ويتطلب تحديد ما إذا كانت عملية الاسترداد قد تأخرت التمييز بين موافقة التاجر الداخلية وبين بدء المعالجة الفعلية للاسترداد.
فعلى سبيل المثال، قد يوافق التاجر على الاسترداد يوم الاثنين، لكنه لا يرسل المعاملة عبر مزود خدمات الدفع إلا يوم الأربعاء. وفي هذه الحالة، يدخل اليومان السابقان ضمن إجراءات التاجر الداخلية، ولا يعني ذلك أن شبكة البطاقات كانت قد بدأت معالجة الاسترداد خلالهما.
كذلك تختلف أيام العمل عن الأيام التقويمية. فقد تؤدي عطلات نهاية الأسبوع والعطلات الرسمية لدى المؤسسات المالية المشاركة في المعاملات العابرة للحدود إلى إطالة مدة الانتظار الفعلية.
بمجرد تجاوز مدة المعالجة المعتادة التي يعلنها مزود خدمة البطاقة، يمكن البدء في التحقيق بشأن الاسترداد. ولا داعي لمواصلة الانتظار لمجرد أن مؤسسة أخرى تعتمد مدة معالجة أطول.
لماذا يؤكد التاجر نجاح الاسترداد بينما لم يصل المبلغ إلى البطاقة؟
تعكس حالة الاسترداد المعروضة في نظام التاجر مرحلة معينة من مراحل معالجة الدفع، وليس بالضرورة النتيجة النهائية في حساب حامل البطاقة.
عندما ترد خدمة العملاء بعبارة «Your refund has been approved»، فهذا يؤكد عادةً أن التاجر وافق على طلب الاسترداد فحسب. وحتى إذا ظهرت الحالة Refunded في لوحة التحكم، فمن الضروري معرفة المعنى الدقيق لهذه الحالة داخل نظام مزود خدمات الدفع المعني.
أُرسل الاسترداد، لكن الجهة المصدرة لم تُكمل قيد المبلغ في الحساب
تميز Adyen بين عدة حالات لمعالجة الاسترداد.
تشير الحالة SentForRefund إلى أن طلب الاسترداد أُرسل إلى المؤسسة المالية، وأن تأكيد مراحل المعالجة اللاحقة لا يزال معلقًا.
أما الحالة Refunded فتعني أن مبلغ الاسترداد قد خُصم من جانب التاجر، وأن المؤسسة المالية المعنية يُتوقع أن تعيده إلى حساب المستهلك. ومع ذلك، قد يحتاج حامل البطاقة إلى انتظار إضافي حتى يظهر المبلغ فعليًا في حسابه.
وتوجد نقطة أكثر تعقيدًا، وهي أن طلب الاسترداد قد يجتاز فحوصات مزود خدمات الدفع، ثم يفشل لاحقًا عند مرحلة المعالجة عبر شبكة البطاقات.
توضح وثائق Adyen الخاصة باسترداد المدفوعات بالبطاقات أنه حتى بعد تلقي التاجر إشعار REFUND الذي يشير إلى نجاح طلب الاسترداد، قد ترفض شبكة البطاقات العملية بعد عدة أيام. وعند حدوث ذلك، تستطيع Adyen إرسال إشعار REFUND_FAILED إلى التاجر.
وتستخدم Adyen أيضًا الحالة RefundedReversed والإشعار المقابل REFUNDED_REVERSED. وهما يشيران إلى أن محاولة استرداد سابقة لم تنجح في إيصال الأموال إلى المستهلك، وأن المبلغ قد أُعيد. وتذكر الوثائق الرسمية أن هذا النوع من الإشعارات ينطبق على بعض التحويلات المصرفية ووسائل الدفع مثل iDEAL وBancontact.
لذلك، لا ينبغي التعامل مع REFUNDED_REVERSED باعتباره حالة عامة تظهر عند فشل جميع عمليات الاسترداد عبر البطاقات.
وبالنسبة إلى المستهلك الذي دفع باستخدام بطاقة، فإن الأهم هو مطالبة التاجر بالتأكد مما إذا كان الاسترداد قد أُرسل إلى شبكة البطاقات، وما إذا كان قد تلقى إشعارًا بالفشل، وما إذا كانت المعاملة تحتاج إلى إعادة المعالجة.
استمرار الحالة Pending قد يشير أيضًا إلى مشكلة في حساب التاجر
لا تنشأ جميع حالات تأخر الاسترداد لدى الجهة المصدرة للبطاقة.
تذكر Stripe في إرشاداتها بشأن عمليات الاسترداد المعلقة عدة أسباب محتملة لبقاء العملية في الحالة Pending، منها عدم اكتمال تسوية الدفعة المرتبطة بها، واستمرار المعالجة لدى مؤسسة مالية شريكة، وعدم كفاية الرصيد في حساب التاجر لدى Stripe.
إذا لم تكن لدى التاجر أموال متاحة تكفي لتغطية الاسترداد، فقد يتعذر إرسال المبلغ مؤقتًا إلى المستهلك. وعندئذ يحتاج التاجر إلى إضافة أموال إلى حسابه أو انتظار إيرادات لاحقة لتغطية العجز.
وهذا يختلف عن حالة يكون فيها الاسترداد قد دخل بالفعل إلى شبكة البطاقات، لكن الجهة المصدرة لم تقيده بعد في حساب حامل البطاقة.
وتوضح Stripe أيضًا أن عمليات الاسترداد التي تظل معلقة مدة طويلة دون إمكانية معالجتها قد تفشل في النهاية. وتشير وثائق الدعم الخاصة بالتجار إلى مهلة قدرها 45 يومًا تنتهي بعدها بعض عمليات الاسترداد المعلقة بالفشل تلقائيًا. غير أن هذه القاعدة تخص آلية Pending المعنية لدى Stripe، ولا تمثل مدة انتظار عامة لجميع عمليات استرداد المدفوعات بالبطاقات.
إذا ظلت عملية الاسترداد لدى التاجر في الحالة Pending، فينبغي مطالبته بالتحقيق في سبب تعليقها، بدلًا من مطالبة الجهة المصدرة بالبحث عن عملية ربما لم تُرسل بنجاح أصلًا.
فشل الاسترداد أو إعادة الأموال إلى التاجر
قد تفشل عمليات الاسترداد عبر البطاقات أيضًا بسبب عدم صلاحية حساب البطاقة الأصلي، أو وجود خلل في بيانات المعاملة، أو رفض العملية من جانب معالج المدفوعات، أو فشل المعالجة داخل شبكة البطاقات.
تشير إرشادات Stripe ذات الصلة إلى أن الأموال قد تعود إلى حساب التاجر لدى Stripe إذا تعذر على بنك حامل البطاقة معالجة الاسترداد.
إذا أكد التاجر فشل العملية، فيجب طلب السبب المحدد والتحقق مما إذا كان بالإمكان تقديم استرداد جديد عبر قناة الدفع الأصلية.
وفي هذه الحالة، لن تؤدي الاستفسارات المتكررة لدى الجهة المصدرة عن عملية الاسترداد السابقة بالضرورة إلى حل المشكلة، لأن التاجر قد يحتاج إلى إرسال معاملة استرداد جديدة وصالحة.
أُلغي الطلب لكن لم يظهر سجل للاسترداد: هل يعني ذلك فشل العملية؟
إلغاء الطلب والاسترداد الفعلي عمليتان مختلفتان في نظام المدفوعات بالبطاقات.
تتضمن المدفوعات بالبطاقات عادةً تفويض الدفع (Authorization) ثم تحصيل المبلغ (Capture). وإذا لم يكن التاجر قد أتم تحصيل المبلغ بعد، فقد يؤدي إلغاء الطلب إلى تحرير الأموال المحجوزة من خلال إلغاء التفويض (Authorization Reversal)، بدلًا من إنشاء قيد دائن جديد يمثل استردادًا.
لنفترض أن أحد المستخدمين لديه رصيد متاح قدره 200 دولار في بطاقته، ثم قدم طلبًا بقيمة 80 دولارًا في متجر إلكتروني.
بعد حصول التاجر على تفويض الدفع، ينخفض الرصيد المتاح إلى 120 دولارًا. ثم يلغي المستخدم الطلب، وينجح التاجر في إلغاء التفويض. وعندما يُرفع الحجز عن المبلغ، يعود الرصيد المتاح إلى 200 دولار.
في هذه الحالة، قد تختفي المعاملة الأصلية التي كانت تحمل الحالة Pending، أو تظهر باعتبارها ملغاة. وقد لا يرى حامل البطاقة قيدًا مستقلًا لاسترداد مبلغ «+80 دولارًا».
أما إذا كان التاجر قد أتم تحصيل المبلغ، فإن إعادة الأموال لاحقًا تتطلب عادةً معالجة استرداد فعلي.
ومع ذلك، قد تظهر عمليات الاسترداد التي تبدأ بعد تحصيل المبلغ بوقت قصير باعتبارها إلغاءً للمعاملة في كشف الحساب.
توضح Stripe في إرشاداتها الرسمية أن بعض عمليات الاسترداد المبكرة قد تظهر بصيغة Reversal، حيث يختفي الخصم الأصلي من كشف الحساب بدلًا من ظهور قيد دائن مستقل للاسترداد.
وتوضح Stripe أيضًا احتمال حدوث Partial Reversal في بعض حالات الاسترداد الجزئي.
فعلى سبيل المثال، إذا أُعيد مبلغ 30 دولارًا من عملية شراء قيمتها 100 دولار، فقد يظهر لحامل البطاقة خصم نهائي واحد بقيمة 70 دولارًا، بدلًا من ظهور خصم بقيمة 100 دولار وقيد دائن مستقل بقيمة 30 دولارًا.
لذلك، إذا أُلغي الطلب دون ظهور سجل مستقل للاسترداد، فينبغي التحقق مما يلي:
هل انتقلت المعاملة الأصلية من الحالة
Pendingإلى عملية خصم تم تحصيلها فعليًا؟هل اختفى قيد الخصم الأصلي أو تغير مبلغه؟
هل استُعيد الرصيد المتاح في البطاقة؟
هل نفذ التاجر إلغاءً للتفويض أم استردادًا فعليًا؟
إذا ألغى التاجر التفويض لكن المبلغ المحجوز لم يُحرر بعد مرور فترة طويلة، فينبغي أن يؤكد التاجر نجاح الإلغاء. ويمكن التواصل مع الجهة المصدرة عند الحاجة للتحقق من سجل التفويض والحجز القائم.
كيف يمكن تتبع استرداد متأخر باستخدام ARN؟
عندما يؤكد التاجر أنه أرسل الاسترداد رسميًا، لكن حامل البطاقة لم يتلقَّ الأموال بعد تجاوز المدة المعتادة، ينبغي أن ينتقل التركيز من موعد الوصول المتوقع إلى سجلات المعاملة الفعلية.
الحصول أولًا على إثبات الاسترداد من التاجر
عند التواصل مع التاجر، ينبغي طلب تاريخ بدء الاسترداد الفعلي، والمبلغ، والعملة، وحالة المعالجة، وأي أرقام مرجعية متاحة للمعاملة.
إذا ظلت العملية في الحالة Pending، فيجب أولًا تحديد سبب التعليق لدى مزود خدمات الدفع الخاص بالتاجر.
أما إذا أكد التاجر أن الاسترداد قد اكتمل، فيمكن طلب إيصال الاسترداد والرقم المرجعي الذي يسمح بتتبع العملية داخل نظام البطاقات.
يُعد ARN (Acquirer Reference Number، الرقم المرجعي للجهة المستحوذة) أحد أهم المعرفات المستخدمة لهذا الغرض.
في عمليات الاسترداد التي تدعم تتبع ARN، يستطيع التاجر الحصول على الرقم من مزود خدمات الدفع، ثم يمكن للمستهلك تقديمه إلى الجهة المصدرة للمساعدة في التحقيق بشأن حالة الاسترداد.
توضح إرشادات Stripe الخاصة بالأرقام المرجعية للاسترداد ثلاثة معرفات يمكن استخدامها في التتبع:
الرقم المرجعي | المعنى والاستخدام الرئيسي |
|---|---|
ARN | Acquirer Reference Number، الرقم المرجعي للجهة المستحوذة، ويُستخدم لتتبع عمليات الاسترداد عبر البطاقات التي تدعم هذا المعرف |
STAN | System Trace Audit Number، رقم تدقيق تتبع النظام، ويُستخدم لتحديد المعاملات ضمن رسائل الدفع بالبطاقات، وقد يفيد في التحقيق في بعض عمليات الإلغاء |
RRN | Retrieval Reference Number، الرقم المرجعي للاسترجاع، ويمكن استخدامه لتحديد بعض معاملات شبكات البطاقات والاستعلام عنها |
هذه الأرقام الثلاثة ليست قابلة للاستبدال بعضها ببعض في جميع الحالات.
يُعد ARN عادةً المرجع المفضل لتتبع عمليات الاسترداد ذات الصلة عبر Visa وMastercard عندما يكون متاحًا. أما STAN فلا يتمتع بالضرورة بصفة التفرد عبر جميع المعاملات، بينما يعتمد استخدام RRN على شبكة البطاقات وآلية المعالجة.
وتوضح Stripe أن بعض شبكات المعاملات لا تدعم ARN، وقد توفر RRN بدلًا منه. كما قد تتطلب بعض معاملات الإلغاء استخدام STAN.
لا تحتوي جميع عمليات الاسترداد على رقم ARN يمكن للمستهلك الحصول عليه، ولا يوجد ضمان بأن جميع الجهات المصدرة تدعم أساليب الاستعلام نفسها باستخدام هذه الأرقام.
إذا لم يتوفر ARN، فيمكن مطالبة التاجر بتقديم رقم مرجعي آخر للاسترداد، وترك تحديد وسيلة التتبع المناسبة للجهة المصدرة.
ما المعلومات التي ينبغي تقديمها إلى الجهة المصدرة للبطاقة؟
يساعد إعداد بيانات المعاملة كاملةً في تقليل طلبات التحقق المتكررة من خدمة العملاء.
المعلومات | البيانات الموصى بتقديمها |
|---|---|
عملية الدفع الأصلية | اسم التاجر، وتاريخ الدفع، والمبلغ، والعملة، وحالة المعاملة |
بيانات البطاقة | آخر أربعة أرقام فقط من رقم البطاقة، دون تقديم الرقم كاملًا |
معلومات الاسترداد | تاريخ بدء الاسترداد الفعلي، والمبلغ، والعملة، وحالة المعالجة |
الأرقام المرجعية للتتبع | ARN أو STAN أو RRN أو معرف معاملة الاسترداد لدى مزود خدمات الدفع |
المستندات الداعمة | إيصال الاسترداد، ورسالة إلغاء الطلب، وسجلات تأكيد خدمة عملاء التاجر |
سجلات الحساب | قيد الخصم الأصلي، والرصيد الحالي، وأي قيود متعلقة بالاسترداد |
عند طلب التحقيق من الجهة المصدرة، يمكن توضيح الأمر على النحو التالي:
أكد التاجر أنه بدأ عملية استرداد عبر قناة الدفع الأصلية. أرجو استخدام الرقم المرجعي للمعاملة للتحقق مما إذا كان الاسترداد قد وصل إلى نظام الجهة المصدرة، وما إذا كان قد رُفض أو أُعيد، وما إذا كانت هناك إجراءات معلقة لقيد المبلغ في الحساب.
إذا تعذر على فريق خدمة العملاء الأولي الاستعلام عن العملية، فيمكن طلب تأكيد ما إذا كان التحقيق يحتاج إلى تصعيده إلى المؤسسة التي أصدرت البطاقة فعليًا أو إلى معالج مدفوعات البطاقة.
تقدم كثير من منصات بطاقات الدفع بالعملات المشفرة الخدمات والواجهة المخصصة للمستخدمين، بينما تتولى جهات إصدار ومعالجة شريكة تشغيل البطاقات الأساسية. ولذلك، قد لا تكون خدمة عملاء المنصة هي المؤسسة التي تعالج الاسترداد فعليًا.
ويُنصح أيضًا بالاحتفاظ برقم تذكرة الدعم وتاريخ كل رد ونتائج التحقيق، للاستفادة منها عند تصعيد المشكلة أو تقديم نزاع بشأن المعاملة.
ماذا يحدث للاسترداد إذا انتهت صلاحية البطاقة الأصلية أو جُمّدت أو أُغلق حسابها؟
عدم إمكانية استخدام بطاقة الدفع بالعملات المشفرة لإجراء مشتريات جديدة لا يعني بالضرورة فشل الاسترداد.
العوامل الحاسمة هي حالة الحساب الأساسي ومدى قدرة الجهة المصدرة على تحديد الأموال المعادة إلى البطاقة القديمة واستلامها.
انتهاء صلاحية البطاقة أو استبدالها.
حتى إذا أصبح رقم البطاقة القديم غير صالح، فقد يظل الحساب الأصلي نشطًا. وتستطيع بعض الجهات المصدرة ربط الأموال المستردة تلقائيًا بحساب البطاقة البديلة.
توضح وثائق المساعدة الرسمية لـ Coinbase Card أن الأموال المعادة إلى بطاقة قديمة يمكن عادةً تحويلها تلقائيًا إلى حساب البطاقة البديلة.
لكن لا يجوز افتراض أن هذه الآلية تنطبق على جميع بطاقات الدفع بالعملات المشفرة.
تجميد البطاقة.
حظر عمليات الشراء الجديدة لا يعني بالضرورة أن الحساب أصبح غير قادر على استقبال مبالغ الاسترداد.
فقد تختلف نتائج معالجة الاسترداد بين حالة قفل البطاقة بناءً على طلب المستخدم، وحالة فرض المنصة قيودًا لإدارة المخاطر، وحالة تقييد الحساب من الجهة المصدرة لأسباب تتعلق بالامتثال التنظيمي.
لذلك ينبغي مطالبة مزود خدمة البطاقة بتوضيح نطاق التجميد، بدلًا من افتراض أن الاسترداد سيفشل حتمًا.
إغلاق حساب البطاقة.
بعد إغلاق الحساب، قد لا تتمكن الجهة المصدرة من قيد مبلغ الاسترداد مباشرةً في الحساب الأصلي. وعندئذ يجب التحقق مما إذا كانت العملية قد رُفضت، وما إذا كان يمكن استخدام وسيلة أخرى مسموح بها لإعادة الأموال.
تنص متطلبات الاسترداد الواردة في إصدار أبريل 2026 من Visa Core Rules and Visa Product and Service Rules على أنه ينبغي للتجار، من حيث المبدأ، معالجة الاسترداد إلى بيانات وسيلة الدفع الأصلية كلما أمكن ذلك.
وإذا أصبحت بيانات وسيلة الدفع الأصلية غير صالحة، أو أُغلق الحساب، أو رُفض تفويض الاسترداد، فقد يكون من الممكن استخدام بيانات وسيلة دفع أخرى مستوفية للشروط أو طريقة بديلة مسموح بها لإعادة الأموال، وفق المتطلبات المعمول بها.
ولا يعني ذلك أن حامل البطاقة يستطيع اختيار أي بطاقة مصرفية مملوكة لطرف ثالث أو أي محفظة عملات مشفرة لتلقي المبلغ.
في حالة إلغاء بطاقة دفع بالعملات المشفرة نهائيًا، ينبغي التواصل أولًا مع مزود البطاقة الأصلي أو الجهة المصدرة الفعلية للتحقق مما إذا كانت الأموال قد وصلت أو أُعيدت، وما الطرق المتاحة لإرجاعها. وبعد ذلك يمكن تنسيق الإجراءات مع التاجر.
إذا طلب أي شخص دفع رسوم للتحقق على البلوكشين، أو تقديم عبارة استرداد المحفظة أو مفتاحها الخاص بحجة فشل الاسترداد، فيجب إيقاف الإجراء فورًا والتحقق من الأمر عبر القنوات الرسمية لمنصة البطاقة. ولا يتطلب التحقيق المشروع في استرداد مدفوعات البطاقات الإفصاح عن هذه المعلومات.
لماذا قد يكون مبلغ الاسترداد الفعلي أقل من قيمة الخصم الأصلي؟
حتى بعد موافقة التاجر على رد المبلغ كاملًا، قد يختلف المبلغ الذي يُقيد في الحساب في النهاية عن المبلغ الذي خُصم عند الشراء.
تشمل الأسباب المحتملة تحويل العملات الأجنبية، والتحويل الديناميكي للعملات (DCC)، وتحويل الأصول المشفرة، ورسوم الخدمات المستقلة، والمبلغ الذي وافق التاجر فعليًا على استرداده.
ويجب تقييم هذه العوامل كلٌّ على حدة، فلا يجوز إرجاع جميع الفروق إلى تقلبات أسعار الصرف.
قد تؤدي عمليات الاسترداد العادية بين العملات المختلفة إلى فروق في سعر الصرف
لنفترض أن أحد المستخدمين يمتلك بطاقة دفع بالعملات المشفرة تُسجل معاملاتها بالدولار الأمريكي، واشترى سلعة بقيمة 100 يورو من تاجر أوروبي.
عند الدفع، خُصم من حساب البطاقة مبلغ 110 دولارات وفق سعر الصرف وقواعد الرسوم السارية آنذاك.
وبعد عدة أيام، أعاد التاجر مبلغ 100 يورو كاملًا.
إذا حُوّل مبلغ الاسترداد إلى الدولار باستخدام سعر صرف جديد، فلنفترض أن السعر أصبح:
1 يورو = 1.08 دولار أمريكي
في هذه الحالة، يعادل استرداد 100 يورو مبلغ 108 دولارات.
إذا لم تُحتسب رسوم أخرى، وكان المنتج يحوّل مبلغ الاسترداد بصورة مستقلة وفق هذه الآلية، فإن المستخدم الذي خُصم منه 110 دولارات سيحصل في النهاية على 108 دولارات، بفارق قدره دولاران.
وقد ينشأ هذا الفارق عن تغير سعر الصرف بين تاريخ الدفع وتاريخ الاسترداد، ولا يعني تلقائيًا أن التاجر أعاد مبلغًا أقل من المستحق.
لكن المنتجات الفعلية قد تستخدم طرقًا مختلفة لحساب أسعار الصرف وقيد المبالغ المستردة. ولهذا ينبغي التحقق من عملة المعاملة لدى التاجر، وعملة الاسترداد، وعملة تسجيل المعاملات في حساب البطاقة، وأسعار الصرف والرسوم المطبقة على كلتا العمليتين.
قد تشكل أخطاء معالجة استرداد DCC أساسًا لتقديم نزاع بشأن المعاملة
يحدث التحويل الديناميكي للعملات (Dynamic Currency Conversion، ويُختصر DCC) عادةً أثناء المدفوعات العابرة للحدود، عندما يتيح التاجر أو مزود خدمات الدفع لحامل البطاقة خيار الدفع بعملة بلده.
وتختلف هذه الآلية عن التحويل المعتاد للعملات الأجنبية الذي تجريه شبكة البطاقات أو الجهة المصدرة.
لنفترض أن حامل بطاقة مقومة بالدولار الأمريكي دفع 100 يورو لدى تاجر أوروبي. وعرض التاجر خيار DCC، فوافق حامل البطاقة على إتمام المعاملة بمبلغ محدد بالدولار.
إذا استُردت الأموال لاحقًا، فلا يجوز للتاجر تغيير عملة الاسترداد أو طريقة تطبيق سعر الصرف على المعاملة الأصلية بصورة تعسفية.
يوضح دليل Mastercard الصادر عام 2025 بعنوان Dynamic Currency Conversion Performance Guide صراحةً المتطلبات المتعلقة بعملة المعاملة الأصلية عند معالجة استردادات DCC.
يمكن معالجة استردادات معاملات DCC بالطرق التالية:
إلغاء المعاملة الأصلية.
رد المبلغ المقابل بعملة DCC الأصلية.
معالجة استرداد DCC باستخدام سعر الصرف نفسه الذي طُبق على المعاملة الأصلية تمامًا.
ويشير الدليل أيضًا إلى أنه إذا أدت المعالجة غير الصحيحة للاسترداد إلى خسائر ناتجة عن تحويل العملة مرة ثانية، فقد يحق لحامل البطاقة طلب رد المبلغ عبر إجراء الاعتراض على الدفع (Chargeback) بما يعادل تلك الخسائر.
وتتضمن قواعد Visa لعام 2026 أيضًا متطلبات بشأن حق حامل البطاقة في الاختيار عند استخدام DCC، والنزاعات المتعلقة بالعملة غير الصحيحة. وتشمل حالة النزاع 12.3 (Incorrect Currency) حالات من بينها تطبيق DCC دون موافقة صريحة من حامل البطاقة.
ومع ذلك، فإن قبول النزاع يتطلب النظر في العملة المستخدمة فعليًا، والموافقة على DCC، وسجلات الاسترداد، وقواعد شبكة البطاقات ذات الصلة.
وعليه، عندما يقل المبلغ المسترد في معاملة بين عملتين مختلفتين، ينبغي التمييز بين حالتين: فروق أسعار الصرف الناتجة عن تحويل عادي للعملات، وأخطاء العملة أو التحويل الناجمة عن مخالفة التاجر أو معالج المدفوعات للقواعد المعمول بها.
ولا ينبغي وصف الحالة الثانية ببساطة على أنها مخاطر صرف يتعين على المستهلك تحملها.
هل يؤثر تحويل الأصول المشفرة في مبلغ الاسترداد؟
من الفروق المهمة بين بطاقات الدفع بالعملات المشفرة والبطاقات المصرفية التقليدية أن مصدر أموال الدفع قد يختلف عن نوع الأصل الذي يُقيد عند الاسترداد.
تستخدم بعض البطاقات أرصدة بالعملات التقليدية تم شحنها أو تحويلها مسبقًا. وتعتمد منتجات أخرى على أرصدة بعملات مستقرة مثل USDT وUSDC، بينما قد تحوّل بعض المنتجات الأصول المشفرة عند تنفيذ عملية الشراء.
في البطاقات التي تحوّل الأصول المشفرة إلى عملة تقليدية قبل الدفع، لا يؤدي استرداد الأموال من التاجر بالضرورة إلى إعادة شراء الأصول المشفرة التي كان المستخدم يحتفظ بها في الأصل.
أما المنتجات الأخرى فقد تقيد مبالغ الاسترداد في حساب بالعملة التقليدية، أو رصيد بعملة مستقرة، أو حساب أصول آخر، وفق قواعد برنامج البطاقة.
ويجب تحديد الآلية الفعلية بالرجوع إلى طريقة عمل المنتج واتفاقية حامل البطاقة.
فعلى سبيل المثال، تشير وثائق Coinbase Card الخاصة بالمنتجات الأوروبية إلى أنه عندما يحصل بعض التجار على تفويض مسبق بمبلغ أعلى من قيمة الشراء النهائية، يمكن استخدام المبلغ المتبقي لإعادة شراء أصول مشفرة بسعر السوق السائد وقتها وإعادتها إلى الرصيد المخصص للإنفاق.
لكن هذه آلية محددة لمعالجة المبلغ غير المستخدم من التفويض المسبق، ولا يجوز تطبيقها مباشرةً لتفسير الاسترداد الرسمي بعد إتمام التاجر تحصيل قيمة المعاملة.
إذا لم تنص المنصة صراحةً على أن الاسترداد الرسمي يتضمن إعادة شراء BTC أو أصول مشفرة أخرى، فلا يصح الاستنتاج من هذا المثال أن كمية الأصول المستردة ستتغير بطريقة معينة.
كيف ينبغي التمييز بين الرسوم المتعلقة بالاسترداد؟
لا يعني رد ثمن السلعة كاملًا أن جميع الرسوم المستقلة التي نشأت قبل المعاملة أو بعدها ستُعاد تلقائيًا.
فعلى سبيل المثال، قد تكون رسوم شبكة البلوكشين، ورسوم شحن الحساب بالأصول المشفرة، ورسوم خدمات التحويل المستقلة التي اكتملت بالفعل مرتبطة بخدمات منفصلة عن معاملة شراء السلعة لدى التاجر.
وتعتمد إمكانية استرداد هذه الرسوم على اتفاقيات الجهات التي فرضتها والأحكام المعمول بها.
أما الرسوم الإضافية التي يفرضها التاجر مقابل قبول الدفع بالبطاقات، والمعروفة باسم Surcharge، فتحتاج إلى تقييم مستقل.
تتضمن قواعد Visa لعام 2026 متطلبات بشأن رد الرسوم الإضافية في أسواق تنطبق عليها هذه الأحكام، ومنها أستراليا ونيوزيلندا وكندا وأوروبا والولايات المتحدة. فإذا كانت الرسوم مشمولة بالقواعد المعنية، يجب ردها بالكامل عند استرداد قيمة الشراء كاملةً، أو رد نسبة منها عند الاسترداد الجزئي.
وتنص قواعد Mastercard لعام 2026 أيضًا على متطلبات لاسترداد الرسوم الإضافية كاملةً أو بصورة تناسبية لبعض بطاقات الائتمان في كندا والولايات المتحدة، سواء كانت الرسوم مفروضة على مستوى العلامة التجارية أو فئة المنتج.
تخضع هذه المتطلبات لقيود تتعلق بالمنطقة الجغرافية وفئة البطاقة. ولذلك، لا يمكن تطبيق جميع قواعد الرسوم الإضافية الخاصة ببطاقات الائتمان تلقائيًا على بطاقات الخصم المباشر والبطاقات مسبقة الدفع، وهما من الأنواع الشائعة بين بطاقات الدفع بالعملات المشفرة.
إذا لم يشمل استرداد التاجر الرسوم الإضافية المفروضة على المعاملة، فينبغي أولًا تحديد طبيعة الرسوم، ومنطقة إجراء المعاملة، وفئة البطاقة، ثم تقييم مدى انطباق قواعد الاسترداد ذات الصلة. ولا يصح افتراض أن التاجر يملك حرية مطلقة في الاحتفاظ بهذه الرسوم.
قد تؤدي عمليات الاسترداد الجزئية أو المجزأة أيضًا إلى اختلاف المبلغ
قد يوافق التاجر على استرداد جزئي فقط، مثل إعادة سلعة واحدة من طلب يضم عدة سلع، أو خصم رسوم غير قابلة للاسترداد من حجوزات الفنادق والسفر وفق سياسة سبق الإفصاح عنها.
وفي حالات أخرى، قد يوافق التاجر على استرداد المبلغ كاملًا، لكنه يعيده عبر عدة معاملات منفصلة.
لنفترض أن التاجر قرر إعادة قيمة طلب يبلغ 200 دولار على دفعتين: 120 دولارًا ثم 80 دولارًا.
قد يتلقى حامل البطاقة مبلغ 120 دولارًا أولًا، ثم يصل المبلغ المتبقي البالغ 80 دولارًا بعد عدة أيام.
تدعم شركات خدمات الدفع مثل Stripe إجراء عدة عمليات استرداد جزئي للمعاملة الأصلية التي تستوفي الشروط، بشرط ألا يتجاوز مجموع المبالغ المستردة الرصيد المتاح للاسترداد.
لذلك، إذا بدا أن مبلغ الاسترداد أقل من المتوقع، فيجب أولًا التأكد من إجمالي المبلغ الذي وافق التاجر على رده فعليًا، وعدد معاملات الاسترداد التي بدأها، وما إذا كانت كل معاملة قد اكتملت على حدة.
وإذا كان برنامج البطاقة يقدم استردادًا نقديًا على المشتريات (Cashback)، أو نقاطًا، أو مكافآت أخرى، فينبغي التحقق مما إذا كانت هذه المزايا قد سُحبت بعد الاسترداد. فقد تُسجل تسويات المكافآت منفصلةً عن أصل المبلغ المسترد، ولا يجوز اعتبارها تلقائيًا رسوم استرداد إضافية.
متى ينبغي تقديم نزاع بشأن معاملة إذا لم تصل الأموال المستردة؟
الاسترداد العادي من التاجر (Refund) والنزاع بشأن معاملة البطاقة (Dispute) إجراءان مختلفان.
في الاسترداد العادي، يعيد التاجر الأموال طوعًا عبر قناة الدفع المعنية.
أما إجراء الاعتراض على الدفع أو استرداد المبلغ عبر الشبكة (Chargeback)، فهو إجراء نزاع رسمي يبدأه حامل البطاقة من خلال الجهة المصدرة بشأن معاملة تستوفي شروط الاعتراض المعمول بها. ثم تتولى الجهات المختصة معالجة الحالة وفق قواعد شبكة البطاقات.
إذا كان التاجر قد وافق على الاسترداد ولا تزال المعاملة ضمن مدة المعالجة المعتادة، فمن الأنسب عادةً التحقق أولًا من تقدم العملية.
لكن ينبغي التواصل مع الجهة المصدرة في الوقت المناسب للاستفسار عن إمكانية تقديم نزاع في الحالات التالية:
وعد التاجر صراحةً برد المبلغ، لكنه لم يقدم طلب الاسترداد فعليًا بعد مرور مدة طويلة.
رفض التاجر الوفاء بالتزام الاسترداد الذي تفرضه سياسته أو القواعد المعمول بها.
انقطع التواصل مع التاجر مدة طويلة، ولم يعد يقدم سجلات معالجة موثوقة.
رُفض الاسترداد أو فشل، ثم رفض التاجر مواصلة حل المشكلة.
وُجد خلاف مدعوم بالأدلة بشأن مبلغ الاسترداد، أو احتمال مخالفة طريقة معالجة العملة لقواعد شبكة البطاقات المعمول بها.
اقترب موعد انتهاء مهلة تقديم النزاع، وأصبحت مواصلة الانتظار تهدد بفقدان فرصة تقديم الطلب.
تشترط إرشادات Crypto.com بشأن نزاعات معاملات البطاقات مسبقة الدفع أن يحاول حامل البطاقة أولًا حل النزاعات التجارية العادية مباشرةً مع التاجر، مع الاحتفاظ بالأدلة ذات الصلة.
وتحدد وثائق المساعدة مهلة لتقديم النزاع تصل إلى 120 يومًا بعد المعاملة أو السحب من جهاز الصراف الآلي (ATM). ومن المتوقع عادةً حل النزاعات خلال 30 إلى 45 يومًا، لكن المدة الفعلية قد تختلف حسب تعقيد الحالة.
وهذه هي قواعد المعالجة المنشورة لبرنامج البطاقات مسبقة الدفع المعني لدى Crypto.com، وليست مهلًا موحدة لجميع بطاقات الدفع بالعملات المشفرة.
كما تضع قواعد النزاعات لدى Visa وMastercard متطلبات مختلفة بحسب سبب النزاع ونوع المعاملة والمنطقة التي تنطبق عليها القواعد وعوامل أخرى. وقد لا يبدأ احتساب مهلة تقديم بعض النزاعات من تاريخ الشراء الأصلي بالضرورة.
إذا اقتربت المعاملة من نهاية مهلة النزاع المعمول بها، فلا ينبغي الانتظار إلى أجل غير محدد لمجرد أن التاجر يكرر وعده بأن الاسترداد سيصل «قريبًا».
ومن الأفضل مطالبة الجهة المصدرة في أقرب وقت بتأكيد أهلية تقديم النزاع، وآخر موعد للتقديم، والأدلة المطلوبة.
إذا كان استرداد التاجر قد قُيد بالفعل في الحساب بنجاح، فلا يجوز المطالبة بتعويض مكرر عن المبلغ نفسه. ويجب إبلاغ الجهة المصدرة بصدق عن أي استرداد من التاجر أو نزاع لا يزال قيد المعالجة، لتجنب تداخل إجراءات استعادة الأموال.
يجب الإبلاغ فورًا عن المعاملات غير المصرح بها
إذا ظهر خصم من تاجر غير معروف تمامًا، أو وُجد اشتباه في استخدام البطاقة احتياليًا، أو احتمال تسرب بياناتها، فلا ينبغي التعامل مع الحالة وفق مدة الانتظار المعتادة للاسترداد التجاري.
يجب قفل البطاقة فورًا عبر القنوات الرسمية، والإبلاغ عن المعاملة غير المصرح بها، والبدء في التحقيق الأمني أو إجراءات النزاع بحسب تعليمات الجهة المصدرة.
وفي هذه الحالات، قد يؤثر الإبلاغ السريع مباشرةً في تدابير إدارة المخاطر ومعالجة النزاع لاحقًا.
قائمة التحقق من أسباب عدم وصول المبالغ المستردة
عند مواجهة مشكلة في استرداد الأموال، تساعد الحالة الحالية للمعاملة على تحديد الجهة التي ينبغي التواصل معها أولًا.
المشكلة المكتشفة | الجهة التي ينبغي التواصل معها أولًا | الإجراء الموصى به |
|---|---|---|
وافق التاجر على الاسترداد لكنه لم يقدم إثباتًا | التاجر | التأكد من تقديم طلب الاسترداد رسميًا وطلب سجلات المعالجة |
استمر الاسترداد في الحالة Pending مدة طويلة | التاجر ومزود خدمات الدفع التابع له | فحص رصيد حساب التاجر وتسوية المدفوعات وأسباب تعليق العملية |
بقي مبلغ محجوز بعد إلغاء الطلب | التاجر، والجهة المصدرة عند الحاجة | التأكد من إلغاء التفويض ومعرفة موعد تحرير المبلغ المحجوز |
أرسل التاجر الاسترداد ولا تزال المدة الطبيعية سارية | التاجر أو مزود خدمات الدفع | الحصول على حالة الاسترداد وتاريخه ورقمه المرجعي |
تجاوز الاسترداد المدة المعتادة دون وصول الأموال | الجهة المصدرة أو مزود خدمة البطاقة | تقديم ARN أو رقم مرجعي آخر وطلب تتبع الاسترداد |
فشل الاسترداد أو عادت الأموال إلى التاجر | التاجر ومزود خدمات الدفع التابع له | تحديد سبب الفشل وترتيب إعادة تنفيذ الاسترداد |
انتهت صلاحية البطاقة الأصلية أو جُمّدت أو أُغلق حسابها | الجهة المصدرة الأصلية | التحقق من إمكانية استقبال الاسترداد والطرق البديلة المسموح بها |
كان المبلغ المسترد أقل من الخصم الأصلي | التاجر والجهة المصدرة | مراجعة عملة الاسترداد وسعر الصرف والرسوم الإضافية والاستردادات المجزأة |
رفض التاجر الاسترداد واقترب انتهاء مهلة النزاع | الجهة المصدرة | تأكيد أهلية النزاع وتقديم الأدلة ضمن المهلة |
ظهرت معاملة يُشتبه في أنها غير مصرح بها | قسم الأمن والنزاعات لدى الجهة المصدرة | حماية الحساب فورًا والإبلاغ عن المعاملة |
قبل التواصل مع التاجر أو الجهة المصدرة، يُنصح بالاحتفاظ بالطلب الأصلي وسجل الدفع ورسالة تأكيد الاسترداد والأرقام المرجعية للمعاملة وردود خدمة العملاء ذات الصلة.
وعند استخدام بطاقة تتضمن تحويل الأصول المشفرة، ينبغي الاحتفاظ أيضًا بسجلات الأصول التي خُصمت وقت الشراء، والمبلغ المحول، والعملة، وأرصدة الحساب قبل الاسترداد وبعده. وتساعد هذه البيانات على مطابقة الفروق المحتملة في المبالغ.
عند إرسال لقطات شاشة إلى خدمة العملاء، يجب إخفاء بيانات الهوية غير الضرورية ومعلومات البطاقة الكاملة. ولا ينبغي أبدًا تقديم رمز CVV أو المفتاح الخاص للمحفظة أو عبارة الاسترداد.
إذا كان التاجر قد قدم الاسترداد رسميًا، فينبغي للجهة المصدرة المساعدة في التحقق من وصول الأموال وحالة قيدها في الحساب. أما إذا لم يُرسل الاسترداد بنجاح بعد، فعادةً ما يتعين على التاجر ومزود خدمات الدفع التابع له مواصلة معالجة المشكلة.
وعندما لا يؤدي التحقيق المعتاد في الاسترداد إلى حل المشكلة، ينبغي التواصل مع الجهة المصدرة في الوقت المناسب لطلب إجراءات إضافية، استنادًا إلى أدلة المعاملة وقواعد شبكة البطاقات المعمول بها ومهل تقديم النزاعات.