
يحكم كثير من الناس على موثوقية منصة بطاقة U من خلال أشياء مثل: هل يمكن ربطها بـ WeChat؟ هل يمكن استخدامها لدفع اشتراك ChatGPT؟ وهل تحمل البطاقة شعار Visa أو Mastercard؟ لكن نجاح عملية دفع واحدة لا يثبت إلا أن البطاقة كانت تعمل في تلك اللحظة. أما من يحتفظ بالأموال، ولماذا قد يتم تجميد الحساب، وكيف يُعاد الرصيد إذا توقفت المنصة عن العمل، فهذه أسئلة لا يجيب عنها ذلك.
نادراً ما تكون بطاقة U مقدَّمة من جهة واحدة بشكل مستقل. ما يراه المستخدم هو تطبيق واحد، لكن خلفه قد توجد جهة حفظ للأصول المشفرة، ومؤسسة مدفوعات، وجهة إصدار للبطاقة، وشبكة بطاقات. وإذا بقيت أي حلقة من هذه السلسلة غير واضحة، فقد تجد نفسك عند حدوث مشكلة بين منصة تطلب منك مراجعة الجهة المصدرة، وجهة مصدرة تطلب منك الرجوع إلى المنصة.
لذلك، من الأفضل عند فحص منصة بطاقة U أن تتبع مسارين. الأول هو مسار المسؤولية: من الذي يشغّل المنصة، ومن الذي يصدر البطاقة، ومن الذي يعالج النزاعات. والثاني هو مسار الأموال: إلى أين يذهب USDT، ومتى يتحول إلى عملة نقدية، ومن الذي يحتفظ بالرصيد. وبعد ذلك، من الأفضل استخدام مبلغ صغير لتجربة دورة كاملة تشمل الإيداع، والإنفاق، والسحب.
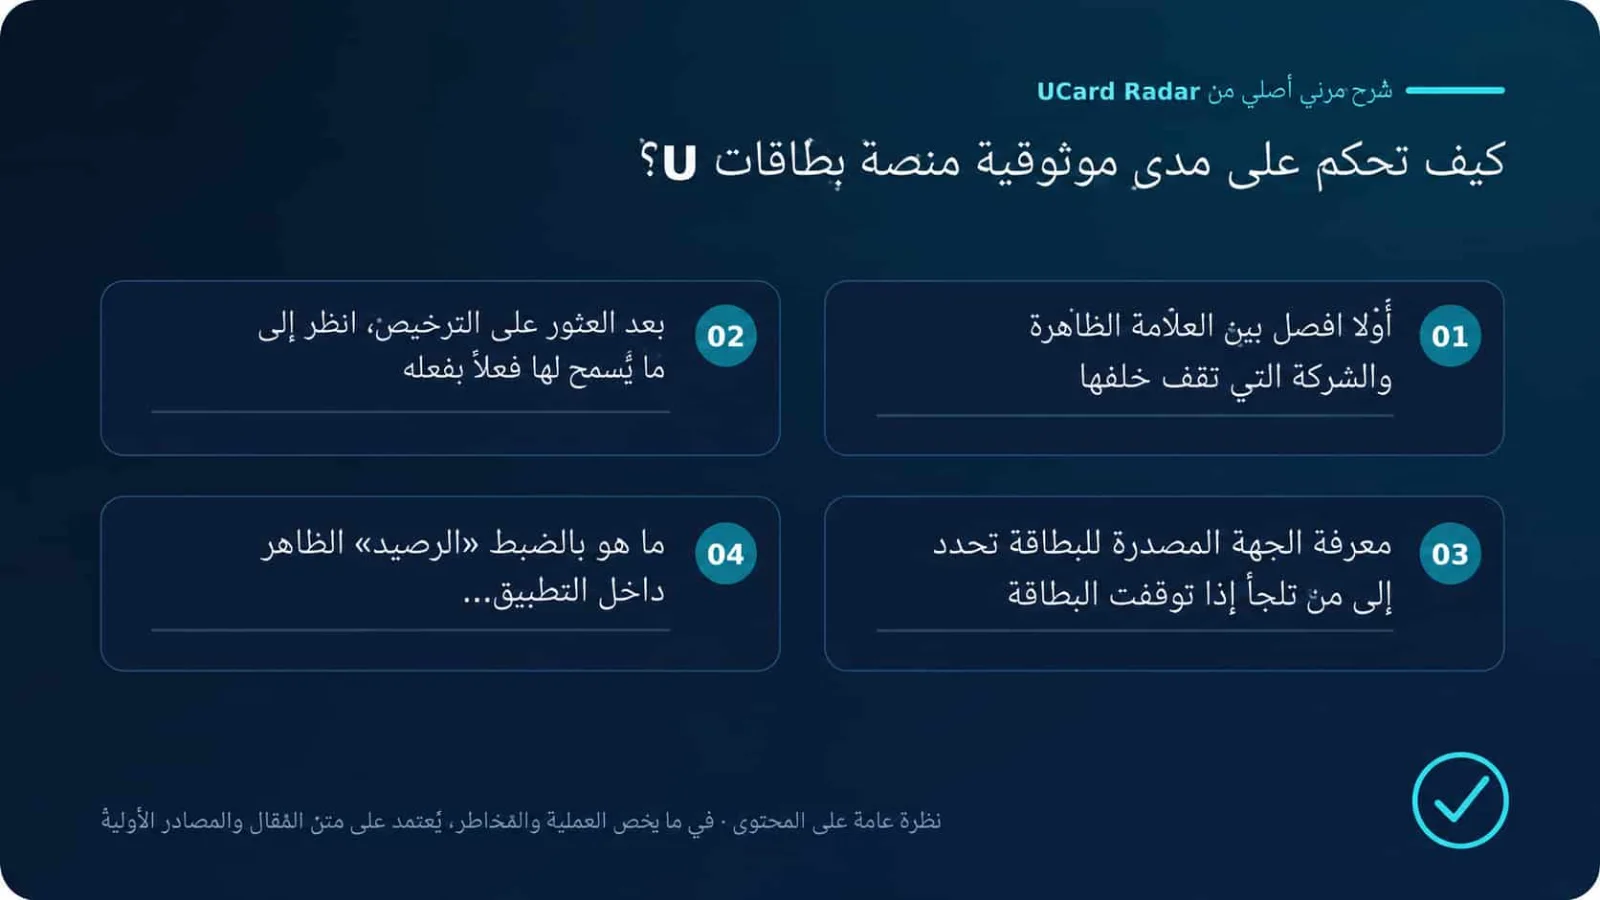
الرسم التوضيحي الأصلي: النقاط الأساسية ومسار التقييم للحكم على موثوقية منصة بطاقة U
حدود المصادر والاستنتاجات
مصادر التحقق الأولية: Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs؛ Financial Services Register؛ قائمة منصات تداول الأصول الافتراضية.
الحقائق القابلة للتحقق في هذا المقال بشأن الكيانات المشغلة لمنصات بطاقات U، ونطاق التراخيص، وحفظ الأموال، وإشارات الخطر تستند إلى الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي، فيجب تأكيدها من صفحة الجهة المصدرة أو المنصة وقت التقديم.
التسجيل التنظيمي يثبت فقط الكيان والصلاحيات المدرجة في السجل، ولا يغني عن التحقق من الجهة المصدرة الفعلية، أو جهة الحفظ، أو اتفاقية حامل البطاقة. أما التجارب العملية، أو نسب النجاح، أو مقارنات الرسوم، أو الأحكام على الاتجاهات التي لم تُفصح عنها المصادر الأولية المذكورة مباشرة، فهي تحليلات أو استنتاجات وليست تأكيدات رسمية من الجهات المعنية على حالات فردية.
أولاً: افصل بين العلامة الظاهرة والشركة التي تقف وراءها
من أكثر البنى شيوعاً أن يسجّل المستخدم في تطبيق العلامة A، بينما تكون شروط الخدمة موقعة من الشركة B، وتُحفظ أموال USDT لدى الشركة C، وتصدر البطاقة من المؤسسة D. وقد تكون هذه الأطراف تابعة لمجموعة واحدة، أو مجرد شركاء متعاونين.
قبل التسجيل، حدّد الأسماء التالية أولاً.
:---: | :---: | :---: |
|---|---|---|
الدور | ما الذي يجب التحقق منه | المخاطر الشائعة |
المنصة أو العلامة الأمامية | الاسم القانوني الكامل للشركة، ومكان التسجيل، وعنوان المكتب، ونطاق الموقع | وجود اسم العلامة فقط من دون العثور على الشركة الفعلية |
مزود خدمة الأصول المشفرة | من الذي يستلم USDT وUSDC ويحفظهما، ومن الذي يتولى التحويل | بعد إيداع الأصول، لا يعرف المستخدم من الذي يسيطر عليها فعلياً |
مؤسسة الدفع أو النقود الإلكترونية | من الذي يدير الرصيد النقدي، وكيف يتم فصل أموال العملاء | أن تعرض المنصة حساب شركة عادي على أنه “حساب حفظ” |
الجهة المصدرة الفعلية للبطاقة | اسم البنك أو المؤسسة المرخّصة، والمناطق التي تنطبق عليها البطاقة، وشبكة البطاقة | عرض شعارات Visa أو Mastercard فقط من دون الإفصاح عن الجهة المصدرة |
في هذا السياق، تؤدي Visa وMastercard دور شبكة المدفوعات أساساً. وجود شعاريهما على البطاقة لا يعني أن الشبكة تحتفظ بأموال المستخدمين، ولا يعني أنها تضمن المخاطر الائتمانية للمنصة.
الجهة المصدرة الفعلية مهمة بشكل خاص. فإيقاف البطاقة، وعمليات الاحتيال، وطلبات الاسترجاع، ورد الأموال، كلها تنتهي لدى مؤسسة محددة. وإذا كانت المنصة لا تفصح حتى عن اسم الجهة المصدرة، فإن أي محاولة لاحقة لحماية الحقوق ستعتمد في الغالب على خدمة العملاء فقط.
ثانياً: بعد العثور على الترخيص، انظر ماذا يتيح فعلاً
ابدأ بالعثور على الاسم القانوني للشركة المشغلة في شروط الخدمة، أو سياسة الخصوصية، أو تذييل الموقع. لا يكفي اسم العلامة أو الاسم المترجم أو اسم المجتمع. فالمنصات الأكثر انتظاماً تذكر أيضاً رقم تسجيل الشركة، والجهة المنظمة، ورقم الترخيص.
بعد الحصول على هذه المعلومات، قارنها في قاعدة البيانات الرسمية للجهة المنظمة. فصور الشهادات التي ترفعها المنصة بنفسها يمكن تزويرها، وقد تكون منتهية الصلاحية أصلاً. وعند التحقق، ركّز على خمس نقاط رئيسية:
هل يتطابق اسم الشركة في السجل التنظيمي مع الاسم الوارد في شروط الخدمة؟
هل ما زالت حالة الترخيص سارية؟
هل يشمل نطاق الأنشطة المصرح بها خدمات الدفع، أو النقود الإلكترونية، أو تحويل الأصول المشفرة، أو حفظها؟
هل يتطابق النطاق الرسمي، والبريد الإلكتروني، ورقم الهاتف، والعنوان، مع ما تعرضه المنصة؟
هل الترخيص يعود إلى المنصة نفسها، أم إلى شركة أخرى تتعاون معها؟
يمكن استخدام Firm Checker التابع لهيئة FCA البريطانية للتحقق مما إذا كانت الشركة مرخّصة، وما إذا كان نطاق الترخيص يشمل الخدمات التي تبيعها بالفعل. ولا يكفي أن يتطابق اسم الشركة ورقمها؛ بل يجب أيضاً التحقق من النطاق والبريد الإلكتروني ورقم الهاتف. وقد حذرت FCA من أن الشركات المستنسخة قد تنسخ اسم المؤسسة الحقيقية، وعنوانها، وحتى رقمها التنظيمي، مع تغيير الموقع الإلكتروني أو معلومات الاتصال فقط. FCA Firm Checker · توضيح FCA بشأن الشركات المستنسخة
ومن أكثر بوابات التحقق الرسمية استخداماً ما يلي:
:---: | :---: | :---: |
|---|---|---|
المنطقة | بوابة التحقق الرسمية | ما يجب التركيز عليه |
المملكة المتحدة | FCA Firm Checker | حالة الترخيص، ونطاق الصلاحية، وبيانات الاتصال الرسمية |
الاتحاد الأوروبي | السجل المركزي لـ EBA لمؤسسات الدفع والنقود الإلكترونية | حالة تسجيل PI وEMI والدولة التابعة |
سنغافورة | MAS Financial Institutions Directory | فئة مؤسسة الدفع والخدمات المحددة المصرح بها |
هونغ كونغ، الصين | سجل HKMA لحاملي تراخيص أدوات القيمة المخزنة | ما إذا كانت تحمل ترخيص SVF واسم الجهة المرخّصة |
الولايات المتحدة | FinCEN MSB Registrant Search وقواعد بيانات الجهات التنظيمية على مستوى الولايات | تسجيل MSB وتراخيص تحويل الأموال أو الحوالات على مستوى الولايات |
في الاتحاد الأوروبي يمكن الرجوع إلى السجل المركزي لـ EBA، وفي سنغافورة إلى دليل المؤسسات المالية الصادر عن MAS، وفي هونغ كونغ إلى سجل حاملي تراخيص SVF لدى HKMA.
ويُعد تسجيل MSB في الولايات المتحدة من أكثر العناصر التي تُضخَّم في الدعاية التسويقية. وقد أوضحت FinCEN ذلك بوضوح: ظهور الشركة على موقع تسجيل MSB لا يعني توصية حكومية، ولا يمثل شهادة قانونية أو اعتماداً رسمياً. ما يعنيه فقط هو أن الشركة قدمت بيانات متعلقة بمكافحة غسل الأموال. وهو ليس ترخيصاً بنكياً، ولا يثبت وحده سلامة الأموال. FinCEN MSB Registration
ثالثاً: معرفة الجهة المصدرة تحدد من يجب الرجوع إليه عند إيقاف البطاقة
تعتمد كثير من بطاقات U نموذج الإصدار المشترك. فالمنصة الأمامية تتولى التطبيق وخدمة العملاء، بينما تتولى المؤسسة المرخّصة الحساب أو البطاقة، وقد تتولى جهة معالجة أخرى اعتماد العمليات.
إذا لم يكن ذلك واضحاً في شروط الخدمة، فيمكن إرسال الأسئلة الستة التالية مباشرة إلى خدمة العملاء:
من هي الجهة المصدرة الفعلية لهذه البطاقة؟
مع أي شركة يوقع المستخدم اتفاقية حامل البطاقة؟
هل البطاقة debit أم prepaid أم credit؟
ما الدول والمناطق التي يُسمح لسكانها بالتقديم؟
إذا تم إيقاف البطاقة، فمن يعيد الرصيد المتبقي؟
في حال الاحتيال، من يتلقى طلبات النزاع وطلبات الاسترجاع؟
الإجابة السليمة ينبغي أن تتضمن أسماء شركات محددة، مع إمكانية العثور على البنود المقابلة لها في اتفاقية حامل البطاقة. أما إذا ظلت خدمة العملاء تكرر عبارات مثل “تعاون مع بنوك دولية” أو “قناة إصدار رفيعة المستوى” أو “شراكة رسمية مع Visa” من دون تقديم اسم الجهة أو رابط الاتفاقية، فغالباً لن يؤدي الاستفسار المتكرر إلى معلومات مفيدة إضافية.
رابعاً: ما المقصود فعلاً بـ “الرصيد” داخل التطبيق؟
إذا أظهر التطبيق رصيداً قدره 1,000 دولار أمريكي، فهذا لا يعني بالضرورة أنه وديعة مصرفية. فقد يكون USDT تحت حفظ المنصة، أو نقوداً إلكترونية بعد التحويل، أو مجرد رصيد محاسبي يُستخدم في الإنفاق عبر البطاقة. قد يبدو الشكل متشابهاً، لكن الطبيعة القانونية وطريقة معالجة المشكلات تختلفان كثيراً.
:---: | :---: | :---: |
|---|---|---|
نوع الرصيد | ما الذي يجب تأكيده | المخاطر الرئيسية |
USDT / USDC تحت حفظ المنصة | من يسيطر على المحفظة، وهل يمكن التحقق منها على السلسلة، وكيف تُعامل الأصول في حالة الإفلاس | مخاطر الحفظ، والمفاتيح الخاصة، والتجميد، والعملات المستقرة، وإفلاس المنصة |
رصيد نقود إلكترونية أو حساب دفع | هل تديره PI أو EMI مرخّصة؟ وهل تُستخدم آلية فصل أموال العملاء؟ | مخاطر تنفيذ الفصل، وتأخر التصفية، وإفلاس المؤسسة |
وديعة مصرفية | هل الحساب مفتوح فعلاً لدى مؤسسة ودائع مؤمَّنة؟ وهل يستوفي المستخدم شروط الحماية؟ | هيكل الحساب، والمحاسبة العابرة، وشروط تطبيق تأمين الودائع |
تسوية فورية عبر محفظة غير حفظية | صلاحيات العقد، ونطاق التفويض، وآلية التحويل والتسوية | مخاطر العقود الذكية، والتفويض، وفشل التسوية |
فصل أموال العملاء وتأمين الودائع نظامان مختلفان. فـ FCA في المملكة المتحدة تطلب من مؤسسات الدفع والنقود الإلكترونية تطبيق إجراءات safeguarding على أموال معينة للعملاء، لكن ذلك لا يعني أن المستخدم يحتفظ بوديعة مصرفية مشمولة بتأمين الودائع. متطلبات حماية أموال العملاء لدى FCA
كما أوضحت FDIC في الولايات المتحدة أن الأصول المشفرة الصادرة عن شركات تشفير غير مصرفية لا تندرج ضمن تغطية تأمين الودائع لدى FDIC. ولا يمكن أن تنطبق الحماية إلا على الودائع التي تُحتفظ بها فعلاً في بنوك مؤمَّنة وتستوفي الشروط ذات الصلة. توضيح FDIC بشأن شركات التشفير وتأمين الودائع
عندما ترى عبارات مثل “حماية 100% للأموال” أو “حفظ بمستوى البنوك” أو “تأمين كامل للرصيد”، فاطرح أربعة أسئلة: من يقدم هذه الحماية؟ هل تشمل العملات النقدية أم الأصول المشفرة؟ هل يشمل الغطاء إفلاس المنصة؟ وهل يمكن للمستخدم المطالبة مباشرة؟ وإذا لم تستطع المنصة شرح ذلك بوضوح، فإن كلمة “تأمين” المعروضة على الصفحة لا تحمل قيمة عملية حقيقية.
خامساً: أكمل دورة كاملة بمبلغ صغير
وصول الإيداع بسرعة هو الجزء الذي تحب معظم المنصات إبرازه أكثر من غيره. أما السحب، ورد الأموال، وإغلاق الحساب، فهي تكشف بشكل أفضل ما إذا كانت البنية الخلفية تعمل بصورة طبيعية.
عند أول استخدام، من الأفضل حصر المبلغ ضمن نطاق يمكنك تحمل خسارته، ثم تنفيذ دورة الاختبار التالية:
اشحن من محفظتك الخاصة مبلغاً صغيراً يمكنك تحمل خسارته؛
راقب وقت الوصول والرسوم الفعلية المخصومة: رسوم الشبكة، ورسوم الشحن، ورسوم التحويل؛
أجرِ عملية شراء حقيقية بمبلغ صغير؛
حاول سحب الأصول المتبقية؛
إذا أمكن، اختبر الإلغاء أو الاسترداد؛
تواصل مع خدمة العملاء مرة واحدة لترى ما إذا كانت ستقدم جواباً موجهاً للمشكلة الفعلية.
إذا ظهرت أثناء السحب فجأة عبارات مثل “وديعة ضمان” أو “رسوم فك التجميد” أو “رسوم التحقق من الحساب”، فتوقف فوراً عن الدفع. فوجود رسوم سحب معلنة شيء، وقيام خدمة العملاء بطلب إرسال أموال إضافية بشكل خاص إلى محفظة مجهولة بعد تجميد أموالك شيء مختلف تماماً. وقد تتطلب مراجعة AML مستندات تشرح مصدر الأموال، لكنها لا تبرر أبداً طلب شحنات متتالية كوسيلة للتحقق.
سادساً: لا تقارن فقط رسوم إصدار البطاقة
بعض البطاقات تكلف بضعة دولارات فقط عند الإصدار، لكن استخدامها الفعلي يكون مكلفاً. وغالباً ما تكون الرسوم موزعة على عدة مراحل:
رسوم إصدار البطاقة والرسوم الشهرية؛
رسوم شحن العملات المشفرة أو تحويلها؛
هامش إضافي على سعر صرف العملات النقدية؛
رسوم المعاملات الخارجية؛
رسوم السحب من أجهزة الصراف الآلي؛
رسوم الشحن أو الاسترداد أو معالجة العمليات الفاشلة؛
رسوم الخمول أو إغلاق الحساب أو استبدال البطاقة؛
حجز جزء من الرصيد بسبب التفويضات المسبقة لدى التجار.
يمكنك حساب التكلفة الإجمالية في سيناريو واقعي: شحن 500 USDT، ثم تحويلها إلى دولار أمريكي، ثم إنفاق 100 دولار، ثم سحب الباقي إلى محفظتك. احسب كل خطوة وفق الرسوم المعلنة، ثم انظر إلى الخسارة الفعلية في النهاية. وإذا لم تجد جدولاً كاملاً للرسوم، أو وجدت أرقاماً متضاربة بين الصفحات المختلفة، أو كانت خدمة العملاء تكرر فقط أن “الرسوم الإجمالية منخفضة جداً”، فهذا يعني ضعف الشفافية في الرسوم.
سابعاً: إذا كان “من دون KYC” نقطة بيع، فكن أكثر حذراً
تتطلب خدمات الدفع والأصول المشفرة عادةً التحقق من هوية العميل، ومصدر الأموال، ومخاطر المعاملات. وطلب بطاقة هوية، أو فحص الحيوية، أو إثبات عنوان، لا يثبت وحده أن المنصة موثوقة؛ بل يجب أيضاً النظر في كيفية حفظها لهذه البيانات.
لكن إذا ظهرت معاً عبارات مثل “بطاقة مجهولة”، و“شحنات كبيرة”، و“من دون مراجعة”، و“دعم الحسابات الجماعية”، و“إمكانية استلام أموال للآخرين”، فإن الخطر يكون واضحاً بالفعل. فهذا النوع من الأعمال يصعب عليه الالتزام الطويل الأمد بمتطلبات الامتثال لدى البنوك والجهات المصدرة. وعندما تضيق قنوات التعاون، لا يتأثر المستخدمون الجدد فقط، بل قد تتجمد الحسابات القائمة أيضاً.
ويجب أن يشتمل الحساب، كحد أدنى، على إعدادات الأمان التالية:
التحقق الثنائي عند تسجيل الدخول؛
قائمة بيضاء لعناوين السحب وفترة انتظار للعناوين الجديدة؛
تجميد البطاقة وإلغاء تجميدها بنقرة واحدة؛
حدود لكل عملية وحدود يومية؛
تنبيهات تسجيل الدخول من أجهزة جديدة؛
إشعارات المعاملات؛
إمكانية رؤية الأجهزة المسجل الدخول منها وإلغاءها؛
رمز مستقل لمكافحة التصيد أو توضيح واضح للنطاق الرسمي.
إذا كانت المنصة تجمع جوازات السفر، وبطاقات الهوية، وبيانات الوجه، لكنها لا تكشف عن الجهة المتحكمة في البيانات، ولا مدة الاحتفاظ بها، ولا طريقة حذفها، فإن بيانات الهوية نفسها تصبح خطراً. وحتى لو كانت البطاقة تعمل بشكل طبيعي، فلا يستحق الأمر تسليم وثائق الهوية الكاملة لشركة كهذه لمدة طويلة.
ثامناً: عند قراءة التقييمات، ابحث عن الوقائع المحددة لا عن المشاعر
قد يكون قسم التعليقات الممتلئ بالإشادات مجرد نتيجة لأن المنصة أطلقت حديثاً، أو لأنه نتيجة ترويج قائم على العمولات. وإذا كانت التعليقات السلبية كثيرة، فينبغي أيضاً التمييز بين الأعطال الحقيقية، ومخالفات المستخدمين، والانفعالات المحضة.
وبدلاً من عبارات مثل “ممتاز جداً” أو “لا تستخدمه أبداً”، فإن التفاصيل التالية أكثر فائدة بكثير:
كم يستغرق السحب من الوقت؛
هل تعود المبالغ المستردة إلى الرصيد؛
هل يمكن للمستخدم تقديم مستندات للمراجعة مرة أخرى بعد تجميد الحساب؛
هل تقدم خدمة العملاء رقم تذكرة ومدة زمنية للمعالجة؛
هل تعلن المنصة مسبقاً عن تغيير الجهة المصدرة أو عن تعليق الخدمة؛
هل يستطيع المستخدم استرداد الأصول المتبقية بعد إغلاق الحساب.
فعبارات مثل “يمكن ربط البطاقة بـ WeChat”، أو “نجحت في دفع ChatGPT”، أو “وصل الكاش باك”، لا تسجل إلا معاملة واحدة. ولا يمكن بناءً عليها الحكم على قدرة المنصة على العمل على المدى الطويل، فضلاً عن استنتاج أمان الأرصدة الكبيرة.
تاسعاً: عند ظهور هذه الإشارات، يجب التوقف عن الشحن
إذا ظهرت إشارة واحدة، فاستمر في التحقق. أما إذا ظهرت عدة إشارات معاً، فلا داعي لمواصلة الشحن:
تعذر العثور على الاسم القانوني للشركة المشغلة؛
رقم الترخيص يخص شركة أخرى، ولا يوجد عقد يشرح العلاقة بينهما؛
تكتفي المنصة بإظهار MSB أو شهادة تسجيل الشركة أو شعارات شبكات البطاقات، مع تجنب شرح نطاق التصريح؛
لا تفصح عن الجهة المصدرة للبطاقة ولا عن اتفاقية حامل البطاقة؛
تعد بعوائد ثابتة مرتفعة أو باسترداد نقدي مرتفع بشكل غير طبيعي لفترة طويلة من دون شرح مصدر الأموال؛
تشجع على شراء حسابات جاهزة، أو استخدام عناوين مزيفة، أو تجاوز KYC؛
تطلب تحويل الأموال إلى محفظة شخصية يرسلها موظف خدمة العملاء بشكل مؤقت؛
تستمر في طلب مبالغ إضافية أو ضرائب أو رسوم فك تجميد أثناء السحب؛
تغيّر بشكل متكرر النطاق، ورابط تنزيل التطبيق، ومحفظة الاستلام؛
تغلق التعليقات، وتحذف أسئلة السحب، أو لا تسمح بمعالجة المشكلات إلا في المحادثات الخاصة؛
بعد تعليق الخدمة، لا يوجد إعلان رسمي، ولا نظام تذاكر، ولا خطة لخروج الأرصدة.
عاشراً: جدول تقييم سريع لمنصات بطاقة U
الدرجات التالية مخصصة فقط للفرز الأولي. فهي تقيس مدى اكتمال المعلومات وسلاسة الخروج، ولا تمثل ضماناً لأمان المنصة في المستقبل. فالتغيرات التنظيمية، وانقطاع شركاء الإصدار، ومشكلات السيولة، والهجمات السيبرانية، كلها قد تجعل حتى المنصات ذات التقييم العالي تتوقف فجأة.
:---: | :---: | :---: |
|---|---|---|
البند | الدرجة | شرط الدرجة الكاملة |
الكيان والتراخيص | 25 | الكيان القانوني واضح، ويمكن التحقق من الترخيص في قاعدة البيانات الرسمية، ونطاق الترخيص متوافق |
سلسلة الإصدار | 15 | الجهة المصدرة، ونوع البطاقة، واتفاقية حامل البطاقة، والجهة المسؤولة عن النزاعات واضحة |
ترتيب الأموال | 20 | طريقة حفظ الأصول المشفرة، والأموال النقدية، ورصيد البطاقة، وحدود الحماية موضحة بوضوح |
السحب ورد الأموال | 15 | القواعد معلنة، والاختبار بمبلغ صغير يعمل بشكل طبيعي، ولا توجد طلبات دفع إضافية مفاجئة |
شفافية الرسوم | 10 | يوجد جدول رسوم كامل، والاقتطاعات الفعلية مطابقة لما هو معروض |
أمان الحساب | 10 | توجد 2FA، وإدارة للأجهزة، وحماية للسحب، وتجميد للبطاقة، وتنبيهات للمعاملات |
خدمة العملاء والإعلانات | 5 | توجد تذاكر رسمية، ومهل معالجة، وإعلانات خدمة يمكن تتبعها |
ويمكن قراءة الدرجة الإجمالية على النحو التالي:
:---: | :---: | :---: |
|---|---|---|
الدرجة | الحكم الأولي | التوصية |
85–100 | المعلومات مكتملة نسبياً | ومع ذلك، ابدأ باختبار صغير، ولا تحتفظ بأرصدة كبيرة لفترة طويلة |
70–84 | يمكن التحقق منها بشكل عام، لكن توجد فجوات | تحكم في الرصيد، واحسم قرار الاستخدام الطويل الأمد بعد تأكيد المعلومات الناقصة |
55–69 | المخاطر مرتفعة نسبياً | مناسبة فقط لمزيد من التحقيق، ولا يُنصح بالشحن المباشر |
أقل من 55 | نقص خطير في المعلومات الأساسية | غيّر المنصة |
في النهاية، فإن التحقق من منصة بطاقة U يعود في الأساس إلى سؤالين: أين توجد الأموال؟ ومن الذي تلجأ إليه إذا حدثت مشكلة؟
ولا يستحق الأمر الاختبار بمبلغ صغير إلا إذا كان يمكن التحقق من كيان الشركة، ونطاق الترخيص، واتفاقية الإصدار، وحفظ الأموال، وقواعد الخروج كلها معاً. وإذا غاب أي عنصر من هذه العناصر، فيجب خفض الرصيد. أما إذا كانت المنصة لا تستطيع حتى أن تشرح بوضوح من الذي يشغلها ومن الذي يصدر البطاقة، فمن الأفضل التخلي عنها مباشرة.
وهناك نقطة أخرى يسهل تجاهلها: كون المنصة تبدو موثوقة اليوم لا يعني أن قناة الإصدار، أو الوضع التنظيمي، أو ظروف السحب، ستظل كما هي بعد ستة أشهر. حساب بطاقة U أنسب لتدوير نفقات قريبة المدى، وليس لحفظ مبالغ كبيرة من USDT أو العملات النقدية لفترة طويلة. شحن المبلغ الذي تحتاجه فقط يكون عادةً أكثر عملية من ملاحقة نسب استرداد نقدي مرتفعة.