
لا توجد إجابة واحدة تصلح في جميع الدول والمناطق عن سؤال ما إذا كانت بطاقات U قانونية.
فقد تُصدر البطاقة نفسها مؤسسة مرخصة في أوروبا وتكون متاحة للمستخدمين المحليين المؤهلين، بينما قد تؤدي أنشطة مثل الترويج للمنصة أو تحويل العملات المستقرة أو تقديم خدمات الشحن بالنيابة عن الآخرين إلى تجاوز الحدود التنظيمية في منطقة أخرى تفرض قيوداً على أعمال العملات الافتراضية. وحتى إذا كانت المنصة نفسها مرخصة، فإن استخدام المستخدم لها في سحب الأموال بطرق صورية أو غسل الأموال أو المعاملات الوهمية قد يظل غير قانوني.
وهذا أيضاً من أكثر الأمور التي يختلط فهمها عند مناقشة بطاقات U: كون البطاقة تعمل لا يعني أن سلسلة الأعمال بأكملها ملتزمة بالقانون، كما أن تسجيل المنصة في الخارج لا يعني أن من حقها تقديم الخدمة لمستخدمين في جميع أنحاء العالم.
ما يُعرف في السوق عادةً ببطاقة U هو بطاقة دفع مشفّرة أو بطاقة عملة مستقرة أو بطاقة افتراضية يتم شحنها بأصول رقمية مثل USDT أو USDC ثم استخدامها عبر شبكة Visa أو Mastercard. ولتحديد ما إذا كانت قانونية، يجب الفصل على الأقل بين أربعة أسئلة:
هل تملك المنصة صلاحية تقديم خدمات حفظ العملات المستقرة وتحويلها والدفع بها؟
هل البطاقة صادرة عن مؤسسة مؤهلة؟
هل تسمح منطقة المستخدم بهذه الخدمات؟
هل مصدر أموال المستخدم والغرض من معاملاته قانونيان؟
مجرد السؤال «هل بطاقة U قانونية؟» واسع جداً. ولا تصبح الإجابة ذات معنى إلا بعد فصل هذه الأسئلة الأربعة.
1. بطاقة U ليست نشاطاً واحداً، بل مجموعة من الأنشطة المترابطة
ما يراه المستخدم العادي هو الشحن والدفع بالبطاقة، لكن في الخلفية قد تحدث في الوقت نفسه تحويلات للعملات المستقرة، وحفظ للأصول، وتحويل إلى عملات نقدية تقليدية، وتسجيل لأرصدة النقود الإلكترونية، وإصدار للبطاقات، ومدفوعات عابرة للحدود.
وقد تمر المعاملة النموذجية تقريباً بالمسار التالي:
يحصل المستخدم على USDT أو USDC → يشحنه إلى المنصة → تقوم المنصة أو الشريك بالتحويل وتسجيل الرصيد في البطاقة → توافق الجهة المُصدرة على المعاملة → يتلقى التاجر المبلغ عبر شبكة البطاقات
وليس من الضروري أن تنفذ شركة واحدة جميع هذه الخطوات، كما أن التراخيص المطلوبة لكل خطوة قد تختلف.
قد تكون المنصة مرخصة لتقديم خدمات الأصول الافتراضية، لكنها لا تملك ترخيصاً للنقود الإلكترونية أو خدمات الدفع. وقد تتعاون مع جهة إصدار بطاقات مرخصة، بينما تكون الشركة الأخرى المسؤولة عن تحويل العملات المستقرة غير حاصلة على الترخيص المطلوب. وعرض شهادة ترخيص واحدة لا يثبت أن السلسلة بأكملها تخضع للرقابة.
وعند التحقق من امتثال بطاقة U، ينبغي معرفة من المسؤول عن الحفظ، ومن يجري التحويل، ومن يصدر البطاقة، وما الأنشطة التي يسمح لكل شركة بممارستها فعلياً.
2. قانونية المنصة وقانونية المستخدم مسألتان مختلفتان
تعتمد قانونية المنصة أساساً على الكيان القانوني، ونطاق الترخيص، ومناطق الخدمة، وعلاقتها بالجهة المُصدرة.
أما قانونية المستخدم فتعتمد على بيانات الهوية، ومصدر العملات المستقرة، والغرض من المعاملات، وما إذا كان يستلم أو يرسل الأموال بالنيابة عن الآخرين، وما إذا كان يتجاوز قواعد الصرف الأجنبي أو الضرائب أو مكافحة غسل الأموال أو العقوبات.
قد يستخدم العميل منصة ملتزمة بالقانون لإجراء معاملة غير قانونية. وفي المقابل، قد تكون منصة غير مخولة بخدمة سكان منطقة معينة، بينما تكون البطاقة نفسها صادرة عن بنك حقيقي. وكلا الحالتين ممكنتان.
لذلك فإن عبارة «يمكنني الدفع بشكل طبيعي» تعني فقط أن المعاملة اجتازت نظام الدفع مؤقتاً، ولا تحدد طبيعتها القانونية.
3. ماذا يثبت شعار Visa أو Mastercard؟
توفر Visa وMastercard شبكات البطاقات وقواعد المعاملات وإدارة البرامج. واتصال البطاقة بهذه الشبكات يعني أنها تستطيع إرسال معلومات التفويض والتسوية وفقاً للمعايير المعمول بها.
ولا يعني ذلك أن شبكة البطاقات منحت «شهادة قانونية» لجميع أنشطة منصة بطاقة U.
ولا تحدد شبكات البطاقات عادةً نيابة عن المستخدم:
كيفية الحصول على العملات المستقرة؛
ما إذا كانت المنصة مخولة للعمل في منطقة المستخدم؛
ما إذا كان المستخدم خالف قواعد الصرف أو الضرائب المحلية؛
ما إذا كانت خدمات الحفظ والتحويل التي تقدمها المنصة داخلة في نطاق الترخيص؛
ما إذا كانت معاملة معينة تتعلق بسلع غير قانونية أو سحب نقدي صوري أو غسل أموال.
شعار Visa أو Mastercard هو جزء من علاقة إصدار حقيقية، لكنه ليس جوازاً قانونياً صالحاً في جميع الأنظمة القضائية.
4. كيف ينبغي فهم بطاقات U في البرّ الرئيسي للصين؟
بالنسبة إلى المستخدمين في البرّ الرئيسي للصين، فإن الجزء الأكثر حساسية في بطاقة U ليس الإنفاق ببطاقة مصرفية أجنبية بحد ذاته، بل كيفية الحصول على العملات المستقرة وتحويلها والترويج لها ونقل الأموال.
في 6 فبراير 2026، أصدر بنك الشعب الصيني وسبع جهات أخرى الإشعار Yinfa [2026] رقم 42. وأكدت الوثيقة مرة أخرى أن العملات الافتراضية مثل Bitcoin وEther وTether لا تتمتع بصفة النقد القانوني، ولا ينبغي ولا يجوز أن تُتداول كعملة في السوق؛ كما ذكرت أن الأنشطة التي تتم داخل البلاد وتشمل التحويل بين العملات القانونية والعملات الافتراضية، والتحويل بين العملات الافتراضية، والوساطة في التداول، والتسعير، وتداول المنتجات المالية المرتبطة بها، تُعد أنشطة مالية غير قانونية. كما نص الإشعار على أنه لا يجوز للجهات أو الأفراد في الخارج تقديم خدمات مرتبطة بالعملات الافتراضية بصورة غير قانونية إلى الجهات المحلية بأي شكل. النص الأصلي لإشعار بنك الشعب الصيني
وفي سياق بطاقات U، تنطوي الأنشطة التالية على مخاطر قانونية مرتفعة نسبياً:
تشغيل خدمات تحويل الرنمينبي إلى USDT للمستخدمين في البرّ الرئيسي للصين؛
فتح بطاقات أو شحنها باستمرار للآخرين مقابل رسوم؛
العمل علناً كوكيل أو الترويج أو توجيه المستخدمين إلى خدمات متعلقة بالعملات الافتراضية داخل الصين؛
تجميع أموال الآخرين ثم نقلها عبر الحدود باستخدام بطاقات U؛
استقطاب العملاء أو مساعدة منصة أجنبية مع العلم بأنها تقدم خدمات مرتبطة بالعملات الافتراضية بصورة غير نظامية إلى جهات داخلية.
تسجيل الشركة في الخارج وإصدار البطاقة من الخارج لا يزيلان هذه المخاطر تلقائياً. ما يهم الجهات التنظيمية هو ما الخدمات التي قُدمت فعلياً ولمن، وليس مجرد مكان الخوادم أو تسجيل الشركة.
هل استخدام بطاقة U شخصياً يعني بالضرورة ارتكاب جريمة؟
لا يمكن تحويل حظر الأنشطة التجارية المرتبطة بالعملات الافتراضية مباشرةً إلى القول إن «استخدام الشخص بطاقة U مرة واحدة يعني بالضرورة ارتكاب جريمة».
تشغيل المنصة، والتصرفات المدنية الفردية، والجرائم الجنائية تقع في مستويات قانونية مختلفة. والمسؤولية الجنائية تحتاج إلى تقييم طريقة التصرف، والمبلغ، والغرض، ومصدر الأموال، وما إذا كانت أركان جريمة محددة متوافرة.
وينص إشعار Yinfa [2026] رقم 42 أيضاً على أنه عندما تستثمر الشركات أو الأفراد في العملات الافتراضية أو المنتجات المرتبطة بها بصورة تخالف النظام العام والآداب، فإن التصرفات القانونية المدنية ذات الصلة تكون باطلة ويتحمل المشاركون الخسائر بأنفسهم؛ وعندما توجد شبهة الإضرار بالنظام المالي أو تهديد الأمن المالي، تُتخذ الإجراءات وفق القانون. وهذا يعني أنه حتى إذا لم يصل سلوك الفرد إلى مستوى الجريمة الجنائية، فقد لا تتمتع النزاعات المتعلقة بالشحن أو التحويل أو انهيار المنصة بالحماية المدنية نفسها التي تتمتع بها الودائع المصرفية أو معاملات البطاقات التقليدية.
وترتفع المخاطر بوضوح في الحالات التالية:
شراء أو بيع USDT لمستخدمين غير محددين أو تقديم خدمات شحن مستمرة للآخرين؛
بيع أو تأجير حسابات U موثقة بالاسم الحقيقي؛
استخدام هوية شخص آخر لطلب البطاقة؛
مساعدة الآخرين عن علم في إنفاق أو سحب أو تحويل أموال مشبوهة؛
استخدام طلبات وهمية أو تجار مرتبطين أو استردادات جماعية لسحب الأموال؛
تلقي أموال مرتبطة بالاحتيال أو المقامرة أو أنشطة غير قانونية عبر بطاقة U؛
تقسيم المعاملات لتجاوز ضوابط الصرف الأجنبي؛
استخدام العملات المستقرة وبطاقات U لغسل الأموال أو إخفاء العائدات غير المشروعة.
وقد ذكر تقرير عمل المحكمة الشعبية العليا لعام 2026 صراحةً ضرورة التشدد في معاقبة جرائم مثل غسل الأموال والتهرب من ضوابط الصرف باستخدام العملات الافتراضية كوسيط، ومنع التحويلات غير القانونية للأموال عبر الحدود. توضيح ذي صلة من المحكمة الشعبية العليا
5. الإنفاق الحقيقي في الخارج ليس هو نفسه تجاوز ضوابط الصرف
يسمح البرّ الرئيسي للصين للمقيمين بإجراء نفقات جارية حقيقية ومعقولة في الخارج.
وأوضحت إدارة الدولة للنقد الأجنبي في تفسير للسياسات عام 2024 أن أكثر من 90% من فئات التجار في الخارج مفتوحة بالكامل، وأن الأفراد يمكنهم استخدام البطاقات المصرفية في نفقات الطعام والإقامة والتنقل والتسوق وغيرها من المصروفات المرتبطة بالسفر والأعمال والدراسة في الخارج، ولا تُحتسب هذه المدفوعات ضمن الحصة السنوية البالغة 50 ألف دولار أمريكي للشراء الميسر للنقد الأجنبي. تفسير سياسات إدارة الدولة للنقد الأجنبي
لكن المقصود هنا هو الإنفاق الحقيقي ضمن نظام بطاقات مصرفية خاضع للرقابة، ولا يمكن بناءً عليه القول إن جميع معاملات بطاقات U في الخارج والممولة بالعملات المستقرة لها الطبيعة نفسها.
الدفع لفندق حقيقي أو تذكرة طيران أو اشتراك برمجي أو سلعة يومية يختلف قانونياً عن المعاملات الوهمية أو السحب النقدي عبر التاجر أو الاستخدام المكثف للبطاقات أو تحويل الأموال عبر أجهزة الصراف الآلي.
المعيار الأساسي ليس اسم البطاقة، بل ما إذا كانت المعاملة حقيقية، وما إذا كان مصدر الأموال قابلاً للتفسير، وما إذا كان الدفع يُستخدم للتحايل على قواعد الصرف الأجنبي أو مكافحة غسل الأموال.
6. كيف تُنظم بطاقات U عادةً في مناطق أخرى؟
بعض الدول والمناطق لا تحظر مدفوعات الأصول المشفّرة بشكل شامل، بل تخضع العملات المستقرة والحفظ والتحويل وإصدار البطاقات كلٌ على حدة لنظم تراخيص مختلفة.
ولا يعني ذلك أن «الأصول المشفّرة مسموحة محلياً، إذن كل بطاقة U قانونية». بل على العكس، كلما كان الإطار التنظيمي أكثر رسمية، زادت أهمية التأكد من الجهة المرخصة لكل نشاط.
الاتحاد الأوروبي
يلزم تنظيم أسواق الأصول المشفّرة في الاتحاد الأوروبي (MiCA) مقدمي خدمات الأصول المشفّرة بالحصول على ترخيص، وينظم إصدار العملات المستقرة، وحفظ أصول العملاء، والإفصاح، والحوكمة. وتنص المادة 59 من MiCA على أنه باستثناء بعض المؤسسات المالية المستوفية للشروط القانونية، لا يجوز للكيانات غير المرخصة تقديم خدمات الأصول المشفّرة في الاتحاد الأوروبي. النص الأصلي لتنظيم MiCA
لكن ترخيص MiCA لا يساوي ترخيصاً لإصدار البطاقات المصرفية. فقد يشمل مشروع بطاقة U أيضاً النقود الإلكترونية وخدمات الدفع وقواعد البطاقات، ويجب أن تتولى هذه الأنشطة مؤسسات مؤهلة.
الولايات المتحدة
تميز إرشادات FinCEN بشأن العملات الافتراضية القابلة للتحويل بين المستخدمين، والصرافين، والمديرين. فالشخص الذي يحصل على عملة افتراضية ويستخدمها لشراء سلع أو خدمات لا يصبح عادةً، لمجرد هذا التصرف، شركة خدمات مالية ملزمة بالتسجيل. أما قبول العملات الافتراضية وتحويلها ونقلها كعمل تجاري فقد يشكل نشاطاً منظماً لتحويل الأموال. إرشادات FinCEN
وهذا مجرد تصنيف بموجب Bank Secrecy Act وقواعد FinCEN، ولا يغني عن تحليل تراخيص تحويل الأموال على مستوى الولايات، أو العقوبات، أو الضرائب، أو غيرها من القوانين الفيدرالية. وإظهار المنصة لتسجيل لدى FinCEN لا يعني أن مشروع بطاقة U بالكامل حصل على ترخيص شامل.
هونغ كونغ
دخل قانون Stablecoins Ordinance في هونغ كونغ حيز التنفيذ في 1 أغسطس 2025، وأقام نظام ترخيص للأنشطة المنظمة المرتبطة بالعملات المستقرة المرجعية للعملات النقدية. إعلان حكومة منطقة هونغ كونغ الإدارية الخاصة
ويركز هذا النظام بصورة رئيسية على إصدار العملات المستقرة والأنشطة ذات الصلة، وليس ترخيصاً موحداً لجميع البطاقات المشفّرة أو بطاقات U. وإذا تضمنت بطاقة U أيضاً تداول أصول افتراضية أو مدفوعات أو إصدار بطاقات، فيجب مواصلة التحقق من أطر SFC وHKMA وغيرها من الجهات المعنية.
سنغافورة
يدخل قانون Payment Services Act في سنغافورة إصدار الحسابات، والتحويلات المحلية والدولية، وإصدار النقود الإلكترونية، وخدمات رموز الدفع الرقمية ضمن تنظيم خدمات الدفع، ويحدد متطلبات التراخيص والتشغيل ذات الصلة. Payment Services Act في سنغافورة
وتعتمد قانونية بطاقة U معينة على ما إذا كانت تقدم فعلياً خدمات رموز رقمية أو نقوداً إلكترونية أو تحويلات عابرة للحدود أو خدمات دفع أخرى. تسجيل شركة في سنغافورة وحده لا يكفي.
7. ماذا يثبت KYC وتسجيل الشركة والترخيص التنظيمي؟
غالباً ما تخلط المنصات هذه المفاهيم الثلاثة في التسويق.
اجتياز KYC
يعني KYC أن المنصة جمعت هوية المستخدم وتحققت منها كجزء من إجراءات مكافحة غسل الأموال. لكنه لا يثبت أن المنصة حصلت على جميع التراخيص المطلوبة، ولا يثبت أنها مخولة بخدمة المستخدم في منطقته.
تسجيل الشركة
يثبت تسجيل الشركة فقط أن كياناً قانونياً قد تم تأسيسه. ولا يمنح التسجيل التجاري العادي تلقائياً حق إصدار البطاقات، أو تحويل العملات المستقرة، أو حفظ أموال العملاء، أو إصدار النقود الإلكترونية، أو إجراء التحويلات الدولية.
الترخيص التنظيمي
للترخيص التنظيمي وزن أكبر من مجرد تسجيل الشركة، لكن لا يزال من الضروري التحقق من الجهة المرخصة، وحالة الترخيص، والأنشطة المسموح بها، ومناطق الخدمة. ووجود الترخيص لدى شركة شريكة لا يعني أن علامة بطاقة U نفسها تخضع للرقابة نفسها؛ كما أن وجود ترخيص واحد للأصول الافتراضية لا يعني الحصول تلقائياً على صلاحيات الدفع أو إصدار البطاقات.
لذلك لا ينبغي التحقق من الترخيص عبر لقطة شاشة فقط. بل يجب مراجعة موقع الجهة التنظيمية للتحقق من اسم حامل الترخيص ورقمه وحالته ونطاق الأنشطة المسموح بها.
8. ما طرق الاستخدام الأكثر عرضة لتجاوز الحدود القانونية؟
مخاطر الاستخدام الشخصي ليست مثل مخاطر النشاط التجاري.
استخدام حساب موثق تم شراؤه
شراء حساب U مسجل باسم شخص آخر يخالف عادةً قواعد المنصة، وقد ينطوي على انتحال هوية وتجاوز KYC. وإذا أعاد صاحب الهوية الأصلي التحقق أو استعاد الحساب، فسيصعب على المستخدم الفعلي إثبات حقوقه.
تأجير أو بيع الحسابات
تسليم حساب موثق أو رقم بطاقة افتراضية أو صلاحية الدفع لشخص آخر قد يُستخدم في الاحتيال أو شحن حسابات المقامرة أو غسل الأموال. وعادةً تبدأ التحقيقات بتتبع بيانات الهوية وسجلات المعاملات لتحديد من كان يسيطر على الحساب.
تشغيل خدمات فتح البطاقات أو الشحن أو التحويل
مساعدة أحد أفراد الأسرة أحياناً تختلف عن تقديم الخدمات باستمرار لمستخدمين غير محددين وفرض رسوم عليهم. والحالة الثانية قد تنطوي على تشغيل غير مرخص لخدمات تحويل العملات الافتراضية أو نقل الأموال أو خدمات الدفع.
تلقي عملات مستقرة مجهولة المصدر
إذا كانت أموال الشحن قادمة من الاحتيال أو أصول مسروقة أو منصات مقامرة أو mixers أو عناوين خاضعة للعقوبات، فقد تقوم المنصة أو الجهة المُصدرة للعملة المستقرة بالتجميد، وقد يُطلب من المستخدم تفسير مصدر الأموال.
السحب النقدي والتحويلات العابرة للحدود
تحويل العملات المستقرة إلى عملة أجنبية عبر إنفاق وهمي أو تجار مرتبطين أو استردادات جماعية أو سحب من أجهزة ATM قد ينطوي على نشاط غير قانوني في الصرف الأجنبي أو التهرب من ضوابط الصرف أو غسل الأموال أو مخالفات أخرى.
دفع ثمن سلع وخدمات غير قانونية
كون البطاقة صادرة عن مؤسسة مرخصة لا يجعل المقامرة أو الاحتيال أو المخدرات أو السلع المحظورة قانونية. امتثال وسيلة الدفع لا يغيّر الطبيعة القانونية للمعاملة الأصلية.
9. كيف يمكن تقييم مدى امتثال بطاقة U قبل التقديم؟
ابدأ أولاً بتحديد الشركة المشغلة، ثم الجهة المُصدرة للبطاقة. وإذا لم تكونا الشركة نفسها، فيجب معرفة مسؤولية كل طرف.
بعد ذلك تحقّق من التراخيص:
هل هو مجرد تسجيل شركة أم ترخيص مالي تنظيمي؟
هل يتطابق حامل الترخيص مع ما تفصح عنه المنصة؟
هل الترخيص لا يزال سارياً؟
هل يغطي نطاق الترخيص الحفظ أو التحويل أو الدفع أو إصدار البطاقات؟
هل يُسمح للجهة بخدمة المستخدمين في المنطقة المعنية؟
ويجب أيضاً توضيح مسار الشحن. من يستقبل USDT أو USDC؟ من يجري التحويل؟ هل رصيد البطاقة يبقى عملة مستقرة، أم يتحول إلى عملة نقدية تقليدية، أم نقود إلكترونية، أم مجرد قيد داخلي لدى المنصة؟ وإذا أُلغيت البطاقة أو توقفت المنصة عن العمل، فكيف يمكن سحب الرصيد؟
الوعود الشفهية من الوكلاء لا تحل محل هذه المعلومات. وعبارات مثل «قانوني في الخارج»، و«Visa رسمي»، و«يعمل في البرّ الرئيسي للصين»، و«خارج التنظيم تماماً» ليست استنتاجات قانونية دقيقة.
قانونية بطاقة U تعتمد على المنطقة والمنصة ومسار الأموال وطريقة الاستخدام.
وفي المناطق التي تسمح بمدفوعات الأصول المشفّرة وتخضعها للتنظيم، يمكن لبطاقة U أن تعمل ضمن الإطار التنظيمي عندما يتعاون مقدمو خدمات الأصول الافتراضية ومؤسسات الدفع والجهات المُصدرة المرخصة كل ضمن نطاق ترخيصه. ومع ذلك، لا يعني هذا تلقائياً أن من حقها التسويق لمستخدمين في جميع أنحاء العالم.
يتخذ البرّ الرئيسي للصين موقفاً تقييدياً واضحاً من الأنشطة التجارية المرتبطة بالعملات الافتراضية. وتقديم منصات أجنبية خدمات تحويل العملات المستقرة أو خدمات مشابهة إلى جهات محلية، وكذلك أعمال الوكالة المحلية، والشحن بالنيابة عن الغير، واستقطاب العملاء، وتجميع الأموال، تحمل مخاطر امتثال مرتفعة نسبياً.
ولا يمكن اعتبار عملية استخدام شخصية واحدة جريمة جنائية مباشرةً من دون تحليل الوقائع المحددة. لكن هذا أيضاً لا يعني أن عمليات الشحن والتحويل والمعاملات المرتبطة بها قانونية تلقائياً. وتتزايد المخاطر بسرعة عندما يتعلق الأمر بفتح الحسابات للغير، أو الشحن للغير، أو تأجير الحسابات، أو الإنفاق الوهمي، أو التهرب من ضوابط الصرف، أو غسل الأموال، أو المقامرة، أو الاحتيال.
قبل التقديم للحصول على بطاقة U، ينبغي معرفة من يشغل الخدمة، ومن يصدر البطاقة، ومن يحول العملات المستقرة، وما إذا كانت المنصة مخولة بخدمة منطقة المستخدم، وما إذا كانت المعاملة ومصدر الأموال قادرين على الصمود أمام التدقيق.
تقدم هذه المقالة معلومات عامة وتحليلاً للمخاطر فقط، ولا تشكل رأياً قانونياً موجهاً إلى شخص أو منصة أو معاملة بعينها. وعند التعامل مع مبالغ كبيرة، أو نشاط تجاري في الشحن، أو ترتيبات أموال عابرة للحدود، أو تجميد حسابات، ينبغي استشارة محامٍ مؤهل وملم بالاختصاص القضائي المعني.
الرسم التوضيحي الأصلي: النقاط الرئيسية وآلية الحكم على قانونية بطاقات U
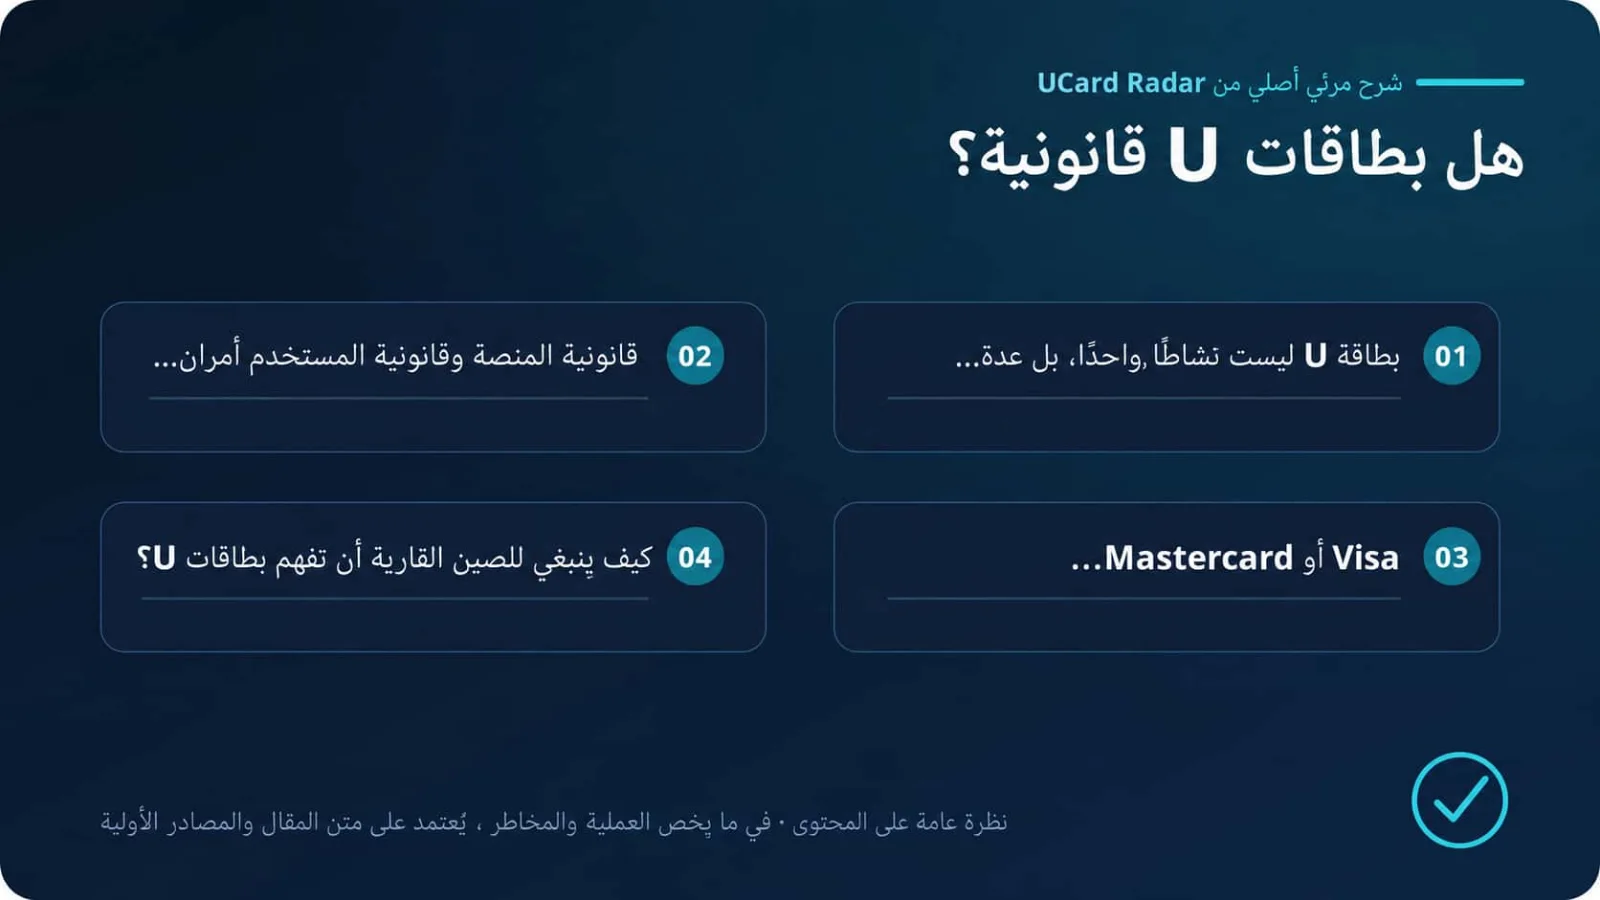
حدود المصادر والاستنتاجات
التحقق الأولي: Notice on Further Preventing and Handling the Risks of Speculation in Virtual Currency Trading؛ Implementation of the new licensing regime for virtual asset trading platform operators؛ Regulations Governing Anti-Money Laundering and Countering the Financing of Terrorism for Virtual Asset Service Providers.
يجب تقييم قانونية بطاقة U بصورة منفصلة وفق مكان المستخدم، والجهة المشغلة، وسلسلة الإصدار والتحويل، والاستخدام المحدد للأموال. وتدعم الوثائق التنظيمية المذكورة أعلاه الاستنتاجات الإقليمية الواردة في هذه المقالة، لكنها لا تشكل رأياً قانونياً فردياً.
وأي استنتاج متعلق بحالة محددة تشمل القانون الجنائي أو الصرف الأجنبي أو الضرائب أو الأموال العابرة للحدود يجب تقييمه على أساس الوقائع بالتشاور مع محامٍ محلي مرخص. ولا تعتبر هذه المقالة شعار شبكة الدفع أو تسجيل الشركة في الخارج دليلاً كافياً على الامتثال.