
من الصعب الإجابة عن سؤال: «هل بطاقة U آمنة؟» بكلمة واحدة مثل «آمنة» أو «غير آمنة».
فبعض الأشخاص يرون شعار Visa أو Mastercard على البطاقة، فيفترضون أن بطاقة U لا تختلف عن البطاقة البنكية العادية. بينما يرى آخرون، بعد أن مرّوا بتعليق البطاقة أو تأخير السحب أو عدم وصول الاسترداد، أن جميع بطاقات U غير موثوقة. لكن هذين الحكمين يتجاهلان البنية الحقيقية لبطاقة U.
بطاقة U ليست بطاقة بنكية ذات معيار موحّد للإصدار أو ضمان موحّد للأموال. ففي السوق الصينية يُستخدم اسم «بطاقة U» عادةً كمصطلح عام لبطاقات الدفع المشفرة التي تدعم الشحن أو الإنفاق بواسطة العملات المستقرة مثل USDT وUSDC. لكن في الواقع قد تختلف جهات الإصدار، وحسابات الأموال، وآليات التحويل بين منصة وأخرى اختلافًا كبيرًا.
وقد توجد خلف بطاقة U واحدة ثمانية أنواع من الأطراف المشاركة في الوقت نفسه:
الجهة المشاركة | الدور الرئيسي |
|---|---|
مُصدِر العملة المستقرة | يصدر عملات مستقرة مثل USDT وUSDC، ويدير الاحتياطيات وعمليات الاسترداد |
منصة الحفظ أو المحفظة | تحفظ الأصول المشفرة التي يشحنها المستخدم |
منصة تشغيل بطاقة U | توفر التسجيل والشحن وإدارة البطاقة وخدمة العملاء |
مزوّد خدمة التحويل | يحوّل العملات المستقرة أو الأصول المشفرة الأخرى إلى عملات ورقية |
جهة الإصدار | تفتح حسابات البطاقات، وتُنشئ أرقام البطاقات، وتعالج التفويضات |
مزوّد برنامج البطاقات | يوفر تقنية الإصدار وإدارة البرنامج |
Visa / Mastercard | توفر شبكة بطاقات الدفع وقواعد التسوية |
معالج المدفوعات / الجهة المحصلة | يربط جهة الإصدار وشبكة البطاقات والتجار |
لذلك، فإن تقييم موثوقية بطاقة U يتطلب النظر على الأقل إلى أربعة أمور: من الذي يحتفظ بالأموال المشحونة، وهل تستطيع المنصة معالجة السحوبات بشكل طبيعي، وهل شراكة الإصدار حقيقية ومستقرة، وإلى أين تتجه بيانات هوية المستخدم وبيانات معاملاته.
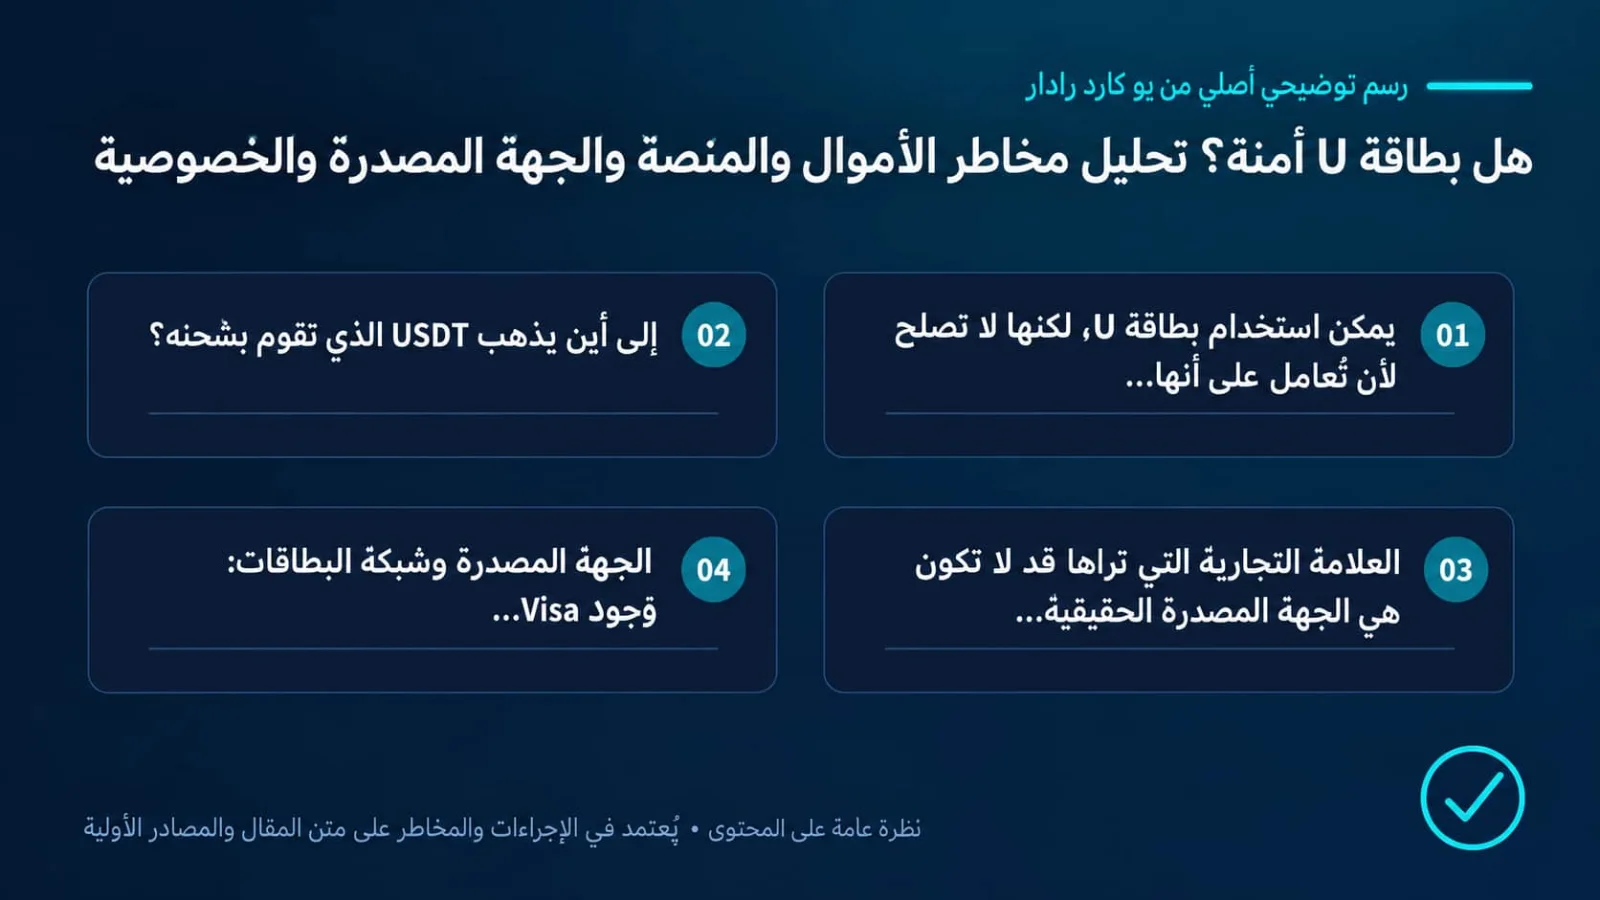
نطاق المصادر وحدود الاستنتاج
المراجع الأساسية: What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges? ؛ FATF Standards on Virtual Assets and VASPs ؛ Visa Core Rules and Visa Product and Service Rules.
تعتمد الحقائق القابلة للتحقق في هذا المقال بشأن سلامة الأموال، وأمن الحساب، ومخاطر خدمات الأصول الافتراضية المرتبطة ببطاقات U على الوثائق الرسمية أو الرقابية المذكورة أعلاه. أما حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي، فيجب التحقق منها من جهة الإصدار أو المنصة وقت التقديم.
قد تؤدي اختلافات جهات الإصدار، والمناطق، ومستويات الحسابات، وقواعد التجار إلى نتائج مختلفة. وأي تجارب استخدام أو نسب نجاح أو مقارنات رسوم أو أحكام على الاتجاهات لم تُفصح عنها المصادر الأساسية المذكورة أعلاه مباشرةً ينبغي اعتبارها تحليلًا أو استنتاجًا، لا نتيجةً رسمية مؤكدة لحالة بعينها.
1. يمكن استخدام بطاقات U، لكنها ليست حسابات ادخار
بطاقة U هي في جوهرها أداة دفع تربط الأصول المشفرة بشبكات البطاقات البنكية التقليدية.
قد تأتي أموال المستخدم من USDT أو USDC أو BTC أو غيرها من الأصول الرقمية، لكن التاجر يتلقى عادةً عملة ورقية مثل الدولار الأمريكي أو اليورو. ووفقًا للوصف العلني من Visa وMastercard للبطاقات المرتبطة بالأصول المشفرة، فإن تلك الأصول الرقمية تُحوَّل عادةً إلى عملة ورقية أثناء مسار الدفع، بينما يستمر التاجر في تلقي المدفوعات من خلال نظام البطاقات البنكية المعتاد.
ومعاملة بطاقة U تمر فعليًا عبر نظامين:
الواجهة الأمامية: شحن الأصول المشفرة وحفظها وتحويلها؛
الواجهة الخلفية: تفويض البطاقة والمقاصة والتسوية.
تعتمد البطاقات البنكية التقليدية في الأساس على البنوك وشبكات البطاقات. أما بطاقات U فتضيف إلى هذا الهيكل جهات إصدار العملات المستقرة، والمحافظ، والمنصات المشفرة، ومزودي خدمات التحويل. وكلما زاد عدد الأطراف المشاركة، أصبح تحديد المسؤولية عند حدوث مشكلة أكثر صعوبة.
لذلك، لا يمكن الحكم على أمان بطاقة U من خلال شهرة العلامة التجارية فقط، وبالتأكيد ليس فقط من وجود شعار Visa أو Mastercard على البطاقة. فالمخاطر الحقيقية تتوقف على كيفية حفظ الأموال، وبنية الإصدار، وقدرة المنصة التشغيلية، وإطار الامتثال، وطريقة استخدام المستخدم للمنتج.
2. إلى أين يذهب USDT بعد الشحن؟
عند تقييم موثوقية بطاقة U، فإن الخطوة الأولى ليست اختبار ما إذا كانت تصلح للدفع، بل فهم ما الذي يحدث لـ USDT بعد الشحن.
وبشكل عام، توجد ثلاثة نماذج رئيسية للتعامل مع الأموال في السوق.
1. الحفظ لدى المنصة
يقوم المستخدم بإرسال USDT إلى عنوان توفره المنصة، ثم تعرض المنصة رصيدًا مطابقًا في الحساب الداخلي للمستخدم.
بعد اكتمال الشحن، لا يعود المستخدم غالبًا يتحكم مباشرةً في المفاتيح الخاصة لتلك الأصول. فالرقم الظاهر في التطبيق ليس سوى سجل في قاعدة بيانات المنصة يمثل مطالبة المستخدم أو رصيده، وليس أصلًا على السلسلة يتحكم فيه المستخدم بشكل مستقل.
إذا تعرضت المنصة لاختراق محفظة ساخنة، أو تسريب للمفتاح الخاص، أو سوء استخدام داخلي، أو تعليق للسحب، أو نقص في السيولة، فقد يعجز المستخدمون عن استعادة أموالهم في الوقت المناسب. وهذا الخطر قريب جدًا من خطر الاحتفاظ بالأصول في منصة تداول مركزية.
يمكن لمستكشف البلوكشين أن يثبت أن عملية الشحن أُرسلت إلى عنوان معيّن، لكنه لا يستطيع أن يثبت كيف استخدمت المنصة تلك الأصول بعد ذلك. فقد تُجمع الأموال في مكان واحد، أو تُنقل إلى محافظ أخرى، أو تُحوَّل، أو تُستخدم في الرهن أو في إدارة السيولة اليومية.
وما لم تكشف المنصة بشكل واضح عن هيكل الحفظ، وآلية فصل الأصول، ومعلومات يمكن التحقق منها عن الاحتياطيات، فسيكون من الصعب على المستخدم أن يحكم من عنوان الإيداع وحده على ما إذا كانت الأموال محفوظة بالكامل.
2. التحويل أولًا ثم القيد في حساب البطاقة
بعض بطاقات U تقوم أولًا بتحويل USDT المستلم إلى عملة ورقية مثل الدولار الأمريكي أو اليورو، ثم تضيف الرصيد الورقي إلى حساب بطاقة مسبقة الدفع أو حساب أموال إلكترونية.
وفي هذه الحالة، فإن ما يُستخدم فعليًا في الدفع بالبطاقة هو العملة الورقية، وليس USDT الموجود على السلسلة.
لكن المشكلة أن ظهور «رصيد بالدولار الأمريكي» في صفحة الحساب لا يعني بالضرورة أن هذه الأموال تُعد وديعة مصرفية. ولا يزال على المستخدم التحقق من الأمور التالية:
ما الشركة التي تقوم بتحويل العملات المستقرة؟
أين تُحتفظ الأموال الورقية بعد التحويل؟
هل أموال المستخدمين مفصولة عن أموال التشغيل الخاصة بالمنصة؟
ما الحقوق التي يتمتع بها المستخدم في الرصيد إذا توقفت المنصة عن العمل؟
هل يخضع هذا الرصيد لأي نظام حماية أو تأمين محلي؟
وفي السوق الأمريكية مثلًا، نبّهت CFPB إلى أن أرصدة جميع البطاقات مسبقة الدفع لا تحصل تلقائيًا على تأمين الودائع. ويتوقف ذلك على البنية المحددة للمنتج وعلى اتفاقية حامل البطاقة. وتختلف القواعد باختلاف المناطق، لكن منهج التقييم واحد: ينبغي النظر إلى الطبيعة القانونية للأموال، لا إلى العملة المعروضة داخل التطبيق فقط.
3. التحويل الفوري عند الدفع
بعض بطاقات الدفع المشفرة لا تقوم بتحويل الأصول إلى عملة ورقية مسبقًا. وبدلًا من ذلك، عند قيام المستخدم بالدفع، تُباع الكمية المطلوبة من USDT أو USDC أو BTC أو غيرها من الأصول في الوقت الفعلي.
هذا يوفر على المستخدم عناء بيع الأصول المشفرة يدويًا وإعادة شحن الرصيد الورقي، لكنه يضيف قدرًا من عدم اليقين فيما يتعلق بسعر التنفيذ ووقت التفويض. وقد يواجه المستخدم:
فروق أسعار التحويل الفوري؛
نقص السيولة في السوق؛
انقطاعًا مؤقتًا في خدمة التحويل؛
فرقًا بين المبلغ المفوض والمبلغ النهائي المسجل؛
معاملات فاشلة تحجز جزءًا من الرصيد مؤقتًا؛
تفويضات مسبقة تتأخر في الإفراج عنها.
كما أن عبارة «لا توجد رسوم على الدفع بالبطاقة» لا تعني بالضرورة «لا توجد تكلفة». إذ يمكن للمنصة ببساطة ألا تعرض رسمًا منفصلًا، وأن تُضمِّن هامش ربحها داخل سعر التحويل أو فارق البيع والشراء.
وعند مقارنة هذه البطاقات، فإن الطريقة الأكثر فاعلية ليست قراءة الصفحة الترويجية، بل الاختبار العملي: بعد شحن 100 USDT، كم قيمة فعلية يمكن استخدامها؟ وعند إنفاق 100 دولار أمريكي، كم يُخصم فعليًا في النهاية؟
العملات المستقرة ليست ودائع مصرفية أيضًا
تسعى العملات المستقرة مثل USDT وUSDC إلى البقاء قريبة من قيمة الدولار الأمريكي، لكنها ليست ودائع بالدولار.
تعتمد حقوق حاملي العملات المستقرة على الجهة المصدرة، والأصول الاحتياطية، وقواعد الاسترداد، وأهلية المستخدم، والاختصاص القضائي المطبق. وعندما يحتفظ المستخدمون بالعملات المستقرة من خلال محافظ أو منصات تداول تابعة لأطراف ثالثة، فإنهم يتحملون أيضًا مخاطر الحفظ لدى تلك الجهات الوسيطة.
وفي الولايات المتحدة مثلًا، أوضحت FDIC أن العملات المستقرة المستخدمة للدفع ليست بحد ذاتها ودائع مصرفية محمية بتأمين الودائع. وحتى إذا كانت الجهة المصدرة تحتفظ بأصول الاحتياطي في بنك، فهذا لا يعني تلقائيًا أن حاملي العملة المستقرة يحصلون على تأمين ودائع نافذ إليهم.
لذلك، فعند استخدام بطاقة U، يتحمل المستخدم طبقتين من المخاطر: طبقة ناتجة عن العملة المستقرة نفسها، وطبقة أخرى ناتجة عن ترتيبات الحفظ والتحويل والسحب في منصة بطاقة U.
3. العلامة التجارية التي تراها قد لا تكون هي جهة الإصدار الحقيقية
يسجل المستخدمون عادةً عبر الموقع الإلكتروني أو التطبيق الخاص بعلامة بطاقة U التجارية، لكن الشركة التي تدير هذه العلامة قد لا تكون هي الجهة التي تملك صلاحية إصدار البطاقة فعليًا.
ومن الهياكل الشائعة أن تتولى المنصة استقطاب العملاء، وعمليات KYC، والشحن، وخدمة العملاء، بينما يقوم بنك أو مؤسسة أموال إلكترونية بإصدار البطاقة، وتتولى جهات أخرى معالجة المدفوعات. وما يراه المستخدم هو علامة تجارية واحدة، بينما قد تكون عدة شركات هي التي تقدم الخدمة وراء الكواليس.
هذا النموذج ليس غير مألوف، ولا يعني بحد ذاته أن المنصة غير موثوقة. لكن المشكلة أن كثيرًا من المنصات لا تشرح بوضوح العلاقة بين هذه الأطراف المختلفة.
ما الإشارات التحذيرية في المنصة؟
غالبًا ما تظهر لدى المنصات الأعلى خطورة بعض السمات المشتركة:
الموقع الرسمي لا يعرض الاسم الكامل للشركة أو جهة تسجيلها؛
لا يتم الإفصاح عن جهة الإصدار؛
لا توجد اتفاقية مستخدم رسمية أو اتفاقية لحامل البطاقة؛
خدمة العملاء موجودة فقط عبر Telegram أو WhatsApp أو WeChat شخصي؛
يُطلب من المستخدم الشحن إلى محفظة شخصية؛
يتم تشجيع المستخدمين على الاحتفاظ بكميات كبيرة من USDT لفترات طويلة؛
تُستخدم عوائد ثابتة أو استرداد نقدي مرتفع لجذب الإيداعات؛
التراخيص المعروضة لا يمكن التحقق منها على موقع الجهة المنظمة؛
يتغير النطاق أو العلامة التجارية أو أرقام البطاقات أو مخطط الإصدار بشكل متكرر.
إذا توقفت المنصة عن العمل، فقد لا يخسر المستخدم رصيد الحساب فقط، بل قد تختفي أيضًا سجلات المعاملات، ومسارات الاسترداد، وسجلات الدعم، وقنوات الشكاوى.
ولهذا لا ينبغي الاكتفاء بالرقم الظاهر في التطبيق. بل يجب حفظ بصمات الشحن، وسجلات المعاملات، وأدلة الاسترداد، واتفاقيات المستخدم بشكل منفصل.
حتى إذا لم “تهرب” المنصة، فقد تتوقف البطاقة فجأة
تعطل بطاقة U لا يعني بالضرورة أن المنصة اختفت بالأموال. ففي كثير من الحالات، تكون المشكلة في سلسلة الشركاء:
جهة الإصدار أنهت البرنامج؛
شبكة البطاقات طلبت تعليق نوع معين من المعاملات؛
تم التحقيق في حساب مصرفي أو تجميده؛
توقف مزود KYC أو التحليل على السلسلة عن التعاون؛
تم إغلاق قناة الإيداع بالعملات المستقرة؛
أُزيلت دولة ما من نطاق الخدمة؛
قامت المنصة بتعديل أو إغلاق نشاط البطاقات من تلقاء نفسها.
وفي هذه الحالات قد يظل موقع المنصة يعمل، وقد يستطيع المستخدم تسجيل الدخول، لكن البطاقة نفسها قد لا تعود قادرة على تمرير التفويضات.
وجود ترخيص لا يعني أن جميع الأنشطة خاضعة للتنظيم
تشدد بعض المنصات على أنها تملك ترخيص دفع، أو ترخيص أصول افتراضية، أو ترخيص خدمات مالية. ولا شك أن وجود ترخيص أفضل من غياب المعلومات تمامًا، لكن يجب أيضًا معرفة أي شركة تملكه وما الأنشطة التي يغطيها.
إذا كانت شركة تابعة ضمن مجموعة ما تحمل ترخيصًا، فهذا لا يعني أن جميع المواقع والمحافظ والبطاقات وأرصدة العملات المستقرة التابعة للمجموعة تخضع للرقابة بالطريقة نفسها. كما أن الجهة التي يوقع المستخدم معها الاتفاق قد لا تكون هي نفسها الجهة التي تظهر في الصفحة الدعائية.
وعند التحقق من الترخيص، ينبغي مقارنة ما يلي:
الاسم القانوني للشركة المرخَّص لها؛
الجهة الرقابية التي أصدرت الترخيص؛
رقم الترخيص وحالته الحالية؛
الأنشطة المصرح بها؛
الجهة المتعاقدة المذكورة في اتفاقية المستخدم؛
ما إذا كان المنتج متاحًا في منطقة المستخدم؛
ما إذا كان إصدار البطاقة وحفظ العملات المستقرة يدخلان ضمن نطاق الترخيص.
إذا لم تتطابق هذه التفاصيل، فإن لقطة شاشة الترخيص تكون ذات قيمة محدودة جدًا.
4. جهة الإصدار وشبكة البطاقات: هل وجود شعار Visa أو Mastercard يجعل البطاقة آمنة؟
توفر Visa وMastercard بشكل أساسي شبكة الدفع، وقواعد المقاصة، وتراخيص العلامة التجارية. وهما لا تديران كل منصة من منصات بطاقات U مباشرةً، كما أنهما لا تضمنان تلقائيًا رصيد USDT المحتفظ به داخل المنصة لمجرد أن البطاقة تستخدم شبكتهما.
وعادةً ما توجد في بطاقة U ثلاثة أدوار يسهل الخلط بينها:
الدور | المسؤولية |
|---|---|
منصة بطاقة U | تسجيل المستخدم، وشحن الأصول المشفرة، وتشغيل المنتج، وخدمة العملاء |
جهة الإصدار | إنشاء حساب البطاقة، وإصدار رقم البطاقة، وتنفيذ التفويض، وإدارة الحساب |
Visa أو Mastercard | توفير شبكة الدفع بالبطاقات وقواعد التسوية |
إن ظهور شعار Visa أو Mastercard على البطاقة يعني أساسًا أنها متصلة بشبكة الدفع تلك. لكنه لا يثبت أن المنصة لا يمكن أن تتعثر، ولا أن العملات المستقرة التي تحتفظ بها المنصة تُعد ودائع مصرفية.
قد توقف جهة الإصدار البرنامج بالكامل
تقيّم جهات الإصدار بشكل مستمر معدلات الاحتيال، ومعدلات رد المدفوعات، ومصدر الأموال، وجودة KYC، ومخاطر العقوبات، وشكاوى المستخدمين في البرامج الشريكة.
إذا ظهر في برنامج معين حجم كبير من الاحتيال أو ردود المدفوعات التعسفية أو الأموال عالية المخاطر، فقد تُفرض قيود على مجموعة البطاقات كلها، حتى لو لم يخالف مستخدم معين أي قاعدة. وقد لا تقوم جهة الإصدار بمراجعة كل حامل بطاقة على حدة، بل قد تخفض الحدود مباشرةً، أو توقف المعاملات، أو تنهي البرنامج بأكمله.
وهذا النوع من «المخاطر على مستوى البرنامج» يُعد أحد الفروق الواضحة بين بطاقات U والحسابات البنكية الشخصية العادية.
يؤثر BIN في معدل قبول التجار
تُستخدم الأرقام الأولى من البطاقة للتعرف على جهة الإصدار، وبرنامج البطاقة، ونوعها. وغالبًا ما يُشار إلى هذه الأرقام باسم BIN أو IIN.
وقد يقرر التجار أو مزودو خدمات الدفع قبول المعاملة أو رفضها اعتمادًا على عوامل مثل:
بلد الإصدار؛
ما إذا كانت البطاقة مسبقة الدفع أو خصمًا مباشرًا أو ائتمانًا؛
ما إذا كانت بطاقة أعمال أو بطاقة شخصية؛
دعم 3-D Secure من عدمه؛
سياسة مكافحة الاحتيال الخاصة بالتاجر.
لذلك، فإن نجاح بطاقة U في عمليات التسوق الإلكتروني المعتادة لا يعني بالضرورة أنها ستنجح مع تفويضات الفنادق المسبقة، أو تأمينات تأجير السيارات، أو حسابات الإعلانات، أو الخوادم السحابية، أو الاشتراكات الطويلة الأجل.
فبعض التجار يرفضون البطاقات الأجنبية، أو البطاقات مسبقة الدفع، أو بعض أرقام BIN المحددة. ولا يعني هذا بالضرورة أن الرصيد غير كافٍ، بل قد يعني فقط أن خصائص البطاقة لا تتوافق مع قواعد التاجر.
الاستردادات أكثر عرضة للمشكلات من المدفوعات
تعود استردادات البطاقة عادةً عبر المسار الأصلي للمعاملة.
فإذا كانت البطاقة قد أُغلقت بالفعل، أو انتهى برنامج الإصدار، أو جُمّد الحساب، أو أصبحت المنصة غير متاحة وقت معالجة الاسترداد، فقد لا يعود المال إلى الحساب الأصلي بشكل طبيعي. وحتى إذا أمكن معالجة الاسترداد في النهاية، فقد يتطلب الأمر تدخلًا يدويًا من المنصة ومن جهة الإصدار.
كما أن الفنادق وشركات الطيران وتأجير السيارات والتجارة الإلكترونية العابرة للحدود غالبًا ما تكون لها دورات استرداد طويلة. لذلك، في حالة الدفعات المسبقة الكبيرة التي لا يستطيع المستخدم تحمل خسارتها، لا يُنصح بالاعتماد على بطاقة U واحدة حديثة التشغيل فقط.
5. مخاطر الامتثال: يمكن تتبع الأموال على السلسلة
يمكن إنشاء عناوين البلوكشين دون استخدام اسم حقيقي، لكن المعاملات على السلسلة تكون عادةً عامة.
بعد أن يقوم المستخدم بشحن USDT إلى منصة بطاقة U، قد تستخدم المنصة أدوات تحليل البلوكشين لفحص مسار الأموال، بما في ذلك ما إذا كانت قد تفاعلت مع:
عناوين خاضعة للعقوبات؛
عناوين مرتبطة بسرقة أو احتيال؛
أموال برامج الفدية؛
خدمات الخلط؛
منصات تداول عالية المخاطر؛
أسواق المقامرة أو الأسواق غير المشروعة؛
مصادر أموال أخرى تحمل إشارات خطر.
وحتى إذا لم يشارك المستخدم مباشرةً في نشاط غير قانوني، فقد يخضع للمراجعة لمجرد أنه تلقى أصولًا من مصدر معقد أو عالي المخاطر.
التجميد لا يعني المصادرة، لكن المدة يصعب التنبؤ بها
إذا اكتشفت المنصة أموالًا مشبوهة، فقد تعلق الشحن والسحب واستخدام البطاقة، وقد تطلب من المستخدم مستندات هوية إضافية أو إثبات مصدر الأموال أو تفسيرًا للمعاملات على السلسلة.
ويُعد التجميد عادةً إجراءً للسيطرة على المخاطر، لا مصادرة نهائية. لكن مدة التجميد، والوثائق المطلوبة، وما إذا كان الوصول سيُستعاد في النهاية، كلها أمور تعتمد على سياسة المنصة ومتطلبات جهة الإصدار والقانون المحلي.
وبالنسبة للمستخدم، فإن المشكلة الحقيقية ليست غالبًا في إجراء مراجعة KYC إضافية، بل في التعامل مع منصة لا تملك مسارًا واضحًا للاعتراض، ولا يستطيع فريق الدعم فيها شرح من الذي جمّد الأموال أو من الذي يملك صلاحية رفع التجميد.
«بدون KYC إلى الأبد» ليست ميزة موثوقة
تتطلب حسابات الدفع المشروعة عادةً التعرف على هوية المستخدم. وتختلف المتطلبات باختلاف المناطق للبطاقات مسبقة الدفع، وحسابات الأموال الإلكترونية، وخدمات الأصول المشفرة، لكن الاستخدام المجهول تمامًا، وغير المحدود، وطويل الأجل لا ينسجم مع منطق إدارة المخاطر لدى معظم أنظمة الإصدار المنظمة.
كما أن قاعدة السفر التابعة لـ FATF تفرض على مزودي خدمات الأصول الافتراضية والمؤسسات المالية الحصول على معلومات المرسل والمستفيد وحفظها ونقلها في التحويلات المؤهلة.
وقد يعني ما يسمى «بطاقة U بدون KYC» فقط أن التحقق الكامل لا يُطلب في البداية، وقد ينطوي أيضًا على مشكلات مثل:
حدود ووظائف مقيدة؛
بطاقات صادرة بهوية شخص آخر أو من خلال حساب شركة؛
قنوات إصدار غير مستقرة أو غير نظامية؛
عدم القدرة على إثبات ملكية الحساب بعد تفعيل ضوابط المخاطر؛
إمكانية إيقاف المشروع في أي وقت.
وعدم رفع مستندات الهوية عند التسجيل لا يعني أن الحساب لن يحتاج إلى تحقق لاحقًا.
6. مخاطر الخصوصية: قد تربط بطاقة U بين عنوان على السلسلة والهوية الحقيقية
يعتقد كثير من المستخدمين أن الشحن باستخدام USDT أكثر حمايةً للخصوصية من التحويل البنكي. لكن الواقع قد لا يكون كذلك.
فبمجرد اكتمال KYC، قد تمتلك المنصة في الوقت نفسه المعلومات التالية:
الاسم، ووثائق الهوية، وبيانات الوجه؛
رقم الهاتف، والبريد الإلكتروني، وعنوان السكن؛
عنوان IP الخاص بتسجيل الدخول ومعلومات الجهاز؛
عناوين الإيداع والسحب؛
سجل إنفاق البطاقة؛
اسم التاجر، ومبلغ المعاملة، ومكان الإنفاق.
وعندما يقوم المستخدم بالشحن من محفظته الخاصة إلى منصة بطاقة U موثقة بالاسم الحقيقي، فقد يرتبط عنوان تلك المحفظة بهويته الواقعية. وبما أن سجلات البلوكشين عامة، فيمكن للمنصة أو لشركائها في التحليل مواصلة تتبع التدفقات المالية السابقة واللاحقة المرتبطة بهذا العنوان.
فما كان في الأصل مجرد سلسلة من الأحرف قد يصبح، بعد دخوله إلى منصة دفع تعتمد الهوية الحقيقية، مرتبطًا باسم المستخدم ووثائقه وسجله الاستهلاكي. وهذا لا يعني بالضرورة أن المنصة ستسيء استخدام البيانات، لكنه يعني أن القدرة التقنية على هذا الربط موجودة بالفعل.
البيانات لا تبقى فقط لدى منصة بطاقة U
قد تمر معاملة بطاقة U عبر مزود خدمة KYC، أو شركة تحليل بلوكشين، أو محفظة حفظ، أو جهة الإصدار، أو معالج مدفوعات، أو شبكة البطاقة، أو التاجر، أو الجهة المحصلة.
وتعالج الأطراف المختلفة أجزاءً مختلفة من البيانات، وقد يحتفظ كل طرف أيضًا بسجلات المعاملات وسجلات إدارة المخاطر الخاصة به. وتشير سياسة الخصوصية العالمية لـ Visa إلى أن شبكة الدفع قد تعالج بيانات مثل رقم البطاقة، ووقت المعاملة، والمكان، والمبلغ، والتاجر، بينما تطبق جهات الإصدار والتجار والأطراف الأخرى سياسات الخصوصية الخاصة بها.
ولذلك، فإن عبارة عامة على الصفحة الرئيسية للمنصة مثل «نحن نحمي خصوصية المستخدم» لا تكفي إطلاقًا. بل ينبغي أيضًا مراجعة اتفاقية حامل البطاقة، وإشعار خصوصية جهة الإصدار، وإفصاحات مزود KYC، وبنود نقل البيانات عبر الحدود.
إذا تسربت بيانات KYC، فإصلاح الضرر صعب
يمكن تغيير كلمة المرور المسربة، لكن وثائق الهوية والبيانات البيومترية للوجه لا يمكن استبدالها بسهولة.
إذا كانت قدرة المنصة الأمنية ضعيفة، فقد تُستخدم جوازات السفر أو بطاقات الهوية أو مقاطع الفيديو الوجهية أو إثباتات العنوان التي يرفعها المستخدم في انتحال الهوية، أو الهندسة الاجتماعية، أو عمليات احتيال موجهة، أو تحقق مزور.
وإذا لم يكن من الممكن التأكد بوضوح من الجهة المشغلة، وسياسة الخصوصية، والجهات التي تعالج البيانات، فمن الأفضل عدم تقديم مستندات هوية عالية الحساسية. وعلى وجه الخصوص، لا ينبغي إرسال صور وثائق غير مشفرة أو مقاطع فيديو لحمل الوثيقة عبر حسابات دردشة خاصة.
7. مخاطر السحب الاحتيالي، وحجز الأموال، والاسترداد
كون البطاقة افتراضية ولا تملك نسخة بلاستيكية لا يعني أنها محصنة من إساءة الاستخدام.
إذا حصل مهاجم على رقم البطاقة، وتاريخ انتهاء الصلاحية، وCVV، وعنوان الفوترة، ورمز التحقق عبر الرسائل النصية أو البريد الإلكتروني، فقد يحاول تنفيذ مدفوعات عبر الإنترنت. وتشمل مسارات التسرب الشائعة مواقع التصيد، والإضافات الخبيثة للمتصفح، وتسرب لقطات الشاشة، واختراق قواعد بيانات التجار، واختراق البريد الإلكتروني، والسيطرة عن بُعد على الأجهزة.
وليس تقليل هذه المخاطر أمرًا معقدًا:
لا ترسل في تطبيقات الدردشة لقطات شاشة تُظهر رقم البطاقة الكامل؛
فعّل المصادقة الثنائية والتنبيهات الفورية للمعاملات؛
استخدم بريدًا إلكترونيًا مخصصًا وكلمة مرور قوية لبطاقة U؛
جمّد البطاقة عندما لا تستخدمها؛
حدّد حدودًا للإنفاق لكل معاملة ولكل يوم؛
افصل بطاقة الاشتراكات عن بطاقة الإنفاق اليومي؛
أوقف البطاقة فورًا واحتفظ بالأدلة إذا ظهرت معاملة مشبوهة.
وفي بعض المناطق، قد تتمتع البطاقات مسبقة الدفع المؤهلة ببعض الحماية فيما يتعلق بالمعاملات غير المصرح بها ومعالجة الأخطاء. ففي الولايات المتحدة مثلًا، قد تخضع بعض الحسابات المسبقة الدفع المسجلة لقواعد ذات صلة بتسوية الأخطاء.
ومع ذلك، لا يمكن تطبيق قواعد حماية المستهلك في دولة معينة تلقائيًا على جميع بطاقات U الصادرة من الخارج. فالحقوق النهائية لا تزال تعتمد على جهة الاختصاص التي أُصدرت فيها البطاقة، ونوع المنتج، واتفاقية حامل البطاقة، ومكان وجود المستخدم.
8. كيف يمكن الحكم على أن بطاقة U موثوقة نسبيًا؟
لا يوجد مؤشر واحد يمكنه وحده إثبات أن بطاقة U آمنة بشكل مطلق، لكن الفحوصات التالية قد تساعد على استبعاد بعض المنتجات الأعلى خطورة.
التحقق من الجهة المشغلة
على الأقل، ينبغي أن يحتوي الموقع الرسمي على الاسم الكامل للشركة، وجهة التسجيل، واتفاقية المستخدم، وقناة رسمية لتقديم الشكاوى.
إذا كان اسم العلامة التجارية، واسم الموقع، والشركة المتعاقدة المذكورة في الاتفاقية مختلفة تمامًا، فينبغي التحقق من العلاقة بينها. أما المنتج الذي لا يملك سوى حسابات مجتمعية دون كيان قانوني معلن أو اتفاقية واضحة، فليس مناسبًا للاحتفاظ برصيد كبير.
العثور على جهة الإصدار الحقيقية
النقاط الأساسية التي يجب التحقق منها:
اسم جهة الإصدار؛
هل هي Visa أم Mastercard؛
هل البطاقة مسبقة الدفع أم خصمًا مباشرًا أم ائتمانًا؛
دولة إصدار البطاقة؛
اتفاقية حامل البطاقة؛
من يدير رصيد البطاقة؛
من يتولى الاستردادات والنزاعات.
إذا كان المنتج يعرض فقط صورة تصميم للبطاقة وصفحة لفتحها، من دون الإفصاح عن جهة الإصدار أو اتفاقية حامل البطاقة، فلا يمكن اعتباره دليلًا كافيًا على موثوقية مصدر البطاقة.
التحقق من التراخيص بدلًا من الاكتفاء باللقطات
ينبغي الرجوع إلى الموقع الرسمي للجهة التنظيمية المعنية للتحقق من اسم الشركة، ورقم الترخيص، وحالته الحالية، ونطاق الترخيص.
كما ينبغي التأكد من أن الجهة المتعاقدة المذكورة في اتفاقية المستخدم هي نفسها الجهة المرخصة. فالترخيص الذي يغطي تحويل الأصول المشفرة لا يغطي بالضرورة أرصدة البطاقات؛ كما أن وجود ترخيص دفع لا يعني أن جميع أنشطة العملات المستقرة التي تقدمها المنصة تخضع للتنظيم نفسه.
قراءة شروط الأموال والخروج
أهم ما في اتفاقية المستخدم ليس المقدمة التسويقية، بل المسائل التالية:
لمن تعود ملكية الأصول بعد الشحن؛
هل أموال المستخدمين مفصولة؛
رسوم السحب وحدوده؛
شروط تجميد الحساب؛
كيفية معالجة الأرصدة إذا أنهت المنصة الخدمة؛
كيفية معالجة الاستردادات بعد إلغاء البطاقة؛
كيف يُحدَّد سعر تحويل العملات المستقرة؛
في أي منطقة يجب تسوية النزاعات.
إذا لم تُكتب هذه الأمور بوضوح، فلن يتمكن المستخدم فعليًا من معرفة ما هي الحقوق القانونية التي يحصل عليها بعد الشحن.
إجراء اختبار كامل بمبلغ صغير
لا تختبر الشحن والدفع فقط. بل ينبغي أن يشمل الاختبار الكامل على الأقل:
شحنًا صغيرًا؛
عملية شراء صغيرة؛
معاملة فاشلة واحدة؛
استردادًا واحدًا من تاجر؛
سحبًا واحدًا للعملة المستقرة؛
تواصلًا واحدًا مع خدمة العملاء.
فالقدرة على الشحن، وفتح البطاقة، والدفع لا تثبت إلا أن النصف الأول من السلسلة يعمل. أما سهولة الاسترداد والسحب فتعكس بشكل أفضل قدرة المنصة على التعامل مع الأموال.
9. ما إشارات الخطر التي تستحق الانتباه؟
إذا لاحظت المواقف التالية، فمن الأفضل تقليل الرصيد وإعادة تقييم المنصة:
لم يعد الموقع الرسمي يفصح عن جهة الإصدار؛
تغيّر المنصة أرقام البطاقات أو BIN بشكل متكرر؛
يبلّغ عدد كبير من المستخدمين في الوقت نفسه عن فشل المدفوعات؛
أصبحت أوقات السحب أطول بشكل ملحوظ؛
ظل دعم العملاء يرد لفترة طويلة فقط بعبارة «صيانة النظام»؛
أغلقت المنصة التعليقات أو منعت مناقشة السحوبات؛
رفعت المنصة متطلبات KYC فجأةً من دون مسار اعتراض واضح؛
تستغرق الاستردادات وقتًا طويلًا جدًا للوصول؛
تتغير عناوين الشحن أو الجهات المتلقية بشكل متكرر؛
حُذفت اتفاقية المستخدم أو صفحة الرسوم؛
بدأت المنصة تشجع المستخدمين على قفل الأرصدة مقابل عوائد مرتفعة؛
لم يعد الشحن ممكنًا إلا إلى محافظ شخصية؛
لا تستطيع المنصة شرح من يحتفظ بأموال العملاء.
ظهور إشارة تحذير واحدة لا يعني بالضرورة أن الإغلاق وشيك. لكن إذا اجتمعت حالات فشل الدفع، وتأخير السحب، واختفاء الدعم، وحذف المعلومات، فلن يكون لمطاردة الاسترداد النقدي أو العروض معنى يُذكر. وعندئذٍ يجب إعطاء الأولوية لتقليل الرصيد والاحتفاظ بأدلة المعاملات.
10. كيف يمكن للمستخدم العادي تقليل مخاطر بطاقة U؟
المبدأ الأكثر عملية هو التعامل مع بطاقة U باعتبارها حسابًا تشغيليًا للدفع، لا مكانًا لتخزين الأموال.
الشحن حسب الحاجة فقط
اشحن فقط المبلغ الذي تنوي إنفاقه على المدى القريب. وحتى لو كانت المنصة تعمل بشكل طبيعي، فلا داعي للاحتفاظ بكميات كبيرة من USDT أو الأرصدة الورقية فيها لفترة طويلة لمجرد توفير رسم واحد على البلوكشين.
فصل الاستخدامات
من الأفضل ألا تترك الاشتراكات، والسفر، والمشتريات الكبيرة، ونفقات الأعمال كلها على بطاقة واحدة. فإذا جُمّدت بطاقة أو توقفت، تبقى لديك على الأقل وسيلة دفع بديلة.
الاحتفاظ بالأدلة الضرورية
يُنصح بحفظ ما يلي:
بصمات الشحن على السلسلة؛
سجلات المدفوعات والاستردادات؛
اتفاقية المستخدم واتفاقية حامل البطاقة؛
صفحات الرسوم؛
سجلات التواصل مع الدعم؛
وقت تقديم KYC ونتيجته.
فإذا نشأ نزاع على الحساب أو عملية استرداد، فقد تكون هذه المواد هي الدليل الوحيد الذي يحتفظ به المستخدم بصورة مستقلة.
استخدام محفظة مخصصة للدفع
يمكنك استخدام محفظة منفصلة على السلسلة لشحن بطاقة U، بحيث تتجنب كشف السجل الكامل لمعاملات محفظتك الرئيسية الخاصة بالأصول.
وهذا لا يحقق إخفاء الهوية. فما زالت المنصة تعرف العلاقة بين محفظة الدفع والحساب الموثق. لكنه يمكن أن يقلل الارتباط المباشر بين عنوان أصولك الرئيسي وإنفاقك اليومي، كما يساعدك على التحكم في مبلغ كل عملية شحن.
متابعة تغيّرات جهة الإصدار والقواعد
عادةً ما تتغير منتجات بطاقات U بوتيرة أسرع من البطاقات البنكية التقليدية. لذا ينبغي متابعة جهة الإصدار، والمناطق المدعومة، والرسوم، وحالة السحب، وBIN، واتفاقية المستخدم بشكل دوري.
وإذا غيّرت المنصة جهة الإصدار من دون توضيح كيفية التعامل مع استردادات البطاقات القديمة، أو ترحيل الأرصدة، أو معالجة النزاعات، فمن الأفضل أولًا خفض الرصيد ثم اتخاذ قرار الاستمرار في استخدام الخدمة من عدمه.
الخلاصة
يمكن لبطاقات U أن تحل مشكلة إنفاق الأصول المشفرة في الحياة اليومية، لكن مخاطرها لا تأتي من البطاقة نفسها فقط.
فقد تكون البطاقة متصلة بشكل طبيعي بشبكة Visa أو Mastercard، بينما لا يتمتع رصيد العملات المستقرة المحتفظ به على المنصة بالحماية نفسها. وقد تكون جهة الإصدار حقيقية، لكن نشاط الأصول المشفرة الخاص بالمنصة قد لا يخضع للإطار الرقابي نفسه. وحتى إذا نجحت عملية الدفع، فهذا لا يضمن أن عمليات الاسترداد والسحب ستظل تسير بسلاسة إذا توقفت البطاقة لاحقًا.
وعند تقييم المخاطر، من المفيد تقسيمها إلى أربع طبقات:
طبقة الخطر | الأسئلة التي يجب التأكد منها |
|---|---|
الأموال | أين يذهب USDT بعد الشحن، وهل يتحول إلى عملة ورقية، وما الطبيعة القانونية للرصيد |
المنصة | من الذي يديرها، ومن المسؤول عن الحفظ والسحب، وكيف يمكن الخروج إذا توقفت الخدمة |
الإصدار | من الذي يصدر البطاقة فعليًا، وما نوع البطاقة، ومن الذي يعالج الاستردادات والنزاعات |
الخصوصية | ما بيانات الهوية والجهاز والبيانات على السلسلة وبيانات الإنفاق التي تجمعها المنصة، ومع من تشاركها |
إن شعار Visa أو Mastercard لا يعني إلا أن البطاقة تستخدم شبكة الدفع المقابلة. وهو لا يقدم ضمانًا شاملاً لرصيد العملات المستقرة الموجود على المنصة، ولا لأمان الحفظ، ولا لقدرة المنصة التشغيلية.
ولا يحتاج المستخدم العادي إلى البحث عن بطاقة U تدّعي أنها «آمنة تمامًا»، لأن هذا النوع من الوعود غير موثوق في حد ذاته. والأكثر واقعية هو اختيار منتجات ذات إفصاح معلوماتي كامل، والبدء باختبار صغير، والشحن حسب الحاجة، والاحتفاظ بسجلات المعاملات، وإبقاء وسيلة دفع احتياطية جاهزة للاستخدام في أي وقت.