
يشير مصطلح بطاقة U عادةً إلى بطاقة دفع تدعم الإيداع بعملات مستقرة مثل USDT وUSDC، أو تسمح باستخدام الأصول المشفرة في عمليات الدفع بالبطاقة.
بعد إكمال إجراءات الإصدار، قد يتمكن المستخدم من استخدامها للدفع في المواقع الأجنبية، واشتراكات البرامج، والمتاجر الفعلية، والمصروفات اليومية. لكن «بطاقة U» ليست فئة مصرفية رسمية تحددها Visa أو Mastercard أو الجهات التنظيمية. تختلف جهة الإصدار، والمناطق المدعومة، ومتطلبات KYC، وهيكل الأموال اختلافًا كبيرًا من منصة إلى أخرى، ولذلك لا تكون عملية التقديم متطابقة دائمًا.
بعض المنصات تنشئ بطاقة افتراضية فور اجتياز التحقق من الهوية؛ بينما تطلب منصات أخرى شراء عضوية أولًا، أو إيداع أموال، أو دفع رسوم إصدار البطاقة. أما البطاقة الفعلية فقد تتطلب أيضًا التحقق من العنوان، وتصنيع البطاقة، والشحن، ثم التفعيل بعد الاستلام.
تمر بطاقة U عادةً، من طلبها وحتى تصبح قابلة للاستخدام فعليًا، بالمسار التالي:
التحقق من الأهلية → تسجيل الحساب → إكمال KYC → طلب البطاقة → دفع الرسوم ذات الصلة → تفعيل البطاقة → شحن الرصيد → إجراء اختبار بمبلغ صغير
أكثر المشكلات شيوعًا لا تتعلق بتعبئة نموذج التسجيل نفسه، بل بأهلية المنطقة، ووثائق الهوية، وشبكة البلوك تشين المستخدمة للشحن، وسيناريوهات استخدام البطاقة. وفيما يلي شرح الخطوات وفق ترتيب التنفيذ الفعلي.
المصادر وحدود الاستنتاجات
التحقق من المصادر الأولية: Spend Stablecoins with Gate Card؛ Coinbase Card - Debit card overview؛ Who can order the Nexo Card.
تعتمد الوقائع القابلة للتحقق في هذا المقال بشأن طلب بطاقة U وKYC والمراجعة والتفعيل على الوثائق الرسمية أو التنظيمية المذكورة. أما حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي فيجب التحقق منها على صفحات جهة الإصدار أو المنصة وقت تقديم الطلب.
قد تؤدي اختلافات جهة الإصدار، والمنطقة، ومستوى الحساب، وقواعد التجار إلى نتائج مختلفة. أما تجارب الاستخدام، ونسب النجاح، ومقارنات الرسوم، أو تقديرات الاتجاهات التي لا تفصح عنها المصادر الأولية أعلاه بشكل مباشر فهي تحليلات أو استنتاجات، ولم تؤكدها الجهات المعنية رسميًا بالنسبة للحالات الفردية.
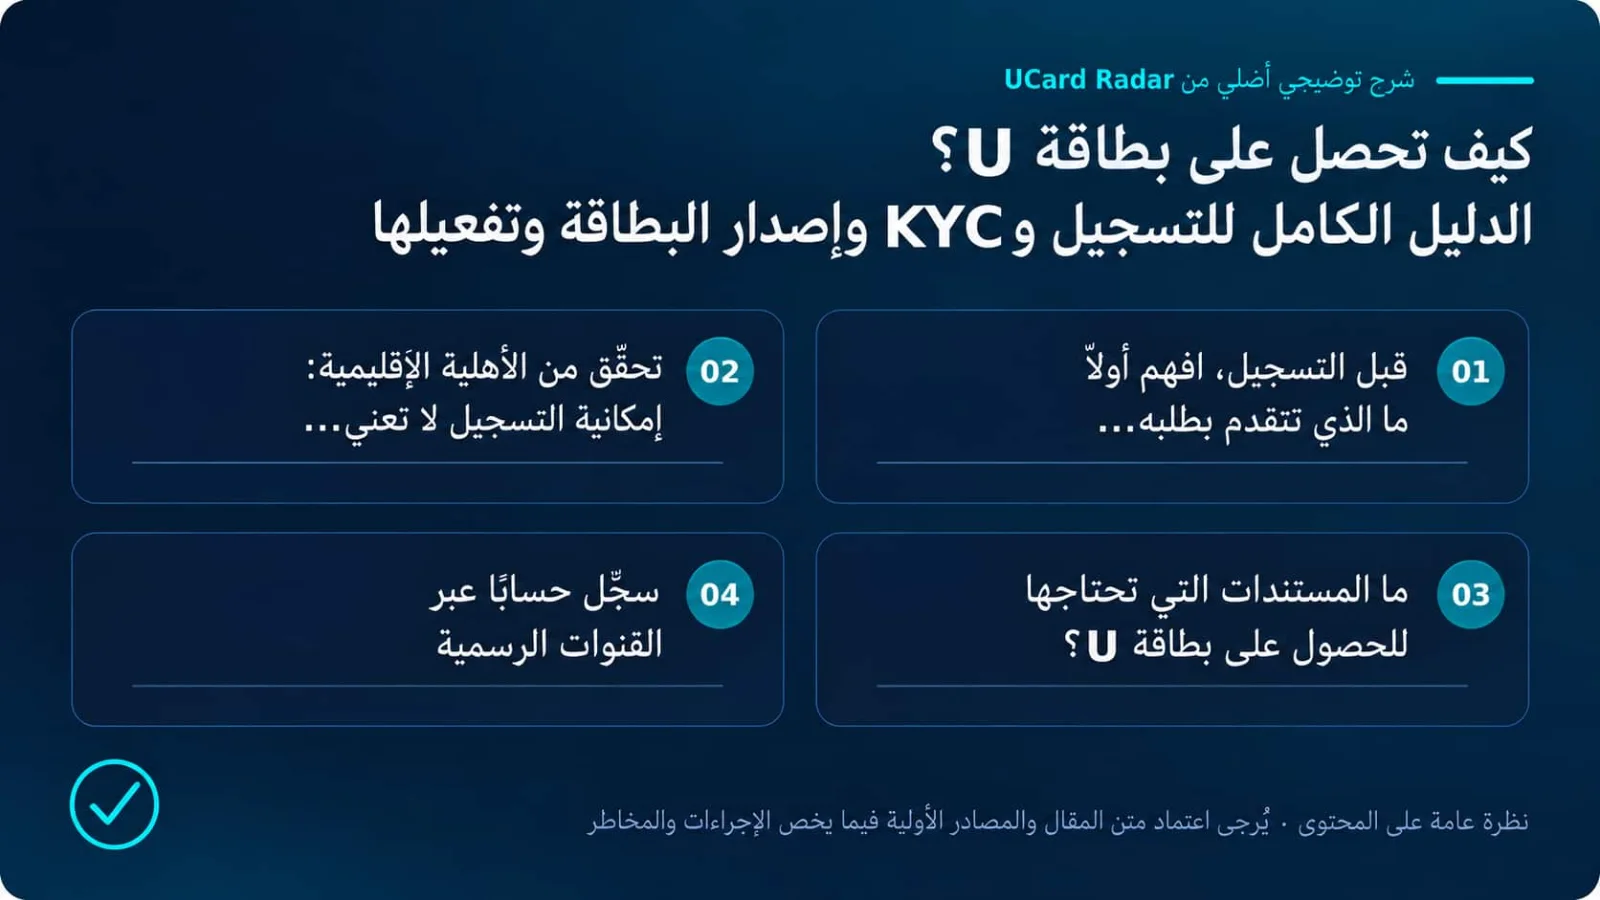
1. قبل التسجيل، حدّد أولًا نوع البطاقة التي تتقدم للحصول عليها
المنتجات التي يطلق عليها في السوق اسم «بطاقة U» لا تعتمد على بنية موحدة. فبعضها بطاقات مرتبطة بالعملات المستقرة، وبعضها بطاقات مسبقة الدفع للأصول المشفرة، وبعضها مجرد بطاقات افتراضية بالعملة الورقية تسمح بالتمويل عبر قنوات العملات المشفرة.
تشمل الأنواع الشائعة:
بطاقات مرتبطة بالعملات المستقرة؛
بطاقات مسبقة الدفع للأصول المشفرة؛
بطاقات خصم صادرة عن منصات العملات المشفرة؛
بطاقات مسبقة الدفع بالعملة الورقية؛
بطاقات ائتمان مضمونة بأصول مشفرة؛
بطاقات افتراضية مخصصة للدفع عبر الإنترنت فقط؛
حسابات دفع توفر بطاقة افتراضية وبطاقة فعلية معًا.
تسمح بعض المنتجات للمستخدم بالاحتفاظ بـUSDT أو USDC ثم تحويلهما تلقائيًا إلى عملة ورقية وقت الدفع. بينما تطلب منتجات أخرى تحويل الأموال مسبقًا إلى USD أو EUR ثم نقلها إلى رصيد البطاقة. وهناك منتجات تستخدم الأصول المشفرة فقط لشراء بطاقة افتراضية بالعملة الورقية، وبعد الإصدار لا تبقى البطاقة مرتبطة مباشرة بحساب العملات المستقرة.
لذلك، فإن عبارة «يدعم الشحن بـUSDT» تعني فقط وجود وسيلة لإيداع الأموال، ولا تشرح كيف يتم خصم قيمة معاملات البطاقة فعليًا.
قبل التقديم، يجب التأكد على الأقل من المعلومات التالية:
ما الذي يجب التأكد منه | لماذا هو مهم |
|---|---|
جهة إصدار البطاقة الفعلية | العلامة التجارية للمنصة ليست بالضرورة هي جهة الإصدار |
Visa أم Mastercard | يحدد شبكة الدفع التي تستخدمها البطاقة |
مسبقة الدفع أم خصم أم ائتمان | يؤثر في الرصيد، والتفويض المسبق، وقبول التجار |
بطاقة افتراضية أم فعلية | يحدد طريقة الاستخدام عبر الإنترنت، وفي المتاجر، وعبر ATM |
دولة الإصدار والمناطق المدعومة | يؤثر في أهلية التقديم وقبول التجار |
هل KYC مطلوب | يحدد مستندات فتح الحساب والمراجعات اللاحقة |
عملة التسوية الأساسية | تؤثر في عدد عمليات تحويل العملات والتكلفة الفعلية |
شكل الأموال بعد الشحن | يوضح ما إذا كان USDT يتحول تلقائيًا |
رسوم الإصدار والرسوم الشهرية ورسوم التحويل | تساعد في حساب التكلفة الفعلية للاستخدام |
سيناريوهات التجار المدعومة | توضح إمكانية الدفع للاشتراكات والفنادق والخدمات السحابية وغيرها |
يجب التحقق من هذه المعلومات عبر الموقع الرسمي، وصفحة الرسوم، واتفاقية المستخدم، واتفاقية حامل البطاقة. يمكن لمنشورات المجتمعات وإعلانات الوسطاء أن تقدم إشارات أولية، لكنها لا تحل محل الشروط الرسمية.
2. تأكد من أهلية المنطقة: القدرة على التسجيل لا تعني القدرة على إصدار البطاقة
تسمح منصات كثيرة للمستخدمين حول العالم بدخول الموقع وإنشاء حساب، بينما تقتصر خدمة البطاقة عادةً على مناطق محددة.
قد تعتمد الأهلية في الوقت نفسه على:
الجنسية؛
بلد الإقامة الحالي؛
الدولة التي أصدرت وثيقة الهوية؛
الدولة أو المنطقة المرتبط بها رقم الهاتف؛
إمكانية تقديم إثبات عنوان محلي؛
المناطق التي يسمح لجهة الإصدار بخدمتها؛
المتطلبات التنظيمية المحلية المتعلقة بالأصول المشفرة وخدمات الدفع.
تقتصر بعض المنتجات على المنطقة الاقتصادية الأوروبية، أو المملكة المتحدة، أو الولايات المتحدة، أو أمريكا اللاتينية، أو أسواق آسيوية محددة. كما توجد منصات تسمح لمستخدمي مناطق أخرى بفتح محفظة أو حساب تداول، لكنها لا تقدم خدمة البطاقة هناك.
يجب التمييز بين ثلاث حالات مختلفة:
يمكنك تسجيل حساب على المنصة؛
يمكنك إكمال التحقق من الهوية على المنصة؛
تستوفي شروط التقدم للحصول على البطاقة المصرفية.
اجتياز أول حالتين لا يعني بالضرورة اجتياز الحالة الثالثة.
امتلاك جواز سفر لا يعني بالضرورة استيفاء شروط إصدار البطاقة
يُستخدم جواز السفر أساسًا لإثبات الهوية، لكنه لا يثبت محل الإقامة بمفرده.
إذا كان المنتج يشترط أن يكون مقدم الطلب مقيمًا في دولة أو منطقة معينة، فقد تطلب المنصة أيضًا كشف حساب بنكي، أو فاتورة خدمات، أو وثائق ضريبية، أو شهادة حكومية، أو عقد إيجار رسمي.
يجب أن يستخدم مقدم الطلب هويته الحقيقية وعنوان إقامته الفعلي. تزوير إثبات العنوان، أو شراء بيانات هوية، أو استخدام وثائق شخص آخر، أو التحايل عمدًا على القيود الجغرافية قد يؤدي إلى رفض إصدار البطاقة، وقد يتسبب أيضًا في تجميد الحساب بعد إيداع الأموال.
الحالة الأخيرة أخطر، لأن الأموال قد تكون دخلت الحساب بالفعل، ثم يتعذر سحبها بسبب طلب إعادة التحقق من الهوية. وغالبًا ما يكون حل هذه المشكلة أصعب بكثير من مجرد فشل التسجيل.
3. ما المستندات التي يجب تجهيزها لطلب بطاقة U؟
تختلف المتطلبات بين المنصات، لكن المستخدم الفردي يحتاج عادةً إلى بيانات التسجيل، ووثيقة هوية، والتحقق من الوجه، وإثبات العنوان. كما قد تسأل بعض المنتجات عن الوضع الضريبي ومصدر الأموال.
البيانات الأساسية
تشمل عادةً:
بريدًا إلكترونيًا تستخدمه باستمرار؛
رقم هاتف يمكنه استقبال رموز التحقق على المدى الطويل؛
الاسم القانوني؛
تاريخ الميلاد؛
الجنسية؛
بلد الإقامة الحالي والعنوان الكامل.
يجب أن يطابق الاسم طريقة كتابته في وثيقة الهوية، بما في ذلك ترتيب الاسم واللقب، والأسماء الوسطى، والكتابة بالأحرف اللاتينية.
إذا كانت الوثيقة تحتوي على اسم أوسط وتم حذفه أثناء التسجيل، أو كان ترتيب الاسم الصيني وكتابته بالـPinyin غير متطابق، أو استُخدم اسم مستعار بدل الاسم القانوني، فقد يفشل التحقق التلقائي.
وثائق الهوية
قد تقبل المنصة:
جواز السفر؛
بطاقة الهوية الوطنية؛
رخصة القيادة؛
وثائق هوية أخرى صادرة عن جهة حكومية محلية.
يعتمد نوع الوثيقة المقبول على منطقة المستخدم وقواعد المنصة. ويُشترط عادةً أن تكون الوثيقة:
سارية المفعول؛
صورتها ونصوصها واضحة؛
تظهر زواياها الأربع كاملة؛
خالية من انعكاسات أو ظلال شديدة؛
غير مقصوصة أو محجوبة أو معدلة؛
الاسم فيها مطابقًا لبيانات التسجيل؛
رقم الوثيقة وتاريخ الانتهاء مقروءين بوضوح.
يُفضّل تصوير الوثيقة الأصلية مباشرة قبل الرفع. تجنب الصور المضغوطة بعد إرسالها عبر تطبيقات المراسلة، ولا ترفع صورًا تمت معالجتها أو دمجها أو تعديلها.
التحقق من الوجه
تشمل الطرق الشائعة صورة سيلفي، أو صورة مباشرة، أو تدوير الرأس أو الرمش حسب التعليمات، أو تسجيل مقطع فيديو قصير.
الهدف الرئيسي من هذه الخطوة هو التأكد من أن الشخص الذي يرسل البيانات هو حامل الوثيقة نفسه، ومنع التسجيل باستخدام صورة ثابتة، أو إعادة تشغيل فيديو، أو وثائق شخص آخر.
احرص على إضاءة متوازنة، وانزع الكمامة والقبعة والنظارات الشمسية الداكنة. لا تسمح لشخص آخر بإدارة عملية التحقق من الوثيقة أو الوجه عبر برامج التحكم عن بعد.
إثبات العنوان
بعض المنصات تطلب فقط إدخال عنوان الإقامة، بينما تطلب منصات أخرى رفع مستند. وتشمل الأمثلة الشائعة:
كشف حساب بنكي أو كشف بطاقة ائتمان؛
فواتير الماء أو الكهرباء أو الغاز أو الإنترنت؛
مستندات ضريبية؛
إثبات إقامة صادر عن جهة حكومية؛
عقد إيجار رسمي؛
مستندات مالية أو حكومية أخرى تقبلها المنصة.
يجب أن يعرض إثبات العنوان عادةً اسم مقدم الطلب، والعنوان الكامل، وتاريخ الإصدار في الوقت نفسه. ويجب الحفاظ على المستند كاملًا بدل قص جزء صغير يظهر الاسم والعنوان فقط.
تطلب منصات كثيرة أن تكون الوثيقة صادرة خلال الأشهر الثلاثة الأخيرة، لكن هذا ليس معيارًا موحدًا على مستوى القطاع. يجب اتباع التعليمات الظاهرة على صفحة التقديم في ذلك الوقت.
المعلومات الضريبية ومصدر الأموال
قد تطلب بعض جهات الإصدار أيضًا رقم الضمان الاجتماعي، أو رقم التعريف الضريبي، أو إقرار الإقامة الضريبية، أو رقم هوية محلي.
وقد يُسأل المستخدم عن المهنة، والقطاع، وحجم المعاملات الشهري المتوقع، والغرض من الحساب، ومصدر الدخل، ومصدر العملات المستقرة. هذه الأسئلة جزء من إجراءات العناية الواجبة بالعميل، ولا تعني بالضرورة أن مقدم الطلب يُعتبر عالي المخاطر.
تطلب FATF من مقدمي خدمات الأصول الافتراضية المعنيين تطبيق إجراءات تعريف العميل، والاحتفاظ بالسجلات، والإبلاغ عن المعاملات المشبوهة. ولذلك لا تستطيع المنصات التي تتعامل مع حفظ الأصول المشفرة، وتحويلها، وإصدار البطاقات إكمال تقييم المخاطر بالكامل بالاعتماد على وثيقة هوية واحدة فقط.
4. سجّل الحساب عبر القنوات الرسمية فقط
بعد التأكد من استيفاء شروط التقديم، يجب التسجيل عبر التطبيق الرسمي أو الموقع الرسمي للمنصة.
الخطوات الأساسية عادةً هي:
إدخال البريد الإلكتروني أو رقم الهاتف؛
إدخال رمز التحقق؛
تعيين كلمة مرور لتسجيل الدخول؛
اختيار بلد الإقامة أو منطقة الحساب؛
قراءة اتفاقية المستخدم وسياسة الخصوصية والموافقة عليهما؛
إنشاء حساب شخصي.
قد تبدو العملية بسيطة، لكن هناك ثلاثة تفاصيل لا ينبغي تجاهلها.
تحقق من اسم النطاق ومطور التطبيق
لا ترسل وثائق الهوية عبر صفحات ويب، أو ملفات تثبيت، أو رموز QR أرسلها أشخاص غير معروفين.
قبل رفع بيانات KYC، تحقق من:
صحة كتابة اسم النطاق؛
أن الموقع يستخدم HTTPS؛
أن اسم مطور التطبيق يطابق المعلومات الرسمية؛
أن رابط التنزيل يطابق الرابط المنشور في الحسابات الرسمية على الشبكات الاجتماعية؛
أن نطاق المرسل لرسائل التحقق نطاق رسمي طبيعي.
تنسخ مواقع التصيد عادةً اسم العلامة التجارية والشعار وتصميم الصفحة. كون الصفحة «تبدو حقيقية» لا يثبت أنها أصلية.
استخدم بريدًا إلكترونيًا ورقم هاتف يمكنك التحكم بهما على المدى الطويل
البريد المؤقت، وخدمات استقبال الرسائل القصيرة، وأرقام هواتف الآخرين غير مناسبة للحسابات المالية.
قد يتطلب تسجيل الدخول من جهاز جديد، وتغيير كلمة المرور، والسحب، وKYC إضافي، وإلغاء تجميد البطاقة، واستعادة الحساب تحققًا جديدًا عبر البريد أو الهاتف. وإذا فقدت الوصول إلى الرقم الأصلي، فقد تصبح استعادة الحساب شديدة الصعوبة.
عزز إعدادات الأمان فور التسجيل
بعد التسجيل، يُنصح بتفعيل تطبيق مصادقة، أو Passkey، أو مفتاح أمان مادي، بالإضافة إلى إشعارات تسجيل الدخول وقائمة بيضاء لعناوين السحب.
يمكن استخدام رموز SMS كوسيلة إضافية، لكن لا ينبغي أن تكون الحماية الوحيدة. إذا تعرض الرقم لعملية SIM swap أو نقل غير مصرح به أو استيلاء، يصبح الحساب الذي يعتمد على SMS فقط أكثر عرضة للاختراق.
5. أكمل التحقق من الهوية KYC
KYC اختصار لعبارة “Know Your Customer”، أي «اعرف عميلك» أو «التحقق من هوية العميل».
في منصات U Card، قد تأتي متطلبات KYC في الوقت نفسه من المنصة، وجهة إصدار البطاقة، والبنوك الشريكة، وقواعد مكافحة غسل الأموال. اجتياز التحقق لدى المنصة لا يعني أن جهة إصدار البطاقة ستوافق تلقائيًا؛ فبعض الطلبات تنتقل إلى جولة مراجعة ثانية.
المسار المعتاد هو:
اختيار الجنسية ومحل الإقامة؛
إدخال الاسم القانوني وتاريخ الميلاد؛
إدخال عنوان السكن؛
اختيار نوع وثيقة الهوية؛
تصوير الوثيقة أو رفعها؛
إكمال التحقق من الوجه؛
إرسال إثبات العنوان؛
الإجابة عن أسئلة المهنة والغرض من الحساب ومصدر الأموال؛
انتظار المراجعة الآلية أو اليدوية.
قد تكتمل الطلبات البسيطة خلال دقائق. وإذا احتاج الاسم أو العنوان أو الوثيقة أو معلومات الجهاز إلى مراجعة بشرية، فسوف تستغرق العملية وقتًا أطول.
لا ترفع مستندات مختلفة مرارًا أثناء الانتظار. التعارض بين كتابة الاسم، أو عنوان الإقامة، أو نسخ المستندات يزيد عادةً صعوبة المراجعة.
لماذا قد يفشل KYC؟
السبب الأكثر شيوعًا ليس أن «المنصة رفضت دون سبب»، بل عدم اتساق البيانات أو عدم مطابقة الصور للمتطلبات.
الاسم غير متطابق
أمثلة:
اسم التسجيل يختلف عن اسم الوثيقة؛
حذف الاسم الأوسط؛
عكس ترتيب الاسم واللقب؛
استخدام اسم مستعار؛
اختلاف اسم ما قبل الزواج عن الاسم القانوني الحالي؛
عدم اتساق الـPinyin أو الكتابة بالأحرف اللاتينية.
استخدم الاسم القانوني كما هو مكتوب في الوثيقة. إذا كان هناك تغيير قانوني للاسم، جهّز المستندات الداعمة بدل اختراع كتابة قريبة من الاسم.
صورة الوثيقة غير صالحة
قد تفشل الوثيقة إذا كانت ضبابية، أو تحتوي على انعكاس، أو منتهية الصلاحية، أو ناقصة الزوايا، أو عبارة عن لقطة شاشة أو نسخة مصورة أو ملف معدل.
عادةً يجب إرسال وجهي بطاقة الهوية إذا طُلب ذلك. أما جواز السفر فيُرسل عادةً منه صفحة البيانات التي تتضمن الصورة والمعلومات الشخصية.
فشل التحقق من الوجه
الإضاءة الضعيفة، أو الكاميرا غير الواضحة، أو تغطية الوجه، أو انقطاع الشبكة، أو عدم إكمال حركات إثبات الحياة كلها قد تؤدي إلى الفشل.
إذا كانت صورة الوثيقة قديمة جدًا وتغير مظهر المستخدم بشكل واضح، فقد يطلب النظام مراجعة يدوية أيضًا.
إثبات العنوان غير مقبول
تشمل المشكلات الشائعة غياب الاسم، أو اختلاف العنوان، أو قدم الوثيقة، أو رفع جزء من الشاشة فقط، أو استخدام وثيقة لا تقبلها المنصة.
عند إدخال العنوان، انتبه إلى ترتيب رقم المبنى، ورقم الوحدة، والولاية أو المقاطعة، والمدينة، والرمز البريدي. وجود الوثيقة بلغة مختلفة لا يعني بالضرورة وجود مشكلة، لكن يجب عدم تعديل الوثيقة الأصلية.
المنطقة المعلنة تتعارض مع الواقع
إذا كان موقع تسجيل الدخول المعتاد، ورقم الهاتف، ووثيقة الهوية، وعنوان السكن غير متسقة تمامًا، فقد يؤدي ذلك إلى مراجعة إضافية.
هذا لا يعني أن السفر أو استخدام شبكات مختلفة يؤدي تلقائيًا إلى الرفض. لكن إذا كان بلد الإقامة المعلن يتعارض بوضوح مع الوضع الفعلي، فقد تطلب المنصة إثباتات إضافية.
التسجيل المكرر
تسمح منصات كثيرة بحساب شخصي واحد فقط لكل شخص. إذا استُخدمت الوثيقة نفسها، أو الوجه نفسه، أو رقم الهاتف نفسه، أو الجهاز نفسه لتسجيل عدة حسابات، فقد تدخل جميع الحسابات المرتبطة في المراجعة.
6. بعد اجتياز KYC، قدّم طلب البطاقة
اجتياز التحقق من الهوية لا يعني أن البطاقة ستُنشأ تلقائيًا. غالبًا يحتاج المستخدم إلى الدخول إلى صفحة مثل “Card” أو “Payment Card” أو “Apply for Card” وتقديم طلب منفصل.
قد تشمل الخطوات:
اختيار بطاقة افتراضية أو فعلية؛
اختيار فئة البطاقة والعملة الأساسية؛
تأكيد اسم حامل البطاقة؛
إدخال عنوان الفوترة؛
إدخال عنوان شحن البطاقة الفعلية؛
قراءة اتفاقية حامل البطاقة؛
تأكيد الرسوم والحدود؛
دفع رسوم الإصدار أو العضوية؛
انتظار مراجعة جهة الإصدار؛
استلام بيانات البطاقة الافتراضية أو انتظار شحن البطاقة الفعلية.
في أي حالات تكون البطاقة الافتراضية مناسبة؟
تُستخدم البطاقة الافتراضية أساسًا للمواقع الأجنبية، واشتراكات البرامج، وأدوات الذكاء الاصطناعي، والتسوق عبر الإنترنت. وغالبًا ما تُصدر أسرع، كما يسهل تجميدها أو استبدالها عند الحاجة.
لكنها قد لا تدعم Apple Pay أو Google Pay أو أجهزة POS في المتاجر أو ATM أو التفويض المسبق في الفنادق. كما تعتمد إمكانية الخصم المتكرر على برنامج الإصدار وقواعد التاجر.
في أي حالات تكون البطاقة الفعلية مناسبة؟
البطاقات الفعلية أنسب للدفع في المتاجر، والمعاملات بالشريحة وPIN، والدفع اللاتلامسي، والسحب من ATM، والسفر.
عادةً ما يضيف طلب البطاقة الفعلية رسوم تصنيع، ورسوم شحن، ومراجعة عنوان الاستلام، ومدة للتوصيل. وبعد وصولها، يجب أيضًا تفعيلها وتأكيد PIN.
إذا كانت حاجتك الأساسية هي دفع اشتراكات البرامج فقط ولا تحتاج إلى ATM أو الشراء في المتاجر، فلا توجد ضرورة للحصول على بطاقة فعلية لمجرد أنها «تبدو أكثر مثل البطاقة المصرفية».
7. لا تنظر إلى رسوم الإصدار فقط، بل احسب التكلفة طويلة الأجل
قد تتوزع تكاليف بطاقة U بين الإصدار، والشحن، والتحويل، والإنفاق، والسحب.
تشمل الرسوم الشائعة:
رسوم الإصدار أو العضوية؛
رسوم تصنيع وشحن البطاقة الفعلية؛
رسوم شهرية أو سنوية؛
رسوم شحن الرصيد بالعملات المستقرة؛
رسوم شبكة البلوك تشين؛
رسوم تحويل العملات المستقرة وفارق سعر الشراء والبيع؛
رسوم العملات الأجنبية والمعاملات العابرة للحدود؛
رسوم السحب من ATM ورسوم إضافية من مشغل ATM؛
رسوم سحب الرصيد؛
رسوم الاستبدال أو الإلغاء أو معالجة النزاعات.
«رسوم الدفع بالبطاقة صفر» لا يعني أن كامل المسار مجاني. بعض المنصات لا تفرض رسومًا مستقلة على عملية الدفع، لكنها تضيف فارقًا إلى سعر تحويل العملات المستقرة.
الرقمان الأكثر فائدة هما:
عند إيداع 100 USDT، كم يزداد الرصيد القابل للاستخدام في البطاقة فعليًا؟
عند إنفاق 100 USD، كم يُخصم فعليًا من USDT أو أصل آخر؟
إذا لم تنشر المنصة جدول رسوم كاملًا، فمن الأفضل إجراء اختبار بمبلغ صغير أولًا، وعدم تقدير التكلفة الحقيقية اعتمادًا على إعلانات الاسترداد النقدي فقط.
8. كيف يتم تفعيل البطاقة بعد إصدارها؟
تختلف طريقة تفعيل البطاقة الافتراضية عن البطاقة الفعلية. ويجب اتباع تعليمات جهة الإصدار.
تفعيل البطاقة الافتراضية
قد تتفعل البطاقة الافتراضية تلقائيًا بعد اجتياز KYC، أو قد يُطلب من المستخدم:
دفع رسوم الإصدار؛
تنفيذ أول عملية شحن؛
الضغط على “Activate” داخل التطبيق؛
قبول اتفاقية حامل البطاقة؛
تعيين كلمة مرور للمعاملات؛
إكمال التحقق عبر SMS أو البريد الإلكتروني أو التطبيق.
بعد التفعيل، يمكن عادةً عرض رقم البطاقة، وتاريخ الانتهاء، وCVV، وعنوان الفوترة، وحالة البطاقة، والرصيد المتاح، وحدود المعاملات.
لأسباب أمنية، لا تعرض بعض المنصات رقم البطاقة كاملًا وCVV بشكل دائم. وقد يُطلب التحقق من الهوية مجددًا كل مرة تريد عرضهما.
تفعيل البطاقة الفعلية
بعد استلام البطاقة الفعلية، يتم التفعيل عادةً عبر التطبيق الرسمي، أو موقع جهة الإصدار، أو خدمة العملاء الهاتفية، أو أول معاملة بالشريحة وPIN.
في بعض البطاقات، لا يعمل الدفع اللاتلامسي إلا بعد أول معاملة بالشريحة وPIN. لذلك لا تتعجل اختبار الدفع باللمس فور استلام البطاقة، بل اقرأ تعليمات التفعيل أولًا.
بعد التفعيل، تحقق أيضًا من:
ما إذا كان PIN قد تم تعيينه أو يمكن عرضه؛
ما إذا كانت معاملات الإنترنت مفعلة؛
ما إذا كانت المعاملات الدولية مفعلة؛
ما إذا كان ATM والدفع اللاتلامسي متاحين؛
طريقة التحقق عبر 3-D Secure؛
الحدود لكل معاملة، واليومية، والشهرية؛
إشعارات المعاملات وخاصية تجميد البطاقة.
9. عند شحن بطاقة U، الخطأ الأسهل وقوعًا هو اختيار الشبكة الخطأ
بعد تفعيل البطاقة، لا يزال عليك وضع الأموال في المحفظة أو حساب البطاقة.
قد تدعم المنصة USDT وUSDC والتحويل البنكي وشحن البطاقة ببطاقة خصم، وقد تسمح أيضًا بنقل الأموال من حساب التداول إلى حساب الإنفاق.
عند استخدام العملات المستقرة للشحن، أهم شيء هو شبكة البلوك تشين.
يوجد USDT على Ethereum وTron وSolana وArbitrum وPolygon وغيرها من الشبكات. ظهور كلمة “USDT” على الجانبين لا يعني أن التحويل المباشر بين شبكتين مختلفتين ممكن.
قبل التحويل يجب التأكد من:
الأصول المدعومة؛
شبكات البلوك تشين المدعومة؛
أن عنوان الإيداع يتوافق مع الشبكة المحددة؛
هل Memo أو Tag مطلوب؛
الحد الأدنى للإيداع؛
عدد التأكيدات المطلوبة؛
ما إذا كانت هناك رسوم إيداع؛
ما إذا كان الرصيد يتحول تلقائيًا إلى عملة ورقية بعد الإيداع.
إذا تم اختيار شبكة خاطئة، فقد لا تصل الأموال تلقائيًا إلى الحساب. وإمكانية استعادتها تعتمد على طريقة التحكم في العنوان وسياسات المنصة الداخلية. لا تفترض أن خدمة العملاء تستطيع دائمًا استعادتها.
رصيد المحفظة لا يساوي دائمًا الرصيد المتاح للبطاقة
تفصل بعض المنصات بين حساب المحفظة وحساب البطاقة.
بعد وصول USDT، قد يظل المستخدم بحاجة إلى تنفيذ أحد الإجراءات التالية:
التحويل من Wallet إلى Card؛
التحويل من Funding إلى Spending؛
تحويل USDT إلى USD أو EUR؛
اختيار أصل الدفع الافتراضي؛
تفعيل التحويل التلقائي؛
انتظار تحديث رصيد حساب البطاقة.
فقط عندما يعرض التطبيق بوضوح «الرصيد المتاح للبطاقة» يمكن اعتبار الأموال جاهزة للاستخدام في معاملات البطاقة.
10. بعد فتح البطاقة، نفّذ أولًا اختبارًا كاملاً بمبلغ صغير
ظهور حالة البطاقة “Active” لا يعني أن جميع الوظائف تم التحقق منها. عند الاستخدام الأول، لا يُنصح بإيداع أو إنفاق مبلغ كبير مباشرةً.
ترتيب الاختبار الأكثر أمانًا هو:
إيداع مبلغ صغير؛
تأكيد وصوله على الشبكة؛
تأكيد الرصيد المتاح للبطاقة؛
تنفيذ عملية شراء عادية صغيرة عبر الإنترنت؛
التأكد من أن 3-D Secure يعمل بشكل طبيعي؛
مراجعة المبلغ المخصوم فعليًا وسعر التحويل؛
اختبار تجميد البطاقة وإلغاء تجميدها؛
إذا أمكن، طلب استرداد مبلغ صغير؛
اختبار إمكانية سحب الرصيد المتبقي.
الهدف من هذا الاختبار ليس مجرد التأكد من أن «البطاقة تدفع»، بل أيضًا معرفة ما إذا كانت المعاملة الفاشلة تفك الرصيد المحجوز، وما إذا كان الاسترداد يعود بشكل صحيح، وما إذا كان يمكن إخراج الأموال من النظام، وما إذا كان الدعم قادرًا على تفسير المشكلات.
الإيداع والدفع يمثلان دخول الأموال واستخدامها فقط، بينما يشكل الاسترداد والسحب مسار الخروج الكامل. إذا لم تختبر هاتين الوظيفتين، فلا يُنصح بترك رصيد كبير في البطاقة لفترة طويلة.
11. تم إصدار البطاقة، فلماذا لا يزال الدفع يفشل؟
نجاح إصدار البطاقة يعني فقط أن حساب البطاقة تم إنشاؤه، وليس أن كل تاجر سيقبلها.
رصيد غير كافٍ أو حجز تفويض مسبق
قد تقوم الفنادق، وشركات تأجير السيارات، ومحطات الوقود، وبعض خدمات الاشتراك بحجز مبلغ أعلى من قيمة الشراء الفعلية.
حتى إذا كان رصيد البطاقة يساوي سعر السلعة تمامًا، فقد تفشل المعاملة إذا لم يكن الرصيد كافيًا لتغطية مبلغ التفويض المسبق.
عنوان الفوترة غير متطابق
يجب أن يتطابق عنوان الفوترة الذي تدخله عند الدفع عبر الإنترنت مع العنوان المسجل لدى جهة الإصدار.
قد يكون عنوان السكن، وعنوان شحن البطاقة الفعلية، وعنوان خدمة التاجر، وعنوان فوترة البطاقة متطابقين أو مختلفين. عندما تطلب صفحة الدفع “Billing Address”، استخدم عنوان الفوترة المسجل للبطاقة.
التاجر لا يقبل البطاقات المسبقة الدفع أو الافتراضية
بعض التجار يرفضون المعاملات اعتمادًا على نوع البطاقة، وBIN، وبلد الإصدار، وقواعد مكافحة الاحتيال الداخلية.
بطاقة تنجح في عمليات التجارة الإلكترونية العادية قد لا تكون مناسبة للخدمات السحابية، أو حسابات الإعلانات، أو الفنادق، أو تأجير السيارات، أو المقامرة، أو التجار مرتفعي المخاطر، أو الاشتراكات المتكررة طويلة الأجل.
لم يكتمل 3-D Secure
تتطلب بعض المعاملات تحققًا إضافيًا داخل التطبيق، أو عبر SMS، أو على صفحة ويب.
إذا لم يكن الحساب مرتبطًا برقم الهاتف، أو البريد الإلكتروني، أو جهاز التحقق الصحيح، فقد تفشل المعاملة مباشرةً. وأحيانًا يؤدي حظر المتصفح لصفحة المصادقة إلى فشل الدفع أيضًا.
منطقة الإصدار لا تستوفي متطلبات التاجر
تطلب بعض الخدمات بطاقة صادرة محليًا، أو تشترط تطابق بلد البطاقة، وبلد الحساب، وعنوان الفوترة.
اتصال البطاقة بشبكة Visa أو Mastercard يعني فقط أنها تستطيع استخدام تلك الشبكة، ولا يعني أن التاجر ملزم بتجاهل القيود الجغرافية.
الدفع عبر الإنترنت أو الدفع الدولي غير مفعّل
تعطل بعض البطاقات افتراضيًا الدفع عبر الإنترنت، والمعاملات الدولية، وATM، أو بعض فئات التجار. ويجب على المستخدم تفعيلها يدويًا من داخل التطبيق.
المعاملة فعّلت أنظمة إدارة المخاطر
المحاولات المتكررة خلال وقت قصير، والفشل المتكرر، والمعاملات الكبيرة المفاجئة، أو التغير الواضح في بيئة تسجيل الدخول قد تفعّل أنظمة إدارة المخاطر لدى المنصة أو جهة الإصدار.
لا تكرر المعاملة الفاشلة عشرات المرات. تحقق أولًا من رسالة الخطأ، وحالة البطاقة، وإشعارات الحساب، ثم تواصل مع الدعم الرسمي. تكرار الفشل قد يجعل معاملة عادية تبدو كسلوك عالي المخاطر.
12. ما الذي يجب تجنبه أثناء التقديم والاستخدام؟
شراء «حساب جاهز» لتجاوز متطلبات المنطقة أو KYC من أكثر المشكلات شيوعًا وأصعبها في المعالجة لاحقًا.
تجنب:
استخدام اسم مزيف؛
استعارة أو شراء وثائق شخص آخر؛
تزوير إثبات العنوان؛
إخفاء بلد الإقامة الحقيقي؛
تسجيل عدة حسابات مكررة؛
شراء حسابات تم اجتياز KYC فيها بالنيابة؛
استقبال كميات كبيرة من العملات المستقرة من أشخاص مجهولين؛
استخدام أموال لا يمكن تفسير مصدرها؛
استلام أو دفع الأموال نيابة عن الآخرين؛
تأجير البطاقة أو نقلها أو بيعها؛
إعطاء رقم البطاقة الكامل وCVV لوكيل؛
إرسال وثائق الهوية إلى قنوات دعم غير رسمية.
قد تعمل هذه الحسابات بشكل طبيعي لفترة قصيرة، لكن الهوية، والسيطرة على تسجيل الدخول، وملكية الأموال لا تعود متطابقة. إذا طلبت المنصة لاحقًا إعادة التحقق من الوجه، أو إثبات مصدر الأموال، أو الاعتراض على معاملة، فقد لا يستطيع المستخدم الفعلي إثبات أن الحساب يخصه.
13. ما المستندات التي يُنصح بالاحتفاظ بها؟
بعد إكمال الإجراءات، يُنصح بالاحتفاظ بما يلي:
اتفاقية المستخدم واتفاقية حامل البطاقة؛
صفحة الرسوم؛
اسم جهة الإصدار؛
سجل دفع رسوم الإصدار؛
سجل شحن البطاقة الفعلية؛
Hash لمعاملات إيداع العملات المستقرة؛
سجلات الشراء والاسترداد بالبطاقة؛
سجلات التواصل مع خدمة العملاء.
من الأفضل تنظيم هذه المواد حسب تاريخ إصدار البطاقة، وخصوصًا معلومات جهة الإصدار، والرسوم، وشروط الخدمة. قد تغير منصات U Card برنامج الإصدار، كما قد تعدل محتوى صفحاتها، لذلك قد يكون من الصعب العثور على النسخ القديمة لاحقًا.
لا تحتفظ طويلًا بلقطات شاشة غير مشفرة تحتوي على رقم البطاقة الكامل وCVV. إذا احتجت إلى تسجيل معلومات البطاقة، يكفي الاحتفاظ بآخر أربعة أرقام، واسم جهة الإصدار، وتاريخ الإصدار، وقناة الدعم الرسمية.
ملخص عملية طلب بطاقة U
الخطوة | ما الذي يجب إكماله | المشكلة التي يسهل تجاهلها |
|---|---|---|
التحقق من الأهلية | مراجعة المناطق المدعومة، وجهة الإصدار، ومتطلبات KYC | القدرة على التسجيل لا تعني القدرة على إصدار البطاقة |
تسجيل الحساب | إنشاء الحساب عبر الموقع أو التطبيق الرسمي | عدم استخدام بريد مؤقت أو أرقام استقبال SMS |
إكمال KYC | إرسال بيانات الهوية والعنوان والوجه | يجب أن يكون الاسم والعنوان متسقين |
طلب البطاقة | اختيار بطاقة افتراضية أو فعلية | قراءة اتفاقية حامل البطاقة والرسوم |
تفعيل البطاقة | إكمال التفعيل عبر التطبيق أو الموقع أو PIN | فحص إعدادات الإنترنت والدفع الدولي و3DS |
شحن الرصيد | اختيار الأصل وشبكة البلوك تشين | قد يوجد الأصل نفسه على شبكات متعددة |
اختبار بمبلغ صغير | اختبار الدفع والاسترداد والسحب | إمكانية الإيداع لا تعني أن السحب سيكون سلسًا |
طلب بطاقة U ليس صعبًا بحد ذاته. التحدي الحقيقي هو التأكد قبل الإصدار من أهلية المنطقة، وهوية جهة الإصدار، وهيكل الأموال، وقيود الاستخدام.
الطريقة الأكثر أمانًا هي استخدام بيانات حقيقية والتقديم عبر القنوات الرسمية؛ وبعد اجتياز KYC، قراءة اتفاقية حامل البطاقة بعناية؛ ومراجعة جميع الرسوم عند إصدار البطاقة؛ والتأكد من الأصل وشبكة البلوك تشين قبل الإيداع؛ ثم اختبار الدفع والاسترداد والسحب بمبلغ صغير.
ظهور شعار Visa أو Mastercard يعني فقط أن البطاقة متصلة بتلك الشبكة. ولا يغني ذلك عن التحقق من جهة الإصدار، وحفظ الأموال، وقيود التجار، وآلية استعادة الرصيد المتبقي.
بطاقة U المناسبة للاستخدام طويل الأجل لا ينبغي أن تقتصر على سهولة الإصدار. بل يجب أن تتيح للمستخدم معرفة مكان حفظ أمواله بوضوح، وكيف تُحسب الرسوم، وما التجار الذين يمكن استخدام البطاقة لديهم، وكيفية سحب الرصيد المتبقي بأمان عند التوقف عن استخدامها.