
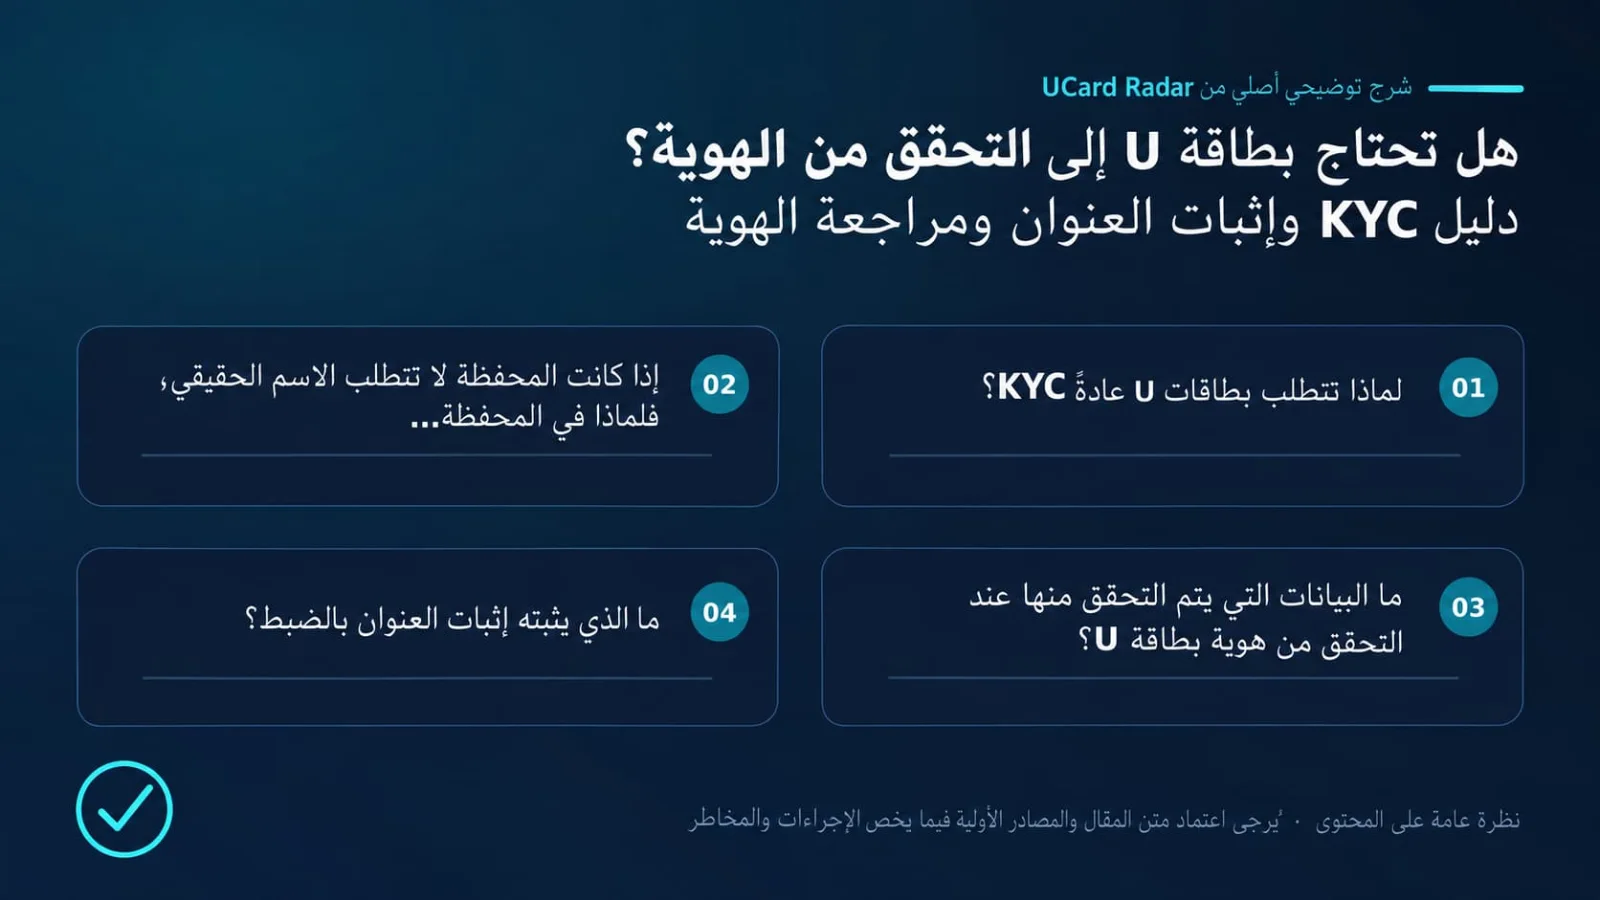
هل يلزم التحقق من الهوية عند التقدم للحصول على بطاقة U؟
في معظم الحالات، نعم.
عادةً ما تتطلب بطاقات U التي تسمح بالشحن المستمر وتحويل USDT أو USDC وإجراء المدفوعات عبر Visa أو Mastercard من المستخدم إكمال إجراءات KYC. وتشمل المراجعة الأساسية عادةً الاسم القانوني، وتاريخ الميلاد، والجنسية، ومكان الإقامة، ووثيقة الهوية، والتحقق من الوجه. وبحسب نوع البطاقة ومستوى مخاطر الحساب، قد تطلب المنصة أيضًا إثبات العنوان، والمهنة، والغرض من استخدام البطاقة، ومصدر الأموال.
لكن إجراءات التحقق تختلف من منصة إلى أخرى.
فبعض المنصات تتحقق عند تقديم الطلب من وثيقة الهوية والوجه فقط، ثم تطلب إثبات العنوان عند التقدم للحصول على بطاقة فعلية أو رفع حدود الحساب. وقد تسأل منصات أخرى عن مصدر الأموال عند أول عملية شحن كبيرة. كما قد يُطلب من مستخدم استخدم البطاقة بصورة طبيعية لفترة من الوقت أن يعيد التحقق بعد تغيير محل الإقامة، أو الارتفاع المفاجئ في حجم المعاملات، أو استلام أموال من محفظة مصنفة عالية المخاطر.
لذلك، فإن KYC ليس إجراءً يُنفذ مرة واحدة فقط عند فتح الحساب. وما دام الحساب مستخدمًا، فقد تجري المنصة مراجعات إضافية وفقًا لمستوى المخاطر.
نطاق المصادر والاستنتاجات
التحقق بالاعتماد على مصادر أولية: Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs؛ Cryptoassets: AML / CTF regime؛ Financial Services Register.
تعتمد المعلومات القابلة للتحقق في هذا المقال بشأن KYC لبطاقات U، والعناية الواجبة بالعملاء، وTravel Rule، والمراقبة المستمرة للمعاملات على الوثائق الرسمية أو التنظيمية المذكورة. أما حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي، فيجب التحقق منها في صفحات الجهة المصدرة أو المنصة وقت تقديم الطلب.
تختلف أنواع الوثائق المقبولة، ومدة صلاحية إثبات العنوان، والمناطق المدعومة من منصة إلى أخرى، ويجب التحقق منها عبر الصفحات الرسمية. ولا يجوز استخدام وثائق مزورة أو مستعارة. أما تجارب المستخدمين ومعدلات القبول ومقارنات الرسوم وتحليلات الاتجاهات التي لم تكشف عنها المصادر الأولية المذكورة بصورة مباشرة، فهي تحليلات أو استنتاجات ولم تؤكدها الجهات المعنية رسميًا للحالات الفردية.
1. لماذا تطلب بطاقات U عادةً إجراءات KYC؟
قد تبدو بطاقة U كبطاقة افتراضية أو فعلية عادية، لكن الخدمة الأساسية قد تتضمن حفظ الأصول المشفرة، وشحن العملات المستقرة، وتحويل العملات المشفرة إلى عملات ورقية والعكس، والأرصدة مسبقة الدفع، ومدفوعات البطاقات.
يجب على المنصة معرفة هوية المستخدم، ومكان إقامته، ومصدر أمواله، كما يتعين عليها تحديد ما إذا كان مسموحًا لها بتقديم الخدمة لهذا المستخدم.
تطلب مجموعة العمل المالي FATF من مزودي خدمات الأصول الافتراضية تنفيذ إجراءات العناية الواجبة بالعملاء وفقًا للقوانين المعمول بها، والحصول على بيانات هوية العملاء والتحقق منها. وقد تخضع تحويلات الأصول الافتراضية أيضًا لـ Travel Rule، التي قد تلزم مقدمي الخدمة بجمع معلومات معينة عن المرسل والمستفيد والاحتفاظ بها أو نقلها.
تهدف إجراءات KYC بشكل رئيسي إلى التأكد من:
أن المستخدم هو الشخص نفسه الذي يدعيه؛
أن المستخدم لا يأتي من منطقة خاضعة للقيود أو العقوبات؛
أن الحساب لا يرتبط بسرقة الهوية أو التسجيل الجماعي أو إساءة استخدام عدة حسابات؛
أن حامل البطاقة الفعلي ومستخدم الأموال هما الشخص نفسه؛
تحديد البطاقات والعملات والحدود والميزات التي يمكن إتاحتها للمستخدم؛
إمكانية تتبع الأموال عند حدوث شحن أو سحب أو إنفاق غير طبيعي.
التحقق من الهوية هو الخطوة الأولى فقط. وتنظر المنصة أيضًا إلى محل الإقامة، والغرض من الحساب، ونشاط المعاملات لتقرر قبول المستخدم والميزات التي يمكن إتاحتها له.
2. إذا كانت المحفظة لا تتطلب التحقق من الهوية، فلماذا تتطلب البطاقة داخلها ذلك؟
من السهل الخلط بين الأمرين.
عادةً لا تطلب المحافظ ذاتية الحفظ مثل MetaMask وRabby من المستخدم تقديم وثائق هوية. فالمحفظة تساعد المستخدم على إدارة المفاتيح الخاصة والأصول على البلوكشين، ولا تعني بالضرورة فتح حساب مالي باسمه.
لكن عند إضافة منتج بطاقة دفع، تتغير طبيعة الخدمة.
فعلى سبيل المثال، لا تطلب محفظة MetaMask العادية من المستخدم عبر البريد الإلكتروني أو الرسائل الخاصة التحقق من هويته. لكن عند التقدم للحصول على MetaMask Card، يجب على المستخدم تسجيل حساب للبطاقة، والتحقق من رقم الهاتف، وإكمال KYC. وتُدار البيانات الشخصية وحساب البطاقة من قبل مزودي خدمات شركاء.
يمكن الرجوع إلى إرشادات فتح MetaMask Card وتنبيهات MetaMask المتعلقة بالتحقق من الهوية.
ولتحديد ما إذا كانت بطاقة مرتبطة بمحفظة تتطلب التحقق من الهوية، يجب النظر إلى ما إذا كان المنتج يفتح حساب بطاقة مصرفية أو بطاقة مسبقة الدفع، وما إذا كان يوفر تحويل الأصول، وشحن العملات الورقية، والسحب، والمدفوعات عبر الحدود.
عدم احتياج المحفظة نفسها إلى KYC لا يعني أن البطاقة المرتبطة بها يمكن استخدامها بشكل مجهول.
3. ما البيانات التي يتم التحقق منها عند توثيق بطاقة U؟
المعلومات الشخصية الأساسية
عادةً ما يُطلب إدخال:
الاسم القانوني؛
تاريخ الميلاد؛
الجنسية؛
دولة أو منطقة الإقامة الحالية؛
العنوان السكني الكامل؛
رقم الهاتف والبريد الإلكتروني؛
الإقامة الضريبية أو الرقم الضريبي في المناطق التي تتطلب ذلك.
يجب أن يتطابق الاسم مع وثيقة الهوية. وقد يؤدي حذف الاسم الأوسط، أو عكس ترتيب الاسم واللقب، أو استخدام تهجئة مختلفة، أو استخدام اسم مستعار إلى فشل المطابقة التلقائية.
وثائق إثبات الهوية
تشمل الوثائق الشائعة:
جواز السفر؛
بطاقة الهوية الوطنية؛
رخصة القيادة؛
تصريح الإقامة؛
بطاقة الإقامة.
تعتمد الوثائق المقبولة على جنسية المستخدم ومحل إقامته والمنطقة التي يتقدم منها. وقبول منصة لجواز السفر لا يعني بالضرورة أنها تقبل بطاقة الهوية أو رخصة القيادة الصادرة عن البلد نفسه.
تشمل متطلبات KYC المنشورة من Crypto.com الاسم القانوني، ووثيقة هوية صادرة عن جهة حكومية، وصورة شخصية. وفي كثير من المناطق يمكن استخدام جواز السفر أو بطاقة الهوية أو رخصة القيادة، بينما قد تنطبق متطلبات مختلفة على المقيمين في الولايات المتحدة.
التعرف على الوجه وفحص الحيوية
قد تطلب عملية التحقق من الوجه التقاط صورة شخصية، أو الرمش، أو تحريك الرأس، أو قراءة أرقام، أو تسجيل مقطع فيديو قصير.
وتستخدم المنصة هذه الإجراءات للتأكد من أن مقدم الوثائق هو حاملها الحقيقي، ولمنع استخدام الصور المعاد تصويرها أو الفيديوهات المسجلة أو الكاميرات الافتراضية أو التحقق بالنيابة عن شخص آخر.
ولا يعني فشل التحقق من الوجه بالضرورة وجود مشكلة في الهوية. فقد تؤثر الإضاءة الضعيفة، وانعكاس الضوء على الوثيقة، وضبابية الكاميرا، وارتداء الكمامة أو النظارات، أو ظهور شخص آخر في الصورة على نتيجة التحقق.
عنوان الإقامة
تكتفي بعض المنصات بإدخال العنوان، بينما تطلب منصات أخرى رفع مستند يثبت العنوان.
تتضمن عملية التحقق المنشورة من RedotPay إدخال المعلومات الشخصية، ورفع وثيقة الهوية، وإجراء مسح للوجه، وتأكيد نتيجة المطابقة، وإدخال عنوان الإقامة الحقيقي، والإجابة عن استبيان قصير. وقد تطلب المنصة مستندات إضافية بحسب حالة الحساب.
يجب إدخال المكان الذي يقيم فيه المستخدم فعليًا. ولا تصلح مستودعات إعادة الشحن، أو الفنادق، أو العناوين المشتراة عبر الإنترنت، أو العناوين السكنية الأجنبية التي لا علاقة لها بالمستخدم كعنوان إقامة لأغراض KYC.
المهنة وغرض الحساب ومصدر الأموال
قد تسأل المنصة أيضًا عن مهنة المستخدم، والغرض من استخدام البطاقة، وقيمة الشحن الشهرية المتوقعة، ومستوى الإنفاق، ومصادر الدخل.
إذا كانت المعاملات الفعلية أعلى بكثير من الدخل المعلن، أو كانت الأموال تصل باستمرار من عدد كبير من المحافظ غير المعروفة، فقد تطلب المنصة كشوفات مصرفية، وقسائم رواتب، وسجلات من منصات التداول، ووثائق ضريبية، ووثائق شركات، أو توضيحًا لمصدر الأموال على البلوكشين.
تُعرف هذه المراجعة الأكثر عمقًا عادةً باسم Enhanced Due Diligence أو EDD. ولا يلزم أن تتم عند فتح الحساب، بل قد تبدأ لاحقًا نتيجة نشاط معين.
4. ما الذي يثبته إثبات العنوان فعليًا؟
يُستخدم إثبات العنوان لتأكيد المكان الذي يقيم فيه المستخدم فعليًا. وهو مفهوم مختلف عن الجنسية أو الدولة التي أصدرت وثيقة الهوية.
على سبيل المثال، يمكن لمواطن صيني يقيم بصورة قانونية طويلة الأجل في المملكة المتحدة أن يستخدم جواز سفر صيني لإثبات هويته، ثم يقدم كشف حساب مصرفيًا بريطانيًا أو فاتورة خدمات أو خطابًا حكوميًا لإثبات أنه يقيم حاليًا في المملكة المتحدة.
تشمل مستندات إثبات العنوان الشائعة:
فواتير المياه والكهرباء والغاز وغيرها من خدمات المرافق؛
كشوف الحسابات المصرفية أو بطاقات الائتمان؛
خطابات صادرة عن جهات حكومية؛
وثائق ضريبية أو إثباتات إقامة رسمية؛
فواتير الإنترنت الثابت أو الهاتف الأرضي؛
عقود إيجار رسمية تستوفي متطلبات المنصة.
عادةً يجب أن يعرض المستند المقبول اسم المستخدم، والعنوان الكامل، والجهة المصدرة، وتاريخ المستند. وعند رفع صورة أو لقطة شاشة، يُفضل إظهار الصفحة كاملة وجميع الزوايا الأربع.
تطلب منصات كثيرة مستندات صادرة خلال الأشهر الثلاثة الأخيرة، لكن هذه ليست قاعدة موحدة.
تشترط بعض متطلبات Coinbase وBybit المنشورة أن يكون إثبات العنوان صادرًا خلال الأشهر الثلاثة الأخيرة. وتقبل Crypto.com في كثير من الحالات مستندات صادرة خلال ستة أشهر، بينما تشترط عادةً أن تكون مستندات المملكة المتحدة وTürkiye خلال ثلاثة أشهر.
للاطلاع على المتطلبات التفصيلية:
إرشادات Coinbase لإثبات العنوان
إرشادات Bybit لـ KYC الفردي
إرشادات Crypto.com لإثبات العنوان
قبل رفع المستند، يجب مراجعة صفحة المساعدة الحالية للمنصة وعدم تطبيق معايير منصة أخرى أو شرح قديم بصورة مباشرة.
5. ماذا أفعل إذا لم تكن فواتير المرافق باسمي؟
قد لا يمتلك من يعيش في منزل مستأجر أو سكن طلابي أو مع أفراد العائلة فاتورة مياه أو كهرباء باسمه.
يجب أولًا التحقق مما إذا كانت المنصة تقبل بدائل مثل:
كشف حساب مصرفي أو بطاقة ائتمان باسم المستخدم؛
خطاب رسمي صادر عن جهة حكومية؛
وثيقة ضريبية أو شهادة إقامة؛
بطاقة إقامة أو رخصة قيادة تتضمن العنوان الحالي؛
عقد إيجار رسمي يستوفي متطلبات التاريخ.
إذا كانت المنصة لا تقبل عقد الإيجار أو فاتورة الهاتف المحمول أو لقطة شاشة لمحفظة إلكترونية، فإن إعادة رفع هذه المستندات مرارًا لن ترفع فرصة القبول.
ولا ينبغي تعديل الاسم أو العنوان في الفاتورة يدويًا أو شراء «إثبات عنوان أجنبي» من الإنترنت. فالوثائق المزورة قد تؤدي إلى إغلاق الحساب نهائيًا وتجميد الأموال. وإذا كانت عدة منصات تستخدم مزود التحقق نفسه، فقد تؤثر المستندات المشبوهة أيضًا على عمليات تحقق أخرى.
6. إثبات العنوان وعنوان الفوترة ليسا الشيء نفسه
إثبات العنوان هو مستند KYC يُستخدم للتحقق من مكان إقامة المستخدم الفعلي. وتشمل هذه الفئة كشوف الحسابات المصرفية وفواتير المرافق والوثائق الحكومية.
أما عنوان الفوترة فهو العنوان المسجل في حساب البطاقة. وعند الاشتراك في خدمات دولية مثل ChatGPT أو Claude أو Midjourney، قد يطلب التاجر من المستخدم إدخال هذا العنوان في صفحة الدفع للتحقق من عملية الدفع ومكافحة الاحتيال.
تختلف وظائف هذه العناوين:
نوع العنوان | الاستخدام الرئيسي |
|---|---|
عنوان الإقامة في KYC | تحديد محل الإقامة الفعلي وأهلية المستخدم للخدمة |
إثبات العنوان | إثبات أن عنوان الإقامة المقدم صحيح |
عنوان الفوترة | التحقق من مدفوعات البطاقة |
عنوان توصيل البطاقة الفعلية | إرسال البطاقة |
قد يكون عنوان التوصيل في بعض الحالات مستودعًا لإعادة الشحن، لكنه لا يثبت عادةً أن المستخدم يقيم في ذلك المكان.
إذا لم توفر منصة بطاقة U عنوان فوترة واضحًا، فلا ينبغي نسخ عنوان عشوائي من موقع للاستعلام عن BIN. فالعنوان الوهمي قد يؤدي إلى رفض الدفع وقد يتعارض أيضًا مع بيانات فتح الحساب.
7. لماذا يفشل KYC لبطاقة U؟
إدخال الاسم بشكل غير صحيح
حذف الاسم الأوسط، أو عكس ترتيب الاسم واللقب، أو استخدام اسم مستعار، أو استخدام تهجئة تختلف عن المنطقة المقروءة آليًا في وثيقة الهوية قد يؤثر على المطابقة.
صورة وثيقة الهوية لا تستوفي المتطلبات
قد تؤدي الصورة الضبابية، أو الانعكاسات، أو قص الزوايا، أو عدم إظهار الوجه الخلفي للوثيقة، أو تصوير شاشة، أو استخدام نسخة ممسوحة ضوئيًا إلى الرفض.
بعض المنصات تقبل فقط الصور الفورية للوثيقة الأصلية الملتقطة بكاميرا الهاتف.
انتهاء الوثيقة أو قِصر المدة المتبقية لصلاحيتها
كون الوثيقة صالحة حاليًا لا يعني بالضرورة أنها تستوفي متطلبات المنصة. فبعض المنصات تتحقق أيضًا من مدة الصلاحية المتبقية.
تطلب RedotPay حاليًا أن يتبقى على صلاحية الوثيقة ثلاثة أشهر على الأقل عند تقديم الطلب.
انتهاء صلاحية إثبات العنوان أو نقص محتواه
قد يؤثر على المراجعة إذا كان المستند قديمًا جدًا، أو لا يحتوي على اسم مقدم الطلب، أو يفتقر إلى العنوان الكامل، أو كان مجرد لقطة شاشة لسجل المعاملات.
ارتباط المعلومات بعدة مناطق دون تفسير واضح
قد تؤدي حالات مثل استخدام وثيقة صينية مع عنوان أوروبي لا علاقة له بالمستخدم، أو تسجيل الدخول باستمرار من الولايات المتحدة مع التصريح بالإقامة في آسيا، أو وجود رقم الهاتف والوثيقة والعنوان في دول متعددة غير مترابطة إلى تفعيل مراجعة إضافية.
تغيير عنوان IP أحيانًا ليس مشكلة بالضرورة، لكن استمرار التعارض بين الأجهزة ومناطق تسجيل الدخول وبيانات KYC قد يدفع المنصة إلى طلب توضيح.
تسجيل حسابات مكررة
تسمح منصات كثيرة لكل شخص طبيعي بحساب شخصي واحد فقط مكتمل KYC.
إنشاء حسابات متعددة، أو شراء حسابات الآخرين، أو استخدام وثائق أفراد الأسرة قد يؤدي إلى تقييد جميع الحسابات المرتبطة.
فشل التحقق من الوجه
قد تؤثر الإضاءة الضعيفة، أو تغطية جزء من الوجه، أو الاختلاف الكبير بين صورة الوثيقة والمظهر الحالي، أو ظهور شخص آخر في الصورة، أو استخدام كاميرا افتراضية على فحص الحيوية.
تعذر تفسير مصدر الأموال
حتى بعد اجتياز KYC الأولي، قد تؤدي الشحنات الكبيرة، أو استلام الأموال بصورة متكررة من محافظ غير معروفة، أو التعامل مع عناوين عالية المخاطر إلى مراجعة الحساب.
اجتياز KYC يعني فقط أن المنصة قبلت بيانات فتح الحساب في ذلك الوقت، ولا يعني إعفاءً دائمًا من المراجعات المستقبلية.
8. يجب على مستخدمي البر الرئيسي الصيني التمييز بين عدة أنواع من «الدعم»
لا يمكن تحديد قدرة المقيم في البر الرئيسي الصيني على التقدم للحصول على بطاقة U بمجرد معرفة ما إذا كانت المنصة تقبل بطاقة الهوية أو جواز السفر الصيني.
المواقف التالية مختلفة:
قبول وثائق الهوية الصادرة من الصين؛
قبول المواطنين الصينيين المقيمين في الخارج لفترة طويلة؛
قبول المقيمين في البر الرئيسي الصيني لفتح الحساب؛
إمكانية إرسال بطاقة فعلية إلى عنوان في البر الرئيسي الصيني؛
إمكانية استخدام البطاقة لدى التجار في البر الرئيسي الصيني.
على سبيل المثال، تتضمن قائمة RedotPay المنشورة للمناطق المقيدة البر الرئيسي الصيني ضمن المناطق التي لا تدعم التسجيل وإكمال KYC. وقد تتغير السياسات، لذلك ينبغي التحقق من أحدث قائمة قبل التقديم وعدم الاعتماد فقط على شروحات قديمة أو لقطات شاشة سابقة لمستخدمين آخرين.
إذا كان المستخدم يقيم فعلًا في الخارج على المدى الطويل، فيمكنه تقديم جواز سفر، وتصريح إقامة محلي، وإثبات عنوان حقيقي وفقًا لمتطلبات المنصة.
أما إذا لم يكن المستخدم مقيمًا في الخارج فعليًا لكنه تجاوز التحقق عن طريق شراء فواتير أو استعارة عنوان أو تزوير وثائق إقامة، فقد لا تظهر المشكلة عند إصدار البطاقة، لكنها قد تظهر لاحقًا عند تنفيذ شحن كبير، أو سحب، أو استرداد، أو مراجعة الحساب.
كما أن رقم هاتف أجنبي أو عنوان IP أجنبي لا يشكل بديلًا عن الإقامة الحقيقية في الخارج.
9. هل يمكن استخدام «بطاقة U بدون KYC»؟
هناك بالفعل منتجات في السوق تعلن أنها «بدون KYC» أو أنها توفر إصدارًا مجهولًا أو تسجيلًا بالبريد الإلكتروني فقط، لكنها لا تنتمي بالضرورة إلى النوع نفسه.
فبعضها مجرد واجهة لمحفظة غير وصائية ولا يصدر بطاقة فعلية أصلًا. وبعضها منتجات مسبقة الدفع بحدود منخفضة أو للاستخدام لمرة واحدة. وهناك أيضًا منتجات يقدمها وسطاء وتستخدم في الواقع حسابات شركات رئيسية أو بطاقات إضافية أو حسابات مسجلة باسم أشخاص آخرين.
وقد توجد منصة لا تطبق التحقق الكامل مؤقتًا، لكنها تطلب KYC لاحقًا عند رفع الحدود أو الشحن أو السحب أو مراجعة المخاطر.
«بدون KYC» لا يعني تلقائيًا أن المنتج احتيالي. لكن البطاقة التي تزعم أنها تتيح الاحتفاظ بالرصيد على المدى الطويل، وإعادة الشحن مرات عديدة، والإنفاق عالميًا، وفي الوقت نفسه تدعي إخفاء الهوية بالكامل وعدم وجود حدود وعدم إجراء أي مراجعة مستقبلية، لا تتوافق جيدًا مع منطق إدارة المخاطر المالية المعتاد.
تشمل المشكلات الشائعة:
أن الحساب مسجل فعليًا باسم شخص آخر أو وسيط؛
أن المنصة قد تطلب التحقق من الهوية في أي وقت؛
تعذر إثبات ملكية الحساب بعد فقدان كلمة المرور أو حدوث عملية احتيال؛
إمكانية قيام الجهة المصدرة في المستوى الأعلى بإيقاف البطاقات بصورة جماعية؛
عدم وجود مسار اعتراض فعال بعد تجميد الرصيد؛
عدم معرفة المستخدم من يحتفظ ببيانات الهوية والمعاملات؛
صعوبة استرداد الأموال بعد توقف البطاقة عن العمل.
إذا قدم البائع حسابًا أُنجز KYC الخاص به باسم شخص آخر، فهذا ليس «بدون KYC»، بل هو استخدام لهوية شخص آخر. ولا توجد ضمانات موثوقة للتحكم في الحساب أو أمان الأموال.
10. كيف تحمي نفسك عند تقديم مستندات KYC؟
يجب رفع وثائق الهوية، وإثبات العنوان، وبيانات الوجه فقط من خلال التطبيق الرسمي أو الموقع الرسمي للمنصة.
لا ترسل حزمة كاملة من وثائق الهوية عبر Telegram أو WhatsApp أو مجموعات WeChat أو البريد الإلكتروني العادي أو ما يسمى بوكلاء خدمة العملاء.
قد تطلب إجراءات KYC وثيقة هوية، والتحقق من الوجه، وإثبات العنوان، لكنها لا تطلب أبدًا العبارة السرية للمحفظة أو المفتاح الخاص. وأي شخص يطلب seed phrase أو مفتاحًا خاصًا أو كلمة مرور المحفظة بحجة «مراجعة الحساب» يجب اعتباره محتالًا.
ومن الاحتياطات المهمة أيضًا:
إرسال المستندات المطلوبة صراحة فقط وعدم إرسال صور كاملة للأصول أو البطاقات من تلقاء نفسك؛
إخفاء أرقام الحساب فقط إذا سمحت المنصة بذلك ووفق تعليماتها؛
عدم تعديل الاسم أو العنوان أو التاريخ أو الجهة المصدرة؛
بعد اجتياز KYC، تفعيل تطبيق مصادقة أو Passkey أو أي وسيلة أخرى للتحقق بخطوتين؛
الاحتفاظ بسجلات التقديم الرسمية ونتائج المراجعة.
قد تجتمع بيانات الهوية والعنوان والأصول والإنفاق كلها في حساب واحد. لذلك، غالبًا لا تكون رموز SMS وحدها حماية كافية.
11. لماذا قد تطلب المنصة مراجعة جديدة بعد إكمال KYC؟
لا تصبح إجراءات KYC صالحة إلى الأبد لمجرد اجتيازها مرة واحدة.
قد تُطلب إعادة التحقق في الحالات التالية:
انتهاء صلاحية وثيقة الهوية؛
تغيير المستخدم لاسمه أو عنوانه أو دولة إقامته؛
تغير واضح في أجهزة تسجيل الدخول أو المناطق المعتادة للدخول؛
ارتفاع مفاجئ في مبالغ الشحن أو السحب أو الإنفاق؛
ورود الأموال من محافظ عالية المخاطر أو أطراف ثالثة غير معروفة؛
تغيير المنصة للجهة المصدرة للبطاقة؛
تعديل سياسات الامتثال أو المتطلبات التنظيمية؛
إعادة تنشيط حساب ظل غير مستخدم لفترة طويلة.
تشير إرشادات Financial Conduct Authority البريطانية بشأن العناية الواجبة بالعملاء إلى أن المؤسسات المالية لا يجب أن تكتفي بتحديد هوية العميل والتحقق منها عند بدء العلاقة، بل يجب أيضًا فهم الغرض من العلاقة التجارية ومراقبة المعاملات بصورة مستمرة وفقًا للمخاطر والحفاظ على تحديث بيانات العميل.
اجتياز KYC الأولي يعني فقط أن المنصة قبلت المعلومات المقدمة في ذلك الوقت. وما دام الحساب مستخدمًا، فقد تطلب المنصة تحديث البيانات أو تقديم تفسير لبعض المعاملات.
12. راجع هذه القائمة قبل تقديم KYC
قبل طلب البطاقة، تحقق من:
أن المنصة تدعم جنسيتك ومحل إقامتك الفعلي؛
أن الاسم وتاريخ الميلاد مطابقان تمامًا لوثيقة الهوية؛
أن الوثيقة أصلية وصالحة ولديها مدة صلاحية متبقية كافية؛
أن صور الوثيقة واضحة، بلا انعكاسات، وتظهر الزوايا الأربع كاملة؛
أنك أدخلت عنوان إقامتك الحالي الحقيقي؛
أن إثبات العنوان ضمن المدة المقبولة لدى المنصة؛
أن المستند يعرض الاسم والعنوان والتاريخ والجهة المصدرة؛
أنك تحتفظ بسجلات للراتب وشراء العملات المشفرة والتحويلات على البلوكشين لإثبات مصدر الأموال؛
أنك تقدم البيانات فقط عبر الصفحات الرسمية؛
أنك فعّلت التحقق بخطوتين.
لا تستخدم VPN لتزييف محل الإقامة، ولا تشترِ حسابات أشخاص آخرين أو فواتير أجنبية أو مستندات هوية. فالبيانات غير الحقيقية قد تجتاز المراجعة الأولى بالمصادفة، لكنها قد تسبب مشكلات عند المراجعة اللاحقة.
تتطلب معظم بطاقات U الرئيسية التحقق من الهوية.
وتشمل العملية الأكثر شيوعًا إدخال المعلومات الشخصية، ورفع وثيقة الهوية، وإكمال التحقق من الوجه. أما الحاجة إلى تقديم إثبات العنوان أو المهنة أو مصدر الأموال فتعتمد على المنطقة ونوع البطاقة ومستوى الحساب ونشاط المعاملات اللاحق.
النقطة الأساسية عند تجهيز المستندات هي الاتساق: يجب أن تكون الهوية للمستخدم نفسه، وأن يكون عنوان الإقامة حقيقيًا، وأن يكون مصدر الأموال قابلًا للتفسير.
إذا كانت المنصة لا تدعم منطقة المستخدم، فقد يسمح عنوان وهمي أو فاتورة مشتراة أو هوية مستعارة بتجاوز صفحة التسجيل مؤقتًا، لكن ذلك لن يحل مشكلات الشحن أو السحب أو مراجعة الحساب لاحقًا.
للاستخدام طويل الأجل، يُفضل اختيار منتجات ذات مناطق خدمة واضحة، وقواعد تحقق شفافة، وعلاقة إصدار معروفة، وإفصاح واضح عمن يعالج البيانات الشخصية. أما عبارات مثل «بدون KYC» و«إصدار فوري» فليست دائمًا ميزة، وقد تعني في بعض الحالات أن المستخدم يتحمل قدرًا أكبر من المخاطر.
تم التحقق من المعلومات حتى 1 أغسطس 2026. وقد تتغير سياسات KYC وفقًا للمتطلبات التنظيمية، وعلاقات الجهات المصدرة، وقواعد إدارة المخاطر. لذلك يجب مراجعة أحدث المعلومات الرسمية قبل تقديم الطلب.