
قد تعمل بطاقة U بشكل طبيعي في المتاجر الفعلية، ثم تظهر على أحد المواقع رسالة «فشل الدفع» أو «تم رفض البطاقة» أو «يرجى استخدام طريقة دفع أخرى». وهذه الحالة ليست نادرة.
تُعد المعاملات عبر الإنترنت من نوع card-not-present، أي إن شريحة البطاقة الفعلية أو شريطها المغناطيسي لا تتم قراءتهما أثناء الدفع. لذلك يعتمد التاجر في تقييم المخاطر على رقم البطاقة وتاريخ الانتهاء وCVC وعنوان الفوترة ونتيجة التحقق عبر 3D Secure ومعلومات الجهاز.
إذا رفضت أي جهة ضمن سلسلة الدفع — جهة إصدار البطاقة أو الجهة المستحوذة أو بوابة الدفع أو نظام إدارة المخاطر لدى التاجر — فقد لا يرى المستخدم في النهاية سوى الرسالة العامة نفسها: “payment declined”.
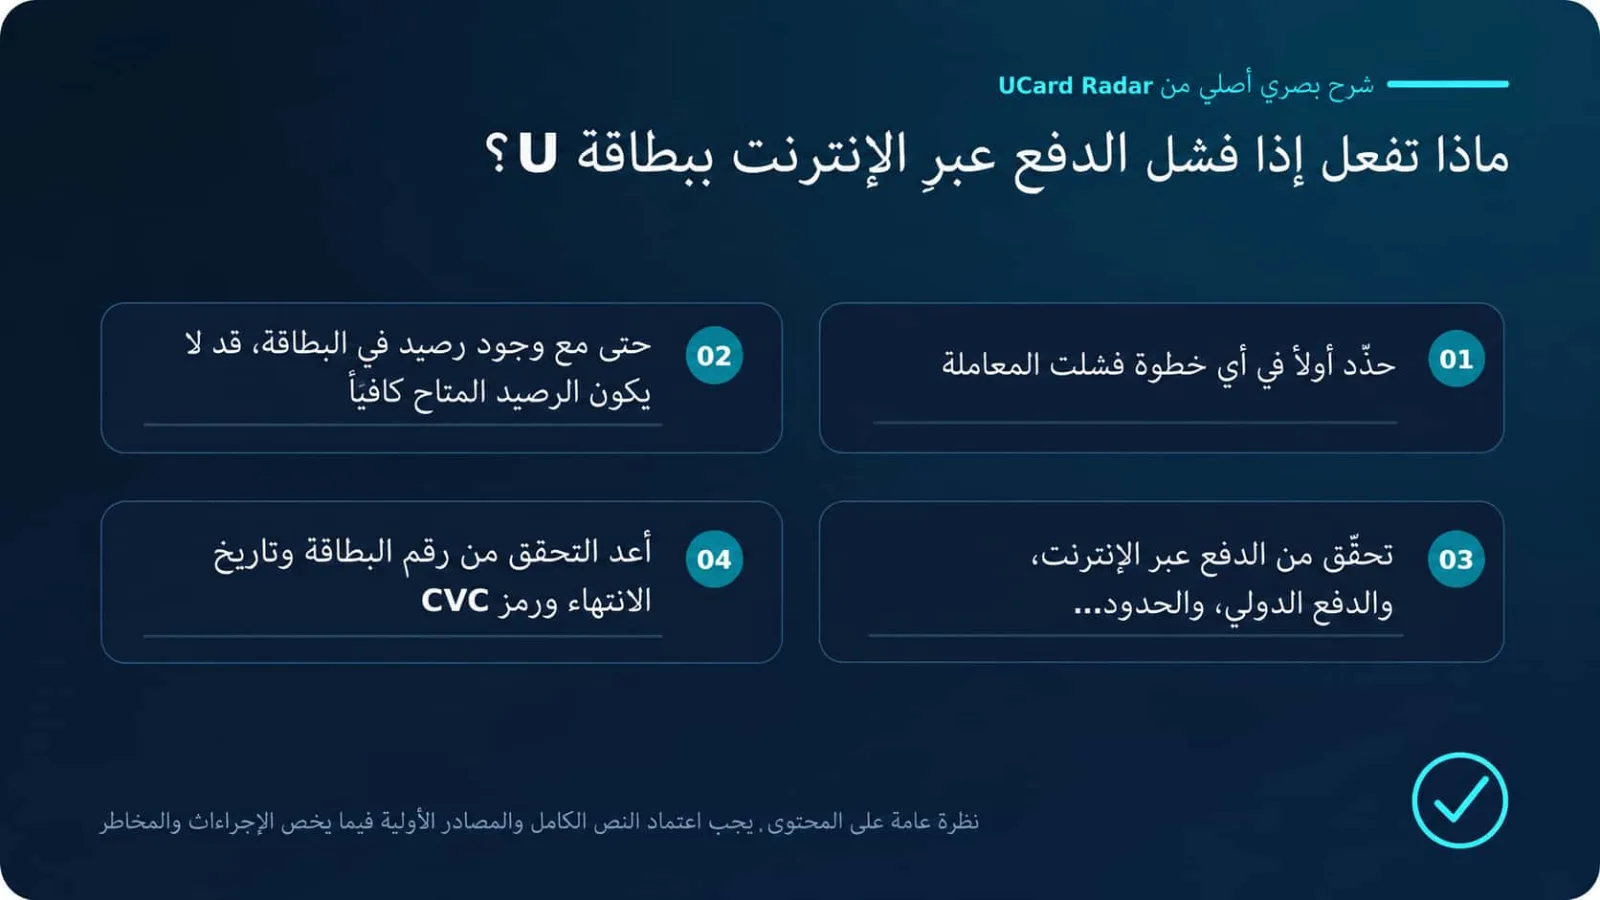
لذلك، بعد فشل الدفع، لا تضغط على إعادة المحاولة بشكل متكرر. دوّن الرسالة الظاهرة ووقت المعاملة والمبلغ والعملة، ثم حدّد في أي مرحلة وقع الفشل. عندما يتم تحديد السبب الصحيح، تكون المعالجة غالبًا أبسط مما تبدو عليه.
المصادر وحدود الاستنتاجات
التحقق من المصادر الأولية: Visa Core Rules and Visa Product and Service Rules؛ Mastercard Transaction Processing Rules؛ What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
تستند الحقائق القابلة للتحقق الواردة في هذا المقال بشأن تفويض المدفوعات عبر الإنترنت ورفضها و3D Secure والخصم المتكرر ومعالجة النزاعات إلى الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما حالة الخدمة الفعلية والرسوم والأهلية والنطاق الجغرافي، فيجب التحقق منها من صفحات جهة الإصدار أو المنصة وقت تقديم الطلب.
قد تختلف النتائج باختلاف جهة الإصدار والمنطقة ومستوى الحساب وقواعد التاجر. وأي تجارب استخدام أو نسب نجاح أو مقارنات للرسوم أو استنتاجات تتعلق بالاتجاهات لم تُذكر مباشرة في المصادر الأولية أعلاه تُعد تحليلات أو استنتاجات، ولم يتم تأكيدها رسميًا من الجهات المعنية للحالات الفردية.
1. حدّد أولًا المرحلة التي فشلت فيها المعاملة
مظهر الفشل | المشكلة الأكثر احتمالًا | ما الذي تفعله أولًا |
|---|---|---|
ظهور خطأ في رقم البطاقة أو تاريخ الانتهاء أو CVC قبل الإرسال | بيانات البطاقة أو تنسيق الإدخال | إعادة التحقق من البيانات في تطبيق بطاقة U |
رفض الدفع مباشرة بعد الضغط على زر الدفع | الرصيد أو الحدود أو صلاحيات البطاقة أو MCC أو إدارة مخاطر جهة الإصدار | مراجعة سبب الرفض الأصلي في التطبيق |
الفشل بعد الانتقال إلى صفحة التحقق | 3D Secure أو رمز التحقق أو إعادة توجيه المتصفح | التحقق من دعم 3DS وبيانات الاتصال |
استمرار الصفحة في التحميل ثم ظهور الفشل | بوابة الدفع أو الشبكة أو انقطاع callback الخاص بالتحقق | الانتظار حتى يتضح وضع المعاملة قبل إعادة المحاولة |
إظهار التاجر نجاح الدفع ثم إلغاء الطلب | مراجعة مخاطر إضافية أو المخزون أو تدقيق لاحق | التواصل مع التاجر للتحقق من الطلب |
نجاح أول دفعة وفشل التجديد | الدفع المتكرر أو الرصيد أو رمز الدفع | التحقق من دعم recurring payment |
تصنّف Stripe حالات فشل الدفع الشائعة عادةً إلى رفض من جهة الإصدار، أو حظر بواسطة أنظمة مكافحة الاحتيال، أو عدم صلاحية طلب الدفع نفسه. وقد لا تعرض صفحة التاجر السبب المحدد للمستخدم، لذلك يكون سجل المعاملات داخل تطبيق بطاقة U أكثر فائدة في كثير من الأحيان. Stripe: Card declines
2. وجود رصيد في البطاقة لا يعني دائمًا أن الرصيد المتاح كافٍ
تحقق من «الرصيد المتاح» وليس فقط الرصيد الإجمالي للحساب.
قد تكون المبالغ التالية قد حجزت جزءًا من الرصيد مسبقًا:
التفويضات المسبقة التي لم تُحرر بعد؛
الضرائب أو رسوم الخدمة أو الإكراميات؛
فروق سعر الصرف ورسوم تحويل العملات؛
معاملات ظهرت كأنها فشلت لكنها ما زالت pending؛
تفويضات صغيرة يستخدمها تجار الاشتراكات للتحقق من البطاقة.
على سبيل المثال، إذا كان سعر السلعة 100 دولار وكان في البطاقة 100 دولار بالضبط، فقد تفشل المعاملة إذا تجاوز مبلغ التفويض النهائي هذا الرقم ولو بقليل. من الأفضل ترك هامش إضافي، خصوصًا عند الدفع للفنادق وتأجير السيارات ومحطات الوقود وخدمات توصيل الطعام والمواقع التي تضيف الضرائب بشكل منفصل.
إذا كان التطبيق يعرض الرصيد الدفتري وavailable balance معًا، فاعتمد على الرصيد المتاح.
في رموز الرفض لدى Stripe، يعني insufficient_funds أن الرصيد أو الحد المتاح غير كافٍ. وقد يشير card_velocity_exceeded أيضًا إلى بلوغ حدود قيمة المعاملات أو عددها أو الحد المتاح. Stripe: Decline codes
3. تحقق من إعدادات الدفع عبر الإنترنت والدفع الدولي والحدود
بعض بطاقات U تعطل الدفع عبر الإنترنت افتراضيًا أو تسمح فقط بدول أو عملات أو فئات تجار محددة. نجاح البطاقة في متجر فعلي لا يعني أن الدفع عبر الإنترنت مفعّل.
افتح تطبيق بطاقة U وتحقق من:
ما إذا كانت البطاقة مفعّلة أو مجمّدة أو مقفلة مؤقتًا؛
ما إذا كان online payment أو e-commerce مفعّلًا؛
ما إذا كان international transaction مفعّلًا؛
ما إذا كانت حدود المعاملة الواحدة واليومية والشهرية كافية؛
ما إذا كانت عملة التسوية لدى التاجر مدعومة؛
ما إذا كانت الاشتراكات والخصومات اللاحقة التي يبدأها التاجر مسموحة؛
ما إذا كان MCC الخاص بالتاجر خاضعًا لقيود.
يمكن لمنصات إصدار البطاقات وضع قواعد حسب الدولة وMCC وقيمة المعاملة وعدد المعاملات. وتعرض وثائق Adyen الخاصة بالإصدار أمثلة على قواعد ترفض المعاملات وفق الدولة أو فئة التاجر. وهذا أحد أسباب نجاح البطاقة على موقع وفشلها على موقع آخر. Adyen: Transaction rules examples
غالبًا ما تخضع المقامرة وتداول العملات المشفرة وتحويل الأموال وعمليات quasi-cash والمحتوى للبالغين وبعض منصات الإعلانات لقيود إضافية. ويعتمد النطاق الدقيق على جهة الإصدار وبرنامج البطاقة، لذلك لا يمكن اختزاله في فكرة أن «Visa أو Mastercard يجب أن تدعما العملية».
4. أعد التحقق من رقم البطاقة وتاريخ الانتهاء وCVC
قد يتغير رقم البطاقة الافتراضية أو تاريخ انتهائها أو CVC بعد استبدال البطاقة أو إعادة إنشائها أو إجراء متعلق بإدارة المخاطر. ولا يتم تحديث البيانات القديمة المحفوظة في المتصفح تلقائيًا.
عند الدفع، أعد التحقق من تطبيق بطاقة U:
رقم البطاقة كاملًا؛
شهر وسنة الانتهاء؛
رمز CVC الحالي؛
طريقة كتابة اسم حامل البطاقة؛
عنوان الفوترة والرمز البريدي المرتبطان بالبطاقة.
لا تستخدم تلقائيًا عنوان السكن الذي أدخلته عند التسجيل باعتباره عنوان فوترة البطاقة. قد يكون العنوانان متطابقين أو مختلفين. استخدم المعلومات التي تقدمها أو تؤكدها جهة الإصدار.
تقوم خدمات التحقق من العنوان بمقارنة عنوان الفوترة أو الرمز البريدي. وأي عدم تطابق في CVC أو العنوان أو الرمز البريدي قد يؤدي إلى الرفض أو تشغيل أنظمة مخاطر التاجر. Adyen: Validation checks · Stripe: Card verification checks
ولا تختلق عنوانًا أمريكيًا بهدف «رفع نسبة النجاح». قد يجتاز العنوان الوهمي فحص التنسيق، لكنه إذا لم يطابق بيانات جهة الإصدار فقد يزيد احتمال الفشل، وقد يخالف أيضًا شروط المنصة.
5. لم تكتمل مصادقة 3D Secure
3D Secure، أو 3DS، هي آلية شائعة للتحقق من حامل البطاقة في المدفوعات عبر الإنترنت. وقد تتم المصادقة عبر رمز SMS أو البريد الإلكتروني أو تأكيد داخل التطبيق أو أي وسيلة أخرى للمصادقة متعددة العوامل.
تستخدم EMVCo معيار EMV 3DS للتحقق من هوية حامل البطاقة في المعاملات الإلكترونية التي لا تكون فيها البطاقة موجودة فعليًا، لمساعدة جهات الإصدار والتجار على التحقق من حامل البطاقة وتقليل مخاطر الاحتيال. EMVCo: EMV 3-D Secure
تشمل أسباب الفشل الشائعة:
بطاقة U لا تدعم 3DS أو لم يتم تفعيله؛
عدم ربط رقم هاتف أو بريد إلكتروني صالح؛
عدم وصول رمز التحقق أو انتهاء صلاحيته أو إدخاله بشكل خاطئ؛
المتصفح يحظر النوافذ المنبثقة أو ملفات Cookie بين المواقع أو إعادة التوجيه؛
الدفع من متصفح مدمج داخل التطبيق وعدم القدرة على العودة إلى صفحة التاجر بعد التحقق؛
التاجر يتطلب مصادقة قوية لكن بوابة الدفع لا تبدأ 3DS بشكل صحيح؛
عدم استقرار شبكة proxy مما يؤدي إلى انقطاع callback التحقق.
توضح وثائق Adyen أن المعاملات التي تتطلب مصادقة قوية قد تُرفض مباشرة إذا لم تمر بـ3DS بشكل صحيح. كما قد تؤدي أخطاء شبكة 3DS أو جهة الإصدار إلى ظهور أخطاء مصادقة. Adyen: 3DS troubleshooting · Adyen: Refusal reasons
في هذه الحالات، جرّب أحدث إصدار من Safari أو Chrome أو التطبيق الرسمي للتاجر. اسمح بالنوافذ المنبثقة وعمليات إعادة التوجيه اللازمة، وتأكد من أن رقم الهاتف والبريد الإلكتروني المرتبطين بالمنصة يمكنهما استقبال رموز التحقق. لا تقم بالتحديث المتكرر أو الرجوع للخلف أثناء عملية المصادقة.
6. قد لا يقبل التاجر هذا النوع من البطاقات
تفرض بعض المواقع قيودًا على طرق الدفع استنادًا إلى خصائص البطاقة أو منطقة الإصدار. على سبيل المثال:
عدم قبول prepaid card؛
عدم قبول بعض البطاقات الافتراضية أو ذات الاستخدام الواحد؛
عدم قبول بطاقات صادرة من دول أو مناطق معينة؛
منع استخدام بطاقات الدفع المشفرة لشراء خدمات مالية أو أصول رقمية؛
اشتراط دعم الدفع المتكرر للاشتراكات؛
اختلاف منطقة الحساب عن منطقة إصدار البطاقة؛
رفض نظام مخاطر التاجر للـBIN الحالي.
في هذه الحالة قد تكون البطاقة نفسها سليمة تمامًا وتعمل على مواقع أخرى.
الرسائل مثل card_not_supported وtransaction_not_allowed وcurrency_not_supported تتطلب غالبًا التأكد من جهة الإصدار مما إذا كانت البطاقة تدعم نوع المعاملة والعملة والتاجر. Stripe: Decline codes
إذا رُفضت البطاقة نفسها في عدة مواقع غير مرتبطة ببعضها، فالمشكلة أقرب إلى البطاقة أو جهة الإصدار. وإذا فشل موقع واحد فقط، فتحقق أولًا من قيود التاجر وأنظمة المخاطر لديه.
7. قد تكون أنظمة مخاطر التاجر قد حجبت المعاملة
يقيّم التجار عبر الإنترنت الحساب والجهاز والشبكة والطلب وبيانات البطاقة بصورة مجمعة. وقد تعتبر السلوكيات التالية عالية الخطورة:
محاولات دفع كثيرة خلال فترة قصيرة؛
ربط البطاقة نفسها بعدة حسابات جديدة؛
تغيير IP أو الدولة أو الجهاز باستمرار؛
اختلاف كبير بين منطقة الحساب ومنطقة IP وعنوان الفوترة ومنطقة إصدار البطاقة؛
شراء منتجات مرتفعة القيمة أو سهلة إعادة البيع باستخدام حساب جديد؛
إدخال CVC أو رمز التحقق بشكل خاطئ عدة مرات؛
اختلاف واضح بين اسم صاحب الطلب وبيانات حامل البطاقة.
هذا النوع من الرفض لا يكشف دائمًا السبب الحقيقي للمستخدم. وقد تعرض الصفحة فقط generic_decline أو do_not_honor أو “payment method unavailable”.
تشير Stripe أيضًا إلى أن المدفوعات قد تُحظر بسبب الاشتباه في الاحتيال، وأن بعض المعاملات المشروعة قد تُصنّف بالخطأ. Stripe: Acceptance analytics
بعد فشلين أو ثلاثة متتالية، توقف عن المحاولة. الاستمرار قد يؤدي إلى قيود أشد. لدى Stripe حتى خطأ card_decline_rate_limit_exceeded للإشارة إلى أن البطاقة نفسها تعرضت لعدد كبير من حالات الرفض. Stripe: Error codes
8. افحص المدفوعات المتكررة بشكل منفصل في الاشتراكات
قد تحتفظ خدمات مثل ChatGPT وClaude وCursor والخوادم السحابية ومنصات البث ببيانات البطاقة ثم تجري خصومات لاحقة يبدأها التاجر. وهذا يختلف عن دفعة واحدة يدخل فيها المستخدم رمز التحقق وقت الدفع.
إذا نجحت الدفعة الأولى وفشلت عملية التجديد، فمن الأسباب الشائعة:
عدم كفاية الرصيد المتاح وقت التجديد؛
البطاقة تدعم معاملات لمرة واحدة فقط؛
جهة الإصدار لا تسمح بـ recurring أو merchant-initiated transaction؛
تغير رقم البطاقة أو بيانات الأمان بعد استبدالها؛
انتهاء أو إلغاء payment token المخزن لدى التاجر؛
عدم اكتمال المصادقة اللازمة للخصومات اللاحقة عند الدفعة الأولى.
قد تتحقق قواعد Adyen من أن المعاملة المتكررة الأولى خضعت لمصادقة صحيحة. كما توضّح Stripe أن جهة الإصدار قد ترفض الخصومات اللاحقة إذا لم تستطع التأكد من موافقة حامل البطاقة على المدفوعات المستقبلية. Adyen: Validation checks · Stripe: Recurring payment consent
للاشتراكات، يُفضّل استخدام بطاقة افتراضية عادية أو بطاقة خصم تدعم الخصومات المتكررة وتتمتع ببيانات مستقرة. أما البطاقات الافتراضية ذات الاستخدام الواحد أو البطاقات القصيرة الأجل أو التي يتغير CVC فيها باستمرار، فلا تناسب الاشتراكات طويلة الأجل.
9. تعامل مع المشكلة وفق رسالة الخطأ
لا تستخدم جميع بوابات الدفع الرموز نفسها تمامًا. فيما يلي المعاني الشائعة، لكن الحكم النهائي يجب أن يعتمد على سبب الرفض الأصلي الذي يقدمه التاجر أو جهة الإصدار.
رمز الخطأ أو الرسالة | المعنى الشائع | طريقة المعالجة |
|---|---|---|
incorrect_number | رقم البطاقة غير صحيح | إعادة نسخ الرقم من تطبيق بطاقة U |
incorrect_cvc | CVC غير صحيح | التحقق من الرمز الحالي وحذف البيانات القديمة المحفوظة في المتصفح |
expired_card | البطاقة منتهية | استبدال البطاقة وتحديث وسيلة الدفع |
insufficient_funds | الرصيد المتاح غير كافٍ | إضافة رصيد مع احتساب الضرائب والصرف والتفويضات المسبقة |
authentication_required | يلزم 3DS | إكمال التحقق عبر SMS أو البريد أو التطبيق |
authentication_failed | فشل 3DS | التحقق من الرمز وبيانات الاتصال والمتصفح والشبكة |
card_not_supported | البطاقة لا تدعم المعاملة | السؤال عن قيود البطاقات المسبقة الدفع أو الدفع عبر الإنترنت أو الاشتراكات |
transaction_not_allowed | جهة الإصدار لا تسمح بالمعاملة | التحقق من MCC والمنطقة والعملة وصلاحيات البطاقة |
currency_not_supported | عملة التسوية غير مدعومة | تغيير عملة التسوية أو استخدام بطاقة أخرى |
do_not_honor | رفض عام من جهة الإصدار | التواصل مع جهة الإصدار وطلب سبب الرفض الأصلي |
generic_decline | السبب المحدد غير معلن | إيقاف المحاولات المتكررة والتواصل مع جهة الإصدار والتاجر |
processing_error | خطأ في معالجة الدفع | الانتظار حتى يتضح وضع المعاملة ثم إعادة المحاولة |
duplicate_transaction | احتمال تكرار الدفع | عدم إعادة الإرسال والتحقق أولًا من المعاملات pending |
10. ترتيب التحقق الصحيح
الخطوة 1: أوقف المحاولات المتكررة
انتظر بضع دقائق وتحقق مما إذا كان التطبيق يعرض معاملة pending أو failed أو reversed. ظهور الفشل على الموقع لا يعني بالضرورة أن طلب التفويض لم يصل إلى جهة الإصدار.
الخطوة 2: احتفظ بالمعلومات اللازمة
سجّل اسم التاجر والوقت والمبلغ والعملة والرسالة الظاهرة. لا ترسل رقم البطاقة كاملًا أو CVC أو رمز SMS أو مستندات الهوية.
الخطوة 3: تحقق من حالة البطاقة
راجع الرصيد المتاح وتاريخ الانتهاء وإعداد الدفع عبر الإنترنت والدفع الدولي وحد العملية الواحدة وأي إشعارات تجميد حديثة.
الخطوة 4: تحقق من بيانات الفوترة وأكمل 3DS
أدخل بيانات البطاقة الحالية من جديد، واستخدم عنوان الفوترة المعترف به لدى جهة الإصدار، وتأكد من إمكانية استقبال رموز التحقق.
الخطوة 5: تواصل مع منصة إصدار البطاقة
أرسل للدعم وقت المعاملة والمبلغ والعملة واسم التاجر، واطلب منهم التحقق من رمز الرفض الأصلي. يمكنك أن تسأل مباشرة:
هل رُفضت هذه المعاملة بسبب الرصيد، أو 3DS، أو MCC، أو قيود المنطقة، أو صلاحيات الدفع المتكرر، أو إدارة مخاطر جهة الإصدار؟
كما تنصح صفحة دعم المستهلك لدى Visa بالتواصل مع جهة إصدار البطاقة بعد الرفض، لأن جهة الإصدار هي الأقدر على تحديد السبب الدقيق. Visa Consumer Support
الخطوة 6: تواصل مع التاجر أو استخدم وسيلة دفع أخرى
إذا أكدت جهة الإصدار أنها لم تتلق أي طلب تفويض، فمن الأرجح أن تكون المشكلة لدى التاجر أو بوابة الدفع.
اطلب من التاجر مراجعة نظام مخاطر الطلب ومنطقة الحساب وقيود وسيلة الدفع. وإذا أكد أنه لا يقبل هذا النوع من البطاقات، فلا جدوى كبيرة من تكرار المحاولة. استخدم وسيلة دفع متوافقة مع متطلباته.
11. هذه التصرفات تجعل المشكلة أسوأ عادةً
محاولة الدفع أكثر من عشر مرات متتالية؛
تغيير VPN أو الجهاز أو الدولة باستمرار؛
إدخال عنوان فوترة مزيف؛
إضافة الرصيد مرارًا لمجرد الاختبار؛
إرسال رقم البطاقة كاملًا أو CVC أو رمز التحقق إلى مجموعات أو دعم غير رسمي؛
شراء حسابات موثقة باسم أشخاص آخرين أو بطاقات U جاهزة؛
إنشاء طلب جديد بينما المعاملة ما زالت pending؛
تقديم chargeback مباشرة بعد رؤية عملية تحقق صغيرة.
لا تعني عملية تحقق صغيرة أو تفويض مسبق بالضرورة أنها خصم نهائي. فقد يتحقق التاجر من البطاقة أولًا ثم يلغي التفويض لاحقًا. ويعتمد وقت تحرير الأموال على التاجر والجهة المستحوذة وجهة الإصدار.
إذا ظلت المعاملة pending، فتحقق أولًا من حالة التفويض لدى المنصة بدل اعتبارها مباشرة معاملة احتيالية.
يمكن عادةً تلخيص أسباب فشل الدفع عبر الإنترنت باستخدام بطاقة U في أربع فئات: عدم تطابق بيانات البطاقة، قيود جهة الإصدار، عدم إكمال 3DS، أو أن نظام مخاطر التاجر لا يقبل البطاقة.
أسرع طريقة للتحقق هي تحديد المرحلة التي وقع فيها الفشل ثم مراجعة السجل الأصلي في تطبيق بطاقة U. إذا كان الرصيد والصلاحيات وبيانات البطاقة كلها صحيحة، فانتقل إلى فحص 3DS وقيود التاجر. إذا كان موقع واحد فقط يفشل، ابدأ بالتاجر. وإذا فشلت عدة مواقع في الوقت نفسه، ابدأ بمنصة إصدار البطاقة.
لا تعتمد على المحاولات المتكررة والحظ. الحصول على رمز الرفض الأصلي يكون عادةً أكثر فائدة من تغيير المتصفح أو الشبكة أو إعادة شحن البطاقة مرارًا.