
كون بطاقة U قابلة للشحن والإنفاق اليوم لا يعني أن الأموال الموجودة بداخلها آمنة حقًا. كثير من الناس يحكمون على بطاقة U من خلال ثلاث نقاط: هل يظهر عليها شعار Visa أو Mastercard، وهل نجح آخرون على الإنترنت في استخدامها فعليًا، وهل يستطيع المستخدم نفسه الدفع بها بشكل طبيعي. هذه الإشارات لا تثبت إلا أن البطاقة قابلة للاستخدام في الوقت الحالي. لكنها لا تجيب عن أسئلة أكثر أهمية: من يحتفظ بالأموال بعد الشحن؟ ومن الذي يصدر البطاقة؟ وهل يمكن استرداد الرصيد إذا أغلقت المنصة أو انتهت الشراكة؟
ما يُسمّى في السوق عادةً بطاقة U هو غالبًا بطاقة دفع مشفّرة، أو بطاقة عملات مستقرة، أو بطاقة افتراضية يتم شحنها بعملات مستقرة مثل USDT وUSDC ثم تُستخدم عبر شبكة Visa أو Mastercard. ونادرًا ما يكون هذا منتجًا توفره جهة مصرفية واحدة من البداية إلى النهاية. فقد تشارك في العملية في الوقت نفسه الجهة المشغلة للمنصة، وأمين الحفظ، ومُصدر العملة المستقرة، ومزوّد البنية التحتية للبطاقة، والبنك المُصدر، ومعالج المدفوعات، وشبكة البطاقة. وكلما زادت الحلقات، لم يعد الخطر مقتصرًا على سؤال: «هل ستهرب المنصة بالأموال؟». فوقف التعاون من جانب المُصدر، أو حدوث مشكلة في العملة المستقرة، أو عدم فصل أموال العملاء، أو تشديد مراجعات KYC، أو فرض قيود على BIN، كلها أمور قد تؤثر في البطاقة وفي الرصيد معًا.
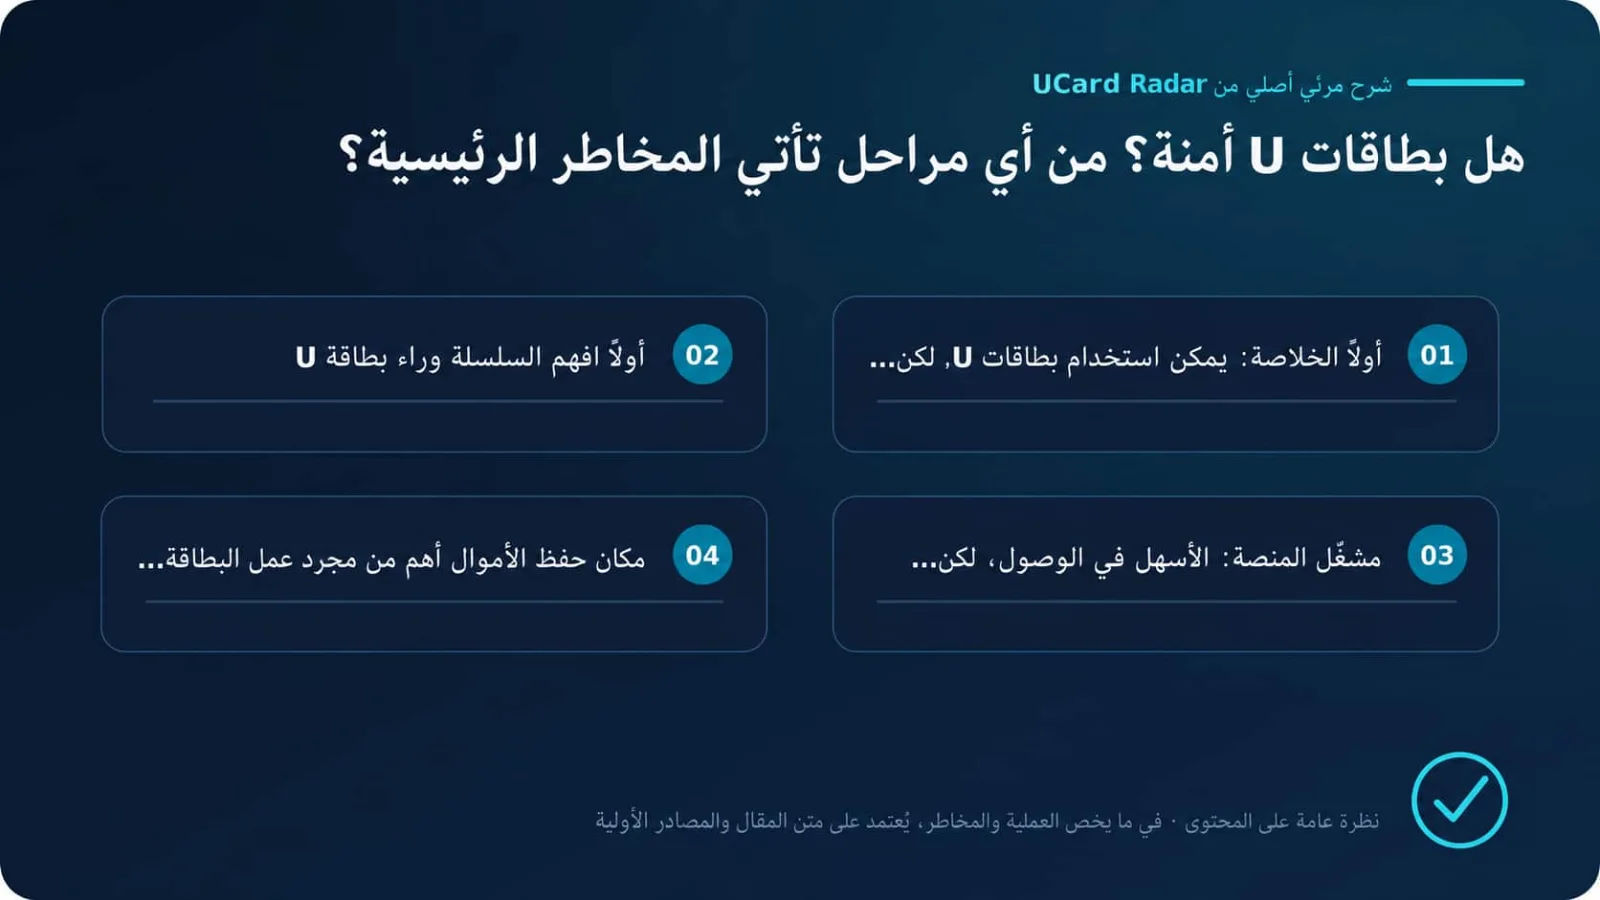
1. الخلاصة أولًا: يمكن استخدام بطاقات U، لكنها ليست بديلًا عن الحساب البنكي
بطاقات U ليست غير آمنة بطبيعتها. فإذا كانت الجهة التشغيلية واضحة، وكانت الجهة المصدرة الأساسية حقيقية، وكان ترتيب الأموال شفافًا، وكانت القيود مكتوبة بوضوح، فيمكن استخدام المنصة كأداة للإنفاق عبر الحدود ولدفع الاشتراكات.
المشكلة أن المنتجات التي تحمل الاسم نفسه «بطاقة U» قد تكون بنيتها الأساسية مختلفة تمامًا. فبعض المنصات تتعاون مباشرةً مع جهات مُصدرة مرخّصة، وبعضها يتصل بمزوّدي بنية تحتية للبطاقات، وبعضها الآخر يُعاد بيعه عبر عدة طبقات من الوسطاء. قد تبدو الواجهة التي يراها المستخدم متشابهة، لكن مستوى أمان الأموال وقدرة المنصة على التعامل مع النزاعات قد يختلفان بشكل كبير.
تصف Visa هذه المنتجات بأنها بطاقات مرتبطة بالعملات المستقرة، كما أن لدى Mastercard برنامج Crypto Card Program. وعند حدوث عملية شراء، يحصل التاجر عادةً على عملة ورقية تمت تسويتها عبر شبكة البطاقة، وليس على USDT أو USDC. وهذا يوضح أن العملات المستقرة يمكن أن تتصل بشبكات البطاقات التقليدية، لكنه لا يعني أن كل منصة تحمل شعار Visa أو Mastercard خضعت لنفس مستوى المراجعة.
تتحمل شبكات البطاقات مسؤولية شبكة المعاملات وقواعد البرنامج، لكنها لا تتحمل عادةً خسائر التشغيل الخاصة بمنصات بطاقات U. فإذا أفلسَت المنصة، أو سُرقت الأصول المحفوظة، أو تعذّر استرداد العملات المستقرة التي شحنها المستخدم، فإن وجود شعار Visa أو Mastercard على البطاقة لا يمنح تلقائيًا حقًا في التعويض.
2. افهم أولًا السلسلة الكامنة وراء بطاقة U
تمر معاملة بطاقة U تقريبًا عبر المسار التالي: يشحن المستخدم عملات مستقرة → تتلقى المنصة أو جهة الحفظ الأصول → تُحوَّل الأصول أو تُقيَّد كرصيد للبطاقة → يوافق المُصدر على المعاملة → ينقل معالج الدفع وشبكة البطاقة التفويض → يقوم مُحصّل التاجر بتسوية المدفوعات.
وهنا توجد على الأقل علاقتان يسهل الخلط بينهما.
أولًا، المنصة التي يستخدمها العميل ليست بالضرورة هي الجهة المصدرة للبطاقة. فالمنصة قد تتولى التطبيق وواجهة الشحن وخدمة العملاء، بينما قد يُصدر رقم البطاقة بنكٌ آخر أو مؤسسة نقود إلكترونية.
ثانيًا، الرصيد الظاهر داخل التطبيق ليس بالضرورة رصيدًا مصرفيًا. فقد يكون قيدًا داخليًا في دفاتر المنصة، أو حقًا في أموال محفوظة في حساب وصاية، أو عملات مستقرة تنتظر التحويل. وظهور 100 دولار على الشاشة لا يعني وجود حساب مصرفي باسم المستخدم نفسه ومشمول بحماية تأمين الودائع بقيمة 100 دولار.
عند تقييم الأمان، لا يكفي السؤال: «أي بطاقة هذه؟». بل يجب أيضًا معرفة مَن المسؤول عن المنصة، ومَن يتولى الحفظ، ومَن يقوم بالإصدار.
3. مشغّل المنصة: الأسهل وصولًا إليه، والأكثر قابلية لإساءة الفهم
يتم التسجيل، وKYC، والشحن، ومراجعة الرصيد، والتواصل مع خدمة العملاء عبر المنصة. وبما أن المنصة تقع في الواجهة الأمامية، يفترض كثيرون أنها تسيطر على مشروع البطاقة بأكمله.
لكن في الواقع، قد تكون بعض المنصات مجرد علامة تجارية وواجهة تشغيلية. فقد يبقى الموقع مفتوحًا حتى بعد توقف الشريك الأساسي عن التعاون، في حين لا تعود المنصة قادرة على الموافقة على المعاملات.
غموض الكيان التشغيلي
من السمات الشائعة للمنصات الأعلى مخاطرة أنها تكتفي بإظهار اسم العلامة التجارية، من دون ذكر الاسم القانوني الكامل للشركة المشغلة أو مكان تسجيلها أو القانون الواجب التطبيق. قد يحتوي الموقع على صفحة بطاقات أنيقة، بينما تقتصر خدمة الدعم على Telegram أو WhatsApp. وقبل التقديم، ينبغي للمستخدم أن يتمكن على الأقل من العثور على:
الشركة المشغلة ومنطقة تسجيلها؛
شروط الخدمة وسياسة الخصوصية؛
الجهة المصدرة للبطاقة أو مدير البرنامج؛
القانون المطبق وقنوات الشكاوى والنزاعات؛
قواعد التعامل مع الرصيد بعد إغلاق الحساب.
إذا كانت المنصة تكرر عبارات مثل «متاحة عالميًا» أو «إصدار مجهول» بينما ترفض توضيح مَن الذي يقدم الخدمة فعليًا، فهذه إشارة خطر واضحة بحد ذاتها.
اختلاط أموال العملاء
قد تدخل عملات USDT التي يشحنها المستخدم إلى محفظة موحدة تابعة للمنصة، أو قد تُسلَّم إلى جهة حفظ خارجية. وأكثر ما ينبغي الحذر منه هو خلط أصول العملاء بأموال التشغيل الخاصة بالشركة. فإذا تعرضت المنصة لخسائر، أو سحب جماعي، أو تجميد حسابات، أو نزاعات ديون، فقد يصعب تحديد أموال المستخدمين بشكل منفصل داخل مجمع الأموال. قد يستمر الرصيد في الظهور بشكل طبيعي في التطبيق، لكنه مجرد سجل في قاعدة بيانات، ولا يثبت أن المنصة تملك أصولًا كافية لسداد جميع المستخدمين في أي وقت.
قد تتوقف المنصة من دون «الهروب بالأموال»
قد يتوقف مشروع بطاقة U عن العمل من دون أن يكون صاحبه قد اختفى بالأموال. فقد تؤدي معدلات الاسترداد المرتفعة، وتزايد خسائر الاحتيال، وارتفاع تكاليف الإصدار، وارتفاع تكاليف الامتثال، وخروج شريك أساسي إلى جعل النشاط غير قابل للاستمرار. وغالبًا لا تظهر هذه المشكلات دفعة واحدة. والنمط الشائع هو أن تصبح عمليات الشحن أو السحب أبطأ، وأن تصبح ردود خدمة العملاء أكثر غموضًا، وأن تبدأ بعض المعاملات بالفشل، ثم توقف المنصة الخدمة بحجة «ترقية النظام» أو «صيانة البطاقة»، قبل الانتقال إلى استبدال البطاقات أو تصفية المستخدمين أو الدخول في إجراءات الإعسار.
4. مكان وجود الأموال أهم من مجرد معرفة ما إذا كانت البطاقة تمر أم لا
غالبًا ما تستخدم المنصات عبارات مثل «حفظ بمستوى مصرفي» أو «فصل أموال العملاء» لتأكيد الأمان. وهذه العبارات لها معنى قانوني، ولا ينبغي الاكتفاء بصفحات الدعاية للحكم عليها.
الحفظ لا يساوي تأمين الودائع
إذا كانت المنصة تحتفظ بالأموال الورقية في بنك، فهذا لا يعني أن كل مستخدم يتمتع مباشرةً بتأمين الودائع المصرفية. فقد أوضحت FDIC في الولايات المتحدة أن التأمين يغطي الودائع المصرفية المؤهلة الموجودة لدى المؤسسات المودِعة المؤمَّن عليها. وهو لا يحمي الأصول المشفّرة، ولا يغطي فشل الأعمال الخاصة بشركات التشفير غير المصرفية. كما أن تعاون منصة مالية تقنية مع بنك مؤمَّن عليه لا يحوّل المنصة نفسها تلقائيًا إلى مؤسسة ودائع مؤمَّن عليها.
في المملكة المتحدة وأوروبا، يُطلب عادةً من مؤسسات النقود الإلكترونية حماية أموال العملاء، مثل وضعها في حسابات منفصلة أو حمايتها من خلال التأمين أو الضمانات المماثلة. لكن النقود الإلكترونية ليست مثل الوديعة المصرفية العادية. كما حذّرت FCA في المملكة المتحدة من أن أموال العملاء المحتفظ بها لدى مؤسسات الدفع والنقود الإلكترونية لا تخضع مباشرةً لحماية نظام FSCS.
إن «قول المنصة إنها آمنة»، و«اشتراط القانون فصل الأموال»، و«وجود تأمين على الودائع المصرفية» هي ثلاثة أمور مختلفة. وعندما تخلط المواد التسويقية بينها، قد يبالغ المستخدم بسهولة في تقدير نطاق الحماية الحقيقي.
حتى الفصل قد يفشل عمليًا
وجود نظام رسمي لا يعني أن التنفيذ خالٍ من المشكلات. فقد لا تظهر فروقات المطابقة، أو تسمية الحسابات بشكل غير متوافق، أو خلط أموال العملاء بأموال الشركة، أو عدم تطابق السجلات بين المنصة وجهة الحفظ، إلا عند حدوث إعسار. وحتى إذا أُعيدت الأصول في النهاية، فإن المصفّي سيحتاج إلى التحقق من هويات المستخدمين وأرصدة حساباتهم، ومعالجة التكاليف والنزاعات، وقد يستغرق ذلك وقتًا طويلًا. كما أظهرت مراجعات سابقة من FCA أن بعض ترتيبات حماية أموال العملاء لدى جهات الدفع غير المصرفية لا تزال بحاجة إلى تحسين. يمكن للتنظيم أن يقلل جزءًا من المخاطر، لكنه لا يستطيع جعلها صفرًا.
5. العملات المستقرة ليست «ودائع رقمية بالدولار»
تُشحن أغلب بطاقات U بعملات مثل USDT أو USDC. وعادةً ما يكون سعرها قريبًا من دولار واحد، وقد تبدو شبيهة بالدولار في الاستخدام، لكن هيكلها القانوني واحتياطياتها وآلية استردادها تختلف عن الوديعة المصرفية.
مخاطر فك الارتباط والاسترداد
هدف العملة المستقرة هو الحفاظ على الربط، لا أن تضمن التداول دائمًا عند دولار واحد بالضبط في كل وقت وفي كل سوق. فإذا شك السوق في جودة الاحتياطيات، أو ترتيبات الحفظ، أو قدرة المُصدر على الاسترداد، فقد ينحرف السعر عن الربط. وقد ناقش مجلس الاستقرار المالي وصندوق النقد الدولي جودة احتياطيات العملات المستقرة، والسيولة، ومخاطر الاسترداد الجماعي. وإذا حدثت طلبات استرداد كبيرة خلال فترة قصيرة، فقد يضطر المُصدر إلى بيع أصول احتياطية، ما قد يزيد الضغط على السوق.
يبقى المُصدر مصدرًا للمخاطر
عند اختيار العملة المستقرة المستخدمة في الشحن، ينبغي النظر إلى مكونات الاحتياطيات، ومَن يحفظها، وما إذا كانت هناك إفصاحات دورية، وما إذا كان بإمكان المستخدم العادي الاسترداد مباشرةً من المُصدر. كما تؤثر الحدود الدنيا للاسترداد، وبنود التعليق، وصلاحية تجميد العناوين في الحقوق الفعلية للمستخدم. وحتى لو كانت منصة بطاقة U تعمل بشكل طبيعي، فهذا لا يعني أن طبقة العملة المستقرة خالية من المخاطر.
التحويلات على السلسلة يصعب التراجع عنها
إذا اختار المستخدم الشبكة الخطأ، أو أدخل العنوان بشكل خاطئ، أو نسي الـ Memo، فعادةً لا يمكن إلغاء العملية كما قد يحدث أحيانًا مع التحويلات المصرفية. وحتى لو رغبت المنصة في المساعدة، فقد لا تمتلك القدرة التقنية على استرداد الأموال. كذلك قد تتغير عناوين الإيداع، وقد لا تكون بعض رموز العقود الذكية مدعومة. وإذا مرت الأموال عبر عناوين خاضعة للعقوبات أو عناوين مرتبطة بسرقات أو محافظ عالية الخطورة، فقد يؤدي ذلك إلى تفعيل مراجعة امتثال. وتجربة مبلغ صغير أولًا قبل إرسال مبلغ كبير أكثر فائدة من قراءة عشر قصص عن «نجاح الإيداع».
6. الجهة المصدرة هي التي تحدد ما إذا كانت البطاقة ستواصل العمل
لا تستطيع منصة بطاقة U إنشاء أرقام بطاقات Visa أو Mastercard بنفسها. فبطاقات الدفع يجب أن تُصدرها جهة مصرفية، أو مؤسسة نقود إلكترونية، أو أي جهة أخرى تستوفي قواعد شبكة البطاقة.
تتولى الجهة المصدرة مسؤولية BIN، وخصائص البطاقة، والموافقة على المعاملات، والحدود، و3-D Secure، والتجميد، ومعالجة النزاعات. وإذا انتهى تعاون الإصدار الأساسي، فلن تستطيع الواجهة الأمامية مهما كانت جميلة الحفاظ على البطاقة الحالية. وبعد انتهاء التعاون، قد يواجه المستخدمون ما يلي:
توقف البطاقة الأصلية عن العمل أو عدم إمكانية تجديدها؛
تعليق إصدار بطاقات جديدة؛
استبدال أرقام البطاقات وتواريخ الانتهاء بشكل جماعي؛
تعطل الربط مع Apple Pay أو Google Pay؛
الحاجة إلى سحب الرصيد خلال مهلة محددة.
ولا ترتبط هذه التغييرات بالضرورة بسلوك مستخدم واحد بعينه. فقد تؤدي معدلات الاحتيال الإجمالية، أو مستويات الاسترداد، أو المخاطر التنظيمية، أو ضعف الجدوى التجارية بالنسبة للمُصدر إلى إنهاء التعاون.
يؤثر BIN في قبول التجار
قد يكشف BIN شبكة البطاقة، ومنطقة الإصدار، وفئة المنتج، ونوع البطاقة. وقد يستخدمه التجار أو بوابات الدفع للتفريق بين بطاقات الائتمان والخصم والبطاقات المسبقة الدفع وبطاقات الأعمال والبطاقات الافتراضية. لذلك، فإن البطاقة التي تعمل على موقع تجارة إلكترونية عادي قد لا تعمل بالضرورة مع الإعلانات، أو الخدمات السحابية، أو تأمينات الفنادق، أو تأجير السيارات. وإذا كان التاجر لا يقبل البطاقات المسبقة الدفع أو الافتراضية أو البطاقات الصادرة من الخارج، فلن يفيد وجود رصيد كافٍ.
7. شبكات البطاقات ومعالجو المدفوعات يطبقون أيضًا ضوابط للمخاطر
توفر Visa وMastercard شبكة المدفوعات، لكنها لا تضمن نشاط المنصة. وقد ذكرت Mastercard في موادها الخاصة ببرامج البطاقات المشفرة أن هذه البرامج تتطلب فحوصات لمكافحة غسل الأموال، وفحصًا للعقوبات، ومراقبة مستمرة للاحتيال.
تمر معاملة بطاقة U غالبًا عبر أكثر من طبقة من إدارة المخاطر. ففتح عدد كبير من البطاقات خلال فترة قصيرة، أو استخدام عدة حسابات للجهاز نفسه، أو إجراء معاملات اختبارية صغيرة بشكل متكرر، أو تغيير عناوين IP كثيرًا، أو الإنفاق السريع في عدة بلدان، كلها قد تؤدي إلى فرض قيود. كما يمكن أن تؤثر كثرة المعاملات الفاشلة والاستردادات في البرنامج بأكمله، وقد تمتد في الحالات الخطيرة إلى مستخدمين آخرين تحت BIN نفسه.
وفي بعض الأحيان، لا يرى دعم المنصة سوى رسائل مثل Do not honor أو Generic decline، من دون معرفة الطبقة التي رفضت المعاملة فعليًا. وهذا أحد أسباب صعوبة تتبّع مشكلات بطاقات U: فالمستخدم يتحدث إلى المنصة، لكن الجهة التي تتخذ قرار السماح قد تكون شركة أخرى.
8. ليست KYC هي الخطر الوحيد؛ بل إن عدم اتساق القواعد بمرور الوقت هو الأكثر إزعاجًا
تروّج بعض بطاقات U لميزة «بدون KYC»، لكن غياب التحقق من الهوية بالكامل ليس واقعيًا في الاستخدام الطويل، أو عند رفع الحدود، أو عند معالجة السحوبات. وتطلب FATF من مزوّدي خدمات الأصول الافتراضية اعتماد تدابير مكافحة غسل الأموال القائمة على المخاطر. ومع التوسع في تطبيق Travel Rule، قد يلزم جمع وحفظ أو نقل معلومات الهوية والأموال الخاصة بطرفي المعاملة.
ومن أمثلة المراجعات الشائعة:
يُطلب عند التسجيل قدر محدود من البيانات، ثم يُطلب KYC كامل عند السحب أو عند الشحن بمبالغ كبيرة؛
يُطلب تقديم سجلات من منصات التداول، أو أدلة على مصدر الأموال على السلسلة، أو إثبات دخل؛
تكون جهة إصدار وثيقة الهوية أو مكان الإقامة خارج نطاق الخدمة؛
لا تتطابق على المدى الطويل بيانات IP أو رقم الهاتف أو العنوان أو معلومات الهوية؛
تكون الأموال قد مرت عبر عناوين مصنفة عالية المخاطر؛
يعتمد المستخدم على هوية شخص آخر أو على حساب تم شراؤه.
إن KYC المعقول ليس في حد ذاته إشارة خطر. ما يستدعي الحذر أكثر هو أن تقلل المنصة عمدًا من متطلبات التحقق قبل الشحن، ثم تفرض بعد دخول الأموال شروطًا يكاد يستحيل على المستخدم تلبيتها. والحسابات المشتراة شديدة الخطورة على وجه الخصوص. فإذا لم تتطابق السيطرة على الحساب مع الهوية الحقيقية وبيئة الجهاز، فقد يُجمَّد الرصيد بسهولة عند طلب إعادة التحقق.
9. حتى إذا وافقت الجهة المصدرة، فقد يرفض التاجر المعاملة
لدى التجار والجهات المحصِّلة أنظمة خاصة لإدارة المخاطر. فقد تتحقق من بلد الإصدار، ومنطقة الحساب، وعنوان IP، وعنوان الفوترة، والرمز البريدي، ونوع البطاقة، وقدرات 3DS، وسجل المحاولات الفاشلة. ويُستخدم EMV 3-D Secure لتقليل احتيال المدفوعات غير الحاضرة، لكن تشغيل المصادقة، والطريقة المستخدمة، وما إذا كانت المعاملة ستُعتمد نهائيًا، كلها تعتمد على الجهة المصدرة والتاجر وظروف المعاملة.
لذلك، قد تكون البطاقة ممولة وبحال جيدة، ومع ذلك يفشل الدفع في موقع معين، وهذا لا يعني بالضرورة أن المنصة فيها مشكلة. فقد لا يقبل التاجر البطاقات الافتراضية أو المسبقة الدفع، أو قد يرى أن منطقة الحساب لا تتوافق مع منطقة البطاقة. كما أن تغيير IP بشكل متكرر وإدخال عناوين أجنبية عشوائية لا يؤدي عادةً إلا إلى مزيد من التضارب.
10. التفويضات المسبقة، وعمليات الاسترداد، ورد المبالغ، هي مجموعة أخرى من المخاطر بعد إصدار البطاقة
يركز كثيرون فقط على فتح البطاقة وشحنها، ثم يكتشفون عند وقوع نزاع أن قدرات الدعم اللاحق تختلف كثيرًا من بطاقة U إلى أخرى.
التفويضات المسبقة تجمد الرصيد
قد تقوم الفنادق، وشركات تأجير السيارات، ومحطات الوقود ذاتية الخدمة، وبعض تجار الاشتراكات، بحجز تفويض مسبق أولًا. وقد يكون المبلغ المحجوز أكبر من قيمة العملية النهائية، وقد يشمل أيضًا الضرائب أو الوديعة أو الإكرامية أو هامش تغير سعر الصرف. وحتى إذا فشل طلب التاجر، فقد لا يُفرج عن الحجز فورًا. قد يعرض التطبيق 100 دولار، بينما لا يكون المتاح فعليًا للإنفاق إلا 40 دولارًا.
عمليات الاسترداد تمر عبر أطراف متعددة
بعد أن يبدأ التاجر الاسترداد، لا تزال الأموال بحاجة إلى المرور عبر الجهة المحصلة، وشبكة البطاقة، ومعالج الدفع، والجهة المصدرة، ومنصة بطاقة U. وإذا كانت البطاقة الأصلية قد أُغلقت، أو تم استبدال رقمها، أو حدث خطأ في المطابقة الداخلية للرصيد، فقد يتأخر وصول المبلغ المسترد.
لا ينبغي افتراض وجود حماية للنزاعات
تختلف حماية المستهلك بحسب الولاية القضائية، ونوع البطاقة، والجهة المصدرة. وقد أوضح CFPB في الولايات المتحدة أن بعض البطاقات المسبقة الدفع المسجَّلة قد تحصل على حماية من الأخطاء والمعاملات غير المصرح بها، لكن هذه القواعد لا يمكن نقلها مباشرةً إلى جميع بطاقات U الخارجية والبطاقات الافتراضية المجهولة. وقبل استخدام البطاقة، ينبغي مراجعة اتفاقية البطاقة لمعرفة المسؤولية عن المعاملات غير المصرح بها، وفترات الاعتراض، وشروط الاسترداد العكسي، ومواعيد التحقيق، والرصيد المؤقت، والرسوم. فإذا لم تكن لدى المنصة أي قواعد واضحة للنزاعات، أو كانت تعالج كل شيء فقط عبر محادثات خاصة على وسائل التواصل، فسيكون المستخدم في موقف ضعيف عند حدوث مشكلة.
11. غالبًا ما يبدأ الاحتيال من حساب المستخدم نفسه
حتى إذا كانت المنصة والجهة المصدرة تعملان بشكل طبيعي، فقد تتعرض البطاقة لسوء الاستخدام بسبب التصيّد أو اختراق الحساب. ومن المداخل الشائعة: المواقع الرسمية المزيفة، والدعم المزيف، وإضافات المتصفح الخبيثة، وبرامج التحكم عن بُعد، واختراق البريد الإلكتروني، وعمليات استبدال شرائح SIM. وإذا تسرب رقم البطاقة، وتاريخ الانتهاء، ورمز CVC، ورمز التحقق عبر SMS معًا، فقد يتمكن المهاجم من تنفيذ دفعة من دون حضور البطاقة.
يفرض معيار PCI DSS على الجهات التي تتعامل مع بيانات حسابات الدفع اعتماد تدابير حماية تقنية وتشغيلية مناسبة، لكن على المستخدم أيضًا أن يدير معلوماته بعناية:
عدم إرسال لقطات تتضمن رقم البطاقة كاملًا إلى خدمة العملاء؛
عدم مشاركة وثائق الهوية أو إيصالات الشحن في المجموعات؛
عدم إعطاء رموز SMS لأي شخص؛
عدم تثبيت تطبيقات أو إضافات أو ملفات تعريف غير معروفة المصدر؛
استخدام كلمات مرور مختلفة للبريد الإلكتروني، ومنصة بطاقة U، ومنصات التداول؛
تعطيل المدفوعات عبر الإنترنت أو خفض الحدود عند عدم الاستخدام.
المنصات التي تدعم التجميد الفوري، وتنبيهات المعاملات، وحدود الإنفاق المستقلة، وإعادة تعيين أرقام البطاقات الافتراضية، تجعل التحكم في الخسائر أسهل عند حدوث أمر غير طبيعي.
12. قد يكون تسرب بيانات KYC أكثر إزعاجًا من خسارة رصيد البطاقة
يتطلب التقديم على بطاقة U عادةً مستندات الهوية، وصورة الوجه، ورقم الهاتف، والبريد الإلكتروني، والعنوان، وأحيانًا حتى مستندات تثبت الدخل أو مصدر الأموال. وإذا كانت قدرات المنصة في حماية البيانات ضعيفة، فإن العواقب لا تقتصر على الاحتيال على البطاقة. إذ يمكن استخدام وثائق الهوية والبيانات البيومترية المسرّبة لفتح حسابات، أو لعمليات احتيال موجهة، أو لانتحال الهوية، وهذه المعلومات لا يمكن تغييرها بسهولة كما تُغيَّر كلمات المرور.
ينبغي أن توضّح سياسة الخصوصية، على الأقل، مَن الذي ينفذ KYC، وأين تُخزن البيانات، ومع أي جهات إصدار أو مزودي امتثال تُشارك، ومدة الاحتفاظ بها، وكيف سيتم إخطار المستخدم في حال حدوث تسرب. كما يجب عدم إرسال وثائق الهوية وبيانات التحقق الوجهي عبر وكلاء مجهولي الهوية. فالوكيل مجرد قناة مبيعات؛ وقد لا يكون موظفًا في المنصة، وقد لا يخضع لرقابة رسمية على الوصول إلى البيانات.
13. إذا ظهرت هذه العلامات، فلا تتسرع في الشحن
ظهور علامة واحدة لا يكفي للحكم بأن المنصة غير آمنة. ولكن إذا ظهرت عدة علامات معًا، فينبغي خفض مستوى التعرض.
تعذر العثور على الشركة المشغلة
لا يعرض الموقع الاسم القانوني الكامل، أو العنوان المسجل، أو الشروط، أو قنوات الشكاوى، بينما يقتصر الدعم على Telegram أو WhatsApp.
عدم توضيح مَن الذي يصدر البطاقة
تكرر المنصة عبارات مثل «بطاقة Visa رسمية» أو «قناة بمستوى بنكي»، لكنها لا تفصح عن المؤسسة المصدرة أو مدير البرنامج.
وعود بنجاح مضمون 100%
عبارات مثل «يمكن لأي دولة فتحها»، أو «لن تُحظر أبدًا»، أو «تعمل مع كل التجار»، أو «نجاح 100% في دفع ChatGPT»، ليست أمورًا يمكن لمنتج دفع منظم أن يضمنها. فما زالت المعاملات خاضعة للجغرافيا، وBIN، و3DS، وسياسة التاجر، والرقابة اللحظية على المخاطر.
تشجيع شراء حسابات جاهزة
الحساب المسجل بهوية شخص آخر يترك مجالًا شبه معدوم لمعالجة المشكلات عند طلب إعادة التحقق.
إمكانية الشحن فقط من دون خروج سلس
كون المنصة تدعم الشحن بالعملات المشفرة فقط لا يعد مشكلة تلقائيًا. لكن إذا كانت في الوقت نفسه لا تدعم السحب، ولا تنشر قواعد الاسترداد، ولا تشرح كيفية حفظ الأموال، فسيصبح المستخدم في وضع سلبي بعد إرسال أمواله.
رسوم مخفية بعمق
قد تبدو رسوم فتح البطاقة منخفضة، لكن تظهر لاحقًا رسوم الشحن، ورسوم التحويل، والرسوم عبر الحدود، ورسوم المعاملات الفاشلة، ورسوم الاسترداد، ورسوم إغلاق البطاقة.
تغييرات متكررة في النطاق والعلامة التجارية
إذا كانت المنصة تغيّر موقعها، أو تطبيقها، أو حسابات الدعم، أو كيانها القانوني عدة مرات خلال فترة قصيرة، فقد تكون تحاول فصل نفسها عن الشكاوى أو المشكلات التنظيمية أو سجلها السابق.
طلب التحويل إلى محفظة شخصية
المنصة الشرعية تخصص عادةً عنوان إيداع داخل نظامها وتعرض الشبكة والرمز وقواعد الإيداع. أما إذا أرسل الدعم عنوان محفظة شخصية بشكل عابر، فالمخاطر مرتفعة.
14. كيف تحكم مسبقًا على ما إذا كانت بطاقة U موثوقة نسبيًا
ابدأ بالتحقق من الجهة المشغلة، ثم تحقق من الجهة المصدرة. وإذا لم يكن أي منهما واضحًا، فليس هناك جدوى كبيرة من مواصلة دراسة هيكل الرسوم أو المكافآت. بعد ذلك، تحقق من بنية الأموال: هل تبقى الأموال بعد الشحن على شكل عملات مستقرة، أم تتحول إلى عملة ورقية أو رصيد داخلي؟ هل السحب مدعوم؟ وهل يؤدي السحب إلى KYC إضافي؟ وإذا أغلقت المنصة، فكيف يُعاد الرصيد غير المستخدم؟
كما أن اتفاقية البطاقة مهمة. ولا حاجة إلى حفظ عشرات الصفحات، لكن يجب العثور على العناصر الآتية:
البلدان المدعومة ومناطق إصدار الهوية المقبولة؛
فئات التجار المحظورة؛
حدود كل معاملة، والحدود اليومية والشهرية؛
قواعد الاشتراكات، وأجهزة الصراف الآلي، والتفويضات المسبقة؛
معالجة الاستردادات، ورد المبالغ، والمعاملات غير المصرح بها؛
شروط التجميد وإغلاق الحساب؛
معالجة الرصيد بعد إغلاق البطاقة.
وأخيرًا، من الأفضل إجراء اختبار صغير مكتمل الدورة. اشحن مبلغًا صغيرًا، ثم نفّذ عملية شراء عادية، ثم جرّب استردادًا وسحبًا. كما أن معرفة ما إذا كان 3DS يعمل بشكل طبيعي وما إذا كان الدعم يستطيع العثور على سجل التفويض أهم من لقطات النجاح المنتشرة في المجموعات. فنجاح دفعة واحدة لا يثبت إلا نجاح تلك الدفعة بعينها. ولا يمكن القول إن المستخدم فهم المنصة فهمًا أساسيًا إلا إذا نجحت عمليات الشحن، والإنفاق، والاسترداد، والسحب كلها.
15. كيف تُبقي المخاطر ضمن نطاق يمكن تحمله
بطاقات U مناسبة للدفع، وليست مناسبة لحفظ الأموال على المدى الطويل. وأبسط طريقة هي الشحن وفقًا للاحتياجات القريبة للإنفاق، وعدم الاحتفاظ بأرصدة كبيرة على البطاقة. كما ينبغي التعامل مع أمان الحساب بشكل منفصل. استخدم بريدًا إلكترونيًا مخصصًا وكلمة مرور قوية لحساب بطاقة U، وفعّل المصادقة الثنائية، وتنبيهات تسجيل الدخول، وإشعارات المعاملات. ولا تشحن نيابةً عن الآخرين، ولا تدفع عنهم، ولا تتلقى أموالًا مجهولة المصدر، ولا تُعر بطاقتك للآخرين.
ينبغي الاحتفاظ بسجلات الشحن، والدفع، والاسترداد، والسحب، والمراسلات مع الدعم. وإذا تغيّرت الجهة المصدرة الأساسية، أو الشروط، أو الرسوم، أو مناطق الخدمة، فيجب اتخاذ قرار سريع بشأن ما إذا كان ينبغي نقل الرصيد. قد تبدو المكافآت العالية واسترداد النقود مغرية، لكن لا ينبغي أن تكون سببًا للاحتفاظ بالأموال على المنصة على المدى الطويل. وكلما ارتفعت الحوافز، زادت أهمية فهم كيفية تغطية المنصة لتكاليفها.
16. ما أصعب المخاطر في بطاقات U؟
عادةً ما تترك حالات الاحتيال على البطاقة معاملات واضحة، كما أن إجراءات التجميد والنزاع تكون أكثر وضوحًا نسبيًا. لكن الأصعب هو حدوث خلل في الشراكات الأساسية أو في بنية الأموال نفسها. فعلى سبيل المثال، قد لا تكون أموال العملاء قد فُصلت بشكل مناسب، أو قد تتعرض جهة الحفظ لحادث أمني، أو قد تتعرض العملة المستقرة لضغط استرداد، أو قد ينهي المُصدر البرنامج، أو قد تؤدي مراجعة الامتثال إلى تجميد دفعة كاملة من الحسابات، أو قد تنهار المنصة من دون أن تتمكن من مطابقة أرصدة المستخدمين. وفي مثل هذه الحالات، لن يفيد تغيير رقم البطاقة، وقد لا تملك خدمة العملاء أصلًا صلاحية حل المشكلة.
لذلك، لا ينبغي تقييم أمان بطاقة U بمجرد السؤال: «هل ما زالت البطاقة تعمل؟». والمعايير الأكثر فائدة هي:
من الذي يشغّل المنصة؟
من الذي يحفظ أصول المستخدمين؟
من الذي يصدر البطاقة؟
كيف تُفصل أموال العملاء؟
ما الإجراء الذي يُعاد من خلاله الرصيد إذا توقفت البطاقة عن العمل أو أُغلقت المنصة؟
لا توجد بطاقة U يمكنها أن تضمن عدم حدوث مشكلة أبدًا. وما يستطيع المستخدم العادي فعله هو ضبط الرصيد، واستخدام هويته الحقيقية، وتجنّب المنصات غير الشفافة، والتأكد دائمًا من توفر وسائل دفع بديلة لديه. وإذا استُخدمت بطاقة U كأداة دفع، فقد تحل الكثير من احتياجات الإنفاق عبر الحدود. أما إذا استُخدمت كحساب بنكي للاحتفاظ بمبالغ كبيرة على المدى الطويل، فستكون طبيعة المخاطر مختلفة تمامًا.
نطاق المصادر وحدود الاستنتاج
تحقق من المصادر الأولية: What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges? ؛ FATF Standards on Virtual Assets and VASPs ؛ Visa Core Rules and Visa Product and Service Rules.
تعتمد الحقائق القابلة للتحقق في هذا المقال حول أمان حسابات بطاقات U، وبرامج الإصدار، ومخاطر خدمات الأصول الافتراضية على الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما الحالة الفعلية للخدمة، والرسوم، والأهلية، والنطاق الجغرافي، فينبغي التأكد منها من صفحة الجهة المصدرة أو المنصة وقت التقديم.
وقد تؤدي اختلافات الجهة المصدرة، والمنطقة، ومستوى الحساب، وقواعد التاجر إلى نتائج مختلفة. أما التجارب، ومعدلات النجاح، ومقارنات الرسوم، أو أحكام الاتجاه التي لم تُفصح عنها المصادر الأولية أعلاه مباشرةً، فهي تحليلات أو استنتاجات، ولم تؤكدها رسميًا الجهات المعنية فيما يخص الحالات الفردية.