
عند الدفع باستخدام بطاقة U، قد تواجه موقفًا محيرًا: يوجد رصيد في البطاقة، وحالتها تبدو طبيعية، ومع ذلك يتم رفض الدفع.
هذا لا يعني بالضرورة أن البطاقة معطلة، ولا يعني تلقائيًا أن المنصة تواجه مشكلة.
من لحظة إرسال معاملة البطاقة حتى ظهور النتيجة، قد تمر المعاملة عبر منصة بطاقة U، والجهة المصدرة، ومعالج الدفع، وشبكات البطاقات مثل Visa أو Mastercard، والجهة المستحوذة الخاصة بالتاجر، إضافة إلى نظام إدارة المخاطر لدى التاجر نفسه. وإذا رفض أي طرف تمرير العملية، فقد لا يرى المستخدم سوى رسالة مثل “Card declined” أو “استخدم طريقة دفع أخرى”.
لذلك، عند فشل العملية، لا تكرر المحاولة بشكل متواصل. عادةً يكون فحص النقاط التالية بالترتيب أكثر فاعلية في تحديد السبب.
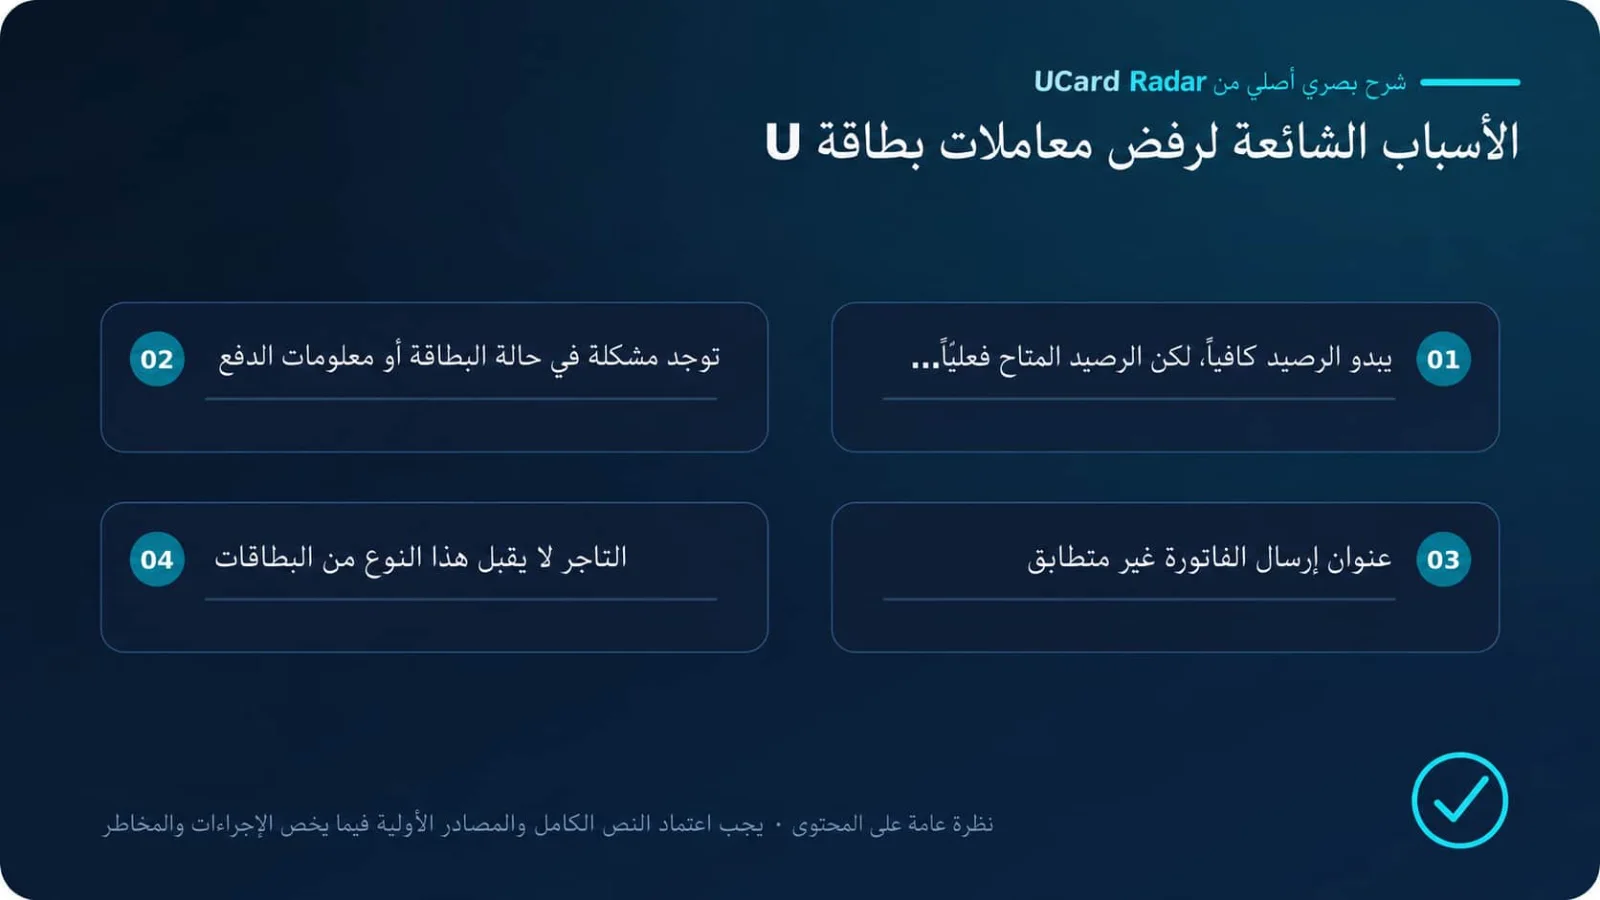
1. يبدو الرصيد كافيًا، لكن الرصيد المتاح فعليًا غير كافٍ
هذه من أكثر الحالات شيوعًا.
الرصيد الإجمالي الذي تعرضه منصة بطاقة U لا يساوي بالضرورة المبلغ المتاح فعليًا للمعاملة. ما يدخل في عملية التفويض هو الرصيد المتاح، وقد يكون جزء منه محجوزًا بسبب معاملات أخرى.
المبلغ النهائي أعلى من السعر المعروض
قد لا يكون السعر الظاهر على موقع أجنبي هو المبلغ النهائي الذي سيتم خصمه. عند تأكيد الطلب قد تُضاف ضريبة المبيعات أو ضريبة القيمة المضافة أو رسوم الخدمة أو الشحن أو الإكرامية.
على سبيل المثال، قد يكون سعر المنتج 20 دولارًا، بينما يصبح المبلغ النهائي 22 دولارًا. إذا كان في البطاقة 20 دولارًا فقط، فقد تُرفض المعاملة بسبب عدم كفاية الرصيد.
تحويل العملة يؤدي إلى تكاليف إضافية
إذا كانت عملة تسوية البطاقة مختلفة عن عملة الخصم لدى التاجر، فسيحدث تحويل للعملة. وقد تفرض بعض المنصات رسوم تحويل، كما قد يختلف سعر الصرف المستخدم عند التفويض عن السعر المستخدم عند التسوية.
لذلك، شحن البطاقة بالمبلغ المحسوب بدقة وفق سعر الصرف اللحظي ليس خيارًا آمنًا. عند وجود تحويل عملة، من الأفضل ترك هامش إضافي في الرصيد.
التفويضات المسبقة أو المعاملات المعلقة حجزت جزءًا من الرصيد
غالبًا ما تقوم الفنادق وشركات تأجير السيارات ومحطات الوقود بحجز مبلغ كتفويض مسبق. كما قد ينفذ بعض التجار معاملة اختبار صغيرة للتحقق من البطاقة.
وقد تؤدي تجديدات الاشتراكات والطلبات المكررة والطلبات التي لم تُلغَ بعد إلى حجز جزء من الرصيد مؤقتًا. في هذه الحالة قد يبدو الرصيد الإجمالي كافيًا، بينما لا يكون الرصيد المتاح كافيًا.
عند الفحص، ركز على ما يلي:
الرصيد المتاح، وليس إجمالي رصيد الحساب؛
وجود معاملات Pending أو قيد المعالجة؛
ما إذا كنت قد دفعت مؤخرًا لفندق أو سيارة مستأجرة أو وقود أو اشتراك؛
ما إذا كانت المبالغ المستردة أو العمليات الملغاة قد عادت فعليًا إلى الرصيد.
2. توجد مشكلة في حالة البطاقة أو بيانات الدفع
إذا لم يكن الرصيد هو المشكلة، فتحقق من البطاقة نفسها.
البطاقة مجمدة أو منتهية الصلاحية أو لم تُفعّل بعد
قد يكون المستخدم قد جمّد البطاقة يدويًا، أو قد تكون المنصة قد فرضت قيودًا عليها بسبب عدة عمليات فاشلة أو تغير جهاز تسجيل الدخول أو مراجعة الحساب. كما تحتاج البطاقات الفعلية وبعض البطاقات الافتراضية إلى التفعيل قبل الاستخدام.
كذلك، إذا غيّرت المنصة شريك إصدار البطاقات، فقد تتوقف البطاقة القديمة قبل تاريخ الانتهاء المطبوع عليها.
تحقق مما إذا كانت البطاقة:
مفعلة؛
حالتها Active أو طبيعية؛
غير مجمدة مؤقتًا؛
ما زالت ضمن فترة الصلاحية؛
لم يتم استبدالها ببطاقة جديدة؛
لديها صلاحية الدفع عبر الإنترنت أو نوع المعاملة المطلوب.
تم إدخال رقم البطاقة أو تاريخ الانتهاء أو CVC بشكل خاطئ
من الأخطاء الشائعة عند نسخ بيانات البطاقة يدويًا فقدان رقم واحد، أو استخدام رقم بطاقة قديمة، أو عكس تنسيق تاريخ الانتهاء، أو قيام المتصفح بإدخال CVC قديم تلقائيًا.
تستخدم بعض البطاقات الافتراضية رمز أمان ديناميكيًا، لذلك يتغير CVC بصورة دورية. إذا ظهر incorrect_cvc، فارجع إلى التطبيق الرسمي وتحقق من البيانات الحالية بدلًا من استخدام المعلومات المحفوظة في المتصفح.
كما يجب إدخال اسم حامل البطاقة بالطريقة التي تحددها المنصة. لا تضف ألقابًا أو اختصارات أو رموزًا خاصة من تلقاء نفسك.
3. عنوان الفوترة غير متطابق
عنوان الفوترة من أكثر النقاط التي تسبب أخطاء في مدفوعات بطاقة U.
يستخدم بعض التجار أنظمة للتحقق من العنوان، مثل الرمز البريدي أو عنوان الشارع أو بلد إصدار البطاقة. وإذا لم تتطابق المعلومات التي أدخلها المستخدم مع سجلات الجهة المصدرة، فقد يتم رفض المعاملة مباشرة.
من الأخطاء الشائعة استخدام عنوان السكن الحقيقي كعنوان فوترة للبطاقة. ليس من الضروري أن يكون العنوانان متطابقين. عندما تطلب صفحة الدفع Billing Address، استخدم أولًا العنوان الذي تعرضه منصة بطاقة U، أما عنوان الشحن فيجب أن يعكس عنوان الاستلام الفعلي.
وتحقق أيضًا من:
صحة الرمز البريدي؛
توافق البلد والمنطقة أو الولاية والمدينة؛
عدم وجود تعارض بين منطقة الحساب وبلد الفوترة؛
ما إذا كانت المنصة توفر رمزًا بريديًا فقط من دون عنوان كامل.
بعض التجار يتحققون من الرمز البريدي فقط، بينما يقوم آخرون أيضًا بتحليل بلد الإصدار وعنوان IP ومنطقة الحساب. القواعد ليست موحدة، ولذلك قد تعمل البطاقة في موقع وتفشل في موقع آخر.
4. التاجر لا يقبل هذا النوع من البطاقات
وجود شعار Visa أو Mastercard على البطاقة يعني فقط أنها تعمل عبر تلك الشبكة، ولا يعني أن كل التجار ملزمون بقبولها.
قد تُصنّف بطاقة U باعتبارها بطاقة مسبقة الدفع أو بطاقة خصم أو بطاقة افتراضية أو بطاقة أعمال أو بطاقة صادرة من خارج البلد. ويمكن للتاجر رفض بعض الأنواع وفقًا لقواعده الخاصة.
قيود على البطاقات مسبقة الدفع والافتراضية
غالبًا ما تفرض الفنادق وشركات تأجير السيارات ومنصات الإعلانات والخدمات السحابية وبعض مواقع الاشتراكات قيودًا أكبر على البطاقات مسبقة الدفع أو الافتراضية. ويرتبط ذلك عادةً بالودائع والخصومات اللاحقة ومخاطر الاحتيال.
بعض الخدمات تشترط بطاقة ائتمان تحديدًا. وفي هذه الحالة قد يفشل الدفع حتى مع وجود رصيد كافٍ في بطاقة U إذا تم التعرف عليها كبطاقة خصم أو بطاقة مسبقة الدفع.
بلد إصدار البطاقة غير مدعوم
تقبل الكثير من خدمات المحتوى الرقمي ومتاجر التطبيقات وخدمات العضوية المحلية البطاقات الصادرة من دول محددة فقط. ويمكن للتاجر معرفة منطقة الإصدار من خلال BIN، ولذلك لا يؤدي تغيير عنوان الفوترة عادةً إلى تجاوز هذا القيد.
إذا ظهر card_not_supported، فتحقق أولًا من نوع البطاقة وبلد الإصدار بدلًا من تغيير الاسم أو العنوان مرارًا.
5. البطاقة لا تدعم هذا النوع من المعاملات
تختلف الوظائف المتاحة من بطاقة U إلى أخرى. فبعض البطاقات مناسبة فقط للتسوق عبر الإنترنت، وبعضها يدعم الدفع في المتاجر وATM، بينما تمنع منتجات أخرى الاشتراكات أو الإعلانات أو بعض المعاملات المالية.
عدم دعم المدفوعات المتكررة
تستخدم خدمات مثل ChatGPT وClaude وMidjourney وNetflix وSpotify عادةً المدفوعات المتكررة. وإذا كانت البطاقة لا تدعم Recurring Payment، فقد يفشل الدفع الأول، أو قد ينجح الشهر الأول ثم يفشل التجديد.
عدم دعم الدفع في المتاجر أو معاملات ATM
بعض البطاقات الافتراضية تعمل عبر الإنترنت فقط. وحتى إذا أمكن إضافتها إلى Apple Pay أو Google Pay، فهذا لا يعني بالضرورة أنها تدعم الدفع اللاتلامسي في المتاجر.
الأمر نفسه ينطبق على ATM. فبعض المنتجات لا تسمح بالسحب النقدي مطلقًا، وبعضها يسمح به باستخدام البطاقة الفعلية فقط.
تقييد فئات معينة من التجار
يمكن للجهة المصدرة فرض قيود حسب Merchant Category Code أو MCC. وتشمل الفئات التي كثيرًا ما تخضع للقيود العملات المشفرة، والمقامرة، والتحويلات المالية، وما يعادل النقد، والمحتوى للبالغين، والاستثمارات المالية، وبطاقات الهدايا.
وقد تفرض بعض البطاقات أيضًا قيودًا على الإعلانات أو الخدمات السحابية. وتعتمد القواعد الدقيقة على المنصة واتفاقية البطاقة لدى الجهة المصدرة.
6. يوجد اختلاف كبير بين معلومات المناطق
لا تعتمد أنظمة المخاطر لدى التجار على البطاقة وحدها، بل قد تجمع عدة معلومات معًا، مثل:
منطقة تسجيل الحساب؛
عنوان IP الحالي؛
رمز الدولة لرقم الهاتف؛
منطقة إصدار البطاقة؛
عنوان الفوترة؛
المنطقة المرتبطة بحساب التاجر.
إذا كانت هذه البيانات موزعة على عدة دول، فمن المرجح أن تعتبر المعاملة غير طبيعية. على سبيل المثال، قد يكون الحساب مسجلًا في سنغافورة، بينما يكون IP في البر الرئيسي للصين، والبطاقة صادرة من الولايات المتحدة، وعنوان الفوترة في المملكة المتحدة. كل عنصر بمفرده قد يبدو مقبولًا، لكن اجتماعها قد يثير الشك.
استخدام VPN ليس حلًا شاملًا أيضًا. البيئة المستقرة والمنطقية عادةً أكثر موثوقية من تغيير عنوان IP بشكل متكرر.
7. لم تنجح مصادقة 3-D Secure
3-D Secure، أو 3DS، هو إجراء شائع للتحقق من هوية المستخدم في المدفوعات عبر الإنترنت. وقد يحتاج المستخدم إلى إدخال رمز يصله عبر SMS أو البريد الإلكتروني، أو تأكيد العملية داخل تطبيق الجهة المصدرة.
من المشكلات الشائعة:
البطاقة لا تدعم 3DS؛
رقم الهاتف أو البريد الإلكتروني المرتبط بالحساب غير صحيح؛
وصول رسالة التحقق إلى مجلد البريد المزعج؛
تعطيل إشعارات التطبيق؛
حظر نافذة المصادقة بواسطة المتصفح؛
تعطيل ملفات تعريف الارتباط الخاصة بطرف ثالث؛
انتهاء المهلة؛
إدخال رمز التحقق بشكل خاطئ.
إذا ظهر authentication_required، فهذا يعني أن المعاملة تحتاج إلى إكمال المصادقة. وإذا ظهر authentication_failed، فهذا يعني أن المصادقة بدأت لكنها لم تنجح.
يمكن تجربة متصفح آخر أو الوضع الخفي وتعطيل الإضافات التي قد تحظر النوافذ المنبثقة. ومع ذلك، لا ترسل المعاملة نفسها بشكل متكرر حتى لا تفعّل أنظمة مخاطر إضافية.
8. الجهة المصدرة أو التاجر حظر المعاملة مباشرة
حتى لو كان الرصيد والعنوان وبيانات البطاقة صحيحة، قد يتم رفض المعاملة بسبب أنظمة إدارة المخاطر.
إدارة المخاطر لدى الجهة المصدرة
من السلوكيات التي قد تفعّل قواعد الأمان:
عدد كبير من المعاملات خلال فترة قصيرة؛
عدة معاملات اختبار صغيرة متتالية؛
أن تكون أول عملية بمبلغ كبير أو لدى تاجر عالي المخاطر؛
إدخال CVC بشكل خاطئ عدة مرات؛
إجراء عمليات في دول مختلفة خلال فترة قصيرة؛
أن يكون مبلغ العملية مختلفًا بشكل كبير عن النمط المعتاد؛
استخدام بيانات البطاقة نفسها في عدة حسابات؛
أن يكون الحساب قيد مراجعة KYC أو مصدر الأموال.
من الرسائل الشائعة do_not_honor وgeneric_decline وrestricted_card وtransaction_not_allowed. وهي نتائج عامة، ولا يتمكن التاجر عادةً من رؤية السبب الدقيق لدى الجهة المصدرة.
إدارة المخاطر لدى التاجر
قد يمنع التاجر المعاملة قبل أن تصل أصلًا إلى الجهة المصدرة.
يمكن للتاجر فحص عمر الحساب، وبصمة الجهاز، وIP، وعنوان الشحن، وBIN، وعدد العمليات الفاشلة السابقة، وتكرار الطلبات. وقد يُعتبر الحساب الجديد الذي يشتري فورًا منتجًا مرتفع السعر، أو يبدل عدة بطاقات بسرعة، أو يكرر المحاولة بعد الفشل حسابًا مشبوهًا.
طريقة بسيطة لمعرفة الجهة التي تسبب المشكلة هي إجراء دفعة صغيرة لدى تاجر آخر عادي.
إذا نجحت البطاقة لدى تاجر آخر، فمن المرجح أن البطاقة نفسها تعمل بشكل طبيعي، وأن المشكلة مرتبطة بتوافق التاجر الأصلي أو نظام المخاطر لديه. أما إذا فشلت لدى جميع التجار، فتحقق من الجهة المصدرة وحالة الحساب وقناة الدفع في المنصة.
9. التفويض المسبق والحدود وحالة KYC
يمكن أن تؤدي هذه الحالات الثلاث جميعًا إلى وجود رصيد مع عدم القدرة على الدفع.
التفويض المسبق أعلى من قيمة الاستهلاك الفعلية
الفنادق وشركات تأجير السيارات ومحطات الوقود لا تعتمد دائمًا المبلغ النهائي فقط. فإذا كان الإنفاق المتوقع 100 دولار، قد يحجز التاجر 200 دولار كضمان. وإذا كان رصيد البطاقة 150 دولارًا فقط، فلن يتم اعتماد العملية.
يحدد التاجر مبلغ التفويض المسبق، ولا تستطيع منصة بطاقة U عادةً إعطاء رقم دقيق مسبقًا. ولذلك فإن الحالات التي تتطلب ضمانًا كبيرًا ليست مناسبة جدًا لبطاقات مسبقة الدفع ذات الرصيد المحدود.
تم الوصول إلى حد المعاملات
قد تضع بطاقة U حدودًا منفصلة لكل معاملة، وحدودًا يومية وشهرية، وحدودًا لـATM، وللدفع عبر الإنترنت، وللدفع اللاتلامسي. وعادةً تكون حدود الحسابات التي لم تكمل KYC المتقدم أقل.
إذا تم الوصول إلى أي من هذه الحدود، فقد تُرفض العملية حتى لو بقي رصيد في البطاقة.
الحساب قيد المراجعة
قد تؤدي وثيقة هوية منتهية، أو نقص إثبات العنوان، أو فشل التحقق بالوجه، أو مراجعة مصدر الأموال، أو توقف دعم منطقة المستخدم إلى فرض قيود على الحساب.
وتسمح بعض المنصات أثناء المراجعة بتسجيل الدخول ورؤية الرصيد، لكنها توقف الإنفاق والسحب. لذلك فإن ظهور البطاقة بحالة «طبيعية» لا يكفي دائمًا، ويجب أيضًا مراجعة إشعارات الحساب وصفحة KYC.
10. وصول عملية الشحن لا يعني أن البطاقة أصبحت جاهزة للدفع
في بعض المنصات، يكون حساب المحفظة منفصلًا عن حساب البطاقة.
بعد وصول USDT أو USDC قد تحتاج إلى انتظار تأكيدات الشبكة، أو إكمال التحويل، أو نقل الأموال يدويًا إلى رصيد البطاقة. كما قد تقلل رسوم الإيداع والتحويل من المبلغ الذي يصل فعليًا.
تحقق من:
ما إذا تم تأكيد الإيداع على الشبكة؛
ما إذا تمت إضافة الرصيد إلى المحفظة؛
ما إذا كان النقل اليدوي مطلوبًا؛
ما إذا تم تحويل العملة المستقرة؛
ما إذا تم تحديث الرصيد المتاح للبطاقة.
وصول الأموال إلى المنصة لا يعني بالضرورة وصولها إلى البطاقة.
11. لماذا ينجح الدفع الأول للاشتراك ثم يفشل التجديد؟
فشل تجديد الاشتراكات أمر شائع، ولا يعني بالضرورة أن التاجر توقف فجأة عن قبول البطاقة.
من الأسباب المحتملة:
عدم كفاية الرصيد عند التجديد؛
ارتفاع سعر الاشتراك أو تغير الضرائب؛
انتهاء صلاحية البطاقة القديمة أو استبدالها؛
توقف البطاقة عن دعم المدفوعات المتكررة؛
إعادة فحص عنوان الفوترة من جانب التاجر؛
تقييد BIN الخاص بالجهة المصدرة؛
طلب التاجر إجراء مصادقة 3DS مرة أخرى؛
تغيير المنصة لرقم البطاقة أو CVC.
بعد استبدال البطاقة، حدّث معلومات الدفع المحفوظة لدى التاجر. فتغيير رقم البطاقة فقط مع إبقاء تاريخ الانتهاء أو CVC القديم قد يؤدي إلى استمرار الفشل.
12. عطل مؤقت في المنصة أو قناة الدفع
إذا كانت البطاقة تعمل بشكل طبيعي ثم بدأت فجأة بالفشل لدى عدة تجار في الوقت نفسه، فقد لا تكون المشكلة من جانب المستخدم.
من الأسباب المعتادة صيانة نظام الجهة المصدرة، أو عطل معالج الدفع، أو تأخر مزامنة الرصيد، أو توقف تحويل العملات المستقرة، أو ترحيل BIN، أو تغيير شريك إصدار البطاقات الأساسي.
وغالبًا ما تتسم هذه الأعطال بما يلي:
فشل الدفع لدى أكثر من تاجر؛
إبلاغ عدد كبير من المستخدمين عن المشكلة في الوقت نفسه؛
بقاء المعاملات في حالة معالجة لفترة طويلة؛
نشر المنصة إعلان صيانة أو استبدال بطاقات؛
تلقي الدعم عددًا كبيرًا من الشكاوى المتشابهة.
إذا فشل تاجر واحد فقط، فتحقق أولًا من قيود هذا التاجر. أما إذا فشل عدة تجار في الوقت نفسه، ففكر في وجود مشكلة في المنصة أو قناة الإصدار.
13. كيف تُفهم رموز الأخطاء الشائعة؟
تختلف صياغة الأخطاء من منصة إلى أخرى. لذا تُستخدم الرموز التالية لتحديد الاتجاه العام للمشكلة فقط.
رمز الخطأ | المعنى الشائع | ما يجب التحقق منه أولًا |
|---|---|---|
insufficient_funds | الرصيد المتاح غير كافٍ | الضرائب، سعر الصرف، التفويضات المسبقة، المعاملات المعلقة |
incorrect_number | رقم البطاقة غير صحيح | التأكد من نسخ رقم البطاقة الساري حاليًا |
incorrect_cvc | رمز الأمان غير صحيح | CVC الديناميكي، المعلومات القديمة المحفوظة في المتصفح |
expired_card | البطاقة منتهية الصلاحية | ما إذا كانت البطاقة تحتاج إلى استبدال أو تحديث بيانات الدفع |
authentication_required | مصادقة 3DS مطلوبة | SMS، البريد، إشعارات التطبيق، نافذة المصادقة |
authentication_failed | فشلت مصادقة 3DS | رمز التحقق، انتهاء المهلة، دعم البطاقة لـ3DS |
card_not_supported | التاجر لا يقبل البطاقة | نوع البطاقة، BIN، بلد الإصدار |
transaction_not_allowed | نوع المعاملة غير مسموح | MCC، المنطقة، صلاحيات البطاقة، الحدود |
restricted_card | البطاقة مقيدة | حالة التجميد، مراجعة الحساب، مخاطر الجهة المصدرة |
do_not_honor | رفض عام من الجهة المصدرة | التواصل مع المنصة وتجنب إعادة المحاولة المتكررة |
generic_decline | رفض من دون سبب محدد معلن | تجربة دفعة صغيرة لدى تاجر آخر ثم التواصل مع المنصة |
processing_error | خطأ تقني أثناء المعالجة | المحاولة لاحقًا أو استخدام طريقة دفع أخرى |
duplicate_transaction | النظام يعتبر العملية مكررة | انتظار نتيجة العملية الأصلية وعدم إعادة إرسالها |
14. عند رفض المعاملة، افحص الأمور بهذا الترتيب
تحقق أولًا من الرصيد المتاح
تأكد من أنه يغطي سعر المنتج والضرائب وتكاليف تحويل العملة وأي تفويض مسبق محتمل، وتحقق أيضًا من معاملات Pending.تحقق من حالة البطاقة والحساب
تأكد من أن البطاقة مفعلة وغير مجمدة وغير منتهية ولم يتم استبدالها. وافحص أيضًا أي عناصر معلقة في KYC أو مراجعة مصدر الأموال.تحقق من بيانات الدفع مرة أخرى
انسخ رقم البطاقة وتاريخ الانتهاء وCVC من التطبيق الرسمي من جديد، وتحقق من اسم حامل البطاقة وعنوان الفوترة والرمز البريدي.راجع متطلبات التاجر
تحقق من قبول البطاقات مسبقة الدفع والافتراضية والصادرة من الخارج، وما إذا كان التاجر يشترط بطاقة ائتمان أو 3DS أو مدفوعات متكررة.تحقق من الحدود والصلاحيات
راجع حدود كل معاملة والحدود اليومية والشهرية، وكذلك صلاحيات الدفع عبر الإنترنت وATM والاشتراكات وغيرها.نفّذ معاملة اختبار صغيرة لدى تاجر آخر
إذا نجحت لدى تاجر آخر، فالمشكلة غالبًا خاصة بالتاجر الأصلي. أما إذا فشلت لدى الجميع، فاحتمال وجود مشكلة في البطاقة أو الحساب أو قناة الإصدار أكبر.لا تكرر المحاولة باستمرار
إرسال الطلب نفسه عدة مرات قد يفعّل أنظمة المخاطر لدى التاجر والجهة المصدرة معًا. بعد فشل مرتين أو ثلاث، توقف وابحث عن السبب.تواصل مع المنصة
قدم وقت العملية، والمبلغ، والعملة، واسم التاجر، ورسالة الخطأ، ومعرّف المعاملة. ولا ترسل رقم البطاقة كاملًا أو CVC كاملًا أو رمز SMS.
15. متى لا يكون الأمر مجرد فشل دفع عادي؟
فشل معاملة واحدة أمر شائع. ما يستحق الانتباه أكثر هو ظهور عدة مؤشرات غير طبيعية في الوقت نفسه:
فشل الدفع لدى جميع التجار؛
إبلاغ عدد كبير من المستخدمين عن الفشل في الوقت نفسه؛
تأخر الإيداع والسحب معًا؛
إلغاء أو استبدال البطاقات بصورة جماعية؛
تكرار الصيانة من دون توضيح موعد الاستعادة؛
عدم إمكانية الوصول إلى الدعم لفترة طويلة؛
عدم قدرة المنصة على توضيح كيفية معالجة المبالغ المستردة والأرصدة؛
مطالبة المستخدم بإيداع أموال إضافية لفك التجميد.
عند ظهور هذه المؤشرات، قد تكون المشكلة مرتبطة بشريك الإصدار الأساسي أو قنوات الأموال أو تشغيل المنصة نفسها. في هذه الحالة، لا يُنصح بإضافة مزيد من الأموال إلى البطاقة، والأفضل محاولة تقليل الرصيد أولًا.
في أغلب الحالات، يكون رفض معاملة بطاقة U مرتبطًا بالرصيد المتاح أو نوع البطاقة أو 3DS أو عنوان الفوترة أو أنظمة المخاطر. ولا يعني ذلك تلقائيًا أن البطاقة بالكامل أصبحت غير صالحة.
عند الفحص، حدد أولًا ما إذا كانت المشكلة هي «تاجر واحد فقط لا يعمل» أم «البطاقة لا تعمل في أي مكان». الحالة الأولى ترتبط غالبًا بقواعد التاجر، أما الثانية فتتطلب فحص حالة البطاقة ومراجعة الحساب وقنوات الدفع في المنصة.
لا تضغط على زر الدفع مرارًا بعد الفشل. تحقق أولًا من الرصيد المتاح، ثم بيانات البطاقة، ومتطلبات التاجر، و3DS. وإذا لم تجد السبب، فتواصل مع المنصة وقدّم وقت العملية والمبلغ ورسالة الخطأ. هذا الأسلوب يكون عادةً أكثر فاعلية من استبدال البطاقة من دون تشخيص.
المصادر وحدود الاستنتاجات
التحقق من المصادر الأولية: Visa Core Rules and Visa Product and Service Rules؛ Mastercard Transaction Processing Rules؛ What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
تستند الحقائق القابلة للتحقق في هذا المقال بشأن التفويض والرصيد وقواعد الجهة المصدرة وقواعد التجار المتعلقة برفض معاملات بطاقة U إلى الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما حالة الخدمة الفعلية والرسوم والأهلية والنطاق الجغرافي فيجب التحقق منها على صفحات الجهة المصدرة أو المنصة وقت التقديم.
قد تختلف النتائج باختلاف الجهة المصدرة والمنطقة ومستوى الحساب وقواعد التاجر. أما تجارب المستخدمين ونسب النجاح ومقارنات التكاليف أو تقييمات الاتجاهات التي لم يتم الإفصاح عنها مباشرة في المصادر الأولية أعلاه فهي تحليلات أو استنتاجات، ولم تؤكدها المؤسسات المعنية رسميًا للحالات الفردية.