
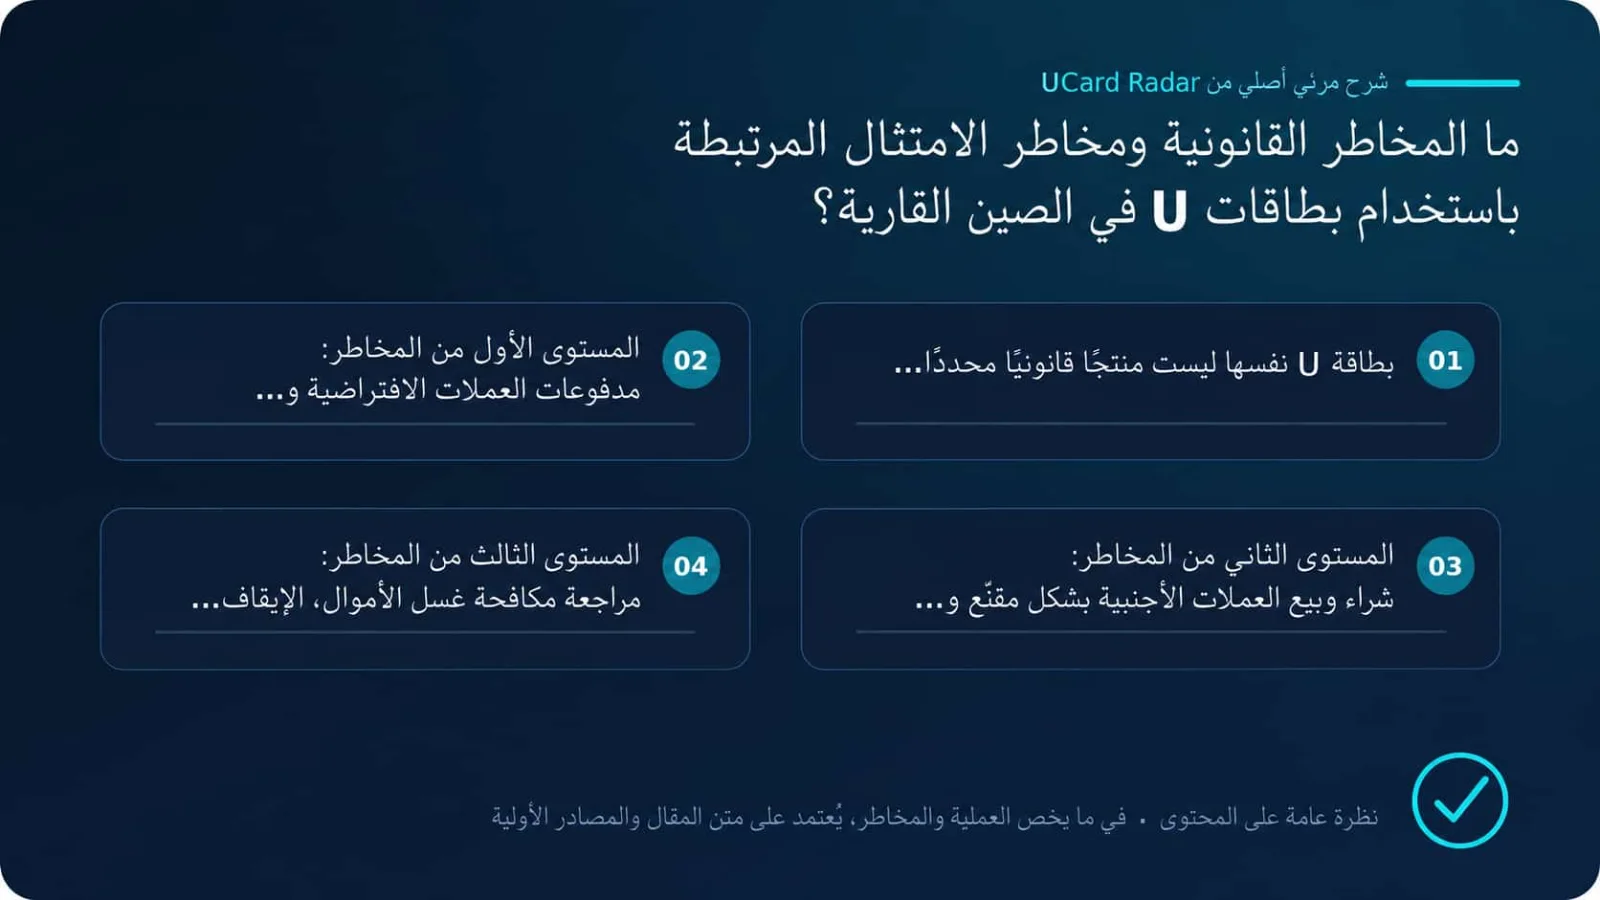
في البرّ الرئيسي الصيني، فإن امتلاك أو استخدام بطاقة U صادرة في الخارج لا يعني تلقائيًا أن الشخص يتصرف بصورة غير قانونية أو يرتكب جريمة. لكن هذا لا يعني أيضًا أن بطاقة U تُعد «أداة دفع مشفّرة قانونية ومتوافقة» في البرّ الرئيسي الصيني. فعادةً لا يقتصر التقييم الرقابي على اسم البطاقة، بل يتعمق في الحقائق التالية:
من الجهة التي أصدرت البطاقة، وهل تم بالفعل إكمال التحقق بالاسم الحقيقي وإجراءات KYC؛
من أين تم الحصول على USDT، وهل يمكن تفسير مصدر الأموال؛
ما إذا كانت العملة الافتراضية قد استُخدمت لإتمام تحويل للقيمة بين الرنمينبي والعملات الأجنبية؛
ما إذا كان الأمر يتعلق بإنفاق شخصي حقيقي، أم بتحصيل أموال أو الدفع أو التسوية أو السحب النقدي نيابةً عن الآخرين؛
ما إذا كان المبلغ أو التكرار أو الأطراف المقابلة أو سيناريوهات الإنفاق غير اعتيادية؛
ما إذا كان الشخص يعلم أو كان ينبغي أن يعلم أن الأموال مرتبطة بالاحتيال أو المقامرة أو البنوك السرية أو غيرها من الأنشطة غير القانونية أو الإجرامية.
في 6 فبراير 2026، أصدرت بنك الشعب الصيني وسبع جهات أخرى الوثيقة Yinfa [2026] No. 42، والتي أوضحت أن العملات الافتراضية مثل البيتكوين والإيثر والتيثر لا تتمتع بصفة العملة القانونية، ولا ينبغي لها ولا يمكن لها أن تتداول في السوق بوصفها عملة؛ كما أن أعمال تبادل العملات الافتراضية داخل الصين، ووساطة التداول، والتسعير، والمنتجات المالية ذات الصلة تُعد أنشطة مالية غير قانونية. كما نصت الوثيقة صراحةً على إلغاء Yinfa [2021] No. 237 الصادرة في عام 2021 في الوقت نفسه. لذلك، عند تحليل مخاطر بطاقات U، يجب الاعتماد أساسًا على Yinfa [2026] No. 42 السارية حاليًا، لا على قواعد عام 2021 باعتبارها ما زالت نافذة.
ثماني جهات تتكاتف لتعزيز الرقابة والحد من المخاطر المرتبطة بالعملات الافتراضية وما شابهها. ما هي العملة الافتراضية؟ وما الأنشطة التجارية المرتبطة بها؟
حدود المصادر والاستنتاجات
التحقق من المصادر الأساسية: إشعار بشأن زيادة الوقاية من مخاطر تداول العملات الافتراضية والمضاربة عليها ومعالجتها؛ تدابير إدارة النقد الأجنبي للأفراد؛ Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs.
تعتمد الوقائع القابلة للتحقق الواردة في هذا المقال بشأن المخاطر المرتبطة بالعملة الافتراضية، والنقد الأجنبي، ومكافحة غسل الأموال، والهوية فيما يتعلق ببطاقات U في البرّ الرئيسي الصيني على الوثائق الرسمية أو الرقابية المذكورة. ويجب الرجوع إلى صفحة الجهة المُصدِرة أو المنصة وقت التقديم لتحديد حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي.
يقتصر هذا المقال على شرح الحدود الرقابية العلنية، ولا يشكل رأيًا قانونيًا بشأن أي معاملة محددة أو مصدر أموال أو خطر جنائي. وأي تجارب استخدام أو ملاحظات بشأن معدلات النجاح أو مقارنات الرسوم أو الأحكام الاتجاهية التي لم تُفصح عنها المصادر الأولية المذكورة أعلاه مباشرةً، تُعد تحليلاً أو استنتاجًا ولم تؤكدها الجهات المعنية رسميًا في قضايا بعينها.
أولًا: بطاقة U ليست فئة قانونية مستقلة من المنتجات
مصطلح «بطاقة U» هو تسمية سوقية شائعة. ويقصد به عادةً بطاقة يمكن شحنها بأصول افتراضية مثل USDT ثم استخدامها للإنفاق أو السحب النقدي عبر شبكات بطاقات مثل Visa وMastercard. غير أن الهيكل الفعلي قد يختلف تمامًا:
يقوم المستخدم بتحويل USDT إلى منصة الإصدار، فتعمد المنصة إلى تحويله إلى عملة نقدية وتقيّده في رصيد بطاقة مسبقة الدفع؛
عند حدوث الإنفاق، تبيع المنصة الأصل الافتراضي في الوقت الفعلي وتُجري التسوية بالعملة النقدية؛
ما يحتفظ به المستخدم فعليًا قد يكون مجرد حساب دفع خارجي، وتكون «البطاقة» مجرد أداة استهلاك تابعة؛
بعض المنتجات لا تكشف بوضوح عن البنك المُصدِر أو الجهة المرخّصة أو ترتيبات حفظ أموال المستخدمين.
لذلك، لا توجد إجابة بسيطة من نوع «كل بطاقات U قانونية» أو «كل بطاقات U غير قانونية». فكون الجهة مرخّصة في الخارج وتعمل المدفوعات بالبطاقة بشكل طبيعي لا يعني أن جميع الخدمات المقدمة لسكان البرّ الرئيسي الصيني متوافقة مع المتطلبات الرقابية في البرّ الرئيسي الصيني.
ثانيًا: الطبقة الأولى من المخاطر: مدفوعات العملة الافتراضية وحظر الأنشطة المحلية
تشمل أكثر الآثار المباشرة للوثيقة Yinfa [2026] No. 42 على بطاقات U ما يلي:
تم تصنيف USDT صراحةً ضمن العملات الافتراضية، ولا يتمتع بالمكانة القانونية ذاتها التي تتمتع بها العملات القانونية؛
يُحظر حظرًا صارمًا داخل الصين تبادل العملات القانونية مع العملات الافتراضية، والتبادل بين العملات الافتراضية، ووساطة المعاملات، والمنتجات المالية ذات الصلة؛
لا يجوز للجهات والأفراد الأجانب تقديم خدمات مرتبطة بالعملات الافتراضية بصورة غير قانونية إلى الجهات المحلية بأي شكل؛
لا يجوز للمؤسسات المالية المحلية ومؤسسات الدفع غير المصرفية تقديم خدمات فتح الحسابات أو التحويل أو المقاصة أو التسوية للأعمال المرتبطة بالعملات الافتراضية؛
قد تُحمَّل الجهات والأفراد المحليون المسؤولية إذا كانوا يعلمون أو ينبغي أن يعلموا أن جهة أجنبية تقدم مثل هذه الخدمات بصورة غير قانونية إلى جهات محلية ومع ذلك يقدمون لها المساعدة؛
إذا خالف السلوك الاستثماري ذي الصلة النظام العام والآداب، فقد يكون التصرف المدني باطلًا، ويتحمل المشاركون الخسائر بأنفسهم.
وهذا يعني أنه حتى لو كانت منصة بطاقة U قائمة في الخارج، فإذا استمرت في التسويق للمستخدمين في البرّ الرئيسي الصيني وقدمت خدمات تبديل USDT والدفع بالبطاقة، فهناك خطر سياسي/رقابي يتمثل في اعتبارها مقدمةً لخدمات مرتبطة بالعملات الافتراضية لجهات محلية. وبالنسبة للمستخدمين العاديين، لا ينبغي مساواة عملية استهلاك حقيقية صغيرة واحدة ميكانيكيًا بـ«تشغيل نشاط عملات افتراضية»، ولكن لا ينبغي أيضًا اعتبار التسجيل الخارجي أو وجود BIN أجنبي أو إمكانية تنزيل التطبيق بمثابة اعتراف رسمي.
وثمة مسألة عملية أخرى تتعلق بسبل الانتصاف المدنية. فإذا توقفت المنصة عن العمل، أو رفضت السحب، أو جمّدت الأرصدة، أو حدثت عمليات سحب احتيالية، وكانت بنية المعاملة نفسها مرتبطة ارتباطًا وثيقًا بنشاط محظور للعملات الافتراضية، فقد يواجه المستخدمون صعوبات في استرداد خسائرهم من خلال التقاضي داخل الصين، بما في ذلك مسائل تتعلق بصحة العقد، والحصول على الأدلة، والتنفيذ في الخارج.
ثالثًا: الطبقة الثانية من المخاطر: الاتجار المقنّع بالنقد الأجنبي و«المقاصة المتقابلة» عبر الحدود
أكثر ما يُغفل بشأن بطاقات U ليس عملية تمرير البطاقة نفسها، بل تحويل القيمة الذي يحدث قبل استخدامها.
فعلى سبيل المثال، قد يدفع المستخدم الرنمينبي داخل الصين للحصول على USDT، ثم يشحن بطاقة U خارجية بهذا الـUSDT، ثم يستخدمها لدى تجار في الخارج، أو يسحب نقدًا من جهاز صراف آلي، أو يحولها إلى شخص آخر. وإذا كان الجوهر الاقتصادي لهذا الترتيب هو نقل قيمة الرنمينبي المحلي إلى الخارج—لا سيما في حال وجود أطراف مقابلة ثابتة، أو دفاتر حسابات متقابلة، أو رسوم خدمة، أو معاملات متكررة وكبيرة، أو تقديم خدمات للغير—فقد يثير ذلك مخاطر تتعلق بالاتجار غير المشروع بالنقد الأجنبي، أو التهرب من ضوابط الصرف، أو البنوك السرية.
وقد أوضحت الهيئة الوطنية لإدارة النقد الأجنبي والنيابة الشعبية العليا علنًا أن «المقاصة المتقابلة» عبر الحدود، وإن كانت ظاهريًا لا تنطوي على انتقال مباشر لنفس المبلغ عبر الحدود، فإن الترتيب الذي يُدفع فيه الرنمينبي داخل الصين وتُدفع فيه العملة الأجنبية خارجها قد يشكل من حيث الجوهر اتجارًا مقنّعًا بالنقد الأجنبي. كما أن استخدام العملات الافتراضية كوسيط لتحقيق تحويل غير مباشر للقيمة بين النقد الأجنبي والرنمينبي يُعد حلقة مهمة في سلسلة الاتجار غير المشروع بالنقد الأجنبي. وفي الحالات الجسيمة، قد يشكل ذلك جريمة مزاولة الأعمال بصورة غير قانونية. وينبغي أن يتم التبادل المشروع بين العملة المحلية والأجنبية عبر البنوك أو مؤسسات الصرف الفردي المعتمدة، وأن يستند إلى أساس حقيقي ومشروع للمعاملة. انظر أسئلة وأجوبة الهيئة الوطنية لإدارة النقد الأجنبي والنيابة الشعبية العليا.
ومن المهم التمييز بين ذلك وبين قيام شخص باستخدام بطاقة باسمه الحقيقي لشراء سلع أو خدمات حقيقية، فذلك لا يشكل تلقائيًا جريمة مزاولة الأعمال بصورة غير قانونية. إذ تظل المسؤولية الجنائية مرهونة بتقييم وقائعي يعتمد على أدلة ملموسة مثل الطابع التجاري للسلوك، والمبلغ، والتكرار، والربح، والعلم الذاتي، ومصدر الأموال. لكن «مساعدة الآخرين على تحويل الرنمينبي إلى U ثم استخدام البطاقة للإنفاق أو السحب مع تقاضي رسم خدمة» أشد خطورة بوضوح من الاستهلاك الشخصي العرضي.
رابعًا: الطبقة الثالثة من المخاطر: مراجعات مكافحة غسل الأموال، ووقف المدفوعات، وتجميد الحسابات
دخل قانون مكافحة غسل الأموال المعدّل حيّز النفاذ في 1 يناير 2025. وهو يُلزم المؤسسات المالية بإجراء العناية الواجبة بالعملاء، والاحتفاظ ببيانات الهوية والمعاملات، وتحديد المستفيدين الحقيقيين، والإبلاغ عن المعاملات الكبيرة أو المشبوهة. ويمكن الرجوع إلى قانون جمهورية الصين الشعبية لمكافحة غسل الأموال المنشور من قبل الإدارة الوطنية للرقابة المالية.
حاملو البطاقات العاديون ليسوا مؤسسات مالية، ولا يتحملون تلقائيًا التزامات مؤسسية لمكافحة غسل الأموال لمجرد استخدام بطاقة U، لكنهم يتأثرون بهذه التدابير. وتُعد الأنماط التالية من المعاملات أكثر عرضة لإثارة التحقيقات أو تأخير القيد أو فرض القيود أو تجميد الحسابات:
أن تأتي أموال الشحن من عدة أشخاص مجهولين أو من عدد كبير من الحسابات المبعثرة؛
شراء USDT ثم إجراء الشحن أو استخدام البطاقة أو السحب أو التحويل بسرعة؛
أن تكون مبالغ المعاملات غير متناسبة مع مهنة المستخدم أو دخله أو نمط إنفاقه السابق؛
شراء بطاقات الهدايا أو الإلكترونيات أو الخدمات المرتبطة بالمقامرة أو غيرها من السلع عالية المخاطر بتواتر مرتفع؛
استخدام عدة أشخاص لبطاقة واحدة، أو فتح عدد كبير من البطاقات من الجهاز نفسه أو العنوان نفسه؛
مرور الأموال عبر تجار OTC، أو منصات «تشغيل النقاط»، أو البنوك السرية، أو عناوين مرتبطة بقضايا جنائية؛
عدم القدرة على تقديم ما يثبت الرواتب، أو دخل الأعمال، أو العقود، أو السجلات على السلسلة، أو إيصالات الإنفاق.
وأكد التفسير القضائي الخاص بجرائم غسل الأموال الصادر عن «الهيئتين العليين» في عام 2024 أن مسألة «العلم» ينبغي تقديرها في ضوء حقائق مثل مصدر الأموال، وطريقة المعاملة، والشذوذات في الحساب، والخبرة المهنية للفاعل، وصلته بالمجرمين الأصليين. ويُظهر هذا أن تقييم المخاطر لا يعتمد فقط على ما إذا كان الشخص «قد تلقى USDT أم لا»، بل على ما إذا كان يعلم أو كان ينبغي أن يعلم أن الأموال غير طبيعية، وما إذا كان قد قام بأفعال نقل أو تحويل أو إخفاء. راجع المؤتمر الصحفي للمحكمة الشعبية العليا حول التفسير القضائي لجرائم غسل الأموال.
خامسًا: الطبقة الرابعة من المخاطر: الدفع نيابةً عن الغير، و«تشغيل النقاط»، وتأجير الحسابات أو إعارتها
إن تسليم بطاقة U المفتوحة باسمك الحقيقي إلى شخص آخر لاستخدامها ينطوي على مخاطر أعلى بكثير من الاستهلاك الشخصي. ومن أبرز السلوكيات عالية الخطورة:
تأجير أو بيع بطاقات U أو الحسابات أو رموز التحقق أو الهواتف أو بيئات تسجيل الدخول؛
الشحن للغرباء، أو استلام U، أو تمرير البطاقة، أو سحب النقد نيابةً عنهم؛
تجميع أموال عدة أشخاص تحت ذريعة «الدفع مقابل ChatGPT أو الإعلانات أو رسوم الخوادم»؛
المساعدة في نقل الأموال مع العلم بأن الأسعار أو العمولات غير طبيعية؛
استخدام هوية شخص آخر لفتح بطاقة، أو توفير التحقق بالاسم الحقيقي لعمليات فتح بطاقات جماعية.
تحظر المادة 31 من قانون مكافحة الاحتيال عبر الاتصالات والشبكات البيع أو التأجير أو الإعارة غير القانونية للحسابات المصرفية أو حسابات الدفع وما شابهها، كما تحظر تقديم المساعدة في التحقق بالاسم الحقيقي أو انتحال الهوية أو اصطناع علاقة وكالة لفتح الحسابات. وقد تؤدي المخالفات إلى مصادرة المكاسب غير المشروعة، وفرض غرامات، والاحتجاز، وإذا شكّلت جريمة فقد تنشأ مسؤولية جنائية. ويمكن الرجوع إلى النص الكامل للقانون المنشور من قبل النيابة الشعبية العليا.
وإذا استُخدمت الحسابات ذات الصلة في الاحتيال أو المقامرة عبر الإنترنت أو نقل متحصلات الجرائم، فقد يمتد الأمر إلى جريمة المساعدة في الأنشطة الإجرامية عبر شبكات المعلومات، أو إخفاء متحصلات الجريمة أو تمويهها، أو غسل الأموال، بل وحتى الاشتراك في الجريمة الأصلية. كما تتطلب آراء «الهيئتين العليين ووزارة واحدة» لعام 2025 بشأن قضايا المساعدة في جرائم شبكات المعلومات مراعاة عوامل مثل عدد الحسابات، وتدفقات الأموال، والمعاملات غير الطبيعية، والعلم الذاتي. انظر شرح «رأي المساعدة في جرائم شبكات المعلومات» الصادر عن المحكمة الشعبية العليا.
أما القول «لقد ساعدت صديقًا في الدفع مرة واحدة فقط» فليس ملاذًا آمنًا مطلقًا. فوجود طرف مقابل حقيقي، وغرض واضح، ومبلغ معقول، وعدم وجود مقابل مادي، يختلف تمامًا من حيث المخاطر عن الدفع بشكل مستمر لأشخاص غير محددين مقابل عمولات مع العجز عن تفسير مصدر الأموال.
سادسًا: الطبقة الخامسة من المخاطر: KYC المزيّف، وإثبات العنوان، وانتحال الهوية
تقيّد بعض بطاقات U طلبات سكان البرّ الرئيسي الصيني، ولذلك ظهرت في السوق خدمات مثل «تجهيز عنوان خارجي»، و«تمرير KYC بالنيابة»، و«شراء حسابات جاهزة». وتنطوي هذه الممارسات على ثلاث طبقات من المخاطر على الأقل:
المخاطر التعاقدية: إن تقديم جنسية أو محل إقامة أو صفة إقامة ضريبية أو مصدر أموال غير صحيح إلى الجهة المُصدِرة يُعد عادةً مخالفة لاتفاقية المستخدم، ويجوز للمنصة تجميد الحساب أو إنهاء الخدمة أو رفض الاسترداد؛
مخاطر الهوية والحساب: استخدام وثائق هوية شخص آخر أو إثبات عنوانه أو التحقق الوجهي الخاص به قد ينطوي على انتحال هوية، أو انتهاك للبيانات الشخصية، أو فتح حساب بشكل غير مشروع؛
مخاطر التفسير اللاحق: عندما لا يتطابق الاسم وعنوان الفواتير ومنطقة تسجيل الدخول والجهاز ومصدر الأموال، تزداد احتمالية تفعيل المراجعة اليدوية، ويصبح من الأصعب على المستخدم أيضًا إثبات ملكية الحساب والأموال.
والنهج المتوافق يتمثل في التقديم باستخدام البيانات الحقيقية الخاصة بالمستخدم نفسه فقط، والتأكد مما إذا كانت الجهة المُصدِرة تقبل سكان البرّ الرئيسي الصيني. وإذا كانت المنصة لا تدعم سكان البرّ الرئيسي الصيني، فلا يُنصح بتجاوز القيود من خلال عنوان مزور أو استعارة هوية شخص آخر أو التحكم عن بُعد في الأجهزة.
سابعًا: جدول مرجعي لمستويات المخاطر
طريقة الاستخدام | مستوى الخطر التقريبي | المشكلات الرئيسية |
|---|---|---|
فتح البطاقة بالاسم الحقيقي للمستخدم نفسه، مع مصدر أموال مشروع، واستخدامها فقط في إنفاق شخصي حقيقي وعرضي وبمبالغ صغيرة | منخفض نسبيًا لكنه غير صفري | قانونية نشاط المنصة، وسياسات العملات الافتراضية، ومخاطر تجميد الحساب وسبل الانتصاف |
شراء USDT من بائع OTC غير معروف ثم شحن البطاقة والإنفاق فورًا | متوسط إلى مرتفع | مصدر أموال غير واضح، أموال مرتبطة بالاحتيال، معاملات مشبوهة، وخطر وقف المدفوعات |
شراء USDT بالرنمينبي على مدى طويل ثم تحويل القيمة عبر الاستهلاك أو السحب في الخارج | مرتفع | تحويل مقنّع للعملات الأجنبية، ونقل قيمة عبر الحدود، ومخاطر الامتثال في مجال الصرف |
إجراء مدفوعات جماعية للأقارب أو الأصدقاء أو العملاء مقابل عمولة | مرتفع | تسوية مدفوعات ذات طابع تجاري، ونشاط مالي غير قانوني، وخطر المساعدة على الجريمة |
تأجير أو بيع بطاقة U، أو تزويد الآخرين بالحساب أو رموز التحقق أو التحقق بالاسم الحقيقي | مرتفع جدًا | احتمال التعرض لقانون مكافحة الاحتيال عبر الاتصالات والشبكات، وجرائم المساعدة، وغيرها من الجرائم ذات الصلة |
استخدام عنوان مزيف أو مستندات مزيفة أو هوية شخص آخر أو شراء حساب جاهز | مرتفع | مخالفة شروط المنصة، وانتحال الهوية، وتجميد الحساب، وفقدان الأموال |
تلقي USDT من مصدر غير معروف ثم استخدام البطاقة للسحب النقدي أو شراء سلع عالية السيولة أو تحويلها إلى الآخرين | مرتفع جدًا | غسل الأموال، وإخفاء متحصلات الجريمة، ومخاطر الارتباط بسلاسل أموال احتيال أو مقامرة |
مستويات المخاطر هي مجرد تقديرات عامة وليست استنتاجات تنفيذية أو قضائية. فقد تثير معاملة واحدة عالية المخاطر تحقيقًا، كما قد تُراجع عدة معاملات صغيرة معًا إذا كان النمط غير طبيعي.
ثامنًا: توصيات امتثال لاستخدام بطاقات U في البرّ الرئيسي الصيني
التحقق أولًا من الجهة المُصدِرة، وليس فقط من شعار شبكة البطاقة
ينبغي التحقق من اسم البنك المُصدِر أو المؤسسة المرخّصة، ومكان التسجيل، والرخصة الرقابية، ونوع البطاقة، ومن الجهة التي تحفظ أموال المستخدمين، وما إذا كان سكان البرّ الرئيسي الصيني ضمن المناطق المسموح بها. فشعار Visa أو Mastercard يعني فقط أن البطاقة قد تتصل بتلك الشبكة، ولا يعني أن منصة البطاقة نفسها حصلت على ترخيص رقابي في البرّ الرئيسي الصيني.استخدام الهوية الخاصة بك وحسابك وجهازك فقط
لا تشترِ حسابات جاهزة، ولا تستعر إثبات عنوان أو تحققًا وجهيًا من الآخرين، ولا تسلّم حسابك أو بطاقتك أو رموز التحقق أو جهازك لأي شخص آخر.الاحتفاظ بأدلة كاملة على مصدر الأموال
ينبغي الاحتفاظ على الأقل بإثباتات الدخل، وكشوف الحسابات المصرفية، وأوامر شراء العملات، ومعلومات الطرف المقابل، والهاشات على السلسلة، وسجلات الشحن، وكشوف البطاقة، والفواتير أو طلبات التاجر. ويجب أن تكون سلسلة الأدلة قادرة على الإجابة عن السؤال: «من أين جاءت الأموال، ولماذا تم تحويلها إلى U، وماذا تم شراؤه في النهاية؟»تجنب معاملات OTC مجهولة المصدر
يجب اعتبار التحويلات من الغرباء، أو الأسعار المنحرفة بوضوح عن السوق، أو طلبات تقسيم العمليات، أو تعيين عدة حسابات، أو الوعود بـ«عدم وجود رقابة على المخاطر» إشارات عالية الخطورة. وحتى إذا لم ترتكب احتيالًا بنفسك، فإن تلقي أموال مرتبطة بقضية قد يؤدي إلى وقف المدفوعات أو التجميد أو التحقيق.عدم التحصيل أو الدفع لصالح أطراف ثالثة غير محددة
لا تجعل بطاقة U أداة للتحصيل أو التسوية أو «تشغيل النقاط» أو تحويل العملات. وعلى وجه الخصوص، لا تقم بشحن البطاقة أو تمريرها أو شراء بطاقات الهدايا أو سحب النقد لعملاء غير معروفين مقابل عمولات.التحكم في الرصيد وعدم التعامل مع بطاقة U كأنها حساب إيداع
كثير من بطاقات U ليست ودائع مصرفية وقد لا تكون مشمولة بتأمين الودائع. وإذا كانت سلسلة الإصدار تمتد عبر عدة ولايات قضائية، فقد تكون تكلفة استرداد الأموال مرتفعة جدًا في حال إفلاس المنصة أو اختفائها أو تجميدها. ومن الأكثر أمانًا الاحتفاظ فقط بالرصيد اللازم للإنفاق قصير الأجل.عدم اصطناع مستندات تفسيرية مزيفة عند حدوث التجميد
أوقف تحويل أموال إضافية فورًا، واحتفظ بالإشعارات، وسجلات التدفقات المالية، والسجلات على السلسلة، وسجلات التواصل، واشرح الوضع بصدق وفقًا لمتطلبات المنصة أو جهات إنفاذ القانون. لا تحذف المحادثات، ولا تنشئ عقودًا مؤرخة بأثر رجعي، ولا تطلب من الآخرين إعداد مستندات مزيفة لإثبات مصدر الأموال. وإذا كان المبلغ كبيرًا أو إذا كنت قد تلقيت بالفعل إخطارًا من الشرطة أو النيابة أو المحكمة، فينبغي لك استشارة محامٍ صيني ملم بالأصول الافتراضية والصرف الأجنبي والامتثال الجنائي في أقرب وقت ممكن.
تاسعًا: أسئلة شائعة
هل مجرد استخدام بطاقة U للدفع في البرّ الرئيسي الصيني يُعد غير قانوني؟
ليس بالضرورة. فالاستخدام بالاسم الحقيقي، وبأموال مشروعة، ولأغراض استهلاكية حقيقية يختلف في طبيعته عن تشغيل خدمات الصرف، أو المقاصة المتقابلة عبر الحدود، أو الدفع نيابةً عن الغير، أو تأجير الحسابات، أو التعامل مع متحصلات الجرائم. لكن نظرًا إلى أن بطاقات U ترتبط عادةً بخدمات تبادل العملات الافتراضية والدفع الخارجي، فإن المستخدمين لا يزالون يتحملون مخاطر تتعلق بالسياسات، والنقد الأجنبي، ومكافحة غسل الأموال، وتجميد المنصات، والانتصاف المدني.
هل يمكن استخدام بطاقة U للدفع مقابل ChatGPT أو الخدمات السحابية أو اشتراكات البرمجيات الأجنبية؟
إن شراء خدمات حقيقية ومشروعة يكون عمومًا أقل خطورة من السحب النقدي أو التسوية للغير، لكنه لا يلغي المشكلات السابقة المتعلقة بشراء العملات، وتحويل العملات، وKYC، والوصول إلى المنصة. كما ينبغي الامتثال لشروط التاجر المتعلقة بالمنطقة والحساب والدفع، ولا يجوز استخدام هذه الطريقة للالتفاف على القيود الواضحة المفروضة على الخدمة.
هل يسري الحد السنوي البالغ 100 ألف رنمينبي على السحب من أجهزة الصراف الآلي في الخارج باستخدام بطاقة U؟
إن قاعدة الهيئة الوطنية لإدارة النقد الأجنبي التي تحدد حدًا أقصى لكل شخص يعادل 100 ألف رنمينبي سنويًا للسحب النقدي في الخارج تنطبق على البطاقات المصرفية المحلية المستخدمة في الخارج. ولا يمكن ببساطة تطبيق هذا الحد على بطاقات U الصادرة عن مؤسسات أجنبية، لكن ذلك لا يعني أن السحب في الخارج خالٍ من القيود أو المخاطر النظامية. إذ قد يظل خاضعًا لقواعد مكان الإصدار، وحدود منصة البطاقة، وقواعد البرّ الرئيسي الصيني بشأن العملات الافتراضية، والنقد الأجنبي، ومكافحة غسل الأموال. انظر إشعار الهيئة الوطنية لإدارة النقد الأجنبي بشأن تنظيم عمليات السحب النقدي الكبيرة في الخارج عبر البطاقات المصرفية.
هل يعني “استخدام منصات أجنبية فقط وعدم المرور عبر البنوك المحلية” أنه آمن؟
لا. فالتقييم الرقابي والقضائي سينظر إلى المسيطر الفعلي، ومصدر الأموال، والعلاقة بين الحسابات المحلية والخارجية، والمسار على السلسلة، وهدف الاستهلاك، وما إذا كانت الخدمات تُقدم إلى جهات محلية. كما تنص Yinfa [2026] No. 42 صراحةً على آليات تحليل البيانات بين الجهات، والمراقبة عبر الإنترنت، ورصد الأموال، وتبادل معلومات المخاطر.
الخلاصة
إن جوهر استخدام بطاقات U في البرّ الرئيسي الصيني لا يتمثل ببساطة في «هل يمكن تمرير البطاقة أم لا»، بل في ما إذا كانت سلسلة الأموال بأكملها قانونية وحقيقية وقابلة للتفسير.
وبالنسبة للمستخدمين العاديين، فإن الحدود التي يمكن معها التحكم نسبيًا في المخاطر تتمثل في: استخدام الهوية الحقيقية للمستخدم نفسه، والأموال الذاتية المشروعة، ووجود غرض واضح، والإنفاق العرضي، وعدم التحصيل أو الدفع للغير، وعدم السحب النقدي، وعدم تجاوز القيود الإقليمية، والاحتفاظ بمستندات كاملة. أما إذا ظهرت سلوكيات مثل تحويل العملات للغير، أو تقاضي العمولات، أو المدفوعات الجماعية، أو تأجير الحسابات، أو KYC المزيّف، أو الأموال مجهولة المصدر، أو المساعدة في نقل القيمة عبر الحدود، فإن المخاطر قد ترتفع بسرعة من مجرد ضوابط المنصة إلى مسؤولية إدارية بل وحتى جنائية.
ويجب أن يستند التقييم النهائي إلى نوع البطاقة المحدد، ومسار الأموال، وحجم المعاملات وتكرارها، والأطراف المقابلة، ومدى العلم الذاتي للمستخدم. وبالنسبة للاستخدامات الكبيرة أو الطويلة الأجل أو ذات الطابع التجاري، فلا ينبغي الاعتماد فقط على الخبرات المتداولة عبر الإنترنت، بل يجب الحصول مسبقًا على مشورة قانونية وضريبية متخصصة.
المصادر المرجعية الرئيسية
بنك الشعب الصيني وسبع جهات أخرى: إشعار بشأن زيادة الوقاية من المخاطر المتعلقة بالعملات الافتراضية ومعالجتها (Yinfa [2026] No. 42)
الهيئة الوطنية لإدارة النقد الأجنبي والنيابة الشعبية العليا: معاقبة مخالفات النقد الأجنبي وفق القانون والوقاية من المخاطر المالية
الإدارة الوطنية للرقابة المالية: قانون جمهورية الصين الشعبية لمكافحة غسل الأموال
المحكمة الشعبية العليا والنيابة الشعبية العليا: مؤتمر صحفي حول تفسير تطبيق القانون في القضايا الجنائية المتعلقة بغسل الأموال
النيابة الشعبية العليا: قانون جمهورية الصين الشعبية لمكافحة الاحتيال عبر الاتصالات والشبكات
المحكمة الشعبية العليا: رأي «الهيئتين العليين ووزارة واحدة» بشأن المسائل المتعلقة بالقضايا الجنائية الخاصة بالمساعدة في أنشطة الجريمة عبر شبكات المعلومات
الهيئة الوطنية لإدارة النقد الأجنبي: إشعار بشأن تنظيم عمليات السحب النقدي الكبيرة في الخارج عبر البطاقات المصرفية