
In Argentinien gibt es inzwischen zahlreiche Möglichkeiten, alltägliche Ausgaben mit USDT oder USDC zu bezahlen. Wer jedoch eine Krypto-Zahlungskarte beantragen möchte, steht weiterhin vor konkreten Fragen: Reichen argentinische Ausweisdokumente für die Beantragung aus? Lassen sich Stablecoins direkt für Zahlungen verwenden? Welcher Wechselkurs gilt beim Karteneinsatz? Und welche zusätzlichen Kosten entstehen bei Zahlungen im Ausland?
Lemon, Binance, Ripio, belo und Nexo gehören zu den fünf Angeboten, die auf dem argentinischen Markt 2026 einen genaueren Vergleich verdienen. Mit allen fünf Produkten lassen sich digitale Vermögenswerte für alltägliche Ausgaben nutzen. Allerdings unterscheiden sie sich deutlich in ihrer Ausrichtung, der Verwendung der Guthaben und den Transaktionskosten.
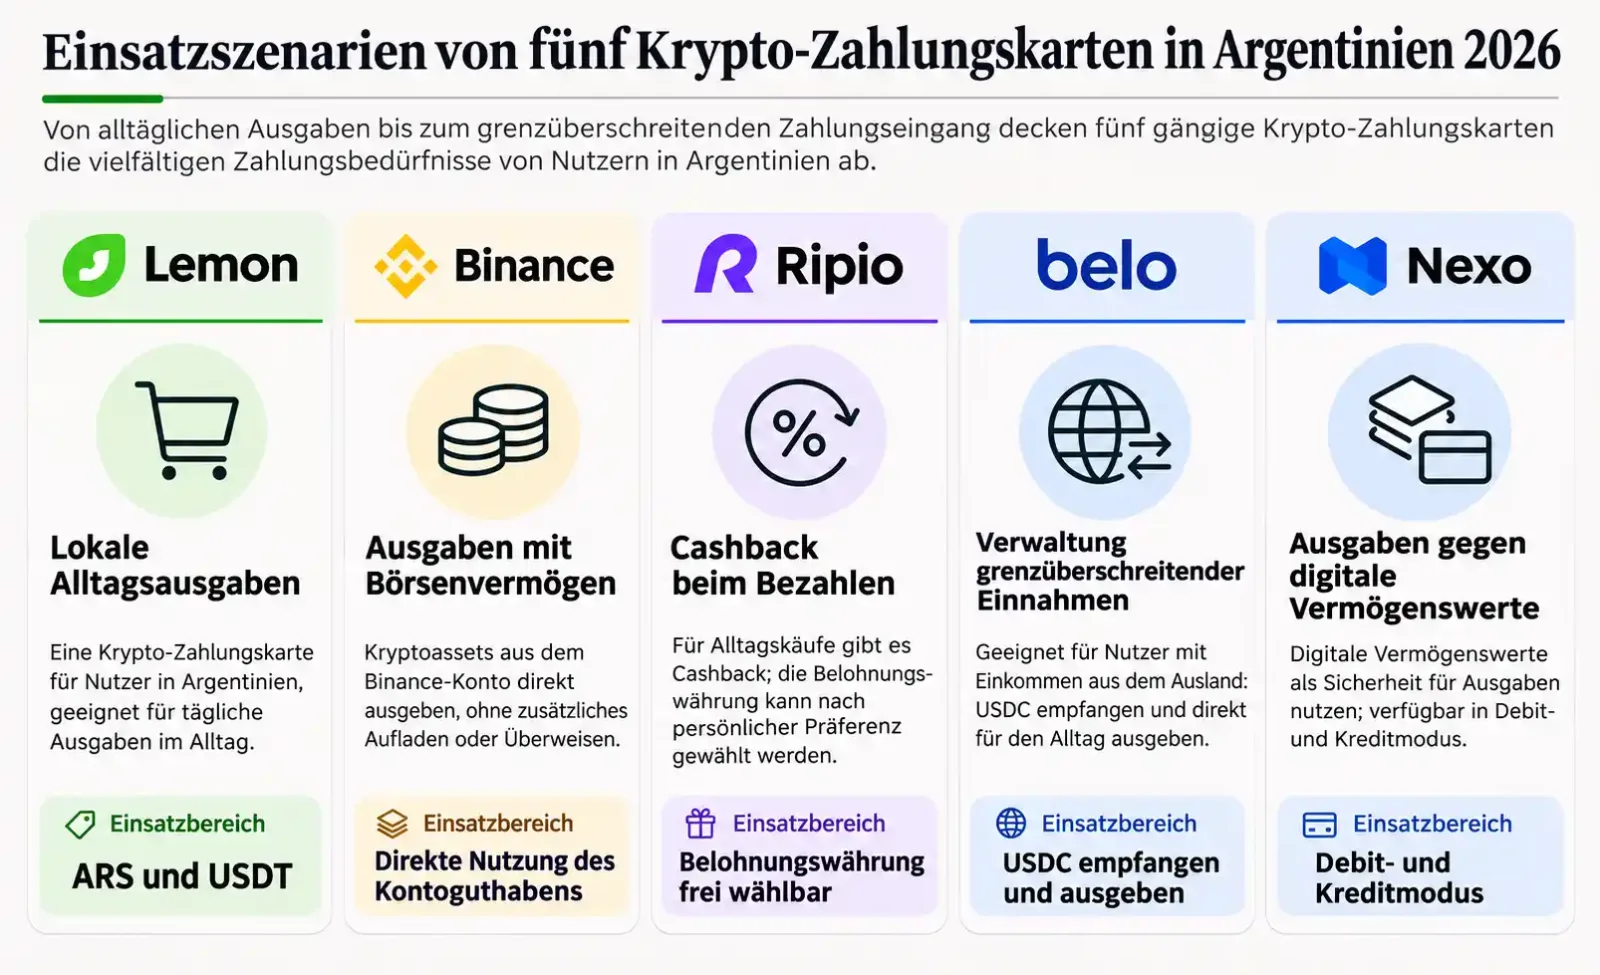
Lemon verbindet Stablecoins mit lokalen argentinischen Zahlungsmethoden und eignet sich besonders für alltägliche Einkäufe. Mit der Binance Card können Nutzer direkt auf ihr Guthaben bei der Kryptobörse zugreifen. Ripio wirbt mit Cashback-Prämien in Kryptowährungen. belo kombiniert internationale Zahlungseingänge, die Verwaltung mehrerer Währungen und Kartenzahlungen. Nexo bietet darüber hinaus Kreditlinien, die durch digitale Vermögenswerte besichert sind. Damit können Nutzer Ausgaben finanzieren, ohne ihre bestehenden Positionen sofort verkaufen zu müssen.
Für Verbraucher in Argentinien ist die Höhe des Cashbacks nur eines von mehreren Entscheidungskriterien. Wie unkompliziert lokale Zahlungen funktionieren, welche Kosten bei der Umwandlung digitaler Vermögenswerte entstehen und wie Auslandstransaktionen abgerechnet werden, ist häufig wichtiger als die beworbenen Prämien.
Die wichtigsten Unterschiede zwischen den fünf Karten
Produkt | Wichtigste Zahlungsmethoden | Reguläre Prämien und wesentliche Bedingungen | Besonders geeignete Einsatzbereiche |
|---|---|---|---|
Lemon Card (Visa) | ARS und Krypto-Assets; zusätzlich QR-Zahlungen | 2 % Cashback in BTC bei kryptofinanzierten Kartenzahlungen, 0,5 % Umrechnungsgebühr; 0,25 % BTC-Cashback bei ARS-Zahlungen; monatliche Cashback-Obergrenze von 30.000 ARS | Alltägliche Einkäufe in Argentinien und Ausgaben aus bereits vorhandenem USDT-Guthaben |
Binance Card Argentina (Mastercard) | Berechtigte Krypto-Assets und ARS auf dem Binance-Konto | Gestaffeltes BTC-Cashback von 1,5 % bis 3 % bei Kryptozahlungen, 0,9 % Umrechnungsgebühr; kein Cashback bei Belastung in ARS | Verbraucher in Argentinien, die bereits Kryptowährungen bei Binance halten |
Ripio Card (Visa) | ARS und berechtigte Krypto-Assets | 2 % Cashback bei Kryptozahlungen, 0,5 % Kartenzahlungsgebühr; 0,5 % Cashback bei ARS-Zahlungen; monatliche Obergrenze von 50.000 ARS | Nutzer, die USDT-Prämien bevorzugen oder höhere Rückvergütungen auf ARS-Ausgaben erzielen möchten |
belo Mastercard | Guthaben eines Mehrwährungskontos | Kein einheitlicher fester Cashback-Satz; bei bestimmten internationalen Transaktionen fallen Mindestgebühren an | Internationale Einkünfte sowie Empfang und Ausgabe von USDC |
Nexo Card (Mastercard) | Debit-Zahlungen und durch digitale Vermögenswerte besicherte Kredite | Beide Modi bieten in Argentinien Prämien, deren Höhe von der Mitgliedschaftsstufe und der gewählten Prämienwährung abhängt | Zahlungen in US-Dollar und Nutzer mit bestehendem Bedarf an besicherten Krediten |
Die angegebenen Cashback-Sätze gelten ausschließlich für berechtigte Transaktionen und unterliegen den jeweiligen Obergrenzen.
Lemon Card: Eine vielseitige Lösung für den Alltag in Argentinien
Die Lemon Card ist eine Visa-Prepaidkarte, mit der sich Zahlungen aus Kryptowährungsbeständen finanzieren lassen. Sie ist sowohl virtuell als auch physisch erhältlich. Für Ausstellung, Versand und laufende Kartenverwaltung fallen keine Gebühren an.
Ihr größter Vorteil liegt in der engen Einbindung in die argentinischen Zahlungsmethoden. Nutzer können sowohl ARS als auch digitale Vermögenswerte wie USDT auf ihrem Lemon-Konto halten und je nach Bedarf auswählen, welches Guthaben belastet werden soll.
Wer beispielsweise in einem Supermarkt in Buenos Aires einkauft, kann sein ARS-Guthaben auswählen und direkt in Pesos bezahlen. Wird stattdessen USDT verwendet, wandelt die Plattform den benötigten Betrag zum Zeitpunkt der Transaktion in ARS um. Der Händler erhält weiterhin eine gewöhnliche Kartenzahlung und muss selbst keine Kryptowährungen akzeptieren.
Hinter 2 % Cashback stehen 0,5 % Umrechnungskosten
Nach den offiziellen Bedingungen von Lemon erhalten Nutzer seit dem 1. September 2026 bei berechtigten Kartenzahlungen aus ARS-Guthaben 0,25 % Cashback in BTC. Werden die Einkäufe mit Kryptowährungen finanziert, beträgt die BTC-Rückvergütung 2 %.
Bei einer in ARS abgerechneten Transaktion, die mit Kryptowährungen finanziert wird, verkauft das System allerdings automatisch die erforderlichen digitalen Vermögenswerte. Dafür fällt eine Umrechnungsgebühr von 0,5 % an.
Angenommen, ein berechtigter Einkauf hat einen Gegenwert von 100 US-Dollar und erfüllt die Voraussetzungen für 2 % Cashback:
Der Nutzer erhält BTC im Wert von ungefähr 2 US-Dollar.
Für die Umrechnung der Kryptowährung fallen etwa 0,50 US-Dollar Gebühren an.
Ohne weitere Kosten ergibt sich daraus ein theoretischer Nettovorteil von rund 1,50 US-Dollar.
Diese Berechnung berücksichtigt weder die ursprünglichen Anschaffungskosten der USDT noch den tatsächlich angewandten Umrechnungskurs. Wurden die Stablecoins zu einem ungünstig hohen Preis gekauft, fällt der endgültige Vorteil entsprechend geringer aus.
Lemon unterstützt außerdem die in Argentinien weitverbreiteten QR-Zahlungen. Für diese gelten jedoch andere Cashback-Regeln als für Kartenzahlungen. Berechtigte QR-Zahlungen aus Kryptowährungsbeständen bringen 1 % Cashback und damit weniger als die 2 % bei Karteneinkäufen.
Für Auslandszahlungen bietet Lemon eine weitere nützliche Funktion. Laut den Produktinformationen von 2026 können bestimmte berechtigte Fremdwährungstransaktionen, die mit USDt finanziert werden, in US-Dollar abgewickelt werden, ohne dass die damit verbundene argentinische Einkommensteuer-Vorauszahlung von 30 % erhoben wird. Für diese Transaktionen gibt es kein BTC-Cashback. Ob die Regelung anwendbar ist, hängt von der konkreten Transaktion und den jeweils geltenden steuerlichen Vorschriften ab.
Für argentinische Nutzer, die Stablecoins und ihre alltäglichen Ausgaben in einer einzigen App verwalten möchten, bietet Lemon ein recht umfassendes Angebot: lokale Einkäufe, QR-Zahlungen, virtuelle und physische Karten sowie Zahlungen in Fremdwährungen werden unterstützt.
Die wichtigste Schwäche liegt beim Cashback auf ARS-Zahlungen. Wer hauptsächlich in Pesos bezahlt und nur selten Stablecoins umtauschen muss, profitiert von einer Rückvergütung von 0,25 % nur begrenzt. Andere Produkte können hier eine höhere direkte Rückvergütung bieten.
Offizielle Quellen: Lemon Card | Aktuelle Cashback-Sätze und monatliche Obergrenze | Cashback für QR-Zahlungen | Umrechnungsgebühren bei Kryptozahlungen | Abrechnung von Fremdwährungstransaktionen
Binance Card: Direkt mit Börsenguthaben bezahlen, aber hohe Gebühren im Ausland
Binance führte die Binance Card für den argentinischen Markt im Juni 2026 ein. Die Karte nutzt das Zahlungsnetzwerk von Mastercard.
Für Nutzer, die bereits digitale Vermögenswerte bei Binance halten, besteht der unmittelbarste Vorteil darin, dass sie ihr Guthaben ausgeben können, ohne es zunächst von der Börse auf eine andere Wallet übertragen zu müssen.
Nach Angaben von Binance können Einwohner Argentiniens die Karte nach erfolgreicher Identitätsprüfung (KYC) mit einem gültigen argentinischen Ausweisdokument, einem Reisepass oder einem Aufenthaltsdokument beantragen. Die virtuelle Karte ist nach der Genehmigung sofort nutzbar. Eine physische Karte kann separat angefordert werden.
Die reguläre Cashback-Höhe richtet sich nach dem Gesamtbetrag der berechtigten und innerhalb eines Kalendermonats abgerechneten Einkäufe. Der erreichte Cashback-Satz wird rückwirkend auf die berechtigten Transaktionen des jeweiligen Monats angewendet:
Berechtigte Monatsausgaben | BTC-Cashback | Obergrenze |
|---|---|---|
Unter 148.000 ARS | 1,5 % | Keine gesonderte monatliche Obergrenze in den Bedingungen angegeben |
Ab 148.000 bis unter 1.480.000 ARS | 2 % | Keine gesonderte monatliche Obergrenze in den Bedingungen angegeben |
Ab 1.480.000 ARS | 3 % | Maximal 148.000 ARS Cashback pro Monat |
Erreichen die Monatsausgaben eine höhere Stufe, gilt der neue Cashback-Satz rückwirkend für sämtliche berechtigten Einkäufe dieses Monats. Die Prämien werden üblicherweise im Folgemonat abgerechnet.
Zusätzlich bietet Binance bis zum 31. Dezember eine zeitlich befristete Aktion mit 3 % Cashback auf den ersten Einkauf mit der physischen Karte. Für diese Aktion gelten andere Bedingungen als für das reguläre, gestaffelte Prämienprogramm. Die beiden Prozentsätze dürfen daher nicht einfach addiert werden.
Wichtiger als die Cashback-Stufen ist allerdings die Gebührenstruktur der Binance Card.
Die offiziell veröffentlichten Gebühren für die argentinische Karte umfassen:
Umrechnungsgebühr für Kryptowährungen: 0,9 %;
Fremdwährungsumrechnungsgebühr: 6 % bis 7 %;
Jahresgebühr: 0 ARS;
Reguläre Gebühr für die Beantragung einer physischen Karte: 10 US-Dollar; die erste Karte ist bis zum 31. Dezember 2026 kostenlos.
Wenn ein Nutzer innerhalb Argentiniens einen berechtigten ARS-Einkauf mit USDT finanziert und die Cashback-Stufe von 2 % erreicht, beträgt der theoretische Vorteil nach Abzug der Krypto-Umrechnungsgebühr von 0,9 % noch etwa 1,1 % des Einkaufswerts.
Bei Auslandszahlungen sieht die Rechnung anders aus. Fällt für eine Transaktion eine Fremdwährungsgebühr von 6 % an, reicht selbst der maximale Cashback-Satz von 3 % nicht aus, um diese Kosten auszugleichen.
Die Binance Card eignet sich vor allem für Nutzer, die ihre digitalen Vermögenswerte bereits bei Binance verwalten und überwiegend innerhalb Argentiniens bezahlen. Durch die direkte Nutzung des Kontoguthabens entfallen Überweisungen zwischen Plattformen. Dieser Komfort gleicht jedoch die höheren Kosten bei bestimmten Transaktionen nicht aus.
Wer die Karte hauptsächlich für Auslandsreisen, Abonnements in US-Dollar oder internationale Einkäufe verwenden möchte, sollte zuerst die tatsächlichen Fremdwährungs- und Abrechnungskosten vergleichen, statt sich am Cashback-Satz zu orientieren.
Offizielle Quellen: Informationen zur argentinischen Karte | Cashback-Stufen und ausgeschlossene Transaktionen | Gebühren und Limits
Ripio Card: 2 % Krypto-Cashback als Wettbewerbsvorteil
Ripio gehört zu den wichtigen Anbietern von Krypto-Asset-Dienstleistungen auf dem argentinischen Markt. Die Ripio Card nutzt das Visa-Netzwerk und ist als virtuelle Karte sowie als physische Prepaidkarte erhältlich. Einkäufe können mit ARS oder den von der Plattform zugelassenen Kryptowährungen finanziert werden.
Im Vergleich zu Lemon ist das reguläre Cashback-Angebot von Ripio für durchschnittliche Verbraucher attraktiver, insbesondere bei direkten Zahlungen in ARS.
Laut der offiziellen Produktseite von 2026 beträgt das reguläre Cashback für kryptofinanzierte Einkäufe 2 %. Nutzer können wählen, ob sie die Prämie in USDT, BTC oder ETH erhalten möchten. Bei Zahlungen in ARS gibt es 0,5 % Cashback.
Neue Karteninhaber können während der ersten 30 Tage unter den jeweiligen Aktionsbedingungen zusätzlich 4 % Cashback bei Kryptozahlungen und 1 % bei ARS-Zahlungen erhalten. Die Rückvergütungen unterliegen allerdings festen Obergrenzen.
Der gesamte Cashback-Betrag ist auf 50.000 ARS pro Kalendermonat begrenzt. Das Aufladen digitaler Wallets, bestimmte Finanztransaktionen, Steuerzahlungen und weitere ausgeschlossene Transaktionsarten sind nicht prämienberechtigt.
Warum 2 % Cashback bei Ripio nicht automatisch 2 % Nettogewinn bedeuten
Wenn ein Einkauf mit der Ripio Card aus digitalen Vermögenswerten finanziert wird, verkauft die Plattform die dafür erforderliche Menge an Kryptowährungen, wandelt den Erlös in ARS um und verwendet diese Mittel für die Kartenzahlung.
Gemäß den Nutzungsbedingungen erfolgt die Umrechnung zum jeweils aktuellen Verkaufspreis des digitalen Vermögenswerts bei Ripio. Zusätzlich wird die anwendbare Verkaufsgebühr berechnet.
Deshalb entsprechen 2 % Cashback nicht zwangsläufig einem Nettovorteil von 2 %. Entscheidend sind der Verkaufspreis der digitalen Vermögenswerte, die Plattformgebühren und die ursprünglichen Anschaffungskosten des Nutzers.
Besonders kritisch ist folgendes Szenario: Ein Nutzer besitzt ursprünglich ARS und kauft ausschließlich deshalb USDT, um das höhere Cashback für Kryptozahlungen zu erhalten. Beim anschließenden Einkauf mit der Ripio Card werden diese USDT wieder in ARS verkauft.
Dabei entstehen Kosten sowohl beim Kauf als auch beim Verkauf. Sind die Preisunterschiede zwischen beiden Umrechnungen groß, kann ein erheblicher Teil des Cashback-Vorteils verloren gehen.
Anders sieht es bei Nutzern aus, die ihre Einkünfte direkt in USDT erhalten. Da die Mittel bereits in Stablecoins vorliegen, müssen sie nicht eigens USDT kaufen, um das Cashback zu nutzen. Die Kostenstruktur ist entsprechend einfacher.
Ripio bietet noch einen weiteren wichtigen Vorteil: Nutzer können selbst entscheiden, in welchem digitalen Vermögenswert sie ihre Prämien erhalten.
Wer weiterhin Stablecoins ansparen möchte, ohne durch Cashback-Prämien zusätzlich dem Kursrisiko von BTC ausgesetzt zu sein, kann sich für USDT entscheiden. Gegenüber Karten, deren Cashback ausschließlich in BTC ausgezahlt wird, bietet diese Wahlmöglichkeit einen praktischen Nutzen für die alltägliche Finanzverwaltung.
Für Nutzer mit häufigen oder besonders hohen Ausgaben begrenzt jedoch das monatliche Cashback-Limit von 50.000 ARS den möglichen Ertrag. Sobald diese Obergrenze erreicht ist, führen zusätzliche Einkäufe nicht zu höheren Prämien.
Die Ripio Card eignet sich für Nutzer, die bereits die Ripio-Wallet verwenden und durch alltägliche Ausgaben USDT, BTC oder ETH ansammeln möchten. Wer überwiegend in ARS bezahlt, sollte auch die reguläre Rückvergütung von 0,5 % berücksichtigen.
Müssen Gelder häufig zwischen verschiedenen Kryptobörsen transferiert werden oder sollen USDT ausschließlich für ein höheres Cashback gekauft werden, empfiehlt es sich, zunächst sämtliche Umrechnungskosten zu berechnen.
Offizielle Quellen: Ripio Card | Kartengebühren und Limits | Cashback-Bedingungen und Ausschlüsse | Steuerliche Behandlung internationaler Einkäufe
belo Mastercard: Nicht das Cashback zählt, sondern wie sich Auslandseinkünfte ausgeben lassen
Für Freiberufler, Remote-Arbeitnehmer und Anbieter digitaler Dienstleistungen, die in Argentinien leben, aber Einkünfte aus den USA oder anderen Ländern erhalten, beginnen die eigentlichen Schwierigkeiten häufig schon vor dem Einkauf.
Internationale Zahlungen entgegenzunehmen, die Einnahmen in ein nutzbares Guthaben umzuwandeln und anschließend für den Alltag in Argentinien auszugeben, ist oft komplizierter als die Suche nach einer Karte mit höherem Cashback.
Genau auf diese Bedürfnisse ist das Angebot von belo ausgerichtet.
Nach den offiziellen Informationen von 2026 können Nutzer in Argentinien bestimmte internationale Überweisungen über belo empfangen. Je nach verwendetem Dienst werden die eingehenden Mittel in Guthaben wie USDC umgewandelt oder direkt als solche gutgeschrieben. Nutzer können außerdem ARS und weitere von der Plattform unterstützte digitale Vermögenswerte halten.
Die belo Mastercard ist eine in Argentinien ausgegebene Mastercard-Prepaidkarte, die sowohl virtuell als auch physisch erhältlich ist. Karteninhaber können festlegen, in welcher Reihenfolge die verschiedenen Währungsguthaben ihres Kontos belastet werden. Das System verarbeitet die Einkäufe anschließend nach den jeweils geltenden Regeln.
Ein Beispiel: Ein argentinischer Grafikdesigner arbeitet freiberuflich für Kunden im Ausland. Nachdem er über einen berechtigten Zahlungskanal USDC erhalten hat, kann er dieses Guthaben direkt für alltägliche Einkäufe verwenden, ohne die Mittel vor jeder Zahlung manuell auf ein herkömmliches Bankkonto auszahlen zu müssen.
Das bedeutet selbstverständlich nicht, dass beim Karteneinsatz USDC direkt über eine Blockchain an den Händler gesendet werden. Die Zahlung durchläuft weiterhin die jeweils erforderlichen Währungsumrechnungs- und Abwicklungsprozesse in Fiatwährung.
Offizielle Quellen: belo Mastercard | Kartengebühren | Ausgabenlimits | Zahlungseingänge über Deel | Zahlungseingänge über Payoneer
Nexo Card: Kryptowährungen behalten und trotzdem bezahlen – besicherte Kredite sind jedoch keine Cashback-Strategie
Am 8. Juli 2026 führte Nexo die Nexo Card offiziell in Argentinien ein. Einwohnern stehen damit zwei Zahlungsmodi zur Verfügung: Debit-Zahlungen und Kreditzahlungen, die durch digitale Vermögenswerte besichert sind.
Der wichtigste Unterschied zu einer herkömmlichen Prepaidkarte besteht darin, dass Nutzer ihre Ausgaben finanzieren können, ohne dafür sofort einen Teil ihrer digitalen Vermögenswerte verkaufen zu müssen.
Im Debitmodus (Debit Mode) werden Einkäufe aus berechtigten Guthaben an digitalen Vermögenswerten auf dem Konto finanziert. Die jeweiligen Vermögenswerte werden nach den Produktbedingungen verarbeitet.
Im Kreditmodus (Credit Mode) können Nutzer berechtigte digitale Vermögenswerte wie BTC oder ETH als Sicherheit hinterlegen und dadurch eine Kreditlinie für ihre Ausgaben erhalten.
Angenommen, jemand hält BTC langfristig und betrachtet den aktuellen Marktpreis als ungünstig für einen Verkauf. Er kann einen Teil seiner BTC als Sicherheit hinterlegen und über die Nexo Card Einkäufe finanzieren, ohne seine Bestände zum Zeitpunkt der Transaktion direkt verkaufen zu müssen.
Solange das Darlehen vertragsgemäß zurückgezahlt wird und die Sicherheiten die Risikovorgaben der Plattform weiterhin erfüllen, besteht die Möglichkeit, die ursprüngliche BTC-Position beizubehalten.
Dieses Modell kann für langfristige Kryptoanleger mit vorübergehendem Liquiditätsbedarf attraktiv sein. Es bedeutet allerdings auch, dass alltägliche Kartenausgaben mit einem besicherten Kredit verknüpft werden.
Die Risiken, wenn BTC-Bestände für Ausgaben erhalten bleiben sollen
Nexo hat für Argentinien Kreditzinsen ab einem annualisierten Mindestsatz von 1,9 % veröffentlicht. Dieser Satz ist jedoch an bestimmte Voraussetzungen gebunden und steht nicht allen Nutzern zur Verfügung.
Noch wichtiger ist das Risiko von Kursschwankungen der hinterlegten Sicherheiten.
Fällt der BTC-Kurs nach der Besicherung stark, kann das Verhältnis zwischen Kreditbetrag und Sicherheitenwert (Loan-to-Value, LTV) schnell ansteigen. Werden die Risikoschwellen der Plattform erreicht, muss der Nutzer unter Umständen zusätzliche Sicherheiten hinterlegen, einen Teil des Kredits zurückzahlen oder damit rechnen, dass seine hinterlegten Vermögenswerte verkauft werden.
Der Kreditmodus vermeidet somit zwar den unmittelbaren Verkauf von BTC beim Einkauf, beseitigt aber keineswegs das Kursrisiko. Tatsächlich geht der Nutzer eine zusätzliche Verbindlichkeit ein und muss den Wert seiner Sicherheiten laufend überwachen.
Für Menschen, die ihre alltäglichen Ausgaben hauptsächlich mit Stablecoins bezahlen, ist eine solche Kreditkonstruktion unnötig. Sie eignet sich eher für Nutzer, die besicherte Darlehen verstehen und sowohl ihre Finanzierungskosten als auch die Kursschwankungen digitaler Vermögenswerte beherrschen können.
Die Cashback-Höhe hängt von Prämienwährung und Mitgliedschaftsstufe ab
Laut den offiziellen Informationen zur argentinischen Nexo Card kann das reguläre Cashback folgende Höchstwerte erreichen:
Kreditmodus: 2 %;
Debitmodus: 1 %.
Für die maximalen Sätze müssen die entsprechenden Bedingungen hinsichtlich Mitgliedschaftsstufe und Prämien erfüllt sein. In der Regel ist dafür die Auszahlung der Belohnungen in NEXO-Token erforderlich. Wer stattdessen Cashback in BTC wählt, erhält einen geringeren Prozentsatz als in der höchsten NEXO-Prämienstufe.
Nexo hat außerdem zeitlich begrenzte Prämienaktionen für Neukunden angeboten. Solche kurzfristigen Angebote sollten jedoch nicht zur Beurteilung der langfristigen Kartenvorteile herangezogen werden. Eine Aktion mit doppeltem Cashback, die im Oktober 2026 endete, darf beispielsweise nicht mehr in die Berechnung der regulären Prämien für November einfließen.
Neben Cashback unterstützt die argentinische Nexo Card lokale ARS-Zahlungen und Ausgaben in USD. Das Unternehmen hat bestimmte Verfahren zur Abrechnung in US-Dollar vorgestellt, mit denen sich die 30-prozentige Steuervorauszahlung vermeiden lässt, die mit bestimmten Umrechnungen in ARS verbunden ist.
Für Nutzer, die häufig in US-Dollar bezahlen und gleichzeitig größere Bestände an digitalen Vermögenswerten halten, kann dies attraktiv sein. Die steuerliche Behandlung hängt allerdings von der konkreten Transaktionsstruktur ab. Nicht jede Auslandszahlung ist automatisch von den entsprechenden Steuern befreit.
Die Nexo Card eignet sich vor allem für Nutzer, die bereits ein größeres Portfolio digitaler Vermögenswerte aufgebaut haben und ihre Ausgaben sowie bestehenden Positionen flexibel verwalten möchten. Die Kombination aus Debit- und Kreditmodus eröffnet zusätzliche Finanzierungsmöglichkeiten. Zinsen, Sicherheitenverwaltung und mögliche Liquidationsrisiken machen den Kreditmodus jedoch deutlich komplexer als eine gewöhnliche, mit Stablecoins finanzierte Prepaidkarte.
Wer lediglich seine Supermarkteinkäufe mit USDT bezahlen möchte, hat keinen Grund, allein wegen der besicherten Kreditfunktion zusätzliche Kreditrisiken einzugehen.
Offizielle Quellen: Nexo Card Argentinien | Ankündigung der Markteinführung in Argentinien | Funktionsweise des Debitmodus in Argentinien
Bereits USDT vorhanden und Ausgaben von 1.000 US-Dollar: Welche Karte hat die niedrigeren bekannten Kosten?
Der Cashback-Prozentsatz entspricht nicht dem tatsächlichen finanziellen Vorteil. Der Verkaufspreis digitaler Vermögenswerte auf der jeweiligen Plattform, die Umrechnungsgebühren und die Prämienbedingungen beeinflussen die endgültigen Kosten eines Einkaufs.
Angenommen, ein Nutzer hält bereits USDT und möchte in Argentinien berechtigte Einkäufe in ARS im Gegenwert von 1.000 US-Dollar tätigen. Auf Grundlage der öffentlich angegebenen regulären Cashback-Sätze und Umrechnungsgebühren ergibt sich folgender Vergleich:
Produkt | Theoretisches Cashback | Bekannte Umrechnungskosten | Bewertung des tatsächlichen Vorteils |
|---|---|---|---|
Lemon Card | BTC im Gegenwert von 20 US-Dollar | Etwa 5 US-Dollar | Etwa 15 US-Dollar |
Binance Card (2-%-Stufe) | BTC im Gegenwert von 20 US-Dollar | Etwa 9 US-Dollar | Etwa 11 US-Dollar |
Ripio Card | Krypto-Assets im Gegenwert von 20 US-Dollar | Abhängig vom tatsächlichen Verkaufspreis und den Gebühren der Plattform | Allein aus dem Cashback-Satz nicht bestimmbar |
belo Mastercard | Kein einheitlicher fester Cashback-Satz für diesen Vergleich | Abhängig von der belasteten Währung, dem Wechselkurs und den Transaktionsregeln | Sinnvollerweise zusammen mit den Kosten für den Zahlungseingang zu bewerten |
Nexo Card | Bis zu 1 % Cashback im Debitmodus, sofern die Voraussetzungen erfüllt sind | Abhängig von den verwendeten Vermögenswerten und der Umrechnungsmethode | Mitgliedschaftsvoraussetzungen und tatsächliche Transaktionskosten müssen geprüft werden |
Diese Berechnungen gelten nur unter bestimmten Annahmen. Nicht berücksichtigt sind die ursprünglichen Anschaffungskosten der USDT, Wechselkursspannen, Steuern, Cashback-Obergrenzen und spätere Kursveränderungen von Prämienvermögenswerten wie BTC.
In diesem Beispiel liegen die veröffentlichten Umrechnungsgebühren von Lemon unter denen von Binance. Auch der theoretische Cashback-Vorteil nach Abzug der bekannten Kosten ist bei Lemon höher. Welche Karte im Einzelfall sinnvoller ist, hängt allerdings auch davon ab, wo das Guthaben des Nutzers bereits liegt.
Besonders wenig empfehlenswert ist es, allein für Cashback wiederholt USDT mit ARS zu kaufen und sie anschließend bei Kartenzahlungen wieder in ARS umzuwandeln. Dadurch fallen auf beiden Seiten der Transaktion zusätzliche Gebühren und Kursdifferenzen an, die einen Großteil der Prämien aufzehren können.
Wer bereits Stablecoins besitzt, sollte vor allem auf eine möglichst kostengünstige Verwendung dieser Guthaben achten. Wer dagegen ausschließlich ARS hält, sollte zuerst prüfen, ob ein zusätzlicher Kauf und anschließender Verkauf digitaler Vermögenswerte überhaupt wirtschaftlich sinnvoll ist.
Welche Krypto-Zahlungskarte sollte man 2026 in Argentinien wählen?
Ihre Situation | Meine bevorzugten Optionen | Was zunächst ausgeschlossen werden kann |
|---|---|---|
Sie besitzen bereits USDT und bezahlen überwiegend in Argentinien | Lemon oder Ripio; Entscheidung nach Aufbewahrungsort des Guthabens, Umrechnungskursen und Prämienwährung | Der Nexo-Kreditmodus, wenn kein konkreter Kreditbedarf besteht |
Ihre USDT liegen hauptsächlich bei Binance und Ihre monatlichen Ausgaben sind hoch | Binance Card; prüfen, ob die 3-%-Stufe regelmäßig erreicht wird | Krypto-Cashback von Binance bei ausschließlich in ARS finanzierten Einkäufen zu erwarten |
Sie erhalten nur Einkünfte in ARS und bezahlen gelegentlich vor Ort mit Karte | ARS-Cashback von Ripio; Lemon berücksichtigen, wenn QR-Zahlungen ebenfalls wichtig sind | USDT ausschließlich für Cashback zu kaufen und anschließend wieder zu verkaufen |
Sie erhalten internationale Einkünfte über Deel, Payoneer oder ähnliche Dienste | belo; die Gesamtkosten des jeweiligen Zahlungseingangswegs berechnen | Ein internationales Zahlungskonto allein anhand des Karten-Cashbacks beurteilen |
Sie bezahlen häufig Abonnements in US-Dollar oder Rechnungen im Ausland | USD-Abrechnung von Nexo oder USDt-finanzierte Fremdwährungszahlungen von Lemon; außerdem Ripio vergleichen | Binance Card Argentina ohne vorherigen Vergleich der Fremdwährungsgebühren einsetzen |
Sie halten BTC, benötigen einen Kredit und können das LTV-Risiko steuern | Nexo-Kreditmodus | Einen besicherten Kredit wie eine gewöhnliche, mit Stablecoins finanzierte Debitzahlung behandeln |
Die Menschen in Argentinien nutzen Stablecoins aus unterschiedlichen Gründen. Manche möchten ihre Kaufkraft in Fremdwährungen erhalten, andere bestreiten ihren Lebensunterhalt mit Einkünften aus dem Ausland. Wieder andere wollen lediglich die Zahl der Schritte reduzieren, die nötig sind, um digitale Vermögenswerte für alltägliche Zahlungen einzusetzen. Diese Bedürfnisse bestimmen, welchen Nutzen die einzelnen Produkte tatsächlich bieten. Bei der Wahl einer Krypto-Zahlungskarte kommt es vor allem darauf an, welche Gesamtkosten vom Eingang der Mittel auf dem Konto bis zum abgeschlossenen Einkauf entstehen. Langfristig lohnt sich eine Karte nur dann, wenn sie zuverlässige alltägliche Zahlungen zu angemessenen Kosten ermöglicht.