
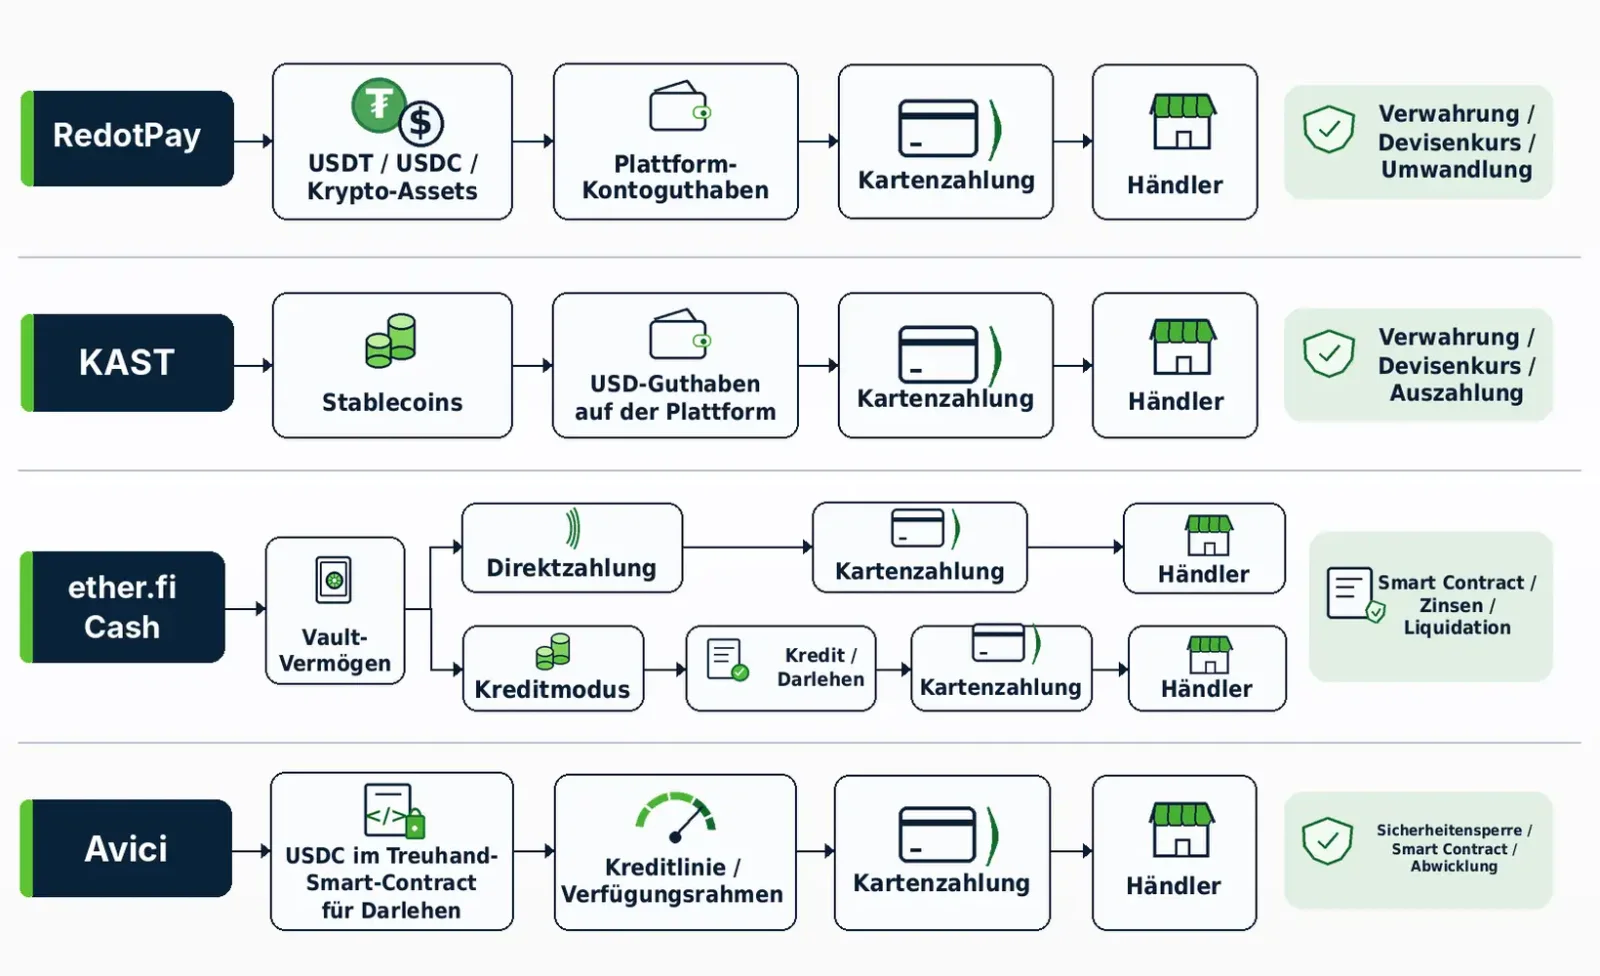
Wer als Einwohner der Vereinigten Arabischen Emirate (VAE) eine Krypto-Zahlungskarte nutzen möchte, sollte zunächst nicht auf die Höhe der Cashback-Prämien achten, sondern klären, ob er die Karte überhaupt beantragen kann. Nach den derzeit verfügbaren offiziellen Richtlinien handelt es sich bei den folgenden vier Produkten keineswegs um gleichartige Zahlungsmittel. RedotPay und KAST ermöglichen hauptsächlich Zahlungen aus digitalen Vermögenswerten oder Stablecoin-Guthaben auf Plattformkonten. ether.fi Cash erlaubt sowohl direkte Zahlungen als auch Ausgaben, die durch besicherte Kredite finanziert werden. Avici wiederum nutzt USDC in Smart Contracts, um einen Kreditrahmen für Kartenzahlungen bereitzustellen.
1. Zunächst die Antragsberechtigung für Einwohner der VAE prüfen
Produkt | Grundlage für die Antragsberechtigung in den VAE | Bewertung der Nachweise | Verfügbarkeit physischer Karten |
|---|---|---|---|
ether.fi Cash | Die VAE stehen ausdrücklich auf der offiziellen Liste unterstützter Länder | Ausdrücklich bestätigt | Die VAE gehören zum Liefergebiet |
Avici Card | Die VAE sind in der offiziellen Liste unterstützter Regionen für Privatkundenkarten aufgeführt | Ausdrücklich bestätigt | Die Zustellbarkeit muss für die konkrete Adresse bestätigt werden |
RedotPay Card | Die VAE stehen weder auf der Liste der Ausstellungsbeschränkungen noch auf der Liste der Lieferbeschränkungen | Indirekte Hinweise auf Verfügbarkeit | Die VAE sind nicht als ausgeschlossenes Liefergebiet aufgeführt |
KAST Card | Die VAE werden im internationalen Marketing und in Produktinformationen der Plattform berücksichtigt | Indirekte Hinweise auf Verfügbarkeit | Ob physische Karten in die VAE geliefert werden, ist nicht verifiziert |
Grundlage dieser Einschätzung sind die Angaben zu den unterstützten Ländern bei ether.fi, den unterstützten Regionen bei Avici, den Ausstellungsbeschränkungen und Lieferbeschränkungen von RedotPay sowie den Länderinformationen von KAST. Betrachtet wird hier die Berechtigung zur Eröffnung eines Privatkundenkontos.
2. Worin unterscheiden sich die vier Karten in der Praxis?
RedotPay: Relativ klare Antragsbedingungen, aber mehrere prozentuale Gebühren bei Zahlungen in AED
Bei RedotPay können Nutzer unterstützte Vermögenswerte wie USDT und USDC auf ein Plattformkonto einzahlen und anschließend mit einer virtuellen oder physischen Karte bezahlen. Der wesentliche Vorteil liegt nicht in besonders niedrigen Gebühren, sondern in den vergleichsweise konkreten Angaben zu Antragsbeschränkungen und grundlegenden Entgelten. Die Vereinigten Arabischen Emirate stehen weder auf der Liste der Ausstellungsbeschränkungen vom August 2026 noch auf der Liste der Lieferbeschränkungen für physische Karten. Das liefert Einwohnern der VAE zumindest eine indirekte Grundlage für einen möglichen Antrag.
Laut den offiziellen Kartenausstellungsgebühren kostet eine virtuelle Karte 10 USD, eine physische Karte 100 USD. Wer überwiegend online einkauft, findet in der virtuellen Karte einen kostengünstigeren Einstieg. Die deutlich höheren Anschaffungskosten einer physischen Karte lohnen sich vor allem dann, wenn sie tatsächlich für Einkäufe vor Ort oder Bargeldabhebungen am Geldautomaten benötigt wird.
Für die langfristigen Kosten sind die Transaktionsgebühren entscheidender. Für Zahlungen in einer anderen Währung als der Abrechnungswährung der Karte fallen 1,2 % an. Die Umwandlung digitaler Vermögenswerte wird mit 1 % berechnet. Bei USD-Karten kosten Bargeldabhebungen am Geldautomaten bis zu einem monatlichen Gesamtbetrag von 10.000 USD jeweils 2 %; für den darüberliegenden Betrag gelten 3 %. Wer mit einer in USD abgerechneten Karte bei einem Händler in AED bezahlt, muss somit eine klar ausgewiesene Fremdwährungsgebühr einkalkulieren. Löst die Zahlung zusätzlich eine Umwandlung von USDT in die für die Abwicklung benötigten Mittel aus, kann eine weitere Umwandlungsgebühr hinzukommen. Beide Entgelte betreffen unterschiedliche Schritte der Transaktion.
Aus dem Zahlungs- und Verwahrungsmodell ergeben sich auch die wesentlichen Risiken von RedotPay. Nutzer übertragen ihre Vermögenswerte auf ein Plattformkonto und behalten damit nicht jederzeit die unmittelbare Kontrolle über ihre privaten Schlüssel. Kontobezogene Risikokontrollen, Möglichkeiten zur Auszahlung von Kryptowerten, eine mögliche Aussetzung des Kartenprogramms sowie Rückerstattungen nach Zahlungsstreitigkeiten hängen von den jeweiligen Dienstleistern ab. RedotPay eignet sich für Nutzer, die ihre Stablecoin-Guthaben direkt ausgeben möchten und bereit sind, die damit verbundenen Umwandlungskosten zu tragen.
ether.fi Cash: Bestehende Guthaben ausgeben oder Ausgaben über besicherte Kredite finanzieren
Die offizielle Länderliste von ether.fi nennt ausdrücklich die United Arab Emirates und bestätigt zugleich die Lieferung physischer Karten.
Cash lässt sich nicht einfach als Prepaidkarte einordnen. Nach der offiziellen Beschreibung der Zahlungsmodi verwendet Direct Pay geeignete Stablecoins oder andere unterstützte Vermögenswerte aus einem Vault zur Bezahlung. Der entsprechende Betrag wird unmittelbar vom vorhandenen Guthaben abgezogen, ohne dass Kreditzinsen entstehen. Borrow Mode hingegen nutzt Vermögenswerte als Sicherheit, um Kartenausgaben automatisch über einen Kredit zu finanzieren. Die hinterlegten Anlagen müssen dafür nicht vorher verkauft werden, allerdings fallen auf den ausstehenden Kredit laufend Zinsen an. Sinkt der Wert der Sicherheiten und steigt dadurch das Verhältnis zwischen Kreditbetrag und Sicherheitenwert (Loan-to-Value, LTV), können zusätzliche Sicherheiten, eine Kreditrückzahlung oder die Liquidation der hinterlegten Vermögenswerte erforderlich werden. ether.fi weist darauf hin, dass es sich bei seinem Vault um ein Smart-Contract-Konto und nicht um eine gewöhnliche täglich verfügbare Bankeinlage handelt.
Die beiden Modi erfüllen grundlegend unterschiedliche Zwecke. Wer als Einwohner der VAE lediglich vorhandene USDC- oder USDT-Bestände ausgeben möchte, kann mit Direct Pay seine Verschuldung leichter kontrollieren. Wer dagegen Liquidität für Konsumausgaben benötigt, ohne bestehende Anlagen zu verkaufen, sollte sich näher mit den Zinssätzen, LTV-Vorgaben, Liquidationsschwellen und Rückerstattungsregeln von Borrow Mode befassen. Besonders wichtig ist dabei die Behandlung von Erstattungen: Laut ether.fi werden Rückerstattungen für Transaktionen im Borrow Mode zunächst dem Vault gutgeschrieben und nicht automatisch zur Tilgung des zuvor aufgenommenen Kredits verwendet.
Bei den Gebühren geht aus der Dokumentation zu Kartenlimits und Entgelten hervor, dass Core grundsätzlich eine kostenlose virtuelle Karte umfasst. Eine physische Karte kostet 50 USD. Die VAE stehen nicht auf der veröffentlichten Liste regionaler Ausnahmen, in denen virtuelle Karten kostenpflichtig sind. Maßgeblich für den endgültigen Preis bleibt jedoch die Anzeige im jeweiligen Nutzerkonto. Bei Zahlungen in AED, die einen Währungsumtausch erfordern, beträgt der offizielle zusätzliche Fremdwährungsaufschlag für Core 0,5 %, für Luxe 0,25 % und für Pinnacle sowie VIP 0 %. Diese Aufschläge werden zusätzlich zum zugrunde liegenden Wechselkurs erhoben.
Aufgrund der klar dokumentierten Verfügbarkeit in den VAE und der veröffentlichten Gebühren gehört ether.fi Cash zu den Angeboten, die vorrangig verglichen werden sollten. Für alltägliche Ausgaben empfiehlt es sich, zunächst Direct Pay zu prüfen, statt die Kreditfunktion als kostenlosen Verfügungsrahmen zu betrachten.
Avici: Sicherheiten in Smart Contracts bedeuten nicht, dass Verwahrungs- und Kreditrisiken entfallen
In der Dokumentation von Avici zu den unterstützten Regionen für Privatkundenkarten sind die VAE ausdrücklich aufgeführt. Die Secured Credit Card unterscheidet sich von herkömmlichen Karten dadurch, dass die zur Absicherung der Zahlungen vorgesehenen Mittel in einem USDC-Sicherheitenvertrag liegen, dessen Regeln technisch durchgesetzt werden können.
Die offizielle technische Dokumentation beschreibt folgenden Ablauf: Der Nutzer hinterlegt USDC in einem Loan-Escrow-Smart-Contract. Daraufhin erhält das Kartenkonto einen entsprechenden Ausgabenrahmen in US-Dollar. Bei einer Kartenzahlung verringert sich der verfügbare Rahmen. Die USDC, die dem ausgegebenen Betrag entsprechen, werden anschließend gemäß den vereinbarten Abrechnungs- und Abwicklungsregeln über den Vertrag verarbeitet. Nach Angaben von Avici behält die Wallet des Nutzers die Kontrolle über den Vertrag. Dienstleister dürfen die betreffenden Mittel nur auf Grundlage von Transaktionsnachweisen und den vertraglich festgelegten Regeln verarbeiten. Dieses Modell unterscheidet sich wesentlich davon, sämtliche Vermögenswerte auf ein zentral verwahrtes Plattformkonto zu übertragen und dort vorab in ein Fiatguthaben umzuwandeln.
Selbstverwahrung bedeutet jedoch nicht, dass hinterlegte Sicherheiten jederzeit frei abgezogen werden können. Noch nicht abschließend abgewickelte Transaktionen beanspruchen einen Teil des verfügbaren Rahmens. Auch der Smart Contract und die Mechanismen zum Nachweis von Kartenausgaben beeinflussen, welcher Betrag entnommen werden darf. Hinzu kommen vertragliche Zahlungsverpflichtungen, Regelungen für eine unzureichende Besicherung und Liquidationsverfahren. Sicherheitslücken in Smart Contracts, fehlerhaft konfigurierte Berechtigungen und Transaktionen über mehrere Blockchains hinweg stellen weitere Risiken dar. Für die Beantragung einer Avici-Karte ist außerdem eine Identitätsprüfung über Sumsub erforderlich. Die Kontrolle über On-Chain-Vermögenswerte ersetzt nicht die KYC-Anforderungen des Kartenherausgebers.
Die aktuelle Gebührenseite nennt folgende Entgelte: 15 USD für die erste virtuelle Platinum-Karte und 10 USD für jede weitere; 30 USD für eine virtuelle Signature-Karte im ersten Jahr und anschließend 20 USD jährlich; 50 USD für eine physische Platinum-Karte; 75 USD für eine physische Signature-Karte sowie ab dem zweiten Jahr 20 USD jährlich.
Der besondere Nutzen von Avici liegt in der vertraglich geregelten Kontrolle über die Sicherheiten, nicht in einer einfacheren Handhabung gegenüber gewöhnlichen Zahlungskarten. Für Nutzer, die mit Wallet-Berechtigungen und der Abwicklung besicherter Transaktionen vertraut sind, kann das Modell interessant sein. Wer lediglich Lebensmittel einkaufen, Abonnements bezahlen oder Onlinebestellungen tätigen möchte, hat dagegen in der Regel wenig Anlass, zusätzlich einen Smart Contract und ein Kreditverhältnis in seine alltäglichen Zahlungen einzubeziehen.
KAST: Bequeme Stablecoin-Einzahlungen, aber Punkte und kostenpflichtige Mitgliedschaften sind nicht automatisch ein finanzieller Vorteil
KAST verbindet Stablecoin-Guthaben über ein Plattformkonto mit Zahlungen im Visa-Netzwerk. Auf der offiziellen Kartenseite werden USDT und USDC sowie weitere Stablecoins als unterstützte Vermögenswerte genannt. Angeboten werden außerdem virtuelle Karten, physische Karten und Zahlungen über mobile Wallets. Stablecoin-Einzahlungen erscheinen als Guthaben in US-Dollar. Laut Gebührenübersicht werden geeignete Stablecoin-Einzahlungen im Verhältnis 1:1 als USD-Guthaben verbucht, ohne dass die Plattform dafür eine Einzahlungsgebühr erhebt. Netzwerkgebühren für die Übertragung auf der Blockchain fallen gegebenenfalls gesondert an. Bei Einzahlungen anderer Kryptowerte hängen die Umwandlungskosten vom jeweiligen Vermögenswert ab.
Die offizielle Hilfeseite von KAST zur Länderabdeckung enthält keine vollständige öffentliche Liste unterstützter Staaten. Sie erläutert lediglich, dass Interessenten prüfen können, ob ihr Land im Auswahlmenü während der Registrierung aufgeführt ist.
Auch Zahlungen in AED sind bei KAST nicht frei von Wechselkurskosten. Die am 10. November aktualisierte offizielle Gebührenübersicht nennt für Kartentransaktionen in anderen Währungen als USD einen Fremdwährungsaufschlag von 0,5 % bis 1,75 %, abhängig vom Wohnsitz, dem Ort der Zahlung und dem jeweiligen Kartenprogramm. Bei Fremdwährungstransaktionen unter 25 USD kommen 0,10 USD hinzu. Wird eine Transaktion wegen unzureichenden Guthabens abgelehnt, fallen 0,50 USD an. Für die Überweisung eines USD-Guthabens auf ein Bankkonto in AED wird eine separate Auszahlungsgebühr von 3 USD zuzüglich 1 % erhoben. Diese darf nicht mit dem Fremdwährungsentgelt für Kartenzahlungen verwechselt werden. Bei der Übertragung von Vermögenswerten aus dem Plattformkonto können außerdem Blockchain-Auszahlungsgebühren entstehen.
Die derzeit veröffentlichten Mitgliedschaftsgebühren und Cashback-Grenzen von KAST sind vergleichsweise eindeutig:
Mitgliedschaft | Jahresgebühr | Cashback in USD auf qualifizierte Ausgaben | Monatlicher Höchstbetrag für cashbackberechtigte Ausgaben |
|---|---|---|---|
Standard | 0 USD | 1,5 % | 2.000 USD |
Premium | 1.000 USD | 2 % | 10.000 USD |
Private | 10.000 USD | 3 % | 40.000 USD |
Diese Beträge sind Obergrenzen für Ausgaben, auf die Cashback gewährt werden kann, und keine allgemeinen Zahlungslimits der Karten. Bargeldabhebungen, bargeldähnliche Transaktionen, bestimmte Finanzdienstleistungen, Zahlungen an staatliche Stellen und weitere ausgeschlossene Händlerkategorien sind nicht cashbackberechtigt. Rückerstattungen können die gewährten Prämien ebenfalls beeinflussen. Für Cashback in USD gelten zudem Freigabe- und Einlöseverfahren. Es handelt sich deshalb nicht zwangsläufig um Bargeld, das unmittelbar nach einer Zahlung ausgezahlt werden kann. Die Teilnahmebedingungen des Prämienprogramms enthalten entsprechende Einschränkungen.
KAST Points dürfen nicht wie Cashback in US-Dollar bewertet werden. KAST hat ausdrücklich angekündigt, dass das Sammeln von Punkten am 30. November 2026 endet. Nach der Ankündigung zur Umstellung des Punktesystems sollen qualifizierte Punkte im Dezember in nicht handelbare KAST Pioneer Units (KPU) umgewandelt werden. Einige Nutzer sollen stattdessen Einkaufsgutscheine erhalten. KPU sind weder mit Bargeld noch mit Aktien oder handelbaren Token gleichzusetzen. Welche konkreten Rechte damit verbunden sind und unter welchen Bedingungen sich daraus ein wirtschaftlicher Wert realisieren lässt, ist noch nicht vollständig geklärt.
Premium bietet gegenüber der kostenlosen Standard-Mitgliedschaft lediglich einen um 0,5 Prozentpunkte höheren Cashback-Satz, erlaubt dafür aber deutlich höhere monatliche Ausgaben, auf die Prämien gewährt werden. Nehmen wir an, ein Nutzer tätigt zwölf Monate hintereinander qualifizierte Ausgaben in jeweils gleicher Höhe, erhält sämtliche vorgesehenen Cashback-Zahlungen und berücksichtigt weder zusätzliche Vorteile noch weitere Gebühren. Bei 5.000 USD monatlichen Ausgaben bringt Standard jährlich 360 USD Cashback. Bei Premium bleiben nach Abzug der Jahresgebühr nur 200 USD, also 160 USD weniger. Bei 6.000 USD monatlichen Ausgaben verbleiben bei Premium nach Abzug der Mitgliedschaftsgebühr 440 USD, damit 80 USD mehr als bei Standard. Die Gewinnschwelle liegt bei ungefähr 5.667 USD qualifizierten Ausgaben pro Monat. Selbst wenn die maximale cashbackberechtigte Ausgabensumme von 10.000 USD monatlich bei Premium vollständig ausgeschöpft wird, beträgt der zusätzliche Jahresertrag gegenüber Standard nach Abzug der Mitgliedschaftsgebühr nur 1.040 USD. Die Fremdwährungskosten für AED-Zahlungen sind dabei noch nicht berücksichtigt.
Für die meisten Einwohner der VAE mit moderaten Alltagsausgaben ist die kostenlose Standard-Mitgliedschaft von KAST wirtschaftlich sinnvoller als ein kostenpflichtiges Modell. Solange die Antragsberechtigung von Privatkunden in den VAE nicht verifiziert ist, spricht noch weniger dafür, eine Jahresgebühr von 1.000 USD allein in Erwartung künftiger Cashback-Prämien im Voraus zu bezahlen.
3. Tatsächliche Kosten und Risiken für Kundengelder im direkten Vergleich
Produkt | Feste Einstiegskosten oder Gebühren für virtuelle Karten | Kosten der Vermögenswertumwandlung | Wesentliche Gebühren bei Zahlungen in AED | Kontrolle über die Gelder und zentrale Einschränkungen |
|---|---|---|---|---|
RedotPay | Virtuelle Karte: 10 USD; physische Karte: 100 USD | 1 %, wenn eine Umwandlung digitaler Vermögenswerte ausgelöst wird | 1,2 % Fremdwährungsgebühr | Plattformverwahrtes Konto; Umwandlungs- und Auszahlungskosten |
ether.fi Cash | Core umfasst grundsätzlich eine kostenlose virtuelle Karte; physische Karte: 50 USD | Direct Pay abhängig von den unterstützten Vermögenswerten und dem Abrechnungswechselkurs | Zusätzlicher FX-Aufschlag von 0,5 % bei Core; niedrigere Sätze in höheren Mitgliedschaftsstufen | Vermögenswerte im Vault; Zins- und Liquidationsrisiken im Borrow Mode |
Avici | Erste virtuelle Platinum-Karte: 15 USD | USDC-Besicherung und Smart-Contract-Abwicklung; zusätzliche On-Chain-Kosten | Gebührenseite nennt 0,4 % bis 1 %; die Vertragsbedingungen wiesen damals 1 % aus. Die maßgebliche Berechnungsgrundlage ist noch zu klären | Vertraglich gebundene Sicherheiten; Transaktionsnachweise, Liquidation und Kreditverpflichtungen |
KAST | Standard ohne Jahresgebühr; virtuelle Karte in manchen Regionen für 2 USD | 0 % Plattformgebühr für geeignete Stablecoin-Einzahlungen; andere Vermögenswerte werden gesondert berechnet | 0,5 % bis 1,75 % Fremdwährungsgebühr bei Zahlungen außerhalb von USD, zusätzlich Gebühren für Kleinbeträge | Guthaben auf einem Plattformkonto; Einschränkungen des Prämienprogramms und ungeklärte Antragsberechtigung in den VAE |
Nehmen wir an, ein Nutzer gibt monatlich den Gegenwert von 3.000 USD in AED aus. Unterschiede beim zugrunde liegenden Wechselkurs, Aktionsrabatte und zusätzliche Blockchain-Kosten bleiben unberücksichtigt. Allein die Fremdwährungsgebühr von 1,2 % bei RedotPay entspricht dann 36 USD pro Monat. Falls jede Zahlung zusätzlich eine Umwandlung digitaler Vermögenswerte mit einer Gebühr von 1 % auslöst, kommen bei derselben Berechnungsgrundlage überschlägig weitere 30 USD hinzu. Der zusätzliche FX-Aufschlag von 0,5 % bei ether.fi Core ergibt 15 USD monatlich. Bei KAST liegen die Fremdwährungskosten auf Basis der veröffentlichten Gebührenspanne zwischen 15 und 52,50 USD pro Monat, noch bevor tatsächlich anrechenbare Cashback-Prämien berücksichtigt werden. Da die aktuellen Gebührenangaben von Avici nicht vollständig übereinstimmen, lässt sich das Produkt nicht seriös in eine eindeutige Kostenrangfolge einordnen.
Die virtuelle RedotPay-Karte kostet zwar nur 10 USD, ist deswegen aber nicht automatisch die beste Wahl für regelmäßige größere Ausgaben in AED. Auch bei KAST reicht der Hinweis auf Cashback nicht aus: Entscheidend ist, ob die jeweilige Händlerkategorie prämienberechtigt ist und welcher Gebührensatz innerhalb der veröffentlichten Spanne tatsächlich gilt. Wer häufig in AED bezahlt, sollte außerdem auf Angebote zur dynamischen Währungsumrechnung (Dynamic Currency Conversion, DCC) am Zahlungsterminal achten. Rechnet der Händler den Betrag selbst in USD um, enthält der Kurs häufig einen zusätzlichen Aufschlag des Händlers oder seines Acquiring-Dienstleisters. Dieser ist nicht mit den Gebühren der Kartenplattform gleichzusetzen.
Neben den Kosten unterscheiden sich auch die mit Plattformkonten, Vaults und Sicherheitenverträgen verbundenen Vermögensrisiken. Bei plattformverwahrten Guthaben stehen die Rechte des Nutzers im Fall einer Kontosperrung, bei Auszahlungen oder bei einer Insolvenz des Dienstleisters im Vordergrund. Bei Vermögenswerten in Smart Contracts sind Zugriffsberechtigungen, Sicherheitslücken und Liquidationsrisiken entscheidend. Kreditbasierte Modelle bringen zusätzlich Verpflichtungen aus noch nicht zurückgezahlten Darlehen mit sich.
4. Wie beeinflussen Wohnsitzstatus und Regulierung in den VAE die Kartenwahl?
Ein großer Teil der Bevölkerung der Vereinigten Arabischen Emirate besteht aus ausländischen Staatsangehörigen. Die Emirates ID weist den Aufenthaltsstatus nach, hebt aber keine Beschränkungen auf, die sich aus der Staatsangehörigkeit laut Reisepass ergeben. Wer eine Aufenthaltserlaubnis für die VAE und einen ausländischen Reisepass besitzt, kann im System des Kartenherausgebers hinsichtlich beider Merkmale getrennt geprüft werden. Auch Inhaber eines Touristenvisums dürfen nicht automatisch davon ausgehen, dass Regelungen für „UAE residents“ auf sie anwendbar sind. Im Antragsverfahren können außerdem die Wohnadresse, die tatsächliche Anwesenheit der Person durch eine biometrische Lebenderkennung sowie die Herkunft der Mittel überprüft werden. Avici führt die Identitätsprüfung ausdrücklich über Sumsub durch. ether.fi, RedotPay und KAST haben ebenfalls eigene Prüfverfahren für Konten und Karten.
Auch die regulatorische Einordnung vor Ort lässt sich nicht allein anhand der Lizenzen einer Marke beurteilen. Die Payment Token Services Regulation der Zentralbank der Vereinigten Arabischen Emirate schafft einen entsprechenden Zulassungs- beziehungsweise Registrierungsrahmen für die Ausgabe, den Umtausch, die Verwahrung und den Transfer von Zahlungstoken. Zugleich schränkt sie die unmittelbare Annahme bestimmter virtueller Vermögenswerte als Zahlungsmittel durch Händler ein. Wenn ein Verbraucher USDT direkt an einen Händler überträgt, ist das ein anderer Geschäfts- und Zahlungsprozess als eine mit digitalen Vermögenswerten finanzierte Visa-Kartenzahlung, bei der das Kartennetzwerk und die Acquiring-Infrastruktur die Abrechnung mit dem Händler übernehmen.
Dabei müssen drei Akteure auseinandergehalten werden: das Unternehmen, das das Kryptoasset-Konto betreibt, das Institut, das die Zahlungskarte tatsächlich herausgibt, und die Stelle, die Kundengelder verwahrt oder entsprechende Transaktionen ausführt. KAST bezeichnet sich selbst als Fintech-Unternehmen und nicht als Bank. Konten, Karten und Verwahrungsleistungen werden nach eigenen Angaben über Partner bereitgestellt. Auch bei Avici ist die Kontrolle über die Wallet nicht mit den transaktionsbezogenen Pflichten des kooperierenden Kartenherausgebers gleichzusetzen. Welche Rechte bei einer Kontosperrung, einer Rückerstattung oder der Rückzahlung eines Guthabens bestehen, richtet sich letztlich nach den anwendbaren Verträgen und den rechtlichen Verwahrungsverhältnissen, nicht nach dem Visa-Logo auf der Karte.
5. Welche Karte ist die richtige Wahl?
Vorrang sollten Produkte haben, deren Richtlinien für Einwohner der VAE ausdrücklich dokumentiert sind. Deshalb empfiehlt es sich, zunächst ether.fi Cash und Avici miteinander zu vergleichen. Direct Pay von ether.fi kommt der unmittelbaren Verwendung vorhandener Stablecoin-Guthaben für alltägliche Ausgaben näher. Avici eignet sich eher für Nutzer, die sich bewusst für eine Besicherung mit USDC über Smart Contracts entscheiden und die damit verbundenen Autorisierungs- und Abwicklungsmechanismen verstehen. Wer mit DeFi wenig Erfahrung hat, sollte Avici nicht allein deshalb an die erste Stelle setzen, weil das Unternehmen mit Selbstverwahrung wirbt.
Wer hauptsächlich USDT oder USDC hält und möglichst unkompliziert einen virtuellen Kartenkanal für Zahlungen einrichten möchte, kann RedotPay als vernünftige Option prüfen. Die Ausstellungsgebühr von 10 USD ist klar angegeben. Bei regelmäßigen Ausgaben in AED müssen jedoch die Fremdwährungsgebühr von 1,2 % und gegebenenfalls anfallende Gebühren für die Umwandlung digitaler Vermögenswerte berücksichtigt werden. Statt ausschließlich auf geringe Ausstellungsgebühren zu achten, ist es sinnvoller, die jährlichen Gesamtkosten anhand der tatsächlichen monatlichen Ausgaben zu berechnen.
Wer vor allem Cashback nutzen möchte, sollte bei KAST zunächst die kostenlose Standard-Mitgliedschaft prüfen und den Abschluss von Premium zurückstellen. Unter den hier zugrunde gelegten Annahmen sind dauerhaft etwa 5.667 USD an qualifizierten monatlichen Ausgaben erforderlich, damit Premium gegenüber Standard bei den Barauszahlungen überhaupt die Gewinnschwelle erreicht. Da das Sammeln von Punkten Ende November eingestellt wird, sind erwartete Punktvorteile kein überzeugender Grund, heute eine Jahresgebühr zu bezahlen.
Informationsstand: 11. November 2026. Dieser Artikel behandelt offizielle Richtlinien und veröffentlichte Gebührenunterlagen.