
Mit Krypto-Zahlungskarten lässt sich grundsätzlich Bargeld an Geldautomaten abheben. Allerdings unterstützen nicht alle Karten diese Funktion. Ob eine Abhebung erfolgreich ist, hängt vom Kartentyp, den durch den Herausgeber eingeräumten Bargeldabhebungsrechten, dem Geldautomatennetz, dem verfügbaren Guthaben und den regionalen Beschränkungen ab.
Einige physische Karten von RedotPay, Bybit Card und Crypto.com ermöglichen Bargeldabhebungen am Geldautomaten. Karteninhaber können an kompatiblen Automaten Bargeld in den jeweils ausgegebenen Fiatwährungen beziehen. Je nach Finanzierungsmodell der Karte wird der Transaktionsbetrag von einem vorausbezahlten Guthaben oder einem Konto mit geeigneten Kryptowerten abgezogen.
Dass eine Karte Zahlungen über Visa oder Mastercard unterstützt, bedeutet jedoch nicht, dass sie an jedem Geldautomaten für Bargeldabhebungen eingesetzt werden kann. Physische und virtuelle Karten können unterschiedliche Abhebungsberechtigungen haben. Auch Karten derselben Marke, die in verschiedenen Regionen ausgegeben werden, können unterschiedlichen Gebühren- und Limitregelungen unterliegen.
1. Kann man mit einer Krypto-Karte am Geldautomaten Bargeld abheben?
Eine Bargeldabhebung mit einer Krypto-Zahlungskarte ist grundsätzlich eine über ein Kartenzahlungsnetz abgewickelte Bargeldtransaktion. Sie unterscheidet sich vom Kauf oder Verkauf von Bitcoin und anderen digitalen Vermögenswerten an einem Krypto-Geldautomaten.
Herkömmliche Bankautomaten greifen nicht direkt auf Blockchain-Wallets zu und nehmen auch keine von Nutzern gesendeten USDT- oder USDC-Transfers entgegen.
Gibt der Karteninhaber einen Abhebungsbetrag ein, wird die Anfrage über das entsprechende Kartennetz an den Kartenherausgeber oder dessen Autorisierungsverarbeitungssystem übermittelt. Das System prüft den Kartenstatus, die Abhebungsberechtigung, die verfügbaren Mittel und die geltenden Transaktionslimits. Nach erfolgreicher Autorisierung zahlt der Geldautomat das Bargeld aus.
Krypto-Zahlungskarten unterscheiden sich darin, wie sie die Mittel für solche Abhebungen bereitstellen.
Modell mit vorausbezahltem Fiatguthaben
Nutzer tauschen ihre Kryptowerte vorab in Fiatgeld um und laden den Betrag als Kartenguthaben auf. Die Bargeldabhebung erfolgt unmittelbar aus diesem vorausbezahlten Guthaben.
Einige Prepaid-Visa-Karten von Crypto.com funktionieren nach diesem Prinzip. Die Umwandlung der Kryptowerte erfolgt normalerweise beim Aufladen der Karte und nicht erst durch einen Verkauf bei jeder einzelnen Abhebung.
Modell mit Umrechnung zum Transaktionszeitpunkt
Nutzer halten Fiatgeld oder geeignete Kryptowerte auf einem dafür vorgesehenen Finanzierungskonto. Wird eine Transaktion ausgelöst und reicht das verfügbare Fiatguthaben nicht aus, kann das System nach den Produktregeln bestimmte Kryptowerte umwandeln.
Einige Bybit-Card-Programme verwenden dieses Modell. Dabei können Transaktionen über geeignete Vermögenswerte im Funding Account finanziert werden.
Modell mit Vermögensguthaben auf der Plattform
Nutzer halten auf einer Krypto-Zahlungsplattform Vermögenswerte, die für Kartenzahlungen verwendet werden können. Die Plattform stellt auf Grundlage der geltenden Wechselkurse und Gebührenregeln Fiatmittel für die Abwicklung der Kartentransaktion bereit.
Einige Kartenprogramme von RedotPay arbeiten nach diesem Modell.
Diese Unterschiede wirken sich unmittelbar auf die Kosten einer Bargeldabhebung aus.
Ein Kontostand von 200 USDT bedeutet beispielsweise nicht zwangsläufig, dass am Geldautomaten Bargeld im Gegenwert von 200 US-Dollar ausgezahlt werden kann. Sind eine Umwandlung der Vermögenswerte, ein Währungswechsel oder Gebühren erforderlich, kann der tatsächlich abhebbare Betrag unter dem nominellen Wert der Vermögenswerte liegen.
Ebenso wenig darf das auf einer Plattform angezeigte Gesamtvermögen automatisch mit dem verfügbaren Kartenguthaben gleichgesetzt werden.
Bei der Bybit Card beispielsweise hängt die Spending Power vom verfügbaren Fiatguthaben im Funding Account, den ausgewählten Zahlungsvermögenswerten und weiteren geeigneten Finanzierungsquellen ab. Nutzer können die entsprechenden Beträge und die Reihenfolge der verwendeten Vermögenswerte in der Kartenverwaltung einsehen.
2. Virtuelle und physische Krypto-Karten: Unterschiede bei Bargeldabhebungen
Herkömmliche Bargeldabhebungen am Geldautomaten erfordern in der Regel eine physische Bankkarte. Die Transaktion wird über den Chip, den Magnetstreifen oder ein unterstütztes kontaktloses Verfahren eingeleitet und anschließend mit einer PIN authentifiziert.
Die meisten ausschließlich für Onlinezahlungen vorgesehenen virtuellen Krypto-Karten können deshalb nicht allein durch Eingabe der Kartennummer, des Ablaufdatums und des CVV für Bargeldabhebungen am Automaten genutzt werden.
RedotPay schreibt in seinen offiziellen Hinweisen ausdrücklich vor, dass für Bargeldabhebungen eine physische Karte erforderlich ist. Crypto.com stellt ebenfalls klar, dass seine virtuellen Prepaid-Karten keine Geldautomatentransaktionen unterstützen und hierfür eine physische Karte benötigt wird.
Mit der Weiterentwicklung kartenloser Abhebungsverfahren ist eine physische Karte allerdings nicht mehr für sämtliche Geldautomatendienste zwingend erforderlich.
Einige Geldautomaten unterstützen NFC, mobile Wallets oder spezielle Verfahren für kartenlose Bargeldabhebungen. Die Kontaktlosfunktion eines Automaten bedeutet jedoch nicht, dass jede in Apple Pay oder Google Wallet hinterlegte Krypto-Zahlungskarte verwendet werden kann.
Ob sich mit einer mobilen Wallet Bargeld abheben lässt, hängt davon ab, ob der Automatenbetreiber, das Kartennetz und der Kartenherausgeber dieses Verfahren gemeinsam unterstützen.
Kartenmerkmal oder Voraussetzung | Aussage zur Bargeldabhebung |
|---|---|
Virtuelle Visa- oder Mastercard-Kartennummer vorhanden | Belegt keine Berechtigung zur Bargeldabhebung |
Karte lässt sich zu Apple Pay oder Google Wallet hinzufügen | Bedeutet nicht, dass Bargeldabhebungen unterstützt werden |
Physische Karte wurde beantragt und aktiviert | Abhebungsberechtigung muss weiterhin geprüft werden |
Offizielle Bestätigung der Geldautomatenfunktion | Region, Netzwerk, PIN und Limits müssen zusätzlich geprüft werden |
Geldautomat zeigt das entsprechende Kartennetzlogo | Garantiert nicht die Autorisierung jeder Karte |
Wer hauptsächlich Bargeld am Automaten abheben möchte, sollte vor der Bestellung einer physischen Karte prüfen, ob diese Funktion vor Ort verfügbar ist. Andernfalls könnten Ausgabe- und Versandgebühren anfallen, obwohl sich mit der Karte anschließend kein Bargeld abheben lässt.
3. Bargeldabhebung mit einer Krypto-Karte: Aktivierung, PIN und Ablauf
Prüfungen vor der Bargeldabhebung
1. Prüfen, ob die physische Karte aktiviert ist
Neu zugestellte physische Karten müssen in der Regel zunächst aktiviert werden.
RedotPay verlangt beispielsweise, dass Nutzer den mit der physischen Karte bereitgestellten Aktivierungscode in der App eingeben. Nach der Aktivierung kann die Karte für unterstützte Bargeldabhebungen und Zahlungen im stationären Handel verwendet werden.
Einige Kartenanbieter ermöglichen es außerdem, die Funktion ATM Withdrawals separat zu aktivieren oder zu deaktivieren. Sowohl RedotPay als auch Bybit Card bieten entsprechende Kartensicherheitseinstellungen.
Ist die Berechtigung zur Bargeldabhebung deaktiviert, kann eine Geldautomatentransaktion abgelehnt werden, obwohl die Karte weiterhin für Onlinezahlungen funktioniert.
2. Karten-PIN einrichten und überprüfen
Die PIN (Personal Identification Number) ist eine persönliche Identifikationsnummer zur Authentifizierung von Kartentransaktionen.
Die am Geldautomaten benötigte PIN ist nicht unbedingt mit dem Plattformpasswort, einem Passwort für Kontotransaktionen oder einem 3D-Secure-Bestätigungscode identisch.
Bei RedotPay können Inhaber physischer Karten in der App eine vier- oder sechsstellige PIN festlegen. Für virtuelle Karten steht diese PIN-Einrichtungsfunktion nicht in gleicher Weise zur Verfügung.
Auch Bybit Card bietet eine Möglichkeit zum Zurücksetzen der PIN. Der genaue Ablauf richtet sich jedoch nach dem jeweiligen Kartenprogramm.
Laut der offiziellen Kartenverwaltungsanleitung von Bybit müssen Nutzer nach dem Zurücksetzen der PIN zunächst eine Transaktion am Geldautomaten mit der neuen PIN durchführen. Dafür genügt auch eine Kontostandsabfrage. Anschließend muss eine Händlertransaktion mit Chip und PIN abgeschlossen werden, um den entsprechenden Aktualisierungsvorgang zu beenden.
Wer seine PIN vergessen hat, sollte sie über die offiziellen Kanäle des Kartenherausgebers zurücksetzen. Wiederholte Versuche mit unterschiedlichen Zahlenkombinationen am Geldautomaten sollten vermieden werden, da sie eine Sicherheitssperre auslösen können.
3. Verfügbare Mittel und verbleibende Abhebelimits prüfen
Stellen Sie sicher, dass die verfügbaren Kartenmittel sowohl den gewünschten Bargeldbetrag als auch mögliche Gebühren abdecken.
Verwendet die Karte USDT, USDC oder andere Kryptowerte zur Transaktionsfinanzierung, sollten Sie außerdem kontrollieren, ob sich diese auf dem vorgesehenen Konto befinden, gegebenenfalls als Zahlungsvermögenswerte ausgewählt wurden und ob gesperrte Beträge oder noch offene Vorautorisierungen bestehen.
Entspricht das verfügbare Guthaben genau dem gewünschten Abhebungsbetrag, ist eine erfolgreiche Autorisierung nicht garantiert.
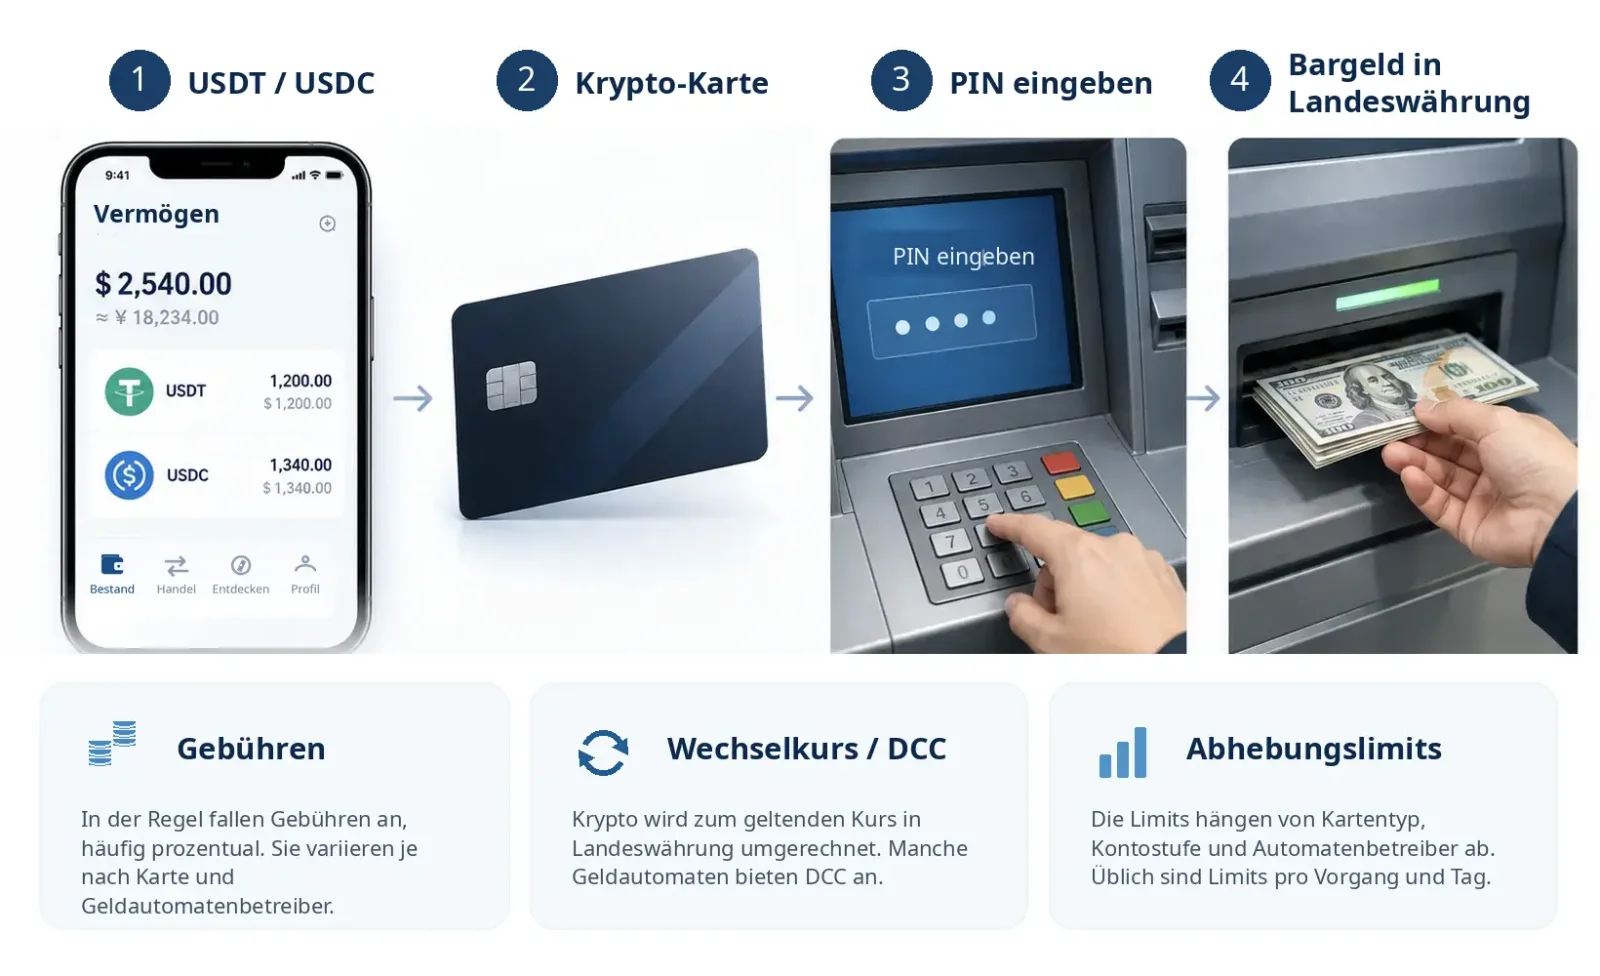
Schritt-für-Schritt-Anleitung für Bargeldabhebungen
Nach diesen Vorbereitungen ähnelt der Vorgang einer Abhebung mit einer herkömmlichen Debitkarte.
Kompatiblen Geldautomaten finden. Nutzen Sie einen vom Kartenherausgeber empfohlenen Automaten oder suchen Sie über den Visa Global ATM Locator nach geeigneten Standorten. Bei Mastercard-Karten sollte geprüft werden, ob das Gerät das entsprechende Bargeldabhebungsnetz von Mastercard oder Cirrus unterstützt.
Karte einstecken oder kontaktlos verwenden. Nutzen Sie den Chip der physischen Karte oder ein zugelassenes kontaktloses Verfahren, sofern sowohl die Karte als auch der Geldautomat dies unterstützen.
Cash Withdrawal auswählen. Geben Sie entsprechend den Anweisungen des Automaten Ihre PIN und den Abhebungsbetrag ein.
Gegebenenfalls Kontoart auswählen. Manche Geldautomaten zeigen Checking, Savings oder Credit an. Eine Krypto-Zahlungskarte ist nicht zwingend mit einem herkömmlichen Bankkonto verknüpft. Beachten Sie deshalb die Vorgaben des jeweiligen Kartenprogramms.
Gebühren und Währungsumrechnung prüfen. Der Geldautomat kann Betreibergebühren oder ein Angebot zur dynamischen Währungsumrechnung anzeigen. Prüfen Sie diese Angaben vor der endgültigen Bestätigung sorgfältig.
Abhebung abschließen und Buchungen kontrollieren. Bewahren Sie nach der Bargeldauszahlung den Beleg auf und prüfen Sie die tatsächliche Belastung in der Karten-App.
Weichen die angezeigten Gebühren oder der Wechselkurs deutlich von Ihren Erwartungen ab, können Sie den Vorgang vor der Bestätigung abbrechen.
Bei Abhebungen mit Währungsumrechnung können außerdem der Zeitpunkt des Clearings und Wechselkursschwankungen den endgültig gebuchten Betrag beeinflussen. Maßgeblich sind die Transaktionsdetails der Karte.
4. Geldautomatengebühren: RedotPay, Bybit Card und Crypto.com
Die Kosten von Bargeldabhebungen mit Krypto-Zahlungskarten setzen sich üblicherweise aus mehreren Komponenten zusammen:
Gebührenart oder Kostenfaktor | Hauptursache bzw. erhebende Stelle |
|---|---|
Bargeldabhebungsgebühr | Kartenherausgeber oder Kartenprogramm |
Zusätzliche Automatenbetreibergebühr | Automatenbetreibende Bank oder unabhängiger Betreiber |
Fremdwährungstransaktionsgebühr | Kartenherausgeber oder Kartenprogramm |
Gebühr für die Umwandlung von Kryptowerten | Anbieter der Umrechnungsdienstleistung |
Wechselkursspanne | Differenz zwischen tatsächlich angewandtem Kurs und Referenzkurs |
Nicht alle Kosten fallen zwangsläufig gleichzeitig an.
Wer beispielsweise bereits in Fiatgeld umgewandeltes Prepaid-Guthaben abhebt, muss dafür nicht unbedingt erneut eine Krypto-Umrechnungsgebühr bezahlen. Wird eine Abhebung dagegen erst zum Transaktionszeitpunkt mit USDT finanziert, können zusätzliche Umrechnungskosten entstehen.
Ein gebührenfreier Abhebungsbetrag bedeutet in der Regel nur, dass die vom Kartenherausgeber erhobene Geldautomatengebühr entfällt. Die gesamte Transaktion ist dadurch nicht zwangsläufig kostenlos.
RedotPay: Unterschiedliche Gebühren je nach Kartenwährung
Nach der am 27. Juli 2026 veröffentlichten offiziellen Gebührenübersicht für Geldautomatenabhebungen von RedotPay gelten für physische Karten folgende Regelungen:
Gebührenposition | Offizielle Regelung |
|---|---|
Geldautomatengebühr für HKD-Karten | 2 % |
Geldautomatengebühr für USD-Karten | 2 % auf monatliche Gesamtabhebungen bis 10.000 USD; 3 % auf den darüberliegenden Betrag |
Transaktionen in der Kartenwährung | Keine entsprechende Gebühr für währungsübergreifende Transaktionen |
Transaktionen in anderen Währungen | 1,2 % |
Anwendbare Umrechnung von Kryptowerten | 1 % |
Eine mit einer USD-Karte in US-Dollar abgerechnete Abhebung kann beispielsweise andere Gebührenbestandteile aufweisen als eine Abhebung in einem Land des Euroraums.
Müssen für eine Fremdwährungsabhebung zusätzlich USDT in Transaktionsmittel umgewandelt werden, können die Abhebungsgebühr, die Fremdwährungstransaktionsgebühr und die Kosten der Krypto-Umrechnung gemeinsam den endgültig belasteten Betrag beeinflussen.
Bybit Card: Monatlicher Freibetrag und Gebühren auf darüberliegende Beträge
Laut der im September 2026 aktualisierten offiziellen Gebühren- und Limitübersicht von Bybit sind bei bestimmten Kartenprogrammen in Australien und der Asien-Pazifik-Region die ersten 100 USD an Geldautomatenabhebungen pro Monat von der Bybit-Abhebungsgebühr befreit. Für darüberliegende Beträge werden 2 % erhoben.
Bybit erläutert dies anhand eines Rechenbeispiels.
Angenommen, ein Karteninhaber eines entsprechenden Programms hebt in einem Monat zunächst 60 USD und anschließend weitere 110 USD ab:
Die ersten 60 USD liegen vollständig innerhalb des gebührenfreien Betrags.
Die ersten 40 USD der zweiten Abhebung verbrauchen den verbleibenden Freibetrag.
Auf die restlichen 70 USD der zweiten Abhebung werden 2 % berechnet.
Insgesamt entstehen für beide Transaktionen 1,40 USD an Bybit-Geldautomatengebühren.
Diese 1,40 USD enthalten keine möglichen Betreibergebühren, Wechselkosten oder Gebühren für die Umwandlung von Kryptowerten.
Bei Bybit bestehen erhebliche regionale Unterschiede. Die offizielle Gebührenübersicht sieht für argentinische Karten beispielsweise einen monatlichen gebührenfreien Betrag von 95.000 ARS vor, für brasilianische Karten dagegen 550 BRL. Auf Beträge oberhalb der jeweiligen Schwelle werden 2 % berechnet.
Der gebührenfreie Betrag eines regionalen Bybit-Card-Programms darf daher nicht ohne Weiteres auf andere Regionen übertragen werden.
Crypto.com: Gebührenfreies Abhebungskontingent nach Kartenstufe
Die europäischen Prepaid-Visa-Karten von Crypto.com bieten je nach Kartenstufe unterschiedliche monatliche Beträge für gebührenfreie Geldautomatenabhebungen.
Die folgenden Angaben gelten für Nutzer, die unter die offizielle europäische Gebührenübersicht für Personen mit Wohnanschrift in Europa fallen:
Kartenstufe | Monatliches Kontingent für gebührenfreie Geldautomatenabhebungen |
|---|---|
Midnight | 200 EUR |
Ruby | 400 EUR |
Indigo / Jade | 800 EUR |
Icy / Rose | 800 EUR |
Obsidian | 1.000 EUR |
Für den über das monatliche gebührenfreie Kontingent hinausgehenden Betrag fällt nach den geltenden Regeln eine Geldautomatengebühr von 2 % an.
Ein Detail wird dabei leicht übersehen:
In der europäischen Gebührenübersicht von Crypto.com ist ausdrücklich festgelegt, dass zusätzliche Gebühren des Automatenbetreibers, sofern sie anfallen, ebenfalls auf das Geldautomaten-Abhebelimit angerechnet werden.
Das bedeutet nicht, dass Crypto.com diese Betreibergebühren übernimmt. Ebenso wenig lässt sich daraus schließen, dass andere Kartenanbieter ihre Limits auf die gleiche Weise berechnen.
Die seit dem 1. Oktober 2026 geltenden Fremdwährungsregeln für europäische Crypto.com-Karten sehen darüber hinaus unterschiedliche Gebührensätze nach Kartenstufe und Transaktionsregion vor. Für bestimmte Kartenstufen gelten beispielsweise bei Transaktionen in Nicht-Euro-Währungen innerhalb der EU und des Vereinigten Königreichs andere Bedingungen als bei entsprechenden Transaktionen außerhalb dieser Gebiete.
Die genauen Bestimmungen finden sich in der europäischen Gebühren- und Limitübersicht von Crypto.com.
Wer häufig Bargeld abhebt, sollte neben diesen Gebührensätzen auch feste Entgelte einzelner Geldautomaten berücksichtigen. Werden pro Abhebung pauschale Gebühren berechnet, können viele kleine Abhebungen die Gesamtkosten deutlich erhöhen.
5. Wechselkurse und DCC bei Auslandsabhebungen: Zusätzliche Kosten vermeiden
Beim Abheben von Bargeld im Ausland kann der Geldautomat fragen, ob die Transaktion in der Landeswährung oder in der Kartenwährung abgerechnet werden soll.
Dabei geht es um die dynamische Währungsumrechnung (Dynamic Currency Conversion, kurz DCC).
Angenommen, ein Nutzer besitzt eine auf US-Dollar lautende Krypto-Zahlungskarte und möchte in einem Euroland 100 Euro abheben.
Der Geldautomat kann zwei Optionen anbieten:
Transaktion in Euro abrechnen: Das Kartennetz und der zuständige Kartenherausgeber nehmen die Währungsumrechnung nach den geltenden Regeln vor.
Transaktion in US-Dollar abrechnen: Der Automatenbetreiber rechnet zunächst die 100 Euro in US-Dollar um und übermittelt anschließend die Transaktion in USD.
Die zweite Option ist in der Regel eine DCC-Transaktion.
Der vom Automatenbetreiber angebotene Wechselkurs kann einen zusätzlichen Aufschlag enthalten. Mit der Annahme von DCC ändern sich außerdem der Umrechnungsweg und die Gebührenstruktur der Transaktion.
Nach den offiziellen DCC-Hinweisen von Visa sollen Händler und Geldautomaten, die eine dynamische Währungsumrechnung anbieten, die Beträge vor und nach der Umrechnung, den Wechselkurs sowie die zugehörigen Gebühren anzeigen. Karteninhaber müssen zudem entscheiden können, ob sie die Umrechnung annehmen.
Bei den meisten Auslandsabhebungen ist es in der Regel sinnvoll, die Transaktion in der Landeswährung abzurechnen, statt unmittelbar das DCC-Angebot des Geldautomaten zu akzeptieren.
Die Abrechnung in Landeswährung bedeutet allerdings nicht, dass keine Wechselkosten anfallen. Der Kartenherausgeber kann weiterhin Fremdwährungstransaktionsgebühren erheben, und das Kartennetz bestimmt den Umrechnungskurs nach den geltenden Regeln.
Zeigt der Automat zwei konkrete Angebote an, sollten Karteninhaber die tatsächlichen Kosten vergleichen, statt sich allein an der Kartenwährung zu orientieren.
Nutzer, die regelmäßig größere Fiatgeldbeträge benötigen, können außerdem die Gesamtkosten regelkonformer Banküberweisungen, Fiat-Auszahlungen von Plattformen und Bargeldabhebungen am Automaten vergleichen. Geldautomaten bieten einen relativ direkten Zugang zu Bargeld, sind aber nicht unbedingt für häufige oder umfangreiche Umwandlungen geeignet.
6. Abhebelimits am Geldautomaten: Pro Transaktion, täglich und monatlich
Limits für Bargeldabhebungen sind üblicherweise von den allgemeinen Kartenumsatzlimits getrennt.
Kartenherausgeber können Höchstbeträge je Transaktion, Tag, Monat oder Jahr sowie Beschränkungen für die Anzahl der Abhebungen innerhalb bestimmter Zeiträume festlegen.
Abhebelimits verschiedener Produkte
Europäische Prepaid-Visa-Karten von Crypto.com
Die offizielle Gebührenübersicht nennt folgende Grenzen:
Tägliches Geldautomaten-Abhebelimit: 2.000 EUR;
Monatliches Geldautomaten-Abhebelimit: 10.000 EUR;
Jährliches Geldautomaten-Abhebelimit: 75.000 EUR;
Anzahl der Abhebungen: höchstens 3 pro Tag, 30 pro Monat und 360 pro Jahr.
Bybit Card
Die Geldautomatenlimits der Bybit Card hängen von der Ausgaberegion und der Kartenstufe ab.
Laut der offiziellen Gebührenübersicht gelten für bestimmte physische Karten in der Asien-Pazifik-Region folgende stufenabhängige Limits:
Kartenstufe | Tägliches Abhebelimit | Monatliches Abhebelimit | Jährliches Abhebelimit |
|---|---|---|---|
Level 1 | Nicht unterstützt | Nicht unterstützt | Nicht unterstützt |
Level 2 | 3.000 USD | 10.000 USD | 75.000 USD |
Level 3 | 3.000 USD | 10.000 USD | 100.000 USD |
Diese Limits gelten ausschließlich für die entsprechenden Kartenprogramme in der Asien-Pazifik-Region. Sie stellen keine weltweit einheitlichen Abhebegrenzen für die Bybit Card dar.
Für Australien, Brasilien, Argentinien und andere Ausgaberegionen gelten jeweils eigene Regelungen. Die offiziellen Gebühreninformationen von Bybit weisen außerdem ausdrücklich auf Beschränkungen für Geldautomatenabhebungen in Festlandchina hin.
Auch Geldautomaten können eigene Abhebebeschränkungen haben
Selbst wenn die Karte hohe Abhebungsbeträge zulässt, kann der Automat folgende Grenzen setzen:
Maximalbetrag je Abhebung;
Höchstzahl der Banknoten pro Auszahlung;
Transaktionslimits für internationale Bankkarten;
Unterstützte Währungen, Stückelungen und verfügbaren Bargeldbestand.
Eine Karte kann beispielsweise ein tägliches Abhebelimit von 2.000 USD haben, während ein bestimmter Geldautomat diesen Betrag nicht in einer einzigen Transaktion auszahlen kann. In diesem Fall sind möglicherweise mehrere Abhebungen erforderlich.
Durch das Aufteilen von Abhebungen lassen sich die kumulierten Limits des Herausgebers nicht umgehen. Zudem können sich die pro Transaktion berechneten Automatengebühren erhöhen.
7. Was tun, wenn die Bargeldabhebung fehlschlägt oder ein falscher Betrag belastet wird?
Wird eine Krypto-Zahlungskarte am Geldautomaten abgelehnt, bedeutet das nicht zwangsläufig, dass das Konto gesperrt wurde. Zunächst sollten die Meldung des Automaten, der Kartenstatus und die Transaktionsaufzeichnungen überprüft werden.
Häufige Ursachen für fehlgeschlagene Abhebungen
Meldung am Geldautomaten | Mögliche Ursache | Empfohlene Maßnahme |
|---|---|---|
Incorrect PIN | Falsche PIN oder Änderung noch nicht wirksam | Offizielles Verfahren zur PIN-Einrichtung und -Zurücksetzung prüfen; wiederholte Versuche vermeiden |
Insufficient Funds | Unzureichendes verfügbares Guthaben oder Gebühren nicht gedeckt | Tatsächlich abhebbaren Betrag prüfen und gegebenenfalls Abhebung reduzieren |
Transaction Not Permitted | Geldautomatenfunktion deaktiviert oder Kartenprogramm beziehungsweise Region nicht unterstützt | Einstellung ATM Withdrawals in der App überprüfen |
Limit Exceeded | Betrags- oder Transaktionsanzahllimit überschritten | Verbleibende Limits je Transaktion, Tag und Monat kontrollieren |
Card Not Accepted | Kartennetz, Kartentyp oder Automat nicht kompatibel | Einen anderen regulären, kompatiblen Geldautomaten versuchen |
Transaction Declined | Autorisierungs-, Betrugspräventions- oder sonstige Beschränkungen | Kartenherausgeber nach dem konkreten Ablehnungsgrund fragen |
Die Fehlermeldungen am Geldautomaten sind häufig knapp. Der tatsächliche Grund lässt sich unter Umständen erst anhand der Autorisierungsaufzeichnungen des Kartenherausgebers ermitteln.
Wenn mehrere Automaten unterschiedlicher Betreiber vergleichbare Ablehnungen anzeigen, sollte zuerst der Kartenherausgeber kontaktiert werden, anstatt fortlaufend andere Automaten auszuprobieren.
Kein Bargeld ausgezahlt, aber Guthaben verringert
In diesem Fall ist zunächst zwischen einer noch nicht abgeschlossenen und einer bereits abgeschlossenen Transaktion zu unterscheiden.
1. Transaktion mit dem Status Pending oder Authorization Hold
Wenn der Geldautomat kein Bargeld ausgibt, die Karten-App aber Pending oder Authorization Hold anzeigt, sind die Mittel möglicherweise nur vorübergehend durch eine Autorisierung reserviert und noch nicht endgültig abgebucht.
Authorization Hold bezeichnet üblicherweise eine Reservierung von Mitteln im Rahmen der Autorisierung. Pending ist ein allgemeinerer Bearbeitungsstatus, dessen genaue Bedeutung anhand der Transaktionsaufzeichnungen des Kartenherausgebers zu klären ist.
Bybit unterscheidet beispielsweise in seinen Aufzeichnungen zwischen Authorization und Transaction. Ersteres kann eine Autorisierungsreservierung betreffen, während Letzteres tatsächliche Transaktionen und deren Bearbeitungsstatus dokumentiert.
Prüfen Sie zunächst die Autorisierungs- und Transaktionsdaten. Falls nötig, fragen Sie beim Kartenherausgeber nach, ob die Autorisierung rückgängig gemacht beziehungsweise die Reservierung aufgehoben wird.
Wiederholen Sie keine größere Bargeldabhebung unmittelbar, solange der Status der ursprünglichen Transaktion ungeklärt ist.
2. Transaktion abgeschlossen, aber kein Bargeld ausgezahlt
Zeigt die Kartenabrechnung eine abgeschlossene Belastung an, obwohl der Geldautomat kein Bargeld ausgegeben hat, sollte eine Untersuchung der Transaktion beantragt werden.
Ein ähnliches Problem kann auftreten, wenn der Automat nur einen Teil des angeforderten Betrags auszahlt. Halten Sie dann den tatsächlich erhaltenen Bargeldbetrag fest, nicht nur den ursprünglich gewünschten Betrag.
Bewahren Sie möglichst folgende Nachweise auf:
Name des Automatenbetreibers und Gerätekennnummer;
Transaktionsdatum, Uhrzeit und lokale Zeitzone;
Angeforderter Abhebungsbetrag und Währung;
Tatsächlich erhaltener Bargeldbetrag;
Fehlermeldung oder Transaktionsbeleg des Geldautomaten;
Transaktionsaufzeichnung in der Karten-App;
Fotos des Automaten oder Standorts ohne Offenlegung sensibler Daten wie PIN oder vollständiger Kartennummer.
Kontaktieren Sie anschließend den Kartenherausgeber und den Automatenbetreiber. Erläutern Sie, ob Bargeld ausgegeben wurde und welchen Betrag Sie tatsächlich erhalten haben. Bitten Sie um eine Prüfung der Auszahlungsprotokolle des Automaten und der Autorisierungsinformationen.
Kartennetzwerke können Verfahren zur Klärung strittiger Bargeldabhebungen anbieten. Ob eine Transaktion korrigiert werden kann und wann gegebenenfalls Mittel zurückerstattet werden, hängt jedoch vom Kartenvertrag, den einschlägigen Regeln und dem Ergebnis der Untersuchung ab.
Ein Streitfall im Zusammenhang mit einer Bargeldabhebung per Krypto-Zahlungskarte ist nicht mit einer unumkehrbaren Blockchain-Überweisung gleichzusetzen. Allein der Umstand, dass eine Karte mit USDT oder USDC finanziert wurde, bedeutet nicht, dass sich eine fehlerhafte Abhebung nicht reklamieren lässt.
Was tun, wenn der Geldautomat die Karte einbehält?
Behält ein Geldautomat Ihre Karte ein, sollten Sie diese unverzüglich in der offiziellen App sperren oder die vom Kartenherausgeber verlangten Schutzmaßnahmen ergreifen.
Kontaktieren Sie außerdem die Bank beziehungsweise den Betreiber des Geldautomaten und klären Sie, ob die Karte nach den geltenden Verfahren zurückgegeben werden kann.
Ist eine Rückgabe nicht möglich oder besteht das Risiko, dass Dritte die Karte erhalten, sollten Sie den Herausgeber zeitnah kontaktieren, um die Karte als verloren zu melden, deaktivieren oder ersetzen zu lassen.
8. Häufig gestellte Fragen
Kann man USDT oder USDC direkt am Geldautomaten als Bargeld abheben?
Herkömmliche Bankautomaten verarbeiten keine USDT- oder USDC-Transfers direkt auf der Blockchain.
Unterstützt eine Krypto-Zahlungskarte Geldautomatenabhebungen und erlaubt sie die Nutzung entsprechender Stablecoin-Guthaben zur Transaktionsfinanzierung, kann der Karteninhaber über das Kartennetz Fiatbargeld in einer vom Automaten ausgegebenen Währung erhalten.
Je nach Finanzierungsmodell des Produkts werden die Stablecoins bereits beim Aufladen oder erst während der Transaktion in Fiatgeld umgewandelt.
Kann man mit einer rein virtuellen Krypto-Karte über Apple Pay Bargeld abheben?
Die Unterstützung von Apple-Pay-Kartenzahlungen allein reicht nicht aus, um daraus eine Berechtigung zur Bargeldabhebung abzuleiten.
Einige Geldautomaten ermöglichen kontaktlose oder kartenlose Abhebungen. Der Kartenherausgeber und das entsprechende Kartennetz müssen jedoch ebenfalls erlauben, dass die betreffende Karte über dieses Verfahren Bargeld abhebt.
Entscheidend sind die Bedingungen des jeweiligen Kartenprogramms und die unterstützten Dienste des Automaten.
Warum wurden nach einer erfolgreichen Abhebung mehr USDT als erwartet abgezogen?
Mögliche Ursachen sind der Umrechnungskurs der Vermögenswerte, Umrechnungsgebühren, Geldautomatengebühren, Fremdwährungstransaktionsgebühren oder zusätzliche Gebühren des Automatenbetreibers.
Prüfen Sie den tatsächlich verwendeten Umrechnungskurs und die einzelnen Kostenpositionen in den Transaktionsdetails, bevor Sie die Differenz bewerten. Nicht jede Abweichung ist automatisch eine versteckte Gebühr.
Werden Bargeldabhebungen auf das normale Kartenumsatzlimit angerechnet?
Das hängt vom Kartenprogramm ab.
Einige Produkte haben getrennte Limits für Geldautomatenabhebungen und Kartenzahlungen an POS-Terminals. Andere können zusätzlich gemeinsame Mittel- oder Gesamtausgabenlimits festlegen.
Vor der Abhebung sollten sowohl das spezifische Geldautomatenlimit als auch die verfügbaren Kontomittel geprüft werden.
Können bei einer fehlgeschlagenen Geldautomatenabhebung Gebühren entstehen?
Nicht jede fehlgeschlagene Abhebung führt zu einer endgültigen Abhebungsgebühr. Bestimmte Kartenprogramme können jedoch für einzelne abgelehnte Transaktionen, Abfragen oder andere Dienstleistungen Gebühren erheben.
Verringert sich das Kontoguthaben, sollte zunächst geprüft werden, ob es sich um eine vorübergehende Autorisierungsreservierung oder eine tatsächlich gebuchte Gebühr handelt. Die weitere Vorgehensweise richtet sich nach den Gebührenregeln des Herausgebers und den Transaktionsaufzeichnungen.
Quellen
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
Stand der Informationsprüfung: 27. Oktober 2026