
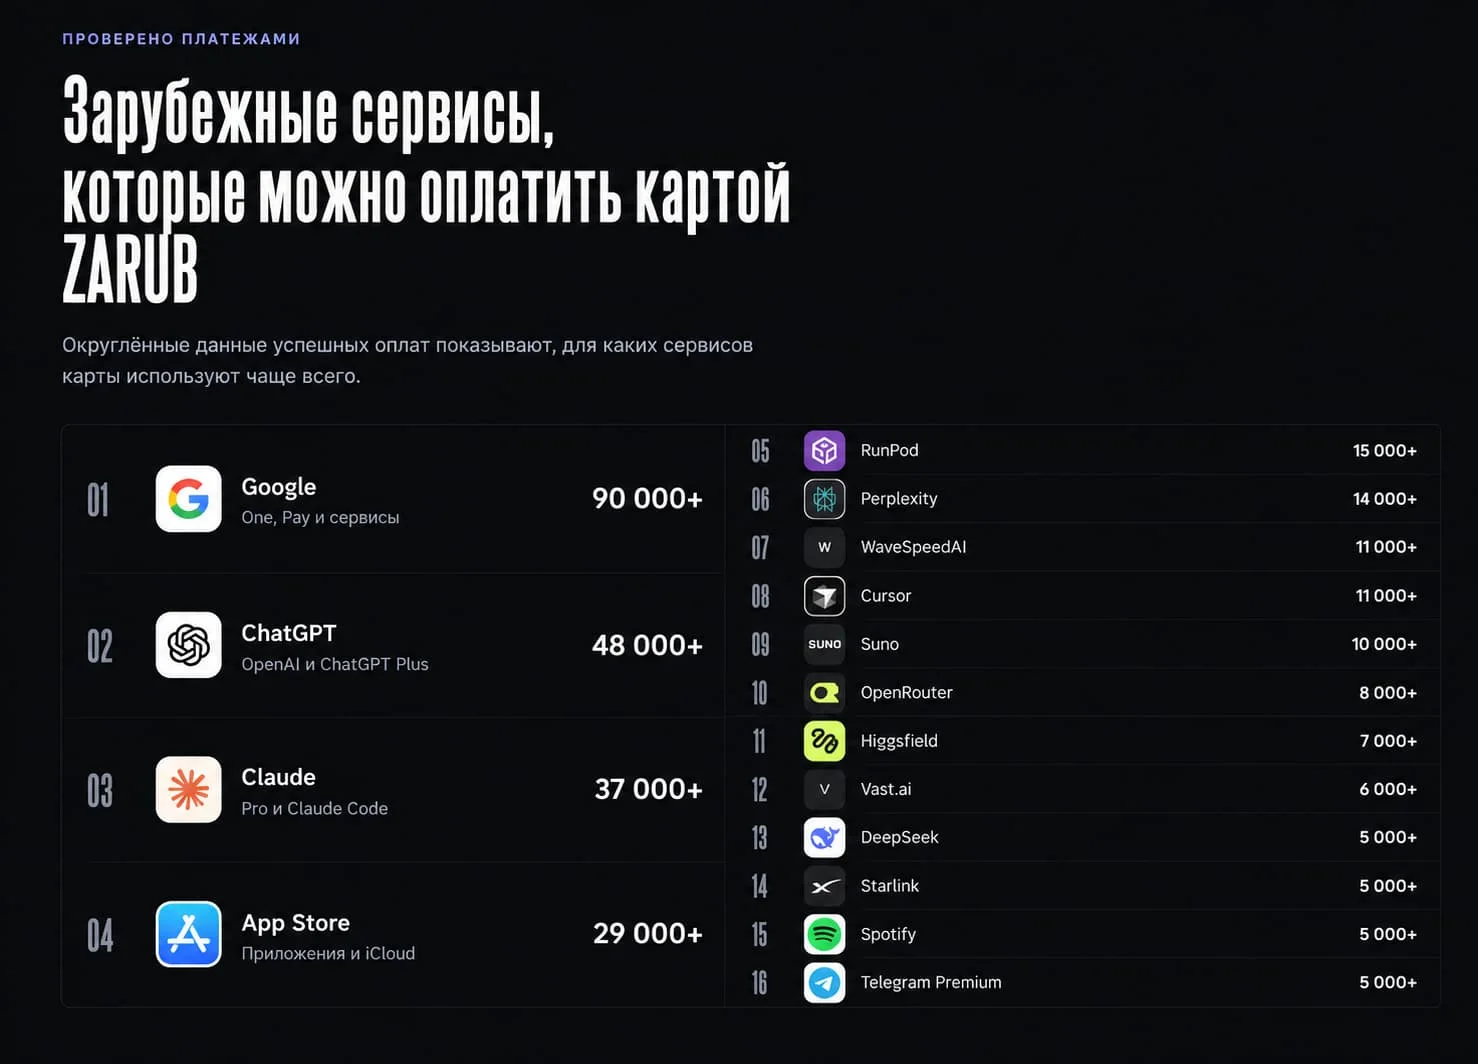
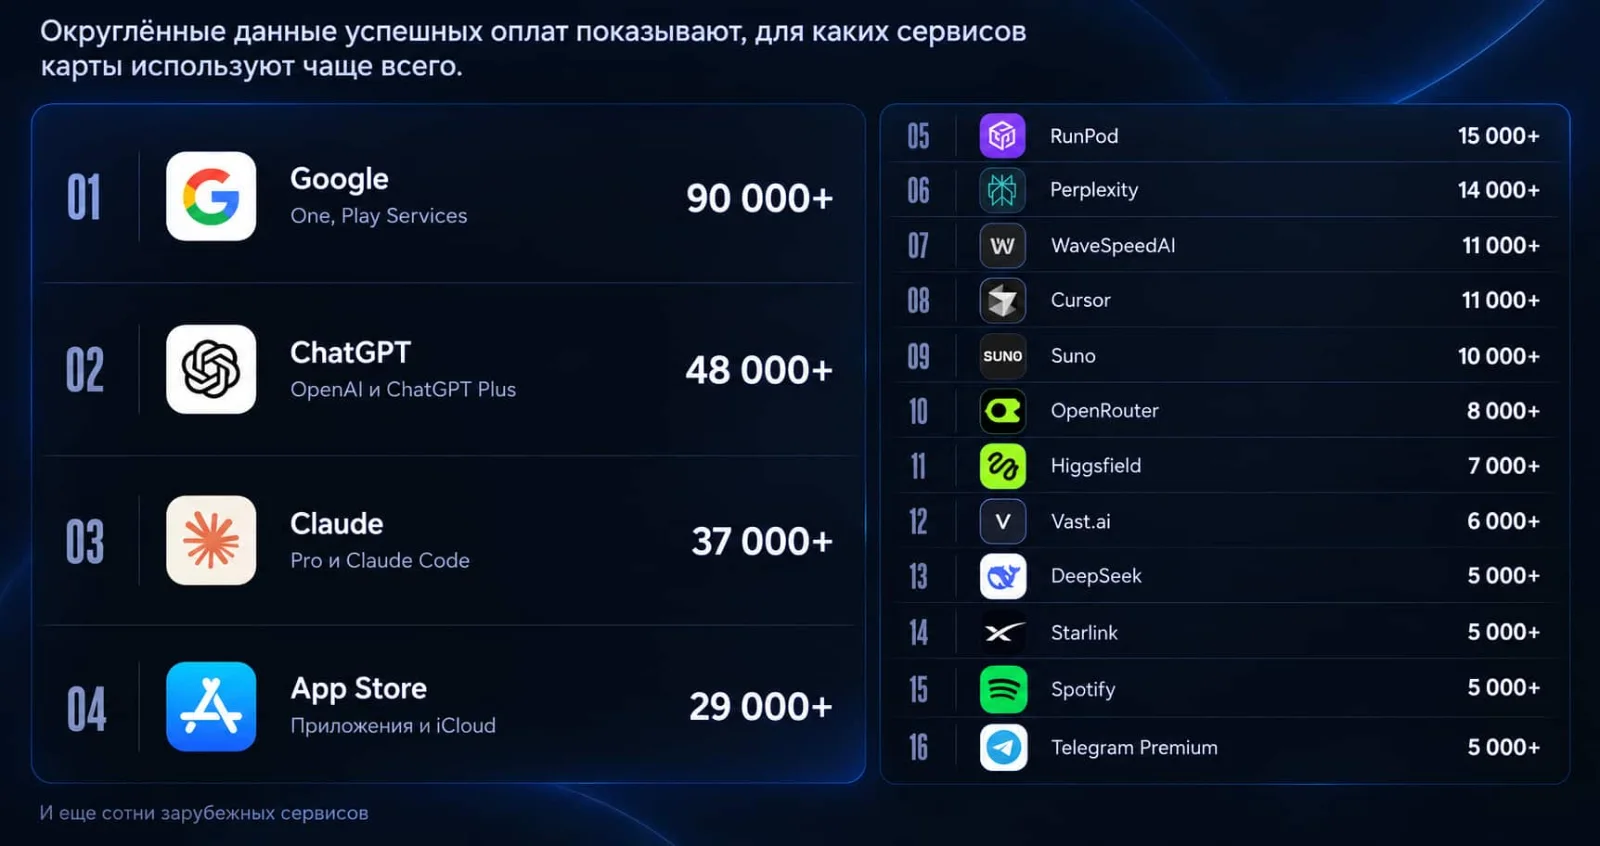
Anbieter von U-Karten bewerben offen Karten zur Bezahlung von Abonnements für KI-Dienste. Das in Hongkong ansässige DogPay nennt KI-Abonnements als einen Anwendungsfall für eine mit USDT aufgeladene Karte. Ein anderer Anbieter richtet sich an russische Kunden und gibt an, dass seine Karten bereits für 48.000 ChatGPT-Zahlungen und 37.000 Claude-Abonnements genutzt wurden. Wie unten dargestellt (Beworbene Zahlungsmethode für ChatGPT und Claude Code. Quelle: zarub.io, abgerufen am 13. Oktober 2026.), stammen sämtliche Zahlen aus den eigenen Statistiken von Zarub.
OpenAI und Claude bieten ihre Dienste weder in China noch in Russland an. Für U-Karten-Anbieter und die dahinterstehenden BIN-Sponsoren entsteht daraus ein Compliance-Problem. Die Europäische Union hat Sanktionen gegen Russland verhängt, die die Bereitstellung bestimmter Krypto-Wallet-, Konto- und Verwahrdienstleistungen für russische Staatsangehörige einschränken. Auch die chinesische Zentralbank hat Verwaltungsvorschriften erlassen, nach denen Kryptowährungstransaktionen in China illegal sind. Am 29. September 2026 veröffentlichte The Economist einen Artikel mit dem Titel „Neue Krypto-Betrugsmodelle im KI-Boom“, in dem ein im April veröffentlichter Bericht von Crystal Intelligence über Kryptokarten zitiert wurde. Dem Bericht zufolge verfügten fast 70 % der U-Karten-Anbieter über schwache KYC-Kontrollen; einige führten praktisch gar keine Überprüfung durch.
Wie U-Karten die Zugangsbeschränkungen von KI-Unternehmen umgehen
Eine in einem anderen Land ausgegebene U-Karte kann Nutzern in Russland oder China ermöglichen, ausländische KI-Unternehmen zu bezahlen. Die Karte allein ermöglicht ihnen jedoch noch nicht, dort ein Konto anzulegen. Es bestehen zwei wesentliche Hürden.
Die erste betrifft das Konto. Anbieter sperren nicht unterstützte Regionen und führen Identitätsprüfungen durch. Anthropic erklärt, dass Konten aus nicht unterstützten Regionen, darunter China und Russland, gesperrt werden können, wenn die Identitätsprüfung fehlschlägt.
Die zweite Hürde ist die Zahlung selbst. Im März 2022 stellten die großen internationalen Kartennetzwerke ihre Aktivitäten in Russland ein. Seitdem können von russischen Banken ausgegebene Karten im Ausland in der Regel nicht mehr verwendet werden. In China ausgegebene Karten weisen gegenüber dem Zahlungssystem wiederum darauf hin, dass sie aus China stammen.
Karten aus anderen Ländern oder Regionen können diese beiden Einschränkungen teilweise umgehen. Einige Dienste nutzen Kryptowährungen wie USDT und USDC. Andere akzeptieren lokale Währungen, erläutern jedoch nicht im Detail, wie die Umrechnung erfolgt.
Händler nutzen üblicherweise BIN, ausstellende Bank und Rechnungsadresse, um den Standort eines Kunden einzuschätzen. Bei diesen Karten verweisen diese Angaben jedoch auf das Ausgabeland und nicht zwingend auf den tatsächlichen Aufenthaltsort des Nutzers.
Welche KI-Produkte U-Karten-Anbieter für Abonnementzahlungen bewerben
DogPay: USDT-finanzierte Karte aus Hongkong
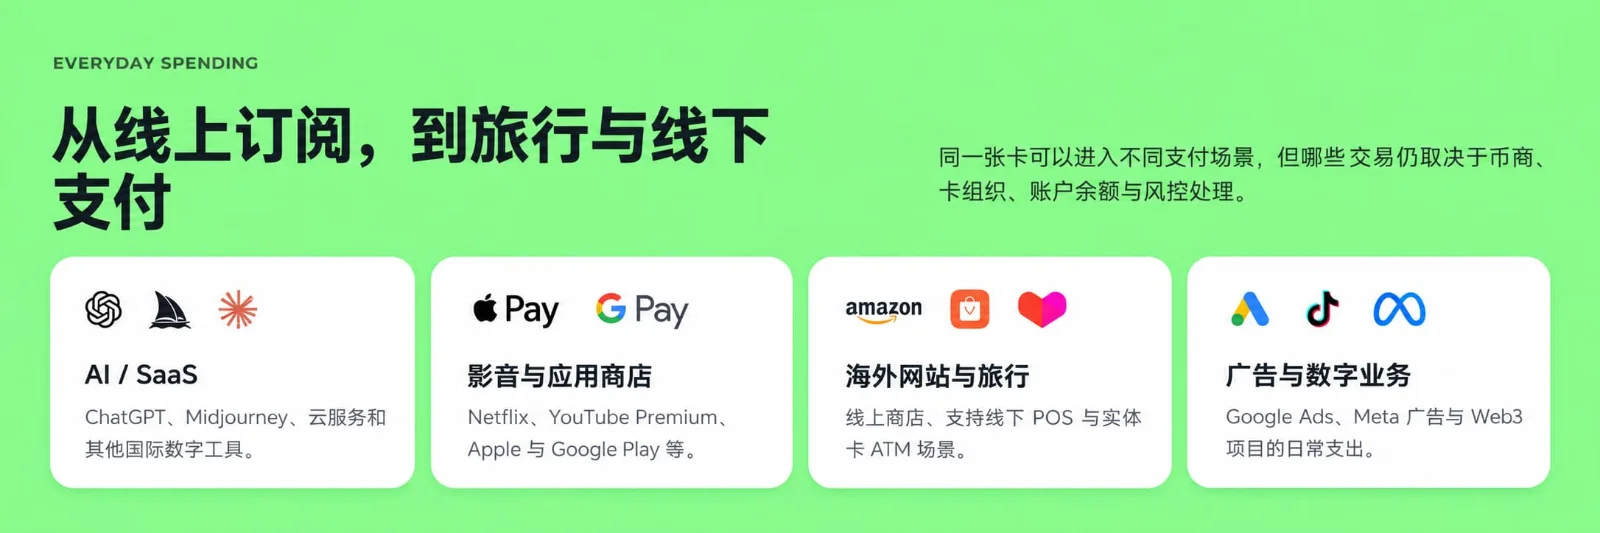
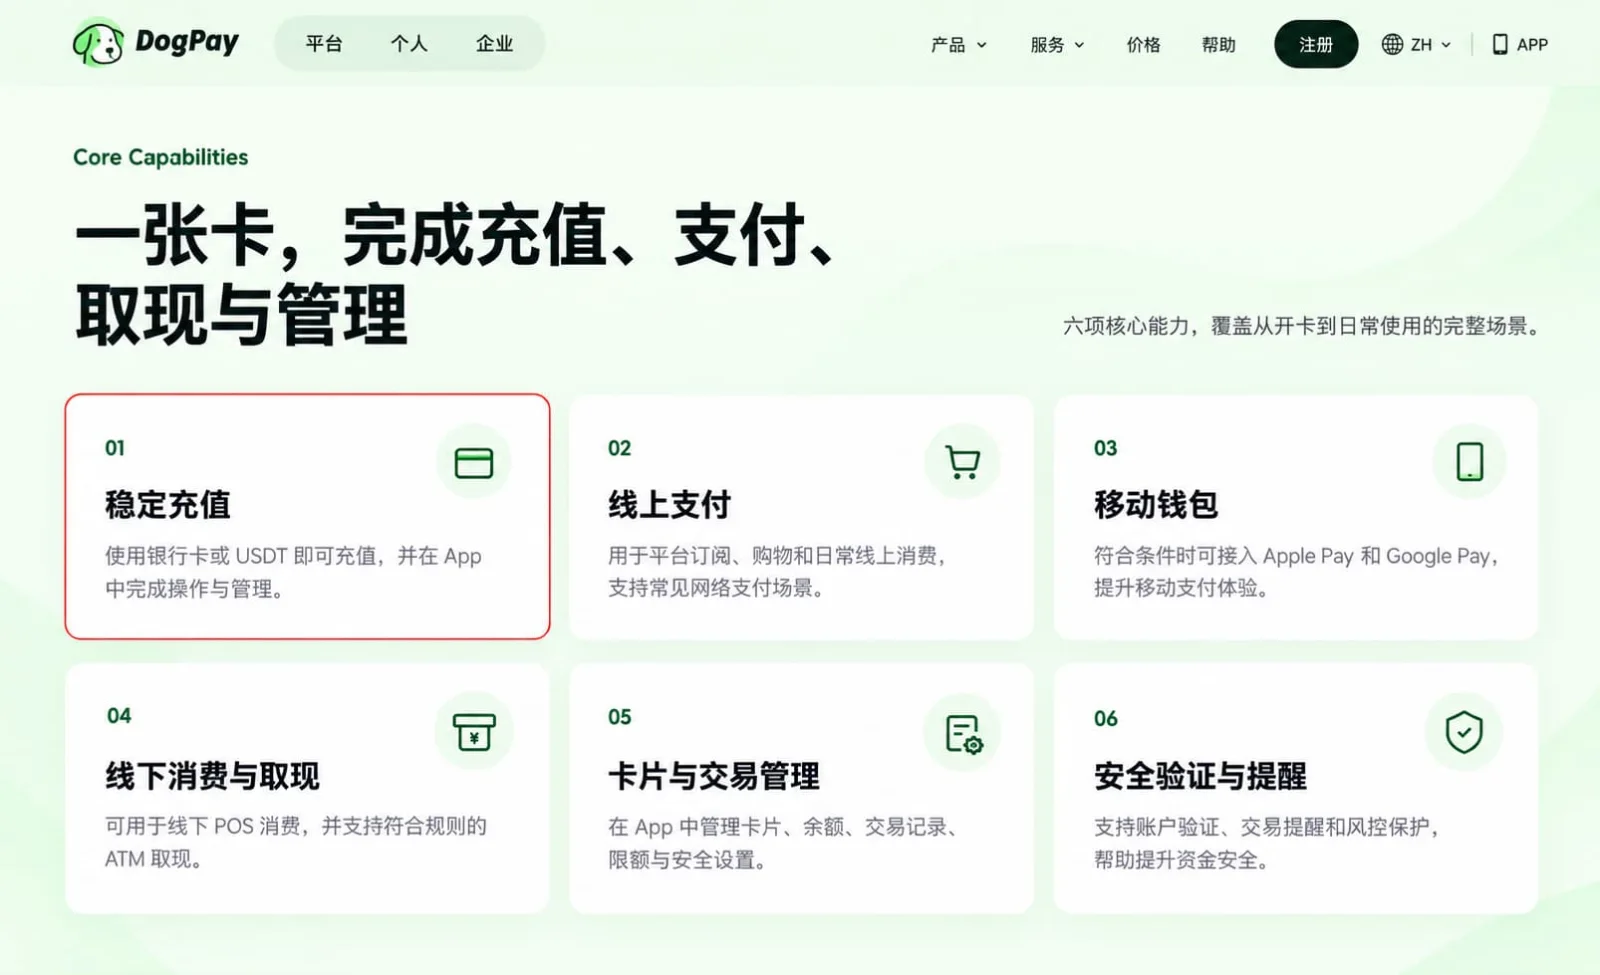
DogPay führt „Zahlungen für KI-Abonnements“, darunter ChatGPT und Midjourney, als einen seiner Anwendungsfälle auf, neben grenzüberschreitendem E-Commerce und Mehrwährungskonten. Auf der offiziellen Website wird erläutert, dass die Karte über eine USDT-Einzahlung im entsprechenden Netzwerk finanziert wird. Anschließend werden die Mittel innerhalb der App umgerechnet und auf die Karte geladen. Außerdem weist die Seite darauf hin, dass Kunden eine KYC-Prüfung abschließen müssen, wie unten dargestellt.
Zarub: Rubel-Aufladung für russische Nutzer
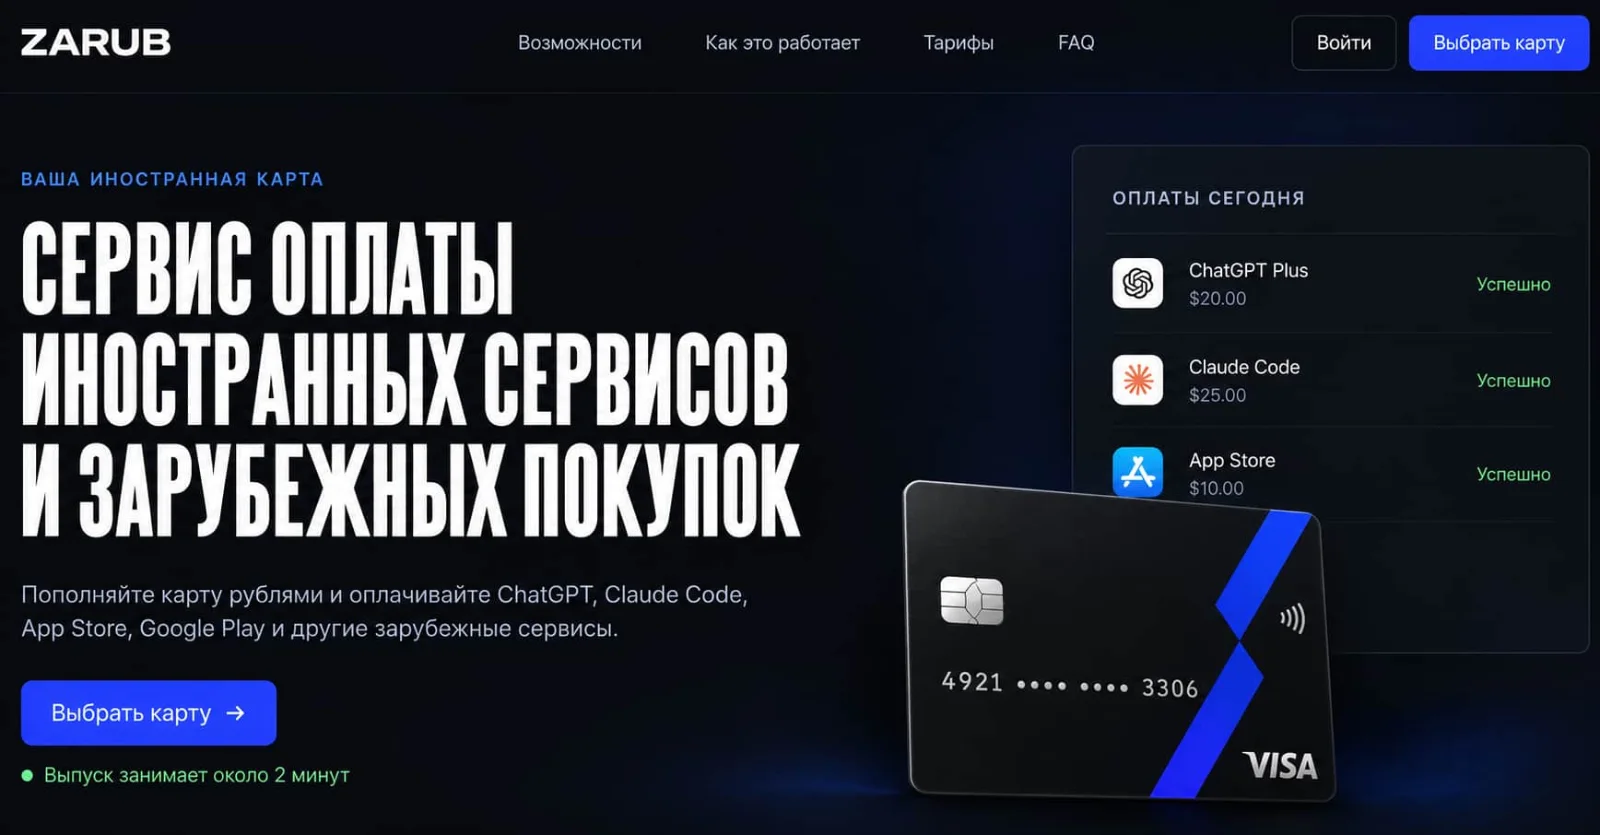
zarub.io ist die offizielle Website von Zarub. Die russischsprachige Website beschreibt das Angebot als „Zahlungsdienst für ausländische Dienste und Einkäufe im Ausland“. Auf der Startseite werden Nutzer aufgefordert, „Ihre Karte mit Rubel aufzuladen“, um damit ChatGPT, Claude, den App Store, Google Play und andere internationale Dienste zu bezahlen. Daneben werden Beispiele angezeigt, die als erfolgreiche Zahlungen gekennzeichnet sind. (Abgerufen am 13. Oktober 2026.)
Auf der Zarub-Plattform entfallen mehr als 90.000 Zahlungen auf Google-Dienste. Damit liegt Google an erster Stelle und noch vor ChatGPT und Claude. In der Rangliste finden sich außerdem GPU-Mietplattformen wie RunPod mit mehr als 15.000 Zahlungen und Vast.ai mit mehr als 6.000 Zahlungen. Dies deutet darauf hin, dass ein Teil der Nutzer Rechenleistung kauft und nicht nur Chat-Dienste.
Auf den Seiten der offiziellen Zarub-Website werden Kryptowährungen nicht erwähnt. Nutzer laden ihr Konto über das russische Schnellzahlungssystem SBP in Rubel auf, das über russische Banken betrieben wird, und bezahlen anschließend mit im Ausland ausgegebenen Karten in Fremdwährung. Solange das Guthaben ausreicht, werden Abonnements automatisch verlängert. Damit handelt es sich um eine fortlaufende Kundenbeziehung.
Warum dies für Kartenherausgeber und Anbieter virtueller Vermögensdienstleistungen ein Compliance-Problem ist
Das Risiko liegt im Kartenprogramm selbst und nicht in der Branche, in der eingekauft wird: Entscheidend sind die Marktpositionierung, die Zielkundschaft und die Herkunft der Gelder. Russland und China haben unterschiedliche regulatorische Rahmenbedingungen.
China: nationales Recht
China unterliegt keinen US-Sanktionen. Das zentrale Problem ist das eigene nationale Recht. Im September 2021 erklärte die People’s Bank of China Kryptowährungstransaktionen auf dem chinesischen Festland für illegal. Dies umfasst auch Online-Dienstleistungen, die ausländische Plattformen Einwohnern des chinesischen Festlands anbieten. Ein mit USDT finanziertes Kryptokartenprogramm, das sich an Einwohner des chinesischen Festlands richtet, steht damit im Widerspruch zum chinesischen Recht – unabhängig davon, welche Lizenzregelungen im Sitzstaat des Programms gelten.
Jede Stelle, die ein solches Kartenprogramm ausgibt, sponsert oder überprüft, muss sich unter anderem mit folgenden Fragen befassen:
Wird das Programm damit beworben, Nutzern Zugang zu Diensten zu verschaffen, die in ihrem Heimatland nicht verfügbar sind?
Können sich Einwohner des chinesischen Festlands oder Russlands registrieren? Erfasst der KYC-Prozess Wohnsitz oder Identitätsdaten des Kunden?
Werden Karteninhaber zusätzlich zur Prüfung der Mittelherkunft gegen Sanktionslisten geprüft?
Wie verhält sich der tatsächliche Standort des Karteninhabers zum Ausgabeland der Karte?
Woher stammen die Gelder für diese Karten: Welche Vermögenswerte werden eingesetzt und welche Wallets, Börsen oder Banken senden die Gelder?
Werden große Mengen an Karten von derselben Person oder derselben Organisation eröffnet?
Die Antworten sind wichtig, denn die Person, die eine Wallet auflädt, der Karteninhaber und der Nutzer des KI-Kontos müssen nicht dieselbe Person sein.
Russland: die unmittelbare Frage für EU-Anbieter virtueller Vermögensdienstleistungen
Die eindeutigsten Regeln kommen aus Europa. Seit Oktober 2022 beschränken die EU-Sanktionen die Bereitstellung bestimmter Krypto-Wallet-, Konto- und Verwahrdienstleistungen für russische Staatsangehörige und Einwohner unabhängig vom Betrag. Jedes EU-U-Kartenprogramm, das von diesen Beschränkungen erfasste Personen bedient, muss die entsprechenden Vorgaben einhalten.
Für Kartenherausgeber und BIN-Sponsoren in anderen Regionen ist die Herkunft der Gelder entscheidend. Russlands nationales Zahlungssystem ist Teil der inländischen Finanzinfrastruktur, sodass Rubel-Aufladungen letztlich über russische Banken laufen. Viele große russische Banken unterliegen US-Sanktionen. Das bedeutet jedoch nicht, dass jeder russische Nutzer einer westlichen Anwendung sanktioniert ist. Das eigentliche Risiko liegt bei den Beteiligten der Zahlungskette.
Warum KI-Abonnements für Kartenherausgeber so wichtig sind
Großflächiger Zugang hinterlässt Spuren im Zahlungssystem, und Kartenherausgeber gehören zu den wenigen Stellen, die diese Spuren erkennen können. Moderne Zahlungssysteme sind so aufgebaut, dass Händler nicht sämtliche Informationen erhalten, die der Herausgeber über einen Nutzer besitzt. Der Händler erhält letztlich im Wesentlichen nur eine Genehmigung oder Ablehnung. Von Anthropic veröffentlichte Berichte zeigen, warum dies relevant ist. Darin geht es um KI-Labore in mehreren Ländern, die Distillation an Claude-Modellen betrieben haben – eine Praxis, die Anthropic als missbräuchliche oder adversariale Aktivität einstuft. Virtuelle Vermögensdienstleistungen oder Kartenprogramme werden in diesen Berichten jedoch nicht erwähnt.
Am 23. Februar 2026 erklärte Anthropic, drei chinesische KI-Labore — DeepSeek, Moonshot AI (Kimi) und MiniMax — hätten etwa 24.000 gefälschte Konten und mehr als 16 Millionen Interaktionen genutzt, um Fähigkeiten von Claude zu extrahieren und ihre eigenen Modelle damit zu trainieren. Dabei handelt es sich um Erkenntnisse und Vorwürfe von Anthropic. Eine „Interaktion“ bedeutet in diesem Zusammenhang, eine Anweisung an das Modell zu senden und dessen Antwort zu erhalten. Anthropic zufolge nutzten die Labore diese Antworten zum Training eigener Modelle, eine Technik, die als „Distillation“ bezeichnet wird.
Distillation ist eine etablierte Methode des maschinellen Lernens. Anthropic beanstandet, dass sie unter Verstoß gegen Nutzungsbedingungen und regionale Beschränkungen mithilfe gefälschter Konten in großem Umfang eingesetzt wurde. In seinem Bedrohungsbericht vom September 2026 nannte Anthropic außerdem weitere in China ansässige Labore. Nach Angaben von TechCrunch ging Anthropic davon aus, dass die größte Kampagne mit Alibaba in Verbindung stand und mehr als 3.500 Konten sowie rund 151 Millionen Interaktionen umfasste.
Anthropic beschrieb, wie der Zugang erlangt wurde.
Zwischenhändler verkauften Tokens von Claude-Konten weiter.
Gefälschte Identitäten und gestohlene Kreditkarten wurden eingesetzt, um API-Schlüssel illegal zu erhalten.
Ausländische Briefkastenfirmen wurden genutzt, um Proxy-Strukturen aufzubauen.
Zahlungsmethoden wurden innerhalb der Operation gemeinsam genutzt.
Keiner dieser Berichte erwähnt U-Karten. Wenn ein Programm einem einzelnen Kunden mehrere Kartennummern bereitstellt oder mehrere Karten aus derselben Wallet finanziert werden, erkennt der Händler dies möglicherweise nicht. Der Kartenherausgeber kann es jedoch sehen.
Welche Zahlungsinformationen zu U-Karten durch On-Chain-Analyse sichtbar werden
Mit On-Chain-Analysen lässt sich nachvollziehen, wie eine Karte finanziert wird. Genau diese Informationen müssen Kartenherausgeber und Programmsponsoren kennen. Bei Kryptoprojekten findet die Aktivität vor der Kartenzahlung auf der Blockchain statt, und dort liegen auch die entsprechenden Nachweise. Nutzer-Wallet → Kryptowährungstransfer → Aufladeadresse des Kartendienstes → [Off-Chain-Kartenguthaben und Zahlung] → Händler. On-Chain-Werkzeuge können Geldflüsse über mehr als 300 Blockchains verfolgen, von den Einzahlungsadressen eines Kartenprogramms bis zurück zur Herkunft der Gelder. Mithilfe von mehr als 118.000 zugeordneten Entitäten lässt sich erkennen, welche Börsen und Dienstleister Gelder an das Programm senden, ob eine Exposition gegenüber sanktionierten Einrichtungen wie Garantex besteht und ob ein großer Teil der Mittel aus nur wenigen Quellen stammt.
On-Chain-Nachweise haben jedoch eine klare Grenze. Sobald Kryptowährungen in Kartenguthaben umgewandelt wurden, läuft der eigentliche Bezahlvorgang off-chain über das Kartennetzwerk. On-Chain-Daten können daher nicht zeigen, bei welchem konkreten Händler die Zahlung erfolgt ist. Erst die Kombination aus Kartentransaktionsdaten und Kontoinformationen ermöglicht ein vollständigeres Bild der Geldströme.