
Wer eine Krypto-Zahlungskarte beantragt, steht vor der Frage: Reicht zunächst eine virtuelle Karte oder lohnt es sich, für eine physische Karte zusätzlich zu bezahlen?
Wer vor allem Abonnements wie ChatGPT und Netflix bezahlt oder grenzüberschreitend online einkauft, kommt in der Regel mit einer virtuellen Karte aus. Unterstützt diese Apple Pay oder Google Wallet, lassen sich damit auch viele Einkäufe im stationären Handel erledigen. Eine physische Karte wird besonders dann interessant, wenn man häufig ins Ausland reist, Bargeld am Geldautomaten benötigt oder auch dann bezahlen möchte, wenn das Smartphone nicht verfügbar ist.
Allerdings ist die physische Karte nicht in jeder Hinsicht die bessere Variante. Selbst eine Karte mit Visa- oder Mastercard-Logo unterstützt nicht zwangsläufig Bargeldabhebungen, Hotelkautionen oder Vorautorisierungen bei Mietwagenbuchungen.
Entscheidend ist, ob die physische Karte tatsächlich benötigte Zahlungsmöglichkeiten ergänzt und welche Mehrkosten dafür entstehen.
1. Was unterscheidet virtuelle von physischen Karten?
Eine virtuelle Krypto-Zahlungskarte stellt Kartennummer, Ablaufdatum und Sicherheitscode (CVV/CVC) digital bereit. Nach erfolgreicher Beantragung können Nutzer die Kartendaten in einer App abrufen und für Online-Einkäufe, Software-Abonnements und andere Internetzahlungen verwenden.
Eine physische Karte verfügt dagegen über einen materiellen Kartenträger. Je nach Produktgestaltung lässt sie sich an Zahlungsterminals im stationären Handel über einen EMV-Chip, kontaktlose Technik oder andere unterstützte Verfahren einsetzen.
Der grundlegende Unterschied betrifft die Form des Zahlungsinstruments und seine Verwendung, nicht die Herkunft des Guthabens oder die finanzielle Einordnung des Produkts.
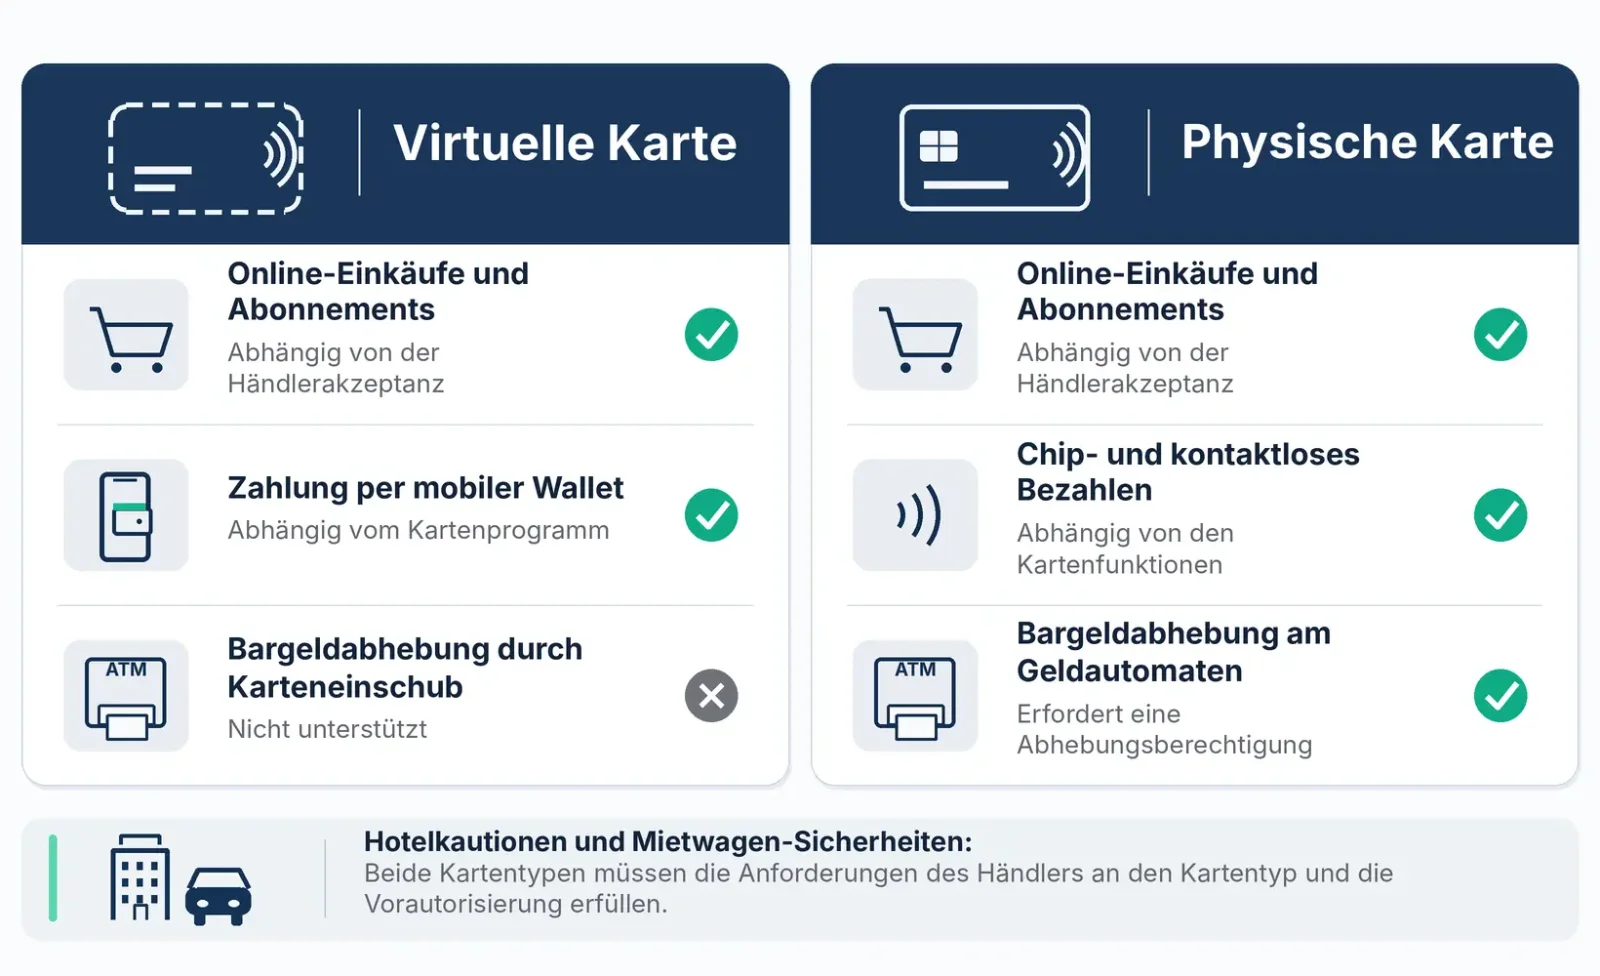
Merkmal | Virtuelle Karte | Physische Karte |
|---|---|---|
Online-Einkäufe und Abonnements | Unterstützt zulässige Online-Transaktionen | Kann diese ebenfalls unterstützen |
Zahlungen im stationären Handel | Über eine kompatible mobile Wallet möglich | Über unterstützte Verfahren für physische Karten möglich |
Apple Pay / Google Wallet | Abhängig vom Kartenprogramm | Ebenfalls abhängig vom Kartenprogramm |
Bargeldabhebungen | Herkömmliche Abhebungen durch Einstecken einer Karte sind nicht möglich; besondere kartenlose Verfahren sind gesondert zu betrachten | Erfordert Freischaltung für Bargeldabhebungen, PIN und kompatiblen Geldautomaten |
Anschaffungskosten | Üblicherweise keine Herstellungs- oder Versandkosten | Mögliche Ausgabe-, Versand- und Mitgliedschaftsgebühren |
Verlustrisiko | Kein Risiko, eine physische Karte zu verlieren | Risiko von Verlust oder Diebstahl |
Regionale Einschränkungen | Abhängig von Berechtigung und Ausgaberegion | Zusätzlich ist das Liefergebiet zu beachten |
Dabei werden häufig zwei unterschiedliche Merkmale verwechselt: Virtuell und physisch beschreiben die Form der Karte; Debit-, Prepaid- und Kreditkarte bezeichnen dagegen die Art des Finanzprodukts.
Eine virtuelle Karte kann das digitale Zahlungsinstrument eines Debit-, Prepaid- oder Kreditkartenprodukts sein. Dasselbe gilt für physische Karten. Selbst wenn die Karte mit Kryptowerten wie USDT oder USDC aufgeladen wird, ändert die Beantragung einer physischen Version nichts an der finanziellen Einordnung des zugrunde liegenden Produkts.
Innerhalb eines Krypto-Kartenprogramms können beide Karten ein gemeinsames Guthaben und dieselben Transaktionslimits nutzen. Es sind aber auch unterschiedliche Kartennummern oder getrennte Kartenprogramme möglich.
Ein Beispiel ist die Prepaid-Karte von Crypto.com. Berechtigte Nutzer können zunächst eine virtuelle Karte erhalten und anschließend eine physische Karte beantragen. Laut der offiziellen Dokumentation zur virtuellen Karte werden bei Aktivierung der physischen Karte auch Ablaufdatum und CVV der virtuellen Karte aktualisiert. Händler, bei denen die bisherigen Kartendaten hinterlegt sind, müssen die Zahlungsinformationen möglicherweise erneut aktualisieren lassen.
2. Wie lassen sich die Kosten vergleichen? Warum kann eine physische Karte teurer sein?
Virtuelle Karten müssen weder hergestellt noch verschickt werden. Daher sind ihre anfänglichen Kosten meist geringer. Bei physischen Karten können zusätzliche Gebühren für Ausgabe, Versand und Ersatz anfallen. Manche Anbieter verlangen außerdem eine höhere Mitgliedschaftsstufe oder das Sperren eines bestimmten Vermögenswertbestands für einen festgelegten Zeitraum.
Die einmalige Ausgabegebühr ist allerdings nicht unbedingt der größte Kostenfaktor bei langfristiger Nutzung.
Stärker ins Gewicht fallen können die Kosten für das Aufladen mit digitalen Vermögenswerten, die Umwandlung von Vermögenswerten, Zahlungen in Fremdwährungen, die Kontoführung und Bargeldabhebungen. Nutzen virtuelle und physische Karte dasselbe Konto und Gebührenmodell, unterscheiden sich diese Kosten häufig nicht.
Beispiel: Die US-amerikanische Prepaid-Karte von Crypto.com
In der am 1. September 2026 aktualisierten offiziellen Gebührenübersicht für die US-amerikanische Prepaid-Visa-Karte von Crypto.com werden folgende Konditionen genannt:
Für die physische Karte der Stufe Midnight fällt eine Ausgabegebühr von 4,99 US-Dollar an.
Beim Aufladen mit einer Debitkarte wird eine Gebühr von 1 % erhoben.
Für Midnight, Ruby, Jade und Indigo gelten bei Zahlungen in anderen Währungen als US-Dollar und bei Bargeldabhebungen Fremdwährungstransaktionsgebühren von 3 %.
Für Abhebungsbeträge oberhalb des jeweiligen monatlichen Freibetrags fällt eine Gebühr von 2 % an. Geldautomatenbetreiber können zusätzliche Gebühren verlangen.
Angenommen, ein Nutzer gibt jeden Monat umgerechnet 1.000 US-Dollar in anderen Währungen als US-Dollar aus und sämtliche Transaktionen unterliegen der Gebühr von 3 %. Über ein Jahr summieren sich die Gebühren auf 360 US-Dollar. Im Vergleich dazu beeinflusst die einmalige Ausgabegebühr von 4,99 US-Dollar die Gesamtkosten kaum.
Diese 360 US-Dollar veranschaulichen die laufenden Kosten für Fremdwährungszahlungen. Sie entstehen nicht zusätzlich durch die Beantragung einer physischen Karte. Bei identischem Gebührenmodell würde auch die virtuelle Karte diese Kosten verursachen.
Wer die Karte mit Kryptowerten auflädt, sollte außerdem die Differenz zwischen dem Umrechnungskurs der Plattform und dem Marktpreis berücksichtigen. Selbst wenn keine separate Aufladegebühr ausgewiesen wird, kann durch den Umrechnungsspread eine tatsächliche Belastung entstehen.
Für einen sinnvollen Kostenvergleich sollten zwei Kategorien getrennt betrachtet werden:
Gemeinsame Nutzungskosten: Aufladungen, Umwandlung von Vermögenswerten, Fremdwährungstransaktionen und Kontoführung, die bei beiden Karten anfallen können.
Zusatzkosten der physischen Karte: Herstellung, Versand, besondere Mitgliedschaftsanforderungen, Ersatzkarten sowie Kosten zusätzlicher Einsatzmöglichkeiten wie Bargeldabhebungen.
Zunächst sollten daher die gemeinsamen laufenden Kosten ermittelt werden. Erst danach lässt sich beurteilen, wie viel die physische Karte zusätzlich kostet und welche Funktionen diese Mehrausgaben rechtfertigen.
3. Online-Abonnements und mobile Wallets: Was leisten virtuelle Karten?
Für Nutzer, die vor allem KI-Dienste, Software-Abonnements und internationale Online-Bestellungen bezahlen, bieten Chip und physische Zahlungsfunktionen einer Plastikkarte kaum einen Vorteil. Wichtiger ist, ob die virtuelle Karte vom jeweiligen Händler akzeptiert wird und sich spätere Belastungen zuverlässig durchführen lassen.
Bedeutet eine erfolgreiche Einzelzahlung, dass auch laufende Abonnements funktionieren?
Eine virtuelle Karte, mit der sich ein einmaliger Online-Einkauf bezahlen lässt, eignet sich nicht zwangsläufig für automatisch verlängerte Abonnements wie ChatGPT, Cloud-Server oder Streamingdienste.
Händler können bei der Zahlungsannahme unter anderem das Ausgabeland, den Kartentyp, die BIN (Bank Identification Number), die Rechnungsadresse und das Transaktionsrisiko berücksichtigen. Für bestimmte Prepaid-Karten gelten außerdem Einschränkungen bei wiederkehrenden Zahlungen.
In den offiziellen häufig gestellten Fragen für Kanada erläutert Mastercard, dass einige Prepaid-Karten zwar für einzelne Käufe verwendet werden können, sich aber nicht als Zahlungsmittel für wiederkehrende Rechnungen registrieren lassen. Dabei handelt es sich um eine Einschränkung bestimmter Prepaid-Karten, nicht um eine allgemeine Beschränkung virtueller Karten bei Abonnements.
Ein weiterer Faktor für den Erfolg von Online-Zahlungen ist 3D Secure (3DS).
3DS ist ein Verfahren zur Authentifizierung des Karteninhabers bei Online-Kartentransaktionen. Wenn eine zusätzliche Prüfung erforderlich ist, kann der Kartenausgeber beispielsweise einen SMS-Code oder eine Bestätigung in der App verlangen.
Eine erfolgreiche Authentifizierung ist jedoch nicht gleichbedeutend mit einer Autorisierung der Zahlung.
Laut der technischen Erläuterung von Visa zu 3DS dient die Authentifizierung der Überprüfung der Identität des Karteninhabers. Die Autorisierung der Transaktion erfolgt dagegen durch den Kartenausgeber anhand von Faktoren wie verfügbarem Guthaben, Kontostatus und Risikoregeln. Auch nach erfolgreicher 3DS-Authentifizierung kann eine Zahlung abgelehnt werden.
Ob 3DS unterstützt wird, hängt in erster Linie vom Kartenausgeber, dem Kartenprogramm und der Authentifizierungsinfrastruktur ab. Die Existenz einer physischen Karte ist dafür nicht unmittelbar entscheidend.
Wer langfristig Online-Abonnements bezahlen möchte, sollte deshalb eine Karte wählen, die von den benötigten Diensten akzeptiert wird, wiederkehrende Belastungen unterstützt und die erforderliche Authentifizierung ermöglicht. Eine zusätzliche physische Karte allein löst solche Kompatibilitätsprobleme nicht.
Mobile Wallets verringern den Unterschied zwischen virtuellen und physischen Karten
Früher bestand einer der deutlichsten Unterschiede darin, ob eine Karte im stationären Handel eingesetzt werden konnte.
Mit der Verbreitung mobiler Wallets wie Apple Pay und Google Wallet hat sich diese Grenze verschoben. Nutzer können mit Smartphone oder Smartwatch bei Händlern bezahlen, deren Terminals die jeweiligen kontaktlosen Zahlungen akzeptieren.
Damit kann selbst eine Karte ohne physischen Träger den alltäglichen Zahlungsbedarf in Supermärkten, Restaurants und kleineren Geschäften abdecken.
Allerdings gehört die Unterstützung mobiler Wallets nicht bei allen Krypto-Zahlungskarten zum Funktionsumfang.
Nach den offiziellen Angaben von Apple muss die Karte von einem an Apple Pay teilnehmenden Emittenten stammen. Außerdem muss das Händlerterminal das jeweilige Kartennetzwerk und kontaktlose Zahlungen akzeptieren. Auch Google setzt voraus, dass der Kartenausgeber Google Wallet ausdrücklich unterstützt und die Anforderungen an Gerät und Region erfüllt sind.
Selbst innerhalb derselben Marke kann sich die Kompatibilität je nach Ausgaberegion unterscheiden. In der Dokumentation zu virtuellen Karten von Crypto.com wird beispielsweise für die betreffenden US-amerikanischen virtuellen Karten die Unterstützung von Apple Pay, Samsung Pay und Google Pay genannt. Für die entsprechenden in Singapur ausgegebenen Karten wird Google Pay aufgeführt. Auch für Australien, die Europäische Union und Kanada gelten jeweils eigene Kompatibilitätsbedingungen.
Eine allgemeine Werbeaussage zur Unterstützung von Apple Pay oder Google Pay reicht deshalb nicht aus. Nutzer sollten prüfen, ob die Funktion ausdrücklich für ihre Ausgaberegion und das konkrete Kartenprogramm verfügbar ist.
In Ländern mit weitverbreiteten kontaktlosen Kartenzahlungen kann eine virtuelle Karte für Menschen, die ohnehin regelmäßig mobile Wallets nutzen, den Großteil der alltäglichen Einkäufe abdecken.
Eine physische Karte bleibt dagegen von Vorteil, wenn ein Chip eingesteckt, eine PIN eingegeben oder ein Terminal ohne Unterstützung für die jeweilige mobile Wallet genutzt werden muss.
4. Bezahlen auf Reisen: Geldautomaten, Hotelkautionen und Ersatzkarte
Auf Reisen kann eine physische Karte besonders nützlich sein. Allerdings gelten für Bargeldabhebungen, Hotelgarantien und gewöhnliche Kartenzahlungen unterschiedliche Anforderungen.
Bargeldabhebungen: Vorteil für physische Karten, aber nur bei entsprechender Freischaltung
Herkömmliche Geldautomaten verwenden zur Bargeldauszahlung meist eine physische Karte und ein Authentifizierungsverfahren wie die PIN-Eingabe. Manche Automaten ermöglichen kartenlose oder kontaktlose Abhebungen. Diese Funktionen stehen jedoch nicht automatisch jeder virtuellen Karte zur Verfügung, die in einer mobilen Wallet hinterlegt ist.
Auch eine physische Karte mit Visa- oder Mastercard-Logo berechtigt nicht grundsätzlich zur Bargeldabhebung.
Ob Bargeld abgehoben werden kann, hängt davon ab, ob das Kartenprogramm diese Funktion freigeschaltet hat.
Vor der Beantragung sollten Nutzer die Abhebungsberechtigung, tägliche und monatliche Limits, Gebühren bei Überschreitung sowie die Kompatibilität mit Geldautomaten am Reiseziel prüfen.
Hinzu kommen mögliche Betreibergebühren und Kosten der Währungsumrechnung. Ein kostenloses Abhebungskontingent des Kartenausgebers bedeutet nicht zwangsläufig, dass jede Bargeldabhebung insgesamt gebührenfrei ist.
Hotelkautionen und Mietwagengarantien: Eine physische Prepaid-Karte ersetzt keine Kreditkarte
Ein häufiger Irrtum auf Reisen lautet, dass sich mit jeder physischen Visa- oder Mastercard-Krypto-Zahlungskarte problemlos Hotelkautionen hinterlegen oder Mietwagenbuchungen garantieren lassen.
Tatsächlich ist die Situation komplizierter.
Beim Check-in oder bei der Fahrzeugübernahme kann ein Händler eine Vorautorisierung vornehmen und einen bestimmten Betrag vorübergehend reservieren. Dieser dient zur Absicherung von Zimmerkosten, Mietgebühren, Kautionen oder möglichen Zusatzkosten. Nach der endgültigen Abrechnung wird der reservierte Betrag angepasst oder freigegeben.
Ob der Händler eine Karte als Sicherheit akzeptiert, hängt nicht nur von ihrer physischen Form, sondern auch von der Art des Finanzprodukts ab.
Die offiziellen Informationen von Mastercard Kanada zu Prepaid-Karten weisen darauf hin, dass Hotels und Mietwagenanbieter für Reservierungen eine Kreditkarte verlangen können. Selbst wenn eine Prepaid-Karte zur endgültigen Bezahlung akzeptiert wird, erfüllt sie möglicherweise nicht die Anforderungen für eine Kaution.
Bei Krypto-Zahlungskarten ist das besonders relevant. Viele Produkte arbeiten mit einem im Voraus aufgeladenen Guthaben. Nutzer müssen daher rechtzeitig über ausreichende verfügbare Mittel verfügen.
In den Erläuterungen von Crypto.com zu Vorautorisierungen wird beschrieben, dass Hotels, Mietwagenunternehmen und bestimmte Tankstellen einen höheren Betrag autorisieren können als den später tatsächlich fälligen. Bis zur endgültigen Abrechnung steht das reservierte Guthaben nicht für andere Zahlungen zur Verfügung.
Beispielsweise kann eine Hotelrechnung am Ende 500 US-Dollar betragen, während beim Check-in 700 US-Dollar reserviert werden. Hat die Karte lediglich 550 US-Dollar verfügbares Guthaben, kann die Vorautorisierung scheitern, obwohl der Betrag zur Bezahlung des Zimmers reichen würde.
Wer Hotels oder Mietwagen mit einer Krypto-Zahlungskarte buchen möchte, sollte vorab klären, ob der Anbieter den betreffenden Kartentyp akzeptiert, ob die physische Karte vorgelegt werden muss und welche Regeln für Kautionshöhe und Freigabe gelten.
Wie sinnvoll ist eine physische Karte als Reserve auf Reisen?
Eine physische Karte bietet einen unmittelbaren Vorteil: Geht das Smartphone verloren, ist der Akku leer, das Gerät beschädigt oder die mobile Wallet nicht nutzbar, kann unter Umständen weiterhin mit der physischen Karte bezahlt werden.
Diese Reservefunktion hilft jedoch nur bei Problemen mit dem Zahlungsgerät oder dem Zugang zum Zahlungsinstrument.
Gehören virtuelle und physische Karte zum selben Kartenprogramm und teilen sich Guthabenkonto sowie Risikokontrollen, können beide gleichzeitig ausfallen, wenn das Konto gesperrt wird, das Guthaben nicht ausreicht oder die Plattform ihren Dienst einstellt.
5. Sicherheit und Schutz der Guthaben: Sind zwei Karten wirklich sicherer?
Eine virtuelle Karte besitzt keinen physischen Träger und kann daher nicht als Plastikkarte verloren gehen oder direkt gestohlen werden. Bei manchen Produkten können Nutzer ihre virtuellen Kartendaten zudem in der App sperren, löschen oder ersetzen, was die Verwaltung erleichtert.
Dennoch können auch virtuelle Karten von unautorisierten Transaktionen betroffen sein, etwa durch Datenlecks bei Händlern, Phishing-Webseiten, kompromittierte Geräte oder gestohlene Zugangsdaten.
Physische Karten profitieren in kompatiblen Zahlungsumgebungen von Sicherheitsmechanismen wie EMV-Chips. Gleichzeitig bestehen Risiken durch Verlust, Diebstahl und die Offenlegung von Kartendaten.
Bei Krypto-Zahlungskarten ist die Sicherheit einzelner Kartentransaktionen allerdings nur ein Teil der Gesamtbetrachtung.
Wenn Nutzer Kryptowerte wie USDT auf einem von der Plattform verwahrten Konto hinterlegen, hängt die Sicherheit der Mittel auch von der Vermögensverwaltung, der Trennung von Kundengeldern, der Fähigkeit zur Erfüllung von Auszahlungs- und Rückzahlungsverpflichtungen, den Regeln für Kontosperrungen und der dauerhaften Leistungsfähigkeit der beteiligten Kartenausgeber ab.
Besitzer virtueller und physischer Karten können denselben betrieblichen Risiken der Plattform ausgesetzt sein. Allein der Besitz einer Plastikkarte schafft keinen zusätzlichen Schutz für die zugrunde liegenden Mittel.
Wichtiger sind die Abläufe bei Problemen: Lässt sich die Karte sofort sperren? Kann die Kartennummer geändert werden? Wie werden Erstattungen gutgeschrieben? Wer bearbeitet strittige Transaktionen? Hat der Austausch einer Karte oder ihrer Zahlungsdaten Auswirkungen auf bestehende Abonnements?
Solche Verfahren beeinflussen die tatsächlichen Verluste und den Aufwand bei auffälligen Transaktionen häufig stärker als das Risiko, die Karte selbst zu verlieren.
6. Welche Karte passt zu welchem Bedarf und was ist vor der Beantragung zu prüfen?
Die meisten Nutzer benötigen nicht beide Kartenvarianten. Sinnvoller ist es, zunächst die tatsächlichen Einsatzbereiche festzulegen und anschließend Funktionen und Gebühren konkreter Produkte zu vergleichen, statt allein nach Kartenform zu entscheiden.
Vorwiegend KI-Dienste, Software-Abonnements und grenzüberschreitende Online-Einkäufe: Eine virtuelle Karte bevorzugen.
Entscheidend sind die Akzeptanz bei den benötigten Händlern, wiederkehrende Zahlungen, 3DS-Authentifizierung und langfristige Kosten. Funktionieren diese Zahlungen mit der virtuellen Karte zuverlässig, bietet eine physische Karte nur begrenzten Mehrwert.
Vorwiegend Einkäufe im stationären Handel: Zuerst die Kompatibilität mit mobilen Wallets prüfen.
Lässt sich die virtuelle Karte in der jeweiligen Region zu Apple Pay oder Google Wallet hinzufügen und akzeptieren die regelmäßig besuchten Händler kontaktlose Zahlungen, besteht kein Grund, sofort eine physische Karte zu bestellen. Ein klarer Vorteil entsteht erst dann, wenn häufig ein eigenständiges physisches Zahlungsmittel benötigt wird.
Häufige Auslandsreisen oder Bargeldbedarf: Eine physische Karte stärker in Betracht ziehen.
Wichtig sind die Freischaltung für Geldautomaten, PIN-Unterstützung, Abhebungslimits, Fremdwährungsgebühren und die Akzeptanz am Reiseziel. Wer zudem Hotelkautionen oder Mietwagengarantien benötigt, sollte eine weitere Bankkarte mitführen, die die Anforderungen des jeweiligen Anbieters erfüllt, insbesondere eine Kreditkarte.
Wer beide Karten besitzen möchte, sollte prüfen, ob sie sich tatsächlich ergänzen.
Die virtuelle Karte für Online-Abonnements und mobile Wallets zu nutzen und die physische für Bargeldabhebungen oder Einkäufe ohne Smartphone bereitzuhalten, ist eine sinnvolle Aufgabenteilung. Wenn ihre Funktionen weitgehend identisch sind, gleichzeitig aber zusätzliche Mitgliedschaftsgebühren oder gesperrte Vermögenswerte erforderlich werden, ist der Nutzen einer Doppelversorgung gering.
Vor der Beantragung sollten fünf Punkte überprüft werden:
Berechtigung: Erfüllen Wohnsitz, Identitätsdokumente und KYC-Status die Anforderungen des jeweiligen Kartenprogramms? Kann die physische Karte an den Wohnort geliefert werden?
Zahlungskompatibilität: Funktioniert die Karte bei den üblichen Online-Händlern, für wiederkehrende Zahlungen, mit 3DS und mit Apple Pay oder Google Wallet in der eigenen Region?
Funktionen der physischen Karte: Sind Bargeldabhebungen, Chipzahlungen und PIN-Funktionen freigeschaltet? Welche Limits und regionalen Einschränkungen gelten?
Gesamtkosten: Welche Gebühren entstehen für Aufladungen, die Umwandlung von Kryptowerten, Fremdwährungstransaktionen, Bargeldabhebungen, Mitgliedschaft, Kartenausgabe, Versand und Ersatz? Gibt es Inaktivitätsgebühren oder Anforderungen zum Sperren von Vermögenswerten?
Konto- und Risikomanagement: Teilen sich beide Karten Guthaben, Limits und Sperrstatus? Wie werden Rückerstattungen, strittige Transaktionen, Kartenwechsel und Kontoeinschränkungen behandelt?
In der Krypto-Zahlungskartendatenbank von UCardRadar lassen sich geeignete Produkte vergleichen. Anschließend sollten die Angaben anhand der offiziellen Gebührenübersichten und Vertragsbedingungen der Kartenausgeber überprüft werden.
Eine physische Karte lohnt sich, wenn sie tatsächlich auftretende Zahlungsanforderungen erfüllt, die mit einer virtuellen Karte nicht abgedeckt werden können. Wer überwiegend online bezahlt, ist meist mit einer zuverlässigen virtuellen Karte, geeigneter Akzeptanz und transparenten Gebühren besser bedient.