
Ein BIN-Dienst (Bank Identification Number, Identifikationsnummer des Kartenherausgebers) verwaltet BIN-Daten und stellt externe Abfragemöglichkeiten bereit, mit denen sich die ausstellende Bank, das Kartennetzwerk und die Kartenkategorie bestimmen lassen.
Bei Bankkarten oder U Cards ist jede Kartennummer eindeutig. Sie besteht aus drei Arten von Bestandteilen: der Identifikationsnummer des Herausgebers, den vom Herausgeber selbst festgelegten Ziffern und einer Prüfziffer.
Der genaue Aufbau sieht wie folgt aus.
Die Ziffern 1~6 sind xxxxxx und bilden die BIN der Debitkarte. Bankkarten, die mit 62 beginnen, sind UnionPay-Karten. Das bedeutet, dass diese BIN von UnionPay als Kartennetzwerk an die China Merchants Bank vergeben wurde.
Die Ziffern 7~15 werden vom Kartenherausgeber festgelegt. In diesem Beispiel steht XXXXXXXX für eine Kennung, die die China Merchants Bank einem bestimmten Kunden zuweist, um verschiedene Karten und Nutzer voneinander zu unterscheiden.
Die letzte Ziffer, also die 16. Stelle, ist die Prüfziffer. Sie dient dazu, die Gültigkeit der Kartennummer zu überprüfen, beispielsweise mithilfe des Luhn-Algorithmus.
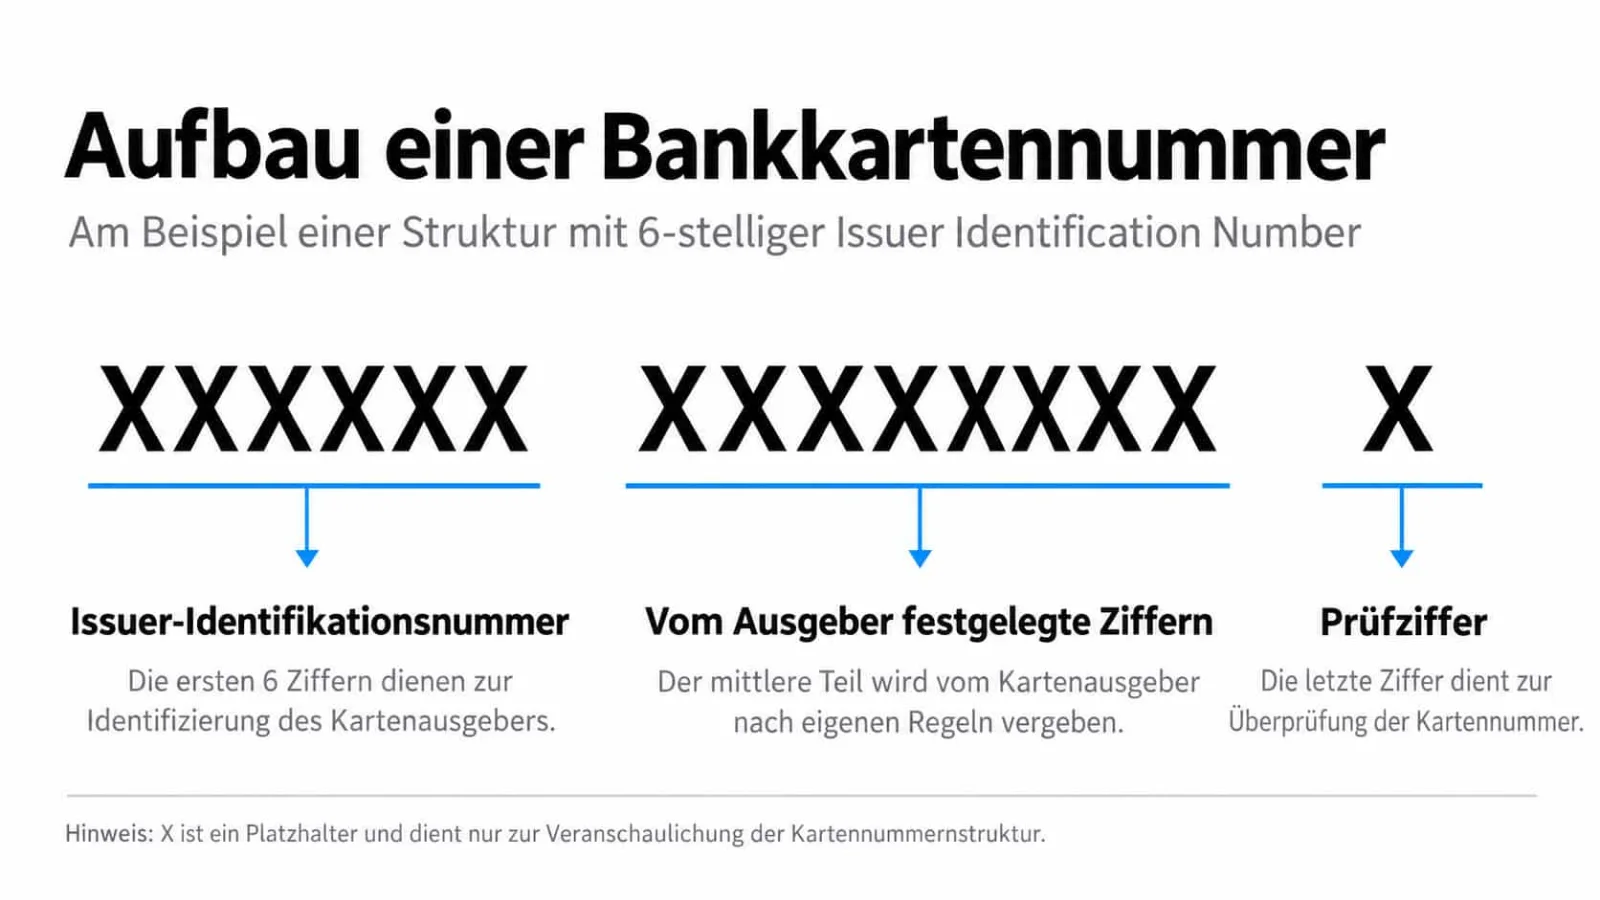
Im oben dargestellten Aufbau der Kartennummer bildet die BIN die Grundlage und ist einer der wichtigsten Bestandteile, da sie die Zuordnung der Karte zu einer Bank ermöglicht.
Über eine BIN lässt sich nicht nur feststellen, welche Bank eine Karte ausgegeben hat, sondern auch, um welchen Kartentyp und welche Kartenkategorie es sich handelt. Deshalb können manche Websites beim Bezahlen oder beim Hinterlegen einer Bankkarte bereits nach Eingabe der ersten Ziffern den konkreten Kartentyp oder die zugehörige Bank anzeigen.
Traditionell besteht eine BIN aus sechs Ziffern. Ende 2014 stellte die International Organization for Standardization (ISO) das BIN-Format von sechs auf acht Ziffern um. Die meisten derzeit in China ausgegebenen Bankkarten verwenden weiterhin sechsstellige BINs.
Die erste Ziffer einer BIN ist der Major Industry Identifier (MII). Er kennzeichnet die Branche, der die ausstellende Institution zugeordnet ist. Unterschiedliche MII-Werte stehen für unterschiedliche Branchen, wie unten dargestellt:
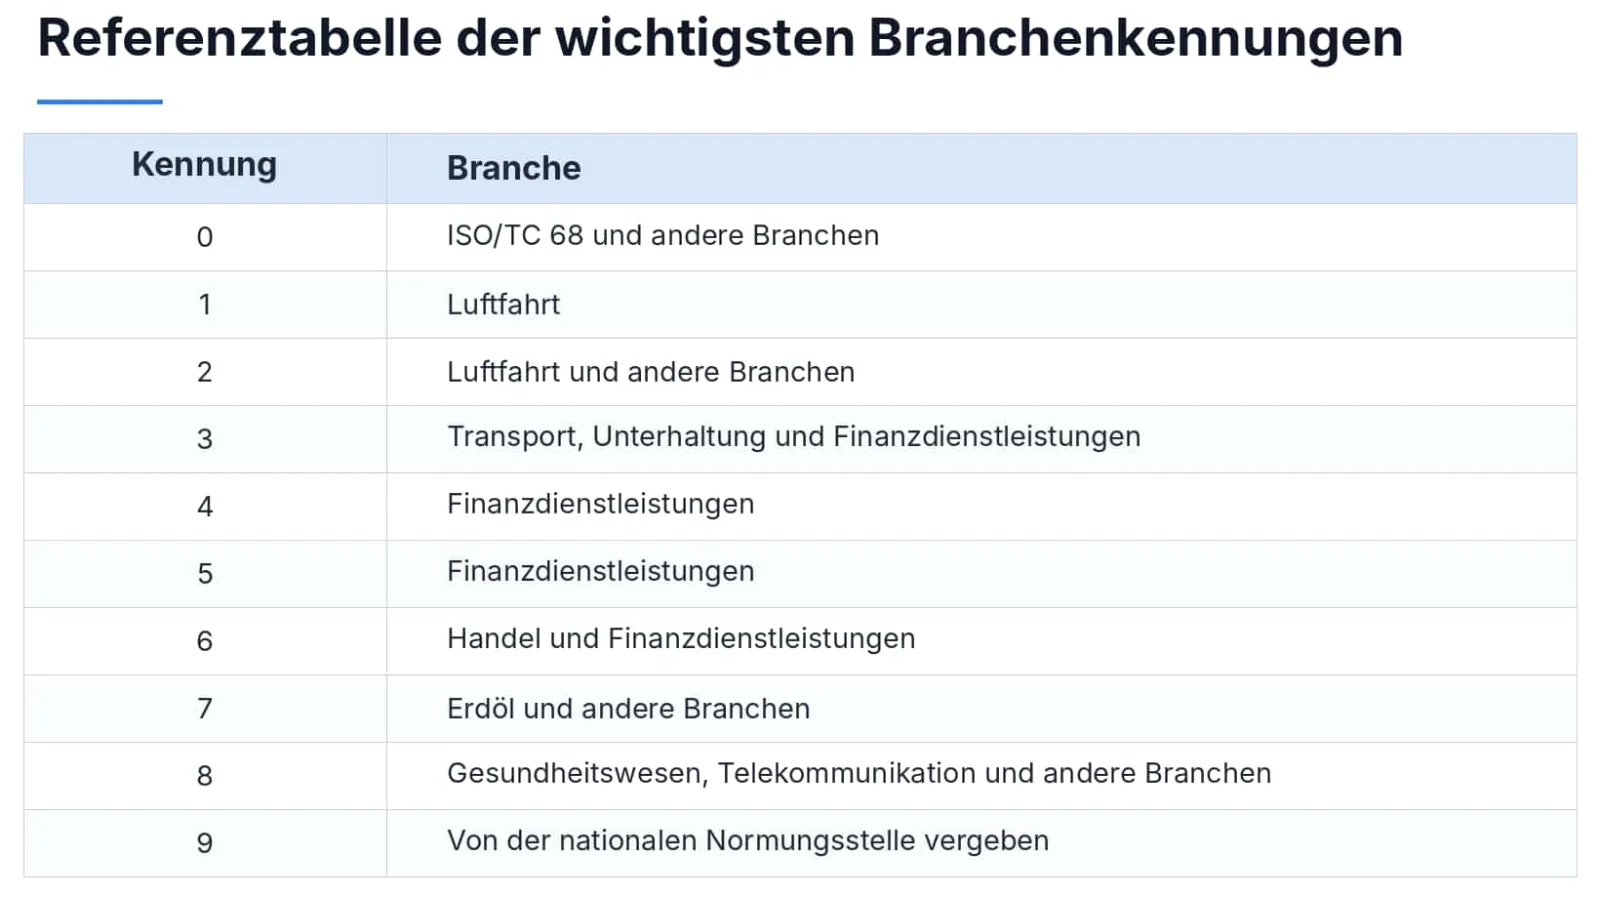
Vor der Gründung von China UnionPay konnten die von chinesischen Banken ausgegebenen Karten im Wesentlichen nur innerhalb Chinas verwendet werden. Entweder entsprachen sie nicht internationalen Standards oder sie wurden, wie im oben gezeigten Fall, nach Vorgaben der nationalen Normungsstelle vergeben. Die meisten dieser Kartennummern begannen mit einer 9.
Kartennummern mit einer führenden 9 sind heute kaum noch anzutreffen, hatten historisch jedoch eine wichtige Bedeutung. Um das chinesische „Golden Card Project“ voranzutreiben und die Standards für das Bankkartengeschäft landesweit zu vereinheitlichen, veröffentlichte die People's Bank of China im Jahr 2000 das Dokument Nr. 342. Es trug den Titel Mitteilung der People's Bank of China über die Veröffentlichung der beiden Branchenstandards „Identifikationscode des Kartenherausgebers und Bankkartennummer“ sowie „Format und Nutzungsvorschriften für Magnetstreifeninformationen auf Bankkarten“. Darin wurde festgelegt, dass die erste Stelle des Identifikationscodes des Kartenherausgebers eine 9 sein musste.
Nach Veröffentlichung des Dokuments Nr. 342 im Jahr 2000 beschleunigte die Einführung einheitlicher Standards die Interoperabilität der Bankkartensysteme in China erheblich. Bis Ende 2001 waren landesweit 383 Millionen Bankkarten ausgegeben worden. Mehr als 150.000 Händler akzeptierten Kartenzahlungen, 218.000 POS-Terminals und 38.000 Geldautomaten waren in Betrieb. Das Transaktionsvolumen erreichte in diesem Jahr 8,43 Billionen Yuan, und der Anteil der Kartenzahlungen am gesamten Einzelhandelsumsatz mit Konsumgütern stieg auf 2,7 %. Diese Zahlen zeigen, dass Bankkarten zunehmend akzeptiert und immer breiter genutzt wurden. Vor diesem historischen Hintergrund hatte das Dokument Nr. 342 eine große Bedeutung.
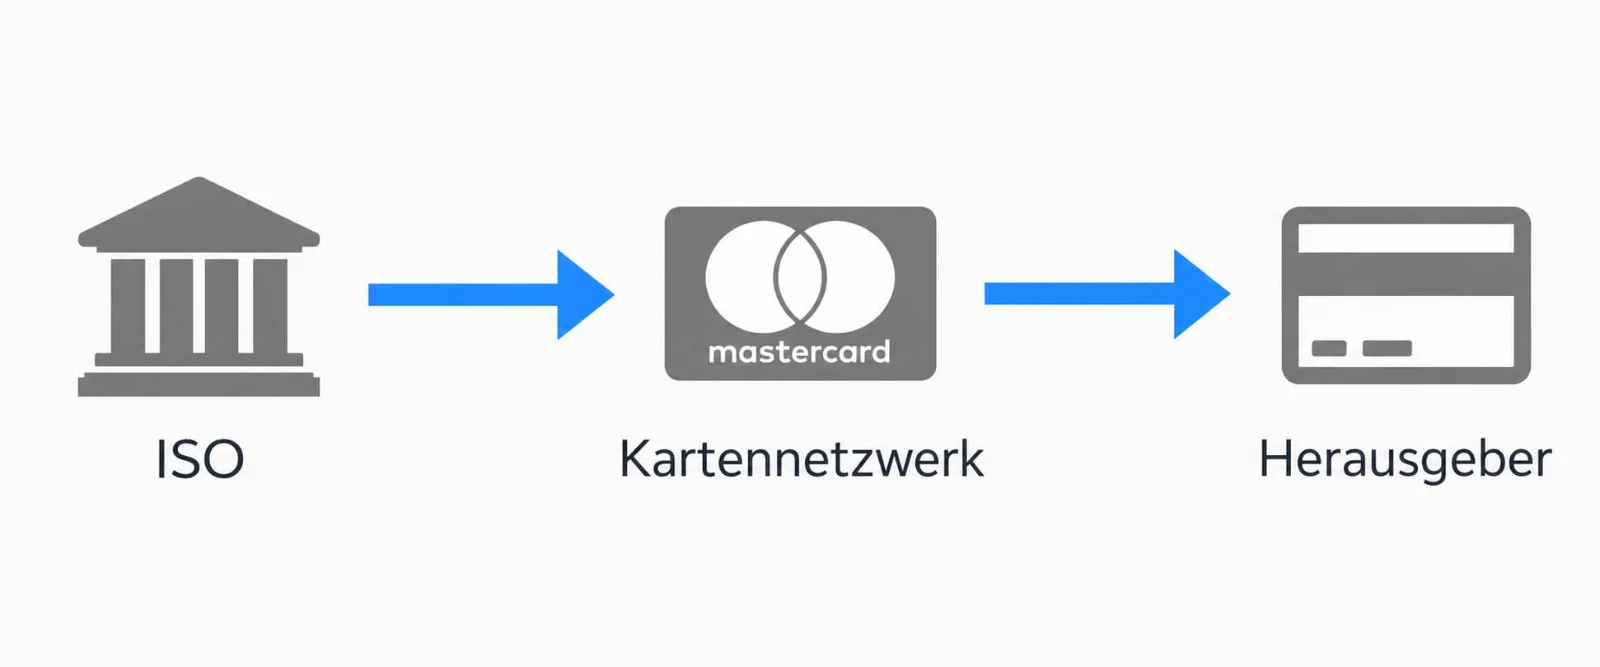
BINs werden von der International Organization for Standardization (ISO) an Kartenorganisationen vergeben, die den Interbanken-Switching- und Transaktionsaustausch betreiben. Diese Kartennetzwerke teilen die BINs anschließend den Banken innerhalb ihres jeweiligen Systems zu, wie unten dargestellt:
Vor 2002 verfügte China über kein eigenes Kartennetzwerk. Bankkarten konnten im Wesentlichen nur innerhalb Chinas verwendet werden, während Karten für internationale Zahlungen meist auf Netzwerke wie Visa, Mastercard, JCB oder American Express zurückgriffen.
Im März 2002 genehmigte die People's Bank of China mit Zustimmung des Staatsrats die Gründung von China UnionPay, kurz UnionPay. Zu den Aufgaben von UnionPay gehört unter anderem die Vereinheitlichung technischer Standards und Geschäftsregeln für bankübergreifende Kartentransaktionen. Dadurch sollen Systeme interoperabel werden, Ressourcen gemeinsam genutzt und Karten bankübergreifend, regional sowie grenzüberschreitend eingesetzt werden können.
Diese Ziele führten dazu, dass UnionPay im August 2003 seine Standardkarte mit einer „62“-BIN einführte. In den folgenden Jahren übernahmen die innerhalb Chinas ausgegebenen Bankkarten schrittweise diesen einheitlichen Standard und begannen entsprechend mit 62. UnionPay wurde zugleich eine Registrierungsstelle für BINs. Chinesische Banken müssen seitdem bei der Kartenausgabe eine BIN-Zuteilung bei UnionPay beantragen.
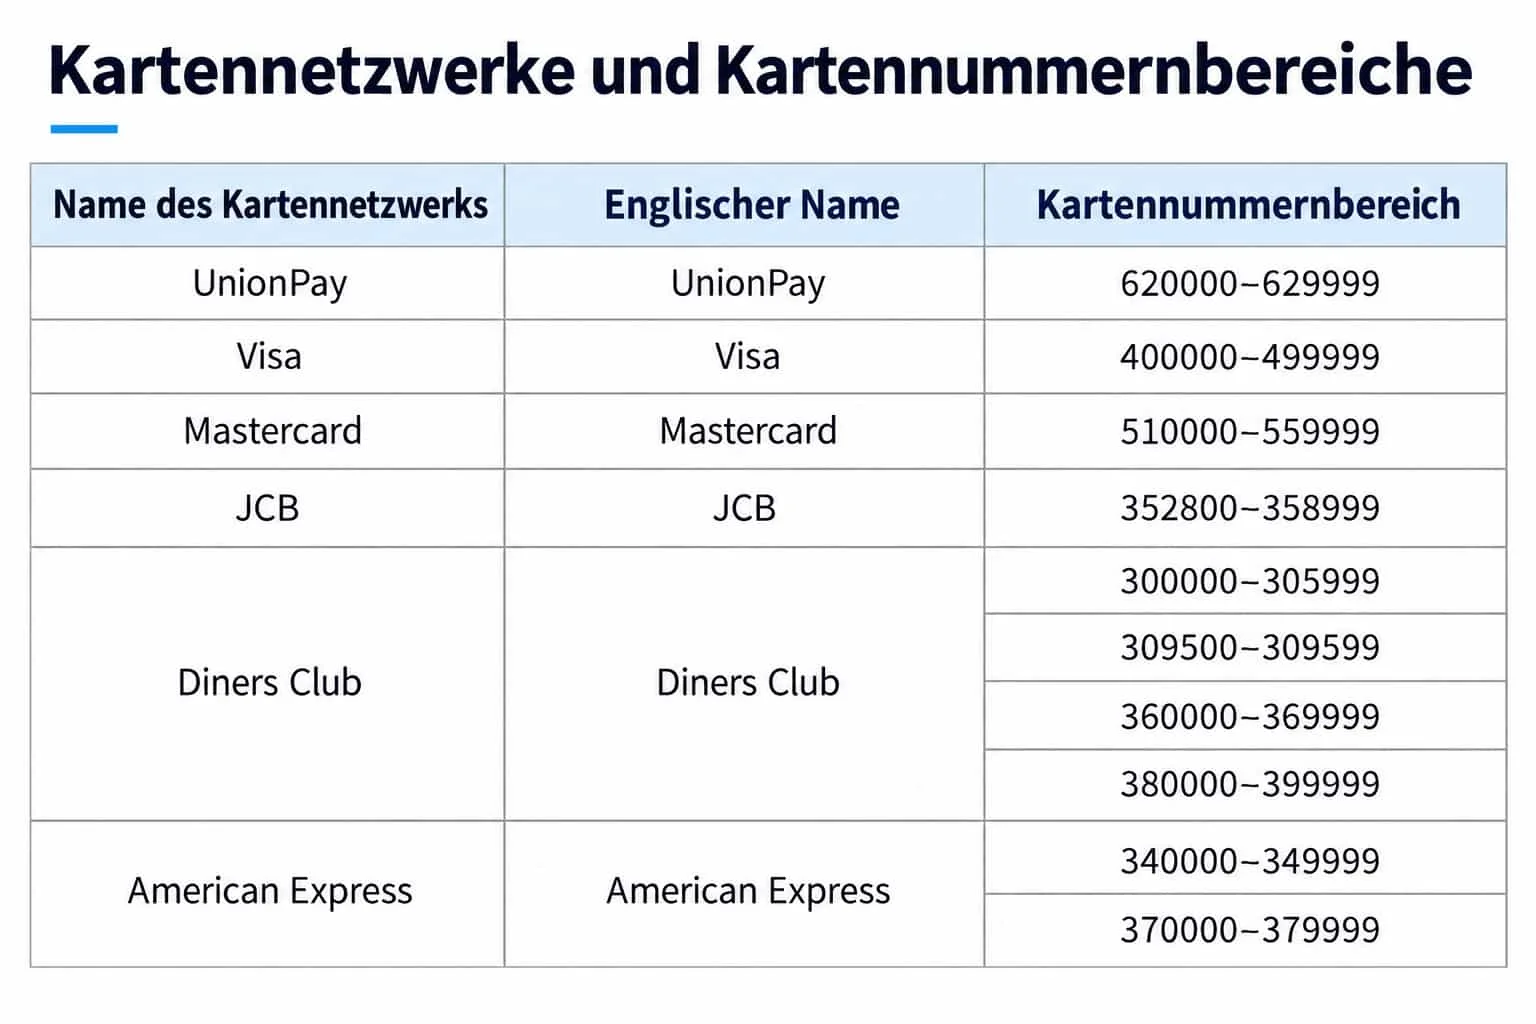
Die 62er-BIN der UnionPay-Standardkarte stand nicht nur für die Vereinheitlichung chinesischer Bankkartenstandards, sondern auch für den Übergang von einer rein nationalen Nutzung zur internationalen Akzeptanz. UnionPay beantragte die Nummernbereiche nach ISO-Standards. Die ISO teilte UnionPay BINs mit der Anfangszahl 62 zu, die UnionPay anschließend an einzelne Kartenherausgeber weitervergab. Zu diesem Zeitpunkt wurden sechs große internationale Kartenorganisationen unterschieden: China UnionPay (UnionPay), Mastercard, Visa, American Express (AE), Japan Credit Bureau (JCB) und Diners Club. Die von der ISO zugeordneten BIN-Bereiche sind unten dargestellt:
Im standardmäßigen Ausgabeverfahren beantragt der Kartenherausgeber beim jeweiligen Kartennetzwerk eine passende BIN. Die BIN-Ressourcen des Kartennetzwerks selbst werden von der ISO vergeben. Nach Erhalt der BIN erzeugt der Herausgeber die Kartennummer und gibt die Karte an den Karteninhaber aus.
Viele Anbieter von U Cards beschaffen sich heute jedoch eine BIN für Firmenkarten und erfassen anschließend Zehntausende Privatnutzer – unabhängig davon, ob es sich um Kryptohändler oder Personen aus dem Graumarkt handelt – im Backend als „Mitarbeiter“ einer Briefkastenfirma. Das ist ein Grund, warum viele U Cards mit „KYC-frei“ oder extrem schnellen Prüfungen werben. In den Systemen von Visa oder Mastercard werden diese Transaktionen als interne Unternehmensausgaben dargestellt, wodurch die für Privatnutzer geltenden Geldwäschekontrollen umgangen werden.