
En Argentine, les possibilités de régler ses dépenses courantes avec des USDT ou des USDC se sont multipliées. Pourtant, au moment de demander une carte de paiement crypto, plusieurs questions concrètes se posent : peut-on s'inscrire avec des documents d'identité argentins ? Peut-on dépenser directement ses stablecoins ? Quel taux de change s'applique au paiement ? Quels frais supplémentaires faut-il prévoir pour les achats à l'étranger ?
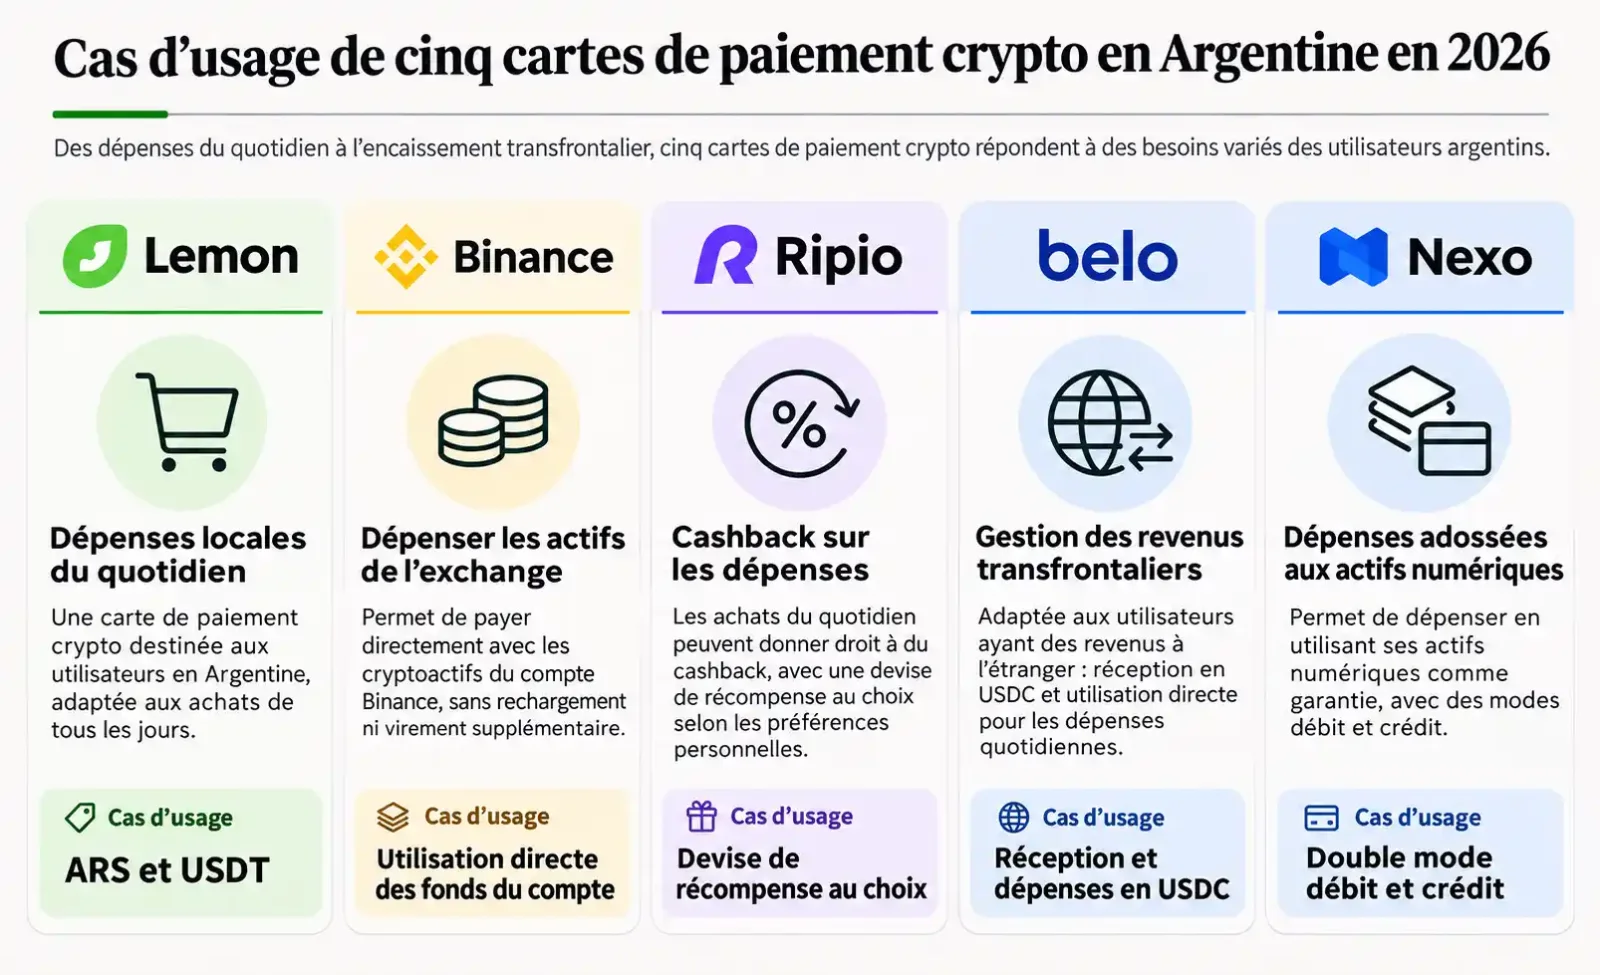
Lemon, Binance, Ripio, belo et Nexo figurent parmi les cinq offres qui méritent une attention particulière sur le marché argentin en 2026. Toutes permettent de financer des achats quotidiens à partir d'actifs numériques, mais leur positionnement, les modalités d'utilisation des fonds et les coûts de transaction diffèrent sensiblement.
Lemon associe les stablecoins aux moyens de paiement locaux argentins et répond aux besoins du quotidien. Binance Card permet de dépenser directement les fonds détenus sur la plateforme d'échange. Ripio mise sur les récompenses en cryptomonnaies pour séduire les consommateurs. belo réunit les encaissements internationaux, la gestion de plusieurs devises et les paiements par carte. Nexo propose, de son côté, une ligne de crédit garantie par des actifs numériques, permettant d'obtenir une capacité de dépense tout en conservant ses positions.
Pour les résidents argentins, le taux de cashback ne suffit donc pas à départager ces cartes. La facilité des paiements locaux, les coûts de conversion des actifs numériques et les modalités de règlement des opérations à l'étranger comptent souvent davantage que les récompenses mises en avant.
Les principales différences entre les cinq cartes
Produit | Principaux modes de paiement | Récompenses habituelles et conditions essentielles | Usages à privilégier |
|---|---|---|---|
Lemon Card (Visa) | ARS, cryptoactifs ; paiements par QR code également pris en charge | Cashback de 2 % en BTC sur les achats financés en crypto, frais de conversion de 0,5 % ; cashback de 0,25 % en BTC sur les achats en ARS ; plafond mensuel de 30 000 ARS | Dépenses quotidiennes en Argentine, utilisation d'USDT déjà détenus |
Binance Card Argentina (Mastercard) | Cryptoactifs éligibles et ARS détenus sur un compte Binance | Cashback progressif de 1,5 % à 3 % en BTC sur les achats financés en crypto, frais de conversion de 0,9 % ; aucun cashback pour les paiements débités en ARS | Consommateurs argentins détenant déjà des cryptomonnaies sur Binance |
Ripio Card (Visa) | ARS et cryptoactifs éligibles | Cashback de 2 % sur les achats en crypto, frais de paiement par carte de 0,5 % ; cashback de 0,5 % sur les achats en ARS ; plafond mensuel de 50 000 ARS | Utilisateurs privilégiant les récompenses en USDT ou un meilleur rendement sur leurs dépenses en ARS |
belo Mastercard | Soldes d'un compte multidevise | Pas de taux de cashback fixe et uniforme ; certaines opérations internationales comportent des frais minimaux | Revenus internationaux, encaissements et dépenses en USDC |
Nexo Card (Mastercard) | Paiements en mode débit et crédit garanti par des actifs numériques | Les deux modes donnent accès à des récompenses en Argentine, selon le niveau de fidélité et l'actif choisi pour les recevoir | Paiements en dollars et utilisateurs ayant déjà besoin d'un financement garanti |
Les taux de cashback indiqués s'appliquent uniquement aux transactions éligibles, dans la limite des plafonds prévus.
Lemon Card : une solution polyvalente pour les dépenses quotidiennes en Argentine
Lemon Card est une carte prépayée Visa permettant de payer avec des cryptomonnaies. Elle existe en version virtuelle et physique, sans frais d'émission, de livraison ni de maintenance.
Son principal atout réside dans son intégration aux moyens de paiement argentins. Les utilisateurs peuvent conserver des ARS et des actifs numériques comme l'USDT sur leur compte Lemon, puis choisir le solde à utiliser selon leurs besoins.
Dans un supermarché de Buenos Aires, par exemple, il suffit de sélectionner le solde en ARS pour régler directement en pesos. Si l'utilisateur choisit l'USDT, la plateforme convertit en ARS la quantité d'actifs numériques nécessaire au moment de la transaction. Le commerçant reçoit toujours un paiement classique par carte et n'a pas besoin d'accepter les cryptomonnaies.
Derrière les 2 % de cashback, des frais de conversion de 0,5 %
Selon les règles officielles de Lemon, depuis le 1er septembre 2026, les achats éligibles par carte financés en ARS donnent droit à 0,25 % de cashback en BTC. Ceux financés en cryptomonnaies permettent d'obtenir 2 % en BTC.
Toutefois, lorsqu'une transaction en ARS est financée en cryptomonnaies, la vente automatique des actifs numériques entraîne des frais de conversion de 0,5 %.
Prenons un achat éligible d'une valeur équivalente à 100 dollars, ouvrant droit à 2 % de cashback :
L'utilisateur reçoit environ 2 dollars de BTC en récompense.
Il paie environ 0,50 dollar de frais de conversion de cryptomonnaies.
Hors autres coûts, le gain net théorique est d'environ 1,50 dollar.
Ce calcul ne tient pas compte du coût d'acquisition initial des USDT ni du prix de conversion effectivement appliqué. Si les stablecoins ont été achetés à un prix élevé, le gain final sera encore inférieur.
Lemon prend également en charge les paiements par QR code, courants en Argentine, mais ceux-ci obéissent à des règles de cashback différentes de celles des achats par carte. Les paiements éligibles par QR code financés en cryptomonnaies rapportent 1 %, contre 2 % pour les achats par carte.
Pour les dépenses à l'étranger, Lemon propose une autre fonctionnalité intéressante. Selon sa documentation produit de 2026, certaines transactions éligibles en devises étrangères financées en USDt peuvent être traitées en dollars américains sans être soumises à la perception anticipée argentine de 30 % au titre de l'impôt sur le revenu. Ces opérations ne donnent pas droit au cashback en BTC. Les conditions d'application doivent être vérifiées en fonction de la transaction et de la réglementation fiscale en vigueur.
Pour les résidents argentins souhaitant gérer leurs stablecoins et leurs dépenses quotidiennes dans une même application, Lemon offre une gamme de fonctionnalités assez complète : achats locaux, paiements par QR code, cartes virtuelles et physiques, ainsi que dépenses en devises étrangères.
Sa principale faiblesse concerne le cashback sur les achats en ARS. Pour un utilisateur qui dépense essentiellement des pesos et convertit rarement des stablecoins, une récompense de 0,25 % présente un intérêt limité. D'autres produits peuvent offrir un meilleur rendement direct.
Sources officielles : Lemon Card | Taux de cashback et plafond mensuel | Cashback sur les paiements par QR code | Frais de conversion des achats en crypto | Règlement des achats en devises étrangères
Binance Card : dépenser directement ses fonds sur la plateforme, mais à un coût élevé à l'étranger
Binance a lancé Binance Card sur le marché argentin en juin 2026, en s'appuyant sur le réseau de paiement Mastercard.
Pour les utilisateurs qui détiennent déjà des actifs numériques sur Binance, son avantage le plus immédiat consiste à éviter de devoir transférer leurs fonds hors de la plateforme vers un autre portefeuille avant de pouvoir les dépenser.
D'après les informations officielles de Binance, les résidents argentins ayant effectué la vérification d'identité (KYC) peuvent demander la carte avec une pièce d'identité argentine valide, un passeport ou un titre de séjour. La carte virtuelle est utilisable dès son approbation ; la carte physique peut être demandée séparément.
Le cashback habituel dépend du montant des achats éligibles dont le règlement a été effectué au cours de chaque mois civil. Le taux correspondant s'applique rétroactivement aux transactions éligibles du mois :
Dépenses mensuelles éligibles | Cashback en BTC | Plafond |
|---|---|---|
Moins de 148 000 ARS | 1,5 % | Aucun plafond mensuel distinct précisé dans les conditions |
De 148 000 à moins de 1 480 000 ARS | 2 % | Aucun plafond mensuel distinct précisé dans les conditions |
À partir de 1 480 000 ARS | 3 % | Cashback plafonné à 148 000 ARS par mois |
Lorsque les dépenses mensuelles atteignent un palier supérieur, le nouveau taux s'applique rétroactivement aux achats éligibles réalisés pendant le mois. Les récompenses sont généralement réglées le mois suivant.
Binance propose également une offre promotionnelle temporaire de 3 % de cashback sur le premier achat effectué avec la carte physique, jusqu'au 31 décembre. Cette promotion relève de conditions différentes du programme habituel à paliers : les deux pourcentages ne peuvent donc pas être simplement additionnés.
Plus encore que les niveaux de cashback, c'est la structure tarifaire de Binance Card qui mérite d'être examinée.
Les frais officiellement indiqués pour la carte argentine comprennent :
Frais de conversion des cryptomonnaies : 0,9 % ;
Frais de change : 6 % à 7 % ;
Cotisation annuelle : 0 ARS ;
Frais habituels de demande de carte physique : 10 dollars, avec gratuité de la première carte jusqu'au 31 décembre 2026.
Si un utilisateur finance en USDT un achat en ARS effectué en Argentine et éligible à un cashback de 2 %, le gain théorique après déduction des frais de conversion crypto de 0,9 % représente environ 1,1 % du montant dépensé.
Pour les achats à l'étranger, le calcul est très différent. Si une transaction entraîne des frais de change de 6 %, même le cashback maximal de 3 % ne suffit pas à les compenser.
Binance Card convient surtout aux utilisateurs qui gèrent déjà leurs actifs numériques sur Binance et effectuent l'essentiel de leurs dépenses en Argentine. L'utilisation directe des fonds du compte évite les transferts entre plateformes, mais cette commodité ne compense pas les frais élevés dans certaines situations.
Pour les voyages à l'étranger, les abonnements en dollars ou les achats transfrontaliers, mieux vaut comparer d'abord le coût réel du règlement en devises étrangères plutôt que le pourcentage de cashback.
Sources officielles : Présentation de la carte en Argentine | Paliers de cashback et transactions exclues | Frais et limites
Ripio Card : un cashback de 2 % en crypto compétitif
Ripio est un acteur important du marché argentin des services sur cryptoactifs. Sa Ripio Card fonctionne sur le réseau Visa et se décline en carte virtuelle et carte prépayée physique. Elle permet de régler des achats en ARS ou avec les cryptomonnaies acceptées par la plateforme.
Par rapport à Lemon, le programme de cashback habituel de Ripio présente davantage d'intérêt pour les consommateurs ordinaires, notamment lorsqu'ils règlent directement leurs achats en ARS.
Selon la page officielle du produit en 2026, les achats financés en cryptomonnaies donnent droit à un cashback de base de 2 %, versé au choix en USDT, BTC ou ETH. Les paiements en ARS rapportent 0,5 %.
Les nouveaux titulaires peuvent également bénéficier, pendant leurs 30 premiers jours et sous réserve de remplir les conditions de l'offre, d'un cashback promotionnel de 4 % sur les achats financés en crypto et de 1 % sur les achats en ARS. Ces récompenses restent toutefois plafonnées.
Le cashback total est limité à 50 000 ARS par mois civil. Les rechargements de portefeuilles numériques, certaines transactions financières, les paiements d'impôts et d'autres catégories de transactions restreintes ne donnent pas droit à des récompenses.
Pourquoi le cashback de 2 % de Ripio ne correspond-il pas à un gain net de 2 % ?
Lorsqu'un achat avec Ripio Card est financé par des actifs numériques, la plateforme vend la quantité de cryptomonnaies nécessaire à l'opération, convertit le produit de la vente en ARS, puis utilise ces fonds pour le paiement par carte.
Conformément aux conditions du service, la conversion s'effectue au prix de vente de l'actif numérique appliqué par Ripio au moment de l'opération, auquel s'ajoutent les frais de vente applicables.
Un cashback de 2 % ne signifie donc pas que l'utilisateur réalise un gain net de 2 %. Le résultat dépend du prix de vente des actifs numériques, des frais de la plateforme et du coût initial d'acquisition de ces actifs.
Une situation mérite une attention particulière : un utilisateur possède initialement des ARS, achète des USDT uniquement pour bénéficier du cashback sur les paiements en crypto, puis revend ces USDT en ARS au moment d'utiliser Ripio Card.
Cette stratégie génère des coûts à l'achat comme à la vente. Si l'écart de prix cumulé entre les deux conversions est important, l'avantage procuré par le cashback diminue sensiblement.
La situation est différente pour les personnes qui perçoivent directement leurs revenus en USDT. Puisqu'elles détiennent déjà des stablecoins, elles n'ont pas besoin d'acheter des USDT supplémentaires uniquement pour obtenir des récompenses. Leur structure de coûts est donc plus simple.
Ripio présente un autre avantage intéressant : le choix de l'actif numérique versé en récompense.
Un utilisateur qui souhaite accumuler des stablecoins sans accroître son exposition aux fluctuations du BTC peut choisir de recevoir son cashback en USDT. Cette liberté présente un intérêt concret pour la gestion des finances courantes, par rapport aux cartes qui versent exclusivement des récompenses en BTC.
En revanche, pour les utilisateurs qui dépensent fréquemment des sommes élevées, le plafond mensuel de 50 000 ARS limite les gains potentiels. Une fois ce plafond atteint, augmenter ses dépenses ne permet plus d'obtenir des récompenses supplémentaires.
Ripio Card convient aux personnes qui utilisent déjà le portefeuille Ripio et souhaitent accumuler des USDT, BTC ou ETH grâce à leurs achats quotidiens. Son cashback de base de 0,5 % sur les achats en ARS mérite également d'être pris en compte par ceux qui dépensent surtout en pesos.
Si les fonds doivent être transférés fréquemment entre différentes plateformes d'échange, ou si l'utilisateur envisage d'acheter des USDT spécialement pour obtenir un cashback plus élevé, il faut d'abord calculer l'ensemble des coûts de conversion.
Sources officielles : Ripio Card | Frais et limites de la carte | Conditions de cashback et exclusions | Fiscalité des achats à l'étranger
belo Mastercard : l'essentiel n'est pas le cashback, mais la manière de dépenser ses revenus de l'étranger
Pour les travailleurs indépendants, les télétravailleurs et les prestataires de services numériques installés en Argentine mais rémunérés par des clients aux États-Unis ou dans d'autres pays, les difficultés commencent souvent bien avant le paiement par carte.
Recevoir des fonds de l'étranger, les convertir en un solde utilisable, puis les consacrer aux dépenses courantes en Argentine peut se révéler plus complexe que de choisir une carte offrant un cashback supérieur.
C'est précisément autour de ces besoins que belo a conçu son offre.
Selon sa documentation officielle de 2026, les utilisateurs argentins peuvent recevoir certains virements internationaux par l'intermédiaire de belo. En fonction du service utilisé, les fonds peuvent être convertis en soldes tels que l'USDC ou directement crédités sous cette forme. Les utilisateurs peuvent aussi détenir des ARS et d'autres actifs numériques pris en charge par la plateforme.
belo Mastercard est une carte prépayée Mastercard émise en Argentine, disponible en version virtuelle et physique. Les titulaires peuvent définir l'ordre de priorité des différents soldes en devises de leur compte, les achats étant ensuite traités selon les règles applicables.
Prenons l'exemple d'un graphiste indépendant argentin travaillant pour des clients étrangers. Après avoir reçu des USDC par l'intermédiaire d'un canal d'encaissement éligible, il peut utiliser directement ce solde pour ses achats quotidiens, sans devoir transférer manuellement les fonds vers un compte bancaire traditionnel à chaque dépense.
Bien entendu, un paiement par carte ne consiste pas à envoyer directement des USDC sur la blockchain au commerçant. La transaction passe toujours par les mécanismes de conversion monétaire et de règlement en monnaie fiduciaire applicables.
Sources officielles : belo Mastercard | Frais de la carte | Plafonds de dépenses | Encaissements depuis Deel | Encaissements depuis Payoneer
Nexo Card : dépenser sans vendre ses cryptomonnaies, mais le crédit garanti n'est pas une stratégie de cashback
Le 8 juillet 2026, Nexo a officiellement lancé Nexo Card en Argentine, avec deux modes de paiement destinés aux résidents : le débit et le crédit garanti par des actifs numériques.
Sa principale différence avec une carte prépayée classique est la possibilité d'obtenir une capacité de dépense sans vendre immédiatement une partie de ses actifs numériques.
En mode débit (Debit Mode), l'utilisateur finance ses achats avec les soldes d'actifs numériques éligibles détenus sur son compte. Les actifs correspondants sont traités conformément aux règles du produit.
En mode crédit (Credit Mode), il peut apporter des actifs numériques éligibles, tels que le BTC ou l'ETH, en garantie pour accéder à une ligne de crédit destinée à ses dépenses.
Imaginons un détenteur de BTC à long terme qui estime que le cours actuel n'est pas favorable à une vente. Il peut donner une partie de ses BTC en garantie et utiliser Nexo Card pour financer des achats sans liquider directement sa position au moment des transactions.
Tant qu'il rembourse son emprunt conformément aux conditions prévues et que les garanties continuent de satisfaire aux exigences de gestion des risques de la plateforme, il peut éventuellement conserver sa position initiale en BTC.
Ce mécanisme peut intéresser les détenteurs de cryptoactifs à long terme ayant un besoin ponctuel de liquidités. Il implique toutefois que les dépenses par carte soient associées à un emprunt garanti.
Les risques liés aux dépenses financées sans vendre ses BTC
Nexo a annoncé en Argentine des taux d'intérêt débiteurs annualisés pouvant commencer à 1,9 %. Mais ce taux minimal est soumis à des conditions particulières et n'est pas accessible à tous.
Le risque le plus important à surveiller reste la fluctuation de la valeur des actifs apportés en garantie.
Si le cours du BTC chute fortement après sa mise en garantie, le ratio prêt/valeur de la garantie (LTV) peut rapidement augmenter. Lorsque les seuils de risque fixés par la plateforme sont atteints, l'utilisateur peut devoir apporter des garanties supplémentaires, rembourser une partie du prêt ou subir la vente des actifs donnés en garantie.
Le mode crédit permet donc d'éviter une vente immédiate de BTC lors d'un achat, mais il ne supprime pas le risque de marché. L'utilisateur contracte une dette supplémentaire et doit suivre en permanence la valeur de sa garantie.
Pour une personne qui utilise principalement des stablecoins afin de payer ses dépenses quotidiennes, ce type de financement n'est pas nécessaire. Il convient plutôt aux utilisateurs qui comprennent le fonctionnement des prêts garantis et savent gérer à la fois le coût de l'emprunt et la volatilité des cryptoactifs.
Le cashback dépend de l'actif choisi et du niveau de fidélité
D'après les informations officielles de Nexo pour l'Argentine, le cashback habituel peut atteindre :
Mode crédit : 2 % ;
Mode débit : 1 %.
Ces taux maximaux nécessitent de remplir les conditions de fidélité et de récompense correspondantes, généralement en choisissant de recevoir les récompenses en jetons NEXO. Les utilisateurs qui optent pour le BTC bénéficient d'un taux inférieur au niveau maximal proposé en NEXO.
Nexo a également lancé des promotions temporaires destinées aux nouveaux utilisateurs. Il serait toutefois trompeur d'évaluer les avantages à long terme de la carte sur la base de ces offres. Ainsi, la campagne de cashback doublé achevée en octobre 2026 ne doit pas être intégrée au calcul des récompenses habituelles de novembre.
Outre le cashback, la version argentine de Nexo Card prend en charge les paiements locaux en ARS et les dépenses en USD. Nexo a présenté des mécanismes spécifiques de règlement en dollars permettant d'éviter la perception anticipée de 30 % associée à certaines conversions en ARS.
Cette possibilité peut intéresser les personnes qui effectuent régulièrement des dépenses en dollars tout en détenant des avoirs numériques importants. Le traitement fiscal dépend néanmoins de la structure exacte de chaque transaction : tous les achats internationaux ne sont pas exonérés des taxes concernées.
Nexo Card convient surtout aux utilisateurs qui possèdent déjà un portefeuille d'actifs numériques d'une certaine taille et souhaitent gérer avec souplesse leurs dépenses et leurs positions. Les modes débit et crédit offrent davantage de possibilités, mais les intérêts, la gestion des garanties et les risques de liquidation rendent le mode crédit plus complexe qu'une carte prépayée classique financée en stablecoins.
Pour quelqu'un qui souhaite simplement payer ses courses en USDT, il n'y a aucune raison de prendre un risque d'endettement supplémentaire pour accéder à une fonctionnalité de crédit garanti.
Sources officielles : Nexo Card Argentine | Annonce du lancement en Argentine | Fonctionnement du mode débit en Argentine
Dépenser l'équivalent de 1 000 dollars en USDT : quelle carte présente les coûts connus les plus faibles ?
Un taux de cashback ne correspond pas au gain réel. Le prix de vente des actifs numériques appliqué par chaque plateforme, les frais de conversion et les règles de récompense influencent tous le coût final d'un achat.
Supposons qu'un utilisateur détienne déjà des USDT et souhaite réaliser en Argentine des achats éligibles en ARS pour une valeur équivalente à 1 000 dollars. À partir des taux habituels de cashback et des frais de conversion publiquement annoncés, on obtient la comparaison suivante :
Produit | Cashback théorique | Coûts de conversion connus | Évaluation du gain réel |
|---|---|---|---|
Lemon Card | Équivalent de 20 dollars en BTC | Environ 5 dollars | Environ 15 dollars |
Binance Card (palier de 2 %) | Équivalent de 20 dollars en BTC | Environ 9 dollars | Environ 11 dollars |
Ripio Card | Équivalent de 20 dollars en cryptoactifs | Selon le prix et les frais de vente effectivement appliqués par la plateforme | Impossible à déterminer à partir du seul taux de cashback |
belo Mastercard | Aucun taux de cashback fixe et uniforme pour cette comparaison | Selon la devise débitée, le taux de change et les règles de la transaction | À évaluer en tenant également compte des frais d'encaissement |
Nexo Card | Jusqu'à 1 % de cashback en mode débit, sous réserve d'éligibilité | Selon les actifs concernés et la méthode de conversion | Nécessite de vérifier le niveau de fidélité et les frais réels |
Ces calculs reposent sur des hypothèses précises. Ils n'incluent ni le coût d'acquisition initial des USDT, ni les écarts de change, les taxes, les plafonds de cashback ou les variations ultérieures du prix des actifs reçus en récompense, comme le BTC.
Dans cet exemple, les frais de conversion publiés par Lemon sont inférieurs à ceux de Binance, et son gain théorique après déduction des coûts connus est également plus élevé. Mais le choix dépend aussi de l'endroit où les fonds de l'utilisateur sont déjà détenus.
Une stratégie mérite particulièrement d'être déconseillée : acheter régulièrement des USDT avec des ARS uniquement pour obtenir du cashback, puis les revendre en ARS lors d'un paiement par carte. Elle multiplie les frais et les écarts de prix à l'achat comme à la vente, au risque d'absorber l'essentiel des récompenses.
Pour les personnes qui détiennent déjà des stablecoins, la priorité consiste à les dépenser au moindre coût. Pour celles qui possèdent uniquement des ARS, il faut d'abord déterminer si une opération supplémentaire d'achat puis de vente de cryptoactifs présente réellement un intérêt.
Quelle carte de paiement crypto choisir en Argentine en 2026 ?
Votre situation | Mes choix prioritaires | Options à écarter en premier |
|---|---|---|
Vous détenez déjà des USDT et dépensez principalement en Argentine | Lemon ou Ripio ; choisir selon le portefeuille où se trouvent les fonds, les taux proposés et l'actif versé en récompense | Le mode crédit de Nexo en l'absence d'un véritable besoin d'emprunt |
Vos USDT sont principalement sur Binance et vos dépenses mensuelles sont élevées | Binance Card ; vérifier si vous atteignez régulièrement le palier de 3 % | Espérer obtenir le cashback crypto de Binance sur des achats financés uniquement en ARS |
Vous percevez uniquement des revenus en ARS et utilisez occasionnellement une carte localement | Le cashback en ARS de Ripio ; envisager Lemon si les paiements par QR code comptent aussi | Acheter puis revendre des USDT uniquement pour obtenir des récompenses |
Vous recevez des revenus étrangers par Deel, Payoneer ou des services similaires | belo ; calculer le coût total selon le canal d'encaissement utilisé | Juger un compte international sur le seul cashback de sa carte |
Vous payez régulièrement des abonnements en dollars ou des factures à l'étranger | Le règlement en USD de Nexo ou les paiements en devises financés en USDt de Lemon ; comparer également Ripio | Utiliser Binance Card Argentina sans examiner au préalable les frais de change |
Vous détenez des BTC, avez besoin d'emprunter et savez gérer le LTV | Le mode crédit de Nexo | Assimiler un prêt garanti à une simple dépense en mode débit financée en stablecoins |
Les Argentins utilisent les stablecoins pour des raisons très diverses. Certains souhaitent préserver leur pouvoir d'achat en devises étrangères ; d'autres vivent de revenus perçus à l'international. D'autres encore cherchent simplement à réduire le nombre d'opérations nécessaires pour utiliser leurs actifs numériques dans leurs dépenses quotidiennes. Ces besoins déterminent l'intérêt réel de chaque produit. Pour choisir une carte crypto, le critère essentiel reste le coût total entre l'arrivée des fonds sur le compte et le paiement effectivement réalisé. Une carte mérite d'être utilisée durablement si elle permet de régler ses dépenses courantes de manière fiable, à un coût raisonnable.