
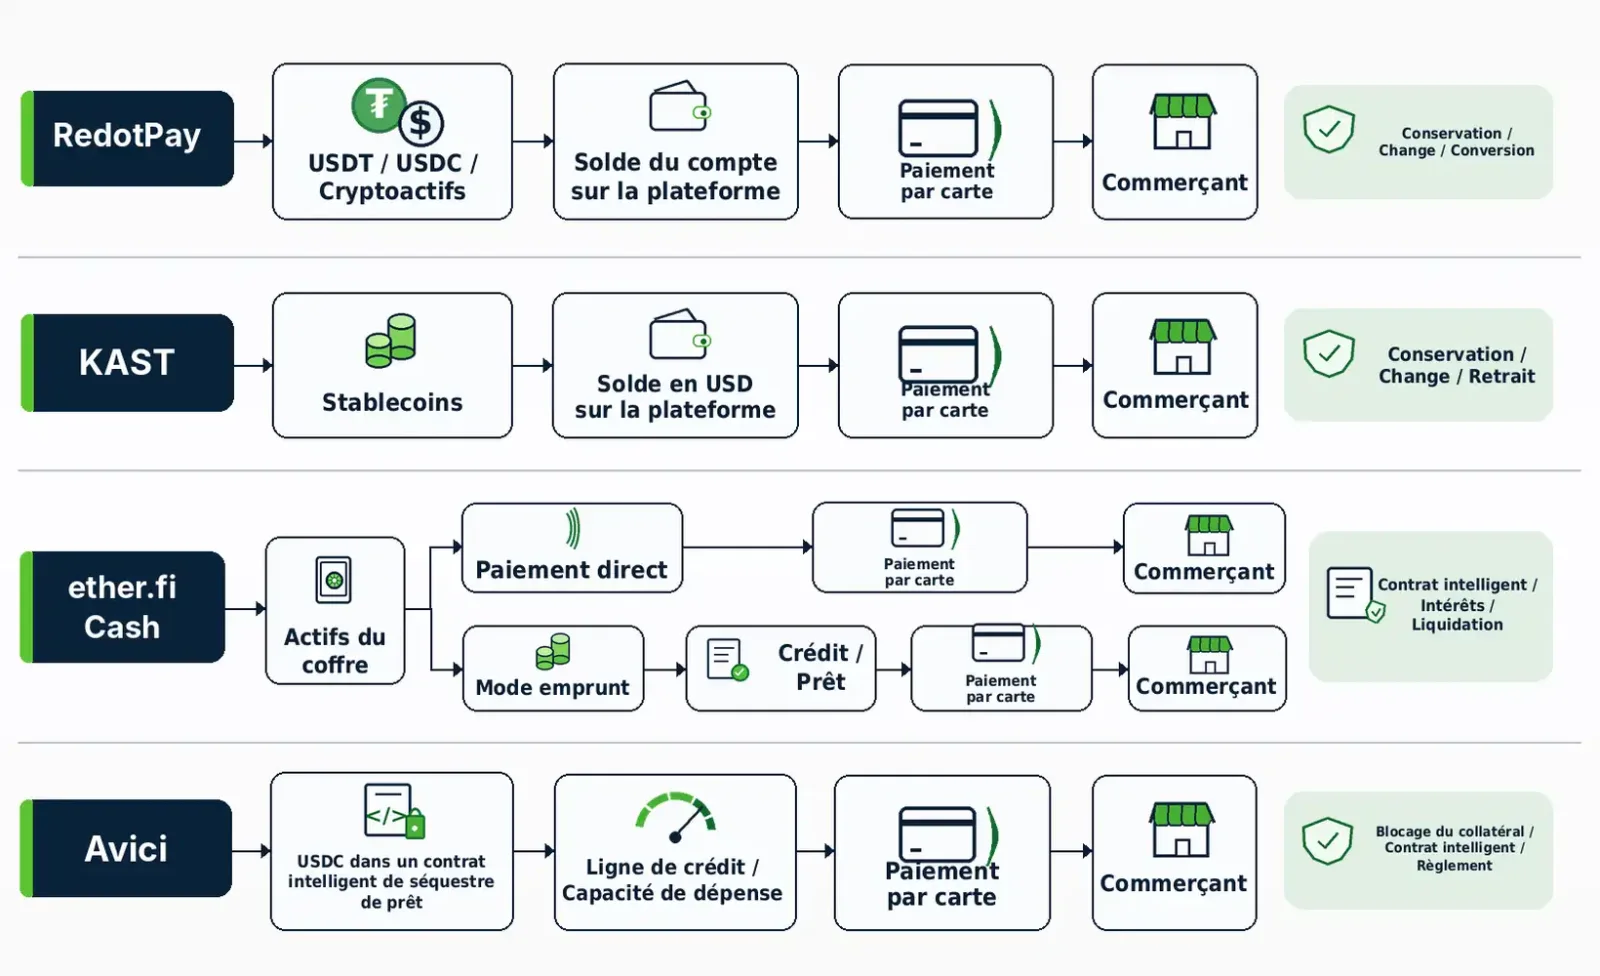
Pour un résident des Émirats arabes unis (EAU) qui souhaite utiliser une carte de paiement en cryptomonnaies, la première question n'est pas le taux de cashback proposé, mais la possibilité d'obtenir effectivement la carte. D'après les politiques officielles actuellement consultables, les quatre produits étudiés ne reposent pas sur le même fonctionnement. RedotPay et KAST permettent principalement de dépenser des actifs numériques ou des soldes en stablecoins détenus sur un compte de plateforme. ether.fi Cash autorise aussi bien les paiements directs que les dépenses financées par un emprunt garanti par des actifs. Avici, de son côté, utilise des USDC déposés dans des contrats intelligents pour établir une limite de crédit associée à la carte.
1. Vérifier d'abord les conditions d'éligibilité des résidents des EAU
Produit | Fondement de l'éligibilité des résidents des EAU | Évaluation des éléments disponibles | Disponibilité de la carte physique |
|---|---|---|---|
ether.fi Cash | Les EAU figurent sur la liste officielle des pays pris en charge | Prise en charge explicitement confirmée | Les EAU font partie des destinations de livraison |
Avici Card | Les EAU figurent parmi les régions couvertes pour les cartes personnelles | Prise en charge explicitement confirmée | La livraison doit être confirmée pour chaque adresse |
RedotPay Card | Les EAU ne figurent ni dans les restrictions d'émission ni dans celles de livraison | Indices indirects de disponibilité | Les EAU ne font pas partie des destinations interdites |
KAST Card | Les EAU sont mentionnés dans la communication internationale et les informations produit de la plateforme | Indices indirects de disponibilité | La livraison aux EAU n'a pas été vérifiée |
Cette évaluation repose sur les pays pris en charge par ether.fi, les régions couvertes par Avici, les restrictions d'émission et de livraison de RedotPay, ainsi que les indications de KAST concernant les pays éligibles. Il s'agit ici de l'éligibilité à l'ouverture d'un compte individuel.
2. Quelles différences concrètes entre les quatre cartes ?
RedotPay : des conditions d'accès relativement claires, mais plusieurs frais proportionnels possibles sur les dépenses en AED
RedotPay permet aux utilisateurs de déposer des actifs acceptés, notamment des USDT et des USDC, sur un compte de la plateforme, puis de les dépenser avec une carte virtuelle ou physique. Son principal avantage n'est pas de proposer les frais les plus bas, mais de communiquer de façon relativement précise sur les restrictions d'accès et les tarifs de base. Les Émirats arabes unis n'apparaissent pas dans la liste des restrictions d'émission d'août 2026, ni dans les restrictions de livraison des cartes physiques. Ces deux éléments constituent un indice indirect de la possibilité de déposer une demande depuis les EAU.
Selon les frais d'émission officiels, la carte virtuelle coûte 10 USD, contre 100 USD pour la carte physique. Pour un utilisateur qui effectue principalement des achats en ligne, la carte virtuelle représente un point d'entrée moins coûteux. Les frais initiaux plus élevés de la carte physique se justifient surtout lorsqu'il est nécessaire de payer avec une carte matérielle ou de retirer des espèces à un distributeur automatique.
À long terme, les frais de transaction pèsent davantage. Les paiements effectués dans une devise différente de celle de facturation de la carte entraînent des frais de 1,2 %, auxquels peuvent s'ajouter 1 % pour la conversion d'actifs numériques. Pour les cartes libellées en dollars, les retraits aux distributeurs sont facturés 2 % sur les premiers 10 000 USD retirés au cours du mois, puis 3 % sur la part excédentaire. Utiliser une carte libellée en USD chez un commerçant qui facture en AED génère donc des frais de change identifiables. Si le paiement déclenche également la conversion d'USDT en fonds destinés au règlement, des frais de conversion distincts peuvent s'appliquer. Ces deux commissions correspondent à des étapes différentes de l'opération.
Le circuit des fonds détermine également la nature des risques de RedotPay. L'utilisateur dépose ses actifs sur un compte de plateforme et ne conserve donc pas en permanence la maîtrise directe de ses clés privées. Les contrôles de risque sur le compte, les possibilités de retrait de cryptomonnaies, les éventuelles suspensions du programme de cartes et les remboursements liés aux contestations dépendent des prestataires concernés. RedotPay convient aux utilisateurs qui souhaitent dépenser directement leurs soldes en stablecoins et acceptent de supporter les coûts de conversion associés.
ether.fi Cash : payer sans emprunter ou financer ses achats en apportant des actifs en garantie
La liste officielle des pays couverts par ether.fi mentionne expressément les United Arab Emirates et confirme la possibilité de recevoir une carte physique.
Cash ne peut pas être simplement assimilée à une carte prépayée. Selon la présentation officielle de ses modes de paiement, Direct Pay permet de régler des achats à partir de stablecoins éligibles ou d'autres actifs acceptés détenus dans un Vault. Les montants dépensés sont directement déduits du solde correspondant, sans générer d'intérêts d'emprunt. Borrow Mode, en revanche, utilise des actifs comme garantie pour financer automatiquement les achats au moyen d'un prêt. L'utilisateur n'a pas besoin de vendre préalablement ses avoirs, mais les intérêts continuent de courir sur la dette. Si la valeur des garanties diminue et que le ratio prêt/valeur (LTV) augmente, il peut devenir nécessaire d'apporter des fonds supplémentaires, de rembourser une partie du prêt ou de subir la liquidation des garanties. ether.fi précise que le Vault est un compte reposant sur un contrat intelligent, et non un dépôt bancaire à vue classique.
Ces deux modes répondent à des besoins très différents. Pour un résident qui souhaite simplement dépenser les USDC ou USDT qu'il possède déjà, Direct Pay permet de mieux maîtriser son endettement. L'utilisateur qui veut disposer de liquidités pour ses dépenses sans vendre ses positions a davantage de raisons d'examiner les taux d'intérêt, les ratios LTV, les seuils de liquidation et le traitement des remboursements en Borrow Mode. Ce dernier point mérite une attention particulière : selon ether.fi, lorsqu'un achat effectué en Borrow Mode est remboursé, les fonds retournent d'abord au Vault et ne servent pas automatiquement à rembourser le prêt précédemment contracté.
Concernant les frais, la documentation relative aux plafonds et aux tarifs indique que l'offre Core comprend en principe une carte virtuelle gratuite, tandis que la carte physique coûte 50 USD. Les EAU ne figurent pas parmi les exceptions régionales publiées concernant la facturation des cartes virtuelles, mais le prix définitif reste celui affiché dans l'interface du compte au moment de la demande. Lorsqu'un paiement en AED implique une conversion de devises, la majoration de change supplémentaire officielle s'établit à 0,5 % pour Core, 0,25 % pour Luxe et 0 % pour Pinnacle et VIP. Ces majorations viennent s'ajouter au taux de change de base.
Au regard des justificatifs d'éligibilité aux EAU et des tarifs publiés, ether.fi Cash mérite de figurer parmi les premières offres à comparer. Pour les dépenses quotidiennes, il est préférable d'évaluer d'abord Direct Pay plutôt que de considérer la fonction d'emprunt comme une réserve de crédit gratuite.
Avici : des garanties conservées dans un contrat intelligent n'éliminent pas les risques de conservation et de crédit
La documentation d'Avici sur les régions couvertes pour les cartes personnelles mentionne explicitement les EAU. Sa Secured Credit Card se distingue d'une carte classique par le fait que les fonds garantissant les paiements sont placés dans un contrat de garantie en USDC soumis à des règles exécutables.
La documentation technique officielle décrit le fonctionnement suivant : l'utilisateur dépose des USDC dans un contrat intelligent Loan Escrow, ce qui permet d'attribuer au compte de carte une limite de dépenses correspondante en dollars. Lors d'un achat, la limite disponible diminue. Les USDC correspondant aux dépenses sont ensuite traités par le contrat selon les modalités de règlement prévues. Avici affirme que le portefeuille de l'utilisateur conserve le contrôle du contrat et que les prestataires ne peuvent traiter les fonds concernés que conformément aux preuves de dépenses et aux règles contractuelles. Cette structure diffère sensiblement du transfert intégral des actifs vers un compte collectif conservé par une plateforme, avec conversion préalable en solde de monnaie fiduciaire.
Toutefois, l'« auto-conservation » ne signifie pas que les garanties restent librement retirables à tout moment. Les transactions dont le règlement n'est pas achevé mobilisent une partie de la limite disponible. Le contrat et les mécanismes de preuve de dépenses influencent également les montants qui peuvent être retirés. Les accords prévoient en outre des obligations de paiement, des situations de garantie insuffisante et des procédures de liquidation. Les failles des contrats intelligents, les erreurs de configuration des autorisations et les opérations entre blockchains constituent d'autres risques. Pour obtenir une carte Avici, il faut également effectuer une vérification d'identité auprès de Sumsub. Le contrôle des fonds sur la blockchain ne dispense pas des obligations KYC de l'émetteur de la carte.
La page actuelle des frais indique : 15 USD pour la première carte virtuelle Platinum et 10 USD pour chaque carte virtuelle supplémentaire ; 30 USD la première année pour une carte virtuelle Signature, puis 20 USD par an ; 50 USD pour une carte physique Platinum ; 75 USD pour une carte physique Signature, puis 20 USD par an à partir de la deuxième année.
L'intérêt d'Avici réside dans sa structure de contrôle contractuel, et non dans une plus grande simplicité d'utilisation par rapport aux cartes de paiement classiques. Les utilisateurs familiarisés avec les autorisations de portefeuille et le règlement des garanties peuvent utilement étudier cette solution. En revanche, pour une personne qui cherche seulement à régler ses courses, ses abonnements ou ses achats en ligne, il n'est généralement pas nécessaire d'ajouter un contrat intelligent et une relation de crédit.
KAST : des dépôts pratiques en stablecoins, mais les points et les abonnements payants ne doivent pas être assimilés à des gains
KAST relie les fonds en stablecoins aux paiements sur le réseau Visa par l'intermédiaire d'un compte de plateforme. Sa page officielle consacrée aux cartes mentionne la prise en charge de stablecoins tels que l'USDT et l'USDC, ainsi que la disponibilité de cartes virtuelles, de cartes physiques et de paiements via des portefeuilles mobiles. Les dépôts en stablecoins apparaissent sous forme de soldes en dollars. Selon la grille tarifaire, les dépôts éligibles en stablecoins sont crédités à raison de 1:1 en USD, sans frais de dépôt facturés par la plateforme. Les frais de réseau blockchain liés au transfert sont distincts. Les coûts de conversion des autres cryptoactifs varient selon l'actif utilisé.
La page d'aide officielle de KAST sur la disponibilité géographique ne publie pas de liste complète des pays pris en charge. Elle indique seulement que les utilisateurs peuvent vérifier si leur pays apparaît dans le menu déroulant lors de l'inscription.
Les paiements en AED ne sont pas non plus exempts de frais de change. La grille tarifaire officielle mise à jour le 10 novembre prévoit des frais de 0,5 % à 1,75 % sur les paiements par carte dans une devise autre que l'USD, selon le pays de résidence, le lieu de la transaction et le programme de carte. Les transactions en devise étrangère inférieures à 25 USD entraînent un supplément de 0,10 USD. Un paiement refusé pour solde insuffisant est facturé 0,50 USD. Le transfert d'un solde en dollars vers un compte bancaire en AED entraîne quant à lui des frais distincts de 3 USD plus 1 % pour le versement en AED. Il ne faut pas les confondre avec les frais de change des achats par carte. La sortie de fonds du compte peut également entraîner des frais de retrait sur la blockchain.
KAST publie actuellement les tarifs d'abonnement et les plafonds de cashback suivants :
Formule | Cotisation annuelle | Cashback en USD sur les dépenses éligibles | Plafond mensuel de dépenses ouvrant droit au cashback |
|---|---|---|---|
Standard | 0 USD | 1,5 % | 2 000 USD |
Premium | 1 000 USD | 2 % | 10 000 USD |
Private | 10 000 USD | 3 % | 40 000 USD |
Ces montants correspondent aux plafonds de dépenses ouvrant droit à des récompenses, et non aux limites réelles de paiement des cartes. Les retraits aux distributeurs automatiques, les quasi-espèces, certains services financiers, les paiements aux administrations et d'autres catégories de commerçants exclues ne donnent pas droit au cashback. Les remboursements peuvent également modifier les récompenses. Par ailleurs, le cashback en USD est soumis à des procédures de déblocage et de conversion : il ne s'agit pas nécessairement de liquidités immédiatement retirables lors de l'achat. Les conditions du programme de récompenses précisent ces restrictions.
Les KAST Points ne doivent pas être comptabilisés comme du cashback en dollars. KAST a expressément annoncé que l'accumulation de points prendra fin le 30 novembre 2026. Selon son annonce relative à la transition, les points éligibles devraient être convertis en décembre en KAST Pioneer Units (KPU) non négociables, tandis que certains utilisateurs recevront des bons d'achat. Les KPU ne sont ni des espèces, ni des actions, ni des jetons négociables. Leurs avantages précis et les conditions permettant d'en tirer une valeur n'ont pas encore été entièrement définis.
Le taux de cashback de Premium ne dépasse celui de Standard, gratuit, que de 0,5 point de pourcentage, même si le plafond mensuel de dépenses éligibles est nettement supérieur. Supposons qu'un utilisateur effectue le même montant de dépenses éligibles pendant 12 mois consécutifs, qu'il perçoive toutes les récompenses en espèces prévues et que les autres avantages et frais supplémentaires soient exclus du calcul. Avec 5 000 USD de dépenses mensuelles, Standard rapporte 360 USD par an, tandis que Premium ne laisse que 200 USD après déduction de la cotisation annuelle, soit 160 USD de moins. Avec 6 000 USD par mois, Premium laisse 440 USD après cotisation, soit 80 USD de plus que Standard. Le seuil de rentabilité se situe autour de 5 667 USD de dépenses mensuelles éligibles. Même en atteignant le plafond de 10 000 USD de dépenses mensuelles ouvrant droit au cashback de Premium, le gain annuel supplémentaire par rapport à Standard, après déduction de la cotisation, n'est que de 1 040 USD. Ce montant ne tient toujours pas compte des frais de change liés aux paiements en AED.
Pour la plupart des résidents dont les dépenses quotidiennes restent modérées, la formule gratuite Standard de KAST est plus raisonnable qu'un abonnement payant. Tant que l'éligibilité des particuliers aux EAU n'a pas été vérifiée, verser 1 000 USD de cotisation annuelle dans l'espoir de percevoir du cashback est encore moins justifiable.
3. Comparer les frais réels et les risques sur les fonds selon les mêmes critères
Produit | Frais fixes d'entrée ou de carte virtuelle | Coût de conversion des actifs | Principaux frais sur les paiements en AED | Contrôle des fonds et principales limites |
|---|---|---|---|---|
RedotPay | Carte virtuelle : 10 USD ; carte physique : 100 USD | 1 % lorsqu'une conversion d'actifs numériques est déclenchée | 1,2 % sur les transactions en devise étrangère | Compte sous conservation de la plateforme ; frais de conversion et de retrait |
ether.fi Cash | Core comprend en principe une carte virtuelle gratuite ; carte physique : 50 USD | Direct Pay dépend des actifs acceptés et des taux de change de règlement | Majoration de change supplémentaire de 0,5 % pour Core ; taux inférieurs pour les formules supérieures | Actifs dans le Vault ; intérêts et risques de liquidation en Borrow Mode |
Avici | Première carte virtuelle Platinum : 15 USD | Garantie en USDC et règlement contractuel ; frais supplémentaires sur la blockchain | La page tarifaire indique 0,4 % à 1 % ; les conditions mentionnaient alors 1 %. Le barème applicable reste à confirmer | Garanties contractuelles ; preuves de dépenses, liquidation et obligations de crédit |
KAST | Standard sans cotisation annuelle ; carte virtuelle facturée 2 USD dans certaines régions | Aucun frais de plateforme sur les dépôts éligibles en stablecoins ; autres actifs facturés séparément | Frais de change de 0,5 % à 1,75 % sur les paiements hors USD, avec suppléments sur les petites transactions | Solde sur un compte de plateforme ; restrictions de récompenses et éligibilité aux EAU non confirmée |
Prenons l'exemple d'un résident dépensant chaque mois en AED l'équivalent de 3 000 USD, sans tenir compte des écarts de taux de change de base, des promotions ou des frais supplémentaires sur la blockchain. Chez RedotPay, les seuls frais de 1,2 % sur les transactions en devise étrangère représentent 36 USD par mois. Si tous les paiements déclenchent en plus une conversion d'actifs numériques facturée 1 %, cela ajoute approximativement 30 USD sur la même base de calcul. La majoration de change supplémentaire de 0,5 % d'ether.fi Core représente 15 USD par mois. Pour KAST, les frais de change calculés selon la fourchette publiée seraient compris entre 15 et 52,50 USD par mois, avant déduction d'un éventuel cashback effectivement acquis. Les informations tarifaires d'Avici n'étant pas encore harmonisées, il n'est pas possible d'établir un classement définitif de ses coûts.
La carte virtuelle RedotPay ne coûte que 10 USD, mais elle n'est pas nécessairement adaptée à des dépenses importantes et répétées en AED. KAST peut proposer du cashback, mais le résultat dépend de l'éligibilité des catégories de commerçants et du taux effectivement appliqué dans la fourchette publiée. Les utilisateurs qui paient régulièrement en AED doivent également prêter attention à la conversion dynamique des devises (DCC) proposée par certains commerçants. Accepter que le commerçant convertisse lui-même le montant en dollars peut entraîner une marge supplémentaire facturée par ce dernier ou par son prestataire acquéreur. Cette marge ne doit pas être confondue avec les frais de la plateforme de carte.
Au-delà des coûts, les comptes de plateforme, les Vaults et les contrats de garantie impliquent des responsabilités différentes à l'égard des actifs. Pour les soldes conservés par une plateforme, il faut examiner les droits de l'utilisateur en cas de gel du compte, de retrait ou de défaillance du prestataire. Pour les actifs détenus au moyen de contrats intelligents, les autorisations, les failles de sécurité et les risques de liquidation sont essentiels. Les modes de paiement à crédit ajoutent la responsabilité de rembourser les emprunts en cours.
4. Comment la résidence aux EAU et la réglementation influencent-elles le choix d'une carte ?
Une part importante des résidents des Émirats arabes unis est constituée de ressortissants étrangers. L'Emirates ID atteste du statut de résident, mais ne lève pas les restrictions fondées sur la nationalité du passeport. Une personne titulaire d'un titre de résidence émirien et d'un passeport étranger peut être soumise à des vérifications distinctes dans les systèmes de l'émetteur. Les titulaires d'un visa touristique ne peuvent pas non plus présumer que les politiques destinées aux « UAE residents » leur sont applicables. Les demandes peuvent comprendre une vérification de l'adresse de résidence, un contrôle biométrique de présence réelle et un examen de l'origine des fonds. Avici exige expressément une vérification d'identité par Sumsub ; ether.fi, RedotPay et KAST appliquent également leurs propres procédures de contrôle des comptes et des cartes.
La situation réglementaire locale ne peut pas davantage être appréciée à partir des seules licences associées à une marque. Le Payment Token Services Regulation de la Banque centrale des Émirats arabes unis prévoit un cadre d'agrément ou d'enregistrement pour l'émission, la conversion, la conservation et le transfert de jetons de paiement. Il restreint également l'acceptation directe de certains actifs virtuels par les commerçants en règlement de biens ou de services. Le transfert direct d'USDT d'un consommateur à un commerçant constitue une opération différente d'un paiement par carte Visa adossée à des actifs numériques, dans lequel le réseau de cartes et l'infrastructure d'acquisition assurent le règlement au commerçant.
Il faut également distinguer trois acteurs : l'entreprise qui exploite le compte en cryptoactifs, l'établissement qui émet effectivement la carte bancaire et l'entité chargée de conserver les fonds des clients ou d'exécuter les opérations qui les concernent. KAST se présente comme une entreprise de technologie financière, et non comme une banque, en précisant que les comptes, les cartes et les services de conservation sont fournis par des partenaires. De même, les droits de contrôle du portefeuille Avici ne se confondent pas avec les responsabilités transactionnelles de son émetteur partenaire. Les droits de l'utilisateur en cas de gel du compte, de remboursement ou de rachat d'un solde dépendent en définitive des accords applicables et des relations de conservation des fonds, et non du logo Visa figurant sur la carte.
5. Quelle carte choisir ?
La priorité doit aller aux produits dont les politiques d'éligibilité aux EAU sont explicites, ce qui justifie de comparer d'abord ether.fi Cash et Avici. Le mode Direct Pay d'ether.fi se rapproche davantage de l'utilisation d'un solde de stablecoins déjà détenu pour les dépenses courantes. Avici s'adresse plutôt à ceux qui souhaitent délibérément utiliser un mécanisme de garantie en USDC par contrat intelligent et qui comprennent les processus d'autorisation et de règlement. Un résident peu familier avec la DeFi ne devrait pas placer Avici en tête de liste au seul motif que la marque met en avant l'auto-conservation.
Pour une personne qui détient principalement des USDT ou des USDC et souhaite rapidement disposer d'une carte virtuelle pour ses paiements, RedotPay constitue une option raisonnable. Les frais d'émission de 10 USD sont clairement indiqués, mais des dépenses régulières en AED imposent de prendre en compte les 1,2 % de frais de change et les éventuels frais de conversion d'actifs déclenchés sous certaines conditions. Plutôt que de privilégier uniquement les faibles frais d'ouverture, mieux vaut estimer le coût annuel à partir des dépenses mensuelles réelles.
Pour profiter du cashback, il est préférable d'étudier d'abord la formule gratuite Standard de KAST et de différer la souscription à Premium. Selon les hypothèses retenues, il faut environ 5 667 USD de dépenses mensuelles éligibles et régulières pour que Premium atteigne simplement le seuil de rentabilité par rapport à Standard sur les récompenses en espèces. L'accumulation de points s'arrêtant fin novembre, les avantages attendus de ces points ne constituent pas une raison valable de payer aujourd'hui une cotisation annuelle.
Informations arrêtées au 11 novembre 2026. Cet article examine les politiques officielles et les documents tarifaires publiés.