
Les cartes de paiement en cryptomonnaies peuvent permettre de retirer des espèces aux distributeurs automatiques de billets (DAB), mais cette fonctionnalité n'est pas disponible sur toutes les cartes. La réussite d'un retrait dépend du type de carte, des autorisations de retrait accordées par l'émetteur, du réseau du distributeur, des fonds disponibles sur le compte et des restrictions géographiques.
Certaines cartes physiques de RedotPay, Bybit Card et Crypto.com prennent en charge les retraits aux distributeurs. Leurs titulaires peuvent utiliser des DAB compatibles pour obtenir des espèces dans les monnaies fiduciaires distribuées par ces appareils. Selon le mécanisme de financement de la carte, le montant de l'opération est débité d'un solde prépayé ou d'un compte de cryptoactifs éligibles.
Toutefois, une carte permettant de payer sur les réseaux Visa ou Mastercard ne permet pas nécessairement de retirer des espèces à n'importe quel distributeur. Les cartes physiques et virtuelles peuvent disposer d'autorisations de retrait différentes. De même, les cartes d'une même marque émises dans plusieurs régions peuvent être soumises à des frais et à des plafonds distincts.
1. Peut-on retirer des espèces à un distributeur avec une carte crypto ?
Un retrait au distributeur effectué avec une carte de paiement crypto reste, fondamentalement, une opération de retrait d'espèces traitée par un réseau de cartes bancaires. Il ne s'agit pas de l'achat ou de la vente de Bitcoin ou d'autres actifs numériques sur un distributeur de cryptomonnaies.
Les distributeurs bancaires traditionnels n'accèdent pas directement aux portefeuilles blockchain et n'acceptent pas les transferts de USDT ou de USDC envoyés par les utilisateurs.
Lorsque le titulaire saisit le montant à retirer, la demande est transmise par le réseau de cartes concerné à l'émetteur ou à son système de traitement des autorisations. Celui-ci vérifie le statut de la carte, les droits de retrait, les fonds disponibles et les plafonds applicables. Si l'opération est autorisée, le distributeur délivre les espèces.
Les cartes de paiement crypto ne mobilisent pas toutes les fonds de la même manière.
Modèle du solde prépayé en monnaie fiduciaire
L'utilisateur convertit préalablement ses cryptoactifs en monnaie fiduciaire, puis crédite le solde de sa carte. Les retraits aux distributeurs sont directement financés par les fonds ainsi chargés.
Certaines cartes Visa prépayées de Crypto.com fonctionnent selon ce modèle. La conversion des cryptoactifs intervient généralement lors du rechargement de la carte, plutôt qu'au moment de chaque retrait.
Modèle de conversion au moment de la transaction
L'utilisateur détient des monnaies fiduciaires ou des cryptoactifs éligibles sur un compte de financement désigné. Lorsqu'une transaction est effectuée, si les fonds disponibles en monnaie fiduciaire sont insuffisants, le système peut convertir certains cryptoactifs conformément aux règles du produit.
Certains programmes Bybit Card reposent sur ce mécanisme et permettent de financer les transactions à partir des actifs éligibles détenus sur le Funding Account.
Modèle du solde d'actifs détenus sur la plateforme
L'utilisateur conserve sur une plateforme de paiement crypto des actifs pouvant servir à financer ses dépenses par carte. La plateforme fournit les fonds en monnaie fiduciaire nécessaires au règlement des transactions par carte, selon les taux de change et les règles tarifaires applicables.
Certains programmes de cartes RedotPay utilisent ce modèle.
Ces différences ont une incidence directe sur le coût des retraits.
Par exemple, disposer de 200 USDT sur un compte ne garantit pas de pouvoir retirer l'équivalent de 200 dollars en espèces. Les conversions d'actifs, les opérations de change ou les frais éventuels peuvent réduire le montant effectivement disponible en dessous de la valeur nominale des actifs.
Le montant total des actifs affiché par une plateforme ne doit pas non plus être assimilé automatiquement au solde utilisable avec la carte.
Pour Bybit Card, par exemple, le Spending Power dépend des fonds en monnaie fiduciaire disponibles sur le Funding Account, des actifs sélectionnés pour les paiements et d'autres sources de financement éligibles. Les utilisateurs peuvent consulter les montants correspondants ainsi que l'ordre de mobilisation des actifs dans l'interface de gestion de la carte.
2. Retraits aux distributeurs : différences entre cartes virtuelles et physiques
Les retraits d'espèces aux distributeurs traditionnels nécessitent généralement une carte bancaire physique. L'opération est initiée au moyen de la puce, de la bande magnétique ou d'une méthode sans contact compatible, puis authentifiée à l'aide d'un code PIN.
Par conséquent, la plupart des cartes crypto virtuelles exclusivement destinées aux achats en ligne ne permettent pas de retirer des espèces à un distributeur simplement en saisissant le numéro de carte, sa date d'expiration et son CVV.
RedotPay précise expressément dans sa documentation officielle qu'une carte physique est nécessaire pour effectuer des retraits aux distributeurs. Crypto.com indique également que ses cartes prépayées virtuelles ne prennent pas en charge les opérations aux distributeurs et qu'une carte physique est requise.
Cependant, le développement des technologies de retrait sans carte signifie qu'une carte physique n'est plus indispensable à tous les services de retrait.
Certains distributeurs acceptent les opérations NFC, les portefeuilles mobiles ou des services spécifiques de retrait sans carte. Toutefois, la présence d'un lecteur sans contact ne signifie pas que toutes les cartes crypto enregistrées dans Apple Pay ou Google Wallet sont acceptées.
Pour retirer des espèces avec un portefeuille mobile, il faut que l'exploitant du distributeur, le réseau de cartes et l'émetteur prennent tous en charge ce mode de transaction.
Caractéristique ou situation de la carte | Conséquence pour les retraits aux distributeurs |
|---|---|
Posséder un numéro de carte virtuelle Visa ou Mastercard | Ne prouve pas que les retraits sont autorisés |
Pouvoir ajouter la carte à Apple Pay ou Google Wallet | Ne signifie pas que les retraits d'espèces sont possibles |
Avoir commandé et activé une carte physique | Les autorisations de retrait doivent encore être vérifiées |
Disposer d'une confirmation officielle du service de retrait | Il faut également vérifier la région, le réseau, le PIN et les plafonds |
Voir le logo du réseau de cartes sur un distributeur | Ne garantit pas que toutes les cartes du réseau seront autorisées |
Si l'accès aux espèces constitue un besoin essentiel, il est préférable de vérifier la disponibilité du service dans votre région avant de commander une carte physique. Cela évite de payer les frais d'émission et de livraison pour découvrir ensuite que les retraits sont impossibles.
3. Comment retirer des espèces avec une carte crypto : activation, PIN et procédure
Vérifications à effectuer avant un retrait
1. Vérifier que la carte physique est activée
Une carte physique nouvellement reçue doit généralement être activée avant sa première utilisation.
Par exemple, RedotPay demande à l'utilisateur de saisir dans son application le code d'activation fourni avec la carte physique. Une fois cette opération effectuée, la carte peut être utilisée pour les retraits aux distributeurs et les paiements en magasin compatibles.
Certaines plateformes émettrices permettent aussi d'activer ou de désactiver séparément la fonctionnalité ATM Withdrawals. RedotPay et Bybit Card proposent toutes deux des paramètres de sécurité correspondants.
Si les retraits d'espèces sont désactivés, une opération au distributeur peut être refusée alors même que la carte fonctionne toujours pour les achats en ligne.
2. Configurer et vérifier le code PIN de la carte
Le PIN (Personal Identification Number) est un code personnel utilisé pour authentifier les transactions par carte bancaire.
Le code PIN demandé au distributeur n'est pas nécessairement identique au mot de passe de connexion à la plateforme, au mot de passe servant à effectuer des opérations sur les fonds ou au code de vérification 3D Secure.
RedotPay permet aux titulaires de cartes physiques de définir un PIN à quatre ou six chiffres dans son application. Ses cartes virtuelles ne disposent pas de la même fonctionnalité de configuration du PIN.
Bybit Card permet également de réinitialiser le code PIN, mais la procédure exacte dépend du programme de carte concerné.
Le guide officiel de gestion des cartes Bybit précise qu'après une réinitialisation du PIN, l'utilisateur doit d'abord effectuer une opération au distributeur avec son nouveau code. Une consultation de solde suffit pour cette étape. Il doit ensuite réaliser une transaction chez un commerçant utilisant la puce et le PIN afin de finaliser la procédure de mise à jour.
En cas d'oubli du PIN, il faut le réinitialiser par les canaux officiels de l'émetteur. Évitez de multiplier les essais avec différents codes au distributeur, car cela pourrait déclencher un blocage de sécurité.
3. Vérifier les fonds disponibles et les plafonds restants
Assurez-vous que les fonds utilisables avec la carte couvrent à la fois le montant des espèces souhaité et les frais éventuels.
Si la carte utilise des actifs tels que USDT ou USDC pour financer les transactions, vérifiez également qu'ils se trouvent sur le compte désigné, qu'ils ont été sélectionnés comme actifs de paiement lorsque cela est nécessaire et qu'aucun solde bloqué ni aucune préautorisation en cours ne réduit leur disponibilité.
Un solde disponible exactement égal au montant du retrait ne garantit pas l'autorisation de la transaction.
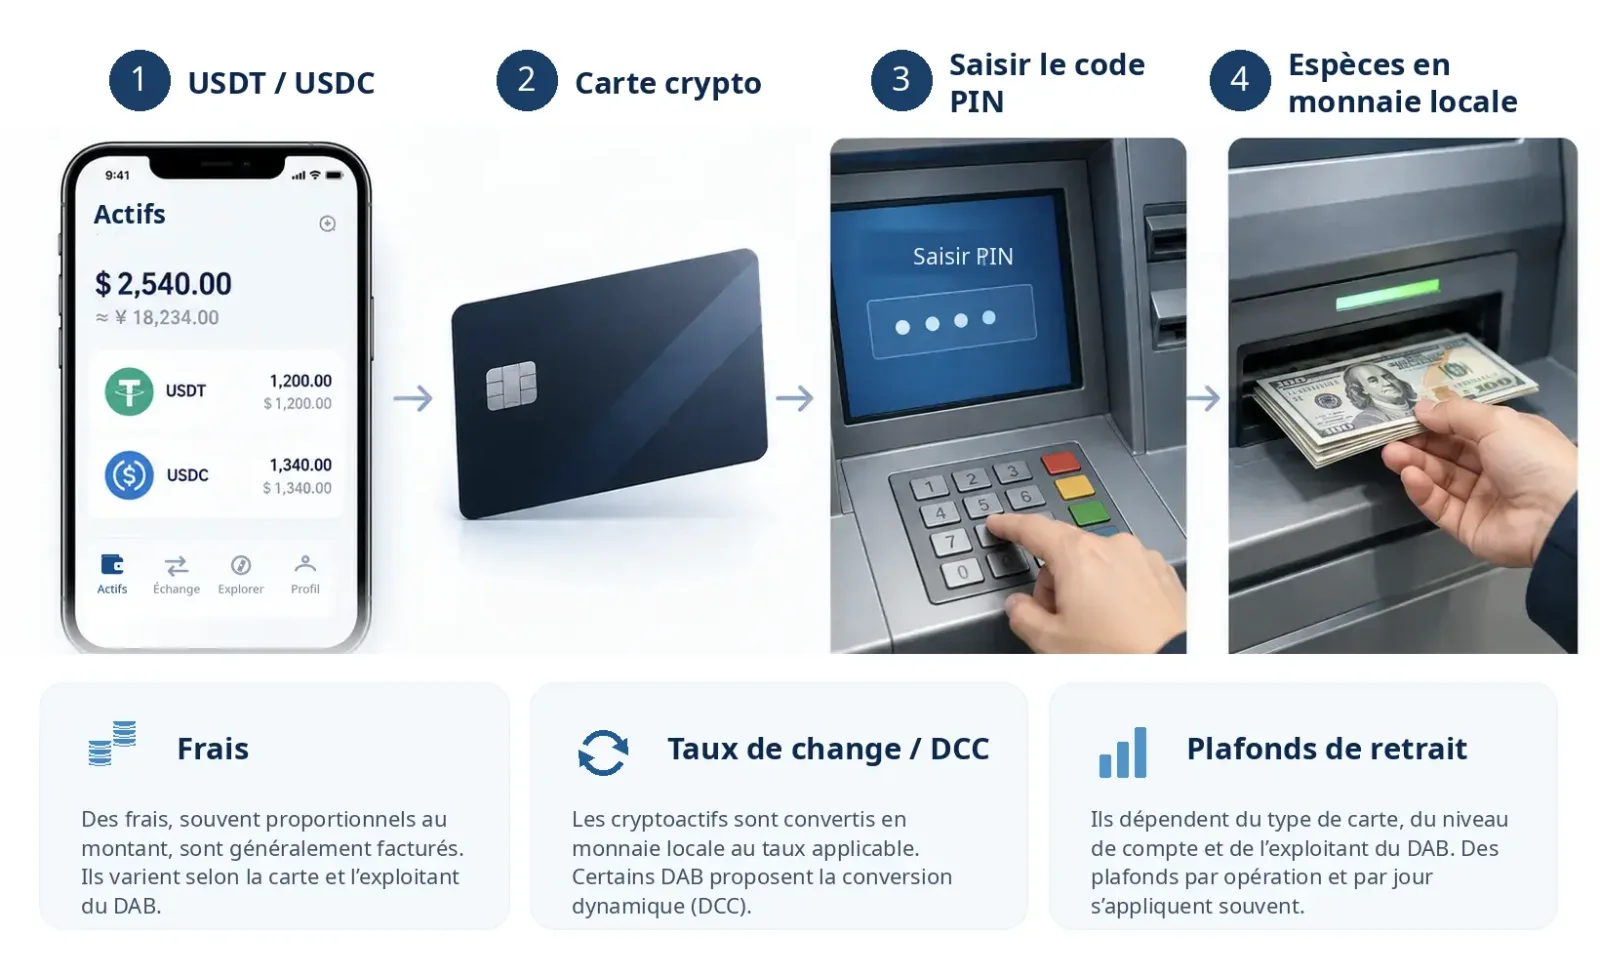
Étapes d'un retrait au distributeur
Une fois ces vérifications terminées, la procédure ressemble à celle d'un retrait avec une carte de débit classique.
Trouver un distributeur compatible. Utilisez un appareil recommandé par l'émetteur ou consultez le Visa Global ATM Locator pour rechercher des distributeurs. Pour une carte Mastercard, assurez-vous que l'appareil accepte le réseau de retrait Mastercard ou Cirrus approprié.
Insérer ou présenter la carte. Utilisez la puce de la carte physique ou une méthode sans contact autorisée lorsque la carte et le distributeur sont tous deux compatibles.
Sélectionner Cash Withdrawal. Suivez les instructions de l'appareil pour saisir votre PIN et le montant du retrait.
Choisir le type de compte si nécessaire. Certains distributeurs proposent Checking, Savings ou Credit. Une carte de paiement crypto n'est pas nécessairement associée à un compte bancaire traditionnel. Il convient donc de suivre les instructions du programme de carte concerné.
Examiner les frais et les options de conversion monétaire. Le distributeur peut afficher une commission supplémentaire de l'exploitant ou une proposition de conversion dynamique de devises. Vérifiez ces éléments avant de confirmer définitivement.
Terminer l'opération et contrôler les écritures. Après la remise des espèces, conservez le reçu et vérifiez le montant réellement débité dans l'application de la carte.
Si les frais ou le taux de change proposés par le distributeur diffèrent sensiblement de vos attentes, vous pouvez annuler avant de confirmer la transaction.
Pour les retraits impliquant une conversion monétaire, le montant final comptabilisé peut également dépendre du moment de la compensation et des fluctuations du taux de change. Les détails de la transaction sur la carte font référence pour vérifier le montant définitif.
4. Frais de retrait aux distributeurs : RedotPay, Bybit Card et Crypto.com
Le coût d'un retrait avec une carte crypto comprend généralement plusieurs catégories de frais :
Catégorie de frais ou de coûts | Principale origine |
|---|---|
Frais de retrait au distributeur | Émetteur ou programme de carte |
Commission supplémentaire du distributeur | Banque propriétaire ou exploitant indépendant |
Frais de transaction en devise étrangère | Émetteur ou programme de carte |
Frais de conversion des cryptoactifs | Prestataire du service de conversion |
Marge de change | Écart entre le taux de conversion effectivement appliqué et un taux de référence |
Ces différents coûts ne s'appliquent pas nécessairement à chaque opération.
Par exemple, un retrait financé par un solde prépayé déjà converti en monnaie fiduciaire peut ne pas entraîner de nouveaux frais de conversion des cryptoactifs. En revanche, l'utilisation de USDT pour financer le retrait au moment de la transaction peut occasionner un coût de conversion supplémentaire.
Une franchise de retrait sans frais signifie généralement que seuls les frais de retrait facturés par l'émetteur sont supprimés. Elle ne garantit pas la gratuité de l'ensemble de l'opération.
RedotPay : des frais différents selon la devise de la carte
Selon la grille tarifaire officielle des retraits aux distributeurs publiée par RedotPay le 27 juillet 2026, les frais applicables à ses cartes physiques sont les suivants :
Type de frais | Règle officielle |
|---|---|
Frais de retrait pour les cartes en HKD | 2 % |
Frais de retrait pour les cartes en USD | 2 % sur les retraits mensuels cumulés jusqu'à 10 000 USD ; 3 % sur la part excédentaire |
Transactions dans la devise de la carte | Pas de frais correspondants pour les transactions entre devises différentes |
Transactions dans d'autres devises | 1,2 % |
Conversion de cryptoactifs lorsqu'elle s'applique | 1 % |
Par exemple, un retrait avec une carte libellée en dollars dans le cadre d'une transaction également libellée en dollars peut donner lieu à des frais différents de ceux d'un retrait réalisé dans un pays utilisant l'euro.
Si un retrait dans une autre devise nécessite également de convertir des USDT pour financer l'opération, les frais de retrait, les frais de transaction en devise étrangère et les coûts de conversion des cryptoactifs peuvent tous contribuer au montant finalement débité.
Bybit Card : franchise mensuelle et frais sur les montants excédentaires
Selon la documentation officielle de Bybit relative aux frais et plafonds, mise à jour en septembre 2026, certains programmes de cartes en Australie et dans la région Asie-Pacifique exonèrent des frais de retrait Bybit les premiers 100 USD retirés chaque mois. La fraction dépassant ce seuil est soumise à des frais de 2 %.
Bybit fournit un exemple de calcul.
Supposons qu'un titulaire relevant d'un programme soumis à cette règle retire d'abord 60 USD au cours du mois, puis effectue un deuxième retrait de 110 USD :
Les premiers 60 USD sont couverts par la franchise sans frais.
Les premiers 40 USD du deuxième retrait utilisent le solde restant de cette franchise.
Les 70 USD restants du deuxième retrait sont soumis à des frais de 2 %.
Les deux opérations entraînent au total 1,40 USD de frais de retrait Bybit.
Ces 1,40 USD n'incluent pas les éventuels frais de l'exploitant du distributeur, les coûts de change ou les frais de conversion des cryptoactifs.
Les conditions de Bybit varient sensiblement selon les régions. Par exemple, sa grille officielle prévoit une franchise mensuelle de 95 000 ARS pour les cartes argentines et de 550 BRL pour les cartes brésiliennes. Dans les deux cas, les montants dépassant les seuils correspondants sont soumis à des frais de 2 %.
Il ne faut donc pas supposer que la franchise proposée dans une région s'applique à tous les autres programmes Bybit Card.
Crypto.com : une franchise de retrait dépendant du niveau de carte
Les cartes Visa prépayées européennes de Crypto.com proposent des franchises mensuelles de retrait sans frais qui varient selon le niveau de carte.
Les montants ci-dessous concernent les utilisateurs couverts par la grille tarifaire officielle applicable aux personnes ayant une adresse de résidence en Europe :
Niveau de carte | Franchise mensuelle de retrait sans frais |
|---|---|
Midnight | 200 EUR |
Ruby | 400 EUR |
Indigo / Jade | 800 EUR |
Icy / Rose | 800 EUR |
Obsidian | 1 000 EUR |
La part des retraits dépassant la franchise mensuelle est soumise à des frais de 2 %, conformément aux règles applicables.
Un détail mérite une attention particulière :
La grille tarifaire européenne de Crypto.com précise expressément que les commissions supplémentaires facturées par les exploitants de distributeurs, lorsqu'elles existent, sont également comptabilisées dans le plafond de retrait.
Cela ne signifie pas que Crypto.com prend ces commissions à sa charge. On ne peut pas non plus en déduire que les autres émetteurs calculent leurs plafonds selon la même méthode.
Les règles relatives aux transactions en devises étrangères des cartes européennes de Crypto.com, entrées en vigueur le 1er octobre 2026, prévoient également des tarifs différents selon le niveau de carte et la zone géographique de la transaction. Par exemple, pour certains niveaux, les conditions applicables aux opérations dans une devise autre que l'euro au sein de l'Union européenne et du Royaume-Uni diffèrent de celles applicables en dehors de ces territoires.
Les conditions détaillées figurent dans la grille européenne des frais et plafonds de Crypto.com.
Les utilisateurs qui retirent régulièrement des espèces doivent également tenir compte des commissions fixes appliquées par chaque distributeur. Si chaque retrait entraîne des frais forfaitaires, multiplier les petites opérations peut augmenter sensiblement le coût total.
5. Taux de change et DCC lors des retraits à l'étranger : comment éviter les surcoûts
Lorsqu'une carte crypto est utilisée pour retirer des espèces à l'étranger, le distributeur peut demander au titulaire s'il souhaite effectuer la transaction dans la monnaie locale ou dans la devise de sa carte.
Cette situation relève de la conversion dynamique de devises (Dynamic Currency Conversion, ou DCC).
Prenons l'exemple d'un utilisateur possédant une carte crypto libellée en dollars américains et souhaitant retirer 100 euros dans un pays de la zone euro.
Le distributeur peut proposer deux possibilités :
Effectuer l'opération en euros : Le réseau de cartes et l'émetteur concerné réalisent la conversion conformément aux règles applicables.
Effectuer l'opération en dollars : L'exploitant du distributeur convertit d'abord les 100 euros en dollars, puis transmet la transaction pour le montant correspondant en USD.
La seconde option correspond généralement à une opération avec DCC.
Le taux de change proposé par l'exploitant du distributeur peut intégrer une marge supplémentaire. Accepter la DCC modifie également le circuit de conversion et la structure tarifaire de la transaction.
Selon les explications officielles de Visa sur la DCC, les commerçants et distributeurs proposant une conversion dynamique de devises doivent afficher les montants avant et après conversion, le taux de change ainsi que les frais associés, tout en permettant au titulaire d'accepter ou de refuser cette conversion.
Pour la plupart des retraits internationaux, privilégier une transaction dans la monnaie locale constitue généralement un moyen raisonnable d'éviter d'accepter directement le taux de DCC proposé par le distributeur.
Toutefois, choisir la monnaie locale ne supprime pas nécessairement les frais de change. L'émetteur peut encore prélever des frais de transaction en devise étrangère, et le réseau de cartes détermine le taux de conversion conformément à ses règles.
Si le distributeur présente deux propositions tarifaires explicites, le titulaire doit comparer leurs coûts réels au lieu de choisir uniquement en fonction de la devise de sa carte.
Les utilisateurs ayant régulièrement besoin de montants importants en monnaie fiduciaire peuvent également comparer le coût total des virements bancaires conformes aux exigences réglementaires, des retraits en monnaie fiduciaire depuis les plateformes et des retraits d'espèces aux distributeurs. Ces derniers offrent un accès relativement direct aux espèces, mais ne constituent pas nécessairement la solution la plus adaptée aux conversions fréquentes ou de grande ampleur.
6. Plafonds de retrait : limites par opération, par jour et par mois
Les plafonds de retrait aux distributeurs sont généralement distincts des plafonds applicables aux paiements par carte.
Les émetteurs peuvent fixer des montants maximaux par opération, par jour, par mois ou par an, ainsi que des restrictions sur le nombre de retraits autorisés au cours de certaines périodes.
Plafonds de retrait selon les produits
Cartes Visa prépayées européennes de Crypto.com
La grille tarifaire officielle indique :
Plafond quotidien de retrait : 2 000 EUR ;
Plafond mensuel de retrait : 10 000 EUR ;
Plafond annuel de retrait : 75 000 EUR ;
Nombre maximal de retraits : 3 par jour, 30 par mois et 360 par an.
Bybit Card
Les plafonds de retrait de Bybit Card dépendent de la région d'émission et du niveau de carte.
Selon la grille tarifaire officielle, certaines cartes physiques de la région Asie-Pacifique sont soumises aux limites suivantes :
Niveau de carte | Plafond quotidien | Plafond mensuel | Plafond annuel |
|---|---|---|---|
Level 1 | Non disponible | Non disponible | Non disponible |
Level 2 | 3 000 USD | 10 000 USD | 75 000 USD |
Level 3 | 3 000 USD | 10 000 USD | 100 000 USD |
Ces plafonds s'appliquent uniquement aux programmes de cartes concernés en Asie-Pacifique. Ils ne constituent pas une politique mondiale uniforme de Bybit Card.
L'Australie, le Brésil, l'Argentine et les autres régions d'émission appliquent des règles différentes. La documentation tarifaire officielle de Bybit mentionne également explicitement des restrictions concernant les retraits aux distributeurs en Chine continentale.
Les distributeurs peuvent imposer leurs propres restrictions
Même lorsqu'une carte autorise des retraits d'un montant élevé, le distributeur peut limiter :
Le montant maximal de chaque retrait ;
Le nombre de billets distribués en une seule opération ;
Les montants autorisés pour les cartes bancaires internationales ;
Les devises, coupures et réserves d'espèces disponibles dans l'appareil.
Par exemple, une carte peut permettre de retirer 2 000 USD par jour, mais un distributeur donné peut ne pas être en mesure de délivrer cette somme en une seule fois. Le titulaire peut alors devoir effectuer plusieurs retraits.
Fractionner les opérations ne permet pas de contourner les plafonds cumulés imposés par l'émetteur et peut augmenter les frais facturés pour chaque retrait.
7. Que faire en cas d'échec du retrait ou de débit anormal ?
Lorsqu'un distributeur refuse une carte crypto, cela ne signifie pas nécessairement que le compte a été bloqué. Il faut d'abord examiner le message de l'appareil, le statut de la carte et l'historique des transactions.
Causes fréquentes d'échec des retraits
Message du distributeur | Cause possible | Mesure recommandée |
|---|---|---|
Incorrect PIN | PIN incorrect ou mise à jour pas encore effective | Vérifier la procédure officielle de configuration ou de réinitialisation et éviter les tentatives répétées |
Insufficient Funds | Solde insuffisant ou ne couvrant pas les frais | Vérifier le montant réellement disponible pour le retrait et réduire la somme si nécessaire |
Transaction Not Permitted | Retraits désactivés ou programme de carte/région non compatible | Vérifier le paramètre ATM Withdrawals dans l'application |
Limit Exceeded | Dépassement du montant ou du nombre de retraits autorisés | Vérifier les plafonds restants par opération, par jour et par mois |
Card Not Accepted | Incompatibilité du réseau, du type de carte ou de l'appareil | Essayer un autre distributeur fiable et compatible |
Transaction Declined | Restrictions liées à l'autorisation, à la lutte contre la fraude ou à d'autres contrôles | Contacter l'émetteur pour connaître le motif précis du refus |
Les messages d'erreur affichés par les distributeurs sont souvent succincts. L'identification de la cause réelle peut nécessiter l'examen des enregistrements d'autorisation de l'émetteur.
Si plusieurs distributeurs exploités par des opérateurs différents renvoient des refus similaires, il vaut mieux contacter l'émetteur plutôt que multiplier les tentatives sur d'autres appareils.
Le distributeur n'a pas délivré d'espèces, mais le solde a diminué
Dans cette situation, il faut distinguer une transaction encore en cours d'une opération déjà finalisée.
1. La transaction affiche Pending ou Authorization Hold
Si le distributeur ne délivre aucune espèce, mais que l'application affiche Pending ou Authorization Hold, les fonds peuvent simplement être temporairement réservés au titre d'une autorisation, sans qu'un débit définitif ait encore été effectué.
Authorization Hold désigne généralement des fonds immobilisés à la suite d'une autorisation. Pending correspond à un état de traitement plus général, dont la signification précise doit être déterminée à partir des enregistrements de l'émetteur.
Par exemple, Bybit distingue Authorization et Transaction dans son historique. Le premier peut concerner une réserve de fonds liée à une autorisation, tandis que le second sert à enregistrer les transactions effectives et leur état de traitement.
Il convient alors de vérifier les données d'autorisation et le statut de l'opération. Si nécessaire, contactez l'émetteur pour confirmer si l'autorisation sera annulée ou si les fonds réservés seront libérés.
Évitez de renouveler immédiatement un retrait important tant que le statut de l'opération initiale n'a pas été établi.
2. La transaction est terminée, mais aucune espèce n'a été délivrée
Si l'historique de la carte indique qu'un débit a été finalisé alors que le distributeur n'a remis aucune espèce, il faut demander une enquête sur la transaction.
Un incident comparable peut se produire lorsque le distributeur ne délivre qu'une partie du montant demandé. Dans ce cas, il est important de noter précisément la somme réellement reçue, et pas seulement le montant initialement demandé.
Conservez de préférence les éléments suivants :
Le nom de l'exploitant du distributeur et le numéro d'identification de l'appareil ;
La date, l'heure et le fuseau horaire local de la transaction ;
Le montant et la devise du retrait demandé ;
Le montant des espèces effectivement reçues ;
Les messages d'erreur ou le reçu du distributeur ;
L'enregistrement de la transaction dans l'application de la carte ;
Des photographies de l'appareil ou des lieux ne révélant aucune information sensible, notamment le PIN ou le numéro complet de la carte.
Contactez ensuite l'émetteur de la carte et l'exploitant du distributeur. Précisez si des espèces ont été délivrées et, le cas échéant, leur montant exact. Demandez également une vérification des journaux de distribution des billets et des informations d'autorisation de la transaction.
Les réseaux de cartes bancaires peuvent prévoir des mécanismes de contestation des retraits d'espèces aux distributeurs. Toutefois, la possibilité de corriger une opération et le délai éventuel de restitution des fonds dépendent du contrat de carte, des règles applicables et des conclusions de l'enquête.
Un litige concernant un retrait avec une carte crypto ne relève pas du même type d'opération qu'un transfert blockchain irréversible. Le fait que les fonds de la carte proviennent de USDT ou de USDC ne suffit donc pas à conclure qu'un retrait anormal ne peut faire l'objet d'une contestation.
Que faire si un distributeur retient la carte ?
Si un distributeur retient votre carte, bloquez-la immédiatement depuis l'application officielle ou prenez les mesures de protection demandées par l'émetteur.
Contactez également la banque propriétaire du distributeur ou son exploitant afin de déterminer si la carte peut être récupérée conformément à ses procédures.
Si l'exploitant ne peut pas restituer la carte, ou s'il existe un risque qu'un tiers la récupère, contactez rapidement l'émetteur pour organiser la déclaration de l'incident, la désactivation ou le remplacement de la carte.
8. Questions fréquentes
Peut-on retirer directement des USDT ou des USDC à un distributeur ?
Les distributeurs bancaires traditionnels ne traitent pas directement les USDT ou USDC enregistrés sur une blockchain.
Si une carte crypto permet les retraits aux distributeurs et autorise l'utilisation de soldes dans ces stablecoins pour financer les transactions, son titulaire peut obtenir des espèces en monnaie fiduciaire distribuées par l'appareil via le réseau de cartes bancaires.
La conversion des stablecoins en monnaie fiduciaire peut avoir lieu au moment du rechargement ou pendant la transaction, selon le mécanisme de financement du produit.
Peut-on retirer de l'argent avec Apple Pay si l'on possède uniquement une carte crypto virtuelle ?
La possibilité d'effectuer des achats avec Apple Pay ne suffit pas à établir que les retraits d'espèces sont autorisés.
Certains distributeurs permettent les retraits sans contact ou sans carte physique, mais l'émetteur et le réseau de cartes concerné doivent également autoriser cette carte à effectuer des retraits par le moyen proposé.
La disponibilité dépend du programme de carte et du service offert par le distributeur.
Pourquoi davantage de USDT que prévu ont-ils été débités après un retrait réussi ?
L'écart peut provenir du taux de conversion des actifs, des frais de conversion, des frais de retrait, des frais de transaction en devise étrangère ou des commissions supplémentaires de l'exploitant du distributeur.
Il faut examiner le taux de conversion effectivement appliqué et le détail des frais dans l'historique de la transaction avant d'identifier l'origine de cet écart. Il serait incorrect de considérer automatiquement toute différence comme des frais cachés.
Les retraits aux distributeurs sont-ils décomptés du plafond habituel de paiement ?
Cela dépend du programme de carte.
Certains produits appliquent des plafonds distincts aux retraits aux distributeurs et aux achats sur terminaux de paiement (POS). D'autres peuvent également imposer des limites communes de financement ou des plafonds globaux de dépenses.
Avant un retrait, il convient donc de vérifier à la fois le plafond spécifique aux distributeurs et les fonds disponibles sur le compte.
Un retrait refusé peut-il entraîner des frais ?
Tous les retraits refusés ne donnent pas lieu à des frais de retrait définitifs. Néanmoins, certains programmes de cartes peuvent facturer des opérations refusées particulières, des consultations de solde ou d'autres services.
Si le solde diminue, il faut d'abord déterminer si cette baisse correspond à une réserve temporaire liée à une autorisation ou à des frais effectivement débités. La marche à suivre dépend ensuite des conditions tarifaires de l'émetteur et des enregistrements de la transaction.
Sources
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
Date de vérification des informations : 27 octobre 2026