
Une carte de paiement crypto annonce « 0 % de frais sur les achats ». Vous l'utilisez pour régler un article de 100 dollars. Cela ne signifie pas forcément qu'il suffit de recharger la carte avec l'équivalent de 100 dollars en cryptomonnaies.
Si les fonds proviennent d'USDT ou d'USDC, vous pouvez d'abord payer des frais de transfert sur la blockchain, puis supporter des frais d'approvisionnement et un écart de conversion. Pour les achats en devises étrangères, s'ajoutent éventuellement le taux de change du réseau de cartes et les frais supplémentaires de l'émetteur. Certains coûts figurent distinctement sur le relevé ; d'autres se retrouvent dans le montant effectivement crédité ou dans le taux de conversion proposé.
Pour comparer les coûts, le plus utile est de suivre le parcours des fonds et de vérifier trois montants : la somme réellement sortie du portefeuille, celle créditée sur le compte de la carte et celle finalement débitée lors de l'achat. Leur rapprochement permet de comprendre précisément ce que couvre la promesse de « zéro frais ».
À quelles étapes les frais apparaissent-ils entre le rechargement et le paiement ?
Les frais dépendent de la manière dont les fonds arrivent sur le compte de la carte. Certains produits convertissent les cryptoactifs en monnaie fiduciaire avant le rechargement ; d'autres attendent le moment de l'achat. D'autres encore autorisent un prélèvement depuis un portefeuille associé. Voici les frais susceptibles d'intervenir selon ces différents parcours. Toutes les cartes ne les appliquent pas nécessairement.
Catégorie de frais | Étape concernée | Points à vérifier |
|---|---|---|
Émission, carte physique et livraison | Demande ou réception de la carte | Tarification distincte des cartes virtuelles et physiques ; paiement unique ou non |
Abonnement, gestion et inactivité | Pendant la détention de la carte | Périodicité, conditions d'exonération et déclenchement des frais d'inactivité |
Frais de réseau blockchain (Gas) | Transfert depuis un portefeuille personnel | Réseau utilisé, partie qui supporte les frais et éventuel paiement en jeton natif |
Frais de rechargement ou d'approvisionnement | Ajout de fonds au compte de la plateforme ou au solde de la carte | Différences tarifaires entre cryptoactifs, virements bancaires et rechargements par une autre carte |
Frais ou écart de conversion | Conversion d'USDT, d'USDC ou d'autres actifs en monnaie fiduciaire | Frais affichés séparément et différence entre le taux proposé et un taux de référence |
Frais de transaction par carte | Autorisation ou comptabilisation de l'achat | Prélèvement par transaction et influence éventuelle de la gamme, de la devise ou du type d'opération |
Frais de change et de transaction transfrontalière | Opérations entre devises ou soumises à une tarification transfrontalière | Taux du réseau de cartes, majoration de l'émetteur et zones concernées |
Distributeurs et autres services | Retrait, remplacement, contestation ou clôture | Frais distincts de l'émetteur et de l'exploitant du distributeur ; éventuels plafonds sans frais |
Une autre notion prête souvent à confusion : la commission d'interchange (interchange). Il s'agit généralement d'un montant réparti entre les établissements participant au système de paiement par carte, et non de frais facturés individuellement au titulaire lors d'un achat. Sauf si les conditions du produit ou les relevés indiquent explicitement que cette charge lui incombe, il ne faut pas l'ajouter directement à son coût d'utilisation.
Après un rechargement de 1 000 USDC, combien reste-t-il à dépenser ?
Prenons une opération hypothétique.
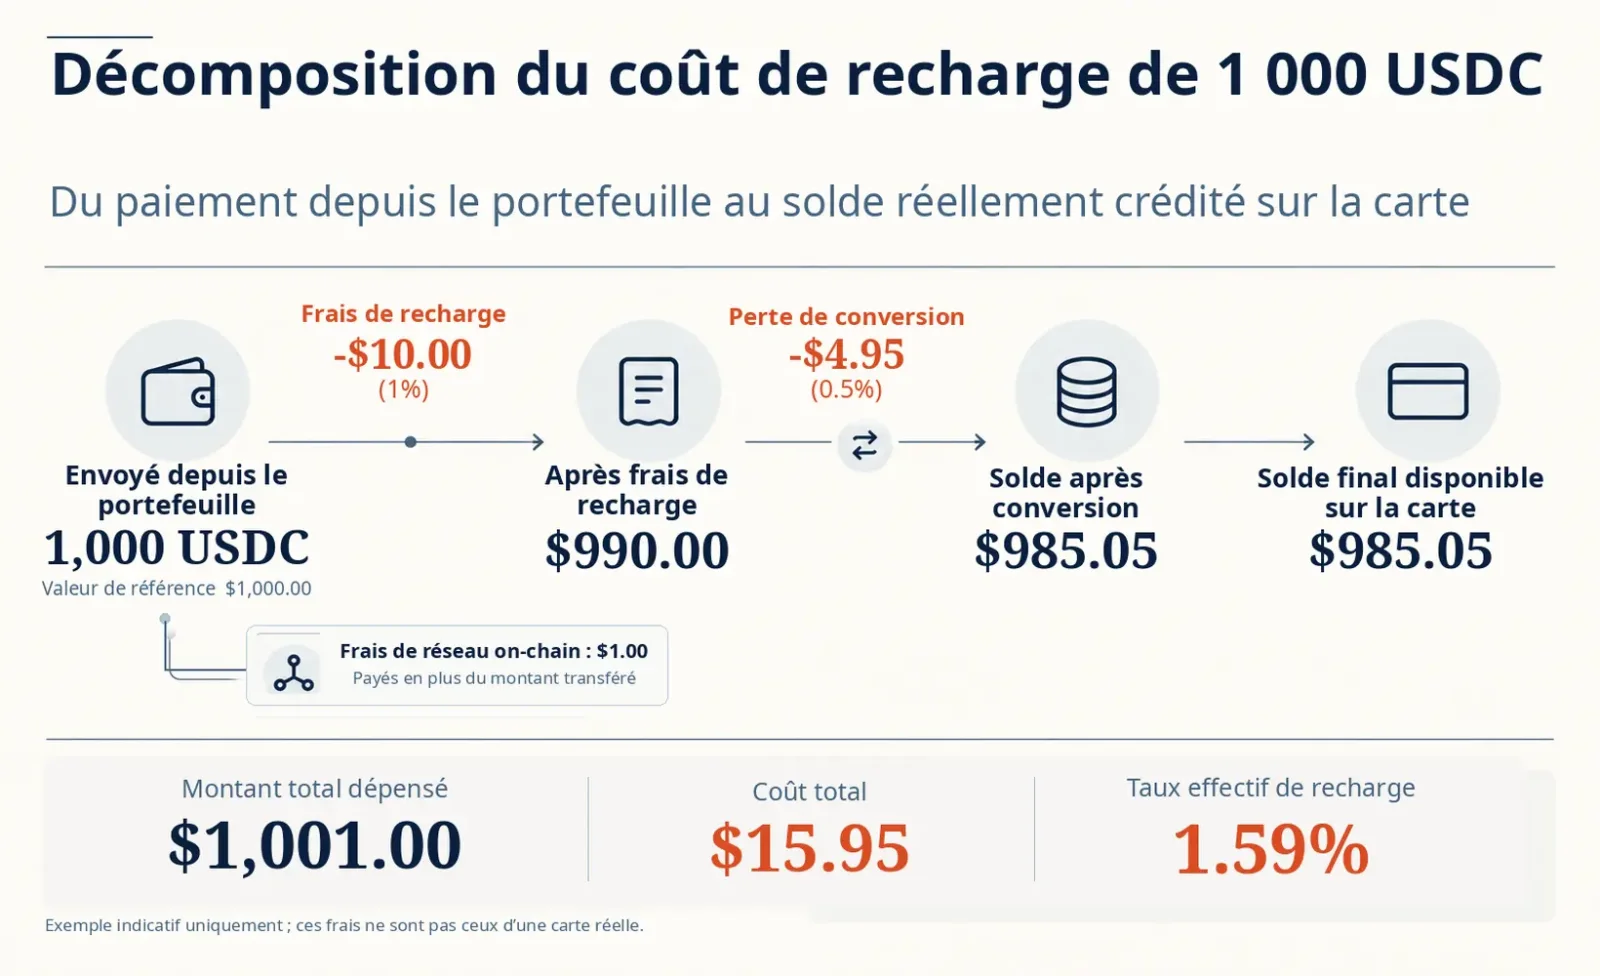
Vous transférez 1 000 USDC depuis votre portefeuille personnel, pour une valeur de référence de 1 000 dollars. La plateforme prélève 1 % sur les fonds reçus, puis applique un coût de conversion de 0,5 % au montant restant. Le portefeuille règle également, en plus des 1 000 USDC, des frais de réseau équivalant à 1 dollar. Le compte de la carte est libellé en dollars américains.
Étape | Calcul | Montant (USD) |
|---|---|---|
Valeur de référence des 1 000 USDC transférés | 1,000 × $1.00 | $1,000.00 |
Frais de rechargement hypothétiques | $1,000.00 × 1% | −$10.00 |
Solde après frais de rechargement | $1,000.00 − $10.00 | $990.00 |
Coût de conversion hypothétique | $990.00 × 0.5% | −$4.95 |
Solde final disponible sur la carte | $990.00 − $4.95 | $985.05 |
Frais de réseau payés séparément | En plus des 1 000 USDC | $1.00 |
Les frais de rechargement et de conversion représentent ensemble 14,95 dollars. En ajoutant le dollar payé au réseau, vous avez engagé des actifs d'une valeur de 1 001 dollars pour obtenir un solde de 985,05 dollars. La différence atteint 15,95 dollars.
Se limiter aux « frais de rechargement de 1 % » ferait oublier la conversion et le réseau. Pour mesurer leur effet cumulé, cet article définit l'indicateur suivant comme le taux de coût effectif de l'approvisionnement de cette opération :
Taux de coût effectif de l'approvisionnement = (Valeur de référence totale des actifs engagés − Solde final disponible sur la carte) ÷ Valeur de référence totale des actifs engagés × 100 %
Dans notre exemple :
($1,001.00 − $985.05) ÷ $1,001.00 × 100% ≈ 1.59%
Les frais de réseau sont inclus dans la dépense totale selon leur contre-valeur en dollars au moment du paiement. Le taux de 1,59 % correspond au coût cumulé du rechargement et de la conversion pour cette opération précise.
Que se passe-t-il ensuite lors d'un achat en devise étrangère ?
Conservons cette carte libellée en dollars. Supposons qu'un achat à l'étranger corresponde à 100 dollars après conversion au taux applicable, avant les éventuels frais de change de l'émetteur, et sans autre coût. Si celui-ci ajoute 2 % de frais de transaction en devise, le compte sera débité de 102 dollars, laissant un solde de 883,05 dollars.
Le supplément lié à cet achat est de 2 dollars. Les 14,95 dollars précédents correspondent au rechargement et à la conversion de l'ensemble des fonds : ils ne doivent pas être intégralement réattribués à chaque nouvel achat. Pour les répartir entre plusieurs opérations, il faut tenir compte du solde utilisé et de la répartition des frais fixes ou du cashback.
Que signifie réellement « 0 % de frais sur les achats » ?
Les informations tarifaires officielles de deux produits permettent d'illustrer cette distinction.
Coinbase Card : distinguer les frais de paiement des écarts de négociation
Coinbase indique que les achats effectués avec Coinbase Card au moyen de sources de financement prises en charge ne donnent pas lieu à des frais de transaction supplémentaires facturés par Coinbase. En revanche, l'achat, la vente ou la négociation de cryptoactifs sur Coinbase peuvent intégrer un écart dans le prix proposé. Les exploitants de distributeurs peuvent aussi facturer leurs propres frais.
Il faut donc distinguer le paiement d'un achat de la négociation de cryptoactifs. Dépenser des USDC n'entraîne pas nécessairement un écart de conversion, mais l'absence de frais sur les achats ne couvre pas tous les actifs ni toutes les opérations.
Source officielle : Frais et fiscalité de Coinbase Card.
Crypto.com : les frais de rechargement de 1 % dépendent du moyen utilisé
Les instructions de Crypto.com concernant sa carte prépayée dans l'UE et au Royaume-Uni précisent que le rechargement à l'aide d'une autre carte de crédit ou de débit entraîne des frais de 1 %. Ces frais concernent le rechargement par carte bancaire ; ils ne constituent pas un prélèvement systématique de 1 % sur tous les dépôts en USDT ou en USDC. Pour un rechargement en cryptoactifs, il faut consulter l'actif concerné, le taux proposé et les conditions applicables dans l'application.
Le barème officiel destiné aux résidents européens fait également dépendre les frais de transaction hors euro de la gamme de carte et de la zone géographique. Selon les règles en vigueur depuis le 1er octobre 2026, les achats et opérations aux distributeurs en devise autre que l'euro réalisés avec la carte Midnight entraînent des frais de 0,2 % dans l'UE et au Royaume-Uni, contre 2 % en dehors de ces zones. Les autres gammes disposent de règles et de franchises propres.
Sources officielles : Rechargement de la carte prépayée dans l'UE et au Royaume-Uni ; frais et plafonds des cartes pour les résidents européens.
Comparer uniquement « 0 % » et « 1 % » peut donc conduire à une conclusion erronée. Chez Coinbase et Crypto.com, ces taux concernent des opérations et des régions différentes. Il faut d'abord déterminer l'origine des fonds et l'étape à laquelle les frais sont prélevés, puis seulement comparer les cartes.
Coûts de change : trois conversions à ne pas confondre
Les coûts de change ne se limitent pas au moment où l'on utilise la carte. La conversion de cryptoactifs en monnaie fiduciaire, le traitement des paiements entre devises par le réseau de cartes et la conversion dynamique proposée par un commerçant ou un distributeur constituent trois mécanismes distincts.
Convertir des cryptoactifs en monnaie fiduciaire
C'est notamment le cas lorsque l'on utilise des USDT ou des USDC pour approvisionner une carte en dollars ou en euros. La plateforme peut afficher des frais de conversion séparés ou proposer directement un prix d'achat ou de vente. L'important est de comparer le taux effectivement obtenu à un prix de référence pertinent, au même moment et dans le même sens de transaction. Même si l'USDC vise la parité avec le dollar, sa conversion en solde de carte en dollars peut avoir un coût.
Taux de change du réseau et majorations de l'émetteur
Lorsqu'une carte facturée en dollars sert à payer un commerçant en euros, Visa ou Mastercard peut convertir le montant au taux applicable de son réseau. L'émetteur peut ensuite ajouter des frais de change ou de transaction transfrontalière conformément à ses conditions.
Deux sources de coûts doivent être distinguées : l'écart entre le taux du réseau et un taux de référence du marché, puis la majoration explicitement facturée par l'émetteur. Les regrouper sous une vague appellation de « frais de change officiels » masque leur origine.
La documentation de Visa distingue les taux de conversion du réseau, les taux de référence et les majorations supplémentaires : Documentation Visa sur les services de change.
Conversion dynamique de devises (DCC) proposée par les commerçants ou distributeurs
À l'étranger, un terminal peut proposer de payer dans la monnaie locale ou de laisser le commerçant ou le distributeur convertir directement le montant dans une devise plus familière au titulaire. Cette seconde option est appelée conversion dynamique de devises (Dynamic Currency Conversion, DCC).
Avec la DCC, le taux et la marge de conversion peuvent être fixés par le commerçant ou le prestataire du distributeur, au lieu de suivre le circuit habituel de conversion du réseau de cartes. Il ne faut donc pas additionner mécaniquement la majoration de la DCC et le coût de conversion du réseau comme si les deux conversions s'appliquaient intégralement.
Il est plus utile de comparer les deux montants en devises, le taux proposé et les frais supplémentaires affichés sur le terminal que de se fier à une catégorie générique de « frais de conversion ». Même en choisissant la monnaie locale, des frais de l'émetteur peuvent rester applicables.
Référence officielle : Visa : qu'est-ce que la conversion dynamique de devises ?.
Comment comparer deux cartes crypto de manière pertinente ?
Avant de confronter les barèmes, il faut fixer un scénario d'utilisation commun. Supposons que les deux cartes soient évaluées pour la même région de résidence et une gamme équivalente, avec un rechargement mensuel de 1 000 USDC sur un réseau donné, puis 600 dollars d'achats dans la même monnaie de facturation et 200 dollars d'achats en devise étrangère. Ces conditions permettent de rattacher les différences aux étapes de financement, de conversion ou de paiement.
Critère de comparaison | Informations à relever |
|---|---|
Éligibilité et programme de carte | Région de résidence, émetteur et gamme effectivement accessible |
Conditions d'approvisionnement | Actif, réseau, montant crédité, Gas payé séparément et rechargement minimal |
Résultat de la conversion | Heure du devis, taux réellement exécuté et solde après conversion |
Débits liés aux achats | Devise de l'opération, devise de facturation, montant comptabilisé et frais supplémentaires |
Frais fixes et ultérieurs | Émission, abonnement, remplacement, inactivité, remboursement et clôture |
Réduction par les récompenses | Devise du cashback, plafonds, conditions de blocage et possibilité réelle de conversion |
Éléments non confirmés | Frais non divulgués ou applicables seulement à certains marchés |
Il est particulièrement facile de mélanger les pertes subies lors de l'approvisionnement du compte et les débits correspondant aux achats ultérieurs. Deux indicateurs permettent de les séparer.
Taux de crédit effectif = Solde final disponible sur la carte ÷ Valeur de référence totale des actifs engagés × 100 %. Cet indicateur mesure la part des fonds qui atteint effectivement le compte. Il s'élève ici à environ 98,41 %.
Écart de coût réel par achat = Débit final du compte exprimé dans une devise de référence commune − Prix de référence de l'article dans cette même devise. Pour les achats entre devises, un taux de référence associé à un moment précis est également nécessaire afin de distinguer l'effet du change des frais supplémentaires. L'intégralité de l'écart ne constitue pas forcément des « frais de transaction par carte ».
Il vaut mieux calculer le cashback séparément. Une récompense annoncée à 3 % peut être soumise à des catégories de dépenses, des plafonds, un abonnement ou des conditions de blocage de jetons. Sa valeur réelle peut ainsi être inférieure au taux affiché. Soustraire systématiquement ces 3 % de tous les coûts risque de surestimer l'avantage d'une carte.
D'autres dépenses sont souvent oubliées. Les tarifs promotionnels affichés sur une page d'accueil peuvent ne concerner que certaines régions ou gammes. Les abonnements, l'émission et les frais de réseau à chaque rechargement doivent être appréciés sur la durée de détention et selon la fréquence des opérations. De même, annoncer « zéro frais de conversion » ne suffit pas : il faut comparer le taux obtenu à la référence et vérifier le montant réellement crédité.
Certains coûts n'apparaissent qu'au moment d'un remboursement, d'un retrait ou de la clôture du compte. Avec certaines cartes, il est difficile de récupérer un solde inutilisé par le moyen de financement initial ; les frais de récupération doivent donc entrer dans le calcul. Conservez les conditions tarifaires et les justificatifs, notamment les devis de conversion, les crédits, les autorisations et les montants définitivement comptabilisés. Une préautorisation peut différer du règlement final ; les relevés aident à en comprendre la différence.
Les informations tarifaires publiques sont disponibles sur la page de comparaison des frais d'UCard Radar. Pour comprendre comment les stablecoins sont utilisés dans les paiements par carte, consultez Qu'est-ce qu'une carte de paiement USDT et comment utiliser l'USDT au quotidien ?.
Questions fréquentes
Existe-t-il réellement des cartes de paiement crypto sans frais ?
Certaines cartes ne facturent effectivement aucuns frais par achat. Toutefois, le rechargement, la conversion, l'abonnement, les paiements en devises et les retraits peuvent entraîner d'autres coûts. La promesse de « zéro frais » se rapporte généralement à une catégorie précise.
Payer en USDC coûte-t-il toujours moins cher qu'en BTC ?
L'ancrage de l'USDC au dollar peut limiter l'effet des fluctuations du cours dans certaines situations, sans garantir une conversion moins chère. Le coût réel dépend du taux exécuté, du programme de carte, de la devise de paiement et du moyen de rechargement. L'USDC présente aussi des risques de décrochage de sa parité et des risques liés à l'émetteur.
Avec 0 % de frais sur les paiements en devises, n'y a-t-il aucun coût de change ?
Cela signifie que l'émetteur n'ajoute pas ce frais particulier. Le taux de conversion appliqué continue néanmoins d'influencer le montant débité. Avec la DCC, le taux proposé par le commerçant ou le distributeur peut également renchérir l'opération.
Faut-il payer du Gas à chaque achat avec une carte crypto ?
Avec une carte préchargée ou un solde conservé par un prestataire, le transfert sur blockchain peut n'intervenir qu'à l'approvisionnement, et non lors de chaque achat. Pour les cartes reliées à un portefeuille, tout dépend du fonctionnement des fonds et des autorisations.
Quel indicateur regarder en priorité pour comparer deux cartes crypto ?
Les utilisateurs fréquents ont intérêt à suivre le taux de crédit effectif et le montant final débité à chaque achat. Les utilisateurs occasionnels ne doivent pas négliger les frais d'émission, d'abonnement ou d'inactivité. Un seul pourcentage ne permet guère de déterminer la carte la plus économique.
Sources et champ d'application
Cet article présente les mécanismes tarifaires des cartes de paiement crypto et ne recommande pas de carte à un utilisateur particulier. Les montants rechargés, pourcentages de frais, coût de réseau et majoration pour achats en devises sont des hypothèses de calcul définies indépendamment ; ils ne reproduisent pas le barème complet d'une carte réelle.
Date de vérification des sources officielles : 21 octobre 2026. Les tarifs, régions couvertes et conditions peuvent évoluer. Il convient de se référer au contrat du titulaire le plus récent, au barème officiel et au taux affiché au moment de la transaction.
Crypto.com : rechargement des cartes prépayées dans l'UE et au Royaume-Uni
Crypto.com : frais et plafonds des cartes prépayées pour les résidents européens
L'exemple exclut les frais liés aux achats ultérieurs, les coûts fixes de détention et les impôts éventuellement applicables selon les juridictions. Le coût réel peut aussi dépendre du montant rechargé, du réseau utilisé, des fluctuations du change, des préautorisations, des modalités de remboursement et des conséquences fiscales des conversions de cryptoactifs. Les frais, les opérations autorisées et le traitement fiscal restent déterminés par l'origine des fonds, le contrat de la carte et les relevés des transactions. Les barèmes cités pour certains marchés ne permettent pas de déterminer l'éligibilité dans d'autres régions.