
Les cartes de paiement crypto peuvent facilement donner une fausse impression de sécurité : tant que la carte fonctionne et que l’application permet encore de se connecter, le produit peut sembler sûr.
Ce n’est pourtant pas nécessairement le cas.
Le fonctionnement normal d’une carte de paiement crypto dépend généralement de plusieurs acteurs : la marque de la carte, la plateforme de portefeuille, le prestataire KYC, l’établissement gérant le compte en monnaie fiduciaire, l’émetteur de la carte, le processeur de paiement, le réseau Visa ou Mastercard ainsi que les partenaires de liquidité chargés de la conversion et du règlement des crypto-actifs. L’utilisateur ne voit qu’une carte, mais celle-ci repose en réalité sur une longue chaîne financière et réglementaire.
La défaillance d’un seul maillon critique peut d’abord se manifester par des refus occasionnels, des remboursements retardés ou des demandes de vérification supplémentaires. Elle peut ensuite évoluer vers le gel du compte, l’impossibilité de retirer les fonds ou même l’arrêt complet du programme de cartes.
Il ne suffit donc pas de se demander si la carte permet encore de payer aujourd’hui. Il faut déterminer si le risque s’est propagé d’une transaction isolée à l’ensemble du compte et du système de fonds.
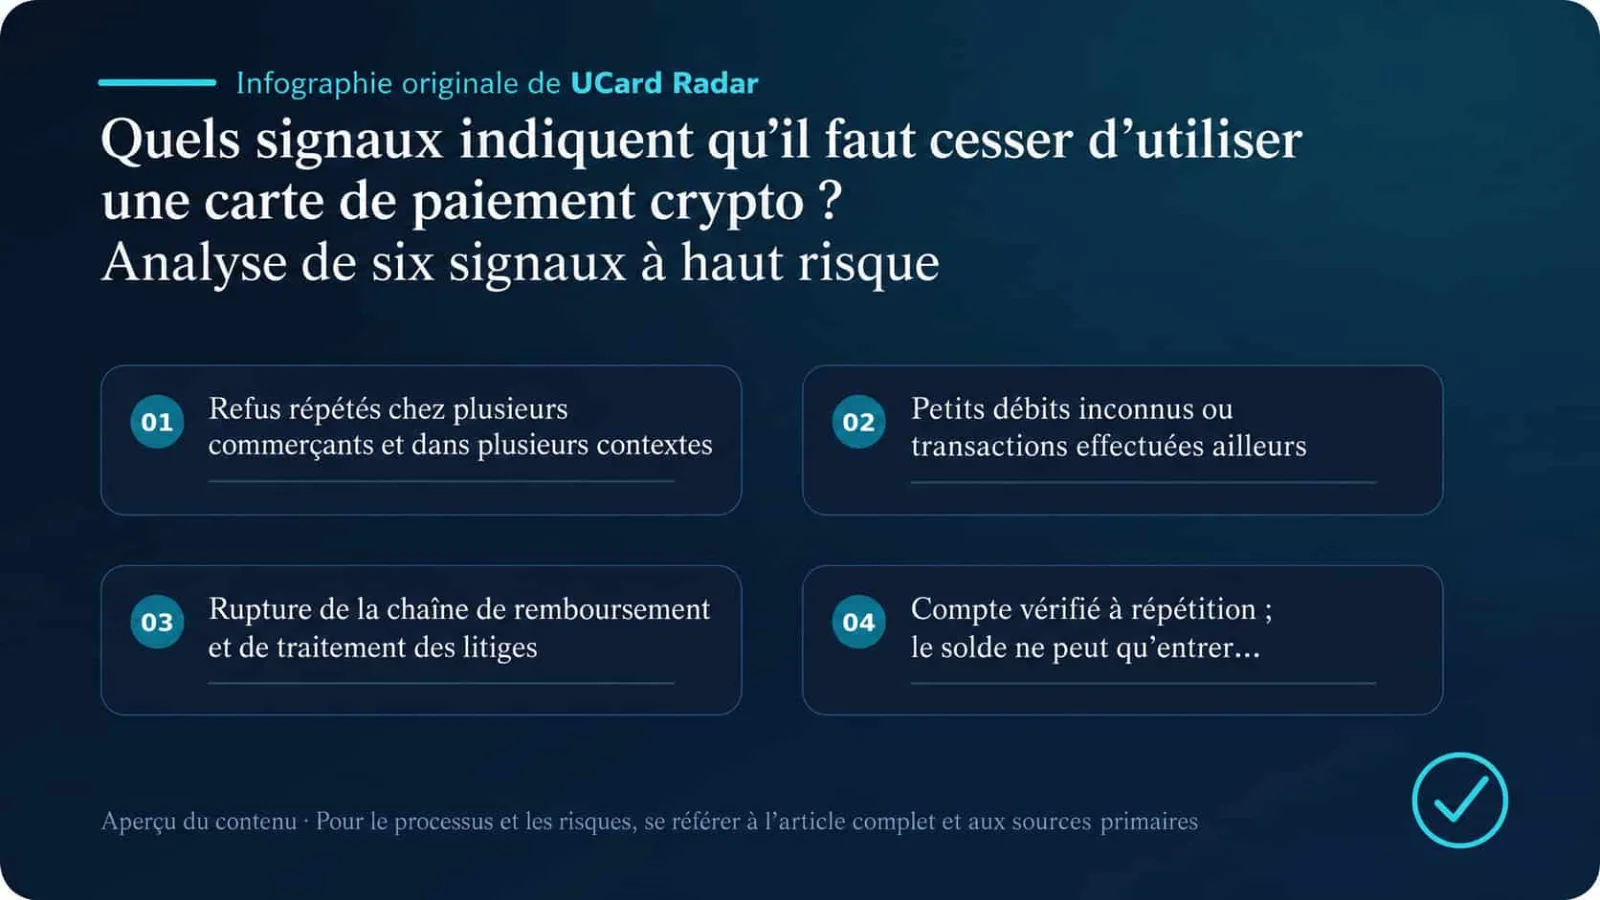
Dès qu’un des six événements ci-dessous apparaît, il ne doit plus être traité comme une simple anomalie opérationnelle. L’utilisateur devrait envisager d’arrêter immédiatement les dépôts, de suspendre les paiements et de transférer le solde disponible.
Sources et limites des conclusions
Vérification à partir de sources primaires : Visa Core Rules and Visa Product and Service Rules ; Mastercard Transaction Processing Rules ; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
Les faits vérifiables présentés dans cet article concernant les refus, gels, transactions non autorisées et litiges liés aux cartes de paiement crypto reposent sur les documents officiels ou réglementaires cités. L’état réel du service, les tarifs, les conditions d’éligibilité et la disponibilité géographique doivent être vérifiés sur les pages en vigueur de l’émetteur ou de la plateforme au moment de la demande.
Les résultats peuvent varier selon l’émetteur, la juridiction, le niveau de compte et les règles des commerçants. Les expériences, taux de réussite, comparaisons de frais ou analyses de tendance qui ne sont pas directement divulgués par les sources primaires ci-dessus doivent être considérés comme des analyses ou des déductions et ne constituent pas des conclusions officiellement confirmées pour des cas particuliers.
1. Refus répétés chez plusieurs commerçants et dans plusieurs situations
Un échec de paiement isolé n’est pas rare.
Un solde insuffisant, un commerçant n’acceptant pas les cartes prépayées, un échec de 3D Secure, une restriction de terminal hors ligne ou une limitation de catégorie MCC peuvent entraîner le refus d’une transaction particulière. Visa précise également que la raison exacte d’un refus doit généralement être vérifiée et expliquée par l’émetteur.
Le véritable signal d’alerte apparaît lorsque les refus deviennent systématiques :
Échecs successifs chez plusieurs commerçants ;
Paiements en ligne et en magasin tous deux impossibles ;
Le jeton de carte dans Apple Pay ou Google Pay cesse soudainement de fonctionner ;
Les petits paiements de test comme les achats normaux sont refusés ;
L’application indique toujours que la carte est « normale », mais le support ne peut pas fournir de code de refus ;
Un grand nombre d’utilisateurs signalent simultanément le même problème.
Les règles actuelles de Visa prévoient également des mécanismes de refus systématique en présence de conditions de fraude ou de risque élevé. Cela montre que des refus persistants ne proviennent pas forcément d’un simple problème de terminal : ils peuvent aussi venir de l’émetteur, du système de gestion des risques ou du programme de cartes lui-même. (Visa)
Quand faut-il arrêter de l’utiliser ?
Si la carte échoue à plusieurs reprises chez au moins deux commerçants légitimes et dans au moins deux situations de paiement, et que la plateforme ne peut pas en expliquer la cause sous 24 heures, il ne faut pas continuer à déposer des fonds pour faire des tests.
Certains utilisateurs ajoutent davantage de fonds, changent de devise ou augmentent leur solde pour vérifier si le problème vient d’un manque d’argent. C’est précisément l’inverse de ce qu’il faut faire. Si le problème est lié au programme de cartes ou à une restriction de conformité, tout nouveau dépôt augmente le montant potentiellement exposé à un gel.
Mesures à prendre
Suspendre les dépôts et retirer le solde disponible ; conserver l’heure, le montant, le nom du commerçant et le code d’erreur des refus ; utiliser une autre carte pour les paiements indispensables ; et attendre que la plateforme indique clairement s’il s’agit d’une restriction du commerçant, du compte ou du programme de cartes.
2. Petits débits inconnus ou transactions effectuées depuis d’autres lieux
De nombreux cas de fraude ne commencent pas par une grosse dépense.
Après avoir obtenu le numéro de carte, la date d’expiration et le code de sécurité, un fraudeur peut commencer par une transaction de très faible montant afin de vérifier si la carte est valide. Si le test réussit, il peut ensuite lancer des paiements d’abonnement, acheter des biens numériques ou effectuer des transactions plus importantes.
Les situations suivantes ne doivent pas attendre la clôture du relevé :
Une autorisation inconnue de 1 USD ou moins apparaît ;
Un débit provenant d’un commerçant étranger apparaît tard dans la nuit ;
Le même commerçant tente plusieurs transactions refusées successivement ;
La carte n’a jamais été utilisée, mais un achat en ligne apparaît ;
Une carte gelée continue de recevoir de nouvelles autorisations ou des débits d’abonnement ;
Un code de vérification est reçu alors que le titulaire n’a initié aucune transaction.
Pour les cartes prépayées et comptes similaires, les autorités recommandent de contacter immédiatement l’émetteur lorsqu’une carte est perdue, qu’un PIN a été compromis ou qu’une transaction non autorisée est détectée. Un signalement tardif peut accroître l’étendue des pertes supportées par l’utilisateur. (Consumer Financial Protection Bureau)
Quand faut-il arrêter de l’utiliser ?
Dès qu’une transaction est confirmée comme n’ayant pas été initiée par le titulaire, la carte d’origine doit immédiatement cesser d’être utilisée, quel que soit le montant.
L’annulation d’un petit débit inconnu ne prouve pas non plus que la carte est sûre. Il peut simplement s’agir de la libération d’une préautorisation ou d’un test de validité réalisé par un fraudeur.
Mesures à prendre
Geler immédiatement la carte ; désactiver les paiements en ligne, internationaux, les retraits ATM et les paiements sans contact ; supprimer le jeton de la carte d’Apple Pay, Google Pay et autres portefeuilles ; modifier le mot de passe du compte et reconfigurer l’authentification à deux facteurs ; déposer une contestation auprès de l’émetteur et demander un numéro de dossier ou de ticket.
Il faut également noter que le simple remplacement de la carte ne met pas nécessairement fin aux anciens abonnements. Certains services de mise à jour de carte peuvent transmettre automatiquement les nouvelles informations aux commerçants auprès desquels la carte était enregistrée. L’utilisateur doit donc également annuler les autorisations et abonnements correspondants directement. (Visa Developer)
3. Défaillance de la chaîne de remboursement et de contestation
La fiabilité d’une carte crypto ne se mesure pas uniquement à son taux de réussite des paiements. Il faut également vérifier que les remboursements peuvent revenir correctement.
Dans un système bancaire classique, un remboursement commerçant doit être crédité sur le compte du titulaire via le réseau de paiement. En cas de transaction non autorisée, de bien non livré ou de double débit, le titulaire doit également pouvoir contacter l’émetteur et ouvrir une contestation. Mastercard définit le remboursement comme une transaction de retour initiée par le commerçant vers le compte du titulaire, et Visa comme Mastercard exigent que les litiges spécifiques soient traités par l’émetteur. (Mastercard)
Le danger n’est pas qu’un remboursement arrive deux jours en retard. Le problème apparaît lorsque l’ensemble du mécanisme de résolution commence à tomber en panne :
Le commerçant fournit une preuve de remboursement, mais le compte n’est toujours pas crédité après une longue période ;
La plateforme ne peut pas rechercher le numéro de référence ou l’ARN ;
Le support refuse d’ouvrir un ticket de contestation ;
Les contestations déjà envoyées disparaissent de l’application ;
À chaque contact, les mêmes documents doivent être renvoyés ;
La plateforme affirme soudainement que « les cartes crypto ne prennent pas en charge les remboursements ou chargebacks », alors que cela n’avait jamais été indiqué ;
Le remboursement ne peut être versé qu’en points internes ou jetons de plateforme, sans devenir un solde retirable.
Quand faut-il arrêter de l’utiliser ?
Si une transaction assortie d’une preuve claire de remboursement dépasse le délai promis par la plateforme et que celle-ci ne peut fournir aucun identifiant de suivi, il faut cesser d’utiliser la carte pour les achats importants.
Si deux remboursements ou plus disparaissent, ou si la plateforme refuse de traiter une contestation pour transaction non autorisée, il faut cesser complètement de l’utiliser.
Pourquoi le risque est élevé
Un paiement réussi prouve seulement que l’argent peut aller de l’utilisateur au commerçant. Un remboursement réussi prouve qu’il peut également revenir dans l’autre sens.
Si la carte peut débiter des fonds mais ne peut pas les restituer, la boucle de paiement n’est plus complète. Continuer à l’utiliser signifie qu’une annulation de vol, la libération d’une caution d’hôtel, un retour de produit ou un litige d’abonnement peut laisser l’utilisateur sans moyen de récupérer son argent.
4. Examens répétés du compte alors que l’argent peut entrer mais pas sortir
Un contrôle KYC n’est pas en soi un signal de danger.
Les cartes crypto impliquent des paiements en monnaie fiduciaire, des transactions internationales et la conversion d’actifs numériques. Il n’est donc pas anormal qu’une plateforme demande une nouvelle vérification de l’identité, de l’adresse ou de l’origine des fonds. Le véritable problème consiste à savoir si le contrôle repose sur un motif clair, une liste précise de documents, un délai de traitement et une voie de recours.
Les situations à haut risque se présentent souvent ainsi :
Les dépôts fonctionnent encore, mais les retraits et transferts sont désactivés ;
Les paiements par carte sont suspendus alors que le compte peut toujours recevoir des fonds ;
Chaque nouvelle série de documents entraîne une nouvelle demande de documents répétitifs ;
Aucun délai estimé n’est fourni ;
Le support répond uniquement « veuillez attendre l’équipe conformité » ;
La plateforme refuse d’indiquer quelle entité juridique détient le solde ;
Même lorsque l’utilisateur demande la fermeture du compte, les fonds ne peuvent toujours pas être retirés.
Ce type de compte devient un « point d’entrée financier à sens unique » : l’argent peut entrer, mais ne peut pas sortir normalement.
Quand faut-il arrêter de l’utiliser ?
Si les retraits, transferts et dépenses sont tous restreints simultanément, il faut immédiatement arrêter les dépôts.
Si, après transmission de tous les documents, la plateforme ne peut toujours pas fournir un numéro de dossier, la raison du contrôle ou un processus clair de résolution, le compte ne doit plus être considéré comme un compte utilisable au quotidien.
Mesures à prendre
Conserver des captures du solde, l’historique des dépôts, les hashes blockchain, les preuves de virements bancaires, les pages de soumission KYC et toutes les communications avec le support. Demander une confirmation écrite du motif de la restriction, de l’entité juridique qui détient les fonds et de la procédure de remboursement en cas de fermeture du compte.
Il convient de noter que certains établissements de paiement non bancaires utilisent la ségrégation des fonds clients ou un mécanisme de « safeguarding » au lieu d’une assurance bancaire traditionnelle. La FCA britannique précise qu’en cas de faillite d’un établissement de paiement non bancaire, les fonds des clients ne sont généralement pas directement couverts par le FSCS ; la défaillance de l’établissement peut donc encore entraîner des pertes ou d’importants retards de restitution. (FCA)
5. Changement d’émetteur, de partenaire bancaire ou de statut réglementaire
Sur le marché des cartes crypto, la marque visible n’est pas nécessairement l’émetteur réel.
Un utilisateur peut demander une carte auprès de la Marque A, tandis que le compte financier est fourni par l’Établissement de monnaie électronique B, la carte émise par la Banque C et les transactions traitées par le Prestataire D. Le fait que le site de la marque reste accessible ne signifie pas que les relations sous-jacentes sont toujours valides.
Les changements suivants doivent être considérés comme des événements de risque majeur :
Le site supprime le nom de l’émetteur d’origine ou de l’entité juridique ;
Le BIN, les conditions du compte ou l’entité de service changent soudainement ;
La plateforme annonce un nouveau partenaire bancaire sans expliquer le transfert des soldes ;
Un régulateur impose des restrictions à une entité concernée ;
Les nouvelles demandes de cartes sont suspendues tandis que les anciens utilisateurs sont encouragés à continuer de déposer des fonds ;
La plateforme bloque les retraits, conversions ou paiements ;
Un partenaire annonce publiquement la fin du programme de cartes ;
Les utilisateurs doivent transférer leur solde dans un délai extrêmement court.
En 2025, la FCA britannique a indiqué que Ziglu avait cessé ses activités liées aux paiements et aux crypto-actifs après des restrictions réglementaires, avant d’entrer en procédure d’administration spéciale. Ce cas montre qu’une activité de paiement et de crypto peut passer d’un fonctionnement restreint à une procédure formelle en relativement peu de temps. (FCA)
Quand faut-il arrêter de l’utiliser ?
Dès qu’un changement majeur touche l’émetteur, l’établissement de conservation des fonds ou l’autorisation réglementaire, et que la plateforme n’a pas publié de plan complet concernant le traitement des soldes et la migration des services, il faut arrêter d’ajouter de nouveaux fonds.
Si un régulateur a déjà annoncé des restrictions formelles, il ne faut pas attendre une explication marketing de la marque avant d’agir.
Mesures à prendre
Retirer en priorité le solde disponible, annuler les abonnements importants et les renouvellements automatiques, télécharger les relevés complets, enregistrer l’identité de l’émetteur et les conditions applicables, puis vérifier si le nom de la société cité dans l’annonce réglementaire correspond bien à l’entité indiquée dans le contrat utilisateur.
6. Changements soudains des règles et perte simultanée du support et de la réponse opérationnelle
De nombreux programmes de cartes à haut risque ne ferment pas immédiatement leur site avant l’arrêt réel des opérations.
Le processus est souvent progressif : les frais augmentent d’abord, puis les plafonds diminuent ; les délais de traitement s’allongent, puis les retraits sont suspendus ; les canaux de support sont réduits, et ce n’est qu’ensuite qu’apparaît un message vague de « mise à niveau du système ».
Lorsque plusieurs des signaux suivants apparaissent en même temps, le risque dépasse une simple difficulté opérationnelle :
Les frais d’émission, de dépôt, de conversion ou de retrait augmentent fortement ;
Les plafonds quotidiens de dépenses ou de retraits diminuent nettement ;
Les conditions utilisateur changent fréquemment sans historique de versions ;
Le site supprime l’adresse de l’entreprise, les informations de licence ou l’adresse e-mail du support ;
Les réseaux sociaux cessent d’être mis à jour ;
Les tickets restent plusieurs jours sans réponse humaine ;
L’application n’est plus mise à jour pendant une longue période et certaines pages clés rencontrent des erreurs récurrentes ;
Les problèmes de fonds ne sont traités que via Telegram ou en message privé ;
La plateforme encourage de nouveaux dépôts mais n’explique pas les pannes de retrait ;
Le support exige un paiement supplémentaire pour « débloquer le compte » ou « verser une garantie ».
Un seul de ces éléments peut correspondre à une mauvaise gestion. Plusieurs à la fois indiquent souvent une pression sur les liquidités, la conformité ou les relations avec les partenaires.
Quand faut-il arrêter de l’utiliser ?
Si deux des trois éléments suivants apparaissent simultanément — problèmes de retrait, changement brutal des règles et absence de réponse du support — il faut cesser d’utiliser la plateforme.
Si le support exige de nouveaux crypto-actifs pour débloquer un solde déjà existant, la situation doit être traitée comme un risque potentiel de fraude ou de montage financier, et aucun paiement supplémentaire ne doit être effectué.
Tableau de décision pour six événements à haut risque
Événement à haut risque | Situation pouvant être observée temporairement | Seuil justifiant l’arrêt de l’utilisation | Action prioritaire |
|---|---|---|---|
Refus répétés | Échec chez un seul commerçant ou avec un seul moyen de paiement | Échecs répétés chez plusieurs commerçants et dans plusieurs scénarios sans explication claire | Arrêter les dépôts et retirer le solde |
Transaction non autorisée | Le nom du commerçant paraît inhabituel mais la transaction peut être confirmée | Tout débit non initié par l’utilisateur | Geler la carte et déposer une contestation |
Anomalie de remboursement | Le délai annoncé par le commerçant ou l’émetteur n’est pas encore dépassé | Une preuve de remboursement existe mais ne peut être tracée, ou plusieurs remboursements disparaissent | Demander l’ARN et un numéro de ticket |
Examen du compte | Demande ponctuelle de documents d’identité ou d’adresse supplémentaires | Les dépôts fonctionnent mais les retraits et dépenses restent bloqués durablement | Arrêter les dépôts et conserver les preuves |
Changement de partenaire ou de réglementation | Un plan de migration clair a été publié | L’activité est restreinte mais le traitement des soldes reste flou | Retirer les fonds au plus vite |
Changement des règles et perte du support | Maintenance temporaire avec une heure de rétablissement claire | Problèmes de retrait, hausse soudaine des frais et absence de support apparaissent en même temps | Cesser d’utiliser le service et préparer une réclamation |
Cesser d’utiliser la carte ne signifie pas simplement la geler
De nombreux utilisateurs interprètent « arrêter d’utiliser » comme le fait de ne plus payer temporairement. Pour une carte crypto à haut risque, ce n’est pas suffisant.
Une stratégie complète de réduction des pertes doit comporter trois niveaux.
Premièrement, arrêter tout nouvel apport de fonds, notamment les dépôts on-chain, les virements bancaires et les conversions internes. Il ne faut pas ajouter davantage d’argent uniquement pour tester si les retraits fonctionnent.
Deuxièmement, réduire l’exposition du compte. Geler la carte, désactiver les autorisations de transaction, supprimer les jetons des portefeuilles mobiles, annuler les abonnements et modifier tout mot de passe réutilisé sur d’autres plateformes.
Troisièmement, conserver les éléments susceptibles d’être utiles pour une récupération ou un recours : nom de l’entité juridique, version du contrat utilisateur, captures du solde, relevés, justificatifs de remboursement, hashes blockchain, tickets de support et échanges par e-mail. En cas de litige, il faut contacter rapidement l’émetteur réel de la carte, et pas uniquement la marque. Visa et Mastercard indiquent que les problèmes spécifiques de transaction et de compte sont principalement traités par l’émetteur. (Visa)
Conclusion : le véritable danger n’est pas que la carte cesse de fonctionner, mais que l’argent ne puisse plus revenir
Un refus occasionnel ne signifie pas nécessairement qu’une carte crypto est sur le point de rencontrer de graves difficultés. À l’inverse, le fait qu’une carte fonctionne encore ne garantit pas que les fonds du compte soient en sécurité.
Pour déterminer s’il faut arrêter de l’utiliser, trois questions sont essentielles :
Les fonds peuvent-ils encore être retirés librement ? Les transactions anormales peuvent-elles encore être contestées ? La plateforme reste-t-elle sous la responsabilité d’une entité juridique claire et vérifiable ?
Si deux de ces trois éléments cessent de fonctionner en même temps, le produit ne doit plus être considéré comme une carte de paiement normale, et aucun solde important ne devrait y être conservé.
La manière la plus prudente d’utiliser une carte crypto reste la même : ne la recharger qu’en fonction des besoins, effectuer de petites dépenses, éviter d’y conserver des fonds à long terme et disposer d’au moins une carte de secours totalement indépendante. Une gestion des risques mature ne consiste pas à être parmi les premiers à réclamer après la fermeture d’une plateforme, mais à avoir retiré les fonds lorsque les premiers maillons de la chaîne de risque commencent à céder.