
Lorsqu'on demande une carte de paiement en cryptomonnaies, vaut-il mieux commencer par une carte virtuelle ou payer un supplément pour obtenir une carte physique ?
Pour régler principalement des abonnements comme ChatGPT ou Netflix, ou effectuer des achats à l'étranger sur Internet, une carte virtuelle suffit généralement. Si elle est compatible avec Apple Pay ou Google Wallet, elle peut également servir à de nombreux paiements en magasin. Une carte physique devient plus intéressante pour les personnes qui voyagent souvent à l'étranger, ont besoin de retirer des espèces aux distributeurs ou souhaitent pouvoir payer lorsque leur téléphone n'est pas disponible.
Une carte physique ne constitue toutefois pas une amélioration sur tous les plans. Même lorsqu'elle porte le logo Visa ou Mastercard, elle ne permet pas nécessairement de retirer des espèces, de déposer une garantie à l'hôtel ou d'effectuer une préautorisation pour une location de voiture.
Le choix dépend donc des possibilités de paiement supplémentaires réellement apportées par la carte physique et du coût à supporter pour en bénéficier.
1. Quelles différences entre une carte virtuelle et une carte physique ?
Une carte virtuelle de paiement en cryptomonnaies fournit sous forme numérique un numéro de carte, une date d'expiration et un cryptogramme de sécurité (CVV/CVC). Une fois la demande approuvée, l'utilisateur peut consulter ces informations dans une application et les employer pour ses achats en ligne, ses abonnements logiciels et d'autres paiements sur Internet.
Une carte physique dispose, quant à elle, d'un support matériel. Selon les caractéristiques du produit, elle peut être utilisée sur les terminaux de paiement des commerçants grâce à une puce EMV, à la technologie sans contact ou à d'autres modes de paiement compatibles.
La différence porte avant tout sur la forme du moyen de paiement et ses modalités d'utilisation, et non sur l'origine des fonds ou la nature financière du produit.
Critère | Carte virtuelle | Carte physique |
|---|---|---|
Achats et abonnements en ligne | Permet les transactions en ligne répondant aux conditions applicables | Peut également les permettre |
Paiements en magasin | Possibles avec un portefeuille mobile compatible | Possibles selon les modes de paiement physiques pris en charge |
Apple Pay / Google Wallet | Dépend du programme de cartes | Dépend également du programme de cartes |
Retraits aux distributeurs | Retrait classique par insertion de carte impossible ; les solutions particulières sans carte sont distinctes | Nécessite une autorisation de retrait, un code PIN et un distributeur compatible |
Coût d'obtention | Généralement sans frais de fabrication ni de livraison | Des frais d'émission, de livraison ou d'adhésion peuvent s'appliquer |
Risque de perte | Aucun risque de perdre une carte matérielle | Risque de perte ou de vol |
Restrictions géographiques | Soumise aux conditions d'éligibilité et aux zones d'émission | La zone de livraison de la carte doit également être prise en compte |
Une distinction importante est souvent négligée : virtuelle et physique désignent la forme de la carte ; débit, prépayée et crédit désignent la nature du produit financier.
Une carte virtuelle peut être le moyen de paiement numérique associé à un produit de débit, prépayé ou de crédit. Il en va de même pour une carte physique. Même lorsqu'une carte est alimentée au moyen de cryptoactifs comme l'USDT ou l'USDC, sa version physique ne modifie pas la catégorie financière du produit.
Un même programme de cartes crypto peut prévoir un solde et des plafonds de transaction communs aux deux versions, ou attribuer des numéros différents et utiliser des programmes distincts.
Prenons l'exemple de la carte prépayée Crypto.com. Les utilisateurs remplissant les conditions peuvent d'abord obtenir une carte virtuelle, puis demander une carte physique. Selon la documentation officielle consacrée à la carte virtuelle, l'activation de la carte physique entraîne également la mise à jour de la date d'expiration et du CVV de la carte virtuelle. Les commerçants ayant enregistré les anciennes coordonnées bancaires peuvent alors demander leur actualisation.
2. Comment comparer les frais ? Pourquoi une carte physique peut-elle coûter plus cher ?
Une carte virtuelle ne nécessite ni fabrication ni expédition, ce qui réduit généralement son coût initial. Une carte physique peut entraîner des frais d'émission, de livraison ou de remplacement. Certains produits imposent aussi un niveau d'adhésion supérieur ou le blocage d'une certaine quantité d'actifs.
Les frais ponctuels d'émission ne constituent cependant pas nécessairement la dépense la plus importante sur la durée.
Les coûts susceptibles de peser davantage à long terme concernent l'approvisionnement en actifs numériques, les conversions d'actifs, les dépenses en devises étrangères, la gestion du compte et les retraits d'espèces. Lorsque les cartes virtuelle et physique partagent le même compte et la même grille tarifaire, ces frais sont souvent identiques.
Exemple : la carte prépayée Crypto.com aux États-Unis
La grille tarifaire officielle de la carte Visa prépayée Crypto.com aux États-Unis, mise à jour le 1er septembre 2026, précise notamment :
Les frais d'émission de la carte physique Midnight s'élèvent à 4,99 USD.
Les rechargements par carte de débit sont soumis à des frais de 1 %.
Pour les niveaux Midnight, Ruby, Jade et Indigo, les achats dans une devise autre que le dollar américain et les retraits aux distributeurs sont soumis à des frais de transaction en devise étrangère de 3 %.
Des frais de retrait de 2 % s'appliquent aux montants dépassant la franchise mensuelle correspondante. L'exploitant du distributeur peut facturer des frais supplémentaires.
Supposons qu'un utilisateur dépense chaque mois l'équivalent de 1 000 USD dans des devises autres que le dollar et que toutes les transactions soient soumises aux frais de 3 %. Sur un an, ces frais atteindraient 360 USD. En comparaison, les 4,99 USD de frais d'émission de la carte physique ont peu d'incidence sur le coût total.
Ces 360 USD illustrent un coût récurrent lié aux dépenses en devises étrangères : il ne s'agit pas de frais supplémentaires résultant de l'obtention de la carte physique. Une carte virtuelle soumise à la même tarification supporterait également cette dépense.
Lorsqu'un utilisateur alimente sa carte avec des cryptoactifs, il doit aussi tenir compte de l'écart entre le taux de conversion proposé par la plateforme et le prix du marché. Même sans frais de rechargement distincts, cet écart peut représenter un coût réel.
Pour comparer les deux versions, il est utile de distinguer deux catégories de dépenses :
Coûts d'utilisation communs : Approvisionnement, conversion d'actifs, transactions en devises étrangères et gestion du compte, susceptibles de concerner les deux cartes.
Coûts supplémentaires propres à la carte physique : Fabrication, livraison, éventuelles conditions d'adhésion spécifiques, remplacement et frais liés à des usages supplémentaires comme les retraits aux distributeurs.
Il faut donc commencer par calculer les coûts communs aux deux cartes, puis déterminer combien la version physique ajoute à la facture et quelles fonctionnalités justifient cette différence.
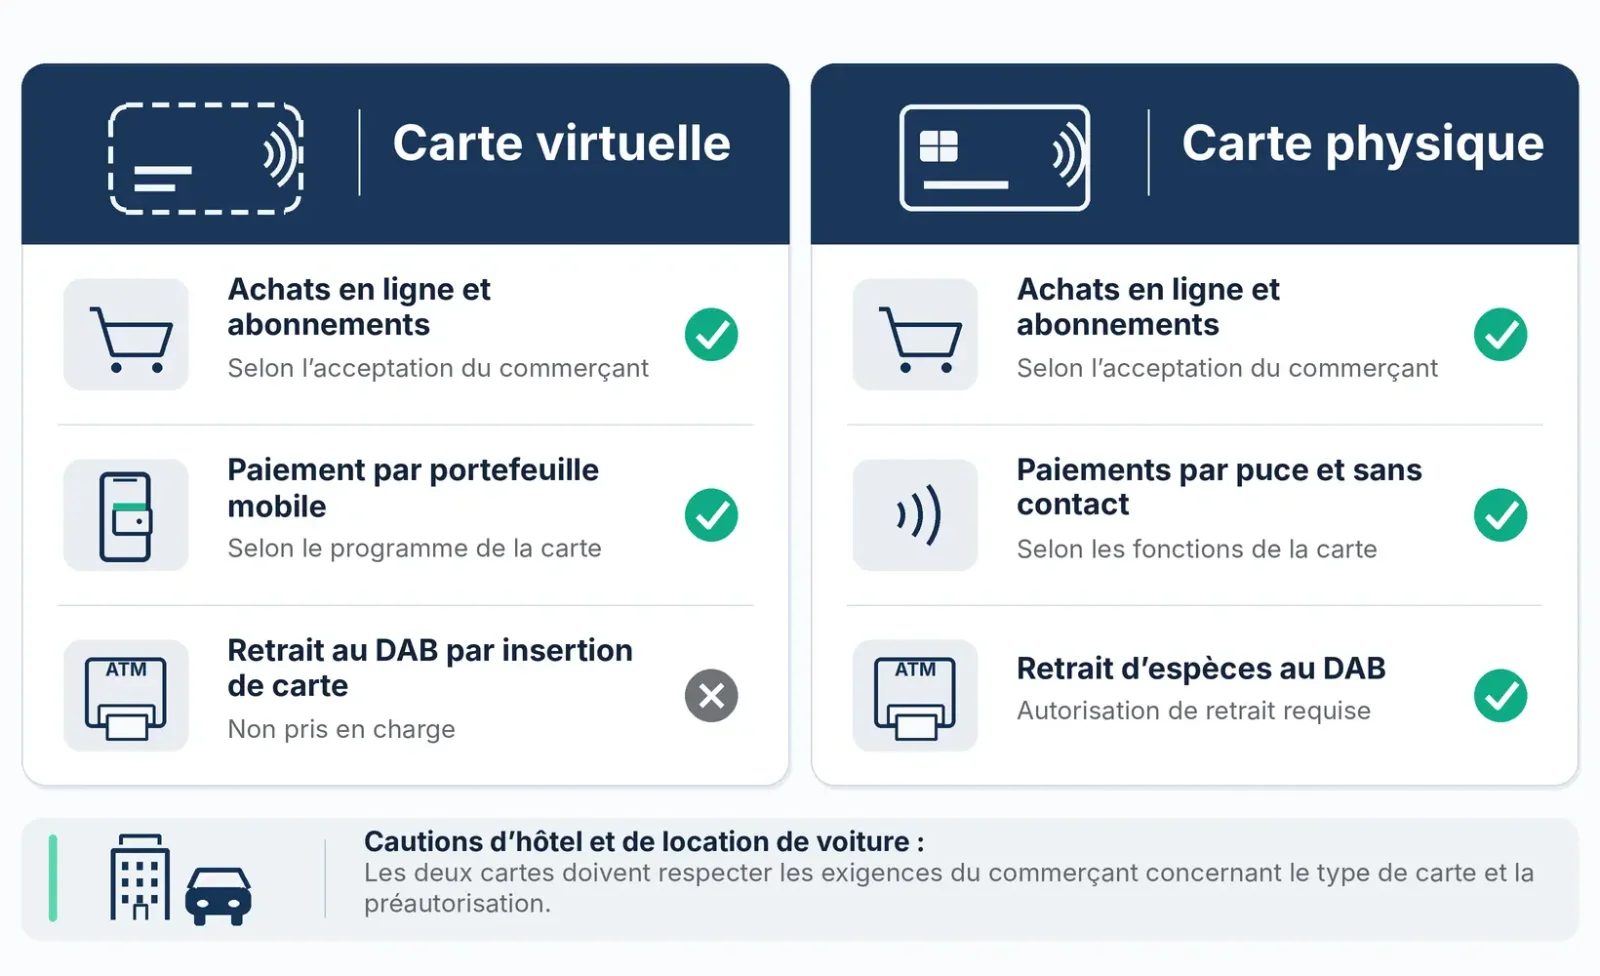
3. Abonnements en ligne et portefeuilles mobiles : que permet une carte virtuelle ?
Pour les personnes qui règlent principalement des services d'intelligence artificielle, des abonnements logiciels ou des achats internationaux en ligne, la puce et les fonctions de paiement physique d'une carte plastique présentent peu d'intérêt. L'essentiel est de savoir si la carte virtuelle sera acceptée par les commerçants concernés et si elle permettra d'honorer régulièrement les prélèvements suivants.
Un paiement ponctuel réussi garantit-il le renouvellement des abonnements ?
Une carte virtuelle capable de régler un achat ponctuel sur un site marchand ne fonctionnera pas nécessairement pour les abonnements renouvelés automatiquement, tels que ChatGPT, les serveurs cloud ou les services de streaming.
Les commerçants peuvent tenir compte du pays d'émission, du type de carte, du BIN (numéro d'identification bancaire), de l'adresse de facturation et du risque de la transaction pour accepter ou refuser un paiement. Certaines cartes prépayées font également l'objet de restrictions concernant les paiements récurrents.
Dans sa foire aux questions officielle pour le Canada, Mastercard indique que certaines cartes prépayées permettent des achats ponctuels, mais ne peuvent pas être enregistrées comme moyen de paiement de factures récurrentes. Il s'agit d'une restriction propre à certaines cartes prépayées, et non d'une impossibilité générale pour les cartes virtuelles de régler des abonnements.
Le protocole 3D Secure (3DS) constitue un autre facteur important dans les paiements en ligne.
3DS est un mécanisme d'authentification du titulaire utilisé pour les transactions par carte sur Internet. Lorsqu'une vérification supplémentaire est requise, l'émetteur peut demander un code reçu par SMS, une confirmation dans l'application ou une autre méthode prise en charge.
Il faut toutefois distinguer l'authentification du titulaire de l'autorisation du paiement.
Selon la présentation technique de Visa consacrée à 3DS, l'authentification vise à vérifier l'identité du titulaire, tandis que l'émetteur prend sa décision d'autorisation en fonction notamment des fonds disponibles, de l'état du compte et des règles de risque. Une transaction peut donc être refusée malgré une authentification 3DS réussie.
La prise en charge de 3DS dépend essentiellement de l'émetteur, du programme de cartes et de son infrastructure d'authentification. Elle n'est pas directement liée à la possession d'une carte physique.
Pour régler durablement des abonnements en ligne, mieux vaut donc choisir une carte acceptée par les services utilisés, compatible avec les paiements récurrents et capable de satisfaire les exigences d'authentification. Commander une carte physique ne suffit pas à résoudre ces problèmes de compatibilité.
Les portefeuilles mobiles ont réduit l'écart entre cartes virtuelles et physiques
Autrefois, l'une des différences les plus visibles entre ces cartes était la possibilité de payer dans les commerces physiques.
La généralisation de portefeuilles mobiles comme Apple Pay et Google Wallet a modifié cette situation. Les consommateurs peuvent désormais payer avec leur smartphone ou leur montre connectée chez les commerçants acceptant les paiements sans contact correspondants.
Une carte dépourvue de support physique peut ainsi couvrir des dépenses courantes dans les supermarchés, restaurants ou commerces de proximité.
La compatibilité avec les portefeuilles mobiles n'est cependant pas systématique pour les cartes de paiement en cryptomonnaies.
D'après la documentation officielle d'Apple, la carte doit être émise par un établissement participant à Apple Pay, et le terminal du commerçant doit accepter le réseau de paiement concerné ainsi que les transactions sans contact. Google exige également que l'émetteur prenne explicitement en charge Google Wallet, sous réserve des conditions applicables à l'appareil et à la région.
Des différences peuvent même exister entre les programmes d'une même marque selon le pays ou la région d'émission. La documentation des cartes virtuelles Crypto.com indique par exemple que les cartes virtuelles concernées émises aux États-Unis prennent en charge Apple Pay, Samsung Pay et Google Pay, tandis que celles émises à Singapour mentionnent Google Pay. Les cartes émises en Australie, dans l'Union européenne et au Canada disposent elles aussi de conditions de compatibilité propres.
Lorsqu'un produit annonce la prise en charge d'Apple Pay ou de Google Pay, il reste donc indispensable de vérifier si cette fonction est disponible pour la région d'émission et le programme de cartes concernés.
Pour les utilisateurs vivant dans des pays où le paiement sans contact est répandu et qui utilisent régulièrement un portefeuille mobile, une carte virtuelle peut répondre à la majorité des besoins quotidiens.
Une carte physique garde néanmoins l'avantage lorsque le commerçant exige l'insertion d'une carte à puce, la saisie d'un code PIN ou l'utilisation d'un terminal incompatible avec le portefeuille mobile.
4. Paiements en voyage : distributeurs, cautions hôtelières et carte de secours
Les voyages sont l'un des contextes où la carte physique peut présenter un véritable intérêt. Mais les retraits d'espèces, les garanties hôtelières et les achats courants ne répondent pas aux mêmes exigences.
Retraits aux distributeurs : un avantage de la carte physique, sous réserve d'autorisation
Les distributeurs automatiques traditionnels utilisent généralement une carte physique et un moyen d'authentification tel qu'un code PIN pour délivrer des espèces. Certains appareils permettent les retraits sans carte ou sans contact, mais toutes les cartes virtuelles ajoutées à un portefeuille mobile ne sont pas compatibles avec ces fonctions.
Une carte physique portant le logo Visa ou Mastercard ne permet pas automatiquement de retirer des espèces.
Cette possibilité dépend de l'activation des retraits dans le programme d'émission.
Avant de demander une carte, il faut vérifier l'autorisation de retrait, les plafonds quotidiens et mensuels, les frais au-delà de ces plafonds et la compatibilité avec les distributeurs du pays de destination.
Les éventuels frais facturés par l'exploitant du distributeur et les coûts de conversion de devises doivent également être pris en compte. Même si l'émetteur accorde une franchise mensuelle de retrait, chaque opération n'est pas forcément entièrement gratuite.
Cautions d'hôtel et garanties de location : une carte prépayée physique ne remplace pas une carte de crédit
Une idée reçue consiste à penser qu'il suffit de posséder une carte crypto physique Visa ou Mastercard pour régler sans difficulté une caution d'hôtel ou garantir une location de voiture.
La réalité est plus complexe.
À l'arrivée à l'hôtel ou lors de la prise en charge d'un véhicule, le commerçant peut effectuer une préautorisation, immobilisant temporairement une somme destinée à couvrir l'hébergement, la location, la caution ou d'autres frais éventuels. Une fois la transaction définitivement réglée, le montant immobilisé est ajusté ou libéré.
Or, l'acceptation d'une carte pour cette garantie ne dépend pas seulement de son format, mais aussi de sa catégorie financière.
La documentation officielle de Mastercard Canada sur les cartes prépayées précise que les hôtels et les agences de location peuvent exiger une carte de crédit pour les réservations. Une carte prépayée peut être acceptée pour le règlement final sans pour autant satisfaire aux exigences de dépôt de garantie.
Cette distinction est particulièrement importante pour les cartes crypto. De nombreux produits reposent sur un préchargement de fonds : l'utilisateur doit disposer à l'avance d'un solde disponible suffisant.
Les explications de Crypto.com sur les préautorisations indiquent que les hôtels, loueurs de voitures et certaines stations-service peuvent réserver un montant supérieur à la dépense finale. Les fonds immobilisés restent indisponibles pour d'autres paiements jusqu'au règlement définitif de la transaction.
Par exemple, un séjour peut finalement coûter 500 USD, alors que l'hôtel demande une immobilisation de 700 USD à l'arrivée. Si la carte ne dispose que de 550 USD, la préautorisation échouera, même si le solde suffit à payer la chambre.
Avant de réserver un hôtel ou une voiture avec une carte crypto, il est préférable de demander au commerçant s'il accepte cette catégorie de carte, si la présentation d'une carte physique est obligatoire et quelles sont les conditions de montant et de libération de la garantie.
Quelle est l'utilité d'une carte physique de secours en voyage ?
La carte physique offre un avantage simple : si le téléphone est perdu, déchargé, endommagé ou si le portefeuille mobile ne fonctionne plus, l'utilisateur peut encore avoir la possibilité de payer avec sa carte physique.
Cette fonction de secours ne résout toutefois que les problèmes d'accès à l'appareil ou aux identifiants de paiement.
Si les cartes virtuelle et physique appartiennent au même programme et partagent un compte de financement ainsi que les mêmes contrôles de risque, elles peuvent toutes deux devenir inutilisables en cas de blocage du compte, de solde insuffisant ou de suspension du service par la plateforme.
5. Sécurité et protection des fonds : deux cartes sont-elles réellement plus sûres ?
Une carte virtuelle n'a pas de support matériel : elle ne peut donc pas être perdue ou directement volée comme une carte plastique. Certains produits permettent également de bloquer, de supprimer ou de remplacer les données de la carte dans l'application, ce qui facilite sa gestion.
Elle reste néanmoins exposée aux transactions non autorisées résultant de fuites de données chez des commerçants, de sites d'hameçonnage, d'appareils compromis ou du vol d'identifiants de compte.
Dans les environnements compatibles, une carte physique peut bénéficier de mécanismes de sécurité comme la puce EMV, tout en restant exposée à la perte, au vol et à la divulgation de ses données.
Pour les cartes de paiement en cryptomonnaies, la sécurité des opérations par carte ne représente cependant qu'une partie du risque.
Lorsqu'un utilisateur dépose des cryptoactifs comme l'USDT sur un compte conservé par une plateforme, la sécurité des fonds dépend également de la gestion des actifs, des dispositifs de ségrégation, de la capacité de la plateforme à honorer les retraits et les remboursements, de sa politique de gel des comptes et de la continuité des services assurés par ses émetteurs partenaires.
Les détenteurs de cartes virtuelles et physiques peuvent être exposés aux mêmes risques opérationnels liés à la plateforme. Posséder une carte plastique ne procure pas, à lui seul, de garantie supplémentaire sur les fonds.
Il importe surtout de connaître les procédures applicables en cas de problème : peut-on bloquer immédiatement la carte ? Est-il possible de changer son numéro ? Comment les remboursements sont-ils crédités ? Qui traite les transactions contestées ? Le remplacement d'une carte ou de ses données peut-il perturber les abonnements existants ?
Ces dispositions peuvent avoir davantage d'effet sur les pertes réelles et les coûts de résolution d'une transaction suspecte que le risque de perdre physiquement la carte.
6. Quelle carte choisir selon ses besoins et que vérifier avant de faire une demande ?
La plupart des utilisateurs n'ont pas besoin des deux versions. Il est généralement plus efficace de définir ses usages réels, puis de comparer les fonctionnalités et les tarifs des produits disponibles, plutôt que de choisir uniquement d'après le format de la carte.
Principalement pour les services d'IA, les abonnements logiciels et les achats internationaux : privilégier la carte virtuelle.
Les points essentiels sont l'acceptation par les commerçants concernés, les paiements récurrents, l'authentification 3DS et les coûts à long terme. Si la carte virtuelle permet de réaliser ces opérations de façon fiable, l'intérêt supplémentaire de la version physique reste limité.
Principalement pour les achats en magasin : vérifier d'abord la compatibilité avec les portefeuilles mobiles.
Si la carte virtuelle peut être ajoutée à Apple Pay ou Google Wallet dans la région concernée et que les commerçants habituels acceptent largement le sans-contact, il n'est pas nécessaire de commander immédiatement une carte physique. Son avantage apparaît surtout lorsque l'utilisation directe d'un support matériel est régulièrement indispensable.
Voyages fréquents à l'étranger ou besoin de retirer des espèces : envisager plus sérieusement une carte physique.
Il faut examiner l'accès aux distributeurs, la prise en charge du PIN, les plafonds de retrait, les frais en devises et les conditions d'acceptation à destination. Pour les cautions hôtelières et les garanties de location, mieux vaut également disposer d'une autre carte bancaire répondant aux exigences du commerçant, notamment d'une carte de crédit.
Pour détenir les deux versions : vérifier qu'elles se complètent réellement.
Réserver la carte virtuelle aux abonnements en ligne et aux paiements par portefeuille mobile, et utiliser la carte physique pour les retraits ou les achats lorsque le téléphone est indisponible, constitue une répartition cohérente. Si leurs fonctions se recoupent presque entièrement, mais que leur détention simultanée implique des frais d'adhésion ou des actifs bloqués supplémentaires, l'intérêt est faible.
Avant de déposer une demande, cinq points méritent d'être vérifiés :
Éligibilité : Le lieu de résidence, les documents d'identité et les exigences KYC correspondent-ils au programme d'émission ? La carte physique peut-elle être livrée à l'adresse concernée ?
Compatibilité des paiements : La carte fonctionne-t-elle auprès des services en ligne habituels, pour les paiements récurrents, avec 3DS et avec Apple Pay ou Google Wallet dans la région ?
Fonctions de la carte physique : Les retraits aux distributeurs, les paiements par puce et le PIN sont-ils activés ? Quels plafonds et restrictions géographiques s'appliquent ?
Ensemble des frais : Combien coûtent l'approvisionnement, les conversions de cryptoactifs, les paiements en devises, les retraits, l'adhésion, l'émission physique, la livraison et le remplacement ? Existe-t-il des frais d'inactivité ou des exigences de blocage d'actifs ?
Gestion du compte et des risques : Les deux cartes partagent-elles leur solde, leurs plafonds et leur statut de blocage ? Comment sont traités les remboursements, contestations, remplacements ou restrictions de compte ?
La base de données des cartes de paiement en cryptomonnaies d'UCardRadar permet de comparer les produits, avant de vérifier les informations dans les grilles tarifaires officielles et les conditions de service des émetteurs.
Une carte physique mérite d'être demandée lorsqu'elle répond à des besoins de paiement réels que la carte virtuelle ne peut pas couvrir. Pour les utilisateurs qui dépensent essentiellement en ligne, une carte virtuelle fiable, suffisamment compatible et dotée d'une tarification transparente est généralement le choix le plus pertinent.