
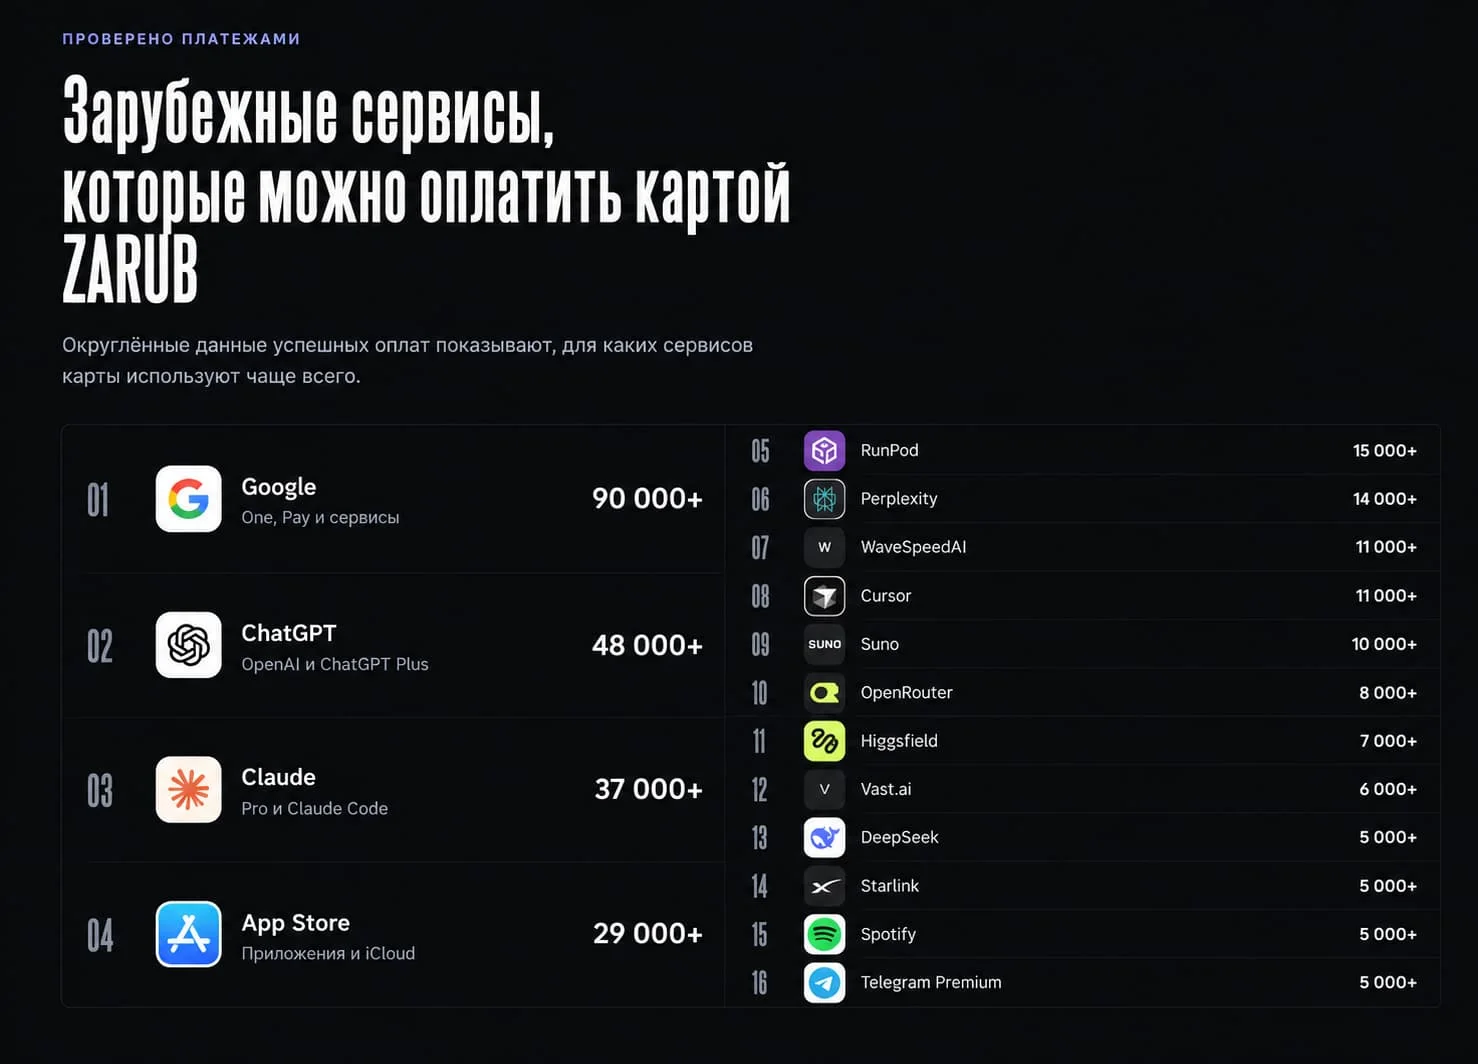
Des sociétés de cartes U font ouvertement la promotion de cartes destinées au paiement d’abonnements à des services d’IA. DogPay, à Hong Kong, présente la prise en charge des abonnements à des services d’IA comme l’un des cas d’usage d’une carte alimentée en USDT. Un autre prestataire, qui cible des clients russes, affirme que ses cartes ont déjà servi à effectuer 48 000 paiements ChatGPT et 37 000 abonnements Claude. Comme indiqué ci-dessous (Moyen de paiement promu pour ChatGPT et Claude Code. Source : zarub.io, consulté le 13 octobre 2026.), tous ces chiffres proviennent des propres statistiques de Zarub.
OpenAI et Claude ne proposent pas leurs services en Chine ni en Russie. Pour les fournisseurs de cartes U et les sponsors BIN qui les soutiennent, il s’agit donc d’un problème de conformité. L’Union européenne a imposé des sanctions à la Russie qui restreignent la fourniture de certains services de portefeuilles, de comptes et de conservation de crypto-actifs aux ressortissants russes. La banque centrale chinoise a également adopté des politiques administratives considérant les transactions en cryptomonnaies comme illégales en Chine. Le 29 septembre 2026, The Economist a publié un article intitulé « Les nouvelles escroqueries crypto à l’heure du boom de l’IA », qui citait un rapport publié en avril par Crystal Intelligence sur les cartes crypto. Selon ce rapport, près de 70 % des fournisseurs de cartes U disposent de mécanismes KYC insuffisants, certains n’effectuant même aucun contrôle réel.
Comment les cartes U contournent les restrictions d’accès des entreprises d’IA
Une carte U émise dans un autre pays peut permettre à un utilisateur russe ou chinois de payer une entreprise étrangère spécialisée dans l’IA. Mais la carte ne suffit pas, à elle seule, à lui créer un compte. Deux difficultés principales subsistent.
La première concerne le compte. Les prestataires bloquent les régions non prises en charge et procèdent à une vérification d’identité. Anthropic indique qu’en cas d’échec de cette vérification, les comptes provenant de régions non prises en charge, notamment la Chine et la Russie, peuvent être suspendus.
La seconde concerne le paiement, qui constitue également un obstacle. En mars 2022, les principaux réseaux internationaux de cartes ont suspendu leurs activités en Russie. Depuis, les cartes émises par des banques russes ne peuvent généralement plus être utilisées à l’étranger. Les cartes émises en Chine, quant à elles, signalent au système de paiement qu’elles proviennent de Chine.
Utiliser une carte émise dans un autre pays ou territoire peut contourner ces deux limitations. Certains services utilisent des cryptomonnaies telles que l’USDT ou l’USDC. D’autres acceptent des monnaies locales, sans toutefois préciser le mécanisme de conversion utilisé.
Les commerçants utilisent généralement le BIN, la banque émettrice et l’adresse de facturation pour déterminer la localisation d’un client. Dans le cas de ces cartes, ces éléments renvoient toutefois au pays d’émission et non nécessairement au lieu où se trouve réellement l’utilisateur.
Quels produits d’IA les fournisseurs de cartes U mettent-ils en avant pour les abonnements
DogPay : une carte de Hong Kong rechargeable en USDT
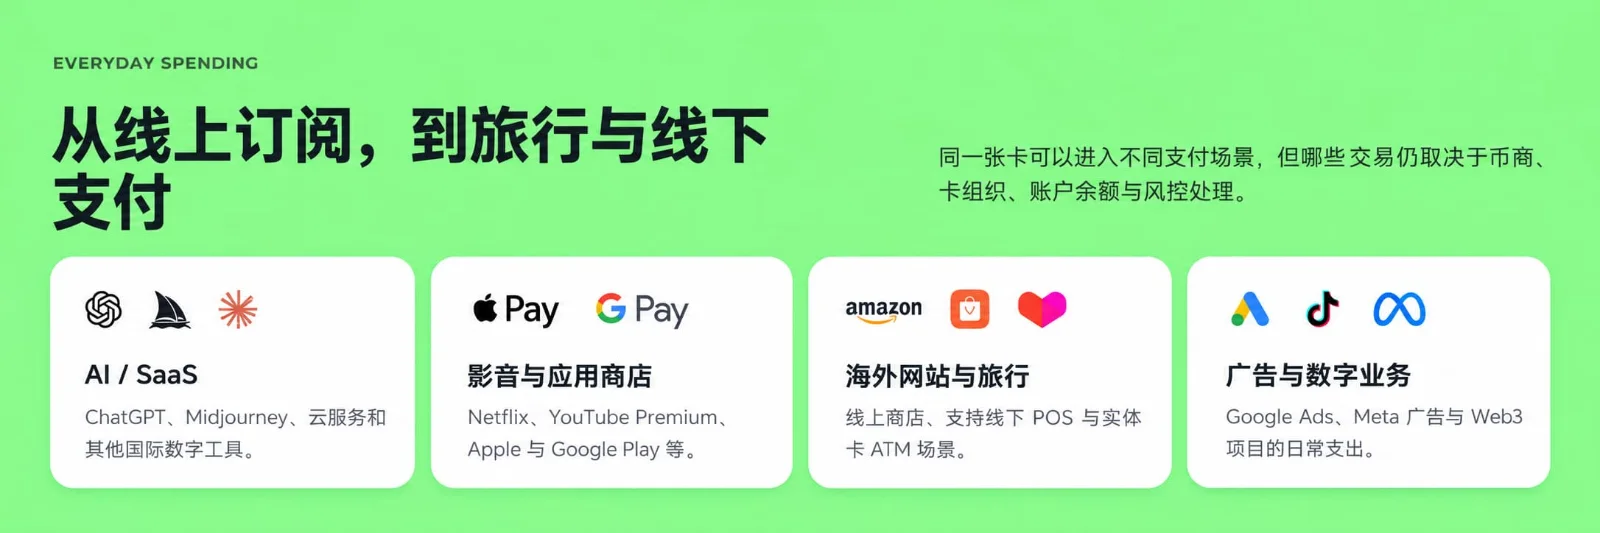
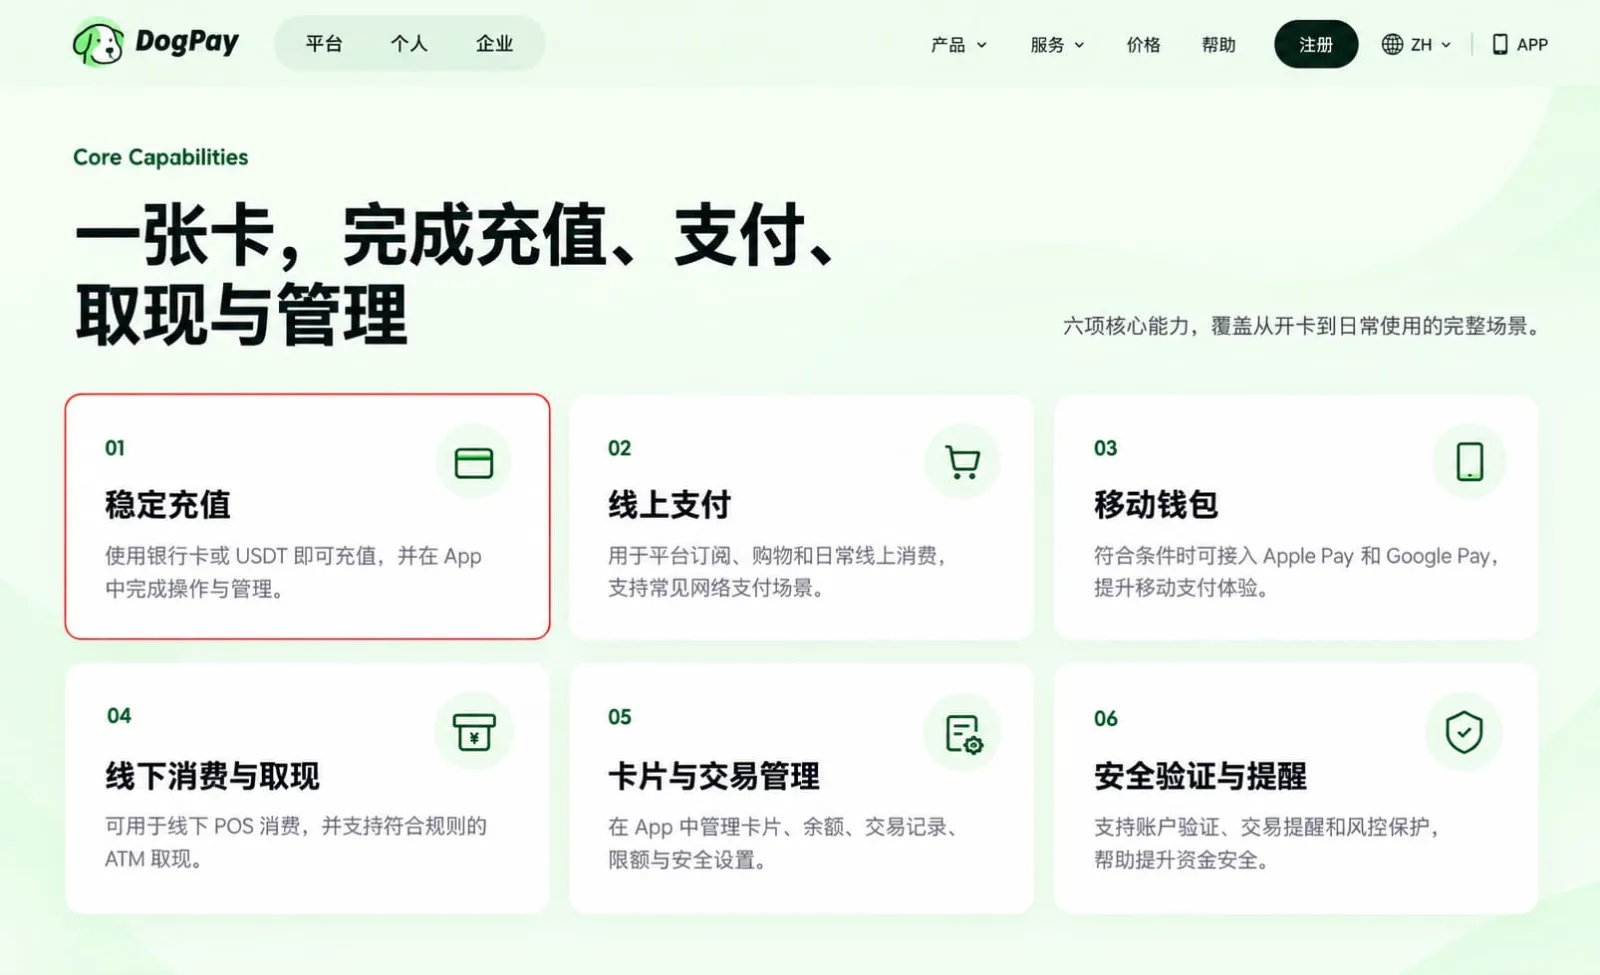
DogPay présente le « paiement d’abonnements à des services d’IA », en citant ChatGPT et Midjourney, comme l’un de ses cas d’usage, aux côtés du commerce électronique transfrontalier et des comptes multidevises. Sa page officielle précise que la carte est alimentée par un dépôt d’USDT sur le réseau correspondant, puis que les fonds sont convertis et chargés sur la carte dans l’application. La page indique également que le client doit effectuer une vérification KYC, comme illustré ci-dessous.
Zarub : recharge en roubles pour les utilisateurs russes
zarub.io est le site officiel de Zarub. Le site en russe présente son produit comme un « service de paiement pour les services étrangers et les achats à l’étranger ». La page d’accueil invite les utilisateurs à « recharger votre carte en roubles » afin de payer ChatGPT, Claude, l’App Store, Google Play et d’autres services internationaux. Elle affiche également des exemples de paiements signalés comme réussis. (Consulté le 13 octobre 2026.)
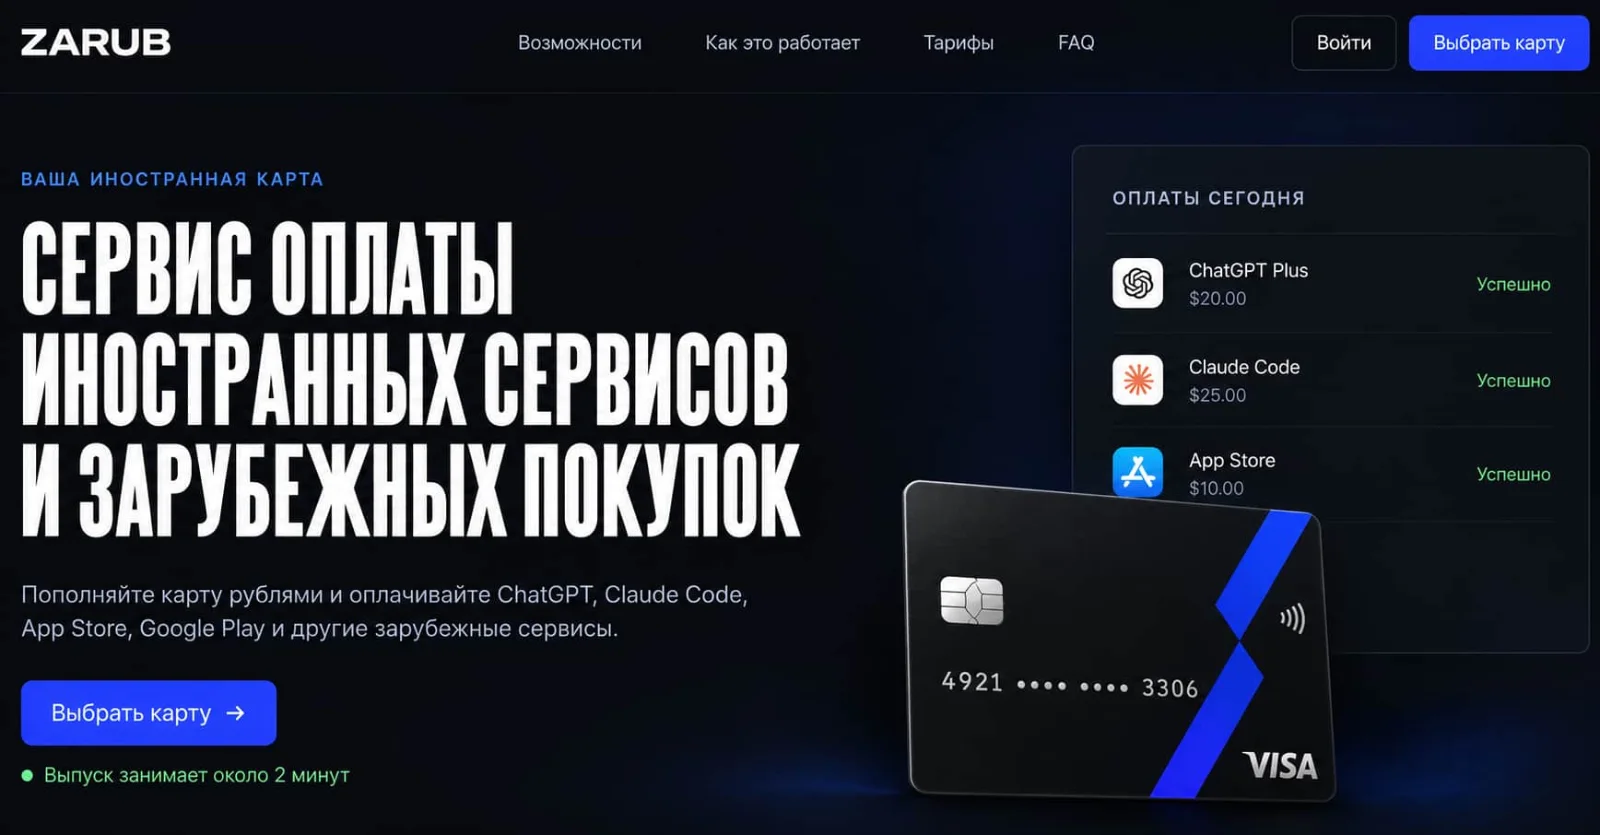
Sur la plateforme Zarub, les paiements liés à Google dépassent 90 000 transactions, ce qui les place en tête devant ChatGPT et Claude. Le classement comprend également des plateformes de location de GPU comme RunPod, avec plus de 15 000 paiements, et Vast.ai, avec plus de 6 000. Cela montre qu’une partie des utilisateurs achète de la puissance de calcul, et pas uniquement des services de conversation.
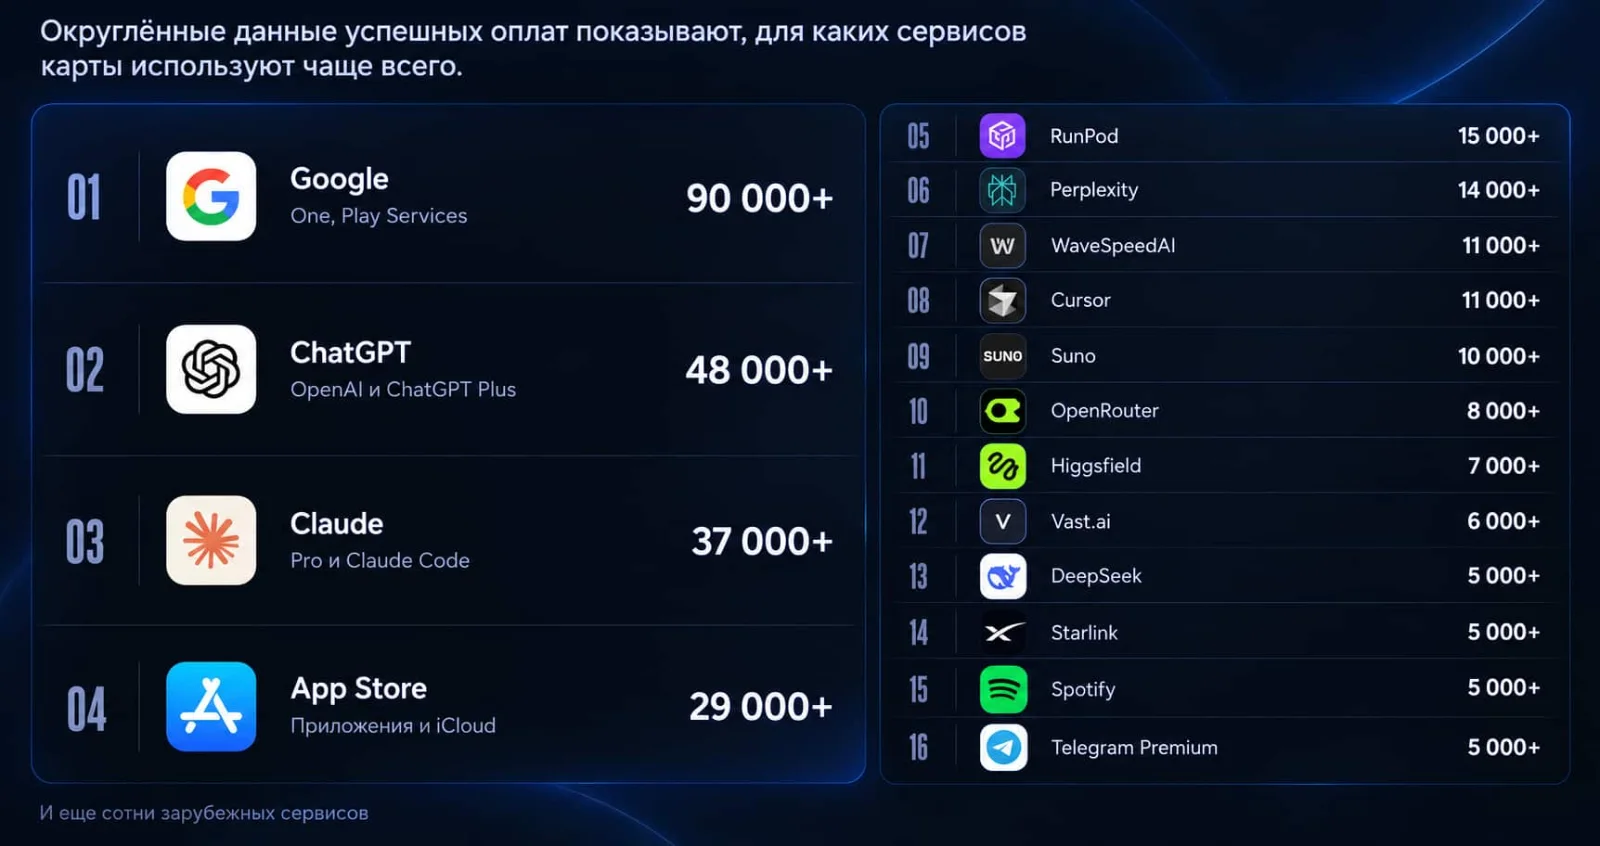
Les pages du site officiel de Zarub ne mentionnent pas les cryptomonnaies. Les utilisateurs rechargent leur compte en roubles via le système russe de paiements rapides (SBP), exploité par l’intermédiaire des banques russes, puis effectuent des paiements en devises à l’aide de cartes émises à l’étranger. Tant que le solde du compte est suffisant, les abonnements sont renouvelés automatiquement, ce qui en fait une relation commerciale récurrente.
Pourquoi cela pose un problème de conformité aux émetteurs de cartes et aux prestataires de services sur actifs virtuels
Le risque tient au programme lui-même, et non au secteur dans lequel l’achat est effectué : son positionnement commercial, sa clientèle cible et l’origine des fonds sont déterminants. La Russie et la Chine appliquent des cadres différents.
Chine : droit national
La Chine ne fait pas l’objet de sanctions américaines. Le principal problème relève de sa propre législation. En septembre 2021, la Banque populaire de Chine a déclaré illégales les transactions en cryptomonnaies en Chine continentale, y compris la fourniture de services en ligne par des plateformes étrangères aux résidents de Chine continentale. Un programme de carte crypto financé en USDT et destiné aux résidents de Chine continentale entre donc en conflit avec le droit chinois, quel que soit le régime de licence applicable dans le pays où le programme est établi.
Toute entité qui émet, sponsorise ou contrôle un tel programme de cartes doit répondre aux questions suivantes :
Le programme est-il commercialisé comme un moyen d’accéder à des services indisponibles dans le pays d’origine de l’utilisateur ?
Accepte-t-il l’inscription de résidents de Chine continentale ou de Russie ? Le processus KYC recueille-t-il le lieu de résidence ou les informations d’identité du client ?
Outre la vérification de l’origine des fonds, les titulaires font-ils l’objet d’un contrôle sur les listes de sanctions ?
Comment la localisation réelle du titulaire se compare-t-elle au pays d’émission de la carte ?
Quelle est l’origine des fonds de ces cartes : quels actifs sont utilisés et quels portefeuilles, plateformes d’échange ou banques envoient les fonds ?
Un grand nombre de cartes sont-elles ouvertes par une même personne ou une même organisation ?
Ces réponses sont importantes, car la personne qui alimente le portefeuille, le titulaire de la carte et l’utilisateur du compte d’IA peuvent être trois personnes différentes.
Russie : le problème direct auquel sont confrontés les prestataires de services sur actifs virtuels de l’UE
Les règles les plus explicites viennent d’Europe. Depuis octobre 2022, les sanctions de l’Union européenne restreignent la fourniture de certains services de portefeuilles, de comptes et de conservation de crypto-actifs aux ressortissants et résidents russes, quel que soit le montant concerné. Tout programme de carte U établi dans l’Union européenne et servant des personnes visées par ces restrictions doit s’y conformer.
Pour les émetteurs et sponsors BIN situés dans d’autres régions, la question essentielle concerne l’origine des fonds. Le système national de paiement russe s’inscrit dans l’infrastructure financière intérieure du pays, de sorte qu’une recharge en roubles finit par transiter par des banques russes. De nombreuses grandes banques russes font l’objet de sanctions américaines. Cela ne signifie toutefois pas que chaque utilisateur russe d’une application occidentale est lui-même sanctionné. Le véritable risque se situe au niveau des participants de la chaîne de paiement.
Pourquoi les abonnements aux services d’IA sont si importants pour les émetteurs
L’accès à grande échelle laisse des traces dans le système de paiement, et les émetteurs de cartes font partie des rares acteurs capables de les voir. Les systèmes de paiement actuels sont conçus de sorte que le commerçant ne reçoive pas toutes les informations détenues par l’émetteur sur l’utilisateur ; il obtient essentiellement une réponse d’approbation ou de refus. Les rapports publiés par Anthropic montrent pourquoi cela compte. Ils décrivent des laboratoires d’IA de plusieurs pays ayant procédé à de la distillation sur des modèles Claude, une pratique qu’Anthropic considère comme une forme d’activité abusive ou adversariale. Ces rapports ne mentionnent toutefois ni services sur actifs virtuels ni programmes de cartes.
Le 23 février 2026, Anthropic a affirmé que trois laboratoires chinois d’intelligence artificielle — DeepSeek, Moonshot AI (Kimi) et MiniMax — avaient utilisé environ 24 000 faux comptes et plus de 16 millions d’interactions afin d’extraire les capacités de Claude pour entraîner leurs propres modèles. Il s’agit des conclusions et accusations d’Anthropic. Ici, une « interaction » désigne l’envoi d’une instruction au modèle suivi de la réponse de celui-ci. Selon Anthropic, ces laboratoires ont utilisé ces réponses pour entraîner leurs propres modèles, une technique appelée « distillation ».
La distillation est une méthode standard d’apprentissage automatique. Anthropic conteste son utilisation à grande échelle au moyen de faux comptes en violation de ses conditions d’utilisation et de ses restrictions géographiques. Dans son rapport sur les menaces de septembre 2026, Anthropic a également cité d’autres laboratoires situés en Chine. Selon TechCrunch, Anthropic estime que la campagne la plus importante était liée à Alibaba, impliquait plus de 3 500 comptes et environ 151 millions d’interactions.
Anthropic a décrit la manière dont l’accès était obtenu.
Des intermédiaires revendaient des tokens de comptes Claude.
De fausses identités et des cartes bancaires volées étaient utilisées pour obtenir illégalement des clés API.
Des sociétés écrans étrangères servaient à mettre en place des structures d’accès intermédiaires.
Des moyens de paiement étaient partagés dans le cadre de l’opération.
Aucun de ces rapports ne mentionne les cartes U. Si un programme fournit plusieurs numéros de carte au même client, ou si plusieurs cartes sont alimentées depuis le même portefeuille, le commerçant peut l’ignorer. L’émetteur, lui, peut le voir.
Quelles informations de paiement relatives aux cartes U l’analyse on-chain peut-elle révéler
L’analyse on-chain permet de comprendre la manière dont une carte est financée, une information que les émetteurs et les sponsors du programme ont la responsabilité de connaître. Dans les projets liés aux cryptomonnaies, les opérations précédant le paiement ont lieu sur la blockchain, et c’est là que se trouvent les preuves. Portefeuille de l’utilisateur → transfert de cryptomonnaies → adresse de recharge du service de carte → [solde de carte et paiement hors chaîne] → commerçant. Les outils on-chain permettent de suivre les flux de fonds sur plus de 300 blockchains, depuis les adresses de dépôt d’un programme de cartes jusqu’à l’origine des fonds. Grâce à plus de 118 000 entités attribuées, il est possible d’identifier les plateformes d’échange et prestataires qui envoient des fonds au programme, de détecter une éventuelle exposition à des entités sanctionnées telles que Garantex et de déterminer si une part importante des fonds provient d’un petit nombre de sources.
Les preuves on-chain présentent une limite structurelle. Une fois les cryptomonnaies converties en solde de carte bancaire, les dépenses sont traitées hors chaîne par le réseau de cartes. Les données on-chain ne peuvent donc pas indiquer quel commerçant précis a reçu le paiement. Seule la combinaison des données de transaction de la carte et des informations de compte permet d’obtenir une vision plus complète des flux financiers.