
Pourquoi une U Card peut-elle cesser de fonctionner du jour au lendemain ? Le véritable risque se cache dans la chaîne d’émission
Hier encore, la carte fonctionnait normalement. Le lendemain, toutes les transactions se mettent soudainement à échouer.
Le service client se contente de répondre : « Maintenance du système ». Aucune explication, aucune date de rétablissement. Puis les retraits deviennent de plus en plus lents, le groupe officiel commence à limiter les messages et, finalement, le site ainsi que l’App deviennent inaccessibles.
Dans ce type de situation, beaucoup pensent immédiatement que la plateforme a disparu avec les fonds.
Cette conclusion peut parfois être correcte, mais elle ne raconte pas forcément toute l’histoire.
L’arrêt brutal d’une U Card peut impliquer le réseau de cartes, l’émetteur, le prestataire CaaS, les comptes de règlement, des contrôles de lutte contre le blanchiment d’argent, ainsi que plusieurs couches d’intermédiaires sous-traitants. L’utilisateur ne voit qu’une marque, une carte et une page de recharge. En réalité, le service repose sur une chaîne d’approvisionnement longue et potentiellement fragile.
Si un seul maillon cède, le résultat côté utilisateur est souvent le même : la carte ne fonctionne plus et le solde devient inaccessible.
Sources et limites des conclusions
Vérification à partir de sources primaires : Visa Core Rules and Visa Product and Service Rules ; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges? ; FATF Standards on Virtual Assets and VASPs.
Les faits vérifiables présentés dans cet article concernant les règles des programmes et les risques de conformité lorsqu’une U Card est restreinte, gelée ou clôturée reposent sur les documents officiels et réglementaires cités ci-dessus. Le statut réel du service, les tarifs, les critères d’éligibilité et la couverture géographique doivent être vérifiés sur le site de l’émetteur ou de la plateforme au moment de la demande.
Les résultats peuvent varier selon l’émetteur, la juridiction, le niveau de compte et les règles du commerçant. Les expériences utilisateurs, taux de réussite, comparaisons de frais et analyses de tendances qui ne sont pas directement publiés dans les sources primaires mentionnées relèvent de l’analyse ou de l’inférence et n’ont pas été officiellement confirmés par les organismes concernés pour des cas individuels.
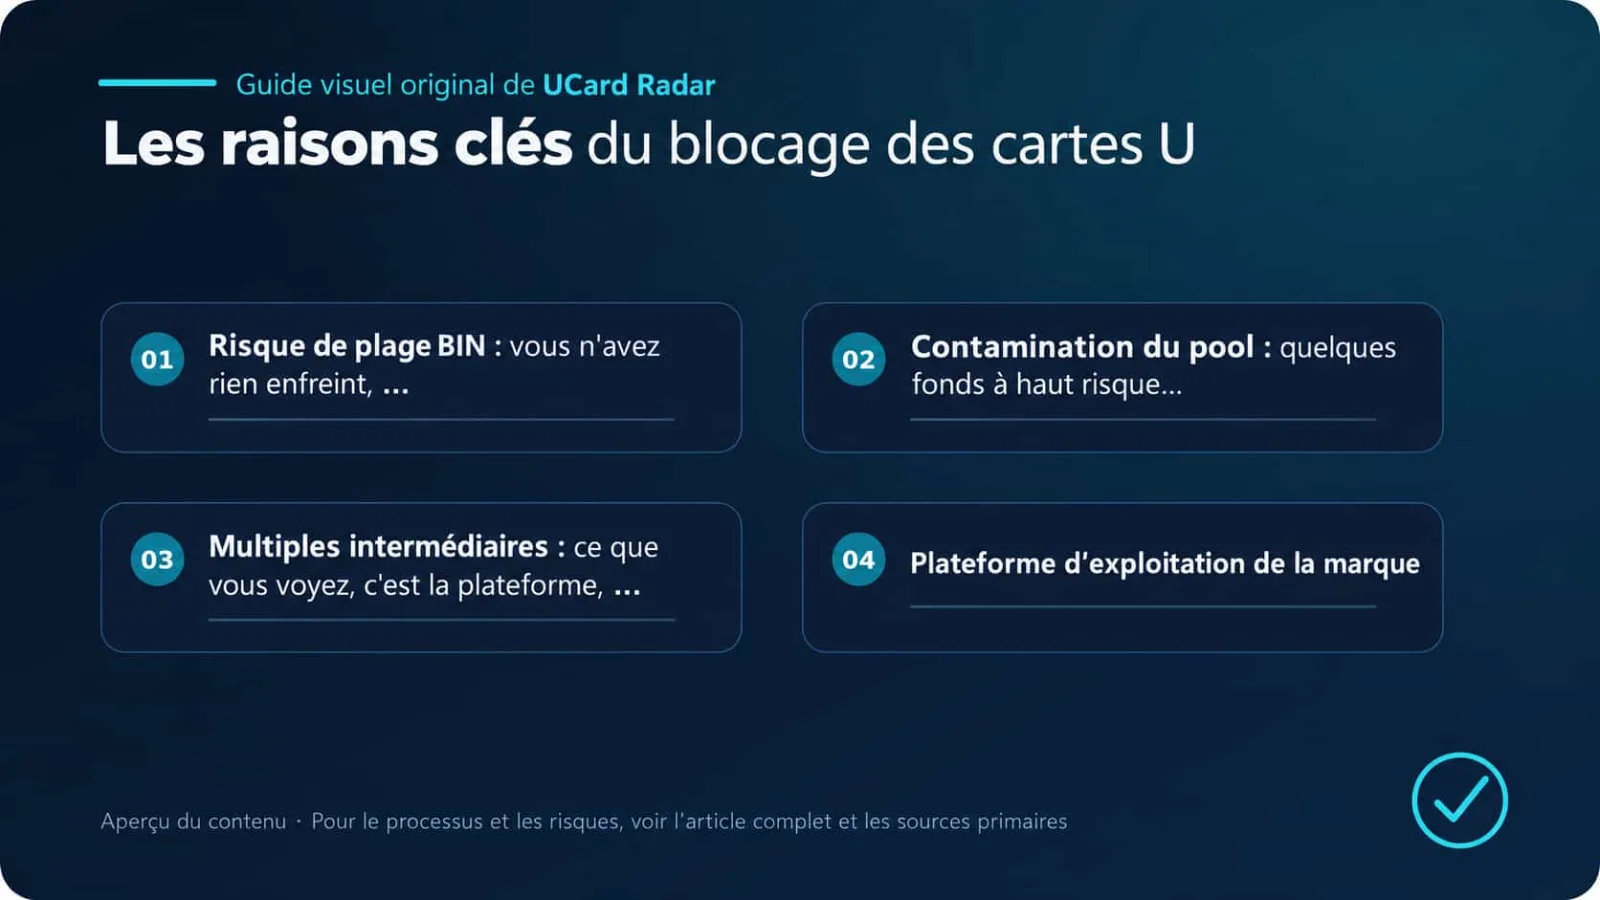
1. Risque lié au BIN : même sans enfreindre les règles, vous pouvez subir les conséquences du comportement d’autres utilisateurs
Les premiers chiffres d’une carte bancaire sont généralement appelés BIN, pour Bank Identification Number. Ils permettent d’identifier le réseau de cartes, l’établissement émetteur, la zone d’émission et le type de carte.
De nombreuses plateformes U Card ne disposent pas de leur propre capacité d’émission et ne peuvent pas établir directement avec une banque une infrastructure complète d’émission. Elles s’appuient donc souvent sur des prestataires CaaS, c’est-à-dire Card as a Service.
Un même prestataire CaaS peut fournir des cartes virtuelles ou physiques à plusieurs plateformes Web3 simultanément. Une situation très courante peut alors se produire :
En apparence, les cartes proviennent de marques différentes. En réalité, elles peuvent partager le même programme d’émission, la même plage de BIN, voire les mêmes systèmes de gestion du risque et de règlement.
Si un programme concentre des rétrofacturations abusives, des transactions avec des cartes volées, des fraudes, des inscriptions massives, des dépenses transfrontalières inhabituelles ou une forte utilisation auprès de commerçants à haut risque, le niveau de risque du programme entier peut être relevé.
Parmi les comportements susceptibles de déclencher des problèmes :
volume important de rétrofacturations abusives ou de faux litiges ;
utilisation de cartes volées, fraude et autorisations anormales ;
inscriptions et émissions massives ;
transactions transfrontalières à haute fréquence ;
impossibilité d’expliquer l’identité de l’utilisateur ou l’origine des fonds ;
paiements concentrés vers des comptes publicitaires ou des commerçants à haut risque ;
exploitation répétée de promotions d’ouverture de carte à des fins d’arbitrage ;
utilisation de cartes pour des escroqueries, jeux d’argent ou autres activités de zone grise.
À mesure que le risque s’accumule, l’émetteur peut d’abord restreindre certaines catégories de commerçants, certains pays ou certains types de transactions. Il peut ensuite suspendre l’émission de nouvelles cartes, désactiver les paiements dans certaines régions ou, dans les cas graves, mettre fin à tout le programme.
Et les utilisateurs concernés ne sont pas uniquement ceux qui ont enfreint les règles.
Vous n’avez peut-être jamais utilisé une carte volée ni effectué de rétrofacturation. Vous utilisez peut-être simplement la carte pour des abonnements logiciels ou des dépenses courantes. Pourtant, en partageant la même infrastructure sous-jacente, vous pouvez tout de même subir des refus de paiement, un gel de carte ou même l’impossibilité d’utiliser votre solde.
C’est aussi pourquoi certaines U Cards semblent cesser de fonctionner sans véritable période de transition.
Ce n’est pas forcément votre carte qui est tombée en panne isolément : l’ensemble du canal d’émission peut avoir été restreint, voire complètement coupé.
2. Contamination des fonds mutualisés : une faible proportion de fonds à haut risque peut geler toute une plateforme
Beaucoup d’utilisateurs pensent que les USDT qu’ils déposent seront convertis en dollars puis conservés séparément sur un compte bancaire leur appartenant.
Dans la pratique, ce n’est généralement pas le cas.
Un schéma plus courant est le suivant : l’utilisateur dépose des USDT, la plateforme effectue la conversion ou l’enregistrement comptable interne, puis utilise le compte prépayé, le compte de cantonnement ou le compte de règlement d’un partenaire pour fournir du solde utilisable sur la carte.
Les fonds de nombreux utilisateurs peuvent ainsi être regroupés dans un seul compte commun, ou dans un petit nombre de comptes, pour le règlement.
C’est là que le problème commence.
Imaginons une plateforme comptant 10 000 utilisateurs légitimes, mais dans laquelle arrivent certains fonds d’origine suspecte : stablecoins provenant d’adresses liées à des escroqueries, actifs volés, fonds issus de piratages, ou encore fonds associés à des adresses sanctionnées, à des mixers, à des jeux d’argent ou à des activités frauduleuses.
Même si ces fonds ne représentent qu’une petite part du total, leur simple entrée dans un circuit financier mutualisé peut suffire à placer l’ensemble du compte sous examen par une banque ou un établissement de paiement.
Le contrôle de lutte contre le blanchiment ne s’arrête pas à l’ouverture du compte. Une fois le compte actif, les institutions financières peuvent continuer à surveiller les flux de fonds, la fréquence des transactions, la localisation des utilisateurs, l’origine des fonds et les habitudes de dépense.
En cas d’anomalie, le partenaire peut demander à la plateforme des informations supplémentaires :
pièces d’identité des utilisateurs ;
justificatifs de provenance des fonds ;
historiques de transactions on-chain ;
description du modèle économique ;
répartition des commerçants et des utilisateurs ;
objet des transactions et documents de règlement.
Si le risque ne peut pas être expliqué de manière satisfaisante, la plateforme peut subir une suspension des dépôts, des restrictions de retrait, un gel des comptes de règlement, des retards de compensation, une révision complète de tous les utilisateurs, voire une rupture de la relation commerciale.
Ce type de contrôle est rarement annoncé à l’avance aux utilisateurs ordinaires. Il arrive même que la plateforme elle-même ne mesure la gravité de la situation qu’après la suspension du canal.
Pour l’utilisateur, le résultat est simple : la carte cesse soudainement de fonctionner et les retraits commencent à s’accumuler en file d’attente.
Publiquement, la plateforme peut parler de « maintenance du canal », de « mise à niveau bancaire » ou d’« anomalie système ». Ces explications ne sont pas nécessairement inventées. Mais derrière cette « maintenance » peuvent en réalité se cacher un examen du compte, un gel des fonds ou un fournisseur en amont qui s’apprête à mettre fin à la relation.
3. Intermédiaires multiples : la plateforme visible par l’utilisateur peut être séparée de l’émetteur réel par plusieurs niveaux
Lorsque l’utilisateur ouvre l’App, il voit le nom de la plateforme, son Logo, la page de la carte et l’accès au support.
Mais dans la chaîne d’émission réelle, cette plateforme peut n’être que la couche la plus proche de l’utilisateur final.
La structure derrière une U Card peut être la suivante :
Réseau de cartes
↓
Banque émettrice ou établissement agréé
↓
Prestataire CaaS
↓
Agrégateur de programme ou intermédiaire de canal
↓
Plateforme de marque destinée à l’utilisateur
↓
Utilisateur final
Plus la chaîne est longue, moins la plateforme finale maîtrise généralement l’infrastructure sous-jacente.
Certaines plateformes ne gèrent réellement que le marketing, l’interface de recharge, le tableau de bord utilisateur et le support. Elles peuvent ne pas être directement reliées à la banque émettrice et ne pas avoir accès à toutes les informations de risque ou de règlement.
Si le fournisseur en amont ferme le canal, la plateforme finale a souvent très peu de moyens de le rétablir elle-même.
Le support peut seulement relancer l’intermédiaire, qui contacte ensuite le prestataire CaaS, lequel doit à son tour obtenir confirmation de l’émetteur. Après plusieurs niveaux de transmission, l’utilisateur reçoit souvent une réponse générique sans information substantielle.
La multiplication des intermédiaires crée un autre problème : chaque niveau doit dégager une marge.
Les frais d’ouverture, de recharge, de conversion et de transaction payés par l’utilisateur doivent être répartis entre plusieurs acteurs :
le réseau de cartes prélève les frais liés au réseau et aux transactions ;
l’émetteur supporte les coûts de conformité, de compte et de financement ;
le prestataire CaaS facture l’infrastructure et les services d’émission ;
l’agrégateur ou l’intermédiaire prélève une marge sur le canal ;
la plateforme finale doit encore financer l’acquisition client, le support et l’exploitation.
Lorsque la croissance des utilisateurs est forte, ce modèle peut sembler fonctionner normalement. Les nouveaux clients, les frais d’ouverture et les frais de transaction peuvent temporairement couvrir les coûts de toutes les parties.
Dès que la croissance ralentit, les faiblesses deviennent visibles.
L’émetteur peut par exemple augmenter brutalement les exigences de réserve, les coûts de conformité peuvent grimper, les rétrofacturations peuvent se multiplier, le volume de transactions peut baisser ou le fournisseur en amont peut relever ses tarifs. Chacun de ces facteurs peut rapidement faire disparaître la marge de la plateforme finale.
Si la plateforme doit en plus financer des remboursements massifs, indemniser des rétrofacturations ou restituer les soldes des utilisateurs, la pression sur sa trésorerie devient encore plus forte.
Une plateforme relativement bien gérée arrêtera à l’avance l’émission de nouvelles cartes et les recharges, annoncera un calendrier de fermeture et organisera le remboursement des soldes.
À l’inverse, une plateforme faiblement gouvernée et sans séparation stricte des fonds peut multiplier les reports, limiter d’abord les retraits, fermer ensuite le support, puis disparaître.
4. Que peut réellement cacher une « maintenance du système » ?
Lorsqu’une plateforme U Card annonce une « maintenance du système », cela ne signifie pas forcément que des techniciens sont simplement en train de mettre à jour des serveurs.
Dans le secteur des paiements, le mot « maintenance » peut correspondre à des situations très différentes :
l’émetteur a temporairement désactivé l’autorisation des transactions ;
le compte prépayé ou de règlement de la plateforme a été gelé ;
le fournisseur en amont exige un nouvel examen de tous les utilisateurs ;
le BIN ou le programme de cartes existant a été résilié ;
la plateforme migre en urgence vers un nouveau canal d’émission ;
le fournisseur en amont exige des réserves ou fonds supplémentaires ;
la plateforme ne dispose pas de suffisamment de liquidités pour effectuer le règlement ;
la plateforme a déjà décidé de se retirer mais n’a pas encore annoncé son plan.
Une maintenance de courte durée ne signifie pas nécessairement que la plateforme rencontre un problème grave. Un système de paiement peut réellement suspendre certains services pour une mise à jour d’API, un changement d’émetteur ou un ajustement des contrôles de risque.
Le véritable signal d’alerte apparaît lorsque la maintenance n’a plus de périmètre clair et que la plateforme cesse de fournir des informations vérifiables.
Par exemple :
elle ne précise pas quelles fonctions sont affectées ;
elle ne donne aucune estimation du délai de rétablissement ;
la date de reprise est repoussée à plusieurs reprises ;
le support ne fait que copier des réponses standardisées ;
paiements, retraits et remboursements sont suspendus simultanément ;
la communauté commence à supprimer les retours des utilisateurs ou à limiter les prises de parole ;
les principaux responsables cessent d’apparaître publiquement ;
la carte ne fonctionne plus, mais la plateforme continue d’accepter des dépôts ;
les utilisateurs doivent payer à nouveau pour « débloquer » leur solde.
Lorsque plusieurs de ces signaux apparaissent ensemble, la question principale ne devrait plus être « Quand le service reviendra-t-il ? », mais « Est-il encore possible de récupérer les fonds ? ».
5. Pour savoir si une U Card est fiable, il ne suffit pas de regarder les frais d’ouverture et le cashback
Lorsqu’ils choisissent une U Card, la plupart des utilisateurs comparent d’abord :
le montant des frais d’ouverture ;
les frais de recharge ;
la compatibilité avec Apple Pay ou Google Wallet ;
la possibilité de payer ChatGPT ;
l’existence d’un cashback ;
l’accessibilité aux utilisateurs de Chine continentale.
Ces informations sont utiles, mais elles indiquent seulement si la carte est pratique. Elles ne permettent pas de savoir si la plateforme peut fonctionner durablement.
Les facteurs qui influencent réellement la stabilité sont souvent précisément ceux que les pages marketing mettent le moins en avant :
Quel établissement émet la carte ?
La banque émettrice sous-jacente est-elle divulguée ?
Quel BIN et quel programme de cartes sont utilisés ?
La plateforme dépend-elle d’un seul fournisseur en amont ?
Les fonds des utilisateurs sont-ils séparés des fonds d’exploitation de la plateforme ?
Comment la plateforme conserve-t-elle et règle-t-elle les actifs des utilisateurs ?
Quelle entité juridique signe le contrat de service avec l’utilisateur ?
De quelles licences ou inscriptions cette entité dispose-t-elle ?
En cas d’interruption du canal, qui est responsable du remboursement du solde ?
L’utilisateur peut-il exporter l’intégralité de ses transactions et remboursements ?
La plateforme a-t-elle déjà géré un remboursement massif ou une migration de programme de cartes ?
Une plateforme peut disposer d’une interface très soignée, d’une grande communauté et d’une forte présence marketing tout en n’étant qu’une couche de marque ajoutée au-dessus d’un canal tiers.
La durée de vie réelle d’une carte dépend moins de l’esthétique du front end que de la capacité de la plateforme à maîtriser ses relations d’émission, ses comptes de règlement et ses risques de conformité.
6. Comment un utilisateur ordinaire peut-il limiter ses pertes ?
Il est difficile pour un utilisateur ordinaire d’identifier toutes les relations qui se trouvent derrière une U Card.
De nombreuses plateformes ne publient pas l’intégralité de leur chaîne d’émission. Même lorsqu’elles le font, leurs partenaires peuvent changer à tout moment. Utiliser un certain émetteur aujourd’hui ne garantit pas que la même configuration sera encore en place quelques mois plus tard.
La stratégie la plus réaliste n’est donc pas de chercher une carte qui « n’aura jamais de problème », mais de limiter l’exposition de ses fonds sur une même plateforme.
1. Rechargez uniquement lorsque vous en avez besoin et ne laissez pas de fonds trop longtemps
Si vous prévoyez de dépenser une certaine somme, rechargez un montant proche de cette dépense.
N’immobilisez pas un solde largement supérieur à vos besoins à court terme uniquement pour économiser quelques frais de recharge. Payer un peu plus de frais est généralement plus facile à maîtriser que le risque de gel de la plateforme, d’interruption du canal ou de disparition du service.
2. Ne considérez pas une U Card comme un compte d’épargne
Une U Card est avant tout un outil de paiement, pas un dépôt bancaire.
Le fait qu’un solde soit affiché en dollars sur la plateforme ne signifie pas que vous possédez un compte bancaire individuel en dollars. Cela ne signifie pas non plus que les fonds sont nécessairement couverts par une assurance-dépôts ou un mécanisme de protection des fonds clients.
Tant que votre argent reste dans l’écosystème de la plateforme, vous êtes exposé non seulement au risque de change, mais aussi au risque de plateforme, au risque du fournisseur en amont et au risque lié aux comptes de règlement.
3. Faites un test avant une dépense importante
Avant d’acheter un produit coûteux, de réserver un hôtel ou un billet d’avion, ou de souscrire un abonnement de longue durée, vous pouvez effectuer d’abord une petite transaction pour vérifier que la carte est toujours correctement autorisée.
La réussite d’une petite transaction prouve uniquement que la carte fonctionnait à cet instant, pour cette catégorie de commerçant et pour ce montant. Elle ne garantit pas qu’un paiement plus important sera ensuite accepté.
4. Ne dépendez pas d’une seule carte
Il est préférable de conserver au moins deux moyens de paiement reposant sur des canaux différents.
Mais deux marques différentes ne signifient pas forcément deux infrastructures indépendantes. Elles peuvent utiliser le même prestataire CaaS, le même émetteur, voire le même BIN.
Une véritable solution de secours devrait, dans la mesure du possible, provenir d’un autre programme d’émission, d’une autre architecture de fonds ou d’un type de moyen de paiement complètement différent.
5. Sauvegardez régulièrement vos historiques de transactions
Les historiques de recharge, hash de transactions on-chain, numéros de commande, relevés de carte, annonces de la plateforme et conversations avec le support doivent être conservés régulièrement.
N’attendez pas que le site devienne inaccessible pour découvrir que tout l’historique n’était consultable que dans l’App.
En cas de litige, ces éléments peuvent devenir des preuves importantes pour déposer une réclamation, suivre les fonds ou établir le solde du compte.
6. Si la plateforme présente des anomalies, cessez immédiatement de recharger
Si les paiements par carte, les retraits et le support commencent à rencontrer des problèmes simultanément, arrêtez immédiatement tout nouveau dépôt.
Méfiez-vous particulièrement des plateformes qui demandent un nouveau paiement pour « débloquer le compte », « ajouter une garantie », « payer des taxes », « terminer une vérification avancée » ou « passer à une formule supérieure ».
Une vérification d’identité légitime peut nécessiter des documents supplémentaires, mais elle ne devrait pas exiger des transferts répétés de fonds comme condition préalable au rétablissement des retraits.
À propos de UCard Radar — notre objectif est d’aider les utilisateurs à anticiper les risques et à réduire leurs pertes.
Lorsqu’une U Card cesse soudainement de fonctionner, cela peut ressembler à un simple échec de paiement. En réalité, toute une chaîne d’approvisionnement peut avoir perdu sa stabilité au même moment.
Les utilisateurs à haut risque d’un même programme peuvent affecter les utilisateurs légitimes. Des actifs suspects entrant dans un compte de fonds mutualisés peuvent déclencher des contrôles anti-blanchiment. Et une structure reposant sur de multiples couches d’intermédiaires peut laisser la plateforme finale sans contrôle suffisant, sans marge suffisante et sans liquidités suffisantes pour gérer une crise.
L’essentiel, lorsqu’on utilise une U Card, n’est donc pas de croire qu’une plateforme est « totalement sûre », mais d’accepter à l’avance une réalité : n’importe quel canal de paiement peut être interrompu.
Une gestion des risques réellement efficace reste souvent très simple :
Rechargez uniquement selon vos besoins, réduisez le solde conservé, ne considérez pas une U Card comme une épargne et ne concentrez pas tous vos besoins de paiement sur un seul canal.
Il ne s’agit pas d’un jugement pessimiste envers une plateforme en particulier. C’est une méthode de protection pragmatique dans un marché où l’information reste opaque, les chaînes d’approvisionnement sont complexes et les règles de conformité évoluent constamment.
Pourquoi une U Card peut-elle cesser de fonctionner du jour au lendemain ? Le véritable risque se cache dans la chaîne d’émission
Hier encore, la carte fonctionnait normalement. Le lendemain, toutes les transactions se mettent soudainement à échouer.
Le service client se contente de répondre : « Maintenance du système ». Aucune explication, aucune date de rétablissement. Puis les retraits deviennent de plus en plus lents, le groupe officiel commence à limiter les messages et, finalement, le site ainsi que l’App deviennent inaccessibles.
Dans ce type de situation, beaucoup pensent immédiatement que la plateforme a disparu avec les fonds.
Cette conclusion peut parfois être correcte, mais elle ne raconte pas forcément toute l’histoire.
L’arrêt brutal d’une U Card peut impliquer le réseau de cartes, l’émetteur, le prestataire CaaS, les comptes de règlement, des contrôles de lutte contre le blanchiment d’argent, ainsi que plusieurs couches d’intermédiaires sous-traitants. L’utilisateur ne voit qu’une marque, une carte et une page de recharge. En réalité, le service repose sur une chaîne d’approvisionnement longue et potentiellement fragile.
Si un seul maillon cède, le résultat côté utilisateur est souvent le même : la carte ne fonctionne plus et le solde devient inaccessible.