
Après avoir transféré des USDT ou des USDC depuis un portefeuille de cryptomonnaies vers une plateforme de cartes de paiement, certains utilisateurs rencontrent une situation déroutante : l'explorateur de blockchain indique que la transaction a réussi, l'adresse de destination et le montant transféré semblent corrects, mais le solde disponible sur la carte crypto n'augmente pas.
Si ce dépôt devait servir à régler un abonnement arrivant à échéance ou à effectuer un achat en ligne, le retard de crédit peut directement compromettre le paiement.
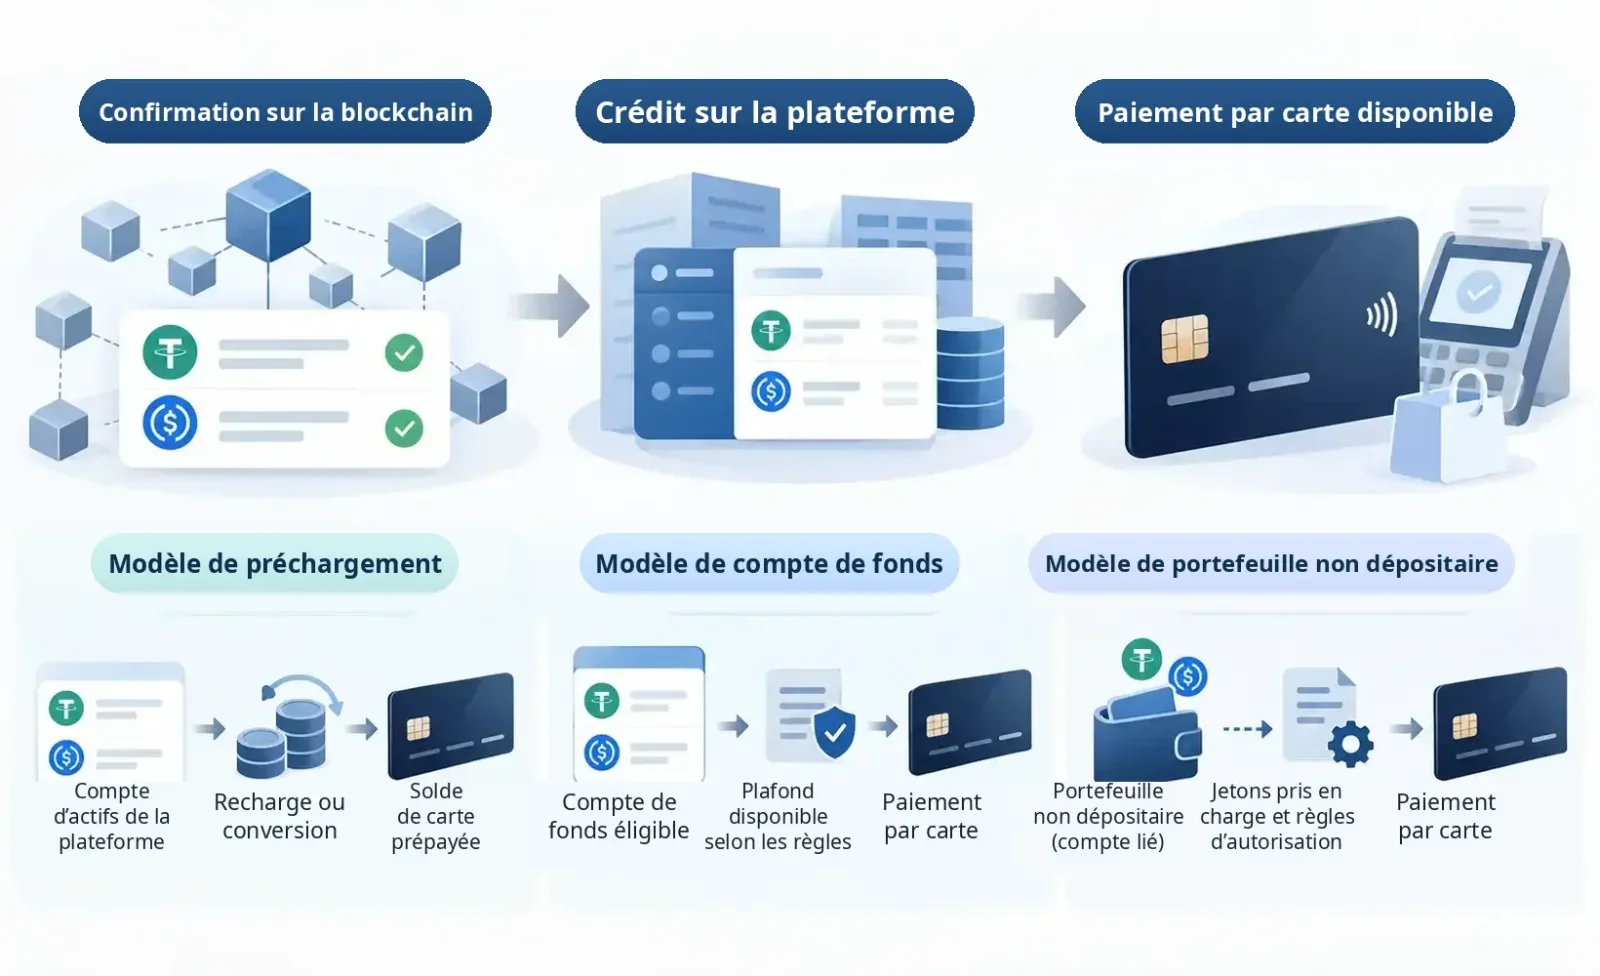
Pour comprendre ce qui se passe, il faut d'abord distinguer trois événements : la réussite d'une transaction sur la blockchain, le crédit des fonds sur le compte de la plateforme et leur mise à disposition pour les paiements par carte.
Lorsqu'un explorateur de blockchain affiche Transaction Success, cela signifie que la transaction a été exécutée avec succès sur le réseau concerné. Toutefois, dans le cas d'une interaction avec un contrat intelligent, une exécution réussie ne garantit pas que les USDT ou USDC attendus ont effectivement été transférés. Il faut également consulter les enregistrements Token Transfers ou les mouvements d'actifs correspondants sur le réseau. Les opérations d'autorisation telles qu'Approve ne doivent pas être confondues avec des transferts de tokens.
Même lorsque les tokens sont bien arrivés à l'adresse de destination, cela ne prouve pas que la plateforme a enregistré le dépôt dans sa comptabilité interne, ni que les actifs remplissent déjà les conditions nécessaires pour effectuer des paiements avec la carte.
Les cartes crypto reposent par ailleurs sur différents modèles de financement. Certains produits disposent d'un solde prépayé distinct. D'autres calculent la capacité de paiement à partir des actifs disponibles sur un compte de financement de la plateforme. D'autres encore utilisent des portefeuilles en auto-conservation et des autorisations accordées à des contrats intelligents pour permettre les paiements.
L'enquête doit donc commencer par une question précise : à quelle étape les fonds sont-ils bloqués ? Lors du transfert sur la blockchain, de l'enregistrement du dépôt sur la plateforme, d'un transfert entre comptes internes ou de la conversion et de l'autorisation des fonds destinés à la carte ?
Pourquoi une confirmation sur la blockchain ne signifie-t-elle pas que le dépôt a été crédité ?
Un dépôt de cryptomonnaies destiné à une carte de paiement implique généralement trois acteurs ou systèmes : l'expéditeur, le réseau blockchain et la plateforme destinataire.
Lorsque l'utilisateur demande un transfert depuis un portefeuille ou une plateforme d'échange, le service expéditeur crée et diffuse la transaction. Le réseau blockchain la valide ensuite, l'intègre à un bloc ou la confirme selon le mécanisme de consensus applicable.
Même lorsque le transfert des actifs a réussi sur la blockchain, la plateforme destinataire doit encore effectuer ses propres opérations : détecter la transaction, rattacher l'adresse de dépôt au compte de l'utilisateur, vérifier que l'actif et le réseau sont pris en charge, puis mettre à jour ses écritures internes conformément aux règles de dépôt.
Sur les plateformes proposant un service de conservation, le solde affiché dans l'application provient généralement des registres de comptes internes. La réussite d'une transaction visible dans un explorateur de blockchain ne signifie pas que ces registres ont déjà été actualisés.
Les questions fréquentes de Bybit sur les dépôts on-chain précisent, par exemple, que les exigences de confirmation varient selon les actifs et les blockchains. Les fonds ne peuvent être crédités qu'une fois atteint le nombre de confirmations imposé par la plateforme.
La documentation de Crypto.com sur les dépôts de cryptomonnaies non reçus distingue également la première confirmation sur la blockchain de l'achèvement du traitement du dépôt par la plateforme.
Une transaction peut donc avoir reçu plusieurs confirmations sur la blockchain sans satisfaire encore aux conditions nécessaires à son crédit sur la plateforme destinataire.
Dépôt non crédité : les vérifications à effectuer selon le statut
Statut actuel | Vérifications prioritaires | Étape suivante |
|---|---|---|
L'expéditeur affiche Completed, mais aucun TXID n'est disponible | Vérifier si le retrait a réellement été diffusé sur la blockchain ou s'il s'agit d'un transfert interne | Consulter l'ordre de retrait et, si nécessaire, contacter la plateforme expéditrice |
La transaction a réussi sur la blockchain, mais aucun dépôt n'apparaît sur la plateforme | Token Transfers, réseau, contrat du token, adresse et montant minimal de dépôt | Écarter les incompatibilités, puis transmettre le TXID à la plateforme destinataire |
Le dépôt apparaît avec le statut Pending | Nombre de confirmations, informations complémentaires demandées et état des contrôles de sécurité | Attendre les confirmations ou effectuer les vérifications demandées |
Le dépôt apparaît avec le statut Completed, mais le solde disponible de la carte n'augmente pas | Compte détenant les fonds, solde disponible, rechargement de la carte et autorisations de paiement | Effectuer les opérations internes nécessaires ou contacter l'assistance de la carte |
Les actifs ont été envoyés sur un réseau non pris en charge ou sous la forme d'un token incompatible | Réseau réellement utilisé, contrat du token et contrôle de l'adresse destinataire | Ne pas envoyer de fonds supplémentaires et consulter les procédures officielles de récupération |
Il n'existe pas de délai fixe entre ces différentes étapes qui s'appliquerait à tous les produits.
Si l'historique des dépôts de la plateforme indique déjà Completed, vérifier sans cesse la hauteur des blocs n'apportera guère d'informations supplémentaires. Il faut plutôt déterminer sur quel compte les fonds ont été crédités et comment la carte peut y accéder.
Si aucun dépôt correspondant n'apparaît sur la plateforme, l'analyse doit commencer par la transaction sur la blockchain : l'actif, le réseau, l'adresse destinataire et les conditions de dépôt.
Première étape : vérifier le hachage de transaction, pas seulement le statut « Terminé » de l'expéditeur
Lorsque les fonds n'arrivent pas, l'une des principales informations à obtenir est le hachage de transaction, appelé Transaction Hash ou TXID.
Le statut « Withdrawal Completed » affiché par la plateforme expéditrice signifie uniquement que sa procédure de retrait a atteint l'état correspondant. Il ne permet pas de conclure que la plateforme destinataire a crédité les fonds.
Pour les transferts effectivement réalisés sur une blockchain, il est possible de consulter l'explorateur du réseau concerné :
Ethereum : Etherscan
TRON : TRONSCAN
BNB Smart Chain : BscScan
Solana : Solana Explorer
Il faut utiliser un explorateur correspondant au réseau sur lequel la transaction a réellement été envoyée, et non choisir un outil simplement parce qu'il permet de rechercher la même cryptomonnaie.
Les principaux éléments à contrôler sont le statut de la transaction, les adresses d'envoi et de réception, le type d'actif, la quantité effectivement transférée et les confirmations obtenues.
Pour les transferts de tokens ERC-20 et similaires, il faut également consulter les enregistrements Token Transfers et l'adresse du contrat du token.
Par exemple, une opération Approve peut être enregistrée avec succès sur la blockchain alors qu'elle se limite généralement à autoriser un contrat intelligent à utiliser certains tokens. Elle ne constitue pas en elle-même un transfert d'actifs.
Si la transaction fait intervenir un pont interchaînes, un contrat d'échange ou un autre mécanisme complexe, il faut aussi vérifier que les actifs finaux sont effectivement parvenus à l'adresse destinataire sur le réseau prévu.
Que faire si la transaction n'a pas réellement été envoyée sur la blockchain ?
Si l'expéditeur affiche toujours Processing, Under Review ou un statut similaire et ne peut fournir aucun hachage de transaction valide, il est possible que les fonds n'aient pas encore été transmis à la blockchain.
Dans ce cas, il faut d'abord contacter la plateforme expéditrice.
Lors d'un retrait depuis une plateforme d'échange centralisée, les contrôles de sécurité internes, le traitement du retrait et les confirmations sur la blockchain constituent des étapes distinctes. Il ne faut pas les confondre.
Autre possibilité : deux utilisateurs d'une même plateforme peuvent transférer des fonds au moyen d'un transfert interne (Internal Transfer). Dans ce cas, les soldes sont déplacés dans les registres comptables de la plateforme, sans nécessairement donner lieu à une transaction diffusée sur la blockchain.
Le guide de Bybit consacré aux statuts des dépôts et retraits précise que les transferts internes peuvent ne pas disposer de TXID, puisque les fonds n'ont pas circulé sur la blockchain.
Ces opérations doivent être vérifiées à l'aide du numéro d'ordre et des relevés de compte de la plateforme, plutôt qu'en recherchant un hachage on-chain inexistant.
Deuxième étape : vérifier que le réseau d'envoi est pris en charge par la plateforme destinataire
Les USDT et les USDC peuvent circuler sur plusieurs réseaux blockchain.
Les USDT, par exemple, peuvent être transférés sur Ethereum, TRON et d'autres réseaux. Les USDC existent également sous différentes formes d'émission ou de circulation sur plusieurs blockchains.
Mais le fait que deux actifs portent le même nom ne signifie pas qu'ils peuvent être envoyés indifféremment depuis plusieurs réseaux vers une même adresse de dépôt.
Si la plateforme fournit une adresse de dépôt USDT-TRC20, l'utilisateur doit respecter les instructions qu'elle impose pour les transferts sur le réseau TRON.
Si l'expéditeur sélectionne un réseau non pris en charge, la transaction peut réussir sur la blockchain sans que la plateforme destinataire soit capable de la détecter ou de la créditer automatiquement.
Les instructions officielles de dépôt de RedotPay exigent expressément que l'actif et le réseau choisis par l'expéditeur correspondent à ceux acceptés par le destinataire. L'utilisation d'actifs ou de réseaux incompatibles peut empêcher le crédit automatique des fonds.
Certains réseaux ou services de dépôt demandent également un identifiant supplémentaire, tel qu'un Memo, un Tag ou un Comment. Lorsque la plateforme destinataire exige explicitement ce champ, il faut en vérifier l'exactitude. Même si l'adresse de destination est correcte, l'absence ou l'erreur de cet identifiant peut empêcher l'attribution automatique du dépôt au compte utilisateur. Cette situation concerne uniquement les méthodes de dépôt nécessitant ces identifiants. Elle ne signifie pas que les transferts habituels d'USDT ou d'USDC sur des réseaux comme Ethereum ou TRON exigent généralement un Memo ou un Tag.
L'apparence d'une adresse de portefeuille ne permet pas non plus d'identifier à elle seule le réseau.
Les réseaux compatibles avec l'EVM, notamment Ethereum, Base, Arbitrum et BNB Smart Chain, peuvent utiliser des adresses 0x d'apparence identique. Ils restent néanmoins distincts. Une même chaîne de caractères ne permet pas de déplacer automatiquement des actifs d'une blockchain à une autre.
Même lorsque les adresses destinataires semblent strictement identiques, il faut vérifier que la plateforme accepte le token concerné sur le réseau utilisé.
Le nom du token est correct : il reste à vérifier son adresse de contrat
Sur certaines blockchains, des tiers peuvent émettre des tokens portant les mêmes noms ou symboles que les principaux stablecoins.
Le fait qu'un explorateur affiche « USDT » ou « USDC » ne garantit pas que l'actif soit accepté par la plateforme destinataire.
Sur les réseaux EVM en particulier, il convient de vérifier l'adresse réelle du contrat du token et de la comparer aux informations publiées par l'émetteur de l'actif et la plateforme destinataire.
Si une plateforme n'accepte qu'une version officiellement émise et que l'utilisateur dépose une autre version encapsulée, un actif représenté au moyen d'un pont interchaînes ou un faux token, le système peut ne pas être en mesure de créditer correctement les fonds.
Lorsqu'une incompatibilité d'actif ou de réseau est constatée, il ne faut pas envoyer de fonds supplémentaires à la même adresse pour effectuer un test. Il convient d'abord d'identifier le contrat du token, le réseau concerné et l'adresse destinataire, puis de consulter les canaux officiels pour savoir si une récupération est envisageable.
Troisième étape : vérifier si le montant est inférieur au dépôt minimal requis
Même lorsque le réseau et l'adresse destinataire sont parfaitement corrects, le montant transféré peut déterminer si les fonds seront crédités automatiquement.
Certaines plateformes de cartes crypto fixent des montants minimaux de dépôt (Minimum Deposit) selon les actifs et les blockchains. Les transferts inférieurs au seuil prévu peuvent ne pas être crédités automatiquement.
Dans sa documentation sur les dépôts non reçus, publiée le 28 juillet 2026, RedotPay utilise l'exemple des USDT-TRC20 et indique un dépôt minimal de 1 USDT pour cet actif sur le réseau correspondant.
Il s'agit d'une exigence propre à un produit, à un actif et à un réseau dans le cadre d'une politique donnée. Elle ne constitue pas un seuil universel applicable à tous les dépôts d'USDT ou d'USDC. Les règles officielles en vigueur au moment du dépôt font référence.
Les règles de dépôt on-chain de Bybit indiquent également que les transferts inférieurs au minimum requis peuvent ne pas être crédités ni remboursés.
Au-delà du montant saisi lors de l'envoi, il faut vérifier combien de tokens l'adresse destinataire a réellement reçus.
Si le service d'envoi prélève des frais pendant le traitement, la quantité parvenant à l'adresse de destination peut être inférieure à celle initialement indiquée par l'utilisateur.
Cela ne signifie toutefois pas que tous les frais de réseau sont déduits du montant principal transféré en stablecoins.
Par exemple, lors d'un transfert de tokens ERC-20 sur Ethereum, les frais de gas sont généralement payés séparément en ETH par le compte expéditeur. Ils ne réduisent donc pas directement la quantité d'USDT ou d'USDC transférée.
L'affichage de frais par le service expéditeur ne signifie pas nécessairement que le destinataire a reçu moins de stablecoins.
Il faut se référer à la quantité effectivement enregistrée dans les mouvements de tokens sur la blockchain, puis la comparer au montant minimal exigé par la plateforme destinataire.
Un dépôt de faible montant n'a pas été crédité : peut-on effectuer un second versement ?
Certaines plateformes autorisent les dépôts complémentaires, mais les règles ne sont pas uniformes.
La documentation de RedotPay sur les cryptomonnaies, réseaux et montants minimaux acceptés explique qu'un dépôt inférieur au minimum peut être combiné avec un dépôt supplémentaire du même actif sur le même réseau, sous réserve de respecter les conditions applicables aux versements complémentaires.
D'autres plateformes peuvent ne pas proposer ce mécanisme. Certaines précisent explicitement que les transferts inférieurs au montant minimal ne peuvent pas être récupérés automatiquement.
Tant que la politique officielle n'a pas été vérifiée, il est déconseillé d'envoyer de nouveaux fonds uniquement pour atteindre le seuil minimal. Si le réseau ou le token initialement utilisé n'est pas pris en charge, un transfert supplémentaire ne fera qu'accroître les pertes potentielles.
Quatrième étape : la plateforme a reçu les fonds. Pourquoi le solde de la carte reste-t-il à zéro ?
C'est l'une des étapes les plus susceptibles d'être mal interprétées lors du financement d'une carte crypto.
Certains produits gèrent séparément le compte de cryptoactifs et le compte de carte prépayée. Même lorsque les actifs sont arrivés, l'utilisateur doit encore recharger sa carte ou effectuer une conversion.
D'autres produits ne disposent pas d'un portefeuille propre à la carte. Ils calculent directement la capacité de paiement à partir des actifs disponibles dans certains comptes de la plateforme.
Il existe également des cartes connectées à des portefeuilles qui nécessitent des autorisations spécifiques de dépense des tokens, selon la source de financement.
Ces trois modèles exigent des vérifications différentes.
Crypto.com : le compte de cryptoactifs et le solde de la carte prépayée sont gérés séparément
Prenons l'exemple de la Crypto.com Prepaid Visa Card proposée aux États-Unis. Son guide officiel de rechargement décrit la procédure permettant d'alimenter la carte prépayée à partir des actifs détenus dans le Token Wallet.
L'utilisateur doit accéder à la rubrique Card, sélectionner Add Funds, puis choisir Crypto et le cryptoactif concerné, saisir le montant et confirmer l'opération. Les actifs effectivement utilisables pour le rechargement sont ceux affichés dans l'application.
Autrement dit, recevoir des actifs dans le Token Wallet de Crypto.com ne signifie pas que la carte prépayée a été rechargée.
Supposons qu'un utilisateur transfère des USDC vers l'application Crypto.com et que son compte de cryptoactifs affiche bien leur réception. S'il n'a pas encore effectué le rechargement de la carte prépayée, le solde de celle-ci peut rester inchangé.
Dans cette situation, attendre de nouvelles confirmations sur la blockchain ne sert à rien.
Il faut plutôt vérifier si l'opération de rechargement a été soumise et si les actifs ont été convertis puis crédités sur le compte de la carte conformément aux règles applicables.
Crypto.com propose également une fonction de rechargement automatique (Auto Top-Up), qui permet d'alimenter la carte prépayée à partir de cryptoactifs éligibles selon des conditions prédéfinies. Cette fonction dépend toutefois des règles du produit et des paramètres choisis par l'utilisateur. Il ne faut pas supposer que tous les titulaires l'ont activée.
Bybit Card : la carte ne dispose pas nécessairement d'un solde de portefeuille distinct
Bybit Card repose sur une structure de financement différente.
Ses questions fréquentes officielles expliquent que Bybit Card ne possède pas de solde de portefeuille propre à la carte. Les fonds utilisés pour les paiements proviennent du Funding Account (compte de financement) et des soldes éligibles du produit Flexible Easy Earn (produit de placement flexible).
Dans les programmes Bybit Card auxquels ce modèle s'applique, l'utilisateur n'a donc pas besoin de transférer à nouveau ses USDT ou USDC vers un Card Wallet indépendant. Les paiements peuvent être financés depuis le Funding Account. Les actifs éligibles détenus dans Flexible Easy Earn peuvent également servir de source de financement, conformément aux paramètres et règles applicables.
En revanche, si les actifs déposés sont crédités sur le Unified Trading Account (compte de trading unifié) plutôt que sur une source de financement accessible à la carte, le total des actifs détenus sur la plateforme peut augmenter sans que la capacité de paiement de la carte évolue dans les mêmes proportions.
Les questions fréquentes de Bybit sur les dépôts confirment que les utilisateurs peuvent modifier le compte destinataire par défaut de leurs dépôts. Les fonds peuvent être crédités sur le Funding Account, le Unified Trading Account ou le Earn Account.
Si les actifs restent dans le Unified Trading Account, il faut généralement transférer les fonds éligibles vers le Funding Account, conformément aux règles de la plateforme, avant de pouvoir les utiliser pour les paiements du programme de carte concerné. Les questions fréquentes de Bybit sur les transactions par carte recommandent également ce transfert lorsque le Spending Power est insuffisant.
Il est par ailleurs essentiel de distinguer le solde total du compte (Total Balance) du solde disponible (Available Balance). Certains actifs peuvent être immobilisés par des ordres de trading ou des exigences de marge, soumis à des restrictions de transfert ou non éligibles dans le cadre du programme de carte utilisé.
Le guide de Bybit sur les informations relatives à la carte et aux dépenses définit le Spending Power comme le montant estimé disponible pour les paiements. Son calcul tient compte des fonds en monnaie fiduciaire disponibles et des cryptoactifs sélectionnés pour les paiements dans le Funding Account, des soldes éligibles de Flexible Savings et, le cas échéant, des récompenses en monnaie fiduciaire, après conversion aux taux de change applicables.
Le Spending Power ne correspond donc ni au Total Balance de la plateforme ni nécessairement à l'Available Balance affiché dans un compte particulier.
Par exemple, le fait qu'une plateforme d'échange affiche 500 USDT sur sa page d'accueil ne signifie pas que Bybit Card permet immédiatement de dépenser l'intégralité de ces 500 USDT. Le montant réellement disponible dépend également du compte détenant les actifs, de leur disponibilité, des devises sélectionnées pour le paiement, des taux de conversion et des limites de transaction de la carte.
Bybit Card propose différents produits, types de cartes et programmes selon les régions. Les sources de financement et les règles applicables doivent être vérifiées dans la documentation officielle correspondant à la carte effectivement détenue par l'utilisateur.
Cartes associées à des portefeuilles en auto-conservation : détenir des actifs ne signifie pas autoriser leur utilisation
Certaines cartes crypto fonctionnent au moyen de portefeuilles connectés.
Plutôt que de transférer préalablement tous leurs cryptoactifs vers un compte de carte conservé par un prestataire, les titulaires peuvent les garder dans un compte en auto-conservation répondant aux exigences du produit et autoriser les paiements au moyen du mécanisme prévu.
MetaMask Card est un exemple de ce modèle, même si elle propose plusieurs modes de financement des paiements.
Pour un portefeuille MetaMask classique en auto-conservation, la documentation officielle sur le financement de la carte demande à l'utilisateur d'activer les autorisations de dépense pour les tokens qu'il souhaite utiliser et de définir un Spending Limit (plafond de dépense). Il peut autoriser la carte à accéder aux actifs disponibles d'un token donné ou fixer une limite précise.
Les fonds restent dans le portefeuille jusqu'au paiement effectif. Dans ce modèle, même si les USDT ou USDC sont déjà présents, la carte peut ne pas pouvoir les utiliser parce que le token n'a pas été activé, que l'autorisation de dépense est insuffisante ou que le réseau ou l'actif ne satisfait pas aux exigences du produit.
MetaMask Card permet également de financer des paiements au moyen d'un Money Account. Selon la documentation officielle du Money Account et le guide de gestion de la carte, les utilisateurs éligibles peuvent associer un Money Account à MetaMask Card dans MetaMask Mobile et payer directement à partir du solde en mUSD de ce compte.
Le Money Account constitue une autre forme de compte en auto-conservation proposée par MetaMask et utilise le mUSD sur le réseau Monad. Une fois associé à la carte, il peut devenir sa principale source de financement. Le système configure les autorisations de dépense conformément aux règles applicables, tandis que l'utilisateur peut gérer ses plafonds. Ce fonctionnement diffère de l'activation individuelle des tokens et de la configuration des autorisations dans un portefeuille classique.
Par conséquent, si des USDT ou USDC ont été déposés dans un portefeuille MetaMask classique alors que la carte est associée à un Money Account et utilise les fonds de celui-ci, il ne faut pas supposer que ces tokens deviendront automatiquement disponibles dans le Money Account. Il convient de vérifier la source de financement associée à la carte, les actifs disponibles dans le Money Account ainsi que les paramètres actuels de sélection des comptes et d'autorisation.
La disponibilité et le fonctionnement de ces fonctions peuvent varier selon les régions et les versions du produit.
Quel que soit le type de compte utilisé, MetaMask Card ne doit pas être assimilée à une simple carte prépayée traditionnelle. L'enquête doit porter sur le compte détenant réellement les actifs, les réseaux et tokens pris en charge ainsi que les fonds et plafonds d'autorisation auxquels la carte peut accéder.
Que faut-il encore vérifier lorsque la plateforme affiche Completed ?
Lorsqu'un dépôt porte le statut Completed, cela signifie généralement que la plateforme a terminé son enregistrement selon sa propre définition de ce statut.
Il faut alors identifier le compte sur lequel les fonds ont été crédités : Token Wallet, Funding Account, Unified Trading Account ou tout autre compte éligible au financement des paiements par carte.
Il convient également de vérifier si les actifs sont disponibles, s'ils font l'objet de restrictions liées à des ordres de trading, des exigences de marge ou d'autres règles, et si le programme de carte nécessite un rechargement, une conversion, un transfert interne ou une autorisation de dépense supplémentaire.
Si toutes ces conditions sont remplies mais que la capacité de paiement de la carte reste inchangée, il faut contacter son prestataire afin de vérifier les modalités d'accès aux fonds et de calcul du solde, plutôt que de continuer à examiner une transaction on-chain déjà terminée.
Adresse, réseau et montant corrects : pourquoi la plateforme n'a-t-elle toujours pas crédité le dépôt ?
Si la transaction a atteint le nombre de confirmations exigé par la plateforme destinataire et que l'actif, le réseau, l'adresse et le montant respectent toutes les conditions, mais que le dépôt n'est toujours pas crédité, le problème peut provenir de sa détection interne, de son attribution au bon compte ou d'un contrôle de conformité ultérieur.
Ces situations nécessitent généralement une investigation supplémentaire de la plateforme destinataire.
La plateforme n'a pas encore identifié la transaction de dépôt
Certaines plateformes utilisent des systèmes distincts pour surveiller les dépôts, détecter les transactions et tenir leur comptabilité interne.
La réussite d'une transaction sur la blockchain ne signifie pas nécessairement que les systèmes internes de la plateforme l'ont déjà détectée.
Si aucune opération correspondante n'apparaît dans l'historique des dépôts, l'utilisateur peut transmettre le hachage de transaction à l'assistance officielle et demander si le système de surveillance a identifié le transfert et si l'adresse destinataire est correctement associée à son compte.
Toutefois, l'absence temporaire de crédit ne suffit pas à établir l'existence d'une défaillance technique. Il faut encore écarter les problèmes liés à des actifs, réseaux ou méthodes de transfert non pris en charge.
La méthode de transfert utilisée ne respecte pas les exigences de la plateforme
Sur certains réseaux, les utilisateurs peuvent transférer des actifs au moyen de portefeuilles fondés sur des contrats intelligents, de contrats de paiements groupés ou de services tiers.
Ces transactions peuvent être parfaitement valides sur la blockchain sans satisfaire aux règles de détection automatique des dépôts de la plateforme destinataire.
La documentation de Bybit sur les dépôts on-chain précise que certains dépôts effectués par l'intermédiaire de contrats intelligents ne font pas partie des méthodes automatiquement prises en charge et que des règles particulières s'appliquent à certains actifs.
Même lorsque l'actif, le réseau et l'adresse destinataire sont corrects, il faut donc confirmer que la méthode de transfert employée est acceptée par la plateforme.
Des informations complémentaires sont nécessaires pour les contrôles de conformité
Dans certaines juridictions, les prestataires de services sur cryptoactifs sont soumis à la Travel Rule (règle de transfert d'informations) et à d'autres obligations de lutte contre le blanchiment de capitaux.
Lorsque ces règles s'appliquent, les prestataires peuvent devoir recueillir des informations concernant l'expéditeur, le bénéficiaire ou d'autres données réglementaires avant de terminer le traitement.
Les orientations de Crypto.com sur les dépôts non reçus expliquent que certains dépôts nécessitent des informations supplémentaires dans les juridictions soumises aux exigences concernées, notamment au Royaume-Uni et à Singapour.
La documentation de RedotPay relative aux problèmes de dépôt indique également que les dépôts provenant d'adresses faisant l'objet de restrictions ou considérées comme présentant un risque élevé peuvent être temporairement retenus pour un contrôle de sécurité.
Une demande de justificatifs d'identité ou d'informations sur l'origine des fonds ne signifie pas qu'une infraction a été constatée chez l'utilisateur. Inversement, invoquer un contrôle de sécurité pour justifier un retard ne dispense pas la plateforme de préciser l'état de l'examen et la procédure de traitement applicable.
Si un dépôt est bloqué dans le cadre d'un contrôle de conformité, il faut utiliser les canaux officiels pour connaître les documents requis, l'avancement du contrôle et les étapes suivantes.
Ne communiquez pas de documents d'identité, d'identifiants de compte ou d'autres informations sensibles à des inconnus sur Telegram, WhatsApp ou des services similaires qui prétendent pouvoir « lever les restrictions de risque ».
Peut-on récupérer des fonds envoyés sur le mauvais réseau ou sous la forme d'un token non pris en charge ?
Il s'agit de l'une des catégories de problèmes de dépôt présentant les risques les plus élevés.
Lorsqu'une transaction est terminée et a atteint le niveau de finalité correspondant sur la blockchain, l'expéditeur ne peut généralement plus l'annuler unilatéralement.
La possibilité de récupérer un dépôt erroné dépend principalement du contrôle exercé sur l'adresse destinataire, des capacités techniques de la plateforme à gérer le réseau et l'actif concernés, ainsi que de l'existence d'une procédure officielle de récupération applicable à la transaction.
Les orientations de RedotPay sur les dépôts effectués avec le mauvais actif ou réseau indiquent explicitement que ces dépôts ne sont pas crédités automatiquement.
La plateforme propose une procédure officielle de demande de récupération pour certains dépôts erronés remplissant des conditions précises. Toutefois, la récupération n'est pas garantie et des frais de traitement peuvent être facturés.
La documentation de Crypto.com sur les dépôts non reçus indique également que, lorsqu'un token non pris en charge a été envoyé, l'utilisateur peut contacter l'assistance officielle pour se renseigner sur une éventuelle récupération manuelle. Tous les actifs ne peuvent cependant pas être récupérés.
Si les actifs arrivent à une adresse que la plateforme destinataire ne contrôle pas, celle-ci ne peut généralement pas les récupérer au moyen de ses systèmes comptables internes.
Même si elle contrôle l'adresse, la plateforme peut ne pas disposer des moyens nécessaires pour détecter automatiquement ou récupérer manuellement des actifs envoyés sur des réseaux ou sous la forme de tokens qu'elle ne prend pas en charge.
Une transaction réussie sur la blockchain sans crédit sur la plateforme ne signifie pas nécessairement que les actifs sont définitivement perdus. Cela ne garantit pas non plus leur récupération. Même lorsqu'une procédure existe, il faut tenir compte de ses coûts, de sa faisabilité technique et des critères d'éligibilité imposés par la plateforme.
Ne tentez pas de récupérer les fonds en multipliant les transferts
Lorsqu'un premier dépôt n'apparaît pas, certains utilisateurs envoient une nouvelle petite somme ou changent de réseau tout en conservant la même adresse, dans l'espoir de déclencher le crédit automatique.
Mais des transferts répétés ne résolvent pas les problèmes de réseaux ou de tokens non pris en charge, ni ceux d'adresses incorrectes. Ils risquent au contraire d'aggraver les pertes.
Un nouvel envoi ne doit être envisagé que si la plateforme autorise explicitement le regroupement de dépôts complémentaires et si cette règle s'applique à l'actif, au réseau et au statut du dépôt concerné.
Les USDT ou USDC ont été crédités : pourquoi le montant du solde est-il différent ?
Si la plateforme a crédité le dépôt mais que le montant affiché diffère de celui attendu, il faut d'abord vérifier si les deux chiffres sont exprimés dans la même unité.
La quantité de tokens USDT ou USDC et le solde en dollars affiché sur un compte de carte libellé en monnaie fiduciaire peuvent résulter de différentes étapes de valorisation ou de conversion.
Supposons qu'un utilisateur envoie 100 USDC sur un réseau pris en charge. Les données de la blockchain confirment que l'adresse destinataire a reçu 100 USDC et le compte de cryptoactifs de la plateforme enregistre également 100 USDC.
Si la carte utilise un solde prépayé distinct libellé en dollars américains, l'utilisateur peut ensuite devoir convertir ces USDC en dollars au taux effectivement proposé.
Le solde final de la carte dépendra du taux de conversion, des frais et des règles du produit. Le dépôt de 100 USDC ne garantit pas d'obtenir exactement 100 dollars de solde utilisable à tout moment.
Les USDT et les USDC sont par ailleurs deux actifs différents. La plateforme peut leur appliquer des réseaux pris en charge, des modalités de conversion ou des restrictions d'utilisation distincts.
Pour analyser un écart de montant, deux comparaisons sont prioritaires :
La quantité transférée sur la blockchain correspond-elle à la quantité créditée par la plateforme ? En cas de différence, il faut vérifier si le service expéditeur a prélevé des frais, si la plateforme facture le dépôt et quelles autres règles de traitement ont été communiquées. La question de savoir si les frais de réseau sont déduits du montant principal en stablecoins dépend également de la méthode de transfert effectivement utilisée.
La quantité d'actifs détenue sur la plateforme correspond-elle au solde de la carte en monnaie fiduciaire ? Si la quantité de tokens est identique mais que le solde converti diffère, il faut examiner les opérations de conversion réellement effectuées, le taux de change appliqué et les frais correspondants.
Cette situation est différente de celle d'un dépôt jamais crédité. Dans le premier cas, l'analyse porte sur les quantités d'actifs, la conversion et la valorisation du solde. Dans le second, il faut déterminer si la plateforme a terminé son processus de crédit interne.
Combien de temps faut-il attendre avant de considérer un dépôt comme anormalement retardé ?
Il n'existe aucun délai universel de crédit des dépôts pour les cartes crypto.
Les mécanismes de consensus, la vitesse de confirmation des transactions et le nombre de confirmations exigé par les plateformes varient d'une blockchain à l'autre. Même lorsque le seuil de confirmation est atteint, un traitement interne supplémentaire peut être nécessaire.
Dans ses orientations sur les délais de réception des dépôts, RedotPay indique que la plupart des dépôts de cryptomonnaies sont traités en 1 à 15 minutes, tout en précisant que la congestion du réseau peut provoquer des retards.
Cette fourchette correspond au délai de traitement habituel annoncé pour ce produit. Elle ne permet pas de juger directement si un dépôt sur une autre plateforme est anormalement retardé.
Pour déterminer s'il faut contacter l'assistance, il convient de tenir compte du nombre de confirmations exigé par la plateforme, de son délai de traitement estimé et du statut actuel de la transaction.
Si la transaction n'a pas encore atteint le nombre de confirmations requis, il faut d'abord en suivre la progression sur la blockchain.
Si le seuil est atteint mais qu'aucun dépôt n'apparaît dans l'historique, il convient de vérifier le réseau, l'actif, l'adresse et le montant minimal. Après avoir écarté ces causes, une demande d'investigation peut être transmise à la plateforme destinataire.
Si la plateforme indique explicitement qu'un contrôle de sécurité ou de conformité est en cours, la situation doit être traitée par les canaux officiels. Il ne faut pas essayer de contourner les restrictions au moyen de transferts répétés.
Si la plateforme a déjà crédité les actifs mais que la capacité de paiement de la carte reste insuffisante, il faut examiner le compte de financement, la conversion des actifs et les autorisations de dépense, plutôt que d'attendre de nouvelles confirmations sur la blockchain.
Quelles informations préparer avant de contacter l'assistance ?
Lorsqu'une transaction sur la blockchain a réussi et que l'actif, le réseau et les conditions de dépôt respectent les exigences, mais que le solde attendu n'apparaît toujours pas, il convient de contacter l'assistance officielle de la plateforme destinataire.
Fournir des informations complètes et précises sur l'opération peut éviter de multiples demandes de justificatifs supplémentaires.
Information à vérifier | Éléments à fournir |
|---|---|
Hachage de transaction | TXID / Transaction Hash |
Réseau blockchain | Réseau réellement utilisé pour le transfert |
Nom de l'actif | USDT, USDC et, si nécessaire, adresse du contrat du token |
Adresse d'envoi | Adresse réelle d'origine des actifs sur la blockchain |
Adresse de réception | Adresse de dépôt fournie par la plateforme |
Identifiant complémentaire | Memo, Tag ou Comment lorsque la plateforme l'exige |
Montant effectivement transféré | Quantité indiquée dans les mouvements d'actifs sur la blockchain |
Date et heure d'envoi | Date, heure et fuseau horaire correspondant |
Statut du dépôt sur la plateforme | Pending, Completed ou absence d'enregistrement |
Compte détenant les fonds | Compte concerné, tel que Funding, Token Wallet, Money Account ou Card Balance |
Pièces complémentaires | Captures d'écran des ordres de retrait, pages de dépôt et messages d'erreur, avec les données sensibles masquées |
Lorsque vous exposez le problème à l'assistance, le plus utile est de préciser l'étape à laquelle la transaction semble bloquée.
Si le transfert a réussi sur la blockchain mais qu'aucun dépôt n'est enregistré sur la plateforme, vous pouvez utiliser la formulation suivante :
Ce transfert d'USDT/USDC a été effectué sur la blockchain concernée. Son hachage de transaction est [TXID]. Les données on-chain montrent que les actifs sont arrivés à l'adresse de dépôt fournie par votre plateforme, mais mon compte n'a toujours pas été crédité. Merci de vérifier si votre système de dépôts a détecté la transaction et si des exigences de confirmation, des restrictions liées à l'actif, un problème d'attribution au compte ou un contrôle de conformité empêchent son crédit.
Si les actifs ont déjà été reçus sur le compte de la plateforme mais que la carte ne peut pas les utiliser, la demande doit porter sur son mécanisme de financement :
Mon compte de cryptoactifs sur la plateforme a bien reçu les USDT/USDC concernés, mais le solde disponible pour les paiements par carte n'a pas été actualisé. Merci de confirmer quel compte de financement est utilisé par mon programme de carte et si un transfert interne, une conversion d'actifs ou une autorisation de dépense supplémentaire est nécessaire.
Ces deux situations concernent des étapes comptables et des équipes opérationnelles différentes. Une description précise facilite davantage l'identification du problème qu'une simple question générale sur un dépôt non reçu.
Les hachages de transaction sont généralement consultables publiquement dans les explorateurs de blockchain, mais les données complètes du compte et les informations privées sur les opérations doivent être transmises uniquement par les canaux officiels sécurisés.
Il ne faut notamment jamais divulguer les clés privées d'un portefeuille, ses phrases de récupération, ses mots de passe de connexion ou ses codes de vérification à usage unique.
Il convient également de se méfier des services tiers de récupération qui prétendent disposer de techniques particulières pour « accélérer les confirmations de blocs », « débloquer des stablecoins » ou « réactiver des adresses de dépôt ».
Certaines plateformes légitimes facturent effectivement des frais de récupération manuelle pour les dépôts erronés. Toutefois, les demandes et les paiements correspondants doivent être effectués dans l'application officielle ou sur un site officiel vérifié. Aucun prétendu dépôt de garantie destiné à la récupération ne doit être envoyé à une adresse de portefeuille communiquée par un inconnu.
Quelles vérifications effectuer, en définitive, pour un dépôt de stablecoins déjà confirmé ?
Pour comprendre pourquoi des USDT ou USDC n'ont pas augmenté le solde d'une carte crypto, il faut déterminer si le problème se situe lors du transfert des actifs sur la blockchain, de leur crédit interne sur la plateforme ou de leur mise à disposition pour les paiements par carte.
Si les données on-chain confirment que les actifs sont arrivés à la bonne adresse mais que la plateforme ne les a pas crédités, il faut vérifier les conditions de dépôt et contacter la plateforme destinataire avec le TXID. En cas d'utilisation d'un réseau incorrect ou d'un token non pris en charge, il convient de consulter la procédure officielle de récupération plutôt que d'envoyer des fonds supplémentaires.
Si la plateforme a déjà crédité les actifs mais que le solde de la carte n'a pas changé, il faut vérifier le compte qui détient les fonds, leur disponibilité et la nécessité éventuelle d'un transfert interne, d'une conversion ou d'une autorisation de dépense selon le produit concerné.
N'effectuez pas de transferts répétés avant d'avoir identifié la cause. Envoyer de nouveaux fonds ne permet pas d'annuler une transaction déjà réussie sur la blockchain. Un transfert supplémentaire risque au contraire de compliquer un problème qui aurait pu être traité isolément.