
Un service BIN (Bank Identification Number, numéro d'identification de l'émetteur) gère les données BIN et propose des fonctions de consultation externes permettant d'identifier la banque émettrice, le réseau de cartes et la catégorie d'une carte.
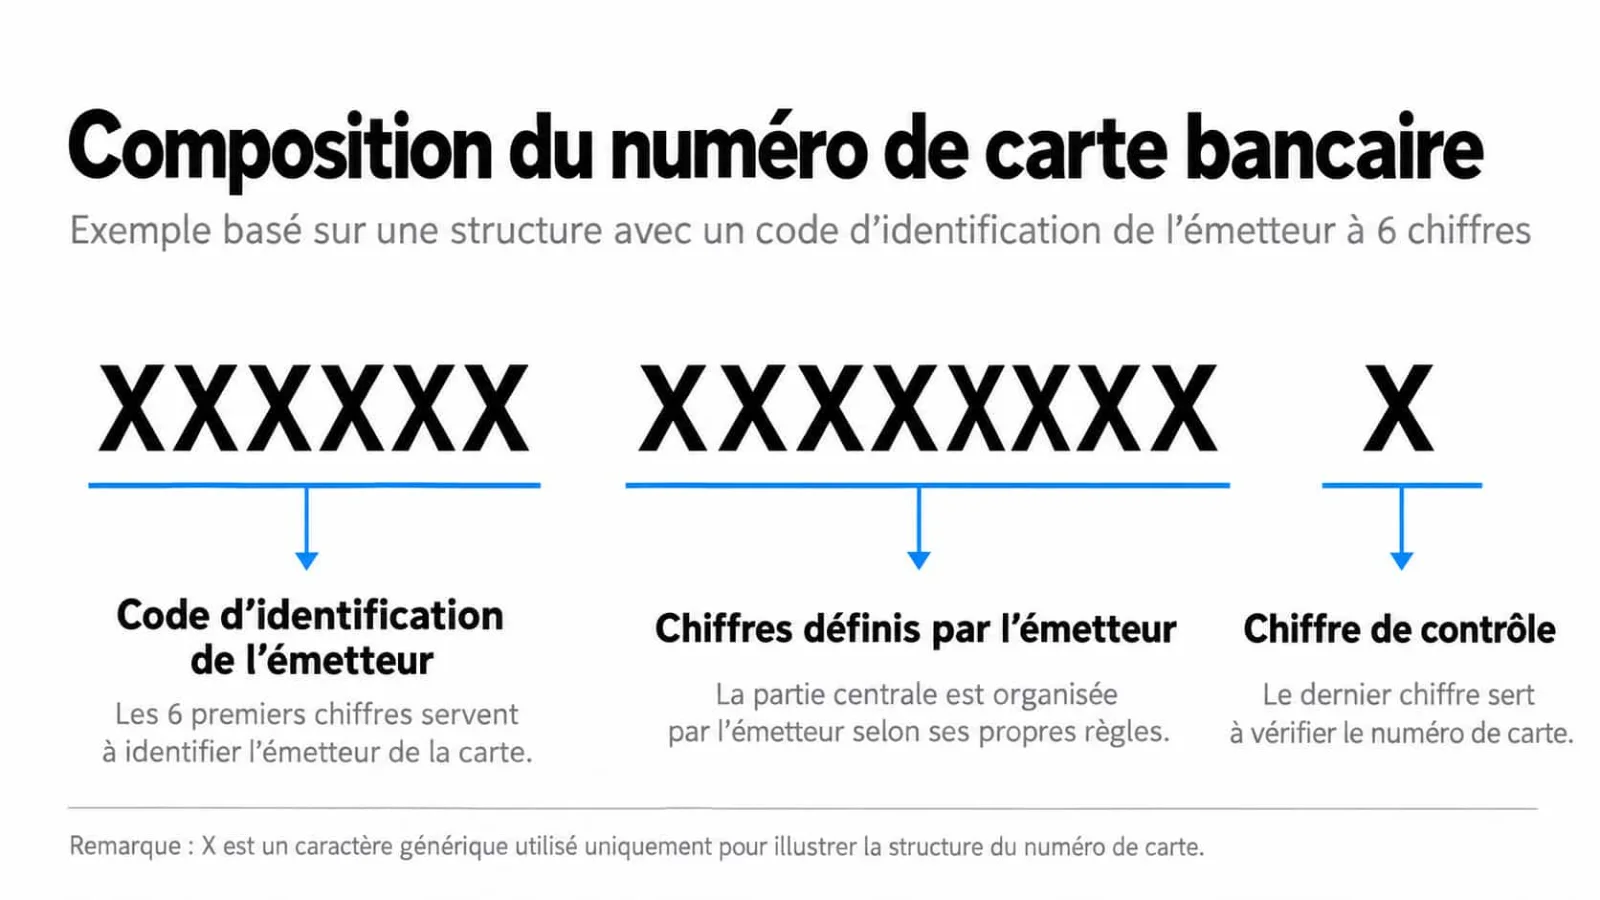
Si l'on observe les cartes bancaires ou les U Cards que nous utilisons au quotidien, chaque numéro de carte est unique et se compose de trois types de champs : le numéro d'identification de l'émetteur, les chiffres définis par l'émetteur et le chiffre de contrôle.
La structure est la suivante.
Les chiffres 1~6 correspondent à xxxxxx et constituent le BIN de la carte de débit. Les cartes bancaires commençant par 62 sont des cartes UnionPay, ce qui signifie que ce BIN a été attribué par UnionPay, en tant que réseau de cartes, à China Merchants Bank.
Les chiffres 7~15 sont définis par l'émetteur. Dans cet exemple, XXXXXXXX correspond à l'identifiant attribué par China Merchants Bank à un client donné afin de distinguer les différentes cartes et les différents utilisateurs.
Le dernier chiffre, le 16e, est le chiffre de contrôle. Il sert à vérifier que le numéro de carte est valide, par exemple à l'aide de l'algorithme de Luhn.
Dans la structure du numéro de carte présentée ci-dessus, le BIN constitue la base et l'un des éléments les plus importants, car il permet d'identifier la banque à laquelle la carte est rattachée.
Le BIN permet non seulement de savoir quelle banque a émis une carte, mais aussi d'en déterminer le type et la catégorie. C'est pourquoi, sur certains sites, lorsque l'on saisit un numéro de carte pour effectuer un paiement ou enregistrer une carte, les premiers chiffres suffisent déjà à afficher le nom précis de la carte.
Traditionnellement, un BIN comporte six chiffres. À la fin de 2014, l'Organisation internationale de normalisation (ISO) a étendu le format BIN de six à huit chiffres. Aujourd'hui, la majorité des cartes bancaires émises en Chine utilisent encore des BIN à six chiffres.
Le premier chiffre du BIN est le Major Industry Identifier (MII), qui indique le secteur auquel appartient l'organisme émetteur. Les différentes valeurs de MII correspondent à différents secteurs, comme indiqué ci-dessous :
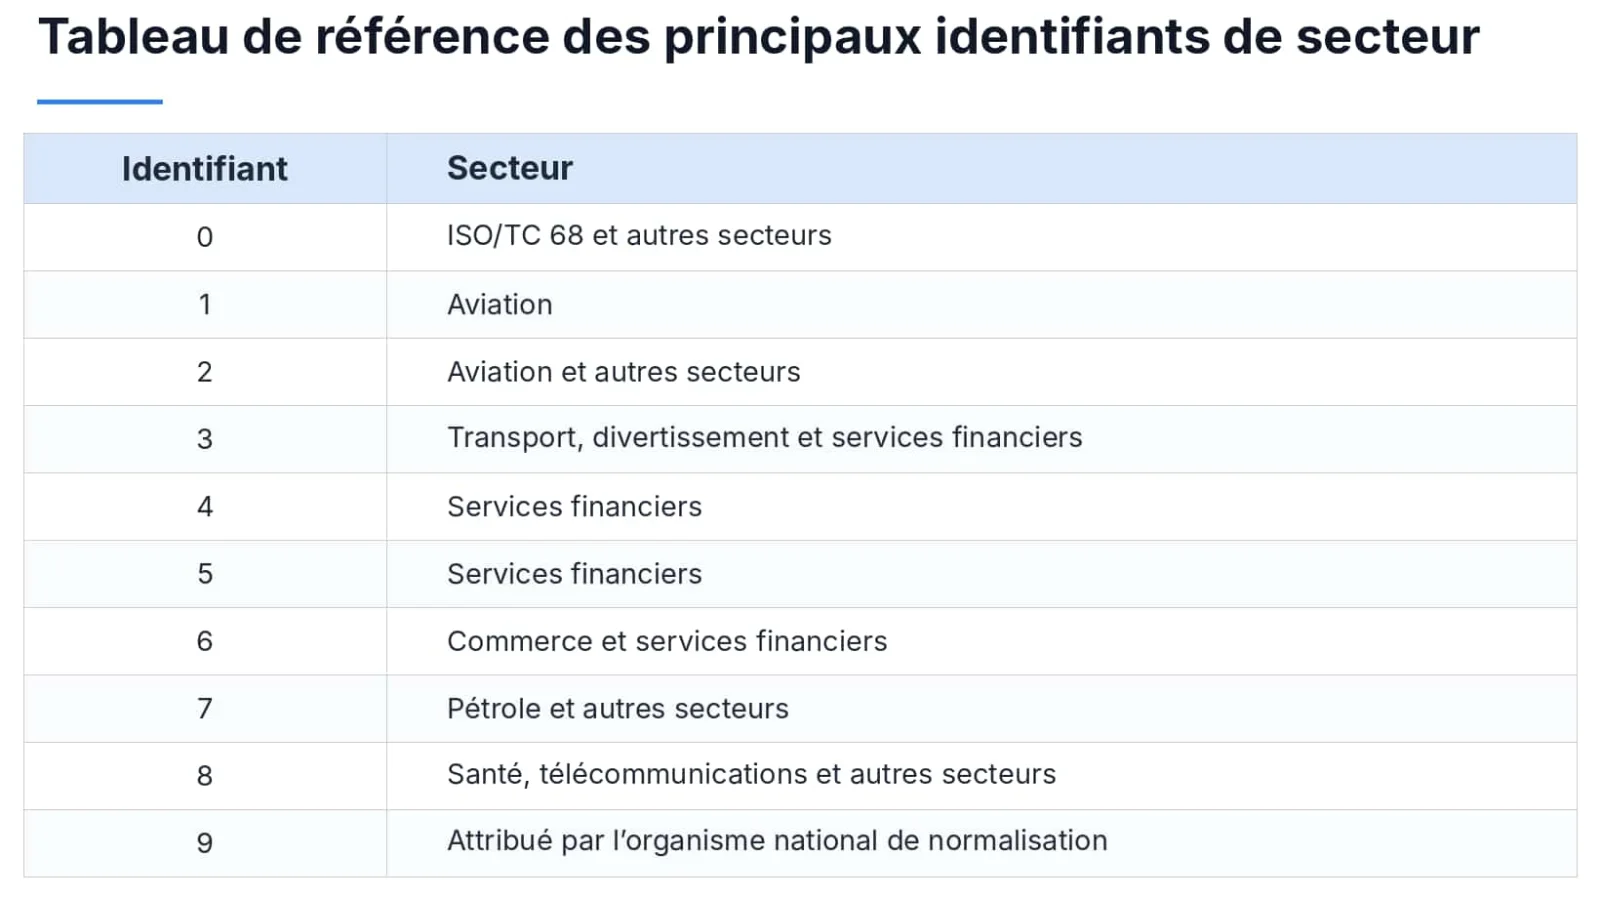
Avant la création de China UnionPay, les cartes émises par les banques chinoises ne pouvaient généralement être utilisées qu'en Chine, soit parce qu'elles ne répondaient pas aux normes internationales, soit parce qu'elles étaient, comme dans le cas présenté ci-dessus, attribuées selon les normes de l'organisme national de normalisation. La plupart de ces numéros de carte commençaient par 9.
Les cartes commençant par 9 sont aujourd'hui devenues rares, mais elles ont eu une importance historique réelle. Afin de promouvoir le « Projet Carte d'Or » et d'unifier à l'échelle nationale les normes et pratiques relatives aux cartes bancaires, la Banque populaire de Chine a publié en 2000 le document n° 342, intitulé Avis de la Banque populaire de Chine sur la promulgation de deux normes sectorielles : « Code d'identification de l'émetteur et numéro de carte bancaire » et « Format et règles d'utilisation des informations de la bande magnétique des cartes bancaires ». Le texte imposait que le premier chiffre du code d'identification de l'émetteur soit 9.
Après la publication du document n° 342 en 2000, l'établissement de normes communes a accéléré l'interopérabilité des cartes bancaires en Chine. À la fin de 2001, 383 millions de cartes bancaires avaient été émises dans le pays, plus de 150 000 commerçants les acceptaient, 218 000 terminaux de paiement et 38 000 distributeurs automatiques étaient en service. Le montant annuel des transactions atteignait 8 430 milliards de yuans, tandis que les paiements par carte représentaient 2,7 % des ventes au détail de biens de consommation. Ces chiffres montraient que l'acceptation des cartes bancaires progressait rapidement et que leur usage se généralisait. Dans ce contexte historique, le document n° 342 a donc joué un rôle important.
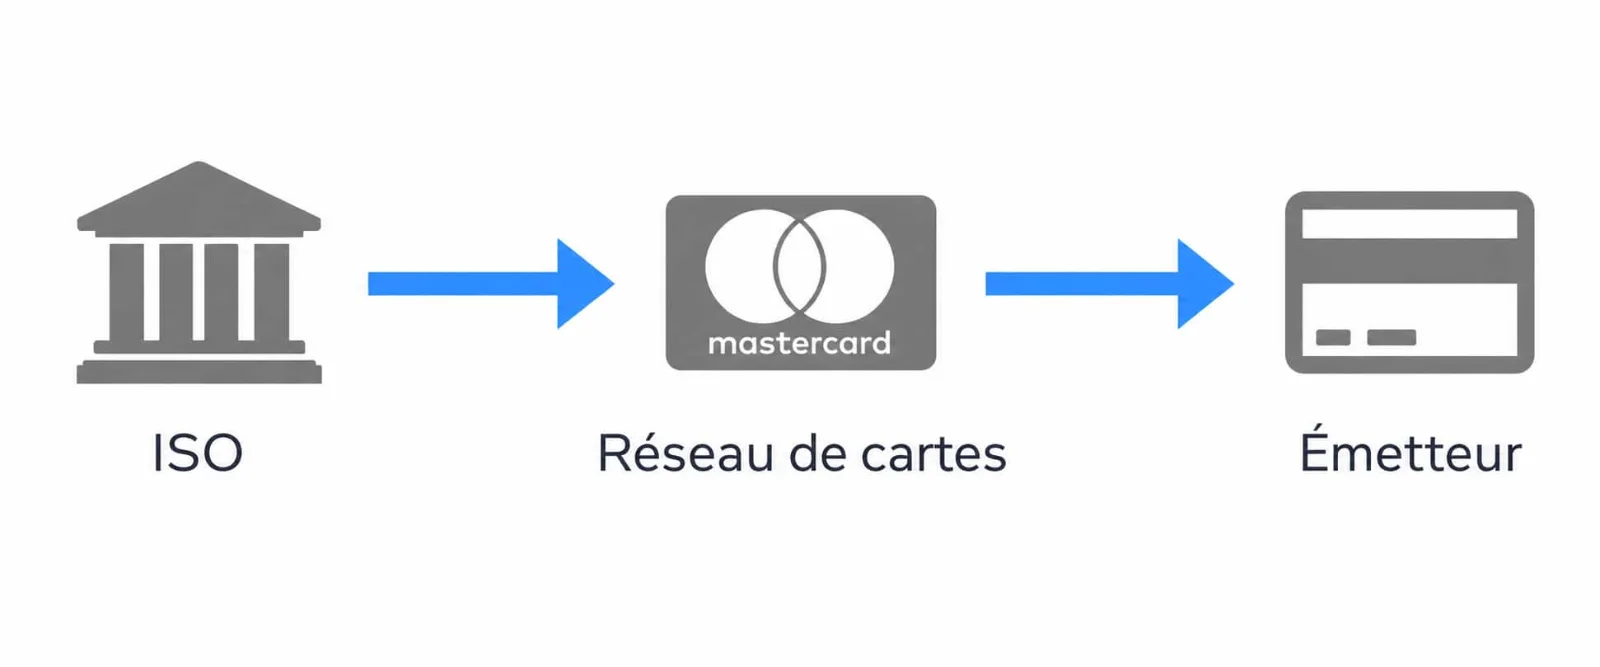
Les BIN sont attribués par l'Organisation internationale de normalisation (International Organization for Standardization, ISO) aux organisations de cartes chargées de la commutation et des échanges interbancaires. Chaque réseau attribue ensuite les BIN aux banques qui participent à son système, comme illustré ci-dessous :
Avant 2002, la Chine ne disposait pas de son propre réseau de cartes. Les cartes bancaires étaient principalement utilisables à l'intérieur du pays, tandis que les cartes destinées aux paiements internationaux s'appuyaient généralement sur des réseaux comme Visa, Mastercard, JCB ou American Express.
En mars 2002, avec l'accord du Conseil des affaires d'État, la Banque populaire de Chine a autorisé la création de China UnionPay, généralement appelée UnionPay. Parmi ses différentes missions figure l'harmonisation des normes techniques et des règles opérationnelles applicables aux transactions interbancaires par carte, afin d'assurer l'interopérabilité et le partage des ressources entre les systèmes et de permettre l'utilisation des cartes entre banques, régions et pays.
Ces objectifs ont conduit UnionPay à lancer, en août 2003, sa carte standard utilisant des BIN commençant par « 62 ». Au fil du temps, les cartes émises par les banques chinoises ont progressivement adopté cette norme unifiée. UnionPay est également devenue une autorité d'enregistrement des BIN, et les banques chinoises doivent demander à UnionPay l'attribution d'un BIN lorsqu'elles émettent de nouvelles cartes.
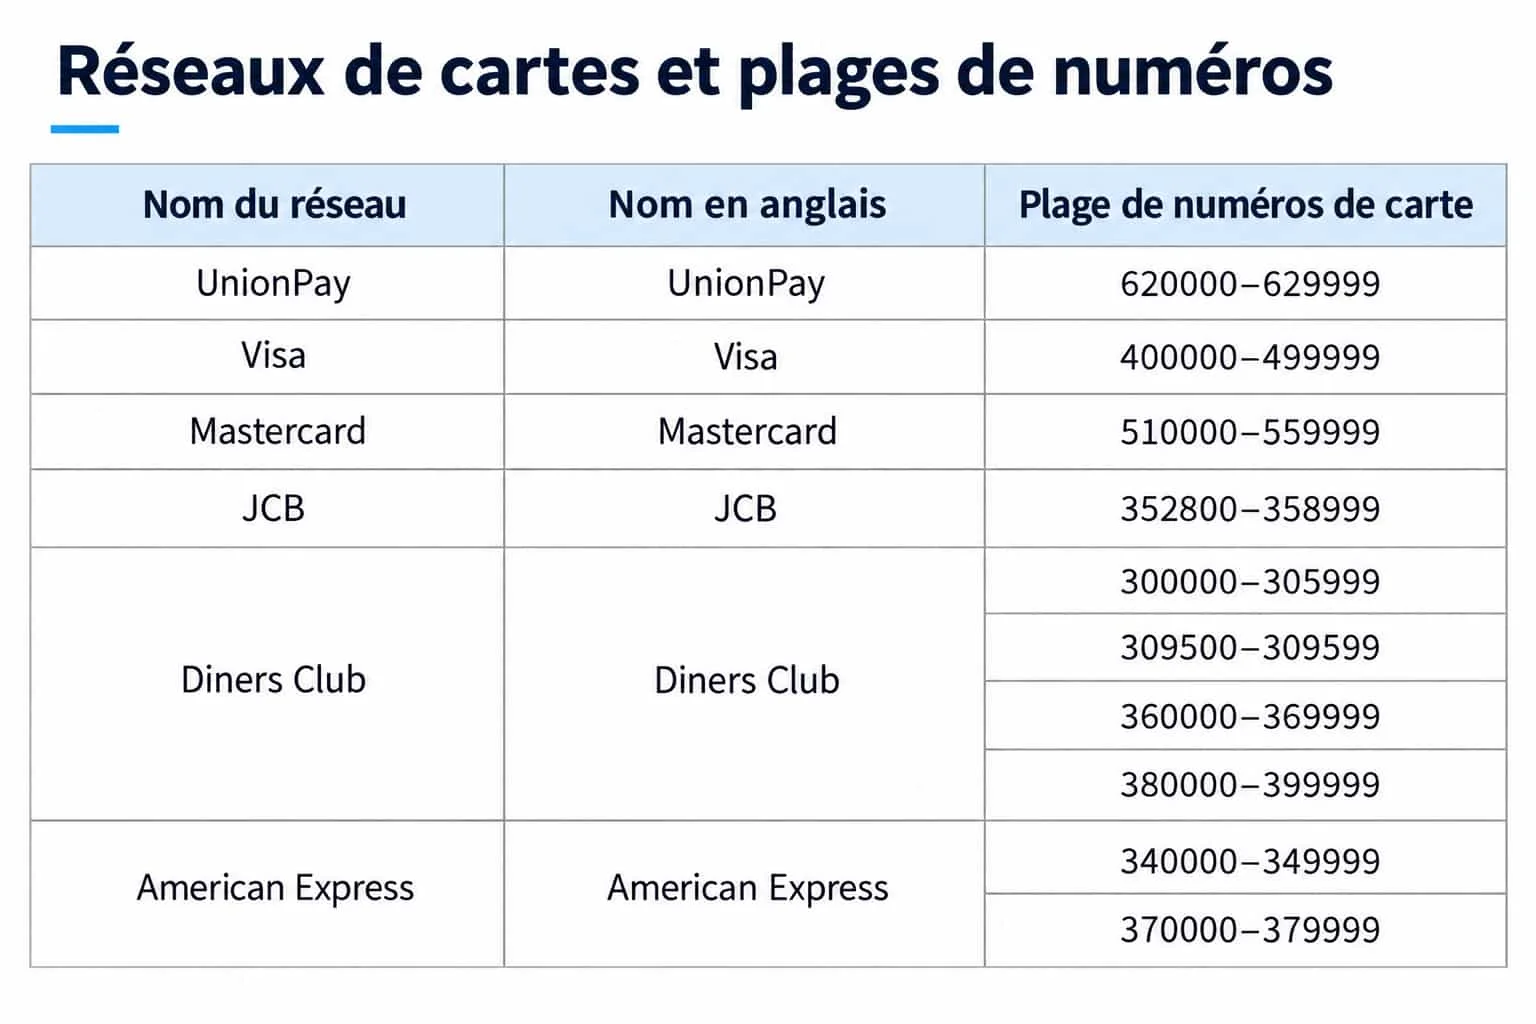
Le BIN 62 des cartes standard UnionPay a représenté non seulement l'unification des normes chinoises relatives aux cartes bancaires, mais aussi une étape importante vers leur utilisation internationale. UnionPay a effectué sa demande conformément aux normes ISO ; l'ISO lui a attribué des BIN commençant par 62, puis UnionPay les a redistribués aux différentes banques émettrices. Six grandes organisations internationales de cartes étaient alors communément distinguées : China UnionPay (UnionPay), Mastercard, Visa, American Express (AE), Japan Credit Bureau (JCB) et Diners Club. Leurs plages de BIN, selon les attributions de l'ISO, sont présentées ci-dessous :
Dans le processus standard d'émission d'une carte bancaire, l'émetteur demande au réseau de cartes le BIN correspondant, tandis que les ressources BIN du réseau lui-même sont attribuées par l'ISO. Une fois le BIN obtenu, l'émetteur génère le numéro de carte et remet la carte à son titulaire.
Cependant, de nombreuses structures proposant aujourd'hui des U Cards obtiennent un BIN de carte professionnelle, puis présentent dans leur système interne des dizaines de milliers de particuliers — qu'il s'agisse de traders de cryptomonnaies ou de personnes actives dans des activités de marché gris — comme des « employés » d'une société écran. C'est notamment ce qui explique pourquoi de nombreuses U Cards annoncent « sans KYC » ou des validations extrêmement rapides. Dans les systèmes Visa ou Mastercard, ces opérations sont présentées comme des dépenses internes d'entreprise, ce qui permet de contourner les contrôles de lutte contre le blanchiment normalement applicables aux utilisateurs individuels.