
暗号資産決済カードで支払った後、取引履歴に「Pending」と長時間表示されることがある。加盟店では注文が確定し、カードの利用可能残高も減っているのに、取引ステータスがなかなか「Completed」に変わらない。注文をキャンセルしたにもかかわらず、確保されていた金額がすぐに利用可能残高へ戻らない場合もある。
ただし、これは必ずしも加盟店による請求が確定したことや、カード発行プラットフォームに障害が発生したことを意味するわけではない。
VisaやMastercardなどのカード決済ネットワークでは、支払いの承認と最終的な決済処理は同時に完了するものではない。取引がPendingと表示されている場合、一般的には一定の金額が確保されているものの、その後の処理がまだ完了していない状態を指す。
暗号資産決済カードでは、カードの資金源にも注意が必要だ。利用額は事前にチャージした残高から差し引かれるのか、それとも支払い時にプラットフォームが暗号資産を換金するのか。資金の仕組みによって、オーソリによる残高の拘束、残高の回復、資産の返還方法が異なる可能性がある。
実際に資金が引き落とされたかどうかを判断するには、まず取引がどの処理段階にあるのかを確認する必要がある。
Pendingとは何か?まずオーソリと最終的な引き落としを区別する
カード決済は、利用者が「Pay」を押した瞬間にすべての処理が完了するとは限らない。
一般的なカード取引は、支払い承認(Authorization)、加盟店による売上請求(Capture)、クリアリングとセトルメント(Clearing and Settlement)という3つの段階を経る。
**支払い承認(オーソリ)**は、加盟店がカード発行会社に取引の承認を求める段階だ。カード発行会社は、カードの状態、利用可能な資金、取引限度額、リスク管理ルールなどに基づいて承認の可否を判断する。
口座残高を利用するデビットカードやプリペイドカードでは、承認後、同じ資金が別の支払いに重複して使われないよう、通常は該当する金額が確保される。このような資金の一時拘束を「Authorization Hold(オーソリによる資金保留)」という。
**加盟店による売上請求(Capture)**は、加盟店が請求金額を確定し、決済処理システムを通じて後続の請求処理を行う段階を指す。
オンライン決済の一部では自動キャプチャーが採用されており、オーソリ承認後、速やかに次の段階へ進む。一方、売上請求を遅らせる加盟店もある。例えば、ECサイトでは商品の発送準備が整ってから売上を確定する場合がある。
決済サービス事業者のAdyenは、売上請求に関する公式技術ドキュメントで、自動キャプチャー、遅延自動キャプチャー、手動キャプチャーを区別している。また、オーソリの段階でカード会員の資金をあらかじめ確保できることも説明している。
売上請求の後も、取引はカードネットワークのクリアリングとセトルメントを経る必要がある。カード発行会社が最終的な取引情報を受け取り、処理を終えると、カード会員の取引履歴は通常、処理待ちの状態から確定した利用明細へと変わる。
注意したいのは、カードアプリに表示される「Pending」「Completed」「Settled」といったステータスが、カードネットワーク共通の特定の処理段階と必ずしも厳密に対応しているわけではないという点だ。サービス事業者ごとに、内部の会計処理やステータスの表示ルールは異なる。
したがって、Pendingは、そのシステムで定義された取引処理がまだ完了していないことを示すにすぎない。この表示だけで、加盟店がすでに代金を受け取ったかどうかを判断することはできない。
取引がPendingなのに、カードの利用可能残高が減っているのはなぜ?
最も一般的な原因は、オーソリによる資金の一時拘束だ。
例えば、利用可能残高が300米ドルあるプリペイド型の暗号資産決済カードを考えてみよう。利用者がホテルにチェックインした際、ホテルが200米ドルの事前承認を要求したとする。カード発行会社がこれを承認すると、その200米ドルが一時的に確保され、カードの利用可能残高は100米ドルに減少する。
この時点で、口座の状態は次のようになる可能性がある。
項目 | 金額 |
|---|---|
当初の利用可能残高 | 300米ドル |
ホテルの事前承認額 | 200米ドル |
一時的な利用可能残高 | 100米ドル |
最終的に確定したホテル利用額 | 未確定 |
その後、実際のホテル利用額が78米ドルだったとする。加盟店が該当額の売上請求を完了し、残りの承認保留額が解放されれば、ほかに取引や手数料が発生していない限り、利用可能残高は222米ドルに戻るはずだ。
当初確保された200米ドルのうち、78米ドルが実際の支払いとなり、残りの122米ドルは拘束が解除される。
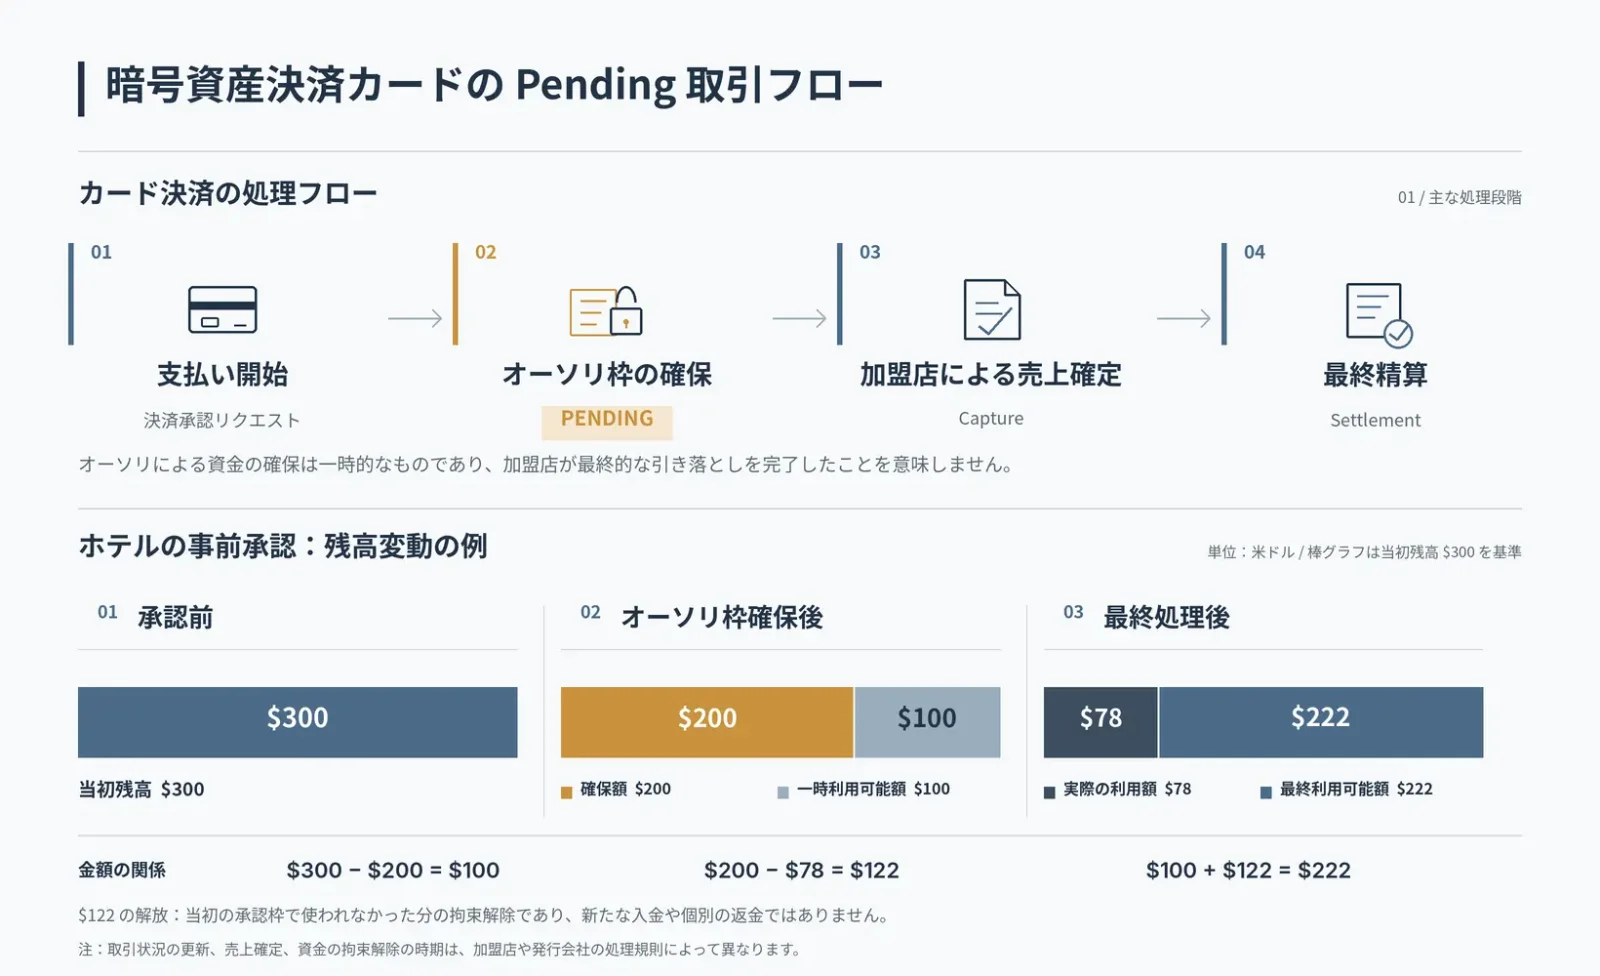
UCard Radar オリジナル図解|事前承認額は最終的な請求額と必ずしも一致しない
実際の取引履歴の表示方法はシステムによって異なる。元の承認額を調整するシステムもあれば、残りの保留額を別途解放するシステムもある。また、仮の承認と最終的な売上計上を別々に表示する場合もある。
そのため、カード会員の取引履歴に、金額の近い2件の記録が表示されることがある。一方は事前承認、もう一方は確定した利用額だ。取引処理の完了後に両者が統合されたり、表示が調整されたりする場合もあるため、記録が2件あるという理由だけで二重請求と判断することはできない。
Crypto.comは、プリペイドカードの手数料と利用限度額に関する説明で、ガソリンスタンド、ホテル、レンタカー会社、一部の飲食店では、実際の利用額より高い金額が事前承認される場合があると説明している。取引が最終的に確定するまで、その分の資金はほかの用途に使えない可能性がある。
ホテル、レンタカー、ガソリンスタンドでPendingの金額が実際の利用額より高くなるのはなぜ?
重要なのは、加盟店がオーソリを要求する時点で、最終的な請求額を確定できるかどうかだ。通常の買い物では価格が明確なことが多いが、ホテル、レンタカー、セルフ式ガソリンスタンドなどでは、最終的な費用を見積もる必要がある。
ホテルへのチェックイン時点では、最終的な請求額に宿泊料金、税金、滞在中の追加利用料金などが含まれる可能性がある。レンタカー会社も、レンタル期間、燃料に関する規定、その他の料金条件に基づいて追加資金を確保することがある。
セルフ式ガソリンスタンドでは、給油を始める前に利用者が最終的にどれだけの燃料を購入するか分からない。そのため、まず見積額に対してオーソリを要求する場合がある。
こうした加盟店は、適用される決済ルールと自社の方針に従い、事前承認、承認額の調整、後続の売上請求を組み合わせて取引を処理する。
ここでは、次の2つの状況を区別する必要がある。
事前承認額が実際の利用額を上回っている場合、加盟店が追加手数料を徴収したとは限らない。差額は一時的に拘束されているだけかもしれない。
一方、最終的に計上された金額が当初表示された価格を上回っている場合は、追加サービス料、税金、為替関連手数料、その他の費用が含まれていないか確認する必要がある。
前者は資金の一時確保に関する問題であり、後者は実際の請求金額に関する問題だ。
Crypto.comの公式説明では、一部の飲食店がチップの発生を見込んで、会計金額より高い額を確保する場合があることも示されている。
例えば、実際の飲食代が80米ドルなのに、カードのPending金額が100米ドルと表示されているとする。この場合、20米ドルを余分に請求されたと判断する前に、加盟店がチップ相当額を含めた事前承認を行っているかどうかを確認すべきだ。
加盟店が最終的に80米ドルで売上請求を行った場合、残りの保留額は適用されるオーソリ処理の手順に従って解放されるはずだ。
注文をキャンセルしたのに、Pendingが消えないのはなぜ?
注文のキャンセルと支払い承認の解除は、必ずしも同時に行われない。
利用者がECサイトで注文をキャンセルすると、加盟店側では直ちに注文ステータスが「Cancelled」に変更されることがある。しかし、それ以前に承認された支払いのオーソリは、カード発行会社のシステムに残っている場合がある。
確保されている資金が再び利用可能になる経路は、一般的に2つある。
1つは、加盟店またはその決済サービス事業者が承認取消要求(Authorization Reversal)を送信し、以前に確保した資金の拘束を解除する方法だ。
もう1つは、元のオーソリに対して有効な売上請求が行われないまま適用される有効期限を迎え、カード発行会社が該当するルールに従って保留額を解放する方法だ。
Adyenは、カード発行におけるオーソリ保留に関する技術説明で、同社のカード発行システムでは、取引がキャプチャーされるか保留が解除されるまで、承認された資金が確保され続けると説明している。保留の解除は、加盟店による承認取消、またはオーソリの期限切れによって行われる。
Adyenが説明する該当のカード発行サービスでは、承認取消は取引を処理した加盟店側から開始する必要がある。カード発行側が加盟店に代わって既存のオーソリを直接取り消すことはできない。
ただし、カード発行会社や決済処理システムによって操作権限は異なる。このルールをすべての暗号資産決済カードにそのまま当てはめることはできない。
承認取消と返金は同じではない
加盟店がまだ売上請求を完了しておらず、以前に承認されたオーソリを取り消すだけの場合、通常は事前承認の取消に当たる。資金が再び利用可能になっても、口座に独立した返金入金が表示されるとは限らない。
一方、加盟店がすでに最終的な請求を完了し、その後で注文がキャンセルされた場合、資金の返還には通常、返金(Refund)の処理が必要となる。
処理方法 | 適用される状況 | カード会員に表示される可能性がある結果 |
|---|---|---|
承認取消(Authorization Reversal) | 該当する売上請求が完了する前に取引がキャンセルされた場合 | Pendingが消え、承認保留額が解放され、利用可能残高が回復する |
承認期限切れ(Authorization Expiry) | 有効な後続処理が行われないまま、オーソリが適用期限を迎えた場合 | 資金の拘束が解除され、利用可能残高が回復する |
返金(Refund) | すでに請求が確定した購入について、返品やキャンセルが発生した場合 | 返金記録が表示され、カード発行会社のルールに従って入金処理される |
一部の決済システムには、取引がすでにキャプチャーされているかどうかに応じて、承認取消または返金を行う共通の取消インターフェースがある。AdyenのReversal機能も、この仕組みを採用している。
カード会員にとって重要なのは、加盟店の画面に「Refund」と表示されているか「Cancel」と表示されているかではなく、どの処理によって資金が戻されるのかという点だ。
Pendingの取引処理は通常どのくらいで完了する?
すべての暗号資産決済カードに共通する処理期限はない。
通常のカード決済では、売上請求から最終計上まで短時間で完了することもあれば、加盟店側の処理が遅れてPendingの表示が続くこともある。ホテルの保証金やレンタカーの事前承認では、一般的なオンラインショッピングより資金の拘束期間が大幅に長くなる場合がある。
オーソリの有効期間は、カードネットワーク、取引の種類、加盟店の業種区分、カード発行会社、決済処理事業者のルールによって異なる。加盟店が積極的に承認取消を行う場合と、オーソリの自然失効を待つ場合でも、資金が解放されるまでの時間は異なる可能性がある。
例えば、Adyen Issuingが公表するオーソリ保留のルールによると、日本国外の取引では、表に示された特別な区分に該当しないVisaの通常のオーソリは、一般的に7日後に期限切れとなる。ホテル宿泊、レンタカー、クルーズに関連する加盟店カテゴリーでは、オーソリの有効期間は31日とされている。Mastercardでは、最終承認(Final Authorisation)とデフォルト承認(Default Authorisation)は通常7日後に期限切れとなり、事前承認(Pre-authorisation)の有効期間は30日となっている。
これらはAdyenのカード発行処理システムが公表しているオーソリの有効期限であり、すべてのVisa、Mastercardカードや暗号資産決済カードに共通する期限ではない。日本国内の取引には別のルールがあり、一部の特殊な加盟店カテゴリーや、条件を満たす承認期間の延長も、実際の有効期間に影響する可能性がある。
ここで示した7日、30日、31日という期間は、それぞれのオーソリが期限切れになるまでの期間を指す。加盟店による売上請求や最終的な計上に必要な期間を示すものではなく、有効期限当日にカードアプリの利用可能残高が必ず更新されるという意味でもない。
Crypto.comの公式プリペイドカードヘルプによると、ホテルやレンタカーの取引では、最終的な利用額を上回る事前承認分の資金が再び利用可能になるまで、チェックアウトまたはレンタル終了後、最長60日かかる場合がある。これは同社製品の特定の利用場面に関する説明であり、すべての暗号資産決済カードに適用される一般的な期限ではない。
加盟店がすでに承認取消要求を送信していても、カード会員のアプリに残高の変化が直ちに反映されるとは限らない。
決済サービス事業者による取消要求の受信、カード発行会社によるオーソリ解除、プラットフォーム内部の会計記録の更新、アプリ上の取引ステータスの更新は、それぞれ異なるタイミングで完了する可能性がある。
また、オーソリが期限切れとなり、拘束されていた資金が利用可能になったとしても、加盟店が売上請求を断念したとは限らない。Adyen Issuingの技術ドキュメントでは、元のオーソリが期限切れになった後に加盟店から提出された売上請求も、同社のシステムで処理されることが明記されている。そのため、いったん拘束が解除された金額が後から正式な請求として計上され、回復した利用可能残高が再び減少する可能性がある。
このような場合は、後から計上された請求が元の実際の利用に対応しているか確認する必要がある。請求額が明細と一致しない場合や、取引自体に心当たりがない場合は、カード発行会社に調査を依頼し、適用されるルールに従って取引の異議申し立てを行うことができる。
カスタマーサポートへ連絡すべきかどうかは、利用しているカードサービス事業者が公表する処理期限を基準に判断するのが適切だ。
通常の買い物で合理的な処理期間を超えても資金が拘束されたままの場合は、カードサービス事業者にオーソリの状態を照会できる。
ホテルやレンタカーなど、高額の事前承認が発生する取引では、最終的な請求書、チェックアウト日や車両返却日、カード発行会社のオーソリ処理ルールも踏まえて判断する必要がある。
暗号資産決済カードのPendingでは、なぜ資産の換金方法も重要なのか?
従来のプリペイドカードでは、オーソリによる資金の一時拘束は通常、すでにカード口座にチャージされている利用可能残高に対して行われる。
一方、暗号資産決済カードには、異なる資金の仕組みを採用するものがある。
1つは、利用者がUSDT、USDC、その他の暗号資産をあらかじめ法定通貨に換金し、その金額をプリペイドカードの残高にチャージする方式だ。チャージ後のカード決済は、主に該当する法定通貨建て口座のルールに従って処理される。
もう1つは、支払い時に、利用者が保有する暗号資産を製品のルールに基づいて換金する方式や、別の資金調達の仕組みによって利用可能な決済枠を提供する方式だ。
さらに、ウォレット接続やスマートコントラクトの権限管理などを利用する製品もある。
資金源や換金方法が異なるため、同じPendingという表示でも、その背後で行われる資産処理が同一とは限らない。
事前チャージ方式:主に法定通貨建てのカード残高を確認する
暗号資産を米ドルやユーロなどの法定通貨に換金し、あらかじめ残高をチャージしたカードでは、通常、カードネットワークのオーソリと会計処理の手順に従って決済が行われる。オーソリが解除された際に回復するのは、一般的に該当するカード口座の利用可能資金であり、元の暗号資産が戻るとは限らない。
この方式では、カード決済がPendingと表示されていても、ブロックチェーン上の取引が未承認であることを意味しない。
支払い時の換金方式:暗号資産の価格変動が影響する可能性がある
カードの利用時に暗号資産が売却または換金される場合、取引履歴には法定通貨建ての承認額と、利用された暗号資産の価値の両方が関係することがある。
一部の製品では、承認金額に基づいて暗号資産を処理し、その後に金額の調整やオーソリの解除が発生した際、独自の仕組みで資金を返還する。
Coinbaseは、デビットカードのトラブルシューティングに関する説明で、事前承認額が実際の利用額を上回る一部の取引について、余剰資金がその時点の市場価格で暗号資産を買い戻す形で、利用可能残高へ返還される場合があると説明している。
つまり、オーソリの解除後に利用者へ戻る暗号資産の数量は、当初差し引かれた数量と異なる可能性がある。
ただし、この仕組みをすべての暗号資産決済カードが採用しているわけではない。ステーブルコインを事前チャージするカードや、法定通貨の残高のみを使用するカード、その他の決済構造を採用するカードでは、同様の資産買い戻しが行われるとは限らない。
Pendingの取引によって暗号資産の数量に変化が生じた場合は、利用する製品の資金源、資産換金ルール、オーソリ取消に関する規定を確認しなければ、差額が生じた理由を正しく判断できない。
ブロックチェーンのPendingとカード決済のPendingを混同しない
ブロックチェーンを通じて暗号資産決済カードのプラットフォームへ入金する際、入金履歴にもPendingと表示されることがある。
これは、オンチェーン取引がプラットフォームの要求する承認数にまだ達していないか、プラットフォーム内部の入金審査が完了していないことを意味する可能性がある。
一方、カードによる買い物で発生するPendingは、通常、カード決済のオーソリとその後の取引処理に関係している。
同じアプリ内に表示されていても、この2つの状態を処理するシステムはまったく異なる場合がある。
ブロックチェーン上の入金に関する問題であれば、トランザクションハッシュ、ブロックの承認状況、プラットフォームの入金履歴を確認する。
加盟店でのカード決済がPendingになっている場合は、加盟店の注文情報、カードのオーソリ、最終的な売上計上の状況を確認する必要がある。
ブロックチェーンエクスプローラーでカードのオーソリが見つからないからといって、そのカード取引が存在しない証拠にはならない。
Pendingが長期間解除されない場合、加盟店とカード発行会社のどちらに連絡すべきか?
まず取引が最終的な請求段階まで進んでいるかを確認し、その結果に応じて連絡先を判断する。
注文がキャンセルされているのにカードにPendingと表示され続ける場合は、通常、まず加盟店に支払い承認が取り消されているか確認するのが適切だ。
注文キャンセルのメールは、加盟店が注文を取り消したことを示すだけで、オーソリ取消要求がすでに送信されたことまで証明するものではない。
加盟店に決済処理の状態を確認してもらい、可能であれば承認取消に関する取引参照情報を提供してもらうとよい。
加盟店が取消処理の完了を確認しているにもかかわらず、資金の拘束が長く続く場合は、カード発行会社またはカードサービス事業者へ関連記録を提出し、取消通知を受信しているか、資金がいつ解放される見込みかを調べてもらう。
加盟店がすでに売上請求を完了しているのに、カードアプリに元のPending履歴が残っている場合は、最終的な売上計上と元のオーソリが正しく対応付けられているか、カード発行会社による確認が必要となる。
具体的には、以下の状況に分けて対処できる。
注文はキャンセルされたが、残高が戻っていない
まず加盟店に連絡し、オーソリ取消が完了しているか確認する。まだ取り消されていない場合は、加盟店の決済手順に従って処理してもらう。
加盟店が取消完了を確認し、カード発行会社の公表する処理期限も過ぎている場合は、カードサービス事業者に調査を依頼する。
支払いに失敗したのにPendingが表示された
カードのオーソリ自体は承認されたものの、その後の加盟店側の注文処理が失敗した可能性がある。
この場合、承認された取引が有効な注文に対応しているか、加盟店が今後も売上請求を行う予定なのかを確認する必要がある。
確認が取れるまでは、同じ支払い操作を繰り返さない方がよい。複数のオーソリが発生し、カードの利用可能残高がさらに拘束されるおそれがある。
同じ加盟店で同額の取引が2件表示された
まず、2件の記録がそれぞれ仮のオーソリと最終的な売上計上に該当するのか、それとも承認が重複しているのかを確認する。
同一の買い物が異なる処理段階で表示されているだけなら、必ずしも二重請求には当たらない。
一方、両方の金額が正式に計上されており、実際には1回しか購入していない場合は、重複取引の可能性として加盟店またはカード発行会社に調査を依頼する必要がある。
まったく心当たりのない加盟店のPending取引が表示された
このような状況は、単なる決済処理の遅延として扱うべきではない。
まだ最終的に計上されていない取引でも、第三者による不正なカード利用が関係している可能性がある。
速やかに公式の手段でカードを一時停止または利用制限し、カード発行会社へ調査を依頼するとともに、該当するカードプログラムの不正利用取引に関する手順に従って対処する必要がある。
カスタマーサポートにはどのような取引情報を伝えるべきか?
カード発行会社がPending取引を調査するには、元のオーソリとその後の処理記録を正確に特定する必要がある。
利用可能残高が減ったことを示すスクリーンショット1枚だけでは、通常は十分ではない。
事前に次の情報を整理しておくとよい。
取引日、時刻、タイムゾーン
加盟店名、取引金額、通貨
カード番号の下4桁
カードアプリに表示されている取引ステータス
関連する注文番号または取引参照番号
加盟店から届いた注文キャンセルの確認、返金通知、その他の回答
カード取引によっては、検索参照番号(RRN:Retrieval Reference Number)やシステム追跡監査番号(STAN:System Trace Audit Number)などの技術的な識別情報が関係する場合もある。必要となる情報は決済処理システムによって異なる。
取引がすでに正式に計上されている場合や返金処理に入っている場合、アクワイアラ参照番号(ARN:Acquirer Reference Number)が、その後の追跡に役立つこともある。ただし、すべてのPendingオーソリでこれらの番号が生成されるわけではなく、すべての決済サービス事業者が消費者へ提供しているわけでもない。
カード会員が技術情報をすべて自力で取得する必要はない。サポートに問い合わせる際には、どの処理段階を調べてほしいのかを明確に伝える方が重要な場合が多い。
注文をすでにキャンセルしている場合は、次のように問い合わせることができる。
この取引は現在もPendingと表示されていますが、加盟店から注文のキャンセルを確認済みです。元のオーソリに対する承認取消要求を受信しているか、また、拘束されている金額がいつ利用可能残高に戻る見込みかをご確認いただけますか。
加盟店が取引の処理状況をまだ確認していない場合は、次のように尋ねるとよい。
この取引はすでに売上請求(Capture)が完了しているのでしょうか。それとも、まだオーソリによる資金保留(Authorization Hold)の状態でしょうか。
こうした質問は、単に「Pendingの金額を返してください」と伝えるよりも具体的だ。サポート担当者も、問題がオーソリ、売上請求、会計情報の更新のどこにあるのかを判断しやすくなる。
資料を提出する際は、カード番号の下4桁と、調査に必要な取引情報だけを提供すればよい。カード番号全桁、CVV、アカウントのパスワード、ワンタイムパスワード(OTP)、ウォレットのリカバリーフレーズは送信しないこと。
Pendingによる残高の拘束が、その後の支払いに影響するのを防ぐには?
ホテル、レンタカー、セルフ式ガソリンスタンドなどで暗号資産決済カードを頻繁に利用する場合は、加盟店の事前承認に関する方針をあらかじめ確認し、実際の利用額を上回る可能性がある承認額をカバーできるだけの資金を確保しておくとよい。
例えば、カードの利用可能残高が120米ドルしかない場合、給油代は40米ドルの予定でも、給油機が120米ドルを超える初期事前承認を要求すると、決済が拒否される可能性がある。
一部のガソリンスタンドでは、店内のレジで金額を指定して支払うこともできる。ただし、この方法が利用できるかどうかは、現地の加盟店や決済端末のルールによって異なる。
ECサイトでの支払いでは、注文がまだ確定していない場合、まず元の取引ステータスを確認することが重要だ。支払いボタンを何度も押すと、複数のオーソリが発生する可能性がある。
継続課金型のサブスクリプションサービスでは、ほかの未解除のオーソリによって残高が拘束されていないかにも注意したい。特に、サブスクリプション料金が現在の利用可能残高に近い場合、口座に表示される資産総額が十分でも、実際に利用できる資金が不足して支払いに失敗することがある。
Coinbaseの公式デビットカードヘルプでも、処理待ちのオーソリによってカードの利用可能額が減少する場合があると説明されており、取引の詳細画面で関連するステータスを確認することが推奨されている。
暗号資産決済カードを使う際には、次の3つの金額を区別する必要がある。アプリに表示される資産総額、カード口座の残高、そして現時点で支払い承認に実際に利用できる金額だ。
一部の資産が入金確認、換金審査、その他の資金制限の対象となっている場合、口座の資産一覧に表示されていても、すぐに支払いに利用できるとは限らない。
Pendingが消えた後も、最終的な利用明細を確認する必要はある?
ある。特に海外での支払いや、事前承認額が実際の利用額を上回る取引では重要だ。
Pendingの表示が消えたとしても、それは通常、それまでの処理待ち状態が変化したことを意味するだけだ。カード会員は、最終的に計上された金額が加盟店の請求書と一致しているか、引き続き確認する必要がある。
オーソリの通貨、加盟店での取引通貨、カードの請求通貨が異なる場合、最終的な計上額は適用される為替レートや実際の手数料の影響を受ける可能性がある。
支払い時に暗号資産を換金するカードでは、製品が定める換金のタイミングや価格決定の仕組みも考慮しなければならない。
そのため、正式に計上された金額が、支払い時に表示された仮の承認額と完全に一致するとは限らない。
差額が事前承認額の調整や余剰資金の解放によるものであれば、通常、取引処理の進行に伴って口座の利用可能残高も更新される。
しかし、最終的な計上額が加盟店の実際に確定した請求額を上回る場合は、加盟店の請求書、取引通貨、為替関連手数料、その他の独立したオーソリや追加請求がないかを確認する必要がある。説明のつかない差額については、速やかに加盟店またはカード発行会社へ調査を依頼し、必要に応じて取引の異議申し立てを行うべきだ。
長期間Pendingと表示される取引では、特に次の3点を確認することが重要だ。加盟店がすでに売上請求を完了しているか、元のオーソリがまだ有効か、拘束されていた資金が再び利用可能になっているか。
注文がキャンセルされているのにオーソリが解除されていない場合は、通常、まず加盟店に承認取消を依頼する。すでに売上請求が完了しているのに正しく計上されない場合は、カード発行会社による追加調査が必要となる。
心当たりのない加盟店や不正利用の疑いがある取引については、Pendingが自然に消えるのを待つのではなく、直ちに口座とカードを保護するための措置を取る必要がある。